ETF leverage yang ditokenisasi menggabungkan eksposur pasar dari dana yang diperdagangkan di bursa tradisional dengan metode perdagangan aset digital, sehingga menawarkan format produk yang mencakup pasar keuangan tradisional dan kripto. Direxion Daily MSCI South Korea Bull 3X Shares (KORU), misalnya, mencakup eksposur berleverage terhadap pasar saham Korea Selatan serta berbagai mekanisme yang melibatkan penyesuaian ulang imbal hasil harian, kustodi aset dasar, penerbitan token, dan likuiditas platform perdagangan. Memahami ETF leverage yang ditokenisasi memerlukan lebih dari sekadar memperhatikan harga token atau kemudahan perdagangan. Investor juga perlu membedakan antara dana dasar dan produk yang ditokenisasi serta menyadari bahwa leverage, volatilitas pasar, dan struktur hukum semuanya dapat memengaruhi hasil investasi.
Poin Penting
-
ETF yang ditokenisasi menghadirkan eksposur ekonomi dari produk keuangan tradisional ke lingkungan perdagangan aset digital, tetapi token tidak selalu mewakili kepemilikan langsung atas efek dasar.
-
KORU berupaya mencapai 300% dari kinerja harian Indeks MSCI Korea 25/50, bukan tiga kali lipat dari kenaikan kumulatifnya selama periode kepemilikan apa pun.
-
Tokenisasi mengubah cara aset diakses, diperdagangkan, dan diselesaikan. Tokenisasi tidak secara otomatis menghilangkan risiko leverage, likuiditas, atau pasar yang mendasarinya.
-
Saat mengevaluasi produk ini, investor harus mempertimbangkan mekanisme dana dasar, pengaturan penerbitan dan kustodi token, aturan perdagangan, serta ketentuan penebusan.
Mengapa ETF Tradisional dan Pasar Aset Digital Mulai Berkonvergensi
Dana yang diperdagangkan di bursa atau exchange-traded funds (ETF) merupakan instrumen investasi yang umum digunakan di pasar keuangan tradisional. ETF biasanya memberikan investor eksposur terhadap indeks, industri, kelas aset, atau strategi investasi tertentu dengan memiliki efek, menggunakan derivatif, atau menerapkan strategi investasi lainnya. Dibandingkan membeli sekeranjang saham secara langsung, ETF mengemas portofolio atau strategi terkait ke dalam unit dana yang dapat diperdagangkan di bursa, sehingga investor dapat berpartisipasi di pasar melalui pendekatan yang relatif terstandarisasi.
Seiring berkembangnya infrastruktur blockchain dan pasar perdagangan aset digital, semakin banyak hubungan yang muncul antara produk keuangan tradisional dan pasar aset digital. Produk keuangan yang ditokenisasi berupaya merepresentasikan kepentingan ekonomi yang terkait dengan efek atau instrumen keuangan tertentu melalui token digital dan pengaturan hukum yang sesuai. Token dapat diperdagangkan di pasar aset digital yang mendukung produk tersebut, dan beberapa produk juga dapat mengizinkan transfer on-chain atau permintaan konversi dalam kondisi yang berlaku. Struktur ini menyediakan saluran akses baru untuk aset keuangan tradisional, tetapi hak spesifik yang terlibat tetap bergantung pada penerbit, dokumentasi hukum, pengaturan kustodi, dan aturan yang berlaku.
ETF leverage yang ditokenisasi merupakan kategori produk yang menonjol dalam tren ini karena melibatkan dua mekanisme yang berbeda. Di satu sisi, dana dasar menggunakan strategi leverage untuk mengejar imbal hasil yang diperbesar selama periode tertentu dibandingkan indeks acuan. Di sisi lain, struktur tokenisasi mengubah cara produk terkait dimiliki dan diperdagangkan di pasar aset digital. Oleh karena itu, investor perlu memahami dua tingkat: bagaimana produk keuangan dasar menghasilkan imbal hasil dan bagaimana format tokenisasi membawa atau mencerminkan imbal hasil tersebut. Menelaah hanya satu tingkat tidak cukup untuk memahami risiko produk secara menyeluruh.
Apa Itu ETF Leverage 3x untuk Pasar Saham Korea Selatan?
Direxion Daily MSCI South Korea Bull 3X Shares adalah ETF leverage yang terdaftar di pasar AS dengan ticker KORU. Sebelum biaya dan pengeluaran, tujuan investasinya adalah mencapai 300% dari kinerja harian Indeks MSCI Korea 25/50. Indeks tersebut mencerminkan kinerja perusahaan tercatat yang relevan di pasar saham Korea Selatan dan memenuhi aturan indeks, sedangkan KORU menyediakan eksposur pasar harian yang diperbesar melalui instrumen keuangan dan strategi investasi terkait. Dana ini tidak menjamin akan mencapai tujuan investasinya, dan hasil aktual juga dapat dipengaruhi oleh biaya, biaya perdagangan, serta kondisi pasar.
Dalam memahami KORU, perbedaan terpenting adalah antara "3x harian" dan "3x jangka panjang". Jika indeks acuan naik 1% pada suatu hari perdagangan, dana yang menargetkan imbal hasil harian 3x dapat naik sekitar 3%, dengan asumsi skenario sederhana yang tidak mencakup biaya dan penyimpangan lainnya. Jika indeks turun 1% pada hari tersebut, target imbal hasil yang sesuai dapat menjadi sekitar negatif 3%. Tujuan ini berlaku untuk kinerja dalam satu hari perdagangan. Hal ini tidak berarti bahwa memiliki dana tersebut selama satu minggu, satu bulan, atau lebih lama akan menghasilkan tiga kali lipat imbal hasil kumulatif indeks pada periode yang sama.
Tujuan leverage harian berarti dana perlu menyesuaikan eksposurnya seiring perubahan kondisi pasar. Ketika keuntungan dan kerugian terakumulasi setiap hari, efek peracikan dapat memengaruhi hasil akhir. Khususnya, selama pasar yang berulang kali bergejolak, dana berleverage dapat mengalami kerugian material akibat jalur imbal hasil harian meskipun indeks pada akhirnya kembali mendekati level awalnya. Oleh karena itu, saat mengevaluasi jenis produk ini, investor tidak hanya perlu menilai pandangan arah mereka terhadap pasar saham Korea Selatan, tetapi juga memahami tingkat volatilitas selama periode kepemilikan, periode kepemilikan itu sendiri, dan mekanisme penyesuaian ulang harian.
Pasar saham Korea Selatan juga memiliki karakteristik industri dan struktur pasar tersendiri. Kinerja indeks dapat dipengaruhi secara bersama-sama oleh perusahaan tercatat besar, siklus industri teknologi, permintaan ekspor, arus modal global, pergerakan nilai tukar, dan kebijakan makroekonomi. ETF leverage memperbesar keuntungan dan kerugian harian dari indeks acuannya, bukan menghilangkan ketidakpastian yang timbul dari faktor-faktor tersebut. Investor harus terlebih dahulu memahami sumber risiko pada indeks dasar sebelum menentukan apakah strategi leverage sesuai dengan toleransi risiko mereka.
Dari KORU ke ETF Leverage yang Ditokenisasi: Dua Tingkat Eksposur Pasar
ETF leverage tradisional dan ETF leverage yang ditokenisasi bukan sekadar kode ticker yang dapat saling dipertukarkan. KORU adalah ETF leverage 3x tradisional yang ditawarkan oleh Direxion dan berupaya, sebelum biaya dan pengeluaran, mencapai 300% dari kinerja harian Indeks MSCI Korea 25/50. Tujuan ini berlaku untuk imbal hasil harian, bukan imbal hasil kumulatif dalam periode yang lebih panjang. Penyesuaian ulang harian, volatilitas pasar, dan jalur peracikan dapat memengaruhi kinerja jangka panjang. Oleh karena itu, untuk memahami ETF leverage yang ditokenisasi, investor harus terlebih dahulu memperjelas tujuan investasi dan mekanisme penghitungan imbal hasil dari instrumen keuangan dasar, alih-alih hanya mengandalkan kelipatan leverage dalam nama produk untuk menilai kinerja jangka panjangnya.
ETF leverage yang ditokenisasi menambahkan struktur tokenisasi di luar eksposur keuangan dasar. Penerbitnya dapat memberikan pemegang token eksposur ekonomi yang terkait dengan instrumen keuangan tertentu melalui kepemilikan efek dasar, pengaturan kustodi, atau mekanisme kontraktual lainnya. Struktur hukum, metode dukungan aset, ketentuan penebusan, dan hak pemegang dari produk tertentu dapat berbeda. Keterkaitan suatu produk dengan ETF tradisional saja tidak berarti keduanya memberikan kepemilikan aset atau hak hukum yang persis sama.
Struktur tokenisasi juga melibatkan penerbitan dan pemusnahan token, kustodi aset, catatan perdagangan, serta proses konversi yang mungkin berlaku. Pada saat yang sama, harga pasar token dapat dipengaruhi oleh penawaran dan permintaan, likuiditas, aturan perdagangan, serta ekspektasi investor. Bahkan jika suatu produk dirancang untuk mencerminkan kinerja ekonomi dari instrumen keuangan dasar, harga perdagangannya dapat menyimpang dari kuotasi terbaru ETF dasar yang tersedia selama periode tertentu. Khususnya, ketika pasar dasar tutup sementara pasar token tetap dapat diperdagangkan, ekspektasi pasar baru dapat terlebih dahulu tercermin dalam kuotasi token. Namun, hal ini tidak berarti bahwa kuotasi tersebut selalu setara dengan nilai wajar real-time dari aset dasar.
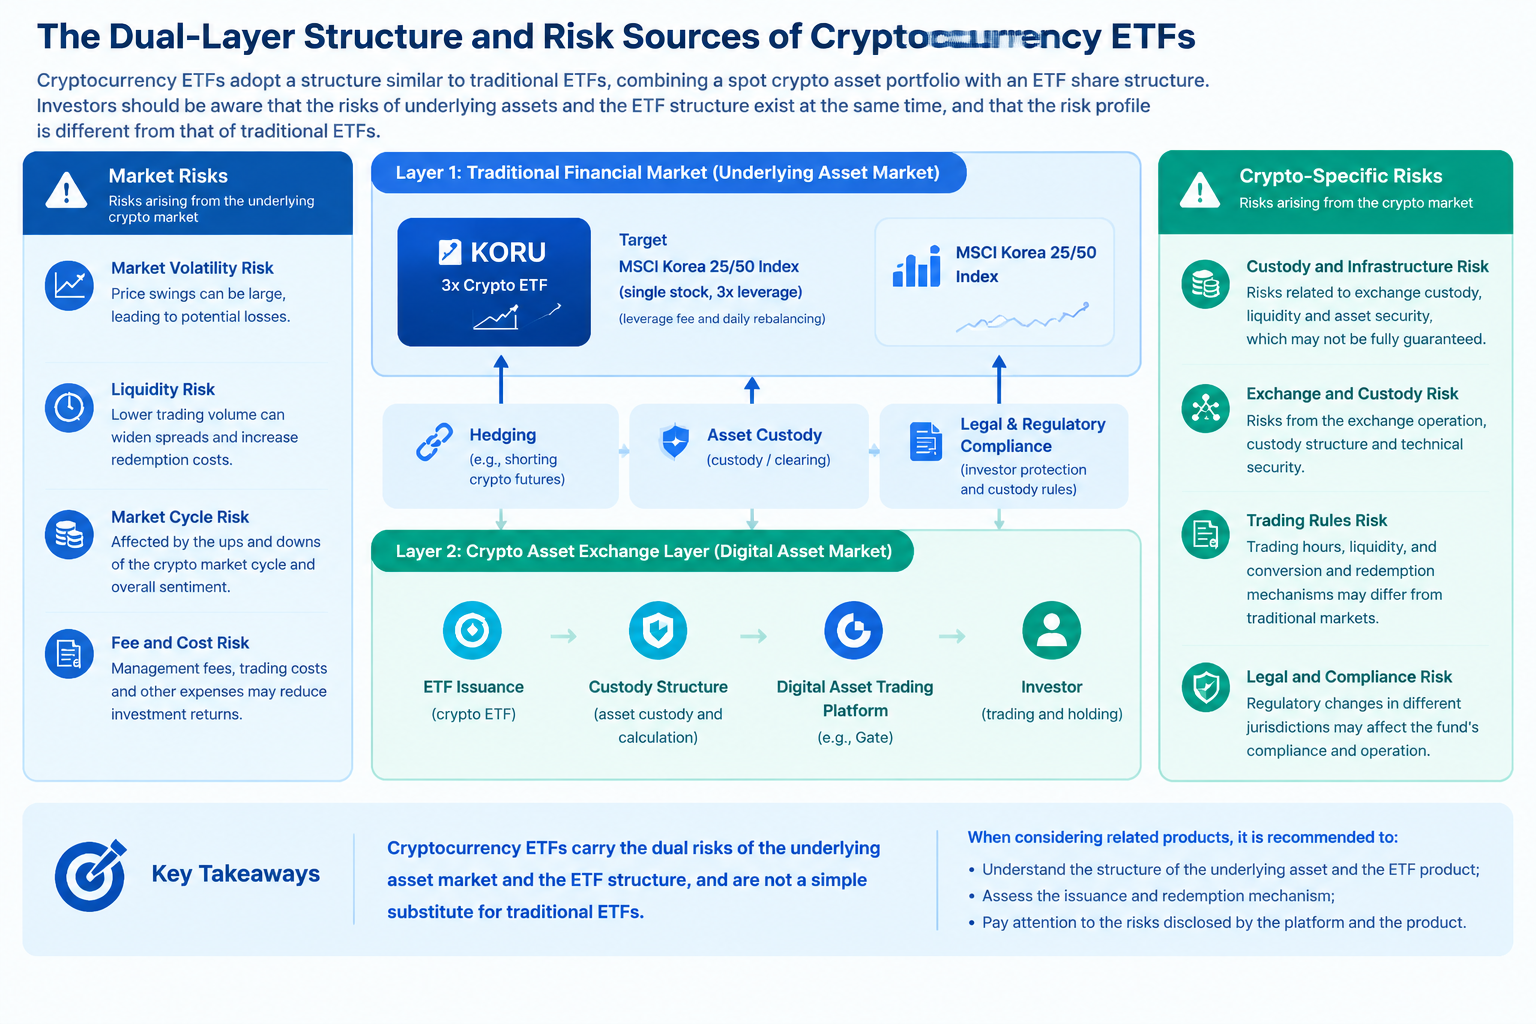
Oleh karena itu, saat menganalisis ETF leverage yang ditokenisasi, investor harus menilai mekanisme investasi dasar dan struktur tokenisasi secara terpisah. Yang pertama menentukan volatilitas pasar, penyesuaian ulang leverage harian, dan risiko peracikan yang dihadapi produk. Yang kedua menentukan bagaimana eksposur ekonomi terkait diterbitkan, dimiliki, dan diperdagangkan, serta hak yang dimiliki pemegang dan aturan yang berlaku bagi mereka. Kedua lapisan risiko ini dapat ada secara bersamaan dan tidak otomatis hilang hanya karena format perdagangan menjadi digital. Investor harus menilai risiko aktual dan kasus penggunaan yang sesuai untuk produk berdasarkan dokumentasi produk resmi, pengaturan dukungan aset, mekanisme penetapan harga, dan ketentuan keluar.
Perubahan Apa yang Dibawa oleh Tokenisasi?
Perubahan paling langsung yang diperkenalkan oleh produk keuangan yang ditokenisasi adalah bahwa cara investor mengakses produk keuangan dapat berubah. Di pasar tradisional, investor biasanya memerlukan akun efek yang memenuhi syarat dan layanan pialang terkait untuk membeli dan menjual ETF. Produk yang ditokenisasi dapat menawarkan akses perdagangan melalui platform aset digital yang mendukung produk tersebut dan dapat mendukung kepemilikan melalui dompet digital atau transfer on-chain dalam kondisi tertentu. Pengaturan ini dapat memperluas saluran distribusi produk keuangan, tetapi ketersediaan aktual tetap tunduk pada yurisdiksi, kelayakan investor, ketentuan penerbitan, dan cakupan dukungan platform.
Perubahan lainnya melibatkan jam perdagangan dan mekanisme penemuan harga. Perdagangan ETF tradisional biasanya tunduk pada jam buka bursa tempat ETF terdaftar, jadwal hari libur, dan sistem perdagangan, sedangkan platform aset digital dapat menawarkan jam perdagangan yang lebih panjang atau bahkan perdagangan sepanjang waktu. Hal ini tidak berarti pasar efek dasar buka setiap saat, maupun token dapat diperdagangkan dengan likuiditas yang sama selama setiap periode. Ketika pasar tradisional tutup, harga perdagangan token dapat lebih banyak mencerminkan perubahan penawaran dan permintaan, informasi baru, serta ekspektasi trader di pasar digital.
Selain itu, teknologi blockchain dapat menyediakan catatan transfer yang dapat diverifikasi dan kompatibilitas dengan dompet aset digital serta infrastruktur on-chain lainnya. Namun, keberadaan catatan on-chain tidak berarti bahwa seluruh informasi aset dasar telah diverifikasi secara otomatis, juga tidak berarti pemegang token secara langsung terdaftar sebagai pemegang saham dari efek dasar. Dukungan aset, kustodi, dan penebusan tetap perlu didukung oleh dokumentasi hukum, proses operasional, dan pengaturan kelembagaan yang relevan.
Oleh karena itu, tokenisasi lebih tepat dipahami sebagai metode akses dan distribusi lain untuk produk keuangan daripada pengganti menyeluruh bagi sistem keuangan tradisional. Tokenisasi dapat meningkatkan kemudahan perdagangan dan integrasi digital, tetapi risiko aktual suatu produk tetap bergantung pada aset dasar, strategi leverage, struktur penerbitan, likuiditas pasar, dan hak yang benar-benar dapat dijalankan oleh pemegang.
Risiko Utama yang Perlu Dipahami Investor
Kategori risiko pertama berasal dari ETF leverage dasar. Tujuan 3x harian memperbesar fluktuasi harian dalam indeks acuan, sedangkan peracikan imbal hasil harian dapat menyebabkan kinerja jangka panjang menyimpang dari tiga kali lipat imbal hasil kumulatif indeks. Volatilitas pasar yang tinggi, pembalikan arah yang sering, atau periode kepemilikan yang lebih panjang semuanya dapat mengubah hasil akhir. Investor tidak boleh berasumsi bahwa ETF leverage pasti menghasilkan imbal hasil yang diinginkan hanya berdasarkan pandangan mereka terhadap arah jangka panjang pasar saham Korea Selatan.
Kategori risiko kedua berasal dari struktur tokenisasi. Pemegang token perlu memahami siapa penerbitnya, siapa yang memegang efek dasar, tanggung jawab apa yang diemban kustodian, bagaimana dukungan aset diverifikasi, dan dalam kondisi apa penebusan atau konversi dapat diminta. Jika dokumentasi hukum mendefinisikan token sebagai hak kontraktual tertentu atau sertifikat efek, hak pemegang harus dipahami sesuai definisi tersebut, bukan dengan secara langsung menerapkan seluruh hak pemegang ETF tradisional.
Kategori ketiga adalah risiko perdagangan dan likuiditas. Kuotasi, kedalaman order book, dan harga eksekusi pada platform aset digital dapat berbeda dari yang ada di bursa tradisional. Ketika pasar dasar tutup, token mungkin tetap diperdagangkan, tetapi harga referensi terbaru yang tersedia untuk aset dasar mungkin sudah tidak mutakhir. Selama pergerakan pasar yang cepat, kedalaman perdagangan yang tidak mencukupi, atau pembatasan operasional platform, investor dapat menghadapi spread bid-ask yang lebih lebar, penyimpangan harga, atau ketidakmampuan mengeksekusi perdagangan pada harga yang diharapkan.
Kategori risiko keempat muncul dari aturan, teknologi, dan operasional. Pengaturan penerbitan dan kustodi token dapat dipengaruhi oleh yurisdiksi, kelayakan investor, pembatasan transfer, keamanan siber, dan kebijakan platform. Meskipun suatu produk memiliki dukungan aset dasar, hal ini tidak berarti bahwa penebusan akan segera tersedia dalam semua keadaan atau setiap platform perdagangan dapat menyediakan layanan perdagangan dan konversi yang sama. Investor harus membaca ketentuan yang berlaku dan mengonfirmasi ketersediaan produk serta batas spesifik dari hak mereka.
Cara Membangun Kerangka Evaluasi yang Lebih Lengkap
Saat menganalisis ETF leverage yang ditokenisasi, investor dapat memulai dari produk keuangan dasarnya. Mereka harus mengonfirmasi indeks yang dilacak dana, kelipatan leverage, periode penyesuaian ulang target, struktur biaya, dan risiko investasi utama. Untuk ETF leverage 3x harian seperti KORU, investor harus secara khusus memahami bahwa tujuannya berlaku untuk kinerja harian serta menelaah bagaimana volatilitas dan peracikan memengaruhi hasil pada berbagai periode kepemilikan.
Selanjutnya, investor harus menilai secara mandiri struktur hukum dan operasional produk yang ditokenisasi. Mereka perlu mengonfirmasi penerbit, metode dukungan aset dasar, pengaturan kustodi, aturan transfer token, ketentuan penebusan, dan setiap pembatasan kelayakan yang mungkin berlaku. Pengaturan tokenisasi yang berbeda untuk produk keuangan dasar yang sama dapat menggunakan struktur penerbitan yang berbeda. Oleh karena itu, investor tidak boleh berasumsi bahwa hak dan risiko mereka identik hanya karena nama produk atau kode tickernya serupa.
Langkah ketiga adalah menelaah lingkungan perdagangan aktual. Apakah platform perdagangan menyediakan likuiditas yang memadai, bagaimana jam perdagangan diatur, data apa yang digunakan untuk referensi harga, bagaimana kuotasi dibentuk ketika pasar tutup, dan pembatasan apa yang berlaku selama kondisi pasar tidak biasa, semuanya dapat memengaruhi pengalaman perdagangan aktual. Investor juga harus mengonfirmasi apakah mereka memperdagangkan token spot, efek tradisional, atau kontrak yang menggunakan struktur margin atau derivatif, karena mekanisme laba dan rugi produk tersebut berbeda.
Terakhir, risiko produk harus dipertimbangkan bersama dengan tujuan investasi individu. Instrumen leverage dapat sesuai untuk strategi perdagangan tertentu bagi investor yang memiliki pengetahuan relevan dan kemampuan untuk menanggung volatilitas yang besar. Namun, instrumen ini tidak boleh dipandang sebagai opsi investasi jangka panjang yang secara luas sesuai hanya karena mengalami kenaikan signifikan di pasar jangka pendek. Penilaian yang lengkap harus mempertimbangkan pandangan terhadap pasar dasar, periode kepemilikan, manajemen modal, kebutuhan likuiditas, dan potensi kerugian maksimum.
Gate dan ETF Leverage yang Ditokenisasi: Eksposur Pasar Tradisional dan Perdagangan Aset Digital
ETF leverage yang ditokenisasi menghubungkan eksposur pasar keuangan tradisional dengan format perdagangan aset digital, tetapi struktur spesifiknya bergantung pada pengaturan penerbitan, aset dasar atau eksposur ekonomi, mekanisme penetapan harga, dan hak pemegang. Meneliti produk ini memerlukan pemahaman atas mekanisme imbal hasil ETF leverage tradisional serta perbedaan dalam perdagangan, likuiditas, dan struktur hukum yang dapat diperkenalkan oleh format tokenisasi. Halaman produk dan perdagangan terkait Gate menyediakan titik awal bagi pengguna untuk meneliti pasar ini lebih lanjut, tetapi hubungan antara produk yang berbeda tetap harus ditentukan berdasarkan deskripsi resmi masing-masing.
Pengguna yang tertarik dengan pasar saham Korea Selatan dapat melihat halaman perdagangan KORUG/USDT di Gate untuk meninjau kuotasi pasar dan informasi perdagangan terkait yang ditampilkan untuk pasangan perdagangan ini. Pada saat yang sama, KORU adalah ETF leverage 3x tradisional yang ditawarkan oleh Direxion dan berupaya, sebelum biaya dan pengeluaran, mencapai 300% dari kinerja harian Indeks MSCI Korea 25/50. Tujuan ini berlaku untuk imbal hasil harian dan tidak berarti bahwa memilikinya selama satu minggu, satu bulan, atau satu tahun akan menghasilkan tiga kali lipat imbal hasil kumulatif indeks pada periode yang sama. Penyesuaian ulang harian, volatilitas pasar, dan jalur peracikan semuanya dapat memengaruhi hasil jangka panjang. Oleh karena itu, saat menganalisis produk perdagangan terkait, investor harus mempertimbangkan kinerja pasar dasar dan memverifikasi struktur aset aktual yang diperdagangkan. Investor tidak boleh berasumsi bahwa KORU dan KORUG adalah aset yang sama atau memiliki mekanisme imbal hasil yang sama hanya karena nama keduanya serupa.
Produk yang ditokenisasi juga dapat menciptakan isu penemuan harga yang terpisah dari kinerja indeks dasar. ETF tradisional umumnya tunduk pada batasan jam perdagangan, sedangkan pengaturan perdagangan pasar aset digital dapat berbeda. Ketika pasar dasar tutup, pasar digital masih dapat membentuk kuotasi baru berdasarkan penawaran dan permintaan, likuiditas, serta ekspektasi investor. Oleh karena itu, harga pasar produk yang ditokenisasi mungkin tidak selalu sesuai dengan harga referensi ETF dasar. Untuk ETF leverage yang ditokenisasi, investor perlu mengevaluasi secara terpisah mekanisme leverage dasar dan struktur penetapan harga serta perdagangan token itu sendiri. Pergerakan indeks, kinerja imbal hasil ETF tradisional, dan perubahan harga dalam pasangan perdagangan digital tidak boleh dianggap sebagai hal yang sama.
Pengenalan produk gStocks dari Gate dapat menjadi referensi untuk mempelajari tokenisasi aset keuangan tradisional. Pengguna juga dapat meninjau pengenalan produk Gate ETF untuk mempelajari informasi dan pengungkapan risiko terkait produk ETF di platform. Namun, produk tokenisasi gStocks, ETF leverage tradisional, ETF leverage yang ditokenisasi, dan produk token leverage yang ditawarkan oleh Gate tidak boleh dianggap memiliki struktur yang sama hanya karena namanya mencakup "efek" atau "ETF". Apakah suatu produk tertentu merupakan ETF leverage yang ditokenisasi tetap harus diverifikasi berdasarkan dokumentasi produk resminya, termasuk keterkaitan dasarnya, mekanisme leverage, pengaturan dukungan aset, dan hak pemegang.
Secara keseluruhan, produk terkait harus dinilai pada tiga tingkat. Pertama, analisis pasar dasar serta tujuan imbal hasil dan risiko peracikan dari ETF leverage tradisional. Kedua, verifikasi struktur penerbitan, mekanisme penetapan harga, aturan perdagangan, dan hak terkait dari produk yang ditokenisasi. Terakhir, konfirmasikan aturan dan pengungkapan Gate untuk produk perdagangan tertentu serta nilai likuiditas, penyimpangan harga, dan ketentuan keluar. Menganalisis pandangan pasar, struktur produk, dan lingkungan perdagangan secara terpisah dapat membantu investor memahami karakteristik ETF leverage yang ditokenisasi dengan lebih akurat dan menghindari kesalahan menganggap tema pasar yang serupa sebagai risiko investasi yang identik.
FAQ
Apakah ETF Leverage yang Ditokenisasi dan ETF Leverage Tradisional Merupakan Produk yang Sama?
Belum tentu. ETF leverage tradisional adalah dana yang diperdagangkan di bursa dan dikelola oleh penerbit dana, sedangkan produk yang ditokenisasi dapat memberikan eksposur ekonomi terkait ETF tersebut melalui penerbit dan struktur hukum yang berbeda. Format kepemilikan, hak hukum, tempat perdagangan, dan mekanisme penebusannya dapat berbeda.
Apakah Leverage 3x KORU Berlaku untuk Imbal Hasil Jangka Panjang?
KORU berupaya mencapai 300% dari kinerja harian indeks acuan, bukan tiga kali lipat kinerja kumulatif jangka panjangnya. Peracikan imbal hasil harian memengaruhi hasil jangka panjang, dan imbal hasil aktual dapat berbeda secara signifikan dari penghitungan sederhana tiga kali lipat imbal hasil kumulatif.
Dapatkah ETF yang Ditokenisasi Diperdagangkan Sepanjang Waktu?
Beberapa produk yang ditokenisasi dapat terus diperdagangkan pada platform aset digital yang mendukungnya ketika pasar tradisional tutup. Namun, jam perdagangan, likuiditas, dan mekanisme pembentukan harga bergantung pada aturan produk dan platform tertentu. Perdagangan sepanjang waktu tidak berarti tingkat likuiditas yang sama tersedia setiap saat.
Apakah ETF yang Ditokenisasi Berarti Pemegangnya Memiliki Efek Dasar Secara Langsung?
Tidak dalam semua kasus. Hak yang dimiliki investor bergantung pada struktur hukum dan ketentuan penerbitan produk. Beberapa produk yang ditokenisasi memberikan eksposur ekonomi yang terkait dengan efek dasar, bukan kepemilikan langsung atas efek tersebut.
Apa yang Paling Penting Saat Mengevaluasi Produk Ini?
Investor harus menilai mekanisme leverage dasar, pengaturan penerbitan dan kustodi, dukungan aset, ketentuan penebusan, likuiditas platform perdagangan, dan aturan hukum yang berlaku. Hanya melihat harga token atau keuntungan jangka pendek tidak dapat sepenuhnya mencerminkan risiko suatu produk.