Bagi trader dan investor yang ingin memahami mengapa Bitcoin naik, penting untuk membedakan berbagai pendorong kenaikan Bitcoin. Pergerakan harga yang didukung pembelian spot berkelanjutan dapat menunjukkan karakteristik berbeda dibandingkan pergerakan yang terutama didorong derivatif dan likuidasi. Dengan menilai permintaan, likuiditas, leverage, dan pergerakan harga secara bersamaan, Anda dapat lebih mudah memahami faktor yang benar-benar menggerakkan harga, alih-alih sekadar mengejar harga ketika momentum muncul.
Poin-Poin Utama
-
Kenaikan Bitcoin biasanya dihasilkan oleh beberapa kekuatan yang saling berinteraksi, bukan oleh satu peristiwa berita atau indikator teknikal.
-
Permintaan spot dan arus institusional dapat menciptakan tekanan beli yang mendasari, sedangkan derivatif dapat mempercepat pergerakan harga.
-
Likuiditas global yang meningkat, imbal hasil yang menurun, atau dolar yang melemah dapat memperbaiki kondisi bagi aset langka dan sensitif terhadap risiko seperti Bitcoin.
-
Struktur pasar bullish dapat menarik trader momentum setelah resistance sebelumnya ditembus.
-
Short squeeze dapat membuat kenaikan berlangsung jauh lebih cepat, tetapi kenaikan yang didorong likuidasi tidak selalu menjadi bukti adanya permintaan yang bertahan lama.
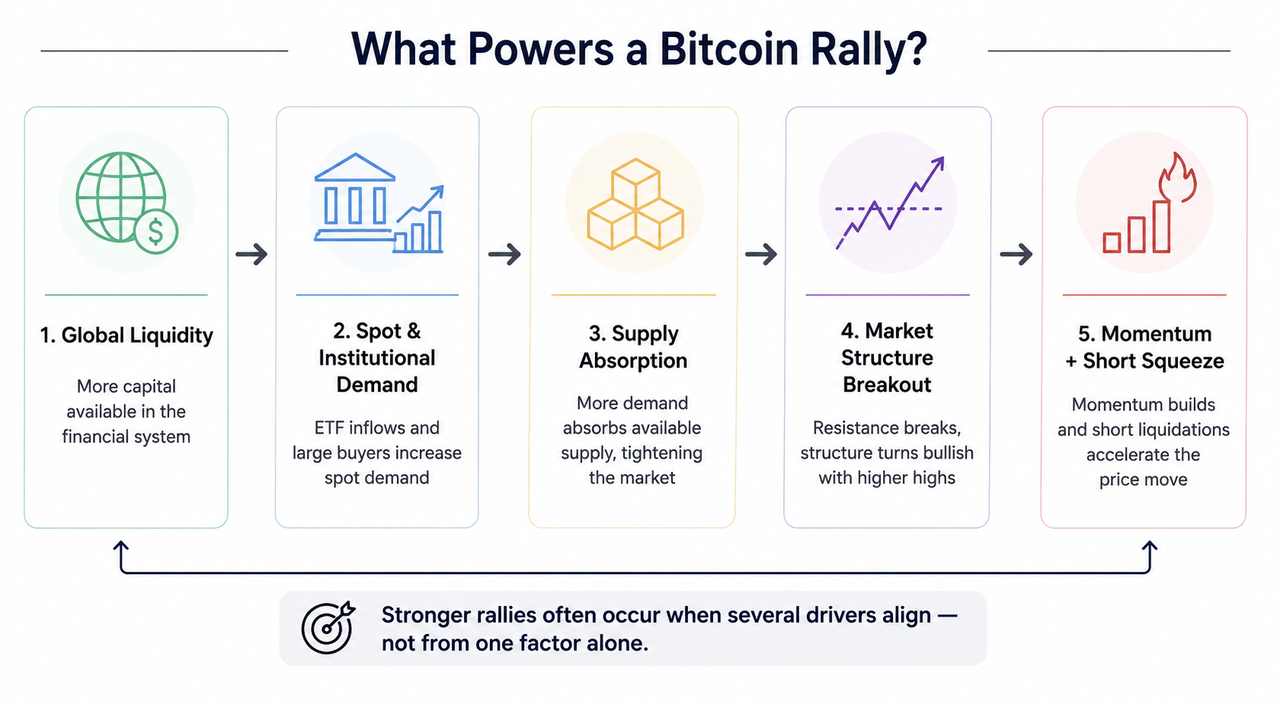
Pendorong Kenaikan Bitcoin: Kerangka Kausal
Cara paling sederhana untuk memahami kenaikan Bitcoin adalah dengan membedakan permintaan utama dan faktor penguat.
Pembeli spot yang membeli BTC aktual menciptakan permintaan langsung. Dana yang diperdagangkan di bursa Bitcoin, perusahaan, manajer aset, dana, dan investor individu semuanya dapat berkontribusi. Karena jumlah Bitcoin yang langsung tersedia untuk dijual terbatas, pembelian berkelanjutan dapat mendorong harga pasar naik hingga cukup banyak penjual muncul.
Kekuatan lain memperkuat pergerakan tersebut. Posisi futures, likuidasi short, perdagangan algoritmis, dan strategi momentum dapat mempercepat tren yang sudah terbentuk. Sentimen dan ekspektasi regulasi juga dapat mendatangkan pembeli tambahan ke pasar.
Kerangka yang berguna adalah:
Likuiditas makro → ketersediaan modal → permintaan spot dan institusional → penyerapan pasokan → breakout → momentum dan likuidasi → apresiasi harga yang lebih cepat
Urutannya tidak selalu tetap. Terkadang pengumuman regulasi memulai proses ini. Dalam kasus lain, akumulasi institusional terjadi secara diam-diam sebelum pergerakan harga menarik perhatian yang lebih luas.
Bagaimana Permintaan Spot Mengubah Harga Pasar
Permintaan spot merupakan salah satu faktor kenaikan BTC yang paling jelas karena setiap transaksi melibatkan pembeli yang mengambil BTC dari penjual yang bersedia menjualnya.
Harga naik ketika pembeli semakin bersedia membayar harga lebih tinggi, sementara penjual tidak bersedia menyediakan cukup BTC pada level harga saat ini. Volume perdagangan yang kuat yang menyertai pergerakan dapat menunjukkan bahwa transaksi substansial sedang terjadi, bukan sekadar harga yang bergerak naik perlahan di pasar dengan likuiditas tipis.
ETF Bitcoin spot menambahkan jalur lain bagi modal dari pasar keuangan tradisional untuk memperoleh eksposur Bitcoin. Ketika kreasi ETF menerjemahkan arus masuk investor menjadi permintaan BTC yang mendasari, arus masuk berkelanjutan dapat memperketat keseimbangan antara pasokan yang tersedia dan pembeli. Mekanisme di balik bagaimana arus masuk ETF Bitcoin memengaruhi harga bergantung pada kreasi, penebusan, dan jumlah likuiditas yang tersedia, bukan hanya pada berita utama ETF.
Contoh terbaru menggambarkan mekanismenya tanpa menjadikannya aturan universal. ETF Bitcoin spot AS mencatat arus masuk bersih sekitar \$297,5 juta pada 17 Agustus, \$189,3 juta pada 18 Agustus, dan \$517,2 juta pada 19 Agustus 2026, menurut Farside Investors.
Permintaan institusional tidak otomatis bersifat bullish setiap hari. Dana dapat menebus saham, menyeimbangkan kembali portofolio, atau melakukan hedge terhadap eksposur melalui derivatif.
Mengapa Permintaan Institusional Dapat Menggerakkan Bitcoin
Peserta besar mendekati likuiditas secara berbeda dibandingkan banyak trader kecil. Institusi yang mengelola order besar biasanya tidak dapat begitu saja memasukkan seluruh transaksi pada harga pasar saat ini tanpa berisiko mengalami slippage.
Meja perdagangan umumnya membagi order besar dan menggunakan algoritme eksekusi yang mendistribusikan transaksi berdasarkan waktu, harga, atau tempat perdagangan. Fokus mereka sering kali adalah likuiditas: menemukan area dengan pembeli dan penjual yang cukup, alih-alih mengejar pergerakan harga setelah breakout.
Transaksi besar yang berulang dapat menciptakan zona likuiditas institusional, tempat pasokan dan permintaan yang signifikan sebelumnya berinteraksi. Arus ini dapat memengaruhi harga sebelum indikator teknikal yang umum digunakan bereaksi dengan jelas karena indikator umumnya memperoleh sinyal dari harga atau volume yang sudah berubah.
Pembelian institusional tetap tidak boleh dianggap sebagai sinyal kenaikan yang terjamin. Institusi juga menjual, melakukan hedge dengan futures dan opsi, serta mengubah rencana alokasi ketika kondisi risiko berubah.
Likuiditas dan Mengapa Hal Ini Penting bagi Bitcoin
Likuiditas memiliki dua makna berbeda dalam pembahasan ini.
Likuiditas pasar menggambarkan kemampuan untuk membeli atau menjual aset tanpa menyebabkan perubahan harga yang besar. Aset yang sangat likuid umumnya memiliki order book yang dalam, volume substansial, dan spread yang lebih sempit. Pasar yang kurang likuid dapat menghasilkan pergerakan harga yang lebih besar dari jumlah pembelian yang sama.
Likuiditas global atau moneter berkaitan dengan jumlah dan ketersediaan uang serta kredit di seluruh sistem keuangan. Kondisi keuangan yang lebih longgar dapat mendorong investor mengalokasikan lebih banyak modal ke ekuitas, kripto, dan aset lain yang sensitif terhadap risiko. Oleh karena itu, hubungan antara likuiditas global dan Bitcoin merupakan salah satu saluran transmisi makro potensial, bukan rumus mekanis.
Sebagai contoh, Departemen Keuangan AS mengumumkan pada Agustus 2026 bahwa mereka akan menggandakan pembelian kembali obligasi berjangka panjang tertentu menjadi setidaknya \$4 miliar per operasi. Pengumuman tersebut pada awalnya mendorong imbal hasil jangka panjang lebih rendah dan melemahkan dolar, sementara Bitcoin dan emas naik. Namun, operasi Departemen Keuangan tersebut tidak setara dengan pelonggaran kuantitatif, dan para analis mempertanyakan seberapa bertahan dampaknya terhadap pasar.
Dolar yang lebih lemah terkadang dapat meningkatkan minat terhadap aset langka yang didenominasi dalam dolar, tetapi Bitcoin tidak merespons dolar dengan cara yang persis sama dalam setiap rezim pasar.
Mengapa Rasio Kas dan Rasio Cepat Bukan Indikator Likuiditas Bitcoin
Kata likuiditas dapat menimbulkan kebingungan karena analisis keuangan menggunakannya dalam beberapa cara.
Rasio kas suatu perusahaan membandingkan kas dan setara kas dengan liabilitas lancar. Rasio cepat mempertimbangkan aset lancar likuid seperti kas, sekuritas yang dapat diperdagangkan, dan biasanya piutang usaha terhadap kewajiban jangka pendek. Bisnis menggunakan rasio likuiditas ini untuk menilai kemampuan perusahaan membayar utang jangka pendek tanpa terlalu bergantung pada persediaan.
Rasio tersebut tidak mengukur likuiditas pasar Bitcoin.
Untuk BTC, trader lebih tertarik pada volume perdagangan, kedalaman order book, spread, pasokan yang tersedia, serta kemampuan menyelesaikan transaksi tanpa menggerakkan harga secara tajam. Saham dan obligasi yang diperdagangkan secara aktif di bursa juga merupakan contoh aset yang relatif likuid, sedangkan beberapa aset properti atau pasar privat mungkin memerlukan waktu lebih lama untuk dijual dan dikonversi menjadi kas.
Struktur Pasar dan Pergerakan Harga Selama Kenaikan
Struktur pasar menggambarkan bagaimana puncak, lembah, area support, dan zona resistance yang berurutan mengatur pergerakan harga dari waktu ke waktu.
Selama akumulasi, pembeli dapat berulang kali menyerap pasokan dalam suatu kisaran. Jika permintaan pada akhirnya melampaui tekanan jual, harga dapat menembus resistance. Trader terkadang menyebut pergerakan tegas di atas swing high sebelumnya yang signifikan sebagai Break of Structure (BOS), khususnya ketika pergerakan tersebut mendukung kelanjutan tren bullish yang ada.
Urutan bullish yang umum dapat terlihat seperti ini:
Akumulasi → higher low → penembusan resistance → higher high → pullback → kelanjutan
Struktur pasar membantu trader mengidentifikasi apa yang dilakukan harga, tetapi tidak menjelaskan setiap penyebab di baliknya. Breakout dapat mencerminkan akumulasi spot yang nyata, spekulasi berleverage, atau keduanya.
Siklus historis Bitcoin juga menunjukkan mengapa satu indikator atau peristiwa tidak boleh dianggap sebagai penentu nasib. Bahkan hubungan antara halving, pasokan, dan pasar bullish telah berubah seiring ETF, derivatif, dan partisipasi institusional mengubah struktur siklus pasar Bitcoin.
Untuk contoh langsung, trader dapat membandingkan volume dan struktur harga di pasar spot BTC/USDT di Gate.com atau menggunakan data harga Bitcoin di Gate.com untuk memeriksa bagaimana puncak, lembah, dan volume perdagangan berubah dalam kondisi pasar yang berbeda.
Bagaimana Short Squeeze Mempercepat Pergerakan Harga
Derivatif dapat mengubah kenaikan biasa menjadi kenaikan yang cepat.
Misalkan banyak trader melakukan short terhadap Bitcoin menggunakan kontrak futures karena mereka memperkirakan pasar akan turun. Jika permintaan spot justru mendorong BTC naik, posisi short berleverage mulai mengalami kerugian. Beberapa trader secara sukarela membeli kembali eksposur BTC untuk menutup posisi. Yang lain mencapai ambang likuidasi dan posisinya ditutup secara paksa.
Pembelian tersebut menambah tekanan naik.
Harga naik → posisi short merugi → posisi short ditutup atau dilikuidasi → terjadi pembelian tambahan → harga naik lebih lanjut.
Lingkaran umpan balik tersebut adalah short squeeze. Mekanisme likuidasi short selama kenaikan Bitcoin menjelaskan mengapa harga dapat tiba-tiba melewati beberapa level resistance setelah posisi berleverage tinggi menjadi tidak stabil.
Mekanisme likuidasi kripto secara umum juga menunjukkan mengapa leverage memperbesar keuntungan dan kerugian.
Kendalanya adalah pembelian akibat likuidasi dapat menghilang dengan cepat. Setelah posisi short yang rentan tersingkir, apresiasi berkelanjutan memerlukan pembeli baru.
Sentimen, Regulasi, dan Momentum
Narasi memengaruhi cara investor menafsirkan data ekonomi yang sama.
Perkembangan regulasi yang positif, adopsi institusional, permintaan ETF, atau ekspektasi kondisi moneter yang lebih longgar dapat memperbaiki sentimen. Misalnya, pada Agustus 2026, diskusi politik AS mengenai Digital Asset Market Clarity Act menambah sentimen kripto yang positif. Usulan undang-undang tersebut bertujuan memperjelas sebagian kerangka regulasi federal untuk aset digital, tetapi hingga 24 Agustus usulan tersebut belum menjadi undang-undang dan masih akan menjalani proses Senat lebih lanjut pada September.
Setelah harga mulai bergerak, momentum dapat menjadi pendorong lain. Breakout menarik strategi sistematis dan trader yang menunggu konfirmasi. Pembeli yang sebelumnya berencana menunggu mungkin masuk ketika volatilitas meningkat.
Hal tersebut tidak berarti sentimen menciptakan permintaan tanpa batas. Jika posisi spekulatif tumbuh lebih cepat daripada pembelian spot yang mendasari, kenaikan dapat menjadi semakin bergantung pada leverage.
Cara Menilai Apakah Kenaikan Bitcoin Memiliki Dukungan
Alih-alih mencari satu indikator sempurna, nilai apakah beberapa faktor independen saling mengonfirmasi.
Kenaikan yang kuat dapat menggabungkan peningkatan volume spot, arus institusional positif, likuiditas makro yang membaik, struktur pasar yang konstruktif, dan leverage yang terkendali. Kenaikan yang didominasi derivatif sementara permintaan spot tetap lemah memiliki profil risiko yang berbeda.
Perbedaan ini paling penting saat terjadi pergerakan harga cepat. Volume tinggi tidak otomatis bullish, arus masuk ETF dapat berbalik, kondisi makro dapat berubah, dan Break of Structure dapat gagal.
Kenaikan Bitcoin pada akhirnya merupakan interaksi dinamis antara pembeli, penjual, pasokan yang tersedia, uang, derivatif, dan ekspektasi.
Risiko dan Keterbatasan
Tidak ada kombinasi pendorong kenaikan Bitcoin yang menjamin harga akan terus naik. Pasar dapat berbalik ketika institusi mengambil keuntungan, arus ETF menjadi negatif, kondisi moneter mengetat, atau penjual muncul pada harga yang lebih tinggi.
Leverage menciptakan kerentanan lain. Mekanisme derivatif yang sama yang menyebabkan likuidasi short saat harga naik dapat menciptakan likuidasi long berantai selama penurunan.
Data juga memerlukan konteks. Volume bursa dapat berbeda antarplatform, perdagangan institusional mungkin di-hedge di tempat lain, dan transfer on-chain tidak selalu mencerminkan pembelian atau penjualan. Struktur pasar teknikal menggambarkan perilaku harga yang diamati, bukan kepastian masa depan.
Kesimpulan
Kenaikan Bitcoin yang tajam paling meyakinkan ketika beberapa kekuatan selaras. Pembeli spot menciptakan permintaan yang mendasari, institusi dapat menyerap pasokan yang signifikan, kondisi likuiditas yang menguntungkan meningkatkan modal yang tersedia, dan struktur pasar bullish menarik partisipasi tambahan. Derivatif kemudian dapat mempercepat pergerakan melalui momentum dan likuidasi short.
Pertanyaan praktisnya bukan sekadar “Mengapa Bitcoin naik?” Melainkan “Jenis permintaan apa yang mendorongnya lebih tinggi, dan apakah permintaan tersebut dapat bertahan?”
Memisahkan pembelian yang berkelanjutan dari leverage sementara memudahkan interpretasi pendorong harga Bitcoin. Hal tersebut tetap tidak dapat memprediksi pergerakan berikutnya dengan pasti, tetapi memberikan investor dan trader kerangka yang lebih jelas untuk menilai apa yang sebenarnya terjadi di balik grafik harga.
FAQ
Apa pendorong utama kenaikan Bitcoin?
Tidak ada satu pendorong utama dalam setiap kenaikan. Permintaan spot yang berkelanjutan dibandingkan dengan pasokan yang tersedia menjadi dasar bagi harga yang lebih tinggi, sedangkan arus institusional, likuiditas makro, sentimen, dan derivatif dapat memperkuat atau mempercepat pergerakan.
Apakah arus masuk ETF Bitcoin selalu membuat Bitcoin naik?
Tidak. Arus masuk ETF dapat menambah permintaan spot, tetapi harga pasar Bitcoin secara bersamaan mencerminkan tekanan jual, posisi derivatif, kondisi makro, dan aktivitas di bursa lain. Oleh karena itu, arus masuk besar dapat terjadi tanpa kenaikan langsung.
Bagaimana likuiditas memengaruhi harga Bitcoin?
Likuiditas global yang lebih besar dapat meningkatkan jumlah modal yang tersedia untuk aset berisiko, sedangkan likuiditas pasar menentukan seberapa mudah BTC dapat diperdagangkan tanpa menggerakkan harga secara signifikan. Keduanya merupakan konsep yang berkaitan, tetapi berbeda.
Apa itu Break of Structure dalam perdagangan Bitcoin?
Break of Structure umumnya terjadi ketika harga bergerak secara tegas melampaui swing high atau swing low sebelumnya yang penting. Dalam struktur bullish, penembusan puncak sebelumnya dapat mendukung interpretasi kelanjutan tren, meskipun breakout palsu tetap mungkin terjadi.
Mengapa likuidasi short mendorong Bitcoin lebih tinggi?
Posisi short pada dasarnya harus dibeli kembali ketika ditutup. Ketika banyak posisi short berleverage dipaksa ditutup selama pasar naik, pembelian tambahan tersebut dapat mempercepat kenaikan dan menciptakan short squeeze.
Dapatkah regulasi menyebabkan kenaikan Bitcoin?
Perkembangan regulasi dapat memengaruhi sentimen dan kesediaan institusi untuk berpartisipasi, tetapi dampaknya bergantung pada apa yang benar-benar berubah. Usulan undang-undang, pernyataan politik, dan aturan yang telah diberlakukan harus dibedakan karena pasar dapat bereaksi sebelum perubahan hukum apa pun berlaku.
Penafian: Konten ini hanya untuk tujuan edukasi dan bukan merupakan nasihat keuangan atau investasi. Harga mata uang kripto dapat sangat volatil, dan hubungan pasar historis, struktur teknikal, serta arus institusional tidak menjamin hasil di masa depan.