RWA (Aset Dunia Nyata) mengacu pada kategori aset ketika token blockchain merepresentasikan, menyimpan, dan mentransfer kepentingan ekonomi atas aset keuangan dunia nyata, seperti obligasi pemerintah, dana pasar uang, kredit privat, dan real estat. Seiring tokenisasi aset secara bertahap berkembang dari penerbitan dan kepemilikan menuju pembiayaan beragunan, integrasi obligasi pemerintah on-chain dengan protokol pinjaman DeFi menjadi perkembangan penting di pasar aset digital institusional. Aset yang ditokenisasi tidak hanya dapat berfungsi sebagai instrumen investasi yang menghasilkan imbal hasil, tetapi juga berpotensi menjadi dasar pembiayaan on-chain, pengelolaan margin, dan alokasi likuiditas.
Pinjaman DeFi tradisional terutama berfokus pada aset kripto seperti ETH, BTC, dan stablecoin, dengan suku bunga pinjaman yang biasanya disesuaikan secara dinamis berdasarkan utilisasi pool. Model ini mengakomodasi kebutuhan pendanaan fleksibel di pasar kripto. Namun, bagi institusi yang memegang obligasi pemerintah, dana pasar uang, atau produk kredit privat, biaya pembiayaan yang tidak pasti dapat bertentangan dengan struktur imbal hasil aset dasar yang relatif stabil. Ketika suku bunga pinjaman meningkat atau ketentuan pembiayaan tidak selaras dengan siklus penebusan aset, peminjam dapat menghadapi tekanan arus kas meskipun aset dasarnya tidak mengalami gagal bayar kredit.
Seiring penggunaan obligasi pemerintah on-chain, dana pasar uang yang ditokenisasi, dan produk kredit privat terus berkembang, pasar RWA meluas melampaui tokenisasi aset menuju pembiayaan beragunan dan kredit institusional. Oleh karena itu, pinjaman bersuku bunga tetap dan berjangka waktu tetap secara bertahap menjadi infrastruktur penting yang menghubungkan RWA dan DeFi. Perkembangannya tidak hanya melibatkan pengelolaan biaya pembiayaan, tetapi juga penilaian agunan, penebusan aset, likuiditas likuidasi, dan penegakan hukum di luar blockchain.
Poin Penting
-
Pinjaman bersuku bunga tetap dapat membuat biaya pembiayaan RWA lebih dapat diprediksi. Dibandingkan suku bunga mengambang yang berubah mengikuti utilisasi pool, suku bunga tetap membantu institusi mengunci biaya pembiayaan lebih awal dan menyelaraskannya dengan struktur imbal hasil serta periode kepemilikan aset dasar.
-
Obligasi pemerintah on-chain berkembang dari aset penghasil imbal hasil menjadi agunan pembiayaan. Investor yang memenuhi syarat dapat menggunakan obligasi pemerintah yang ditokenisasi atau unit dana pasar uang sebagai agunan untuk meminjam stablecoin, sehingga memperoleh likuiditas tanpa segera menjual asetnya.
-
Pencocokan suku bunga dan jatuh tempo merupakan isu penting di pasar kredit RWA. Ketika imbal hasil agunan tetap relatif stabil sementara biaya pembiayaan terus berubah, peminjam dapat menghadapi penyempitan selisih imbal hasil, tekanan arus kas, dan risiko pembiayaan ulang.
-
Morpho dan Aave Horizon mendorong pinjaman beragunan RWA. Protokol-protokol ini berbeda dalam struktur pasar, isolasi risiko, akses institusional, dan pengelolaan agunan, tetapi dukungan terhadap agunan RWA tidak berarti menawarkan suku bunga tetap.
-
Suku bunga tetap tidak dapat menghilangkan seluruh risiko dalam pinjaman RWA. Penilaian aset, siklus penebusan, likuiditas likuidasi, keamanan smart contract, dan penegakan hukum tetap menjadi faktor utama yang menentukan keberlanjutan kredit on-chain.
Mengapa RWA Memerlukan Pinjaman Bersuku Bunga Tetap?
Alasan utama RWA memerlukan pinjaman bersuku bunga tetap adalah karena aset keuangan dunia nyata umumnya memiliki struktur imbal hasil dan periode kepemilikan yang relatif jelas, sedangkan biaya pinjaman DeFi tradisional sering kali berfluktuasi mengikuti penawaran dan permintaan pendanaan pasar. Misalnya, untuk Surat Utang Negara AS yang ditokenisasi, investor dapat memegang unit dana yang berinvestasi pada surat utang jangka pendek. Imbal hasilnya terutama dipengaruhi oleh suku bunga surat utang, biaya dana, dan perubahan portofolio aset. Berbeda dari aset kripto dengan volatilitas harga yang tinggi, produk semacam ini biasanya lebih menekankan imbal hasil stabil, pelestarian modal, dan pengelolaan arus kas. Oleh karena itu, biaya pembiayaan yang dapat diprediksi penting bagi pengaturan pendanaan institusional.
Institusi yang ingin memperoleh likuiditas tanpa menjual aset surat utangnya dapat menjaminkan unit dana yang ditokenisasi dan memenuhi syarat sebagai agunan, lalu meminjam stablecoin seperti USDC. Hal ini memungkinkan institusi tersebut mempertahankan eksposur ekonomi terhadap aset dasar sambil menggunakan dana pinjaman untuk operasional, penyelesaian transaksi, atau aktivitas investasi lainnya. Namun, jika pembiayaan menggunakan suku bunga mengambang, biaya pinjaman dapat meningkat seiring naiknya permintaan pendanaan di pasar DeFi. Sebagai contoh, anggap sebuah produk surat utang yang ditokenisasi memiliki imbal hasil tahunan yang diharapkan sebesar 4,5%, dan sebuah institusi pada awalnya meminjam stablecoin dengan bunga 3,5%. Kedua suku bunga tersebut menghasilkan selisih positif sebesar 1 poin persentase. Jika suku bunga pinjaman naik menjadi 7%, biaya pembiayaan melampaui imbal hasil aset dasar, sehingga strategi dengan selisih positif berpotensi berubah menjadi strategi dengan selisih negatif.
Pinjaman bersuku bunga tetap dapat mengurangi masalah ini. Dengan menetapkan suku bunga, tenor, dan ketentuan pembayaran pada awal pembiayaan, peminjam dapat memperkirakan biaya pendanaan selama seluruh periode pembiayaan dan merencanakan arus kas berdasarkan imbal hasil aset dasar. Bagi institusi yang perlu terus memegang obligasi atau unit dana, kepastian ini membantu mengurangi dampak fluktuasi suku bunga terhadap anggaran operasional dan pengelolaan aset-liabilitas. Dengan demikian, nilai utama pinjaman bersuku bunga tetap bukan untuk menghasilkan imbal hasil yang lebih tinggi, melainkan untuk mengurangi ketidakpastian biaya pembiayaan dan menjadikan kredit on-chain lebih sesuai untuk mengelola aset keuangan dunia nyata.
Apa Perbedaan Suku Bunga Mengambang dan Tetap dalam DeFi?
Suku bunga mengambang DeFi biasanya disesuaikan secara dinamis berdasarkan utilisasi pool. Ketika sebuah pool memiliki lebih banyak stablecoin yang tersedia untuk dipinjamkan dan permintaan pinjaman rendah, protokol umumnya mempertahankan suku bunga yang lebih rendah untuk mendorong pinjaman. Ketika permintaan pinjaman meningkat dan dana yang tersedia menurun, suku bunga pinjaman naik untuk menarik simpanan baru dan membatasi pinjaman berlebihan. Dalam protokol pinjaman seperti Aave, kurva suku bunga biasanya memiliki titik perubahan utilisasi tertentu. Setelah utilisasi pool melampaui tingkat tersebut, biaya pinjaman dapat meningkat jauh lebih cepat. Mekanisme ini membantu protokol mengelola likuiditas secara dinamis, tetapi juga berarti peminjam harus menanggung biaya pembiayaan yang terus berubah.
Pinjaman bersuku bunga tetap menetapkan biaya pembiayaan terlebih dahulu, sehingga peminjam dapat memprediksi beban bunga secara lebih akurat selama tenor yang disepakati dalam kontrak. Bagi investor RWA yang perlu memegang aset selama berbulan-bulan atau bahkan bertahun-tahun, suku bunga tetap membantu mengurangi dampak perubahan biaya pendanaan terhadap proyeksi imbal hasil. Tidak ada satu pun model yang pada dasarnya lebih unggul. Suku bunga mengambang lebih sesuai bagi peminjam yang memprioritaskan fleksibilitas pendanaan, sedangkan suku bunga tetap lebih sesuai bagi institusi yang perlu merencanakan anggaran pembiayaan dan jadwal pembayaran di muka.
| Dimensi Perbandingan |
Pinjaman Bersuku Bunga Mengambang |
Pinjaman Bersuku Bunga Tetap |
| Penetapan Suku Bunga |
Disesuaikan secara dinamis berdasarkan faktor seperti utilisasi pool |
Ditetapkan pada awal pembiayaan |
| Biaya Pembiayaan |
Berubah mengikuti penawaran dan permintaan pendanaan pasar |
Relatif stabil selama tenor yang disepakati |
| Tenor Pinjaman |
Umumnya tanpa batas waktu |
Biasanya memiliki tanggal jatuh tempo yang ditentukan |
| Fleksibilitas Pendanaan |
Pinjaman dan pembayaran kembali relatif fleksibel |
Dapat mencakup pembatasan pelunasan atau keluar lebih awal |
| Kasus Penggunaan |
Trading kripto, kebutuhan pendanaan jangka pendek |
Pembiayaan beragunan RWA, pengelolaan treasury institusional |
| Risiko Utama |
Kenaikan suku bunga, risiko likuidasi |
Ketidaksesuaian jatuh tempo, risiko likuiditas dan kredit |
Perlu diperhatikan bahwa suku bunga tetap dan tenor tetap bukanlah hal yang sama. Suku bunga tetap menjelaskan cara biaya pembiayaan ditentukan, sedangkan tenor tetap menjelaskan kapan pinjaman jatuh tempo. Keduanya dapat digunakan bersamaan atau muncul secara terpisah dalam produk yang berbeda. Selain itu, suku bunga tetap tidak dapat menghilangkan volatilitas harga agunan atau risiko gagal bayar. Bahkan jika biaya pembiayaan telah dikunci, peminjam mungkin tetap perlu menambah agunan atau menghadapi likuidasi jika nilai agunan turun dan rasio pinjaman terhadap nilai agunan melampaui batas protokol. Bagi RWA, hal yang benar-benar penting adalah memilih struktur suku bunga dan jatuh tempo yang sesuai berdasarkan imbal hasil aset, periode kepemilikan, dan kebutuhan arus kas.
Apa Itu Obligasi Pemerintah On-Chain, dan Mengapa Dapat Menjadi Agunan Pinjaman DeFi?
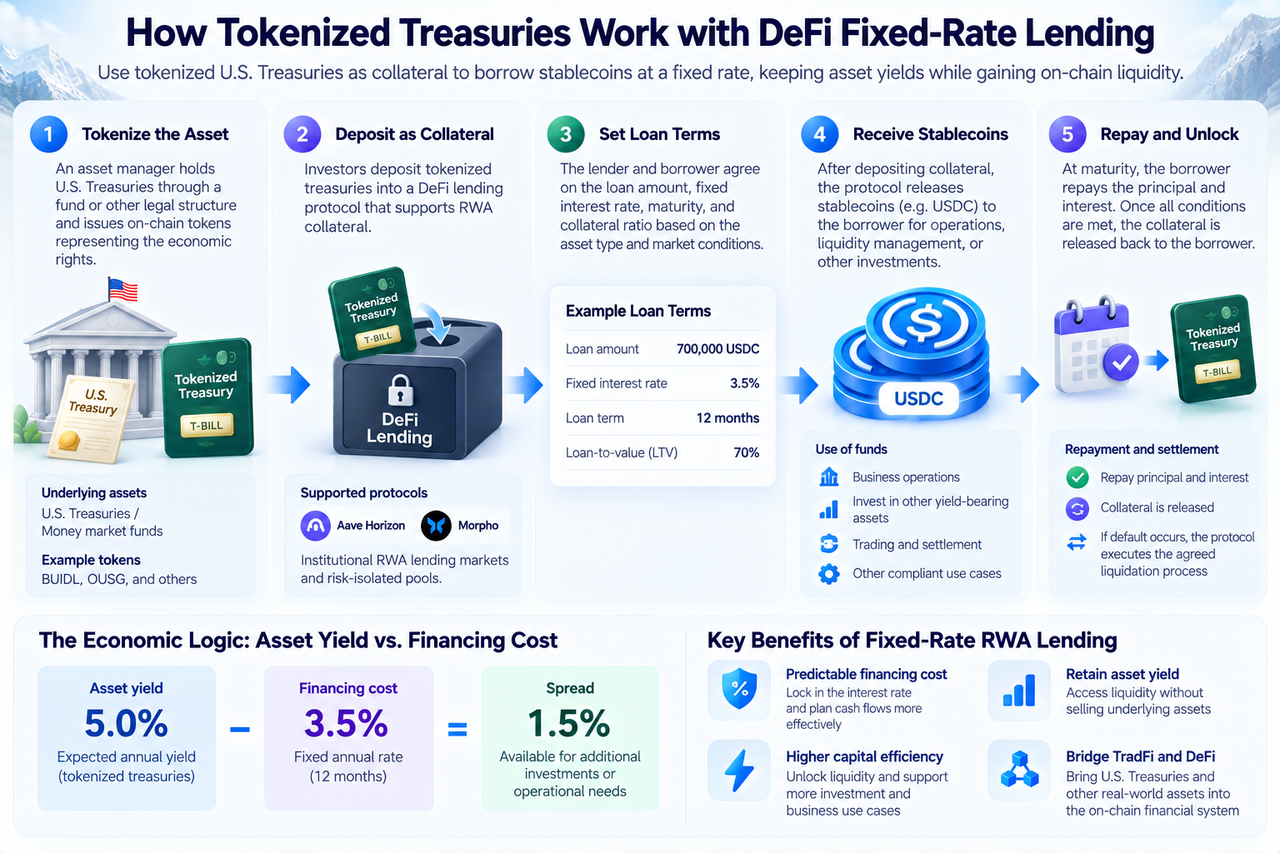
Obligasi pemerintah on-chain umumnya mengacu pada struktur tokenisasi yang merepresentasikan kepentingan ekonomi atas Surat Utang Negara AS atau unit dana yang berinvestasi pada obligasi pemerintah dalam bentuk token blockchain. Perusahaan manajemen aset, pengelola dana, atau entitas penerbit khusus biasanya mengoperasikan produk ini. Token on-chain merepresentasikan unit dana atau kepentingan ekonomi berdasarkan struktur hukum tertentu; hal ini tidak berarti Departemen Keuangan AS secara langsung menerbitkan token tersebut di blockchain publik. Produk seperti BUIDL milik BlackRock dan OUSG milik Ondo menggunakan struktur tokenisasi agar investor yang memenuhi syarat dapat memegang kepentingan yang terkait dengan aset keuangan tradisional penghasil imbal hasil melalui blockchain.
Berbeda dari aset asli kripto seperti ETH, nilai produk surat utang yang ditokenisasi biasanya terkait dengan surat berharga dasar, nilai aset bersih dana, dan imbal hasil yang telah terakumulasi. Bagi investor institusional, aset ini tidak hanya dapat menghasilkan imbal hasil, tetapi juga berpotensi menjadi agunan pembiayaan untuk meningkatkan efisiensi modal. Sebagai contoh, anggap sebuah institusi memegang unit dana surat utang yang ditokenisasi senilai $1 juta. Jika suatu protokol pinjaman memungkinkan pembiayaan dengan rasio pinjaman terhadap nilai agunan (LTV) sebesar 70%, institusi tersebut dapat meminjam stablecoin hingga sekitar $700.000, dengan tunduk pada ketentuan terkait. Hal ini memungkinkan institusi memperoleh likuiditas tambahan tanpa segera menjual aset dasar, sementara protokol atau pengaturan kustodi terkait mengelola agunan tersebut.
Namun, obligasi pemerintah on-chain tidak berarti seluruh kepentingan aset dapat ditransfer secara bebas. Beberapa dana yang ditokenisasi memberlakukan pembatasan atas kelayakan investor, daftar izin, waktu penebusan, dan yurisdiksi. Bahkan jika aset telah diterbitkan di blockchain publik, transfer dan likuidasinya tetap dapat diatur oleh dokumen hukum di luar blockchain. Oleh karena itu, apakah obligasi pemerintah on-chain dapat menjadi agunan DeFi tidak hanya bergantung pada dukungan smart contract terhadap token tersebut, tetapi juga pada apakah penerbit mengizinkan penggunaannya sebagai agunan, apakah protokol dapat menilainya secara akurat, dan apakah likuidator memenuhi syarat untuk menerima serta melepasnya. Ini merupakan perbedaan penting antara pembiayaan beragunan RWA dan pinjaman aset kripto biasa.
Bagaimana Obligasi Pemerintah On-Chain Dapat Terintegrasi dengan Pinjaman DeFi Bersuku Bunga Tetap?
Inti penggabungan obligasi pemerintah on-chain dengan pinjaman bersuku bunga tetap adalah memungkinkan aset keuangan dunia nyata dengan imbal hasil yang relatif stabil mendukung pembiayaan on-chain dengan biaya dan tenor yang lebih jelas. Dalam model ini, obligasi pemerintah yang ditokenisasi berfungsi sebagai agunan, protokol pinjaman DeFi mengelola rasio pinjaman terhadap nilai agunan, ketentuan pembiayaan, dan proses pembayaran kembali, sedangkan stablecoin menyediakan dana pinjaman dan instrumen penyelesaian. Prosesnya biasanya dimulai dengan tokenisasi aset: penerbit memegang Surat Utang Negara AS melalui dana atau struktur hukum lainnya dan menerbitkan token on-chain yang sesuai kepada investor yang memenuhi syarat. Dokumen penerbitan dan ketentuan produk menentukan hak spesifik yang direpresentasikan oleh token.
Ketika investor mencari pembiayaan, protokol pinjaman atau perusahaan manajemen risiko harus menilai hak hukum token, likuiditas, sumber penetapan harga, siklus penebusan, dan pembatasan transfernya untuk menentukan apakah token tersebut dapat berfungsi sebagai agunan. Peminjam dan penyedia pendanaan kemudian menyepakati jumlah pembiayaan, suku bunga tetap, tenor pinjaman, rasio pinjaman terhadap nilai agunan, dan prosedur gagal bayar. Setelah mengunci atau menempatkan token RWA yang memenuhi syarat dalam kustodi sesuai ketentuan perjanjian, peminjam dapat menerima USDC atau stablecoin lain yang disepakati. Saat jatuh tempo, peminjam membayar kembali pokok dan bunga, lalu mengambil kembali agunan setelah memenuhi seluruh ketentuan kontraktual. Jika peminjam tidak dapat membayar tepat waktu, protokol atau penyedia layanan terkait mengikuti prosedur gagal bayar yang telah disepakati.
Model ini menyerupai pembiayaan beragunan surat berharga tradisional, tetapi blockchain dapat menyediakan catatan agunan yang lebih transparan, penyelesaian dana yang dapat diprogram, dan otomatisasi sebagian proses manajemen risiko. Pada saat yang sama, pembiayaan yang didukung obligasi pemerintah on-chain masih bergantung pada infrastruktur keuangan di luar blockchain. Kustodi surat utang, perhitungan nilai aset bersih dana, pemrosesan penebusan, dan pemulihan secara hukum umumnya tidak dapat diselesaikan secara mandiri hanya melalui smart contract. Oleh karena itu, pinjaman RWA bersuku bunga tetap tidak sepenuhnya menggantikan keuangan tradisional. Sebaliknya, model ini menggunakan blockchain untuk meningkatkan cara aset keuangan beredar dan memperoleh pembiayaan, sehingga aset tradisional penghasil imbal hasil dapat berpartisipasi dalam alokasi modal on-chain yang lebih fleksibel.
Bagaimana Pinjaman RWA Bersuku Bunga Tetap Dapat Meningkatkan Efisiensi Modal Melalui Strategi Selisih Imbal Hasil?
Selisih imbal hasil merupakan ukuran penting untuk memahami nilai ekonomi pinjaman RWA bersuku bunga tetap. Bagi institusi yang memegang aset penghasil imbal hasil, keputusan pembiayaan biasanya memerlukan perbandingan antara imbal hasil aset dan biaya pinjaman. Jika imbal hasil aset yang diharapkan melebihi biaya pembiayaan, institusi dapat meningkatkan efisiensi modal melalui pembiayaan beragunan. Jika biaya pembiayaan melebihi imbal hasil aset, institusi dapat menghadapi selisih negatif. Keunggulan suku bunga tetap adalah peminjam dapat menentukan beban bunga selama tenor yang disepakati di muka, sehingga memungkinkan perhitungan titik impas dan kebutuhan pendanaan yang lebih akurat.
Anggap sebuah institusi memegang unit dana surat utang yang ditokenisasi senilai $1 juta, dengan imbal hasil tahunan yang diharapkan sebesar 5%, dan meminjam stablecoin senilai $700.000 dengan suku bunga tahunan tetap 3,5%. Berdasarkan asumsi ini, imbal hasil tahunan aset dasar yang diharapkan adalah $50.000, biaya bunga pinjaman adalah $24.500, dan selisihnya adalah $25.500.
| Item |
Nilai Asumsi |
| Nilai Agunan |
$1.000.000 |
| Imbal Hasil Aset Tahunan yang Diharapkan |
5% |
| Jumlah Pinjaman Stablecoin |
$700.000 |
| Suku Bunga Pinjaman Tahunan Tetap |
3,50% |
| Imbal Hasil Aset yang Diharapkan Selama Satu Tahun |
$50.000 |
| Biaya Bunga Pembiayaan Selama Satu Tahun |
$24.500 |
| Imbal Hasil Aset Dikurangi Bunga Pembiayaan |
$25.500 |
Angka-angka ini hanya menggambarkan mekanisme pembiayaan dan bukan merupakan suku bunga pasar atau imbal hasil investasi aktual. Perlu diperhatikan bahwa $25.500 hanyalah imbal hasil agunan dikurangi bunga pembiayaan, bukan laba bersih akhir dari strategi berleverage. Cara penggunaan dana pinjaman $700.000, apakah dana tersebut menghasilkan imbal hasil tambahan, serta biaya atau potensi kerugian terkait harus dihitung secara terpisah.
Jika institusi menggunakan stablecoin hasil pinjaman untuk membeli aset penghasil imbal hasil tambahan, lalu menjaminkan aset baru tersebut untuk memperoleh pembiayaan lebih lanjut, hal ini menciptakan struktur looping. Strategi ini dapat meningkatkan eksposur aset, tetapi juga memperbesar risiko. Penurunan nilai aset bersih aset dasar, peningkatan haircut agunan, atau ketidakmampuan melakukan pembiayaan ulang saat jatuh tempo dapat memaksa institusi menjual aset lebih awal untuk membayar utang. Bahkan jika imbal hasil nominal aset melebihi suku bunga pembiayaan, profitabilitas akhir tidak terjamin. Oleh karena itu, nilai suku bunga tetap terutama terletak pada kemampuannya membuat biaya pembiayaan lebih dapat diprediksi, bukan menghilangkan risiko leverage atau menciptakan peluang arbitrase tanpa risiko.
Mengapa Siklus Penebusan RWA Memengaruhi Likuidasi DeFi?
Isu utama dalam pembiayaan beragunan RWA adalah kesenjangan waktu antara transaksi on-chain dan penyelesaian aset di luar blockchain. Aset kripto utama seperti ETH dan BTC umumnya dapat diperdagangkan di pasar yang beroperasi sepanjang waktu. Namun, obligasi pemerintah yang ditokenisasi, dana pasar uang, dan produk kredit privat dapat tunduk pada hari kerja dana, prosedur penebusan aset, dan peninjauan kepatuhan. Beberapa produk dana mungkin memerlukan satu atau beberapa hari kerja untuk menyelesaikan penebusan, sedangkan aset kredit privat dapat memerlukan waktu lebih lama untuk memulihkan dana. Sebaliknya, protokol pinjaman DeFi biasanya perlu memantau nilai agunan secara berkelanjutan dan melaksanakan likuidasi dengan cepat ketika rasio pinjaman terhadap nilai agunan melampaui ambang batas tertentu.
Ketika agunan terdiri atas aset kripto yang likuid, likuidator dapat menjual aset tersebut melalui pasar on-chain dan memulihkan dana. Namun, jika agunan berupa RWA dengan pembatasan transfer atau keterlambatan penebusan, likuidator mungkin tidak dapat segera memperoleh kas yang sesuai. Hal ini menciptakan ketidaksesuaian likuiditas antara likuidasi on-chain yang segera dan penebusan di luar blockchain yang tertunda. Bahkan dengan pinjaman bersuku bunga tetap, protokol tetap dapat menghadapi risiko piutang macet jika agunan tidak dapat dijual atau ditebus dengan cepat. Oleh karena itu, pembiayaan berjangka waktu tetap dapat membantu peminjam menjadwalkan pembayaran, tetapi tidak dapat secara mandiri menyelesaikan masalah pelepasan agunan.
Untuk mengurangi risiko ini, pasar pinjaman RWA biasanya memerlukan rasio pinjaman terhadap nilai agunan yang lebih konservatif, likuidator profesional, penyangga likuiditas, dan mekanisme penebusan yang terkoordinasi dengan penerbit aset. Untuk aset yang ditokenisasi dan tunduk pada pembatasan daftar izin, likuidator juga harus memenuhi syarat secara hukum untuk menerima dan memegang token tersebut. Protokol juga harus mempertimbangkan penilaian aset, diskon pasar, dan penegakan hukum lintas batas dalam kondisi ekstrem. Oleh karena itu, manajemen risiko dalam pinjaman beragunan RWA tidak dapat hanya mengandalkan oracle harga on-chain dan likuidasi otomatis. Manajemen risiko juga harus mempertimbangkan aturan perdagangan dan batasan hukum yang mengatur aset dunia nyata.
Bagaimana Morpho Mendorong Pinjaman Beragunan RWA dan Pasar Bersuku Bunga Tetap?
Morpho adalah infrastruktur pinjaman dalam ekosistem Ethereum. Salah satu fitur pentingnya adalah kemampuan untuk menciptakan pasar pinjaman dengan parameter risiko yang independen. Dalam model pool bersama tradisional, aset agunan yang berbeda dapat tunduk pada kerangka manajemen risiko yang sama. Sebaliknya, struktur pasar terisolasi Morpho memungkinkan rasio pinjaman terhadap nilai agunan, oracle harga, parameter likuidasi, dan model suku bunga dikonfigurasi untuk agunan tertentu. Desain ini sangat penting bagi RWA karena obligasi pemerintah yang ditokenisasi, dana pasar uang, dan produk kredit privat memiliki risiko kredit, siklus penebusan, dan likuiditas pasar yang berbeda. Menerapkan rasio pinjaman terhadap nilai agunan dan aturan likuidasi yang sama mungkin tidak mencerminkan karakteristik risiko setiap kategori aset secara akurat.
Melalui pasar terisolasi, manajer risiko profesional dapat merancang ketentuan pembiayaan berdasarkan karakteristik berbagai aset, sehingga memberikan dukungan pinjaman beragunan yang lebih disesuaikan untuk RWA yang memenuhi syarat. Namun, pasar terisolasi dan suku bunga tetap merupakan dua konsep yang berbeda. Arsitektur pasar terisolasi Morpho menyediakan isolasi risiko dan konfigurasi parameter, tetapi pasar pinjaman yang menggunakan arsitektur ini belum tentu menawarkan suku bunga tetap. Beberapa pasar masih menyesuaikan biaya pinjaman secara dinamis berdasarkan utilisasi pendanaan. Bagi pembiayaan RWA institusional, pengaturan suku bunga tetap dan tenor tetap dapat melengkapi struktur pasar terisolasi, sehingga peminjam dapat mengelola biaya pembiayaan sesuai dengan imbal hasil aset dan periode kepemilikan.
Dalam jangka panjang, nilai infrastruktur pinjaman modular seperti Morpho terletak pada kemampuannya memungkinkan berbagai jenis agunan dan kebutuhan pembiayaan menggunakan desain yang berbeda, alih-alih mengharuskan semua peminjam menerima aturan pool yang sama. Perkembangan aktualnya tetap bergantung pada likuiditas stablecoin, kualitas manajemen risiko, kemampuan agunan untuk dilikuidasi, dan penerimaan penyedia pendanaan terhadap pasar terkait. Jika lebih banyak obligasi pemerintah yang ditokenisasi dan produk kredit institusional mendapatkan dukungan penilaian serta likuidasi yang andal di masa depan, pasar pinjaman terisolasi dapat menjadi bagian penting dari pembiayaan RWA.
Bagaimana Aave Horizon Menghubungkan RWA Institusional dengan Kredit DeFi?
Aave Horizon adalah pasar pinjaman yang dirancang untuk kebutuhan pembiayaan beragunan RWA institusional. Platform ini bertujuan memungkinkan peserta yang memenuhi syarat menggunakan obligasi pemerintah yang ditokenisasi, dana pasar uang, dan aset dunia nyata lain yang memenuhi persyaratan sebagai agunan untuk memperoleh likuiditas stablecoin. Nilai utama model ini adalah menghubungkan aset penghasil imbal hasil milik institusi dengan pasar pinjaman on-chain. Dalam keuangan tradisional, institusi dapat memperoleh pendanaan melalui pembiayaan beragunan surat berharga, tetapi prosesnya biasanya melibatkan banyak perantara, pengaturan kustodi, dan sistem penyelesaian. Tokenisasi RWA dapat memindahkan sebagian catatan kepemilikan aset dan agunan ke on-chain, sehingga protokol pinjaman lebih mudah mengidentifikasi status agunan dan mengelola pinjaman berdasarkan aturan yang telah ditentukan.
Namun, pinjaman RWA institusional sangat berbeda dari pasar DeFi biasa. Beberapa dana yang ditokenisasi membatasi kelayakan investor, sehingga protokol pinjaman harus menangani KYC, daftar izin, dan izin transfer aset. Pada saat yang sama, penilaian dan penebusan aset dasar mungkin tidak terjadi secara waktu nyata, sehingga protokol perlu membangun sumber harga dan pengaturan likuidasi yang andal. Institusi juga biasanya lebih memperhatikan biaya pendanaan, ketentuan pembiayaan, eksposur risiko, dan kewajiban hukum. Oleh karena itu, produk pinjaman on-chain perlu kompatibel dengan praktik pengelolaan aset-liabilitas tradisional.
Yang penting, kemampuan Aave Horizon untuk mendukung pinjaman beragunan RWA tidak berarti seluruh pembiayaannya menggunakan suku bunga tetap. Kelayakan agunan RWA dan pembiayaan bersuku bunga tetap adalah dua dimensi produk yang terpisah. Sebuah pasar dapat mendukung obligasi pemerintah on-chain sebagai agunan sambil tetap menggunakan suku bunga pinjaman mengambang. Oleh karena itu, ketika memilih produk ini, institusi harus secara terpisah mengonfirmasi kelayakan agunan, mekanisme suku bunga pinjaman, ketentuan pinjaman, aturan likuidasi, dan persyaratan kepatuhan. Institusi tidak boleh mengasumsikan bahwa suatu produk menawarkan suku bunga tetap hanya karena produk tersebut termasuk dalam pasar RWA.
Apa Perbedaan Antara Morpho dan Aave Horizon?
Morpho dan Aave Horizon sama-sama berkontribusi pada pengembangan pinjaman beragunan RWA, tetapi posisi produk dan struktur pasarnya berbeda. Morpho lebih menekankan desain pasar modular, yang memungkinkan peserta profesional membangun pasar pinjaman dengan parameter independen untuk aset agunan yang berbeda. Ini sesuai untuk kategori aset yang memerlukan manajemen risiko yang berbeda. Aave Horizon lebih berfokus pada pembiayaan beragunan RWA institusional, dengan menekankan akses aset dunia nyata yang memenuhi syarat ke pasar pinjaman stablecoin on-chain sekaligus menangani persyaratan kelayakan institusional dan transfer aset.
| Dimensi Perbandingan |
Morpho |
Aave Horizon |
| Posisi Utama |
Infrastruktur pinjaman modular |
Pasar pinjaman untuk RWA institusional |
| Struktur Pasar |
Pasar pinjaman terisolasi |
Pasar khusus untuk pembiayaan beragunan RWA |
| Pengelolaan Agunan |
Parameter risiko dapat dikonfigurasi untuk aset yang berbeda |
Fokus pada aset dunia nyata yang ditokenisasi dan memenuhi syarat |
| Pengguna Utama |
Pengguna DeFi, institusi, dan manajer risiko profesional |
Peminjam institusional dan peserta pasar terkait |
| Mekanisme Suku Bunga |
Bergantung pada desain pasar tertentu |
Bergantung pada aturan pasar pinjaman tertentu |
| Keunggulan Utama |
Konfigurasi fleksibel, isolasi risiko |
Akses RWA, kasus penggunaan pembiayaan institusional |
| Tantangan Utama |
Likuiditas pasar yang terfragmentasi, pengelolaan parameter |
Kepatuhan aset, penilaian, dan likuidasi di luar blockchain |
Keduanya bukan sekadar pengganti satu sama lain. Struktur pasar terisolasi Morpho dapat mendukung berbagai jenis aset dan model pembiayaan, sedangkan Aave Horizon mencerminkan cara protokol DeFi merancang produk untuk kebutuhan RWA institusional. Bagi peminjam, pemilihan protokol bergantung pada lebih dari sekadar merek atau ukuran pasar. Pertimbangan yang lebih penting mencakup apakah agunan tertentu didukung, apakah biaya pinjaman wajar, serta apakah likuidasi atau pembayaran kembali dapat berjalan lancar selama tekanan pasar. Seiring pasar RWA berkembang, pinjaman modular dan pasar institusional khusus dapat terus berdampingan untuk melayani berbagai jenis kebutuhan pendanaan.
Risiko Apa yang Dihadapi Pinjaman RWA Bersuku Bunga Tetap?
Suku bunga tetap dapat mengurangi ketidakpastian biaya pembiayaan, tetapi tidak dapat menghilangkan risiko lain dalam pinjaman RWA. Pertama adalah risiko kredit. Kualitas aset dasar sangat bervariasi di antara RWA: Surat Utang Negara AS, dana pasar uang, dan kredit privat memiliki sumber risiko yang berbeda. Semuanya tidak dapat dianggap sebagai agunan yang sama amannya hanya karena berada dalam bentuk token. Kedua adalah risiko likuiditas. Beberapa produk RWA memiliki perdagangan pasar sekunder yang terbatas, dan penebusan dapat tunduk pada batasan waktu serta kelayakan. Ketika protokol pinjaman perlu melepas agunan dengan cepat, harga jual aktual dapat berada di bawah nilai aset bersih yang tercatat.
Risiko penilaian juga perlu diperhatikan. Nilai aset bersih beberapa aset keuangan dunia nyata tidak diperbarui secara waktu nyata. Jika oracle harga on-chain mengandalkan data penilaian yang tertunda, protokol mungkin gagal mengidentifikasi perubahan nilai agunan secara tepat waktu. Sementara itu, protokol pinjaman, kontrak token, oracle harga, dan infrastruktur terkait lainnya dapat mengandung kerentanan smart contract atau mengalami kegagalan operasional, yang memengaruhi keamanan agunan dan penyelesaian dana. Untuk produk yang bergantung pada manajer aset di luar blockchain, masalah operasional pada kustodian, pengelola dana, atau penyedia layanan terkait dapat semakin memengaruhi kemampuan aset untuk ditebus.
Selain itu, ketidaksesuaian jatuh tempo dan risiko hukum merupakan faktor utama yang perlu dinilai institusi. Bahkan jika suku bunga pinjaman tetap, peminjam mungkin tetap tidak dapat membayar tepat waktu jika pinjaman jatuh tempo sebelum aset dasar dapat ditebus. Hak pemegang token atas aset dasar, prosedur pemulihan setelah gagal bayar, dan kelayakan likuidator untuk memegang aset semuanya bergantung pada struktur hukum produk tertentu. Looping dan pembiayaan berleverage dapat memperbesar risiko ini. Ketika aset dengan jenis yang sama dijaminkan berulang kali, perubahan harga pasar atau penurunan likuiditas dapat memicu likuidasi berantai. Oleh karena itu, penilaian pinjaman RWA bersuku bunga tetap memerlukan lebih dari sekadar membandingkan imbal hasil aset dengan suku bunga pinjaman. Penilaian ini juga memerlukan tinjauan menyeluruh terhadap rasio pinjaman terhadap nilai agunan, ketentuan pembiayaan, kapasitas penebusan, dan pengaturan keluar dalam kondisi pasar ekstrem.
Bagaimana Pinjaman Bersuku Bunga Tetap Akan Memengaruhi Masa Depan RWA dan DeFi?
Perkembangan RWA mendorong DeFi melampaui pinjaman aset asli kripto menuju pasar agunan keuangan yang lebih beragam. Pinjaman DeFi awal terutama mengandalkan ETH, BTC, dan stablecoin, dengan permintaan pembiayaan yang berkaitan erat dengan aktivitas trading aset kripto. Seiring obligasi pemerintah, dana pasar uang, dan kredit privat secara bertahap ditokenisasi, pasar pinjaman on-chain memperoleh eksposur terhadap aset keuangan dunia nyata dengan sumber imbal hasil dan struktur jatuh tempo yang berbeda. Namun, tokenisasi aset hanyalah langkah pertama. Jika obligasi pemerintah on-chain hanya dapat disimpan dan tidak dapat digunakan secara efektif untuk pembiayaan beragunan, pengelolaan likuiditas, atau pengaturan margin, efisiensi modalnya tetap terbatas.
Pinjaman bersuku bunga tetap dapat menyediakan ketentuan pembiayaan yang lebih dapat diprediksi bagi aset tersebut, sehingga kredit on-chain secara bertahap dapat beradaptasi dengan kebutuhan pengelolaan aset-liabilitas institusional. Di masa depan, lebih banyak obligasi pemerintah dan produk dana yang ditokenisasi dapat memperoleh dukungan dari protokol pinjaman, sehingga memperluas jenis agunan yang memenuhi syarat. Seiring kerja sama antara penerbit aset, kustodian, dan protokol pinjaman semakin kuat, aplikasi pembiayaan RWA dapat meluas dari sejumlah kecil pasar khusus ke lebih banyak kasus penggunaan institusional. Pada saat yang sama, produk bersuku bunga tetap dan berjangka waktu tetap dapat berkembang lebih jauh, sehingga institusi dapat merencanakan pembiayaan berdasarkan arus kas dan periode kepemilikan aset, alih-alih sepenuhnya mengandalkan biaya pinjaman yang berfluktuasi mengikuti utilisasi pool.
Arah penting lainnya adalah integrasi infrastruktur likuiditas on-chain dan di luar blockchain. Pengaturan penebusan instan, likuidator profesional, jaringan transfer aset yang patuh, dan layanan penilaian yang andal akan menjadi syarat penting bagi perluasan pinjaman RWA. Namun, kematangan pasar RWA tidak boleh diukur hanya berdasarkan total nilai aset yang ditokenisasi. Permintaan pinjaman aktual, biaya pembiayaan, kerugian gagal bayar, efisiensi perputaran agunan, dan imbal hasil yang disesuaikan dengan risiko juga menentukan apakah pasar dapat berkembang secara berkelanjutan. Hanya ketika pembiayaan on-chain memberikan nilai nyata dalam efisiensi, biaya, dan pengendalian risiko, pinjaman bersuku bunga tetap berpotensi menjadi infrastruktur jangka panjang yang menghubungkan keuangan tradisional dan DeFi.
Ringkasan
RWA memerlukan pinjaman bersuku bunga tetap bukan karena model suku bunga mengambang tidak dapat berfungsi, melainkan karena aset dunia nyata memiliki karakteristik imbal hasil, jatuh tempo, dan likuiditas yang berbeda dari aset asli kripto. Obligasi pemerintah on-chain, dana pasar uang, dan kredit privat biasanya memiliki struktur imbal hasil yang relatif jelas, tetapi penebusan dan penyelesaian dapat memerlukan beberapa hari kerja. Sebaliknya, suku bunga pembiayaan dalam pool pinjaman DeFi tradisional dapat berubah dengan cepat mengikuti utilisasi pendanaan, yang berpotensi membuat institusi terpapar kenaikan biaya pembiayaan dan ketidaksesuaian jatuh tempo aset-liabilitas.
Pinjaman bersuku bunga tetap dan berjangka waktu tetap dapat membantu institusi menentukan biaya pembiayaan di muka serta menyelaraskan tenor pinjaman dengan periode kepemilikan agunan secara lebih baik. Protokol seperti Morpho dan Aave Horizon mendorong pinjaman beragunan RWA, tetapi produknya berbeda dalam struktur pasar, akses institusional, dan mekanisme suku bunga. Dukungan terhadap agunan RWA tidak secara otomatis berarti menawarkan suku bunga tetap.
Dalam jangka panjang, integrasi RWA dan DeFi dapat membantu keuangan on-chain berkembang melampaui trading aset kripto beragunan menjadi pasar pembiayaan komprehensif yang mendukung obligasi pemerintah, dana, dan kredit institusional. Namun, suku bunga tetap tidak dapat menghilangkan risiko kredit, likuiditas, atau likuidasi. Pasar kredit RWA yang benar-benar matang tetap memerlukan penilaian aset yang andal, likuidasi yang patuh, sumber pendanaan yang stabil, dan kerangka penegakan hukum di luar blockchain yang kuat.
FAQ
Mengapa RWA memerlukan pinjaman bersuku bunga tetap?
Karena banyak RWA memiliki struktur imbal hasil dan periode kepemilikan yang relatif jelas, suku bunga tetap membantu peminjam menentukan biaya pembiayaan di muka, mengurangi ketidakpastian akibat kenaikan suku bunga mengambang, dan menyelaraskan pengaturan pembiayaan dengan arus kas aset secara lebih baik.
Apakah obligasi pemerintah on-chain dapat menjadi agunan DeFi?
Ya, tetapi hal ini bergantung pada struktur hukum produk yang ditokenisasi, pembatasan transfer, metode penilaian aset, dan dukungan protokol pinjaman. Tidak semua obligasi pemerintah on-chain dapat digunakan secara langsung untuk pembiayaan beragunan, dan beberapa produk juga mengharuskan peserta memenuhi kriteria kelayakan investor tertentu.
Apa perbedaan pinjaman RWA bersuku bunga tetap dengan pinjaman DeFi tradisional?
Pinjaman DeFi tradisional biasanya menggunakan suku bunga mengambang yang berubah mengikuti utilisasi pool. Pinjaman bersuku bunga tetap menetapkan biaya pembiayaan selama tenor yang disepakati, sehingga lebih sesuai bagi peminjam institusional yang perlu merencanakan anggaran pendanaan dan jadwal pembayaran di muka.
Apa itu RWA looping?
RWA looping adalah strategi ketika investor memegang aset penghasil imbal hasil, menjaminkannya sebagai agunan untuk meminjam dana, lalu menginvestasikan dana pinjaman tersebut ke aset lain atau aset dengan jenis yang sama untuk meningkatkan eksposur keuangan. Model ini dapat meningkatkan efisiensi modal, tetapi juga memperbesar risiko leverage dan likuidasi.
Apakah Morpho mendukung pinjaman beragunan RWA?
Pasar pinjaman terisolasi Morpho dapat menetapkan parameter risiko untuk berbagai jenis agunan dan mendukung pembiayaan RWA yang memenuhi persyaratan kelayakan pasar. Apakah pasar tertentu menggunakan suku bunga tetap harus ditentukan berdasarkan aturan produk yang sebenarnya.
Apakah Aave Horizon menawarkan pinjaman bersuku bunga tetap?
Aave Horizon terutama melayani kebutuhan pinjaman beragunan RWA institusional, tetapi penerimaan agunan RWA tidak berarti seluruh pinjaman menggunakan suku bunga tetap. Biaya pinjaman dan pengaturan jatuh tempo tertentu bergantung pada desain produk pasar terkait.
Apakah pinjaman RWA bersuku bunga tetap memiliki risiko likuidasi?
Ya. Suku bunga tetap hanya mengunci biaya pembiayaan yang disepakati. Penurunan nilai agunan, rasio pinjaman terhadap nilai agunan yang berlebihan, penebusan aset yang tertunda, atau kegagalan membayar saat jatuh tempo semuanya dapat memicu likuidasi atau gagal bayar.
Apa arah pengembangan masa depan untuk pinjaman RWA bersuku bunga tetap?
Arah utama mencakup perluasan jenis aset yang ditokenisasi dan memenuhi syarat sebagai agunan, pengembangan pasar pembiayaan bersuku bunga tetap dan berjangka waktu tetap, peningkatan efisiensi penebusan serta likuidasi RWA, dan pembentukan infrastruktur penilaian aset, pengelolaan kepatuhan, serta penegakan hukum yang memenuhi kebutuhan institusional.