Spoofing (juga dikenal sebagai penempatan order yang menyesatkan) adalah praktik perdagangan yang menciptakan sinyal palsu mengenai penawaran dan permintaan pasar dengan mengajukan order beli atau jual tanpa niat nyata untuk mengeksekusinya. Praktik ini biasanya melibatkan trader yang menempatkan sejumlah besar order pada satu sisi buku order untuk memengaruhi cara peserta lain menilai kedalaman pasar dan arah harga, sambil mengeksekusi perdagangan aktual pada sisi lainnya lalu membatalkan order yang sebelumnya ditempatkan.
Pada 28 Oktober 2026, aktivitas perdagangan yang tidak biasa terkait kontrak perpetual minyak mentah Hyperliquid menarik perhatian pasar. Solidus Labs, sebuah perusahaan pemantauan pasar, menganalisis data perdagangan dari 8 hingga 10 Maret dan mengidentifikasi karakteristik mencurigakan yang melibatkan dua akun, termasuk penempatan order dalam jumlah besar, pembatalan cepat, dan perdagangan pada arah berlawanan. Order yang tidak normal tersebut melibatkan lebih dari $170 juta. Namun, analisis yang ada belum dapat menyimpulkan secara meyakinkan bahwa akun-akun tersebut bertindak dengan tujuan memanipulasi pasar.
Kontroversi ini melibatkan lebih dari sekadar aktivitas perdagangan akun individual. Hal ini juga mencerminkan tantangan baru yang dihadapi pasar derivatif on-chain. Teknologi blockchain dapat menyediakan catatan perdagangan publik, tetapi apakah transparansi data cukup untuk membuktikan manipulasi pasar? Di mana batas antara pembatalan order dan spoofing? Ketika standar regulasi dari pasar keuangan tradisional diterapkan pada kontrak perpetual on-chain, perbedaan teknologi dan hukum apa yang harus dipertimbangkan?
Poin Utama
-
Penempatan order yang mencurigakan terjadi pada kontrak perpetual minyak mentah Hyperliquid. Analisis pemantauan pasar yang diungkapkan pada 28 Oktober 2026 menunjukkan bahwa dua akun mengajukan order abnormal lebih dari $170 juta selama tiga hari sebelumnya.
-
Inti dari spoofing adalah tidak adanya niat nyata untuk mengeksekusi. Dengan menempatkan order yang direncanakan untuk dibatalkan sebelum dieksekusi, trader dapat menciptakan tekanan beli atau jual palsu dan memengaruhi keputusan peserta pasar lainnya.
-
Pembatalan order yang sering tidak serta-merta merupakan manipulasi pasar. Market making, manajemen risiko, dan kondisi pasar semuanya dapat menyebabkan pembatalan yang sah. Pertanyaan utamanya adalah apakah trader memiliki niat nyata untuk mengeksekusi ketika menempatkan order.
-
Transparansi on-chain meningkatkan kemampuan peninjauan aktivitas perdagangan. Catatan publik mengenai order, pembatalan, dan eksekusi membantu merekonstruksi proses perdagangan, tetapi mungkin tidak dapat secara mandiri membuktikan niat manipulatif.
-
Pola perdagangan mencurigakan harus dibedakan dari pelanggaran hukum. Sistem pemantauan pasar dapat mengidentifikasi aktivitas abnormal, tetapi penetapan hukum akhir memerlukan pertimbangan atas bukti lengkap, regulasi yang berlaku, dan prosedur regulasi.
Apa yang Terjadi pada Kontrak Perpetual Minyak Mentah Hyperliquid?
Hyperliquid adalah infrastruktur perdagangan terdesentralisasi yang terutama dikenal melalui buku order on-chain dan perdagangan kontrak perpetual. Berbeda dari protokol perdagangan terdesentralisasi yang terutama mengandalkan automated market maker (AMM), Hyperliquid menggunakan mekanisme buku order yang memungkinkan trader mengajukan limit order. Harga terbentuk melalui pencocokan order beli dan jual.
Analisis pemantauan pasar yang diungkapkan pada 28 Oktober 2026 berfokus pada aktivitas perdagangan kontrak perpetual terkait minyak mentah yang terjadi dari 8 hingga 10 Maret pada tahun yang sama. Pada saat itu, pasar energi internasional mengalami volatilitas yang signifikan, dan aset terkait seperti minyak mentah Brent serta minyak mentah WTI menarik perhatian pasar.
Menurut analisis Solidus Labs, dua akun perdagangan yang hubungan kendali bersamanya belum dapat dikonfirmasi lebih lanjut mengajukan order abnormal dengan total lebih dari $170 juta selama tiga hari. Akun-akun tersebut berulang kali mengajukan dan membatalkan order besar pada satu sisi buku order sambil mengeksekusi perdagangan aktual pada sisi lainnya.
Analisis tersebut mengungkapkan beberapa indikator penting:
| Pengamatan |
Detail yang Diungkapkan |
| Periode perdagangan |
8–10 Maret 2026 |
| Tanggal pengungkapan |
28 Oktober 2026 |
| Akun yang terlibat |
2 akun |
| Nilai order mencurigakan |
Lebih dari $170 juta |
| Rasio nilai order yang dibatalkan terhadap nilai perdagangan arah berlawanan |
Sekitar 30:1 |
| Estimasi laba perdagangan selama tiga hari |
Sekitar $119.000 |
| Pasar utama yang terlibat |
Kontrak perpetual minyak mentah Brent, serta kontrak terkait minyak mentah WTI dan gas alam |
Sekelompok perdagangan pada 9 Maret secara khusus menarik perhatian. Akun-akun tersebut dilaporkan membatalkan sekitar $17 juta order jual sambil mengeksekusi sekitar $425.000 perdagangan beli.
Pola ini dapat menciptakan kesan bahwa sejumlah besar order jual telah masuk ke buku order, sehingga mendorong trader lain untuk percaya bahwa terdapat tekanan jual yang kuat. Akun yang terlibat kemudian dapat memanfaatkan respons pasar untuk membeli aset pada arah berlawanan.
Namun, penting untuk dicatat bahwa $170 juta mengacu pada nilai order abnormal yang teridentifikasi. Angka tersebut tidak sama dengan nilai aktual yang dieksekusi, kerugian pasar, atau keuntungan manipulasi yang telah dikonfirmasi. Laba sekitar $119.000 juga merupakan estimasi yang diungkapkan dalam analisis dan tidak dapat, dengan sendirinya, membuktikan bahwa laba tersebut berasal dari manipulasi pasar.
Solidus Labs menyatakan bahwa aktivitas perdagangan tersebut memiliki karakteristik khas spoofing, tetapi niat untuk memanipulasi pasar masih memerlukan verifikasi lebih lanjut. Hyperliquid Labs menekankan bahwa catatan order, pembatalan, dan eksekusi platform dapat ditinjau secara publik, sehingga memungkinkan peserta pasar dan regulator melakukan analisis independen berdasarkan data yang relevan.
Apa Itu Spoofing? Bagaimana Penempatan Order Menyesatkan Dapat Memengaruhi Harga Pasar?
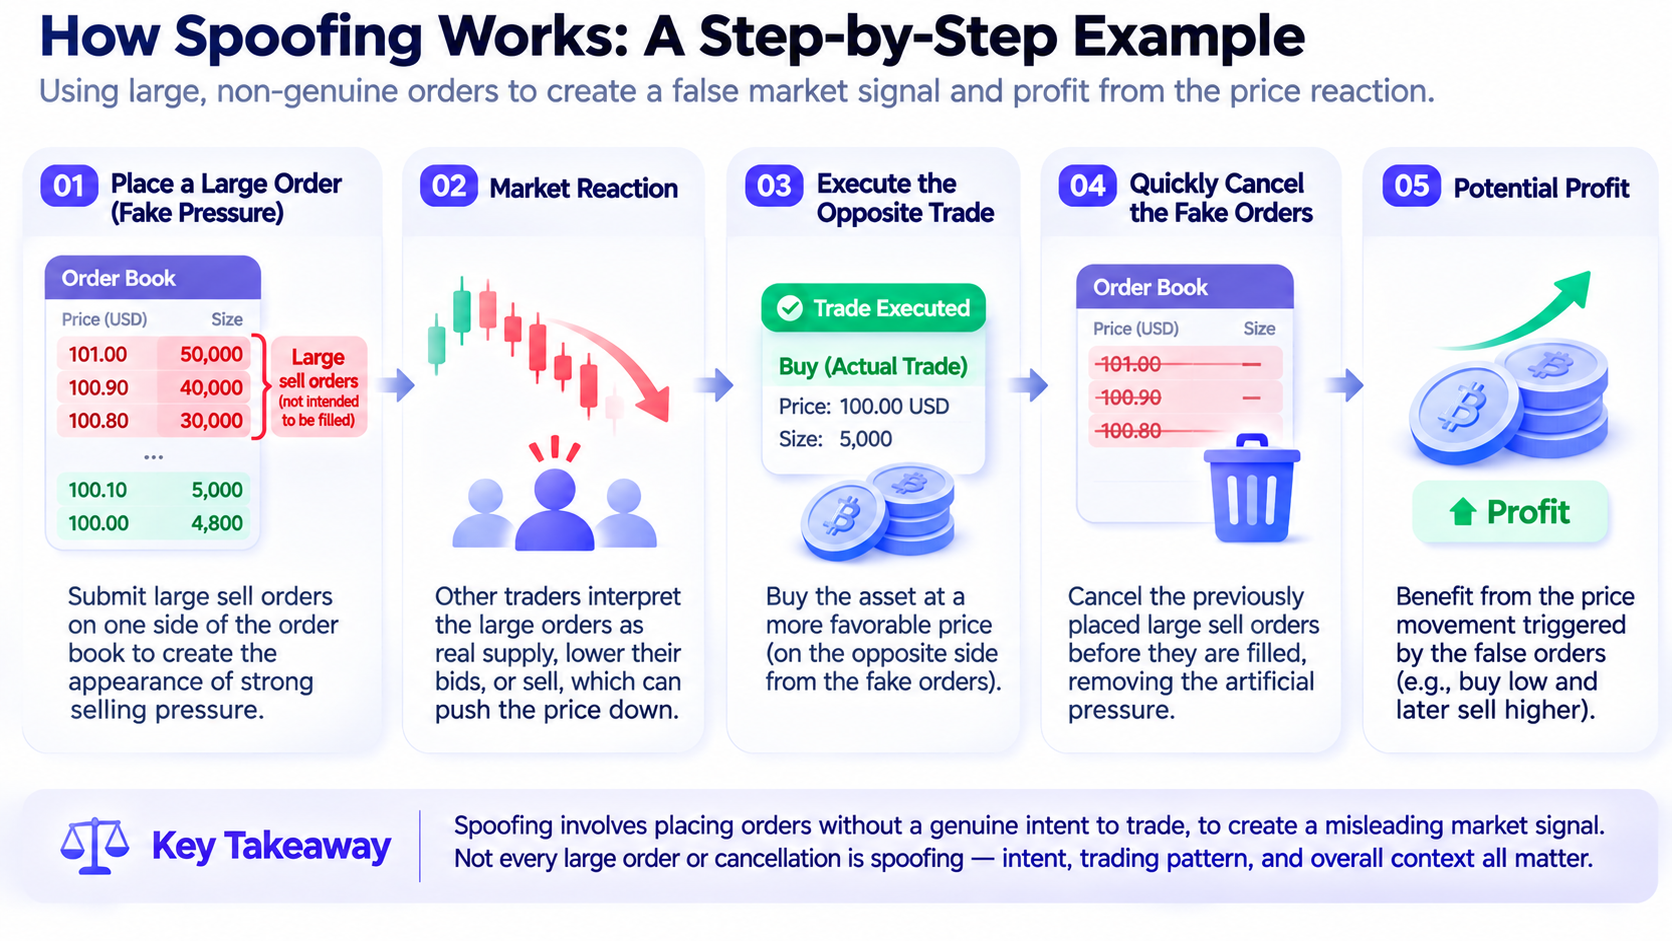
Inti spoofing bukanlah penempatan order besar. Intinya adalah niat trader, pada saat pengajuan, untuk membatalkan order sebelum eksekusi demi menciptakan sinyal yang menyesatkan mengenai penawaran dan permintaan pasar. Dalam pasar berbasis buku order, pembeli dan penjual menyatakan niat perdagangan mereka melalui limit order. Order beli umumnya mencerminkan potensi permintaan, sedangkan order jual mencerminkan potensi penawaran.
Trader lain menilai penawaran dan permintaan pasar jangka pendek dengan mengamati kedalaman buku order, distribusi bid dan ask, serta perubahan pada order besar. Jika sejumlah besar order beli tiba-tiba masuk ke buku order, peserta pasar mungkin meyakini adanya dukungan beli yang kuat di sekitar harga tertentu. Jika sejumlah besar order jual muncul, mereka dapat menafsirkannya sebagai potensi resistansi harga atau tekanan jual.
Spoofing memanfaatkan mekanisme penyampaian informasi ini. Misalnya, kontrak perpetual saat ini diperdagangkan pada harga $100 dan seorang trader ingin membeli pada harga yang lebih rendah. Trader tersebut dapat menempatkan sejumlah besar order jual di dekat harga saat ini, sehingga buku order tampak menunjukkan tekanan jual yang signifikan. Setelah melihat peningkatan order jual, trader lain dapat menurunkan kuotasi mereka, menjual posisi mereka, atau menyesuaikan strategi perdagangan. Trader tersebut kemudian dapat mengeksekusi perdagangan aktual pada sisi beli dan segera membatalkan order jual besar yang sebelumnya ditempatkan.
Jika order jual tersebut sejak awal tidak dimaksudkan untuk dieksekusi, melainkan untuk memengaruhi persepsi pasar, tindakan tersebut dapat merupakan spoofing. Potensi dampaknya terutama terlihat dalam tiga aspek.
-
Order palsu dapat mendistorsi kedalaman pasar. Likuiditas yang ditampilkan dalam buku order mungkin tampak memadai, tetapi order tersebut mungkin sudah dibatalkan ketika trader lain mencoba mengeksekusinya.
-
Order palsu dapat mengubah ekspektasi harga jangka pendek. Trader atau sistem perdagangan otomatis dapat menafsirkan order besar sebagai tekanan beli atau jual yang nyata dan menyesuaikan kuotasi mereka.
-
Pelaku manipulasi dapat memperoleh laba melalui perdagangan pada arah berlawanan. Order palsu digunakan untuk menciptakan sinyal pasar, sedangkan laba aktual dapat berasal dari eksekusi nyata pada sisi lainnya.
Namun, apakah harga pasar benar-benar terpengaruh, apakah akun yang terlibat memperoleh keuntungan tidak semestinya sebagai akibatnya, dan apakah order tersebut tidak memiliki niat eksekusi yang nyata, semuanya harus ditentukan berdasarkan bukti spesifik.
Apa Perbedaan Spoofing dengan Pembatalan Order Normal?
Dalam pasar buku order, pembatalan order merupakan operasi perdagangan yang normal dan diperlukan. Trader dapat menyesuaikan order yang belum terisi berdasarkan perubahan harga, kondisi keuangan, risiko posisi, dan likuiditas pasar. Sebagai contoh, market maker biasanya mengajukan order beli dan jual untuk menyediakan likuiditas dua arah. Ketika harga berubah dengan cepat, kuotasi yang ada mungkin tidak lagi sesuai, sehingga market maker perlu membatalkan atau memperbarui order untuk menghindari pengambilan risiko yang lebih besar dari perkiraan.
Sistem perdagangan frekuensi tinggi juga dapat mengajukan, mengubah, dan membatalkan sejumlah besar order dalam waktu singkat. Perilaku ini tidak selalu menunjukkan manipulasi pasar. Oleh karena itu, membedakan spoofing dari pembatalan order normal memerlukan lebih dari sekadar melihat jumlah pembatalan atau nilai order.
| Perbandingan |
Pembatalan Order Normal |
Aktivitas Spoofing Mencurigakan |
| Tujuan penempatan order |
Mencari eksekusi nyata |
Mungkin dimaksudkan untuk menciptakan sinyal beli atau jual palsu |
| Niat eksekusi |
Bersedia mengeksekusi dalam kondisi yang berlaku saat menempatkan order |
Mungkin sudah berencana membatalkan sebelum eksekusi |
| Alasan pembatalan |
Perubahan pasar, manajemen risiko, atau penyesuaian strategi |
Mungkin membatalkan order pendorong setelah pasar bereaksi |
| Distribusi order |
Konsisten dengan kuotasi aktual dan manajemen risiko |
Mungkin berulang kali memusatkan order besar pada satu sisi |
| Perdagangan arah berlawanan |
Mungkin merupakan bagian dari perdagangan dua arah normal |
Mungkin dikoordinasikan dengan order palsu |
| Dasar penilaian |
Konteks perdagangan dan niat eksekusi nyata |
Bukti dari urutan order, aktivitas eksekusi, dan niat manipulatif |
U.S. Commodity Futures Trading Commission (CFTC) menekankan dalam penjelasannya mengenai spoofing apakah trader berniat membatalkan order sebelum eksekusi ketika mengajukannya. Perubahan dan pembatalan order yang dilakukan dengan itikad baik tidak boleh dianggap sebagai spoofing hanya karena order tersebut pada akhirnya tidak dieksekusi.
CFTC juga menyatakan bahwa meskipun suatu order dieksekusi sebagian, hal itu tidak secara otomatis mengesampingkan kemungkinan spoofing. Penilaian tetap harus mempertimbangkan lingkungan perdagangan, aktivitas order, karakteristik eksekusi, dan fakta relevan lainnya.
Hal ini menunjukkan bahwa tidak ada hubungan satu banding satu yang sederhana antara pembatalan order dan manipulasi yang melanggar hukum. Untuk pasar buku order on-chain seperti Hyperliquid, strategi perdagangan normal juga perlu dibedakan dari tindakan yang dimaksudkan untuk menciptakan likuiditas palsu.
Mengapa Order Besar dan Perdagangan Arah Berlawanan Mudah Menimbulkan Kekhawatiran Spoofing?
Sistem pemantauan pasar umumnya tidak menetapkan bahwa suatu akun melakukan manipulasi hanya karena mengajukan satu order besar. Yang penting adalah hubungan waktu antara berbagai order dan apakah penempatan order, pembatalan, serta eksekusi aktual secara berulang membentuk pola yang serupa. Dalam urutan perdagangan mencurigakan yang umum, seorang trader dapat terlebih dahulu mengajukan order besar pada sisi jual buku order, sehingga pasar tampak menghadapi tekanan jual yang signifikan. Trader lain kemudian dapat menyesuaikan kuotasi mereka, sementara akun tersebut mengeksekusi perdagangan pada sisi beli. Setelah menyelesaikan pembelian, akun tersebut segera membatalkan order jual besar awalnya.
Jika proses ini terjadi berulang kali dan order besar tersebut jarang dieksekusi, sistem pemantauan pasar dapat mengidentifikasinya sebagai aktivitas abnormal. Dalam insiden Hyperliquid, rasio nilai order yang dibatalkan terhadap nilai perdagangan arah berlawanan adalah sekitar 30:1. Ini berarti nilai nosional order yang dibatalkan oleh akun tersebut jauh lebih besar daripada nilai perdagangan mereka pada arah berlawanan. Rasio seperti itu dapat berfungsi sebagai sinyal pemantauan risiko, tetapi tidak dapat secara langsung menjadi bukti kuantitatif manipulasi.
Hal ini karena nilai order dan nilai yang dieksekusi adalah konsep yang berbeda. Limit order sebesar $10 juta mungkin hanya dieksekusi sebagian, atau dapat dibatalkan seluruhnya akibat perubahan harga. Ukuran order mencerminkan potensi jumlah perdagangan yang diajukan pada saat itu, bukan jumlah dana yang pada akhirnya ditransfer.
Selain itu, market maker dan sistem perdagangan kuantitatif dapat sering menyesuaikan kuotasi besar selama periode volatilitas tinggi. Jika likuiditas pasar, volatilitas harga, dan strategi perdagangan pada saat itu tidak dipertimbangkan, mengandalkan hanya pada nilai order yang dibatalkan dapat dengan mudah menyebabkan kesalahan penilaian.
Oleh karena itu, identifikasi spoofing umumnya memerlukan pemeriksaan hubungan di antara berbagai indikator, termasuk jarak antara order dan bid serta ask terbaik, lamanya order tetap terbuka, kemungkinan order dieksekusi, waktu perdagangan arah berlawanan, dan apakah perilaku serupa terus berulang. Penjelasan CME Group mengenai spoofing juga menekankan bahwa menciptakan tekanan beli atau jual palsu melalui order besar pada satu sisi dan menggunakan order pada sisi lain untuk mengeksekusi perdagangan adalah pola perilaku yang perlu mendapat perhatian khusus.
Apakah Data Order On-Chain Dapat Membuktikan Manipulasi Pasar?
Data order on-chain dapat memberikan bukti penting untuk investigasi manipulasi pasar, tetapi catatan publik saja tidak membuktikan niat manipulatif. Data order lengkap dari platform perdagangan terpusat tradisional umumnya disimpan secara internal oleh bursa. Peneliti eksternal mungkin hanya dapat mengakses catatan eksekusi, snapshot sebagian buku order, atau data pasar publik lainnya.
Sebaliknya, arsitektur buku order on-chain Hyperliquid membuat lebih banyak aktivitas perdagangan dapat ditinjau secara publik. Peneliti dapat menggunakan data historis yang tersedia untuk menganalisis penempatan order, pembatalan, eksekusi, dan perubahan posisi pada tingkat akun, serta berupaya merekonstruksi urutan perdagangan yang relevan. Transparansi ini memiliki setidaknya tiga manfaat penting.
-
Peneliti dapat mengamati aktivitas akun secara lebih langsung tanpa sepenuhnya bergantung pada statistik yang disediakan oleh platform perdagangan.
-
Lembaga penelitian yang berbeda dapat secara independen menganalisis catatan historis yang sama dan membandingkan metode mereka dalam mengidentifikasi perdagangan abnormal.
-
Catatan publik membantu membangun rantai bukti yang dapat diverifikasi berulang kali. Misalnya, apakah suatu akun mengeksekusi perdagangan beli setelah mengajukan order jual besar, dan apakah order jual tersebut segera dibatalkan, dapat diperiksa melalui riwayat order yang sesuai.
Namun, data on-chain masih memiliki keterbatasan interpretatif yang jelas.
Catatan order tidak dapat secara langsung mengungkap niat subjektif trader. Bahkan jika suatu akun berulang kali membatalkan order besar, catatan tersebut saja tidak dapat menetapkan apakah trader tersebut telah memutuskan, saat menempatkan order, bahwa order itu tidak akan dibiarkan dieksekusi.
Alamat on-chain tidak selalu sesuai dengan satu trader aktual yang unik. Seorang trader dapat mengendalikan beberapa akun, dan penetapan apakah akun-akun berbeda berada di bawah kendali bersama umumnya memerlukan bukti tambahan. Aktivitas pasar juga dapat dipengaruhi oleh informasi off-chain. Peristiwa berita, harga di bursa lain, perdagangan lindung nilai eksternal, dan parameter strategi otomatis dapat menjelaskan sebagian order serta pembatalan yang tampak abnormal.
Kelengkapan data dan urutan kronologis juga sama pentingnya. Investigator harus memastikan apakah data yang digunakan mencakup seluruh siklus hidup order yang relevan dan secara akurat menetapkan urutan berbagai peristiwa perdagangan serta pembatalan. Oleh karena itu, transparansi on-chain terutama menjawab apakah aktivitas perdagangan dapat diamati dan direkonstruksi. Transparansi ini tidak secara otomatis menyelesaikan pertanyaan mengenai motif atau tanggung jawab hukum.
Bagaimana Aktivitas Perdagangan Mencurigakan Dapat Diidentifikasi Melalui Buku Order On-Chain?
Untuk platform perdagangan on-chain yang menggunakan mekanisme buku order, pemantauan pasar umumnya perlu melampaui analisis perdagangan tunggal dan memeriksa aktivitas order secara menyeluruh.
-
Order besar dapat dipantau untuk menentukan apakah order tersebut secara konsisten muncul pada sisi bid atau ask tertentu. Jika suatu akun sering mengajukan order yang jauh lebih besar daripada volume perdagangan normal di dekat kuotasi terbaik yang tersedia dan membatalkannya segera setelah itu, aktivitas tersebut mungkin memerlukan perhatian lebih lanjut.
-
Hubungan antara penempatan order dan eksekusi arah berlawanan dapat dianalisis. Ketika suatu akun mengajukan sejumlah besar order jual, apakah akun tersebut juga mengeksekusi perdagangan pada sisi beli? Apakah order jual cenderung dibatalkan setelah perdagangan beli selesai? Apakah perilaku ini berulang pada waktu yang berbeda?
-
Aktivitas order dapat dibandingkan dengan pergerakan harga pasar. Jika harga pasar atau kuotasi trader lain berubah setelah order besar muncul, dan akun tersebut kemudian memperoleh eksekusi yang menguntungkan pada arah berlawanan, korelasi tersebut dapat meningkatkan kekhawatiran sistem pemantauan mengenai aktivitas abnormal. Namun, urutan waktu tidak secara otomatis membuktikan hubungan sebab akibat. Peneliti juga harus mempertimbangkan tren pasar secara keseluruhan, perubahan harga pada platform perdagangan lain, serta apakah peristiwa eksternal secara bersama-sama memengaruhi harga.
-
Akun dapat diperiksa untuk mengetahui aktivitas yang terkoordinasi. Ketika beberapa akun mengajukan order yang saling melengkapi pada waktu yang berdekatan, investigator mungkin perlu menganalisis lebih lanjut sumber pendanaan, aktivitas perdagangan, dan hubungan pengendaliannya. Namun, aktivitas serupa oleh dua alamat saja tidak dapat menetapkan bahwa keduanya dikendalikan oleh orang yang sama.
-
Aktivitas yang diamati dapat dibandingkan dengan perilaku pasar normal. Misalnya, rata-rata tingkat pembatalan, durasi order, dan rasio eksekusi untuk pasangan perdagangan yang sama dalam kondisi volatilitas serupa dapat digunakan sebagai referensi untuk menilai tingkat abnormalitas.
Penting untuk ditekankan bahwa indikator-indikator ini terutama digunakan untuk mengidentifikasi aktivitas yang memerlukan investigasi, bukan untuk secara langsung menetapkan bahwa suatu akun telah melanggar hukum. Tingkat pembatalan yang tinggi dapat menjadi sinyal risiko, tetapi tidak ada satu ambang tingkat pembatalan yang berlaku untuk semua pasar dan strategi perdagangan.
Bagaimana Spoofing Ditentukan di Pasar Keuangan Tradisional?
Spoofing tidak hanya ditemukan di pasar kripto. Tindakan serupa telah lama menarik perhatian di pasar saham, futures, dan pasar keuangan lain yang menggunakan mekanisme buku order. Di Amerika Serikat, Dodd–Frank Act tahun 2010 mengubah Commodity Exchange Act dan melarang tindakan spoofing yang melibatkan niat khusus untuk membatalkan order.
Panduan interpretatif yang diterbitkan oleh CFTC pada 2013 selanjutnya menjelaskan bahwa penentuan apakah suatu pelanggaran terjadi memerlukan pertimbangan atas niat trader saat mengajukan order, bukan sekadar apakah order tersebut akhirnya dibatalkan. Panduan tersebut juga mengidentifikasi tindakan yang dapat melibatkan spoofing, termasuk menggunakan order untuk menciptakan tampilan palsu mengenai kedalaman pasar dan berupaya mendorong pergerakan harga buatan.
CME Group Rule 575 juga membatasi aktivitas perdagangan yang mengganggu ketertiban pasar dan secara tegas melarang tindakan yang dimaksudkan untuk membatalkan atau mengubah order sebelum eksekusi guna menghindari eksekusi. Aturannya tidak identik dengan standar hukum CFTC, dan penerapan spesifiknya harus dibedakan. Dalam investigasi aktual, regulator dapat menilai sifat tindakan dengan mempertimbangkan riwayat order, hubungan antar akun, komunikasi perdagangan, rancangan strategi, dan materi lainnya. Untuk pasar kontrak perpetual on-chain, regulator juga harus mempertimbangkan struktur hukum platform perdagangan, lokasi peserta, sifat kontrak, serta kewenangan regulasi yurisdiksi terkait.
Artinya, aturan spoofing dari pasar keuangan tradisional dapat menjadi referensi penting untuk memahami perdagangan on-chain yang abnormal, tetapi akun on-chain tertentu tidak dapat dianggap melanggar regulasi tertentu tanpa menyelesaikan analisis atas hukum yang berlaku.
Terkait insiden Hyperliquid, informasi publik yang tersedia mendukung penggambaran aktivitas tersebut sebagai pola perdagangan mencurigakan dengan karakteristik spoofing, bukan sebagai kasus manipulasi pasar yang telah ditetapkan secara hukum.
Tantangan Apa bagi Pasar Derivatif On-Chain yang Disoroti oleh Insiden Hyperliquid?
Signifikansi insiden Hyperliquid tidak hanya terletak pada apakah akun individual terlibat dalam perdagangan mencurigakan. Insiden ini juga menunjukkan bahwa pasar derivatif on-chain menghadapi persoalan order perdagangan yang serupa dengan yang ditemukan di pasar keuangan tradisional. Seiring kontrak perpetual on-chain secara bertahap berkembang melampaui aset kripto, eksposur harga terhadap minyak mentah, logam mulia, dan aset keuangan tradisional lainnya juga memasuki lingkungan perdagangan on-chain. Produk-produk ini dapat memperluas jam perdagangan dan cara berpartisipasi di pasar, tetapi juga menciptakan persyaratan baru untuk likuiditas buku order, pembentukan harga, dan pemantauan pasar.
-
Transparansi perdagangan on-chain tidak dapat secara otomatis mencegah manipulasi. Catatan publik dapat mengurangi kesulitan dalam melakukan analisis setelah kejadian, tetapi tidak dapat menjamin bahwa semua trader memiliki niat eksekusi yang nyata.
-
Buku order on-chain memerlukan sistem yang lebih komprehensif untuk memantau perdagangan abnormal. Untuk penempatan order frekuensi tinggi, pembatalan yang tidak biasa, eksekusi arah berlawanan, dan aktivitas terkoordinasi antar akun, sistem pemantauan pasar perlu melakukan analisis komprehensif dengan menggunakan data real-time dan perilaku historis.
-
Derivatif on-chain dapat mengembangkan hubungan harga yang lebih erat dengan pasar keuangan tradisional. Ketika kontrak perpetual minyak mentah on-chain mengacu pada harga dari pasar eksternal, peneliti perlu memeriksa buku order on-chain, harga referensi eksternal, dan perubahan likuiditas di pasar terkait pada saat yang sama untuk lebih memahami potensi dampak perdagangan abnormal.
-
Hubungan antara keterbukaan pasar on-chain dan tanggung jawab regulasi masih memerlukan koordinasi. Infrastruktur perdagangan publik dan transparan dapat menyediakan lebih banyak data bagi regulator, tetapi aturan perdagangan, pengawasan pasar, dan tanggung jawab hukum tetap memerlukan pengaturan kelembagaan yang jelas.
Insiden Hyperliquid menunjukkan bahwa transparansi pasar dan keadilan pasar bukanlah konsep yang sama. Transparansi meningkatkan kemampuan mengamati aktivitas, sedangkan keadilan juga memerlukan aturan perdagangan yang efektif, pemantauan risiko, dan mekanisme penegakan yang sesuai.
Kesimpulan
Spoofing adalah praktik perdagangan yang menggunakan order tanpa niat eksekusi nyata untuk menciptakan sinyal palsu mengenai penawaran dan permintaan pasar. Kriteria utamanya bukan ukuran order atau frekuensi pembatalan, melainkan apakah trader telah merencanakan untuk membatalkan order ketika menempatkannya dan apakah tindakan tersebut dimaksudkan untuk menyesatkan pasar.
Sengketa terkait kontrak perpetual minyak mentah Hyperliquid memberikan kasus spesifik untuk memahami pemantauan pasar dalam buku order on-chain. Lebih dari $170 juta order abnormal, rasio tinggi antara order yang dibatalkan dan eksekusi arah berlawanan, serta pola berulang penempatan dan pembatalan order dapat menjadi petunjuk untuk investigasi lebih lanjut. Namun, hal-hal tersebut tidak cukup dengan sendirinya untuk membuktikan niat manipulatif.
Keunggulan transparansi on-chain adalah peneliti dapat menggunakan data publik untuk merekonstruksi aktivitas perdagangan dan menganalisis pola mencurigakan secara independen. Namun, hubungan kendali akun, latar belakang strategi perdagangan, niat subjektif, dan penerapan hukum tetap memerlukan penilaian berdasarkan bukti tambahan.
Seiring pasar derivatif on-chain terus berkembang, pembentukan mekanisme efektif untuk mengidentifikasi aktivitas abnormal, mengawasi pasar, dan mengelola risiko dalam lingkungan perdagangan terbuka akan menjadi isu penting bagi perkembangan infrastruktur perdagangan.
FAQ
Apa Itu Spoofing?
Spoofing adalah praktik mengajukan order beli atau jual dengan niat untuk membatalkannya sebelum eksekusi, yang berpotensi menggunakan order tersebut untuk menciptakan sinyal menyesatkan mengenai penawaran dan permintaan pasar.
Apakah Manipulasi Pasar di Hyperliquid Telah Dikonfirmasi?
Hingga 2 November 2026, analisis yang tersedia secara publik telah mengidentifikasi aktivitas order mencurigakan dengan karakteristik spoofing. Namun, analisis tersebut belum mengonfirmasi niat untuk memanipulasi pasar dari akun yang terlibat dan juga belum dapat menetapkan bahwa manipulasi pasar dalam pengertian hukum telah terjadi.
Mengapa Pembatalan Order yang Sering Tidak Selalu Merupakan Spoofing?
Market making normal, manajemen risiko, dan kondisi pasar semuanya dapat menyebabkan pembatalan sejumlah besar order. Kunci untuk menentukan apakah suatu tindakan merupakan spoofing adalah niat eksekusi nyata trader saat menempatkan order, bukan jumlah pembatalan itu sendiri.
Apakah Catatan Perdagangan On-Chain Dapat Membuktikan Spoofing?
Catatan on-chain dapat membantu merekonstruksi proses penempatan order, pembatalan, dan eksekusi serta memberikan bukti untuk investigasi. Namun, niat manipulatif, hubungan kendali akun, dan latar belakang aktivitas umumnya memerlukan dukungan dari bukti tambahan.
Apa Perbedaan antara Spoofing dan Wash Trading?
Spoofing terutama melibatkan penempatan dan pembatalan order tanpa niat eksekusi nyata. Wash trading umumnya melibatkan perdagangan aktual yang dirancang untuk menciptakan tampilan palsu mengenai volume perdagangan atau aktivitas pasar. Keduanya dapat menyesatkan pasar, tetapi mekanisme spesifiknya berbeda.
Bagaimana Trader Biasa Dapat Mengidentifikasi Buku Order yang Abnormal?
Trader dapat memantau apakah order besar sering muncul dan cepat menghilang, apakah kedalaman bid dan ask berubah secara abnormal, serta apakah penempatan order sangat tidak selaras dengan eksekusi aktual. Namun, tanda-tanda ini hanya dapat berfungsi sebagai indikator risiko dan tidak dapat secara langsung membuktikan bahwa suatu akun memanipulasi pasar.







