ETF berleverage yang ditokenisasi menyediakan cara bagi produk keuangan tradisional untuk memasuki pasar aset digital, tetapi proses ini tidak sekadar menuliskan kode saham pada blockchain. Pengaturan tokenisasi yang lengkap biasanya melibatkan penerbit, aset dasar atau kepentingan ekonomi terkait, mekanisme kustodi, aturan penerbitan dan transfer token, serta infrastruktur pasar dari platform perdagangan. Blockchain dapat mencatat transfer token dan mendukung perdagangan aset digital, tetapi tidak secara otomatis menyelesaikan masalah seperti hak hukum atas aset dasar, penetapan harga saat pasar tutup, likuiditas yang tidak memadai, atau pembatasan penebusan. Menggunakan KORU, ETF berleverage 3x yang melacak pasar saham Korea Selatan, serta produk tokenisasi terkait sebagai contoh memudahkan pemahaman tentang bagaimana eksposur keuangan tradisional memasuki pasar kripto dan mengapa harga perdagangan on-chain dapat berbeda dari kuotasi pasar tradisional.
Poin Penting
-
Membawa ETF berleverage yang ditokenisasi ke pasar kripto memerlukan penghubungan produk keuangan tradisional dengan pengaturan penerbitan token, kustodi, dan hak hukum.
-
Blockchain dapat mencatat transfer token, tetapi tidak dapat secara mandiri membuktikan bahwa aset dasar tetap tersedia dalam jumlah yang memadai atau menggantikan sistem hukum dan kustodi.
-
Perdagangan 24/7 tidak mengikuti jam perdagangan pasar sekuritas dasar. Saat pasar tutup, penemuan harga dapat lebih banyak bergantung pada ekspektasi, likuiditas, dan informasi lain yang tersedia.
-
Harga token dapat berbeda dari harga kuotasi ETF dasar karena jam perdagangan, penawaran dan permintaan pasar, biaya transaksi, serta pembatasan konversi.
-
Investor perlu mengevaluasi produk keuangan dasar, struktur tokenisasi, dan platform perdagangan secara bersamaan, bukan menilai risiko hanya berdasarkan harga token.
Langkah Apa yang Diperlukan untuk Membawa ETF Berleverage yang Ditokenisasi ke Pasar Kripto?
ETF tradisional biasanya diperdagangkan melalui bursa efek dan layanan pialang, sedangkan ETF berleverage yang ditokenisasi berupaya membawa eksposur ekonomi yang terkait dengan produk keuangan tradisional ke lingkungan perdagangan aset digital. Bagi pengguna pasar kripto, struktur ini mungkin menarik karena eksposur ke pasar tertentu yang biasanya memerlukan akun sekuritas tradisional dapat disajikan dalam bentuk token digital dan dihubungkan dengan infrastruktur perdagangan, akun, serta pengelolaan aset pada platform aset digital. Namun, hal ini tidak berarti sekuritas dasar telah menjadi mata uang kripto asli, juga tidak berarti blockchain telah menggantikan seluruh aturan pasar sekuritas tradisional.
Proses tokenisasi pertama-tama memerlukan penentuan atas apa yang direpresentasikan oleh produk tersebut. Beberapa produk dapat melibatkan penerbit yang memegang sekuritas tradisional terkait lalu menerbitkan token terkait kepada pengguna yang memenuhi syarat. Produk lain dapat memberikan eksposur ekonomi terhadap aset tertentu melalui pengaturan kontraktual atau struktur hukum lainnya. Apakah pemegang token memiliki hak langsung atas sekuritas dasar, klaim kontraktual terhadap penerbit, atau bentuk hak lainnya harus ditentukan berdasarkan dokumentasi produk. Struktur penerbitan yang berbeda dapat melibatkan perlindungan aset, pembatasan transfer, dan pengaturan penebusan yang berbeda. Struktur tersebut tidak boleh dianggap sama hanya berdasarkan nama “ETF berleverage yang ditokenisasi”.
Setelah struktur penerbitan dan hukumnya ditetapkan, hubungan yang dapat diverifikasi juga harus dibuat antara kepemilikan aset dasar, pengaturan kustodi, dan pasokan token. Penerbit perlu mengelola pembuatan, peredaran, dan pemusnahan token sesuai aturan produk, serta menjelaskan bagaimana aset dasar disimpan, dicatat, dan diverifikasi. Kustodian, penerbit, dan platform perdagangan dapat memiliki tanggung jawab yang berbeda: kustodian menyimpan aset dalam ruang lingkup yang disepakati, penerbit mengelola struktur produk dan kewajiban terkait, sedangkan platform perdagangan menyediakan pencocokan order atau layanan perdagangan lainnya berdasarkan aturannya sendiri. Pembagian tanggung jawab secara spesifik bergantung pada pengaturan produk. Fakta bahwa sebuah platform menyediakan layanan perdagangan tidak berarti platform tersebut juga menyediakan kustodi aset dasar atau menanggung seluruh kewajiban penerbit.
Terakhir, token perlu masuk ke lingkungan perdagangan yang nyata. Platform dapat mencocokkan order beli dan jual melalui buku order atau mekanisme perdagangan lainnya, sedangkan dompet dan jaringan blockchain dapat terlibat dalam penyimpanan dan transfer token. Namun, tidak semua produk tokenisasi mendukung penarikan oleh pengguna, transfer lintas rantai, atau penebusan langsung untuk sekuritas dasar. Beberapa produk mungkin hanya dapat diperdagangkan di platform yang ditetapkan atau dalam sistem akun tertentu. Menentukan apakah suatu produk benar-benar menawarkan komposabilitas on-chain memerlukan pemeriksaan terhadap jaringan yang didukung, fungsi smart contract, aturan transfer, dan pembatasan hukum. “Ditokenisasi” tidak boleh diperlakukan sebagai sinonim dari “bebas digunakan di seluruh protokol DeFi”.
Penerbitan Token dan Kustodi Aset: Apa yang Ada di Balik Token On-Chain?
Di pasar kripto, kontrak token dapat mencatat pasokan, alamat pemegang, dan transaksi transfer. Namun, data on-chain ini tidak dapat secara mandiri menjawab apakah aset dasar benar-benar ada, siapa yang memegangnya, atau apakah pemegang dapat memperoleh aset terkait dalam kondisi tertentu. Untuk produk tokenisasi yang berkaitan dengan sekuritas tradisional, buku besar on-chain dan catatan aset off-chain perlu dihubungkan melalui hubungan hukum serta prosedur operasional yang jelas. Jika penerbit menyatakan bahwa setiap token sesuai dengan sejumlah sekuritas dasar tertentu, investor juga perlu memahami bagaimana hubungan tersebut dibentuk dan diverifikasi, serta bagaimana perubahan jumlah aset ditangani.
Kustodi aset memainkan peran penting dalam proses ini. Sekuritas tradisional dapat disimpan oleh pialang-dealer yang teregulasi, kustodian, atau entitas lain yang memenuhi persyaratan produk. Produk tokenisasi kemudian menghubungkan aset dasar tersebut dengan hak yang dimiliki pemegang token melalui dokumen penawaran dan pengaturan operasionalnya. Kustodi tidak terbatas pada penyimpanan aset dalam akun. Kustodi juga mencakup catatan akun, pemisahan aset, manajemen izin, prosedur rekonsiliasi, serta penanganan sengketa atau masalah keuangan yang melibatkan penerbit. Pemisahan aset, perlindungan dari kepailitan, dan hak pemegang dapat diatur secara berbeda di berbagai yurisdiksi. Oleh karena itu, investor tidak boleh menganggap semua risiko telah dihilangkan hanya karena suatu produk “disimpan dalam kustodi pihak ketiga”.
Mekanisme penerbitan dan pemusnahan token juga perlu diperhatikan. Untuk produk yang menggunakan model berbasis aset, proses penerbitan umumnya perlu sesuai dengan kepemilikan atau langganan aset terkait. Selama penebusan atau konversi, pasokan token mungkin perlu dikurangi sesuai aturan produk, sementara aset dasar atau hak terkait ditangani pada saat yang sama. Prosedur minting, burning, dan konversi yang spesifik berbeda pada setiap produk dan juga dapat tunduk pada kelayakan investor, jam pasar, jumlah minimum langganan atau penebusan, atau cakupan dukungan platform. Apakah pasokan token dapat tetap selaras secara konsisten dengan catatan aset dasar merupakan faktor penting dalam mengevaluasi struktur produk jenis ini.
Keunggulan blockchain dalam sistem ini adalah blockchain dapat menyediakan catatan yang dapat diverifikasi untuk transfer token yang sesuai dengan desain teknisnya dan memudahkan pelacakan sebagian aktivitas perdagangan. Namun, blockchain tidak dapat secara otomatis memverifikasi seluruh aset off-chain atau secara mandiri menjamin bahwa penerbit akan memenuhi kewajiban kontraktualnya. Bahkan jika kontrak token beroperasi secara normal, masalah dalam operasional penerbit, kekurangan dalam pengaturan kustodi, ketidakpastian terkait hak hukum, atau gangguan pada saluran penebusan tetap dapat memengaruhi perlindungan yang benar-benar diterima pemegang. Transparansi on-chain dan tata kelola off-chain perlu berjalan bersama, bukan saling menggantikan.
Transfer On-Chain Bukan Berarti Peredaran Bebas: Transferabilitas Token dan Batasan Penggunaan
Pengguna kripto umumnya terbiasa mentransfer token melalui jaringan yang didukung serta menghubungkan aset ke dompet, bursa terdesentralisasi, atau protokol on-chain lainnya. Namun, produk tokenisasi yang terkait dengan sekuritas tradisional dapat tunduk pada pembatasan kelayakan dan transfer tambahan. Beberapa token dapat ditransfer pada jaringan yang ditetapkan, sementara yang lain mungkin mengharuskan pemegang untuk berdagang melalui platform yang ditetapkan atau menyimpan kepemilikan mereka dalam sistem akun tertentu. Pembatasan ini dapat berasal dari persyaratan hukum dan kepatuhan, dokumen penawaran, desain teknis, atau pengaturan operasional penerbit. Penggunaan teknologi blockchain saja tidak berarti token dapat beredar bebas seperti mata uang kripto biasa.
Bahkan jika token secara teknis dapat ditransfer, penerima belum tentu secara otomatis memperoleh kelayakan perdagangan, penebusan, atau konversi yang sama seperti pengirim. Aturan produk dapat menetapkan persyaratan berdasarkan identitas pemegang, lokasi, penerima transfer, atau saluran perdagangan. Jika token ditransfer ke dompet atau platform yang tidak didukung, pemegang mungkin tidak dapat menggunakan layanan perdagangan atau penebusan awal dan bahkan mungkin perlu menyelesaikan prosedur tambahan untuk memulihkan operasi normal. Oleh karena itu, kemampuan transfer on-chain, dukungan platform perdagangan, dan transferabilitas hukum merupakan tiga hal terpisah yang harus diverifikasi satu per satu.
Komposabilitas on-chain suatu token tidak boleh secara otomatis dianggap sebagai fitur produk. Aset kripto biasa dapat digunakan dalam pinjaman terdesentralisasi, kumpulan likuiditas, atau protokol DeFi lainnya. Apakah token terkait sekuritas dapat terhubung ke protokol tersebut perlu mempertimbangkan kompatibilitas smart contract, aturan penerbit, mekanisme kustodi dan agunan, serta pembatasan hukum yang berlaku. Bahkan jika suatu protokol secara teknis menerima token tersebut, hal ini tidak berarti penggunaannya sesuai dengan ketentuan penawaran atau token tersebut akan menerima perlakuan yang diharapkan dalam peristiwa likuidasi, sengketa, atau kegagalan protokol.
Bagi investor, kuncinya adalah membedakan antara “ada di on-chain”, “secara teknis dapat ditransfer”, dan “dapat ditransfer secara hukum dengan kemampuan untuk menjalankan hak terkait”. Ketiga lapisan ini mungkin saling berkaitan, tetapi tidak setara. Memahami cakupan transfer dan batasan penggunaan spesifik suatu token dapat membantu mencegah investor menyamakan eksposur ekonomi dari sekuritas tradisional dengan likuiditas dan komposabilitas yang identik dengan mata uang kripto asli.
Bagaimana Harga Token Terbentuk Saat Pasar Tutup?
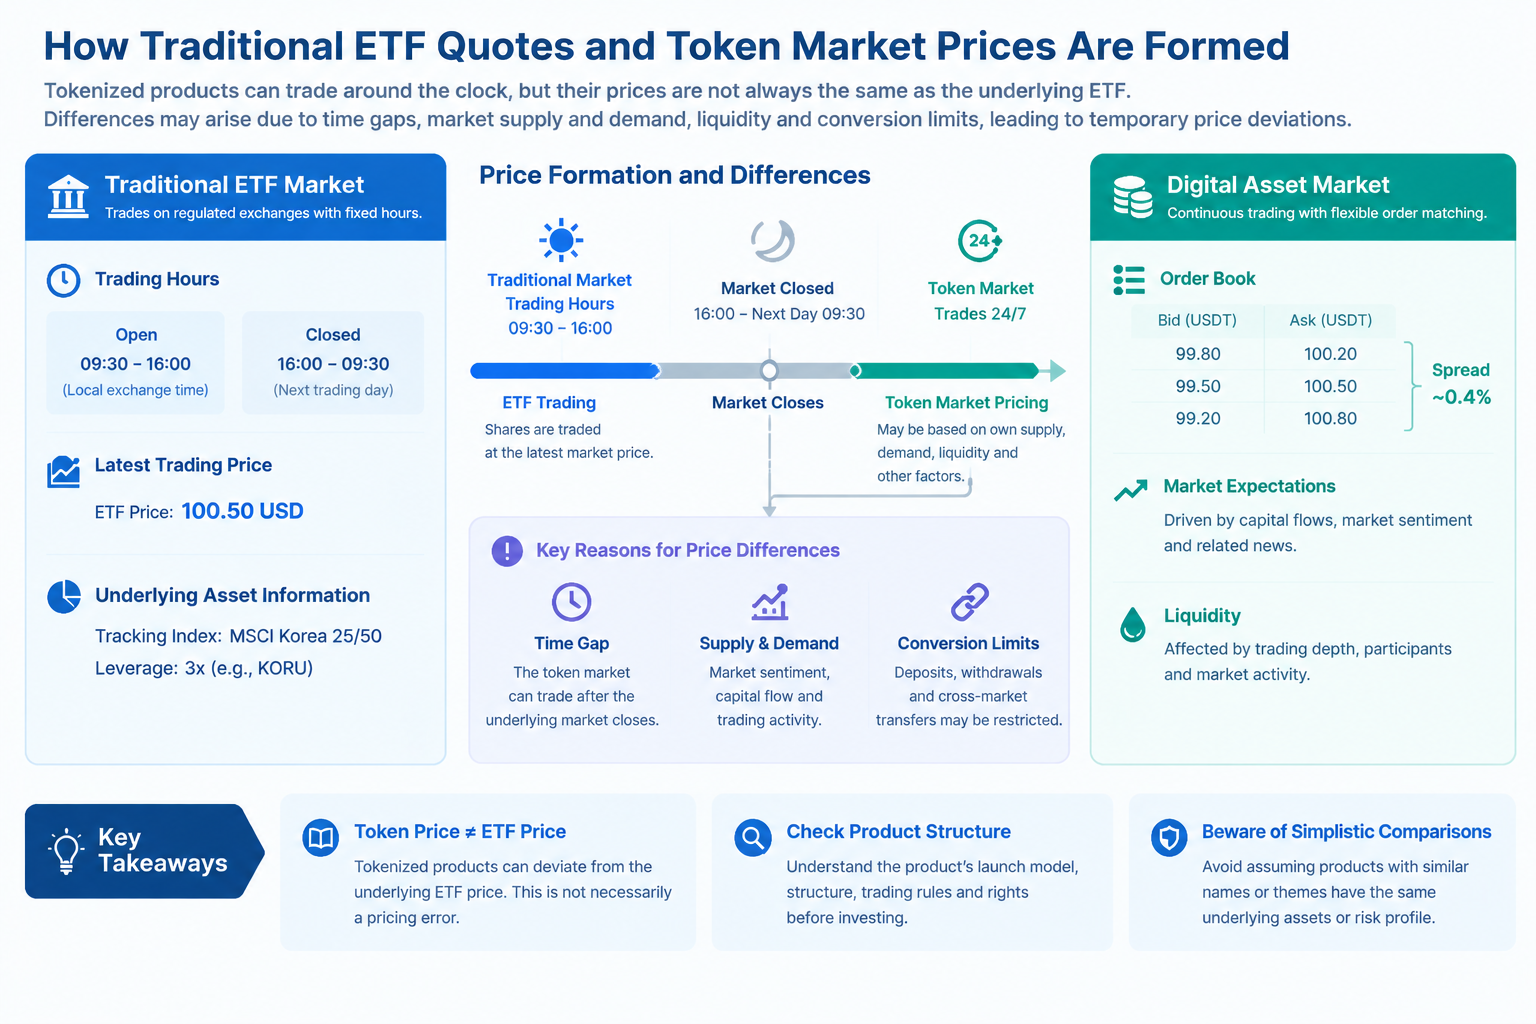
Harga pasar ETF tradisional biasanya dibatasi oleh jam perdagangan bursa tempat ETF tersebut tercatat, sedangkan platform aset digital dapat menawarkan jam perdagangan yang lebih panjang. Beberapa produk bahkan dapat terus diperdagangkan ketika pasar tradisional tutup. Perbedaan jadwal ini menimbulkan isu khusus bagi ETF berleverage yang ditokenisasi: ketika sekuritas dasar tidak memiliki harga transaksi terbaru, pasar digital masih dapat menghasilkan kuotasi beli dan jual serta harga transaksi baru. Harga ini tidak selalu salah, tetapi proses pembentukannya tidak persis sama seperti saat pasar dasar buka.
Saat pasar dasar tutup, investor dapat berdagang berdasarkan kuotasi ETF terakhir yang diketahui, futures indeks terkait, pergerakan pasar luar negeri, berita makroekonomi, perubahan nilai tukar, atau ekspektasi untuk sesi perdagangan berikutnya. Jika muncul berita penting yang memengaruhi aset dasar setelah pasar tradisional tutup, pelaku pasar digital dapat menyesuaikan kuotasi mereka lebih awal. Dalam situasi ini, harga token mencerminkan pandangan peserta tentang kinerja pasar di masa mendatang, bukan transaksi real-time pada ETF dasar. Peserta yang berbeda dapat memiliki informasi, preferensi risiko, dan kebutuhan perdagangan yang berbeda, sehingga dapat menghasilkan rentang harga baru.
Likuiditas juga memengaruhi penemuan harga saat pasar tutup. Jika buku order tipis, sejumlah kecil order beli atau jual berukuran besar dapat menyebabkan perubahan harga transaksi yang signifikan. Jika spread bid-ask lebar, harga yang benar-benar diperoleh investor saat berdagang juga dapat menyimpang dari kuotasi titik tengah. Produk yang relatif aktif selama jam pasar normal mungkin tidak mempertahankan kedalaman perdagangan yang sama ketika pasar dasar tutup. Oleh karena itu, perdagangan 24/7 menyediakan lebih banyak waktu untuk berdagang, tetapi tidak menjamin tingkat likuiditas yang sama setiap saat atau harga eksekusi yang mendekati harga penutupan pasar dasar.
Penting juga untuk diperhatikan bahwa harga token dan harga referensi ETF tradisional dapat menggunakan sumber data serta waktu pembaruan yang berbeda. Harga transaksi terakhir ETF dasar, nilai aset bersihnya, nilai referensi indeks, dan harga transaksi pasar token bukanlah metrik yang sama. Jika investor mengabaikan cap waktu, tempat perdagangan, dan definisi data saat membandingkan harga, mereka dapat salah menilai apakah produk telah menyimpang secara tidak normal. Perbandingan harga yang efektif harus memastikan bahwa referensi tersebut mewakili eksposur ekonomi yang sama atau dapat dijelaskan serta memperhitungkan perbedaan waktu antara kedua pasar.
Mengapa Harga Token Dapat Berbeda dari Kuotasi ETF Dasar?
Harga token pertama-tama dapat berbeda dari kuotasi ETF dasar karena jam perdagangannya berbeda. Ketika pasar tradisional tutup, ETF dasar tidak memiliki harga transaksi reguler yang baru, sedangkan pasar token dapat terus diperdagangkan. Harga token kemudian mencerminkan perkiraan peserta pasar saat ini mengenai nilai aset, sementara harga ETF dasar yang ditampilkan mungkin masih mencerminkan sesi perdagangan sebelumnya. Perbedaan antara keduanya tidak selalu berarti mekanisme token gagal. Perlu dinilai lebih lanjut apakah perbedaan tersebut konsisten dengan pembaruan informasi, ekspektasi pasar, dan jam perdagangan.
Kedua, penawaran dan permintaan di pasar digital memengaruhi harga. Bahkan jika token dirancang untuk melacak eksposur ekonomi suatu sekuritas dasar, order beli dan jual, kedalaman perdagangan, arus modal, dan preferensi trader di pasar token dapat menyebabkan harga eksekusi sementara menyimpang dari harga referensi. Jika saluran arbitrase atau konversi dibatasi, peserta pasar mungkin tidak dapat memanfaatkan selisih harga dengan cepat, sehingga perbedaan dapat bertahan lebih lama. Apakah arbitrase dapat berfungsi bergantung pada aturan produk, biaya transaksi, modal yang tersedia, jam pasar, dan apakah pemegang memenuhi syarat untuk mengonversi aset terkait.
Ketiga, struktur produk itu sendiri dapat memengaruhi hubungan harga. Mungkin terdapat proses penerbitan, penebusan, atau konversi antara token dan ETF dasar, dan proses ini mungkin tidak dapat diselesaikan secara instan atau tersedia di semua yurisdiksi maupun sepanjang waktu pasar. Jika konversi harus dilakukan melalui lembaga tertentu, mengikuti jadwal langganan atau penebusan, atau memenuhi persyaratan kelayakan, perbedaan harga mungkin tidak dapat segera dihilangkan melalui transaksi beli dan penebusan sederhana. Investor harus mengonfirmasi apakah produk menyediakan mekanisme konversi langsung dan apakah mekanisme tersebut benar-benar tersedia bagi mereka.
Terakhir, penting untuk membedakan perubahan harga instrumen keuangan dasar dari penyimpangan perdagangan yang khusus terjadi pada produk tokenisasi. Mengambil KORU sebagai contoh, target leverage harian 3x berarti harga dana dasarnya sendiri dipengaruhi oleh jalur imbal hasil harian dan efek penggandaan. Produk tokenisasi terkait juga dapat dipengaruhi oleh likuiditas pasar digital, jam perdagangan, dan ketentuan konversi. Investor tidak boleh mengaitkan setiap pergerakan harga dengan pasar token, juga tidak boleh menyimpulkan bahwa produk pasti salah harga hanya karena harga token sementara berbeda dari kuotasi pasar tradisional. Mereka harus terlebih dahulu memverifikasi waktu dan definisi harga referensi, lalu menganalisis kinerja dana dasar serta penawaran dan permintaan di pasar token.
Cara Mengevaluasi Risiko Perdagangan dan Struktur ETF Berleverage yang Ditokenisasi
Langkah pertama adalah mengonfirmasi secara tepat apa yang direpresentasikan oleh produk tersebut. Investor harus mengidentifikasi ETF dasar, penerbit token, aset atau kepentingan ekonomi terkait, serta hak yang benar-benar dimiliki pemegang token. Nama dan ticker yang serupa tidak berarti produk memiliki struktur yang sama. Produk keuangan tradisional yang sama juga dapat terkait dengan pengaturan tokenisasi yang berbeda. Untuk KORU dan produk tokenisasi terkait, tujuan investasi ETF tradisional dan hak hukum pemegang token perlu dipelajari secara terpisah, bukan diperlakukan sebagai hal yang sama.
Langkah kedua adalah memverifikasi dukungan aset dan pengaturan kustodi. Investor perlu memahami apakah sekuritas dasar disimpan oleh penerbit atau lembaga terkait, bagaimana tanggung jawab kustodi dialokasikan, bagaimana catatan aset diverifikasi, dan pengaturan hukum apa yang berlaku jika penerbit mengalami kesulitan keuangan. Untuk produk yang mengklaim memiliki dukungan aset yang memadai, investor juga harus meninjau bukti terkait, metode pemisahan aset, dan prosedur untuk menangani keadaan tidak biasa. Catatan pasokan pada blockchain dapat memberikan sebagian informasi, tetapi tidak dapat menggantikan verifikasi atas aset off-chain dan hubungan hukum.
Langkah ketiga adalah memahami aturan perdagangan dan konversi. Apakah token dapat ditarik, ditransfer ke dompet pribadi, atau ditransfer sama sekali; apakah ada pembatasan transfer; syarat apa yang harus dipenuhi untuk penebusan; dan apakah konversi harus menunggu hingga pasar tradisional dibuka, semuanya akan memengaruhi pengalaman perdagangan yang sebenarnya. Pada saat yang sama, investor harus meninjau kedalaman pasar, spread bid-ask, dan waktu kuotasi pada platform perdagangan, bukan memperlakukan harga yang ditampilkan sebagai harga yang dapat dieksekusi secara langsung. Bagi pengguna yang perlu berdagang dalam waktu singkat, likuiditas dan kondisi eksekusi order mungkin sama pentingnya dengan harga teoretis produk.
Langkah keempat adalah menilai risiko dasar dan risiko pasar token secara terpisah. Untuk ETF berleverage, investor harus memahami periode reset target, dampak volatilitas terhadap imbal hasil jangka panjang, dan potensi kerugian. Untuk struktur tokenisasi, mereka perlu menganalisis penerbitan, kustodi, hak hukum, penemuan harga saat pasar tutup, dan pembatasan konversi. Kedua kategori risiko ini dapat saling memperbesar, bukan saling meniadakan. Membentuk kerangka evaluasi yang jelas lebih berguna untuk memahami karakteristik produk yang sebenarnya daripada sekadar mengamati pergerakan harga jangka pendek.
Gate dan ETF Berleverage yang Ditokenisasi: Bagaimana Eksposur Keuangan Tradisional Memasuki Pasar Aset Digital
ETF berleverage yang ditokenisasi menghubungkan eksposur pasar yang terkait dengan ETF berleverage tradisional dengan format perdagangan aset digital. Namun, cara suatu produk tertentu membentuk hubungan ini harus ditentukan berdasarkan struktur penerbitan dan ketentuan produknya. ETF berleverage tradisional umumnya menargetkan kinerja berleverage harian dari indeks tertentu. Selain aset dasar atau eksposur itu sendiri, ETF berleverage yang ditokenisasi dapat memiliki pengaturan penerbitan, mekanisme penetapan harga, aturan perdagangan, dan hak pemegangnya sendiri. Oleh karena itu, memahami produk ini memerlukan lebih dari sekadar melihat indeks dasar atau kelipatan leverage. Investor juga perlu mengonfirmasi apa yang direpresentasikan oleh token, bagaimana harganya terbentuk, dan hak apa yang dimiliki pemegang.
Pengguna yang ingin meneliti produk perdagangan aset digital terkait dapat mengunjungi halaman perdagangan KORUG/USDT Gate untuk meninjau kuotasi pasar yang ditampilkan untuk pasangan perdagangan tersebut dan informasi perdagangan terkait. Namun, KORUG/USDT adalah pasangan perdagangan tertentu, sedangkan KORU adalah ETF berleverage 3x tradisional di pasar saham Korea Selatan yang diluncurkan oleh Direxion. Keduanya tidak boleh dianggap sebagai aset yang sama hanya karena namanya serupa. KORU berupaya memberikan 300% dari kinerja harian Indeks MSCI Korea 25/50, sebelum biaya dan pengeluaran. Target leverage harian ini tidak dapat diterapkan secara langsung pada pergerakan harga KORUG/USDT. Investor harus terlebih dahulu memverifikasi deskripsi produk resmi Gate untuk KORUG, mengonfirmasi aset atau eksposur dasar sebenarnya, struktur produk, mekanisme penetapan harga, dan ketentuan risiko, lalu menilai hubungannya dengan ETF berleverage tradisional.
Pengenalan produk gStocks Gate menyediakan referensi untuk memahami tokenisasi aset keuangan tradisional. Penting untuk dicatat bahwa produk tokenisasi, ETF berleverage tradisional, dan ETF berleverage yang ditokenisasi bukanlah konsep yang dapat dipertukarkan. Informasi tentang gStocks dapat membantu pembaca memahami layanan produk tokenisasi Gate, tetapi tidak dapat digunakan untuk menyimpulkan bahwa KORUG/USDT termasuk dalam gStocks atau menggunakan dukungan aset maupun pengaturan hukum yang sama seperti ETF tradisional tertentu. Sifat suatu produk tertentu tetap harus ditentukan berdasarkan dokumentasi resmi yang berlaku.
Setelah produk tokenisasi memasuki lingkungan perdagangan aset digital, harganya juga dapat dipengaruhi oleh penawaran dan permintaan pasar, likuiditas, jam perdagangan, dan ekspektasi investor. Ketika pasar tradisional dasar tutup, pasar digital masih dapat menghasilkan kuotasi baru, tetapi kuotasi tersebut mungkin tidak setara dengan nilai aset bersih real-time atau nilai wajar ETF dasar. Untuk produk tokenisasi yang terkait dengan ETF berleverage, investor perlu memeriksa mekanisme leverage dasar dan cara harga token terbentuk. Mereka harus menghindari perlakuan pergerakan indeks, imbal hasil ETF tradisional, dan pergerakan harga dalam pasangan perdagangan digital sebagai hal yang sama.
Oleh karena itu, ketika meneliti produk perdagangan terkait di Gate, investor harus menggunakan halaman perdagangan sebagai titik awal untuk meninjau kuotasi dan informasi perdagangan, lalu memverifikasi lebih lanjut struktur produk, pengaturan aset atau eksposur dasar, hak pemegang, aturan perdagangan dan transfer, serta ketentuan penebusan yang berlaku. Hanya dengan mengidentifikasi secara jelas produk yang diperdagangkan, investor dapat menilai sejauh mana hubungannya dengan ETF berleverage tradisional dan mengevaluasi perbedaan harga, likuiditas, serta risiko keluar dengan lebih tepat.
FAQ
Apakah ETF Berleverage yang Ditokenisasi Secara Langsung Menempatkan ETF Tradisional pada Blockchain?
Belum tentu. Produk tokenisasi dapat memberikan eksposur ekonomi terkait dengan memegang sekuritas dasar, menggunakan pengaturan kontraktual, atau mengandalkan struktur hukum lainnya. Hak spesifik yang melekat pada token bergantung pada penerbit, dokumentasi produk, dan aturan yang berlaku, bukan hanya pada kontrak token di blockchain.
Apakah ETF Berleverage yang Ditokenisasi Selalu Dapat Ditransfer Bebas Secara On-Chain?
Belum tentu. Beberapa produk dapat mendukung transfer pada jaringan yang ditetapkan, sementara yang lain hanya mengizinkan perdagangan pada platform yang ditetapkan atau dalam sistem akun tertentu. Transferabilitas teknis tidak sama dengan transferabilitas hukum atau kelayakan untuk penebusan.
Mengapa Harga Token Terus Berubah Setelah Pasar Tradisional Tutup?
Pasar aset digital dapat tetap buka, sehingga peserta dapat menyesuaikan kuotasi berdasarkan berita terbaru, pergerakan pasar terkait, ekspektasi, dan arus order. Namun, likuiditas dan referensi harga selama pasar tutup dapat berbeda dari yang tersedia selama jam pasar tradisional.
Apakah Perbedaan Harga Token dari Kuotasi ETF Dasar Berarti Ada Masalah pada Produk?
Tidak ada kesimpulan yang dapat ditarik hanya berdasarkan perbedaan harga. Perbedaan tersebut dapat terjadi akibat perbedaan waktu antar pasar, likuiditas, perubahan penawaran dan permintaan, waktu pembaruan data, atau pembatasan konversi. Investor harus terlebih dahulu mengonfirmasi bahwa mereka membandingkan eksposur ekonomi yang sama menggunakan data dari waktu yang serupa, lalu menganalisis penyebab perbedaannya.
Apakah Transparansi Blockchain Dapat Menjamin Keamanan Aset Dasar?
Tidak dengan sendirinya. Blockchain dapat mencatat pasokan dan transfer token, tetapi keberadaan dan kustodi aset dasar serta hak hukum yang dimiliki investor tetap perlu dikonfirmasi melalui dokumentasi produk, pengaturan kustodi, dan mekanisme verifikasi yang sesuai.