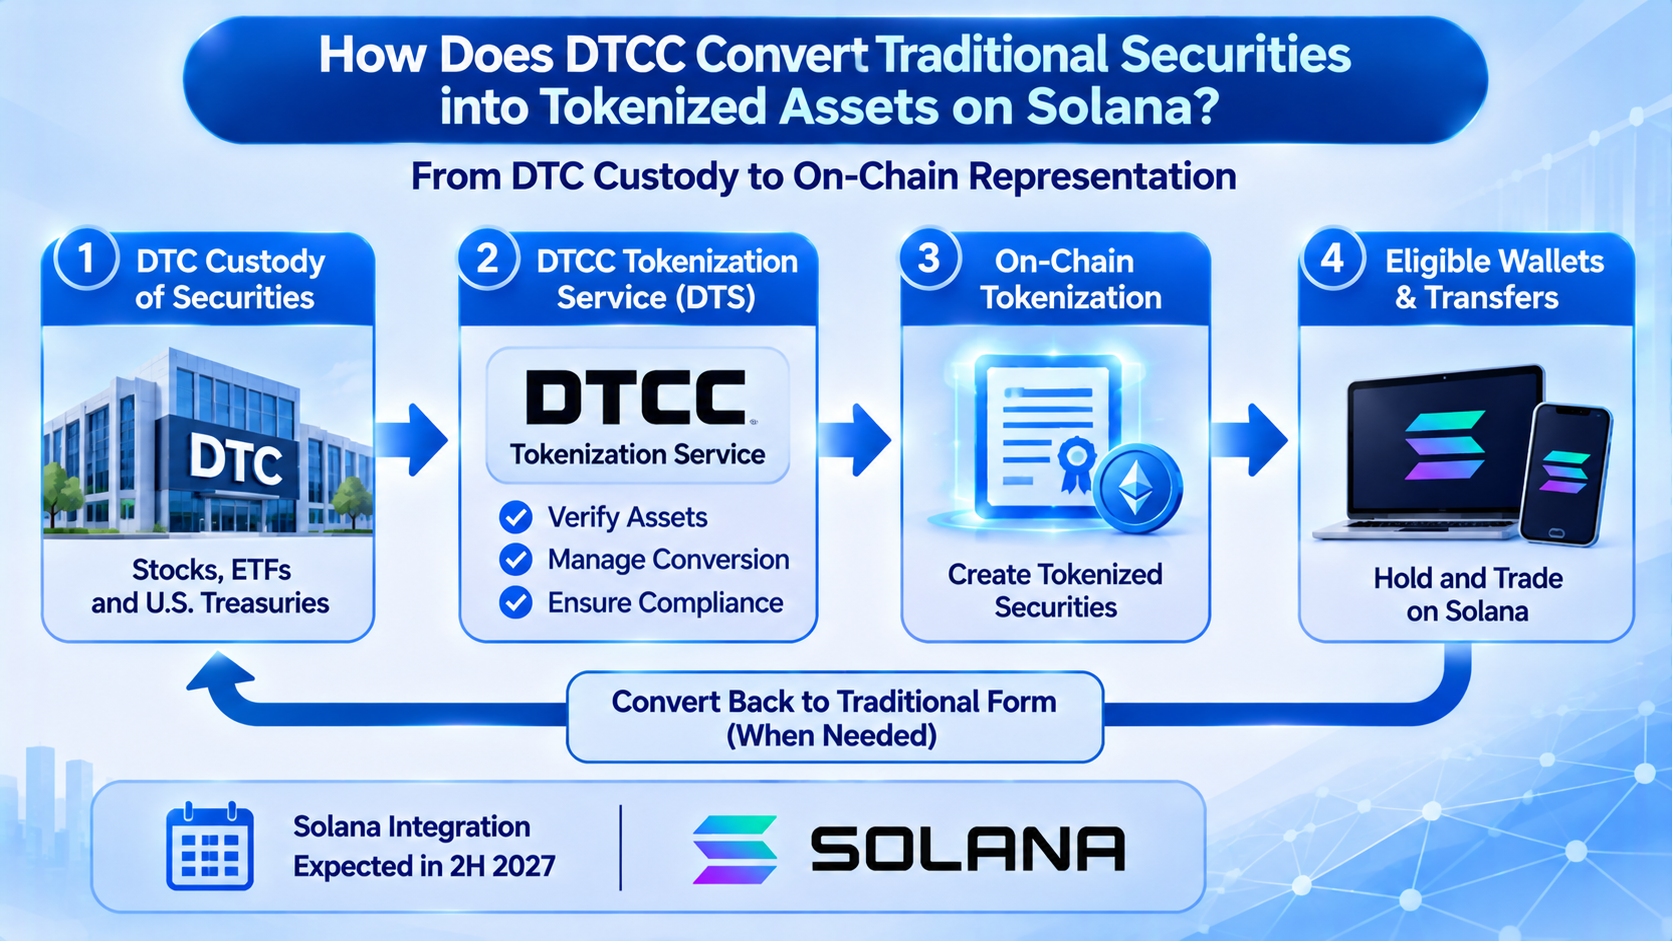
Pada 12 November 2026, DTCC mengumumkan rencana untuk memperluas DTCC Tokenization Service (DTS) ke Solana, sehingga sekuritas yang memenuhi syarat dan disimpan dalam kustodi DTC dapat memperoleh representasi bertoken melalui blockchain Solana. Integrasi ini diperkirakan akan diluncurkan pada paruh kedua 2027 sebagai bagian dari tahap berikutnya dalam rencana DTCC untuk memperluas infrastruktur sekuritas multirantai.
Signifikansi perkembangan ini bukan sekadar karena sebuah lembaga keuangan tradisional memilih blockchain publik. Perkembangan ini menunjukkan bahwa tokenisasi sekuritas secara bertahap beralih dari validasi teknis ke infrastruktur pasar di dunia nyata. Pada 28 Oktober 2026, DTS resmi diluncurkan dengan menghubungkan Canton Network dan jaringan Besu privat milik DTCC pada tahap awal. Layanan ini mendukung peserta yang memenuhi syarat untuk mengonversi sekuritas tradisional dalam kustodi menjadi bentuk on-chain. Berbeda dengan aset digital yang hanya melacak harga saham, sekuritas bertoken DTC dirancang untuk mempertahankan hak kepemilikan, manfaat ekonomi, dan perlindungan investor yang terkait dengan sekuritas dasar.
Kemampuan mentransfer saham melalui blockchain tidak secara otomatis berarti pemegangnya memiliki hak pemegang saham dalam perusahaan publik. Penyelesaian transfer on-chain juga tidak berarti semua tahap penyelesaian transaksi sekuritas tradisional telah selesai. Hak hukum di balik token, pengaturan kustodi aset, struktur penyelesaian transaksi, dan tanggung jawab regulasi merupakan faktor yang menentukan apakah tokenisasi sekuritas dapat memasuki pasar keuangan arus utama. Artikel ini membahas rencana DTCC untuk terhubung ke Solana, termasuk bagaimana sekuritas tradisional dapat direpresentasikan secara on-chain, bagaimana kepemilikan dapat dikonfirmasi, dan bagaimana berbagai jaringan blockchain dapat terhubung dengan sistem penyelesaian sekuritas yang ada.
Poin Penting
- Pada 12 November 2026, DTCC mengumumkan rencana untuk menghubungkan DTS ke Solana. Dukungan terkait diperkirakan tersedia pada paruh kedua 2027. Hal ini tidak berarti perdagangan sekuritas bertoken sudah dibuka sepenuhnya di Solana.
- DTS resmi diluncurkan pada 28 Oktober 2026, dengan dukungan awal untuk Canton Network dan jaringan Besu privat milik DTCC.
- Solusi tokenisasi DTCC didasarkan pada sekuritas nyata yang disimpan dalam kustodi DTC serta menekankan konsistensi hukum dan ekonomi antara token on-chain dan kepentingan dalam sekuritas tradisional.
- Saham bertoken tidak selalu merepresentasikan kepemilikan terdaftar langsung atas saham dalam perusahaan publik. Investor harus membedakan antara kepentingan kustodi, struktur kepemilikan tidak langsung, dan catatan token on-chain.
- Transfer on-chain, penyerahan sekuritas, dan penyelesaian dana adalah tahapan yang berbeda. Pemrosesan transaksi yang lebih cepat tidak berarti seluruh prosedur hukum dan kliring akan selesai secara otomatis.
- Solana, Canton, dan Besu merepresentasikan arsitektur teknis dan jaringan yang berbeda. Karakteristik hukum suatu sekuritas tidak dapat ditentukan hanya berdasarkan jenis blockchain yang digunakan.
- Adopsi tokenisasi sekuritas secara lebih luas bergantung pada konfirmasi hak aset, pengendalian regulasi, rekonsiliasi lintas sistem, dan finalitas penyelesaian—bukan hanya kecepatan transaksi blockchain.
Mengapa DTCC Berencana Memperluas Layanan Tokenisasi Sekuritasnya ke Solana?
DTCC menjalankan fungsi infrastruktur pascatransaksi yang penting dalam pasar sekuritas AS. Setelah transaksi sekuritas selesai, institusi terkait masih perlu menangani kliring, penyelesaian, kustodi aset, catatan posisi, dan aksi korporasi. Sebagai lembaga penyimpanan sekuritas sentral, DTC menyediakan kustodi sekuritas dan layanan aset bagi lembaga keuangan, serta membantu pelaku pasar mengelola kepentingan sekuritas melalui infrastruktur bersama. Seiring teknologi blockchain memasuki pasar keuangan, sistem sekuritas tradisional menghadapi pertanyaan baru: Apakah sekuritas dapat ditransfer dan digunakan secara on-chain tanpa mengubah karakteristik hukum aset dasarnya?
DTS, yang diluncurkan pada Oktober 2026, dirancang untuk menjawab pertanyaan tersebut. Layanan ini memungkinkan peserta DTC yang memenuhi syarat untuk mengonversi sekuritas dalam kustodi menjadi bentuk bertoken dan menggunakannya pada jaringan blockchain yang didukung serta lingkungan dompet terkait. DTCC awalnya memilih Canton Network dan jaringan Besu privatnya sebagai dasar integrasi sebelum mengumumkan rencana untuk menambahkan Solana ke jaringan yang didukung. Penambahan Solana dapat memberikan lebih banyak pilihan jaringan bagi pelaku pasar serta menciptakan kondisi bagi aliran aset di masa depan antara sistem keuangan tradisional dan lingkungan blockchain publik. Namun, fungsi spesifiknya akan bergantung pada implementasi berikutnya dan kelayakan peserta.
Arsitektur multirantai DTCC juga mencerminkan bahwa tokenisasi sekuritas memiliki persyaratan yang berbeda dari penerbitan aset kripto pada umumnya. Lembaga keuangan tidak hanya perlu mempertimbangkan kemampuan pemrosesan suatu jaringan, tetapi juga izin aset, privasi data, catatan transaksi, peninjauan regulasi, dan stabilitas operasional. Berbagai institusi dapat menggunakan infrastruktur blockchain yang berbeda. Jika sekuritas bertoken hanya dapat beredar dalam satu jaringan, silo aset baru dapat muncul. Dengan menghubungkan sistem kustodi sekuritas tradisional dengan beberapa jaringan, DTCC berupaya meningkatkan kegunaan sekuritas di berbagai lingkungan teknis sambil mempertahankan infrastruktur pasar yang ada.
Bagaimana DTCC Tokenization Service Mengonversi Sekuritas Tradisional Menjadi Aset On-Chain?
Fungsi utama DTS bukan untuk menerbitkan kembali saham sebuah perusahaan publik. Sebaliknya, DTS membentuk representasi on-chain yang sesuai untuk sekuritas memenuhi syarat yang telah disimpan dalam kustodi DTC. Dalam pasar sekuritas tradisional, aset seperti saham umumnya dicatat melalui kustodi terpusat dan pembukuan perantara. Hak yang dimiliki investor bergantung pada akun sekuritas, pengaturan kustodi, dan kerangka hukum yang berlaku. Layanan tokenisasi menambahkan catatan blockchain ke sistem ini, sehingga kepentingan sekuritas yang memenuhi syarat dapat dikonversi antara bentuk tradisional dan bentuk bertoken. Layanan ini tidak menciptakan aset baru yang terpisah dari sekuritas asalnya.
Proses ini memerlukan pemeliharaan hubungan antara sekuritas dasar dan token on-chain. Ketika peserta yang memenuhi syarat mengajukan konversi sekuritas ke bentuk bertoken, sistem harus mengonfirmasi bahwa aset terkait tersedia dan menghasilkan token on-chain melalui proses yang sesuai. Jika peserta ingin mengonversi kembali posisi bertoken ke bentuk tradisional, mekanisme konversi dan pembakaran yang relevan harus digunakan untuk memperbarui catatan. DTS menggunakan desain tokenisasi yang terhubung dengan sekuritas yang disimpan dalam kustodi DTC. Tujuannya adalah mempertahankan hubungan penjaminan aset serta mencegah kepentingan sekuritas yang sama dihitung dua kali dalam pembukuan tradisional dan on-chain. Operasi spesifik tetap tunduk pada aturan peserta, antarmuka teknis, dan persyaratan kelayakan aset.
Hal ini sangat berbeda dengan sejumlah produk on-chain yang mengacu pada harga saham. Beberapa aset digital dapat melacak harga saham melalui derivatif, pengaturan jaminan, atau komitmen penerbit, tetapi pemegangnya mungkin tidak memiliki kepentingan sekuritas yang terkait dengan saham dasar. DTS menekankan kesinambungan antara bentuk bertoken dan sekuritas asli yang disimpan dalam kustodi DTC. Investor sebaiknya tidak berfokus pada apakah suatu token menggunakan nama atau ticker saham, melainkan pada aset dasar yang direpresentasikannya, pihak yang bertanggung jawab atas kustodi, hak hukum yang dimiliki pemegang, serta ada atau tidaknya mekanisme konversi dan pelestarian hak yang jelas.
Mengapa Kepemilikan Saham Bertoken Lebih Penting Daripada Kecepatan Transaksi On-Chain?
Dalam pasar sekuritas tradisional, investor yang membeli saham melalui broker umumnya tidak terdaftar atas nama sendiri dalam daftar pemegang saham perusahaan penerbit. Sebaliknya, mereka memegang kepentingan terkait melalui perantara sekuritas dan sistem kustodi terpusat. Pasar AS secara luas menggunakan struktur kepemilikan tidak langsung, dengan hak investor dibentuk melalui akun sekuritas, hak atas sekuritas, dan hukum yang berlaku. Investor dapat menerima manfaat ekonomi terkait, tetapi hubungan hukum mereka dengan penerbit dapat berbeda dari pemegang saham yang terdaftar secara langsung. Mengonversi saham menjadi token on-chain tidak secara otomatis mengubah hubungan hukum tersebut.
Blockchain dapat mencatat jumlah token yang dimiliki suatu alamat dan waktu transfer token. Namun, catatan on-chain saja tidak dapat menjawab sepenuhnya pertanyaan seperti siapa yang berhak atas dividen, siapa yang dapat menggunakan hak suara, atau bagaimana aset dapat dipulihkan jika terjadi sengketa. Jika suatu token hanya melacak harga saham, pemegangnya mungkin hanya memiliki klaim kontraktual terhadap penerbit, bukan kepentingan sekuritas dalam saham dasar. Jika token merepresentasikan sekuritas nyata dalam kustodi, tetap perlu diperjelas bagaimana kepentingan terkait dialihkan antara alamat on-chain, kustodian, dan investor akhir. Kepemilikan berkaitan dengan karakteristik hukum aset, bukan sekadar saldo yang ditampilkan dalam dompet digital.
Solusi DTCC menekankan pelestarian perlindungan investor, hak kepemilikan, dan manfaat ekonomi yang terkait dengan sekuritas tradisional. Signifikansinya terletak pada upaya menghubungkan catatan on-chain dengan kerangka hukum sekuritas yang telah mapan.
Namun, hal ini tidak boleh dipahami sebagai berarti bahwa seluruh pemegang token otomatis menjadi pemegang saham yang terdaftar langsung dalam perusahaan publik. Hak spesifik tetap bergantung pada struktur kustodi DTC, identitas peserta, dan pengaturan hukum terkait. Bagi investor institusional, alokasi hak yang jelas dapat mengurangi ketidakpastian hukum dalam penggunaan aset dan membantu sekuritas bertoken memasuki skenario keuangan yang memerlukan kepentingan aset yang didefinisikan dengan jelas, seperti pembiayaan beragunan dan pinjam-meminjam sekuritas.
Apa Perbedaan Sekuritas Bertoken DTCC dengan Produk Saham On-Chain Biasa?
Produk saham on-chain di pasar tidak semuanya menggunakan struktur aset yang sama. Sebagian produk didukung oleh saham nyata dan memberikan manfaat ekonomi terkait melalui kustodian atau pengaturan penerbitan tertentu. Produk lainnya menggunakan struktur aset sintetis yang melacak harga saham melalui derivatif, jaminan, atau pengaturan kontraktual lainnya. Kedua jenis produk tersebut dapat menggunakan catatan blockchain untuk melacak kepemilikan dan transfer, tetapi hak yang pada akhirnya diterima investor berbeda. Menentukan apakah saham bertoken benar-benar merepresentasikan sekuritas dasar memerlukan lebih dari sekadar memeriksa apakah jumlah penerbitan sesuai dengan jumlah saham. Investor juga harus memverifikasi penerbit, kustodian, dokumen hukum, dan aturan konversi aset.
Fitur utama DTS adalah menyediakan layanan tokenisasi melalui infrastruktur pasar sekuritas yang ada, dengan aset terkait berasal dari sekuritas memenuhi syarat yang disimpan dalam kustodi DTC. Bentuk bertoken dan tradisional memiliki struktur konversi yang ditetapkan, sementara kepentingan sekuritas terkait tetap dipertahankan. Sebaliknya, token saham sintetis umumnya bertujuan memberikan eksposur terhadap harga. Apakah pemegang menerima dividen, hak suara, atau hak penyerahan fisik bergantung pada kontrak produk. Bahkan jika produk sintetis melacak harga saham secara akurat, hal itu tidak membuktikan bahwa pemegangnya memiliki hak pemegang saham dalam perusahaan dasar.
| Dimensi Perbandingan |
Sekuritas Bertoken DTC |
Token Saham Sintetis |
| Dasar Aset |
Sekuritas memenuhi syarat yang disimpan dalam kustodi DTC |
Derivatif, jaminan, atau pengaturan pelacakan harga lainnya |
| Tujuan Utama |
Mengonversi kepentingan sekuritas yang ada ke bentuk on-chain |
Memberikan eksposur terhadap harga saham |
| Kepemilikan |
Mempertahankan kepentingan sekuritas terkait, tunduk pada struktur kepemilikan |
Tidak selalu mencakup kepentingan dalam saham dasar |
| Dividen dan Manfaat Lainnya |
Ditangani sesuai sekuritas dan aturan layanan terkait |
Bergantung pada kontrak produk |
| Konversi ke Sekuritas Tradisional |
Mencakup mekanisme konversi terkait |
Tidak selalu didukung |
| Risiko Utama |
Risiko kustodi, operasional, penyelesaian, dan kepatuhan |
Risiko penerbit, jaminan, penetapan harga, dan kontraktual |
Perbedaan ini tidak berarti semua saham on-chain yang diterbitkan di luar DTCC adalah aset sintetis. Pasar juga mencakup produk bertoken yang didukung saham nyata, dengan struktur hukum dan mekanisme penebusan yang dapat berbeda dari instrumen pelacakan harga murni. Investor harus menilai karakteristik aset setiap produk, bukan mengklasifikasikannya hanya berdasarkan platform penerbit atau blockchain-nya. Signifikansi DTS adalah menghubungkan tokenisasi sekuritas secara langsung dengan sistem kustodi terpusat yang ada di Amerika Serikat, sehingga menyediakan opsi infrastruktur lain bagi lembaga keuangan tradisional untuk menggunakan sekuritas secara on-chain.
Apa Perbedaan Transfer On-Chain dan Penyelesaian Sekuritas?
Blockchain dapat menyelesaikan transfer token dalam waktu yang relatif singkat, tetapi transaksi dan penyelesaian di pasar sekuritas bukanlah konsep yang sama. Transaksi umumnya mengacu pada kesepakatan antara pembeli dan penjual untuk memperdagangkan sekuritas. Kliring mencakup konfirmasi dan perhitungan kewajiban transaksi serta pengelolaan risiko terkait. Penyelesaian mencakup penyerahan sekuritas dan dana sesuai kesepakatan. Pasar saham tradisional AS telah menerapkan siklus penyelesaian standar T+1, tetapi siklus ini mencakup lebih dari sekadar transfer catatan sekuritas. Siklus ini juga melibatkan pengaturan pendanaan, kewajiban pihak lawan, dan koordinasi di antara infrastruktur pasar. Transfer cepat token on-chain tidak secara otomatis berarti seluruh kewajiban yang terkait dengan transaksi sekuritas telah dipenuhi.
Tokenisasi sekuritas dapat mengubah metode teknis untuk menyerahkan aset. Misalnya, dengan tunduk pada ketentuan yang berlaku, sekuritas bertoken dapat ditransfer melalui kontrak pintar atau infrastruktur aset digital dan dihubungkan lebih erat dengan instrumen pembayaran on-chain. Delivery versus Payment (DvP) adalah prinsip penyelesaian penting yang menghubungkan penyerahan sekuritas dengan pembayaran dana terkait, sehingga mengurangi risiko ketika satu pihak menyerahkan aset sementara pihak lainnya gagal menyelesaikan pembayaran. Jika sekuritas ditransfer secara on-chain sementara pembayaran masih bergantung pada sistem perbankan tradisional terpisah, kedua tahap tersebut memerlukan mekanisme koordinasi tambahan.
Pada Juli 2026, DTCC telah memvalidasi beberapa skenario dalam aktivitas perdagangan produksi, termasuk DvP untuk perjanjian pembelian kembali Treasury AS, DvP saham, pinjam-meminjam sekuritas, dan transfer jaminan.
Aktivitas ini menunjukkan bahwa potensi penerapan tokenisasi sekuritas tidak terbatas pada perdagangan saham. Penerapannya juga dapat meluas ke transfer aset dan manajemen jaminan antarlembaga keuangan. Namun, kecepatan transfer aset pada tingkat teknis dan finalitas penyelesaian menurut hukum tetap harus dinilai secara terpisah. Apakah transfer sekuritas tidak dapat dibatalkan, apakah pembayaran terkait telah selesai, apakah peserta memenuhi aturan yang berlaku, dan bagaimana kesalahan ditangani, semuanya merupakan komponen mekanisme penyelesaian yang lengkap.
Peran Apa yang Dimainkan Solana, Canton, dan Besu dalam Arsitektur Multirantai DTCC?
Strategi multirantai DTCC bukan sekadar menyalin sekuritas yang sama ke berbagai blockchain. Strategi ini bertujuan menyediakan pilihan jaringan teknis yang berbeda bagi pelaku pasar dalam kerangka terpadu untuk kepentingan sekuritas dan manajemen aset. DTS pada awalnya menghubungkan Canton Network dan jaringan Besu privat milik DTCC, sementara Solana direncanakan bergabung pada paruh kedua 2027. Ketiga jaringan ini memiliki karakteristik arsitektur yang berbeda, tetapi keamanan, legalitas, atau nilai investasi produk sekuritasnya tidak dapat ditentukan hanya berdasarkan apakah blockchain tersebut bersifat publik atau berizin.
Canton Network dirancang untuk aplikasi keuangan yang memerlukan perlindungan privasi dan interoperabilitas. Jaringan ini memungkinkan peserta memproses data dan transaksi terkait berdasarkan izin dalam lingkungan jaringan bersama. Besu adalah klien sumber terbuka yang kompatibel dengan tumpukan teknologi Ethereum dan dapat digunakan untuk menerapkan berbagai jenis jaringan blockchain. DTCC menggunakan jaringan Besu privat yang dapat menerapkan fungsi tokenisasi sekuritas berdasarkan izin peserta dan persyaratan operasional tertentu. Solana adalah blockchain publik berperforma tinggi dengan jaringan terbuka dan ekosistem kontrak pintar. Setelah terhubung dengan DTS, Solana dapat menyediakan lingkungan teknis lain bagi institusi yang memenuhi syarat untuk menggunakan sekuritas bertoken.
| Jaringan |
Karakteristik Teknis |
Hubungan dengan DTS |
| Canton Network |
Berfokus pada perlindungan privasi, izin, dan interoperabilitas |
Sudah terhubung |
| Jaringan Besu Privat DTCC |
Kompatibel dengan tumpukan teknologi Ethereum dan mendukung manajemen izin yang disesuaikan |
Sudah terhubung |
| Solana |
Blockchain publik berperforma tinggi yang mendukung kontrak pintar dan ekosistem terbuka |
Koneksi direncanakan pada paruh kedua 2027 |
Penting untuk ditekankan bahwa karakteristik jaringan publik Solana tidak berarti sekuritas bertoken DTC akan otomatis terbuka bagi semua dompet. Kelayakan untuk mentransfer sekuritas tersebut tetap tunduk pada aturan peserta dan persyaratan regulasi yang berlaku. DTS juga mencakup pengendalian pencetakan, pembakaran, penangguhan, dan pemulihan untuk mendukung manajemen aset dan operasi kepatuhan.
Tantangan utama arsitektur multirantai adalah mempertahankan konsistensi di berbagai sistem. Kepentingan sekuritas yang sama tidak boleh dihitung dua kali saat ditransfer lintas jaringan, dan kesesuaian yang dapat diverifikasi harus dipertahankan antara pembukuan tradisional dan catatan on-chain.
Mengapa Sekuritas Bertoken Tetap Memerlukan Pengendalian Regulasi dan Kustodi Aset?
Kemampuan pemrograman blockchain dapat mengotomatiskan sejumlah operasi sekuritas, tetapi tanggung jawab regulasi di pasar sekuritas tradisional tidak hilang ketika aset berpindah secara on-chain. Penerbitan, kustodi, perdagangan, transfer, dan perlindungan investor untuk sekuritas melibatkan persyaratan hukum dan regulasi yang berbeda. Institusi terkait tetap harus mengidentifikasi peserta, memproses transfer aset terbatas, serta menegakkan persyaratan yudisial atau regulasi jika diperlukan. Untuk sekuritas bertoken yang diatur, mengizinkan setiap alamat menerima dan mentransfer aset secara bebas mungkin tidak mematuhi ketentuan hukum dan operasional yang berlaku.
DTS mempertahankan kemampuan pengendalian aset terkait, termasuk fungsi pencetakan dan pembakaran token, penangguhan, serta pemulihan. Mekanisme ini dapat membantu operator menangani transfer yang salah, pembatasan kepatuhan, dan situasi lain yang memerlukan intervensi. Berbeda dengan sejumlah aset kripto yang menekankan transfer tanpa intervensi, sekuritas yang diatur mungkin perlu mempertahankan izin administratif yang jelas dalam sistem teknisnya. Desain ini tidak berarti catatan blockchain tidak memiliki nilai. Sebaliknya, desain ini mencerminkan kebutuhan tokenisasi sekuritas untuk memenuhi persyaratan efisiensi teknis dan penegakan hukum.
Sistem kustodi juga sama pentingnya. Dompet blockchain dapat membuktikan bahwa suatu alamat mengendalikan token tertentu, tetapi investor tetap harus mengonfirmasi pihak yang memegang sekuritas dasar, bagaimana kepentingan aset dicatat, dan bagaimana isu operasional pada kustodian akan ditangani. Sebagai bagian dari sistem kustodi sekuritas yang ada, DTC menyediakan sumber aset dasar yang jelas dan kerangka operasional bagi aset bertoken. Perluasan partisipasi di masa depan juga akan bergantung pada kerja sama antara broker, kustodian, penyedia layanan dompet, dan peserta penyelesaian. Tokenisasi sekuritas tidak menghilangkan perantara sepenuhnya. Sebaliknya, tokenisasi berupaya mengurangi operasi berulang melalui teknologi baru dan menata ulang fungsi perantara tertentu.
Bagaimana Koneksi DTCC ke Solana Akan Memengaruhi Pasar RWA dan Saham On-Chain?
Rencana DTCC untuk terhubung ke Solana memberikan perspektif baru terhadap pasar RWA: Infrastruktur keuangan tradisional berupaya membawa kepentingan sekuritas nyata ke lebih banyak lingkungan blockchain, alih-alih hanya mengandalkan penerbit independen untuk meluncurkan produk pelacakan harga. Bagi investor institusional, sekuritas bertoken dapat meningkatkan transfer aset, manajemen jaminan, dan efisiensi penyelesaian lintas platform. Sebagai contoh, jika sebuah lembaga keuangan dapat mengonversi aset yang secara tradisional disimpan dalam sistem sekuritas menjadi bentuk on-chain sesuai aturan yang berlaku, lembaga tersebut mungkin dapat menggunakan aset itu dalam skenario keuangan digital baru tanpa membentuk struktur penerbitan sekuritas dasar yang sepenuhnya terpisah.
Apakah penerapan ini dapat mencapai skala yang besar tetap bergantung pada kesediaan pelaku pasar untuk mengadopsi proses manajemen aset baru. Pasar sekuritas tradisional telah memiliki sistem kustodi, kliring, dan penyelesaian yang matang. Institusi tidak akan memindahkan bisnis dalam jumlah besar hanya karena blockchain tertentu memproses transaksi lebih cepat. Infrastruktur terkait kemungkinan besar hanya akan menghasilkan permintaan berkelanjutan apabila tokenisasi benar-benar dapat mengurangi biaya operasional, meningkatkan likuiditas jaminan, mengurangi risiko penyelesaian, atau mendukung layanan keuangan yang sulit disediakan melalui sistem tradisional. Transfer aset lintas jaringan, penyelesaian dana on-chain, dan catatan aset terpadu juga memerlukan solusi lebih lanjut untuk kompatibilitas teknis dan koordinasi operasional.
Bagi ekosistem Solana, rencana koneksi DTCC dapat memperluas penggunaannya dalam skenario RWA institusional. Namun, hal ini tidak boleh ditafsirkan sebagai berarti bahwa sejumlah besar saham AS akan segera tersedia bagi pengguna on-chain biasa. Rencana ini juga tidak dapat digunakan untuk menyimpulkan secara sederhana bahwa permintaan terhadap SOL pasti akan meningkat. Apakah sekuritas bertoken dapat memasuki aplikasi tertentu, institusi mana yang memenuhi syarat untuk berpartisipasi, dan aset apa yang harus digunakan untuk perdagangan serta penyelesaian, semuanya akan bergantung pada rencana implementasi aktual. Untuk menilai nilai jangka panjang dari perkembangan ini, pengamat sebaiknya berfokus pada skala aset dunia nyata, jumlah institusi yang berpartisipasi, aktivitas perdagangan dan penyelesaian, serta interoperabilitas dengan sistem keuangan yang ada—bukan menilai dampak pasarnya hanya berdasarkan pengumuman kemitraan.
Kesimpulan
Rencana DTCC untuk menghubungkan DTS ke Solana merupakan perkembangan penting dalam perluasan infrastruktur pasar sekuritas tradisional ke lingkungan multirantai. DTS resmi diluncurkan pada Oktober 2026 dan pada tahap awal terhubung dengan Canton Network serta jaringan Besu privat milik DTCC. Solana diperkirakan akan ditambahkan pada paruh kedua 2027, sehingga memberikan lebih banyak pilihan jaringan blockchain bagi pelaku pasar yang memenuhi syarat dan menciptakan kemungkinan baru untuk menghubungkan sekuritas dalam kustodi tradisional dengan ekosistem blockchain publik.
Inti dari rencana ini bukan sekadar mengonversi saham menjadi token blockchain. Intinya adalah memastikan bahwa bentuk bertoken mempertahankan hak hukum, manfaat ekonomi, dan perlindungan regulasi dari sekuritas asli. Memegang token pada alamat on-chain tidak selalu berarti kepemilikan terdaftar langsung atas saham dalam perusahaan publik. Menyelesaikan transfer on-chain tidak selalu berarti seluruh kewajiban penyelesaian yang terkait dengan transaksi sekuritas telah dipenuhi. Kustodi aset, konfirmasi hak, penyerahan dana, dan finalitas penyelesaian tetap menjadi komponen penting pasar sekuritas.
Seiring berkembangnya pasar RWA dan sekuritas bertoken, kinerja blockchain akan terus memengaruhi efisiensi transfer aset. Namun, apakah institusi dapat mengadopsi teknologi ini dalam skala besar juga akan bergantung pada kepastian hukum, konsistensi catatan aset, manajemen risiko, dan interoperabilitas lintas sistem. Signifikansi jangka panjang dari koneksi DTCC ke Solana terletak pada upaya mengeksplorasi bagaimana kepentingan sekuritas yang ada dapat memasuki lingkungan keuangan digital baru sambil mempertahankan perlindungan hak dan standar operasional yang menjadi dasar pasar tradisional.
FAQ
Apakah DTCC Sudah Menerbitkan Saham Bertoken di Solana?
Per 13 November 2026, DTCC telah mengumumkan rencana untuk menghubungkan DTS ke Solana, dengan implementasi yang diperkirakan berlangsung pada paruh kedua 2027. Hal ini tidak berarti sekuritas terkait sudah dibuka sepenuhnya untuk diperdagangkan di Solana.
Apa Itu DTCC Tokenization Service?
DTS adalah layanan tokenisasi sekuritas yang disediakan oleh DTC, anak perusahaan DTCC. Layanan ini mendukung konversi sekuritas dalam kustodi yang memenuhi syarat antara bentuk tradisional dan bentuk bertoken on-chain, sambil mempertahankan kepentingan sekuritas dan perlindungan investor terkait.
Apa Perbedaan Sekuritas Bertoken DTCC dengan Token Saham Sintetis?
Sekuritas bertoken DTC didasarkan pada sekuritas nyata dalam kustodi serta menekankan kepentingan hukum dan ekonomi terkait. Token saham sintetis umumnya memberikan eksposur harga dan tidak selalu memberikan kepentingan kepada pemegangnya dalam saham dasar. Hak spesifik bergantung pada struktur penerbitan dan kontrak.
Apakah Memegang Saham Bertoken Berarti Saya Adalah Pemegang Saham Perusahaan Publik?
Tidak selalu. Investor dapat memegang kepentingan sekuritas secara tidak langsung melalui perantara sekuritas atau sistem kustodi, alih-alih terdaftar langsung sebagai pemegang saham perusahaan. Hak spesifik bergantung pada struktur hukum dan aturan produk.
Apakah Sekuritas Bertoken di Solana Dapat Ditransfer dengan Bebas?
Tidak selalu. Sekuritas terkait DTS harus mematuhi kelayakan peserta, kepatuhan, dan pembatasan transfer. Solana adalah blockchain publik, tetapi hal ini tidak berarti semua sekuritas bertoken dapat ditransfer dengan bebas ke dompet mana pun.
Apa Perbedaan Canton, Besu, dan Solana?
Canton berfokus pada privasi dan interoperabilitas dalam aplikasi keuangan. Besu adalah klien blockchain yang kompatibel dengan Ethereum, dan DTCC menggunakan jaringan privatnya. Solana adalah blockchain publik berperforma tinggi. Ketiga jaringan tersebut memiliki arsitektur berbeda, tetapi hak hukum yang terkait dengan sekuritas bergantung pada pengaturan penerbitan dan kustodi spesifik.
Apakah Transfer Sekuritas On-Chain Berarti Penyelesaian Selesai Seketika?
Tidak selalu. Transfer on-chain dapat meningkatkan efisiensi penyerahan aset, tetapi penyelesaian sekuritas yang lengkap juga melibatkan pembayaran dana, kewajiban peserta, finalitas hukum, dan prosedur operasional terkait.