Kesulitan utama dalam pajak kripto adalah tidak adanya sistem pajak kripto yang bersifat universal. Amerika Serikat umumnya memperlakukan mata uang kripto sebagai properti, India mengenakan pajak atas keuntungan dari aset digital virtual dengan tarif khusus 30%, Jerman dapat membebaskan aset kripto yang dimiliki secara pribadi setelah satu tahun, dan yurisdiksi seperti UEA memiliki pendekatan yang sangat berbeda terhadap pendapatan investasi pribadi. Bagian berikut menjelaskan cara perhitungan keuntungan modal kripto, transaksi yang dapat memicu pajak, perbedaan antara pendapatan dan keuntungan modal, serta penerapan aturan pajak di yurisdiksi utama.
Poin Penting
-
Keuntungan modal kripto umumnya muncul saat aset kripto dilepas, seperti melalui penjualan ke mata uang fiat, swap kripto-ke-kripto, atau penggunaan kripto untuk pembayaran barang/jasa.
-
Keuntungan modal biasanya dihitung dari nilai pelepasan dikurangi harga pokok, namun biaya yang diizinkan, metode akuntansi, pengecualian, dan tarif pajak berbeda di setiap negara.
-
Menerima kripto dapat menimbulkan pajak penghasilan sebelum ada keuntungan modal. Hadiah penambangan, hadiah staking, pembayaran, dan beberapa airdrop dapat langsung diakui sebagai penghasilan biasa atau kategori penghasilan kena pajak lainnya.
-
Periode holding sangat memengaruhi perlakuan pajak. Keuntungan modal jangka panjang di AS bisa mendapat tarif istimewa, Jerman umumnya membebaskan pajak penjualan pribadi setelah satu tahun, dan Portugal mengecualikan keuntungan atas kripto yang dimiliki minimal 365 hari.
-
Lokasi lebih menentukan dibanding blockchain. Domisili, status wajib pajak, platform, dan hukum pajak lokal menentukan apakah transaksi yang sama kena pajak, bebas pajak, dapat dikurangkan, atau wajib dilaporkan.
Apa Itu Pajak Keuntungan Modal Kripto?
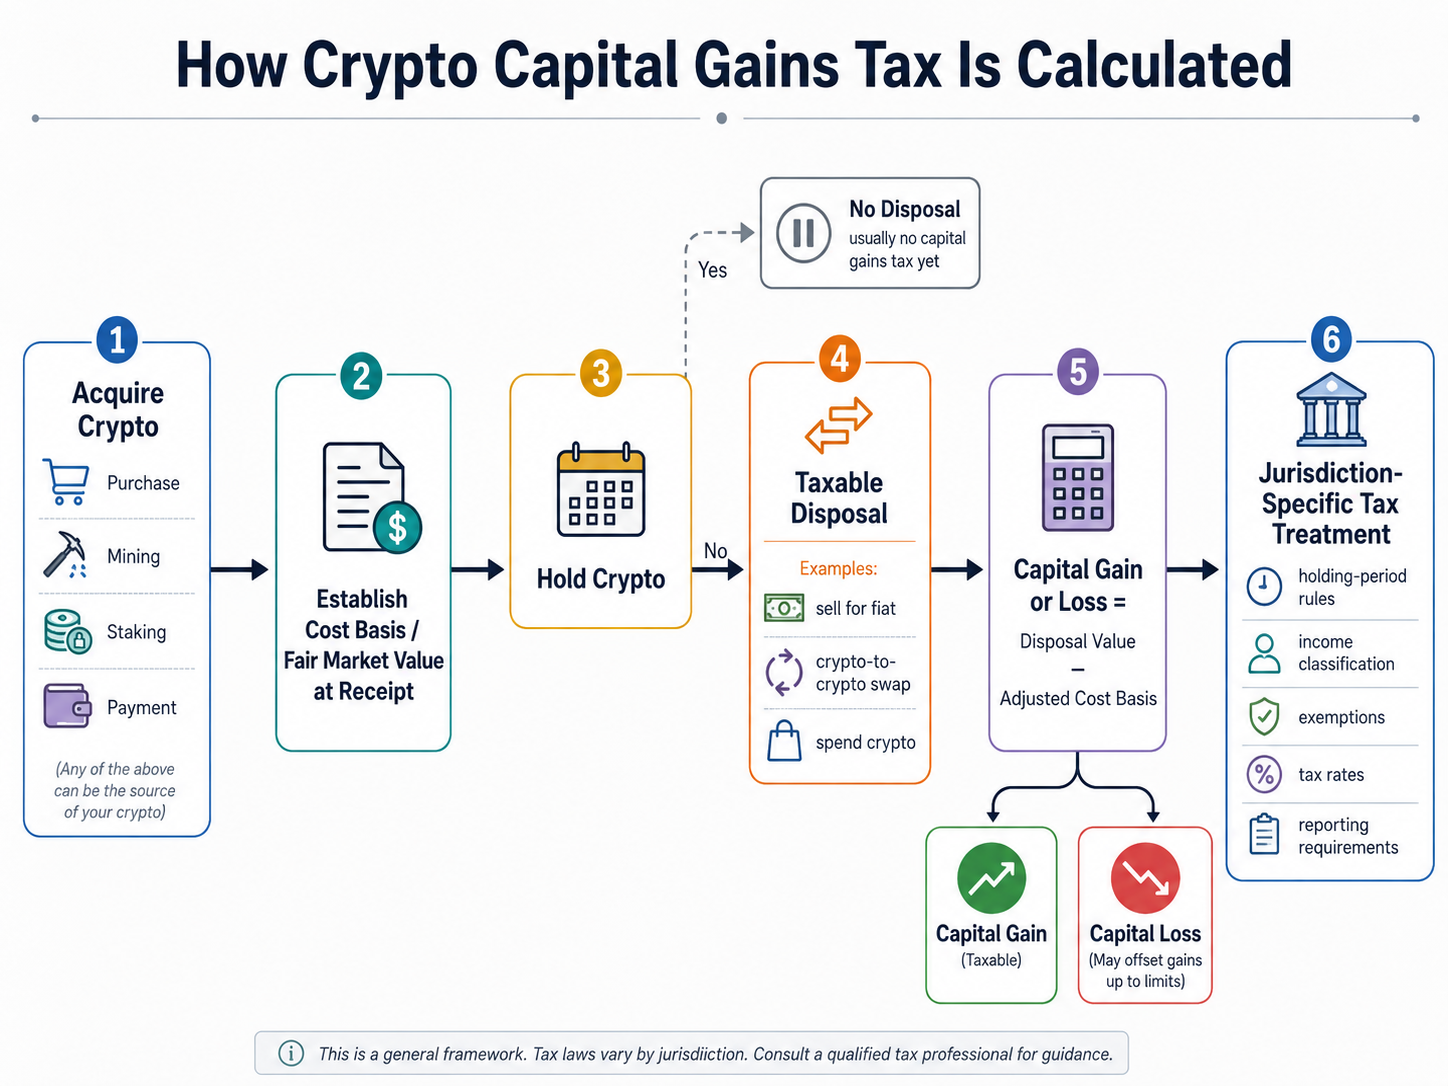
Pajak keuntungan modal berkaitan dengan keuntungan ekonomi saat suatu aset modal dilepas dengan nilai lebih tinggi dari harga pokok. Untuk aset kripto, perhitungannya secara sederhana:
Keuntungan modal = nilai pasar wajar saat pelepasan − harga pokok yang disesuaikan
Contoh: investor membeli 1 ETH seharga $2.000 lalu menjualnya seharga $3.200, keuntungannya $1.200. Jika aset dijual seharga $1.600, maka terjadi kerugian modal sebesar $400.
Harga pembelian biasanya menjadi dasar harga pokok, namun biaya, metode akuisisi, transaksi kena pajak sebelumnya, aset warisan/hadiah, dan aturan akuntansi lokal bisa mengubah hasil. Nilai pasar wajar penting jika transaksi tidak melibatkan harga fiat, seperti pada pertukaran kripto-ke-kripto.
Tidak semua negara mengategorikan keuntungan kripto sebagai “keuntungan modal.” Jepang, misalnya, memasukkan keuntungan perdagangan kripto individu ke pendapatan lain-lain dalam sistem pajak penghasilan komprehensifnya, bukan melalui rezim pajak keuntungan modal kripto khusus. Tarif pajak penghasilan nasional progresifnya 5% hingga 45%; jika pajak penduduk lokal dihitung, beban efektif bisa mendekati 55%, tergantung kondisi wajib pajak.
Perbedaan klasifikasi inilah yang membuat pajak kripto di tiap negara tidak bisa disederhanakan menjadi perbandingan tarif pajak global tunggal.
Transaksi Kripto Mana yang Merupakan Peristiwa Kena Pajak?
Peristiwa kena pajak terjadi ketika kepemilikan, nilai, atau manfaat ekonomi berubah sesuai pengakuan hukum pajak lokal. Pemicu utama adalah pelepasan kena pajak.
Menjual Kripto untuk Mata Uang Fiat
Menjual Bitcoin, Ether, atau aset digital lain ke mata uang fiat adalah contoh paling jelas peristiwa kena pajak di yurisdiksi yang memperlakukan kripto sebagai properti/aset modal. Di Amerika Serikat, Internal Revenue Service menyatakan bahwa menjual aset digital ke dolar AS atau mata uang serupa harus diakui keuntungan/kerugiannya.
Contoh: pengguna pasar spot BTC/USDT di bursa seperti Gate dapat menggunakan catatan transaksi, harga eksekusi, dan biaya untuk merekonstruksi hasil pelepasan dan harga pokok. Tempat perdagangan tidak menentukan kewajiban pajak akhir; aturan pajak lokal yang berlaku.
Swap Kripto-ke-Kripto
Menukar BTC dengan ETH terasa seperti menukar aset digital, bukan “mencairkan,” namun banyak sistem pajak memperlakukan transaksi ini sebagai pelepasan.
Menurut prinsip pajak AS, perdagangan adalah pertukaran properti yang bisa dikenakan pajak seperti penjualan. Jerman juga menganggap pertukaran aset kripto sebagai pelepasan, dengan periode holding baru untuk aset yang baru diperoleh.
Perdagangan kripto yang sering menjadi sangat intensif pencatatan karena setiap swap kripto-ke-kripto memerlukan perhitungan nilai pasar wajar.
Menggunakan Kripto untuk Pembayaran
Menggunakan kripto untuk membeli barang/jasa juga bisa memicu pajak. Secara ekonomi, wajib pajak telah melepas kripto sebagai imbalan atas barang/jasa.
Australian Taxation Office secara eksplisit memasukkan pembelian barang/jasa dengan kripto sebagai transaksi pelepasan, dan panduan pelaporan AS juga memperlakukan penggunaan aset digital untuk memperoleh barang/jasa sebagai transaksi aset digital yang relevan.
Membeli kopi dengan Bitcoin yang nilainya naik tetap bisa menimbulkan konsekuensi pajak meski tanpa melibatkan mata uang fiat.
Kapan Pendapatan Kripto Menimbulkan Pajak Penghasilan?
Keuntungan modal dan pendapatan kripto adalah konsep terpisah. Seseorang bisa terkena pajak penghasilan saat menerima kripto dan menghadapi keuntungan/kerugian modal saat kripto yang sama dilepas.
Hadiah penambangan adalah contoh umum. Nilai pasar wajar pendapatan penambangan saat diterima bisa masuk penghasilan biasa/usaha, tergantung yurisdiksi dan situasi. Di AS, aset digital dari penambangan dan staking termasuk transaksi yang tunduk pada aturan pajak federal. Kripto untuk jasa kontraktor independen juga bisa menjadi penghasilan wiraswasta.
Hadiah staking, kompensasi, airdrop tertentu, dan pendapatan kripto lain bisa mengikuti pola dua tahap:
-
Penerimaan: nilai pasar wajar jadi penghasilan kena pajak.
-
Pelepasan berikutnya: selisih nilai pelepasan dan harga pokok menimbulkan keuntungan/kerugian modal.
Pembedaan ini mencegah perhitungan ganda. Jika hadiah staking $500 diakui sebagai penghasilan saat diterima, $500 itu jadi bagian harga pokok aset untuk perhitungan pelepasan berikutnya.
Memahami cara kerja staking penting untuk mengetahui kapan unit baru aset kripto masuk ke catatan wajib pajak.
Aktivitas Kripto Mana yang Umumnya Bebas Pajak?
Bebas pajak tidak selalu berarti bebas pelaporan, dan aturan berbeda di setiap negara. Namun, beberapa aktivitas umumnya menghindari peristiwa keuntungan modal langsung.
Menahan Kripto
Kenaikan nilai yang belum direalisasi umumnya tidak kena pajak dalam sistem pajak keuntungan modal berbasis realisasi. Seseorang yang membeli BTC dan menahannya tidak memiliki pelepasan untuk dihitung.
Beberapa yurisdiksi bisa menerapkan pendekatan berbeda untuk wajib pajak/aset keuangan tertentu, sehingga prinsip ini tidak universal.
Mentransfer Kripto Antar Dompet Pribadi
Memindahkan kripto dari satu dompet/akun ke dompet lain milik wajib pajak yang sama biasanya tidak dianggap penjualan. U.S. Taxpayer Advocate Service mengidentifikasi transfer antar dompet/alamat/akun milik wajib pajak yang sama sebagai transaksi non-kena pajak.
Harga pokok asli tetap mengikuti aset. Mentransfer kripto tidak mengatur ulang harga pembelian hanya karena alamat dompet berubah.
Donasi Kripto
Di AS, mendonasikan aset digital langsung ke organisasi amal yang memenuhi syarat umumnya tidak mewajibkan donor mengakui keuntungan modal yang terbentuk. Persyaratan pengurangan amal dan penilaian bisa berlaku, terutama untuk donasi bernilai tinggi.
Ini berbeda dengan menjual kripto dulu lalu mendonasikan hasil fiatnya, karena penjualan itu sendiri bisa menimbulkan pelepasan kena pajak.
Cara Kerja Pajak Keuntungan Modal Kripto di Berbagai Negara
Keuntungan kripto $10.000 yang sama bisa diperlakukan sangat berbeda tergantung domisili wajib pajak dan asal keuntungan tersebut.
| Yurisdiksi |
Perlakuan Umum untuk Individu |
Fitur Penting |
| Amerika Serikat |
Aset digital umumnya diperlakukan sebagai properti |
Periode holding memengaruhi tarif keuntungan modal |
| India |
Keuntungan VDA umumnya kena pajak 30% plus surcharge dan cess |
Rezim pajak khusus, bukan perlakuan keuntungan modal biasa |
| Jepang |
Keuntungan kripto umumnya masuk pendapatan lain-lain |
Pajak progresif bisa menimbulkan beban marginal tinggi |
| Jerman |
Pelepasan kripto pribadi dalam satu tahun dapat kena pajak |
Keuntungan pribadi yang memenuhi syarat setelah satu tahun di luar aturan satu tahun |
| Portugal |
Keuntungan kripto tertentu yang dimiliki ≥365 hari dikecualikan |
Periode holding panjang bisa menciptakan perlakuan 0% |
| UEA |
Pendapatan investasi pribadi di luar pajak perusahaan UEA untuk orang pribadi |
Aktivitas bisnis bisa diperlakukan berbeda |
| Australia |
Kripto yang dimiliki sebagai investasi umumnya aset CGT |
Individu memenuhi syarat bisa dapat diskon CGT 50% setelah 12 bulan |
| Thailand |
Keuntungan kripto yang memenuhi syarat bisa dapat pembebasan pajak penghasilan pribadi sementara |
Pembebasan terkait bisnis aset digital berlisensi tertentu |
Amerika Serikat: Properti, Periode Holding, dan Formulir 1099-DA
Untuk pajak federal AS, mata uang kripto diperlakukan sebagai properti. Menjual, menukar, atau melepas kripto bisa menghasilkan keuntungan/kerugian modal. Keuntungan modal jangka pendek kena tarif pajak penghasilan biasa, sedangkan yang jangka panjang pakai tarif keuntungan modal istimewa. Untuk 2026, tarif jangka panjang utama tetap 0%, 15%, dan 20%, dengan ambang batas berdasarkan status pelaporan dan penghasilan kena pajak.
Menahan kripto lebih dari satu tahun tidak otomatis mendapat tarif 0%; hanya keuntungan yang memenuhi syarat yang mendapat perlakuan jangka panjang.
Pelaporan makin standar. Broker mulai menerbitkan Formulir 1099-DA untuk pelepasan aset digital wajib lapor tahun 2025 pada 2026. IRS menyatakan wajib pajak tetap harus melaporkan transaksi kena pajak meski tidak menerima laporan informasi. Transaksi modal dicatat di Formulir 8949 dan Jadwal D, sesuai instruksi pelaporan.
India: Pajak 30% atas Keuntungan Aset Digital Virtual
India menerapkan rezim khusus untuk pendapatan dari aset digital virtual. Departemen Pajak Penghasilan menyatakan keuntungan dari VDA kena pajak 30% sesuai Pasal 115BBH, plus surcharge dan cess 4%, dan dilaporkan transaksi per transaksi melalui Jadwal VDA.
Ini menunjukkan bahwa tidak semua negara menerapkan “pajak keuntungan modal” biasa untuk kripto. Perlakuan pajak bergantung pada klasifikasi aset digital dan pendapatan menurut hukum nasional.
Jerman dan Portugal: Periode Holding Mengubah Hasil
Jerman memberikan contoh jelas pajak berbasis periode holding. Kementerian Keuangan Federal mengklasifikasikan aset kripto pribadi sebagai “barang ekonomi lain” untuk aturan penjualan pribadi. Keuntungan bisa kena pajak jika akuisisi dan pelepasan dalam satu tahun; pelepasan setelah itu umumnya di luar aturan satu tahun untuk kepemilikan pribadi yang memenuhi syarat.
Portugal juga mengecualikan keuntungan dan kerugian yang memenuhi syarat atas aset kripto yang dimiliki minimal 365 hari, dengan ketentuan hukum termasuk aturan yurisdiksi.
Kerangka ini penting untuk memahami mengapa beberapa negara tanpa atau dengan pajak keuntungan modal kripto bersyarat menarik perhatian investor kripto jangka panjang.
UEA: Investasi Pribadi dan Aktivitas Bisnis Berbeda
UEA tidak memiliki sistem pajak penghasilan pribadi konvensional seperti di Barat. Untuk pajak perusahaan UEA, Federal Tax Authority menyatakan pendapatan investasi pribadi orang pribadi tidak dianggap aktivitas bisnis. Individu kena pajak perusahaan jika melakukan bisnis yang memenuhi syarat dan melebihi ambang omzet.
Pembedaan ini menjelaskan mengapa perpajakan, lisensi, residensi, dan infrastruktur makin menentukan yurisdiksi yang menjadi pusat kripto global.
Australia: Keuntungan Modal dan Diskon 12 Bulan
Australian Taxation Office memperlakukan kripto yang dimiliki sebagai investasi sebagai aset CGT. Menjual, menukar satu kripto dengan kripto lain, mengonversi ke fiat, memberikannya sebagai hadiah, atau menggunakannya untuk barang/jasa bisa memicu peristiwa CGT.
Individu penduduk Australia yang memenuhi syarat dan menahan aset minimal 12 bulan bisa dapat diskon CGT 50%. Kerugian kripto bisa mengimbangi keuntungan modal dan dapat dibawa ke depan sesuai aturan, bukan langsung dikurangkan dari penghasilan biasa.
Thailand: Contoh Kebijakan Pajak Kripto yang Berubah
Thailand menunjukkan pentingnya mengecek pajak kripto berdasarkan hukum terbaru. Peraturan Menteri No. 399 memperkenalkan pembebasan untuk mendukung strategi Thailand sebagai pusat aset digital. Departemen Pendapatan mencatat peraturan tersebut sebagai langkah pajak untuk Digital Asset Hub global, dan pembebasan berlaku untuk waktu terbatas dan kondisi tertentu.
Kerangka saat ini berlaku 1 Januari 2025 – 31 Desember 2029 untuk keuntungan yang memenuhi syarat di bursa, broker, atau dealer aset digital berlisensi. Transaksi di luar kerangka ini tidak otomatis bebas pajak.
Thailand menjadi contoh bagaimana pemerintah bisa mengarahkan aktivitas perdagangan kripto tanpa menghapus pajak dari semua aktivitas aset digital.
Cara Tax-Loss Harvesting Mengimbangi Keuntungan Kripto
Tax-loss harvesting berarti merealisasikan kerugian untuk mengimbangi keuntungan modal kena pajak jika diizinkan hukum setempat.
Di AS, kerugian modal mengimbangi keuntungan modal terlebih dulu. Jika kerugian melebihi keuntungan, individu bisa mengurangi hingga $3.000 kerugian modal bersih terhadap penghasilan lain per tahun, atau $1.500 untuk wajib pajak menikah pelaporan terpisah, dengan kelebihan kerugian dapat dibawa ke depan.
Contoh:
-
Keuntungan BTC yang direalisasikan: $12.000
-
Kerugian ETH yang direalisasikan: $5.000
-
Keuntungan modal bersih sebelum penyesuaian lain: $7.000
Jika total kerugian modal melebihi seluruh keuntungan modal, batas pengurangan penghasilan biasa tahunan berlaku.
Tax-loss harvesting bukan celah universal. Metode identifikasi aset, ketentuan pihak terkait, aturan anti-penyalahgunaan, klasifikasi bisnis, dan perubahan hukum pajak dapat memengaruhi apakah kerugian dapat dikurangkan. Strategi besar atau kompleks sebaiknya dinilai profesional pajak.
Pelaporan Pajak Kripto dan Pencatatan
Pelaporan pajak yang andal bergantung pada catatan transaksi, bukan saldo dompet akhir tahun.
Catatan yang diperlukan biasanya meliputi:
-
tanggal akuisisi dan harga pembelian;
-
tanggal pelepasan dan hasilnya;
-
biaya dan ongkos transaksi;
-
nilai pasar wajar dalam mata uang lokal;
-
nilai tukar kripto-ke-kripto;
-
transfer dompet;
-
pendapatan penambangan dan hadiah penambangan;
-
hadiah staking;
-
penerimaan airdrop;
-
laporan bursa;
-
ID transaksi dan alamat dompet;
-
alokasi harga pokok sebelumnya.
Di AS, IRS mewajibkan pendapatan, keuntungan, dan kerugian aset digital kena pajak dilaporkan meski tidak ada Formulir 1099-DA atau laporan penerima lainnya.
Catatan yang baik semakin penting karena otoritas pajak dan bursa kripto yang diatur bisa menerima/bertukar lebih banyak data transaksi pengguna lewat kerangka pelaporan yang berkembang. Memindahkan aset antar dompet/bursa tidak menghapus harga pokok historis atau konsekuensi pajak.
Risiko dan Batasan Perbandingan Aturan Pajak Kripto
Perbandingan pajak kripto internasional bermanfaat untuk memahami perbedaan utama, namun tarif pajak utama bisa menyesatkan.
Pertama, domisili pajak sangat penting. Negara dengan aturan kripto bebas pajak tidak otomatis menghapus kewajiban di yurisdiksi lain tempat investor tetap menjadi wajib pajak.
Kedua, aktivitas investor dan bisnis bisa diperlakukan berbeda. Perdagangan kripto profesional berulang, penambangan, kompensasi, atau aktivitas komersial bisa diklasifikasikan sebagai pendapatan usaha, penghasilan biasa, atau penghasilan wiraswasta, bukan keuntungan modal.
Ketiga, struktur aset berpengaruh. Memegang mata uang kripto langsung bisa diperlakukan berbeda dari produk kripto yang diperdagangkan di bursa, derivatif, sekuritas tokenisasi, kepemilikan korporasi, atau aset dalam struktur pensiun yang mendapat keringanan pajak.
Akhirnya, aturan pajak kripto bisa berubah. Pembebasan sementara Thailand menunjukkan aturan bisa tergantung tanggal dan perantara berlisensi, sedangkan pelaporan Formulir 1099-DA AS menunjukkan syarat kepatuhan bisa berubah meski klasifikasi properti tetap.
Kesimpulan
Pajak keuntungan modal kripto biasanya dimulai dari pertanyaan ekonomi: berapa nilai aset saat diperoleh dan saat dilepas—namun konsekuensi pajak akhir bergantung pada hukum lokal.
Menjual kripto, menukar satu mata uang kripto dengan lainnya, dan membelanjakan kripto umumnya memicu pelepasan kena pajak. Pendapatan penambangan, hadiah staking, pembayaran, dan airdrop tertentu bisa menjadi penghasilan kena pajak saat diterima dan keuntungan/kerugian terpisah kemudian. Menahan aset atau mentransfer kripto antar dompet pribadi umumnya tidak langsung memicu pajak.
Pendekatan terbaik bukan hanya melihat tarif pajak kripto utama. Wajib pajak harus melacak harga pokok, nilai pasar wajar, periode holding, peristiwa pendapatan, pelepasan, kerugian, domisili, dan aturan pelaporan yang berlaku. Jerman, Portugal, India, Jepang, UEA, Australia, Thailand, dan Amerika Serikat menunjukkan hasil transaksi kripto yang secara ekonomi sama bisa sangat berbeda.
FAQ
Apakah menjual mata uang kripto memicu pajak keuntungan modal?
Di banyak yurisdiksi, ya. Menjual mata uang kripto ke mata uang fiat umumnya diperlakukan sebagai pelepasan kena pajak dan menimbulkan keuntungan/kerugian modal dari selisih hasil dan harga pokok. Klasifikasi dan tarif pajak tergantung hukum lokal.
Apakah memperdagangkan satu mata uang kripto dengan yang lain kena pajak?
Sering kali, ya. Negara seperti Amerika Serikat, Jerman, dan Australia umumnya memperlakukan pertukaran kripto-ke-kripto sebagai pelepasan, bukan menunggu sampai menerima mata uang fiat.
Apakah hadiah penambangan dan staking dikenakan pajak sebagai keuntungan modal?
Tidak selalu. Hadiah bisa dikenakan pajak sebagai penghasilan biasa, lain-lain, usaha, atau kategori lain pada nilai pasar wajar saat diterima. Penjualan berikutnya bisa menimbulkan keuntungan/kerugian modal terpisah.
Apakah transfer kripto antar dompet kena pajak?
Transfer antar dompet yang dikendalikan wajib pajak yang sama umumnya bukan pelepasan kena pajak menurut aturan AS karena kepemilikan tidak berubah. Catatan harga pokok tetap harus dijaga.
Bisakah kerugian kripto mengurangi pajak?
Bisa, jika yurisdiksi mengizinkan kerugian modal mengimbangi keuntungan modal. Di AS, kerugian modal bisa mengimbangi keuntungan modal, dan sisa kerugian bersih bisa mengurangi penghasilan biasa hingga $3.000 per tahun, dengan kelebihan kerugian bisa dibawa ke depan.
Negara mana yang tidak memiliki pajak keuntungan modal kripto?
Jawabannya tergantung domisili, periode holding, status wajib pajak, dan jenis transaksi. UEA umumnya mengecualikan pendapatan investasi pribadi dari kerangka pajak perusahaan orang pribadi; Jerman dan Portugal memberi keringanan untuk periode holding panjang; dan Thailand saat ini punya pembebasan sementara untuk transaksi yang memenuhi syarat di bisnis aset digital berlisensi tertentu.
Penafian
Konten ini hanya untuk tujuan edukasi dan bukan merupakan nasihat pajak, hukum, akuntansi, investasi, atau keuangan. Aturan pajak mata uang kripto berbeda di setiap yurisdiksi dan dapat berubah. Wajib pajak harus memverifikasi aturan terbaru dengan otoritas pajak terkait atau penasihat pajak yang berkualifikasi sebelum mengajukan laporan atau membuat keputusan terkait pajak.