Pada awal November 2026, Harga BTC kembali turun tajam. Menurunnya selera risiko dan likuidasi posisi long berleverage saling memperkuat, sehingga kembali menyoroti bagaimana trading berleverage dapat memperbesar volatilitas harga. Pada 5–6 November, aset kripto dan saham teknologi AS mengalami tekanan secara bersamaan, dan BTC sempat turun di bawah $76.000. Selama volatilitas pasar pada 5 November, likuidasi derivatif kripto melampaui $1 miliar dalam 24 jam. Kemudian, pada malam 8 November, BTC sempat mencapai sekitar $73.708, level terendahnya dalam lebih dari dua bulan.
Perkembangan ini menunjukkan bahwa penurunan jangka pendek di pasar kripto tidak hanya bergantung pada aktivitas jual beli investor, tetapi juga dapat dipengaruhi secara bersama-sama oleh sistem margin, mekanisme likuidasi otomatis, dan likuiditas pasar. Dengan latar belakang penurunan tajam BTC baru-baru ini, artikel ini membahas bagaimana likuidasi posisi berleverage dapat menimbulkan efek berantai dan indikator risiko apa saja yang perlu dipantau investor.
Inti Penting
-
Trading berleverage memungkinkan investor mengendalikan posisi nosional yang lebih besar dengan margin yang lebih kecil, tetapi juga memperbesar potensi keuntungan dan kerugian.
-
Penurunan harga BTC dapat menyebabkan posisi long dengan leverage tinggi berada di bawah persyaratan margin pemeliharaan, sehingga memicu likuidasi paksa.
-
Ketika sejumlah besar posisi terkonsentrasi dalam rentang harga yang serupa, order likuidasi dapat memperkuat tekanan jual dan menciptakan likuidasi berantai.
-
Arus keluar ETF, menurunnya kedalaman pasar, dan perubahan selera risiko dapat memengaruhi harga BTC bersamaan dengan likuidasi posisi berleverage, tetapi dampak masing-masing tidak boleh dianggap setara.
-
Memantau open interest, funding rate, data likuidasi, dan kedalaman order book dapat membantu mengidentifikasi risiko leverage pasar, tetapi indikator-indikator ini tidak dapat memprediksi pergerakan harga jangka pendek secara akurat.
Mengapa BTC Dapat Turun Tajam Dalam Waktu Singkat?
Harga BTC terus ditentukan oleh pembeli dan penjual di pasar. Ketika permintaan jual jauh melebihi permintaan beli dalam waktu singkat, atau ketika pembeli tidak bersedia atau tidak mampu menyediakan likuiditas yang memadai, harga dapat turun dengan cepat.
Berbeda dari sejumlah aset keuangan tradisional, pasar kripto umumnya beroperasi sepanjang waktu. Pasar spot, perpetual futures, delivery futures, dan pasar derivatif lainnya saling terhubung erat. Perubahan harga di berbagai bursa dapat menyebar dengan cepat melalui aktivitas arbitrase dan manajemen risiko. Akibatnya, tekanan jual di satu pasar lokal terkadang dapat meluas ke lingkungan trading yang lebih luas.
Penurunan BTC pada awal November 2026 dipengaruhi oleh berbagai faktor. Saham teknologi AS mengalami koreksi signifikan, sementara kekhawatiran meningkat terkait investasi pada infrastruktur AI, perubahan kebijakan, dan kinerja aset berisiko di masa mendatang. Pada saat yang sama, ETF BTC spot AS mengalami arus keluar bersih, dan sejumlah investor mengurangi eksposur mereka terhadap aset kripto.
Pada 5 November, ETF BTC spot AS mencatat arus keluar bersih lebih dari $400 juta dalam satu hari. BTC kemudian turun di bawah $75.000 pada 6 November. Pada periode yang sama, pasar mengalami likuidasi posisi berleverage dalam skala besar, yang semakin meningkatkan volatilitas jangka pendek.
Namun, penting untuk membedakan faktor awal yang mendorong penurunan harga dari faktor yang memperbesar penurunan tersebut setelah berlangsung. Ekspektasi makroekonomi, arus dana institusional, atau peristiwa tak terduga dapat mengubah kesediaan pelaku pasar untuk membeli atau menjual. Sebaliknya, likuidasi posisi berleverage dapat mempercepat penurunan setelah harga mulai turun. Oleh karena itu, seluruh penurunan BTC tidak dapat begitu saja dikaitkan dengan satu order jual besar, dan titik terendah pasar juga tidak dapat ditentukan hanya berdasarkan jumlah likuidasi.
Apa Itu Trading Berleverage, dan Mengapa Dapat Memperbesar Keuntungan serta Kerugian?
Trading berleverage adalah pembentukan eksposur pasar yang lebih besar dengan meminjam dana atau menggunakan mekanisme margin pada derivatif dengan modal awal yang relatif kecil. Misalnya, trader dengan 1.000 USDT dapat membentuk posisi BTC senilai sekitar 1.000 USDT tanpa menggunakan leverage. Dengan leverage 10x, trader tersebut dapat membentuk posisi dengan nilai nosional sekitar 10.000 USDT.
Misalkan harga BTC naik 5%. Keuntungan teoretis dari posisi tersebut akan berjumlah sekitar 500 USDT, setara dengan 50% margin awal. Namun, jika BTC turun 5%, kerugian teoretisnya juga akan berjumlah sekitar 500 USDT, setara dengan setengah margin awal.
| Perubahan Harga BTC |
Keuntungan atau Kerugian pada Eksposur 1x |
Keuntungan atau Kerugian pada Leverage 5x |
Keuntungan atau Kerugian pada Leverage 10x |
| Naik 5% |
0,05 |
0,25 |
0,5 |
| Turun 5% |
-5% |
-25% |
-50% |
| Turun 8% |
-8% |
-40% |
-80% |
Contoh di atas merupakan perhitungan sederhana berdasarkan margin awal dan tidak memperhitungkan biaya trading, funding rate, slippage, atau likuidasi paksa. Posisi aktual dapat dilikuidasi sebelum mencapai persentase kerugian yang ditunjukkan dalam tabel.
Leverage tidak mengubah besarnya pergerakan harga BTC yang mendasarinya, tetapi memperbesar perubahan ekuitas akun trader dibandingkan dengan margin awal. Artinya, penyesuaian jangka pendek BTC hanya sebesar beberapa persen dapat menyebabkan kerugian signifikan bagi trader dengan leverage tinggi. Untuk posisi dengan margin terbatas dan tanpa penambahan dana tepat waktu, likuidasi paksa dapat terpicu tanpa penurunan pasar yang ekstrem.
Selain itu, leverage yang lebih tinggi umumnya berarti posisi dapat menahan pergerakan harga yang berlawanan dalam tingkat yang lebih kecil. Trader harus menilai bukan hanya arah pasar, tetapi juga apakah volatilitas jangka pendek dapat menutup posisi sebelum waktunya.
Bagaimana Likuidasi Paksa Terjadi?
Likuidasi paksa (Liquidation) merupakan mekanisme pengendalian risiko yang penting dalam trading berleverage. Ketika margin suatu posisi tidak mencukupi untuk memenuhi persyaratan margin pemeliharaan platform, sistem trading dapat secara otomatis mengurangi atau menutup posisi tersebut untuk membatasi risiko lebih lanjut.
Pertimbangkan posisi long BTC perpetual futures. Trader memperkirakan BTC akan naik, sehingga membuka posisi kontrak long. Jika harga BTC turun, posisi tersebut mengalami kerugian yang belum terealisasi, sehingga ekuitas akun yang tersedia untuk menopang posisi tersebut berkurang. Ketika ekuitas turun hingga mencapai ambang risiko yang ditentukan, platform dapat memicu likuidasi paksa.
Proses ini umumnya melibatkan tiga konsep utama.
-
Margin awal adalah dana yang harus disediakan trader saat membuka posisi berleverage. Dengan kondisi lainnya tetap sama, leverage yang lebih tinggi umumnya membutuhkan margin awal yang lebih kecil.
-
Margin pemeliharaan adalah margin minimum yang diperlukan untuk mempertahankan posisi tetap terbuka. Ketika ekuitas posisi tidak mencukupi untuk memenuhi persyaratan ini, posisi tersebut dapat memasuki proses likuidasi.
-
Harga mark adalah harga referensi yang digunakan oleh sejumlah sistem trading derivatif untuk menghitung keuntungan dan kerugian yang belum terealisasi serta menilai risiko likuidasi. Harga ini dapat berbeda dari harga transaksi pasar terbaru untuk mengurangi dampak transaksi abnormal di satu pasar terhadap keputusan likuidasi.
Sebagai contoh, trader membuka posisi long BTC dengan leverage 10x saat harga BTC berada di $80.000. Jika harga terus turun, ekuitas margin trader akan terus berkurang. Harga likuidasi aktual harus dihitung berdasarkan ukuran posisi, mode margin, tingkat margin pemeliharaan, biaya, dan aturan platform. Penurunan harga sebesar 10% tidak boleh dianggap sebagai kondisi likuidasi yang tetap. Platform yang berbeda juga dapat menggunakan likuidasi sebagian, pengurangan posisi bertahap, dan sistem batas risiko. Akibatnya, proses likuidasi aktual tidak sama di semua platform.
Mengapa Likuidasi Paksa Dapat Memicu Likuidasi Berantai?
Likuidasi berantai terjadi ketika pergerakan harga memicu likuidasi paksa pada kelompok awal posisi berleverage, kemudian transaksi penutupan yang dihasilkan semakin memengaruhi harga dan menyebabkan lebih banyak posisi mencapai ambang likuidasinya. Selama pasar mengalami penurunan, penutupan paksa sejumlah besar posisi long dapat meningkatkan tekanan jual. Jika likuiditas beli dalam order book tidak mencukupi, order tersebut dapat semakin menekan harga.
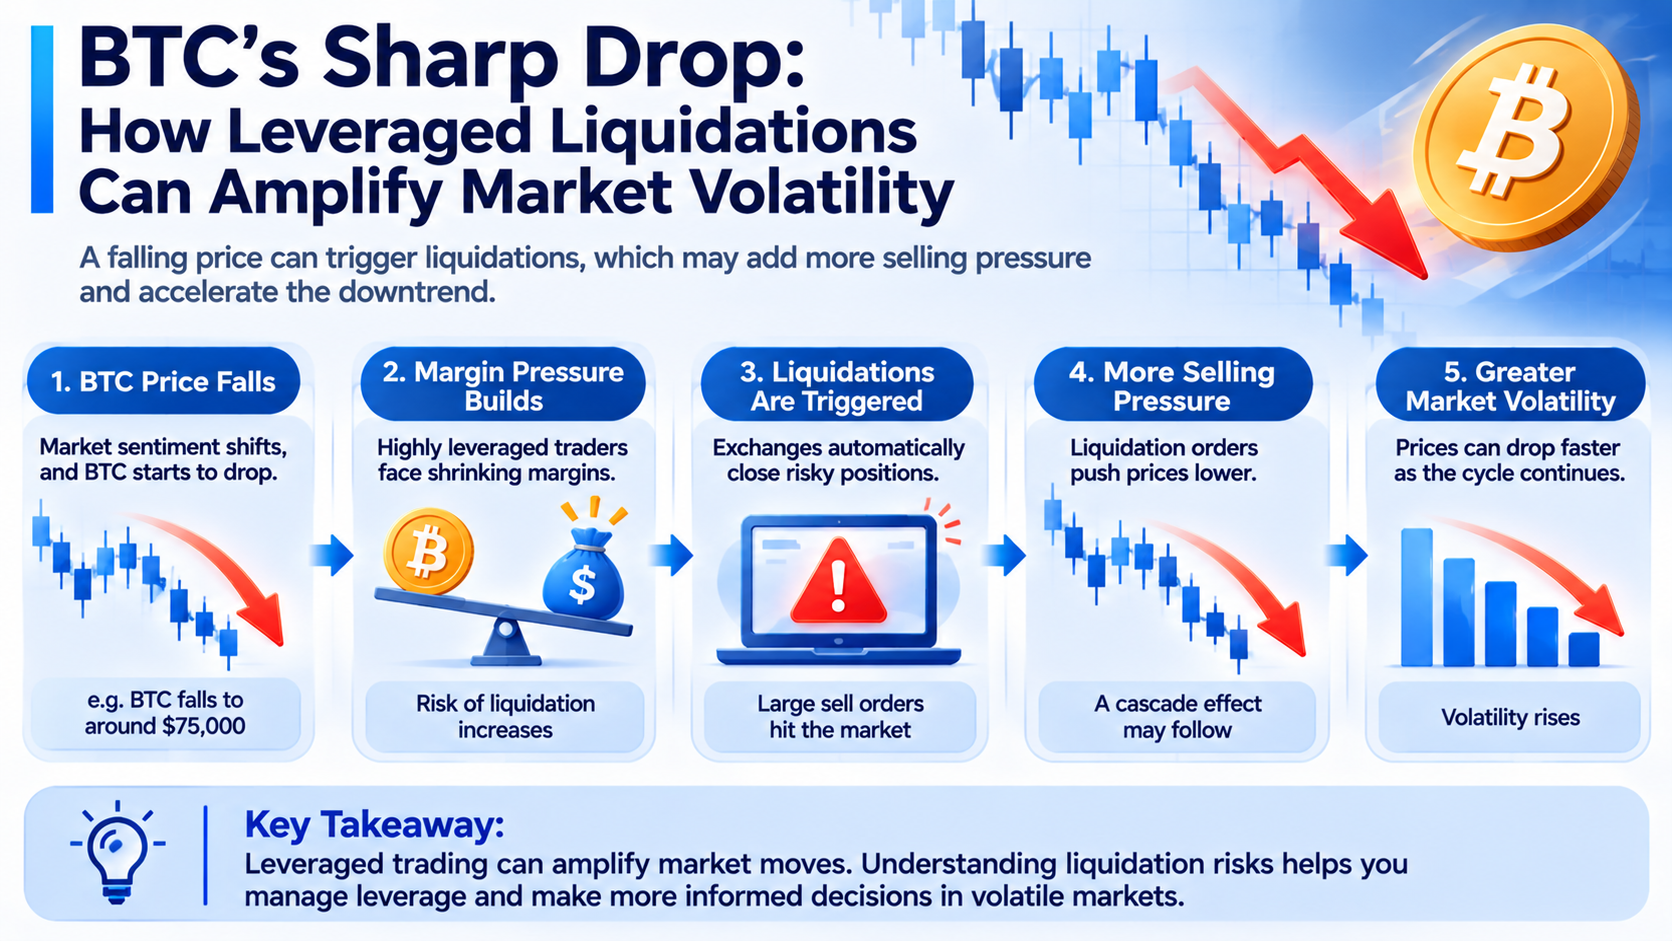
Saat harga terus turun, posisi long lain yang sebelumnya belum mencapai ambang likuidasi juga dapat dilikuidasi, sehingga risiko terus dilepaskan. Namun, tidak setiap peristiwa likuidasi akan menyebabkan likuidasi berantai yang berkelanjutan. Jika pasar memiliki likuiditas beli yang memadai, atau jika permintaan beli baru dapat menyerap order penutupan, dampak terhadap harga mungkin relatif terbatas.
Selain itu, jumlah nosional likuidasi yang diumumkan bursa tidak dapat secara langsung disamakan dengan penjualan baru di pasar spot. Sebagian likuidasi terjadi di pasar derivatif, dan dampak harganya juga bergantung pada metode eksekusi platform, likuiditas pihak lawan, dan aktivitas arbitrase lintas pasar.
Mengapa Likuiditas Pasar Memengaruhi Skala Likuidasi BTC?
Likuiditas pasar mengacu pada kemampuan untuk membeli atau menjual aset tanpa memengaruhi harganya secara signifikan. Untuk BTC, likuiditas tidak hanya bergantung pada volume trading, tetapi juga pada kedalaman order book, spread bid-ask, dan toleransi risiko trader. Ketika likuiditas mencukupi, order jual besar dapat diserap secara bertahap oleh order beli pada berbagai tingkat harga, sehingga dampak terhadap harga relatif terbatas. Namun, jika pelaku pasar secara kolektif menarik order beli dan kedalaman order book menurun, order jual dengan ukuran yang sama dapat menyebabkan pergerakan harga yang lebih besar.
Sebagai contoh, anggaplah harga BTC saat ini $75.000 dan sebuah pasar memiliki banyak order beli di sekitar harga tersebut. Meskipun order jual yang relatif besar muncul, harga mungkin hanya berubah dalam batas terbatas. Jika permintaan beli tiba-tiba menurun, order likuidasi paksa mungkin harus dieksekusi pada harga yang lebih rendah, sehingga meningkatkan slippage. Dalam situasi ini, pasar dapat memasuki proses yang saling memperkuat: penurunan harga menyebabkan penyedia likuiditas mengurangi eksposur risiko, sementara berkurangnya permintaan beli meningkatkan dampak harga dari order likuidasi berikutnya.
Namun, trading spot dan derivatif BTC tersebar di berbagai platform, sehingga likuiditas seluruh pasar tidak dapat dinilai hanya berdasarkan kedalaman order book di satu platform. Investor juga perlu memperhatikan bahwa peningkatan volume trading tidak selalu menunjukkan peningkatan likuiditas. Selama periode volatilitas ekstrem, spread bid-ask dapat melebar dan biaya trading aktual dapat meningkat meskipun volume trading naik secara signifikan.
Apa Hubungan Arus Keluar ETF BTC Spot dan Likuidasi Posisi Berleverage?
ETF BTC spot AS memberi investor cara untuk mendapatkan eksposur terhadap harga Bitcoin melalui pasar sekuritas. Pembuatan dan penebusan unit ETF melibatkan aset dana, peserta resmi, dan transaksi pasar terkait. Oleh karena itu, arus dana ETF dapat memengaruhi dinamika penawaran dan permintaan di pasar BTC.
Pada awal November 2026, ETF BTC spot AS mengalami arus keluar bersih yang signifikan. Pada 5 November, beberapa produk ETF BTC utama mencatat penebusan dalam jumlah besar, sementara BTC dan saham teknologi turun secara bersamaan.
Namun, arus keluar ETF dan likuidasi paksa dalam derivatif merupakan dua mekanisme yang berbeda. Arus keluar bersih ETF mencerminkan perubahan arus unit dana dan dapat disertai transaksi pada aset yang mendasarinya. Sebaliknya, likuidasi posisi berleverage merupakan tindakan pengendalian risiko yang terpicu ketika posisi derivatif tidak memiliki margin yang cukup. Keduanya dapat terjadi bersamaan selama pasar mengalami penurunan, tetapi arus keluar bersih ETF dan jumlah likuidasi tidak dapat langsung dijumlahkan dan dianggap sebagai tekanan jual aktual pasar.
Arus keluar ETF dapat mengubah ekspektasi terhadap permintaan institusional, dan trader derivatif dapat menyesuaikan posisi mereka. Jika harga terus turun dan mencapai ambang likuidasi posisi long dengan leverage tinggi, penutupan paksa di pasar derivatif dapat semakin memperbesar volatilitas. Oleh karena itu, saat menganalisis penurunan BTC yang tajam, investor perlu memantau arus dana spot dan perubahan leverage derivatif. Namun, kemunculan keduanya secara bersamaan tidak dengan sendirinya membuktikan adanya hubungan sebab akibat langsung.
Bagaimana Open Interest dan Funding Rate Digunakan untuk Menilai Risiko Leverage?
Open interest (OI) mengacu pada ukuran kontrak derivatif yang belum ditutup atau diselesaikan di pasar. OI dapat membantu investor mengamati besarnya eksposur kontrak yang masih tersisa di pasar, tetapi tidak dapat secara langsung membedakan arah net long atau short seluruh pelaku pasar. Ketika harga BTC naik dan open interest terus meningkat, hal ini dapat menunjukkan bahwa lebih banyak dana memasuki pasar derivatif. Jika funding rate juga tinggi, hal ini dapat menunjukkan bahwa sejumlah trader bersedia membayar biaya yang lebih tinggi untuk mempertahankan posisi long, yang berpotensi mencerminkan penumpukan posisi bullish.
Funding rate merupakan salah satu mekanisme yang digunakan dalam perpetual futures untuk menyelaraskan harga kontrak dengan harga spot. Dalam kondisi normal, funding rate positif berarti pemegang posisi long membayar biaya kepada pemegang posisi short, sedangkan funding rate negatif berarti pemegang posisi short membayar biaya kepada pemegang posisi long. Namun, aturan perhitungan dan penyelesaian spesifik bergantung pada platform trading.
Investor dapat memantau risiko pasar menggunakan indikator berikut:
| Indikator |
Hal yang Dipantau |
Potensi Risiko yang Ditunjukkan |
| Open Interest (OI) |
Apakah ukuran kontrak meningkat dengan cepat |
Eksposur leverage dapat meluas |
| Funding Rate |
Apakah biaya posisi long atau short meningkat secara signifikan |
Trading satu arah mungkin terlalu terkonsentrasi |
| Jumlah Likuidasi |
Apakah likuidasi terkonsentrasi sedang terjadi |
Posisi berleverage sedang ditutup dengan cepat |
| Kedalaman Order Book |
Apakah order beli dan jual menurun secara signifikan |
Dampak harga dari transaksi besar dapat meningkat |
| Volume Trading Spot |
Apakah penjualan agresif yang berkelanjutan sedang terjadi |
Permintaan di pasar spot mungkin melemah |
| Arus Dana ETF |
Perubahan dana yang mengalir melalui kanal investasi institusional |
Selera risiko mungkin berubah |
Indikator-indikator ini harus dianalisis bersama dengan tren harga.
Sebagai contoh, penurunan harga BTC yang disertai penurunan tajam open interest dapat menunjukkan bahwa sejumlah posisi berleverage sedang ditutup atau dilikuidasi. Namun, penurunan open interest juga dapat terjadi karena trader secara sukarela mengurangi posisi. Perubahan ini saja tidak dapat mengonfirmasi bahwa likuidasi paksa dalam skala besar telah terjadi. Jika harga BTC turun sementara open interest meningkat, posisi short baru mungkin sedang dibuka, atau transaksi lindung nilai lainnya mungkin terlibat. Analisis lebih lanjut terhadap funding rate, data trading, dan struktur pasar diperlukan.
Demikian pula, perubahan funding rate dari positif menjadi negatif tidak selalu berarti bahwa pasar telah mencapai titik terendah. Perubahan tersebut dapat mencerminkan perubahan arah trading, sementara harga masih dapat terus turun. Oleh karena itu, indikator-indikator ini lebih sesuai untuk memantau risiko daripada digunakan sebagai sinyal beli atau jual secara mandiri.
Akankah BTC Pulih Setelah Likuidasi Dalam Skala Besar?
Likuidasi dalam skala besar umumnya berarti sebagian posisi dengan leverage tinggi telah dipaksa keluar dari pasar. Setelah posisi tersebut ditutup, tekanan jual pasif jangka pendek dapat mereda, sehingga pasar berpeluang membentuk keseimbangan baru antara pembeli dan penjual. Namun, jumlah likuidasi yang besar tidak berarti harga pasti segera pulih.
-
Likuidasi posisi berleverage hanya mencerminkan perubahan pada sebagian posisi derivatif. Jika tekanan jual yang berkelanjutan masih ada di pasar spot, atau jika lingkungan makroekonomi terus memburuk, BTC dapat tetap berada di bawah tekanan.
-
Data likuidasi berbeda-beda berdasarkan periode waktu. Platform data yang berbeda dapat memiliki cakupan bursa, jenis kontrak, dan metode penghitungan jumlah nosional yang berbeda. Oleh karena itu, jumlah likuidasi dalam periode tertentu tidak dapat begitu saja diartikan sebagai bukti bahwa pasar telah sepenuhnya mengurangi leverage.
-
Sebagian trader dapat membuka posisi baru dengan leverage tinggi setelah harga turun. Jika posisi baru tersebut terkonsentrasi dalam rentang harga yang serupa, pasar dapat mengalami putaran likuidasi berikutnya.
Selain itu, pemulihan jangka pendek setelah penurunan tajam dapat disebabkan oleh penutupan posisi short, bukan pemulihan permintaan beli jangka panjang. Penutupan posisi short dapat mendorong harga naik dengan cepat, tetapi keberlanjutannya tetap bergantung pada dana pasar dan permintaan trading berikutnya. Oleh karena itu, penilaian apakah pasar secara bertahap mulai stabil memerlukan pertimbangan terhadap volatilitas harga, permintaan spot, open interest, dan pemulihan likuiditas, bukan hanya jumlah likuidasi pada hari tersebut.
Bagaimana Investor Ritel Dapat Mengurangi Risiko Likuidasi Posisi Berleverage?
Bagi investor ritel, salah satu risiko terbesar trading berleverage adalah posisi dapat ditutup secara paksa akibat volatilitas jangka pendek sebelum prospek harga jangka panjang tervalidasi.
Penting untuk memahami hubungan antara leverage dan risiko margin. Leverage yang lebih tinggi dapat meningkatkan efisiensi modal, tetapi juga mengurangi besarnya pergerakan harga yang berlawanan yang dapat ditahan oleh suatu posisi. Meskipun tren jangka panjang BTC sesuai dengan ekspektasi, penurunan jangka pendek yang tajam dapat menyebabkan posisi long dengan leverage tinggi ditutup sebelum waktunya.
Investor perlu memahami perbedaan antara isolated margin dan cross margin. Isolated margin umumnya mengalokasikan jumlah margin tertentu untuk suatu posisi, sehingga membantu membatasi dampak langsung posisi tersebut terhadap dana lain dalam akun. Cross margin dapat menggunakan lebih banyak margin tersedia dalam akun untuk menopang suatu posisi, tetapi juga dapat meningkatkan risiko keseluruhan akun. Cakupan risiko spesifik bergantung pada aturan platform.
Slippage dan risiko eksekusi selama kondisi pasar ekstrem juga perlu dipertimbangkan. Stop-loss dapat membantu mengelola risiko trading, tetapi tidak menjamin eksekusi pada harga yang telah ditentukan selama periode volatilitas parah. Sebagian order dapat mengalami slippage signifikan karena likuiditas yang tidak mencukupi.
Investor tidak boleh menjadikan harga likuidasi sebagai satu-satunya indikator pengendalian risiko. Meskipun suatu posisi masih memiliki jarak tertentu dari perkiraan harga likuidasinya, posisi tersebut tetap dapat terpengaruh oleh funding rate, perubahan persyaratan margin, kerugian pada posisi lain dalam akun, dan menurunnya likuiditas pasar.
Bagi pengguna yang belum memahami persyaratan margin dan mekanisme trading kontrak, mengurangi atau menghindari eksposur leverage umumnya lebih efektif untuk mengendalikan risiko daripada mencoba memprediksi setiap penurunan pasar yang tajam.
Ringkasan
Penurunan BTC yang tajam pada awal November 2026 kembali menunjukkan hubungan yang kompleks antara trading berleverage dan likuiditas pasar. Penurunan harga mungkin awalnya disebabkan oleh perubahan selera risiko makro, arus keluar dana, atau penjualan aktif. Namun, ketika sejumlah besar posisi long berleverage terkonsentrasi dalam rentang harga yang serupa, likuidasi paksa dapat menambah tekanan jual dan mengubah penyesuaian pasar yang semula terbatas menjadi volatilitas jangka pendek yang lebih parah.
Likuidasi posisi berleverage bukan satu-satunya penyebab penurunan harga BTC, dan berakhirnya likuidasi juga tidak berarti pasar pasti akan pulih. Dampaknya bergantung pada ukuran posisi, tingkat margin, metode eksekusi transaksi, dan likuiditas pasar.
Bagi investor, memahami open interest, funding rate, margin pemeliharaan, dan kedalaman order book lebih bermanfaat untuk mengidentifikasi risiko daripada hanya berfokus pada jumlah likuidasi. Terutama ketika sentimen pasar berubah dengan cepat, pengendalian leverage dan pengelolaan posisi yang tepat merupakan dasar penting untuk menghindari penutupan paksa akibat volatilitas jangka pendek.
FAQ
Apa Arti Likuidasi BTC?
Likuidasi BTC umumnya mengacu pada posisi berleverage yang ditutup secara paksa oleh platform trading karena margin yang tidak mencukupi. Dalam trading kontrak, posisi trader dapat dilikuidasi oleh sistem akibat pergerakan harga pasar meskipun trader tidak secara aktif menjual posisi tersebut.
Mengapa Penurunan BTC Sebesar 5% Dapat Menyebabkan Posisi dengan Leverage Tinggi Kehilangan Sebagian Besar Marginnya?
Leverage meningkatkan rasio antara nilai nosional posisi dan margin awalnya. Dengan leverage 10x, penurunan BTC sebesar 5% setara dengan kerugian teoretis sekitar 50% dari margin awal, sebelum memperhitungkan biaya trading dan faktor lainnya.
Apakah Likuidasi BTC Dalam Skala Besar Pasti Menyebabkan Harga Terus Turun?
Tidak selalu. Likuidasi dapat meningkatkan tekanan jual jangka pendek, tetapi pergerakan harga pada akhirnya juga bergantung pada likuiditas beli, permintaan spot, dan aktivitas trading pelaku pasar lainnya.
Apakah Penurunan Open Interest Berarti Risiko Pasar Telah Berkurang?
Tidak selalu. Penurunan OI dapat mencerminkan pengurangan posisi secara sukarela atau likuidasi paksa, tetapi tidak membuktikan bahwa seluruh risiko leverage telah hilang. Konsentrasi posisi baru dan perubahan likuiditas masih dapat terjadi.
Apakah Arus Keluar ETF BTC Spot Akan Langsung Memicu Likuidasi Kontrak?
Tidak. Arus keluar ETF dan likuidasi kontrak merupakan mekanisme yang berbeda. Namun, perubahan arus ETF dapat memengaruhi harga dan ekspektasi pasar, yang secara tidak langsung dapat memengaruhi risiko posisi berleverage.
Bagaimana Investor Dapat Menilai Potensi Likuidasi BTC Berantai?
Investor dapat memantau open interest, funding rate, likuiditas pasar, dan data likuidasi terbaru untuk menilai potensi risiko. Namun, karena distribusi posisi aktual dan aktivitas trading sulit diamati secara menyeluruh, waktu dan skala likuidasi berantai tidak dapat diprediksi secara akurat.