Seiring berkembangnya ETF spot Bitcoin di AS, hubungan antara pasar keuangan tradisional dan pasar aset kripto semakin menguat. Arus masuk dan keluar ETF juga secara bertahap menjadi indikator penting untuk mengamati perubahan permintaan Bitcoin.
Pada awal November 2026, ETF spot Bitcoin di AS kembali mengalami arus keluar terkonsentrasi, sehingga meningkatkan kekhawatiran mengenai perlambatan permintaan institusional dan tekanan terhadap harga BTC. Berbeda dari perdagangan spot reguler di bursa, perubahan arus ETF hanya dapat memengaruhi harga Bitcoin setelah melalui proses seperti penciptaan dan penebusan unit dana, peserta resmi, pengelolaan aset dasar, dan likuiditas pasar. Pada saat yang sama, selera risiko makro, leverage derivatif, dan kedalaman pasar spot juga dapat memengaruhi dampak aktual arus keluar. Artikel ini menelaah perubahan arus ETF terkini, menjelaskan cara kerja ETF spot Bitcoin, dan mengeksplorasi alasan arus keluar bersih yang berkelanjutan dapat meningkatkan tekanan penurunan pada BTC tanpa harus menyebabkan harga turun secara bersamaan.
Poin Penting
-
Arus keluar bersih dari ETF spot Bitcoin mencerminkan perubahan aset pada tingkat dana dan tidak berarti jumlah BTC yang setara harus segera dijual di bursa.
-
Penciptaan dan penebusan ETF dapat diselesaikan secara tunai atau in kind, dan proses penanganan aset aktual berbeda-beda menurut dana.
-
Arus keluar bersih yang berkelanjutan dapat melemahkan permintaan marginal terhadap BTC dan memperkuat volatilitas harga ketika likuiditas spot terbatas.
-
Perubahan arus ETF dapat mencerminkan penyesuaian selera risiko institusional, serta arbitrase, lindung nilai, atau penyeimbangan ulang portofolio.
-
Arus keluar ETF dan likuidasi derivatif dapat terjadi pada saat yang sama, tetapi hubungan sebab akibat antara arus modal, penurunan harga, dan penutupan posisi berleverage harus dibedakan.
-
Untuk menilai pergerakan harga BTC di masa mendatang, investor harus mempertimbangkan arus bersih ETF, kepemilikan dana, volume perdagangan spot, kedalaman pasar, dan data derivatif, alih-alih mengandalkan satu indikator saja.
Mengapa ETF Spot Bitcoin Baru-Baru Ini Mengalami Arus Keluar Terkonsentrasi?
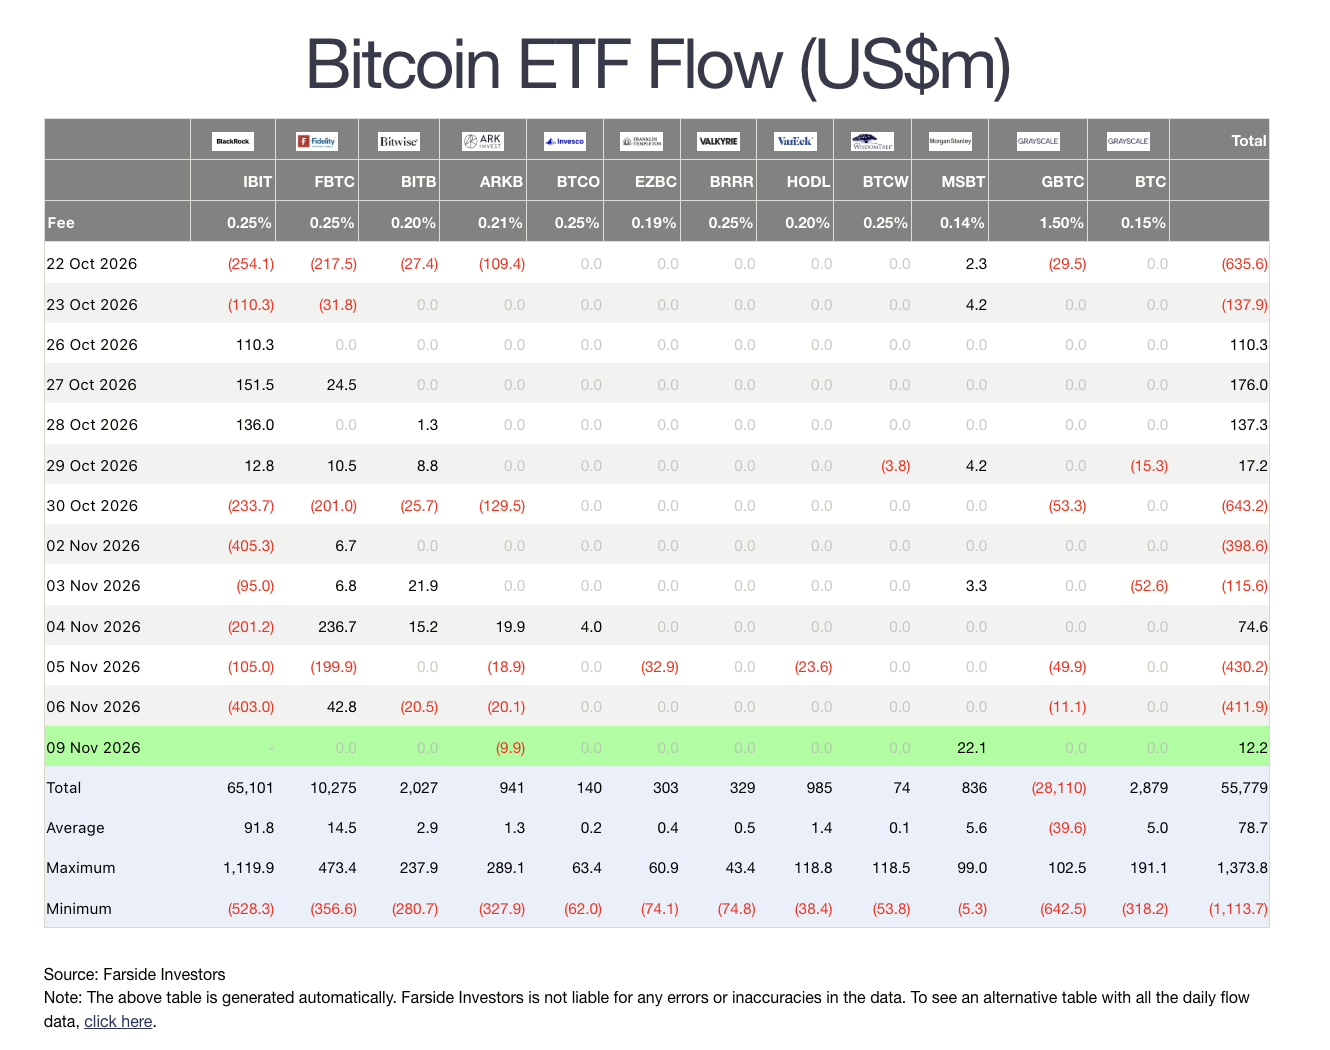
Pada awal November 2026, arus modal pada ETF spot Bitcoin AS berubah secara signifikan. Selama lima hari perdagangan dari 2 hingga 6 November, dana terkait mencatat arus keluar bersih kumulatif sekitar $1,282 miliar, yang merupakan arus keluar bersih mingguan terbesar sejak akhir Juni.
Di antaranya, iShares Bitcoin Trust (IBIT) milik BlackRock mencatat arus keluar bersih mingguan sekitar $1,209 miliar, yang mencakup sebagian besar dari total arus keluar pasar selama periode yang sama. Pada 6 November, IBIT mencatat arus keluar bersih harian sekitar $403 juta, sedangkan ETF spot BTC AS secara keseluruhan mencatat arus keluar bersih sekitar $412 juta.
Perubahan arus ini bukan peristiwa terisolasi. ETF spot Bitcoin AS telah mencatat arus keluar bersih sekitar $515 juta pada Oktober, dan penebusan terkonsentrasi pada awal November semakin melemahkan arus masuk sepanjang tahun yang sebelumnya telah terakumulasi. Berdasarkan statistik per 6 November, arus bersih kumulatif ETF spot BTC AS pada 2026 telah berubah menjadi arus keluar bersih sekitar $914 juta.
Penting untuk dicatat bahwa arus bersih kumulatif dan total aset dana bukanlah konsep yang sama. Per 6 November, total aset bersih ETF spot Bitcoin AS masih sekitar $95,9 miliar, sedangkan arus masuk bersih kumulatif sejak peluncurannya pada Januari 2024 tetap sekitar $55,8 miliar. Arus keluar jangka pendek menunjukkan perubahan pada permintaan investasi terkini, tetapi tidak berarti seluruh modal yang sebelumnya masuk ke pasar ETF telah keluar.
Alasan arus keluar juga tidak dapat secara sederhana dikaitkan dengan institusi yang menjadi bearish terhadap Bitcoin. Investor ETF dapat mengurangi kepemilikan mereka karena selera risiko yang lebih rendah, penyeimbangan ulang portofolio, kebutuhan likuiditas, atau perubahan strategi perdagangan. Ketika harga BTC turun, saham teknologi berada di bawah tekanan, atau ketidakpastian pasar meningkat, sebagian investor dapat mengurangi eksposur mereka terhadap berbagai jenis aset berisiko secara bersamaan.
Oleh karena itu, arus keluar ETF terkini lebih tepat dipahami sebagai sinyal perubahan permintaan pasar daripada dasar independen untuk memprediksi harga BTC di masa mendatang.
Bagaimana Mekanisme Penciptaan dan Penebusan ETF Spot Bitcoin Bekerja?
Fungsi utama ETF spot Bitcoin adalah menghubungkan aset BTC dasar dengan unit dana di pasar sekuritas. Investor membeli dan menjual unit ETF di bursa sekuritas, sedangkan dana mempertahankan eksposur terhadap harga Bitcoin melalui pengaturan pengelolaan dan kustodi aset yang sesuai.
Pasar ETF umumnya memiliki dua tingkat.
Tingkat pertama adalah pasar sekunder, tempat investor biasa membeli dan menjual unit ETF melalui bursa sekuritas. Ketika seorang investor menjual IBIT atau ETF spot BTC lainnya, pihak lawannya dapat berupa investor lain atau market maker. Satu penjualan di pasar sekunder tidak serta-merta menyebabkan dana segera menjual Bitcoin dasarnya.
Tingkat kedua adalah pasar primer, yang melibatkan penciptaan dan penebusan unit ETF. Peserta resmi (Authorized Participant, AP) dapat menggunakan uang tunai atau aset dasar yang memenuhi syarat untuk menciptakan atau menebus unit sesuai dengan aturan dana, sehingga menyesuaikan pasokan unit ETF di pasar.
Ketika tekanan jual berkelanjutan muncul di pasar sekunder, harga unit ETF dapat diperdagangkan dengan diskon terhadap nilai aset bersih dana atau net asset value (NAV). Peserta resmi dan pelaku pasar lainnya dapat memanfaatkan selisih harga terkait untuk arbitrase dan dapat menebus unit ETF melalui pasar primer ketika kondisinya sesuai.
Proses ini membantu menjaga harga pasar ETF tetap terhubung dengan nilai aset dasar, tetapi juga berarti perubahan arus modal di pasar sekuritas dapat diteruskan ke pasar BTC. Pada Juli 2025, Komisi Sekuritas dan Bursa AS (SEC) menyetujui penciptaan dan penebusan in kind untuk produk yang diperdagangkan di bursa aset kripto. Sebelumnya, mekanisme terkait untuk ETF spot BTC AS terutama menggunakan penciptaan dan penebusan tunai. Pengaturan baru tersebut memungkinkan produk yang memenuhi syarat memproses aset dasar secara in kind.
Penebusan tunai umumnya melibatkan pembayaran tunai kepada peserta resmi. Dana atau pihak pelaksana terkait mungkin perlu menjual BTC untuk memenuhi kebutuhan tunai tersebut. Penebusan in kind dapat diselesaikan dengan menyerahkan BTC dan tidak selalu mengharuskan dana segera menjual aset dasar pada saat penebusan. Namun, penebusan in kind hanya mengubah metode penyerahan aset dan tidak sepenuhnya menghilangkan tekanan jual pasar. Institusi yang menerima BTC dapat menjual, menyimpan, atau mengalokasikan kembali aset tersebut berdasarkan strategi perdagangan mereka sendiri. Oleh karena itu, meskipun terdapat mekanisme transmisi antara arus keluar bersih ETF dan penjualan BTC aktual, keduanya tidak dapat dianggap setara.
Mengapa Arus Keluar Bersih ETF yang Berkelanjutan Dapat Meningkatkan Tekanan Jual Spot pada BTC?
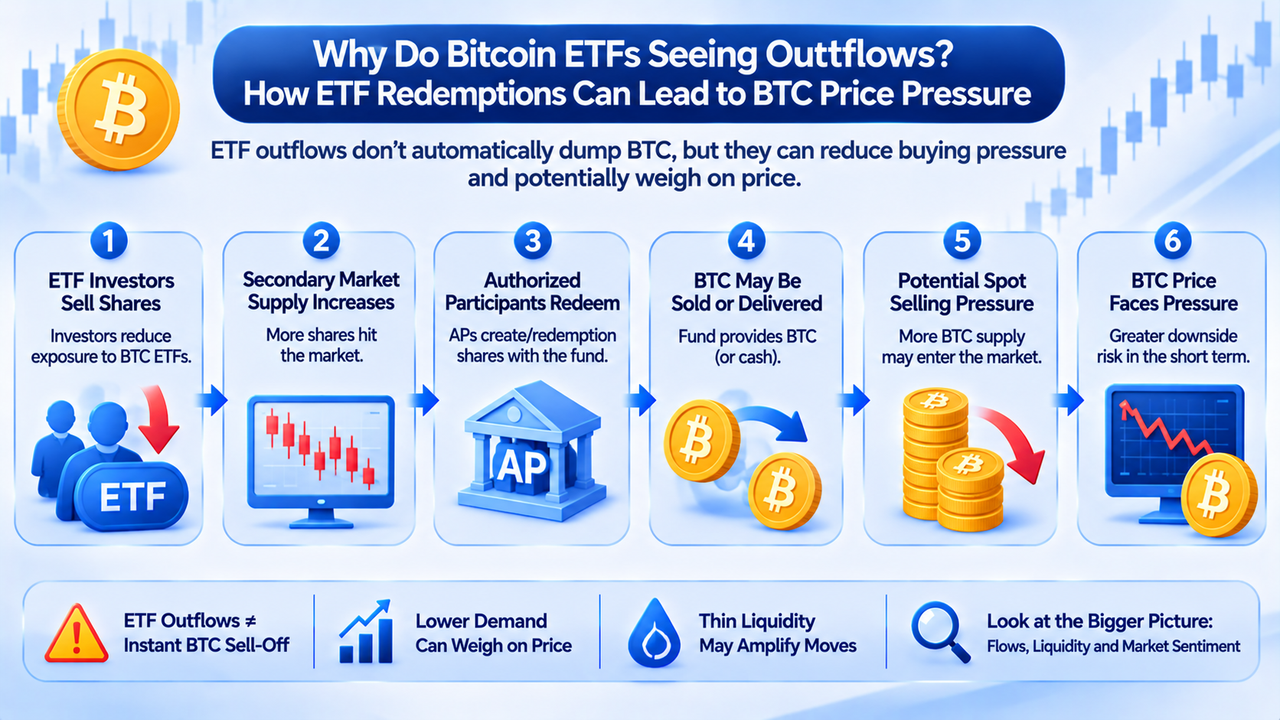
Arus keluar ETF memengaruhi harga BTC terutama melalui tiga saluran: permintaan marginal, penyesuaian aset dasar, dan likuiditas pasar.
Berkurangnya pembelian marginal. Ketika ETF spot Bitcoin menerima arus masuk bersih yang berkelanjutan, dana umumnya perlu meningkatkan eksposur BTC dasarnya melalui mekanisme terkait. Permintaan ini dapat memberikan dukungan pembelian tambahan di pasar spot. Sebaliknya, ketika ETF beralih dari arus masuk bersih ke arus keluar bersih yang berkelanjutan, permintaan tambahan yang ada dapat melemah, sehingga pasar bergantung pada pembeli lain untuk menyerap potensi tekanan jual.
Sebagai contoh, anggap sebuah ETF spot BTC mencatat arus masuk bersih harian sebesar $300 juta selama suatu periode, lalu beralih menjadi arus keluar bersih harian sebesar $300 juta. Dari perspektif perubahan permintaan modal, kedua periode tersebut menunjukkan perbedaan arah yang jelas. Namun, ini tidak berarti pasar akan mengalami jumlah penjualan segera yang tetap setiap hari sebagai akibatnya, karena perdagangan aktual juga dipengaruhi oleh metode penebusan, waktu eksekusi, dan perilaku peserta lainnya.
Penyesuaian aset dasar. Untuk ETF yang menggunakan penebusan tunai, dana mungkin perlu menjual sebagian BTC untuk menyediakan dana hasil penebusan. Untuk penebusan in kind, BTC terkait dapat diserahkan langsung kepada peserta resmi, tetapi apakah penerima terus menyimpan BTC bergantung pada kebutuhan bisnis dan pengaturan manajemen risiko mereka.
Ekspektasi arus keluar yang berlanjut. Jika investor mengamati arus keluar bersih dari ETF selama beberapa hari perdagangan berturut-turut, mereka dapat menafsirkan hal ini sebagai pelemahan permintaan institusional dan mengurangi eksposur risiko mereka sendiri. Perubahan ekspektasi ini dapat memengaruhi order spot di bursa, kuotasi market maker, dan posisi derivatif.
Oleh karena itu, dampak arus keluar ETF terhadap BTC tidak hanya berasal dari pembelian dan penjualan aset aktual, tetapi juga dari penilaian ulang pelaku pasar terhadap permintaan di masa mendatang. Namun, dampak ini tidak bersifat satu arah. Jika investor lain menilai harga telah menjadi menarik, pembelian spot dapat menyerap potensi tekanan jual dari penebusan ETF, sehingga harga BTC tetap stabil atau bahkan naik.
Mengapa Likuiditas Spot Dapat Memperbesar Dampak Arus Keluar ETF?
Likuiditas pasar menentukan seberapa besar order beli dan jual dapat dieksekusi serta seberapa besar dampak harga yang ditimbulkannya. Dalam pasar yang likuid, order beli dan jual umumnya tersebar lebih rapat, sehingga order besar dapat dipenuhi dalam kisaran harga yang relatif terbatas. Dalam pasar yang tidak likuid, kedalaman order book lebih tipis, dan order jual dengan ukuran yang sama mungkin perlu menyerap order beli pada beberapa tingkat harga, sehingga menyebabkan penurunan harga yang lebih signifikan.
Oleh karena itu, dampak pasar aktual dari arus keluar ETF tidak hanya bergantung pada jumlah penebusan, tetapi juga kondisi likuiditas saat perdagangan BTC terkait berlangsung.
Sebagai contoh, anggap potensi penjualan BTC senilai $100 juta muncul selama satu sesi perdagangan. Jika dukungan pembelian yang cukup tersedia pada saat yang sama, harga mungkin hanya berubah secara terbatas. Namun, jika pembeli menarik diri dalam jumlah besar dan market maker mengurangi ukuran kuotasi mereka, harga eksekusi aktual dapat turun lebih signifikan.
Selain itu, pasar spot BTC tersebar di berbagai platform perdagangan, dan likuiditas serta kuotasi dapat berbeda di setiap platform. Perdagangan arbitrase umumnya dapat mempersempit perbedaan harga, tetapi selama periode volatilitas tajam, transfer dana, batas risiko, dan keterlambatan eksekusi dapat mengurangi efisiensi arbitrase.
Jam perdagangan ETF juga perlu diperhatikan. Pasar sekuritas AS memiliki jam perdagangan reguler yang tetap, sedangkan pasar spot BTC umumnya beroperasi sepanjang waktu. Selama akhir pekan atau ketika pasar AS tutup, unit ETF tidak dapat diperdagangkan secara normal seperti pasar spot BTC, tetapi harga di pasar kripto global dapat terus berubah.
Ketika perdagangan ETF dibuka kembali, harga unit ETF perlu mencerminkan pergerakan harga BTC yang terjadi ketika pasar tutup. Hal ini dapat menyebabkan kesenjangan signifikan pada harga pembukaan ETF, tetapi penyesuaian tersebut tidak dapat sepenuhnya dikaitkan dengan arus ETF baru pada hari itu.
Oleh karena itu, ketika menganalisis arus keluar ETF, investor juga harus menelaah volume perdagangan spot BTC, kedalaman order book, dan pergerakan harga, alih-alih menilai dampak harga hanya berdasarkan jumlah penebusan.
Apakah Arus Keluar Besar dari IBIT Berarti Institusi Sepenuhnya Keluar dari BTC?
IBIT merupakan salah satu produk utama di pasar ETF spot Bitcoin AS, sehingga arus modalnya sering mendapatkan perhatian pasar yang signifikan. Pada awal November 2026, arus keluar bersih terkonsentrasi dari IBIT menjadi sumber utama perubahan arus ETF secara keseluruhan. Namun, bahkan arus keluar yang signifikan dari ETF besar tidak secara langsung menunjukkan bahwa seluruh investor institusional keluar dari Bitcoin.
Basis investor ETF relatif kompleks. Basis ini mencakup investor berorientasi alokasi jangka panjang, hedge fund, institusi manajemen aset, dan peserta lain yang menggunakan strategi perdagangan jangka pendek. Investor berbeda memiliki tujuan berbeda dalam memegang ETF.
Investor berorientasi alokasi jangka panjang dapat menggunakan ETF BTC sebagai bagian dari portofolio investasi mereka dan menyesuaikan posisi berdasarkan anggaran risiko. Institusi perdagangan dapat menggunakan selisih harga antara ETF dan futures untuk arbitrase atau membangun serta menyesuaikan posisi lindung nilai melalui ETF.
Sebagai contoh, dalam strategi perdagangan basis tertentu, investor dapat secara bersamaan memegang posisi long pada ETF BTC dan posisi short pada futures BTC. Ketika premi futures menyempit, biaya pendanaan berubah, atau imbal hasil strategi menurun, institusi dapat menutup kedua sisi posisi pada saat yang sama. Hal ini dapat terlihat sebagai penjualan unit ETF, tetapi tidak selalu berarti investor telah mengambil pandangan bearish sepihak terhadap BTC.
Arus ETF juga mencerminkan konsentrasi produk. Dana besar, karena asetnya yang lebih tinggi dan aktivitas perdagangan yang lebih besar, dapat menyerap lebih banyak penyesuaian institusional. Arus keluar bersih yang signifikan dari satu dana tidak otomatis berarti semua investor dana telah mengambil tindakan yang sama. Data arus pada 6 November menggambarkan perbedaan ini. IBIT mencatat arus keluar bersih sekitar $403 juta pada hari tersebut, sedangkan FBTC milik Fidelity mencatat arus masuk bersih sekitar $42,8 juta selama periode yang sama.
Oleh karena itu, untuk menilai apakah institusi terus-menerus mengurangi alokasi BTC mereka, investor harus menelaah perubahan arus di berbagai dana, durasinya, dan ukuran aset secara keseluruhan, alih-alih menarik kesimpulan hanya berdasarkan arus keluar bersih IBIT dalam satu hari. Yang lebih penting, data kepemilikan ETF tidak dapat sepenuhnya mencerminkan eksposur risiko suatu institusi di pasar lain. Sebagian institusi dapat memegang spot BTC, futures, opsi, atau aset terkait lainnya pada saat yang sama, dan perubahan pada satu dana tidak dapat mengungkapkan portofolio lengkap mereka.
Apa Hubungan Antara Arus Keluar ETF dan Likuidasi Leverage BTC?
Arus keluar ETF dan likuidasi leverage merupakan mekanisme pasar yang berbeda, tetapi keduanya dapat saling memengaruhi selama periode volatilitas harga yang tajam. Arus keluar ETF terutama terjadi melalui penciptaan dan penebusan dana serta perdagangan sekuritas, sedangkan likuidasi leverage umumnya terjadi di pasar derivatif kripto. Ketika harga BTC turun, posisi long berleverage dapat ditutup secara paksa karena margin yang tidak memadai.
Jika tekanan jual spot yang terkait dengan arus keluar ETF mendorong harga BTC lebih rendah, sebagian posisi long dengan leverage tinggi dapat mendekati harga likuidasinya. Setelah platform perdagangan menutup posisi tersebut sesuai aturan risiko mereka, pasar dapat mengalami tekanan jual tambahan.
Mekanisme ini dapat menciptakan siklus umpan balik harga berkelanjutan: tekanan jual spot meningkat, harga BTC turun, posisi long berleverage dilikuidasi, volatilitas di pasar derivatif meningkat, dan sentimen pasar spot pada akhirnya turut terpengaruh. Namun, likuidasi leverage tidak selalu dipicu oleh arus keluar ETF. Berita makroekonomi, transaksi spot besar, penyesuaian terkonsentrasi pada posisi derivatif, atau penurunan mendadak dalam likuiditas pasar juga dapat memicu volatilitas harga.
Selain itu, data arus keluar bersih ETF umumnya dihitung dan dirilis setelah akhir hari perdagangan, sedangkan harga BTC dan likuidasi derivatif terjadi secara real time. Fakta bahwa keduanya terjadi pada hari yang sama tidak cukup untuk membuktikan bahwa arus keluar ETF mendahului penurunan harga.
Hal sebaliknya juga dapat terjadi: harga BTC mungkin terlebih dahulu turun karena faktor lain, setelah itu investor ETF mengurangi kepemilikan mereka, yang pada akhirnya muncul sebagai arus keluar bersih dalam data akhir hari.
Oleh karena itu, analisis hubungan antara ETF dan likuidasi memerlukan data harga, perdagangan, dan posisi yang lebih terperinci untuk membedakan apakah arus keluar modal merupakan pendorong potensial perubahan harga atau reaksi investor terhadap volatilitas pasar yang telah terjadi.
Bagaimana Investor Dapat Menentukan Apakah Arus Keluar ETF Mencerminkan Penyeimbangan Ulang Jangka Pendek atau Pelemahan Permintaan yang Berkelanjutan?
Arus keluar bersih ETF tidak selalu berarti pasar telah memasuki tren turun jangka panjang. Menilai dampaknya memerlukan pemeriksaan apakah perubahan arus bersifat berkelanjutan dan apakah perubahan tersebut disertai penurunan permintaan pasar yang lebih luas.
Durasi arus keluar. Arus keluar bersih besar dalam satu hari dapat diakibatkan oleh penyesuaian terkonsentrasi dari sejumlah kecil institusi atau berkaitan dengan berakhirnya strategi perdagangan tertentu. Jika arus kembali menjadi arus masuk bersih pada hari-hari perdagangan berikutnya, dampaknya terhadap pasar mungkin relatif terbatas.
Sebaliknya, jika arus keluar bersih berlanjut selama beberapa minggu perdagangan dan meluas dari sejumlah kecil dana besar ke lebih banyak produk, menjadi lebih penting untuk menilai apakah permintaan alokasi secara keseluruhan melemah.
Total kepemilikan ETF dan perubahan aset bersih. Aset bersih ETF dalam denominasi dolar dipengaruhi oleh harga BTC dan jumlah BTC yang dipegang dana. Oleh karena itu, penurunan aset dana tidak selalu berarti sejumlah modal yang setara telah ditebus.
Sebagai contoh, anggap jumlah BTC yang dipegang ETF tetap tidak berubah, sementara harga BTC turun 10%. Aset bersih dana dalam denominasi dolar juga dapat turun mendekati 10%. Dalam hal ini, penurunan aset terutama disebabkan oleh perubahan harga, bukan penebusan investor.
Jika arus keluar bersih ETF terjadi bersamaan dengan penurunan berkelanjutan dalam kepemilikan BTC, hal ini memberikan bukti yang lebih kuat bahwa permintaan terhadap aset dasar sedang menurun.
Apakah terdapat pembeli lain di pasar spot. ETF hanya mewakili satu bagian dari permintaan di pasar BTC. Investor spot di bursa, pengalokasi aset korporasi, pemegang jangka panjang, dan pelaku pasar lainnya semuanya dapat memberikan dukungan pembelian pada tingkat harga yang berbeda.
Jika ETF terus mengalami arus keluar bersih, tetapi perdagangan spot BTC tetap aktif dan kedalaman order book stabil, harga mungkin tidak turun dalam proporsi yang serupa.
Kondisi risiko di pasar derivatif. Open interest (Open Interest, OI), funding rate, dan basis futures dapat membantu menunjukkan apakah leverage pasar terkonsentrasi. Jika arus keluar ETF terjadi bersamaan dengan posisi long berleverage tinggi yang padat, pasar mungkin lebih sensitif terhadap penurunan lanjutan.
Namun, jika likuidasi skala besar telah mengurangi tingkat leverage, sebagian tekanan jual paksa mungkin telah hilang. Oleh karena itu, untuk menilai dampak berkelanjutan dari arus keluar ETF, investor harus menganalisis arus modal bersama struktur pasar, alih-alih memprediksi arah harga BTC hanya dari angka negatif selama beberapa hari perdagangan berturut-turut.
Bagaimana Investor Ritel Dapat Menggunakan Data ETF untuk Memantau Risiko Pasar BTC?
Bagi investor ritel, arus ETF dapat berfungsi sebagai indikator pelengkap untuk memahami perubahan permintaan pasar Bitcoin, tetapi tidak sesuai digunakan sebagai satu-satunya dasar pengambilan keputusan perdagangan.
Dalam praktiknya, investor dapat membangun kerangka analisis yang terdiri atas arus modal, likuiditas spot, dan risiko derivatif.
| Indikator |
Fungsi Utama |
Pertimbangan Utama |
| Arus bersih ETF harian |
Memantau perubahan jangka pendek dalam penciptaan dan penebusan |
Volatilitas satu hari tidak mencerminkan tren jangka panjang |
| Arus bersih ETF mingguan |
Menilai keberlanjutan perubahan arus |
Harus dipertimbangkan bersama kinerja selama beberapa minggu sebelumnya |
| Kepemilikan BTC ETF |
Memantau perubahan eksposur aset dasar |
Waktu pengungkapan dapat berbeda antar dana |
| Volume perdagangan spot dan kedalaman order book |
Menilai kemampuan pasar menyerap tekanan jual |
Volume perdagangan tinggi tidak selalu menunjukkan dukungan pembelian yang kuat |
| Open interest |
Memantau ukuran posisi derivatif |
Tidak dapat secara independen menentukan arah posisi long dan short |
| Funding rate dan basis futures |
Memantau permintaan leverage dan sentimen pasar |
Perbedaan dapat terjadi antar platform perdagangan |
Bagi investor yang berfokus pada tren jangka menengah hingga panjang BTC, arus bersih ETF mingguan dan perubahan kepemilikan BTC dana umumnya lebih informatif dibandingkan data harian karena membantu mengurangi gangguan perdagangan jangka pendek.
Investor yang berfokus pada volatilitas harga jangka pendek juga harus mempertimbangkan kedalaman pasar spot, posisi derivatif, dan peristiwa makroekonomi. Khususnya, ketika likuiditas terbatas atau leverage pasar tinggi, harga dapat lebih sensitif terhadap tekanan jual baru.
Investor juga harus menghindari penafsiran arus keluar bersih ETF sebagai sinyal jual otomatis. Perubahan arus pasar ETF dapat tertinggal dari pergerakan harga dan juga dapat dipengaruhi oleh strategi arbitrase serta lindung nilai. Bahkan di tengah arus keluar bersih berturut-turut, harga BTC dapat pulih karena dukungan pembelian lain, penutupan posisi short, atau membaiknya ekspektasi pasar.
Pendekatan yang lebih wajar adalah memperlakukan data ETF sebagai jendela untuk melihat struktur modal pasar dan memvalidasinya dengan indikator lain.
Kesimpulan
Pada awal November 2026, ETF spot Bitcoin AS mengalami arus keluar terkonsentrasi, dengan arus keluar bersih mingguan sekitar $1,282 miliar dari 2 hingga 6 November. IBIT mencakup bagian signifikan dari jumlah ini. Perubahan tersebut menunjukkan bahwa permintaan modal di pasar ETF telah melemah secara signifikan dalam jangka dekat dan menarik perhatian lebih besar terhadap potensi tekanan jual yang dihadapi harga BTC.
Namun, arus keluar bersih ETF tidak berarti jumlah Bitcoin yang setara segera masuk ke bursa untuk dijual. Setelah unit ETF diperdagangkan di pasar sekunder, apakah transaksi tersebut selanjutnya memicu penebusan dana, penjualan aset dasar, atau penyerahan in kind bergantung pada mekanisme dana dan tindakan spesifik pelaku pasar.
Arus keluar yang berkelanjutan dapat menekan harga BTC dengan mengurangi pembelian marginal, menyesuaikan eksposur aset dasar, dan memengaruhi ekspektasi pasar. Ketika likuiditas spot terbatas dan leverage derivatif tinggi, tekanan ini juga dapat berinteraksi dengan likuidasi paksa.
Namun, harga BTC pada akhirnya ditentukan oleh penawaran dan permintaan di seluruh pasar. ETF hanya merupakan satu bagian dari pasar tersebut. Pembelian spot lainnya, lingkungan makro, posisi derivatif, dan selera risiko investor sama pentingnya.
Oleh karena itu, kunci untuk memahami arus keluar dari ETF spot Bitcoin bukan sekadar menentukan apakah arus keluar berarti BTC harus turun. Sebaliknya, investor harus menganalisis bagaimana perubahan arus ini diteruskan ke harga melalui penciptaan dan penebusan, perdagangan spot, serta likuiditas pasar, sekaligus menilai apakah pelaku pasar lain dapat menyerap potensi tekanan jual.
FAQ
Apa Arti Arus Keluar Bersih dari ETF Spot Bitcoin?
Arus keluar bersih dari ETF spot Bitcoin umumnya berarti jumlah modal yang terkait dengan penebusan dana melebihi jumlah yang terkait dengan penciptaan selama periode pelaporan tertentu. Hal ini mencerminkan perubahan modal bersih pada tingkat unit dana.
Apakah Arus Keluar Bersih ETF Berarti Dana Menjual BTC?
Belum tentu. Penebusan tunai dapat melibatkan penjualan BTC dasar, sedangkan penebusan in kind dapat diselesaikan dengan menyerahkan BTC. Bahkan ketika penebusan in kind terjadi, institusi yang menerima aset dapat memilih untuk menyimpannya alih-alih segera menjualnya.
Mengapa Arus Keluar ETF yang Berkelanjutan Dapat Menyebabkan Harga BTC Turun?
Arus keluar bersih yang berkelanjutan dapat mengurangi pembelian tambahan yang dihasilkan oleh ETF dan menciptakan potensi tekanan jual spot melalui proses penebusan tertentu. Ketika likuiditas pasar terbatas, perubahan penawaran dan permintaan ini dapat meningkatkan tekanan penurunan pada BTC.
Apakah Arus Keluar dari IBIT Berarti Investor Institusional Sepenuhnya Keluar dari Bitcoin?
Hal ini tidak dapat ditentukan secara langsung. Investor IBIT dapat mencakup institusi alokasi jangka panjang, trader arbitrase, dan pelaku pasar lainnya. Sebagian arus keluar dapat diakibatkan oleh penyeimbangan ulang aset atau penyesuaian strategi perdagangan.
Apa Hubungan Antara Arus Keluar ETF dan Likuidasi Leverage BTC?
Tekanan jual spot yang terkait dengan ETF dapat memengaruhi harga BTC, sementara penurunan harga dapat memicu likuidasi posisi long berleverage. Namun, keduanya juga dapat dipengaruhi oleh faktor pasar lain, sehingga kemunculannya secara bersamaan saja tidak dapat membuktikan hubungan sebab akibat.
Mengapa Harga BTC Tetap Dapat Naik Ketika ETF Mengalami Arus Keluar Bersih?
Karena ETF hanya mewakili sebagian dari permintaan di pasar BTC. Jika pembelian spot lainnya cukup kuat, atau jika terjadi penutupan posisi short dan peningkatan selera risiko, harga BTC tetap dapat naik.
Bagaimana Investor Dapat Menentukan Apakah Arus Keluar ETF Bitcoin Akan Berlanjut?
Investor dapat menilai arus bersih harian dan mingguan, kepemilikan BTC dana, volume perdagangan spot, kedalaman pasar, funding rate futures, dan open interest secara bersama-sama.