#SimpleEarnUSDTLimitedTime11%APR
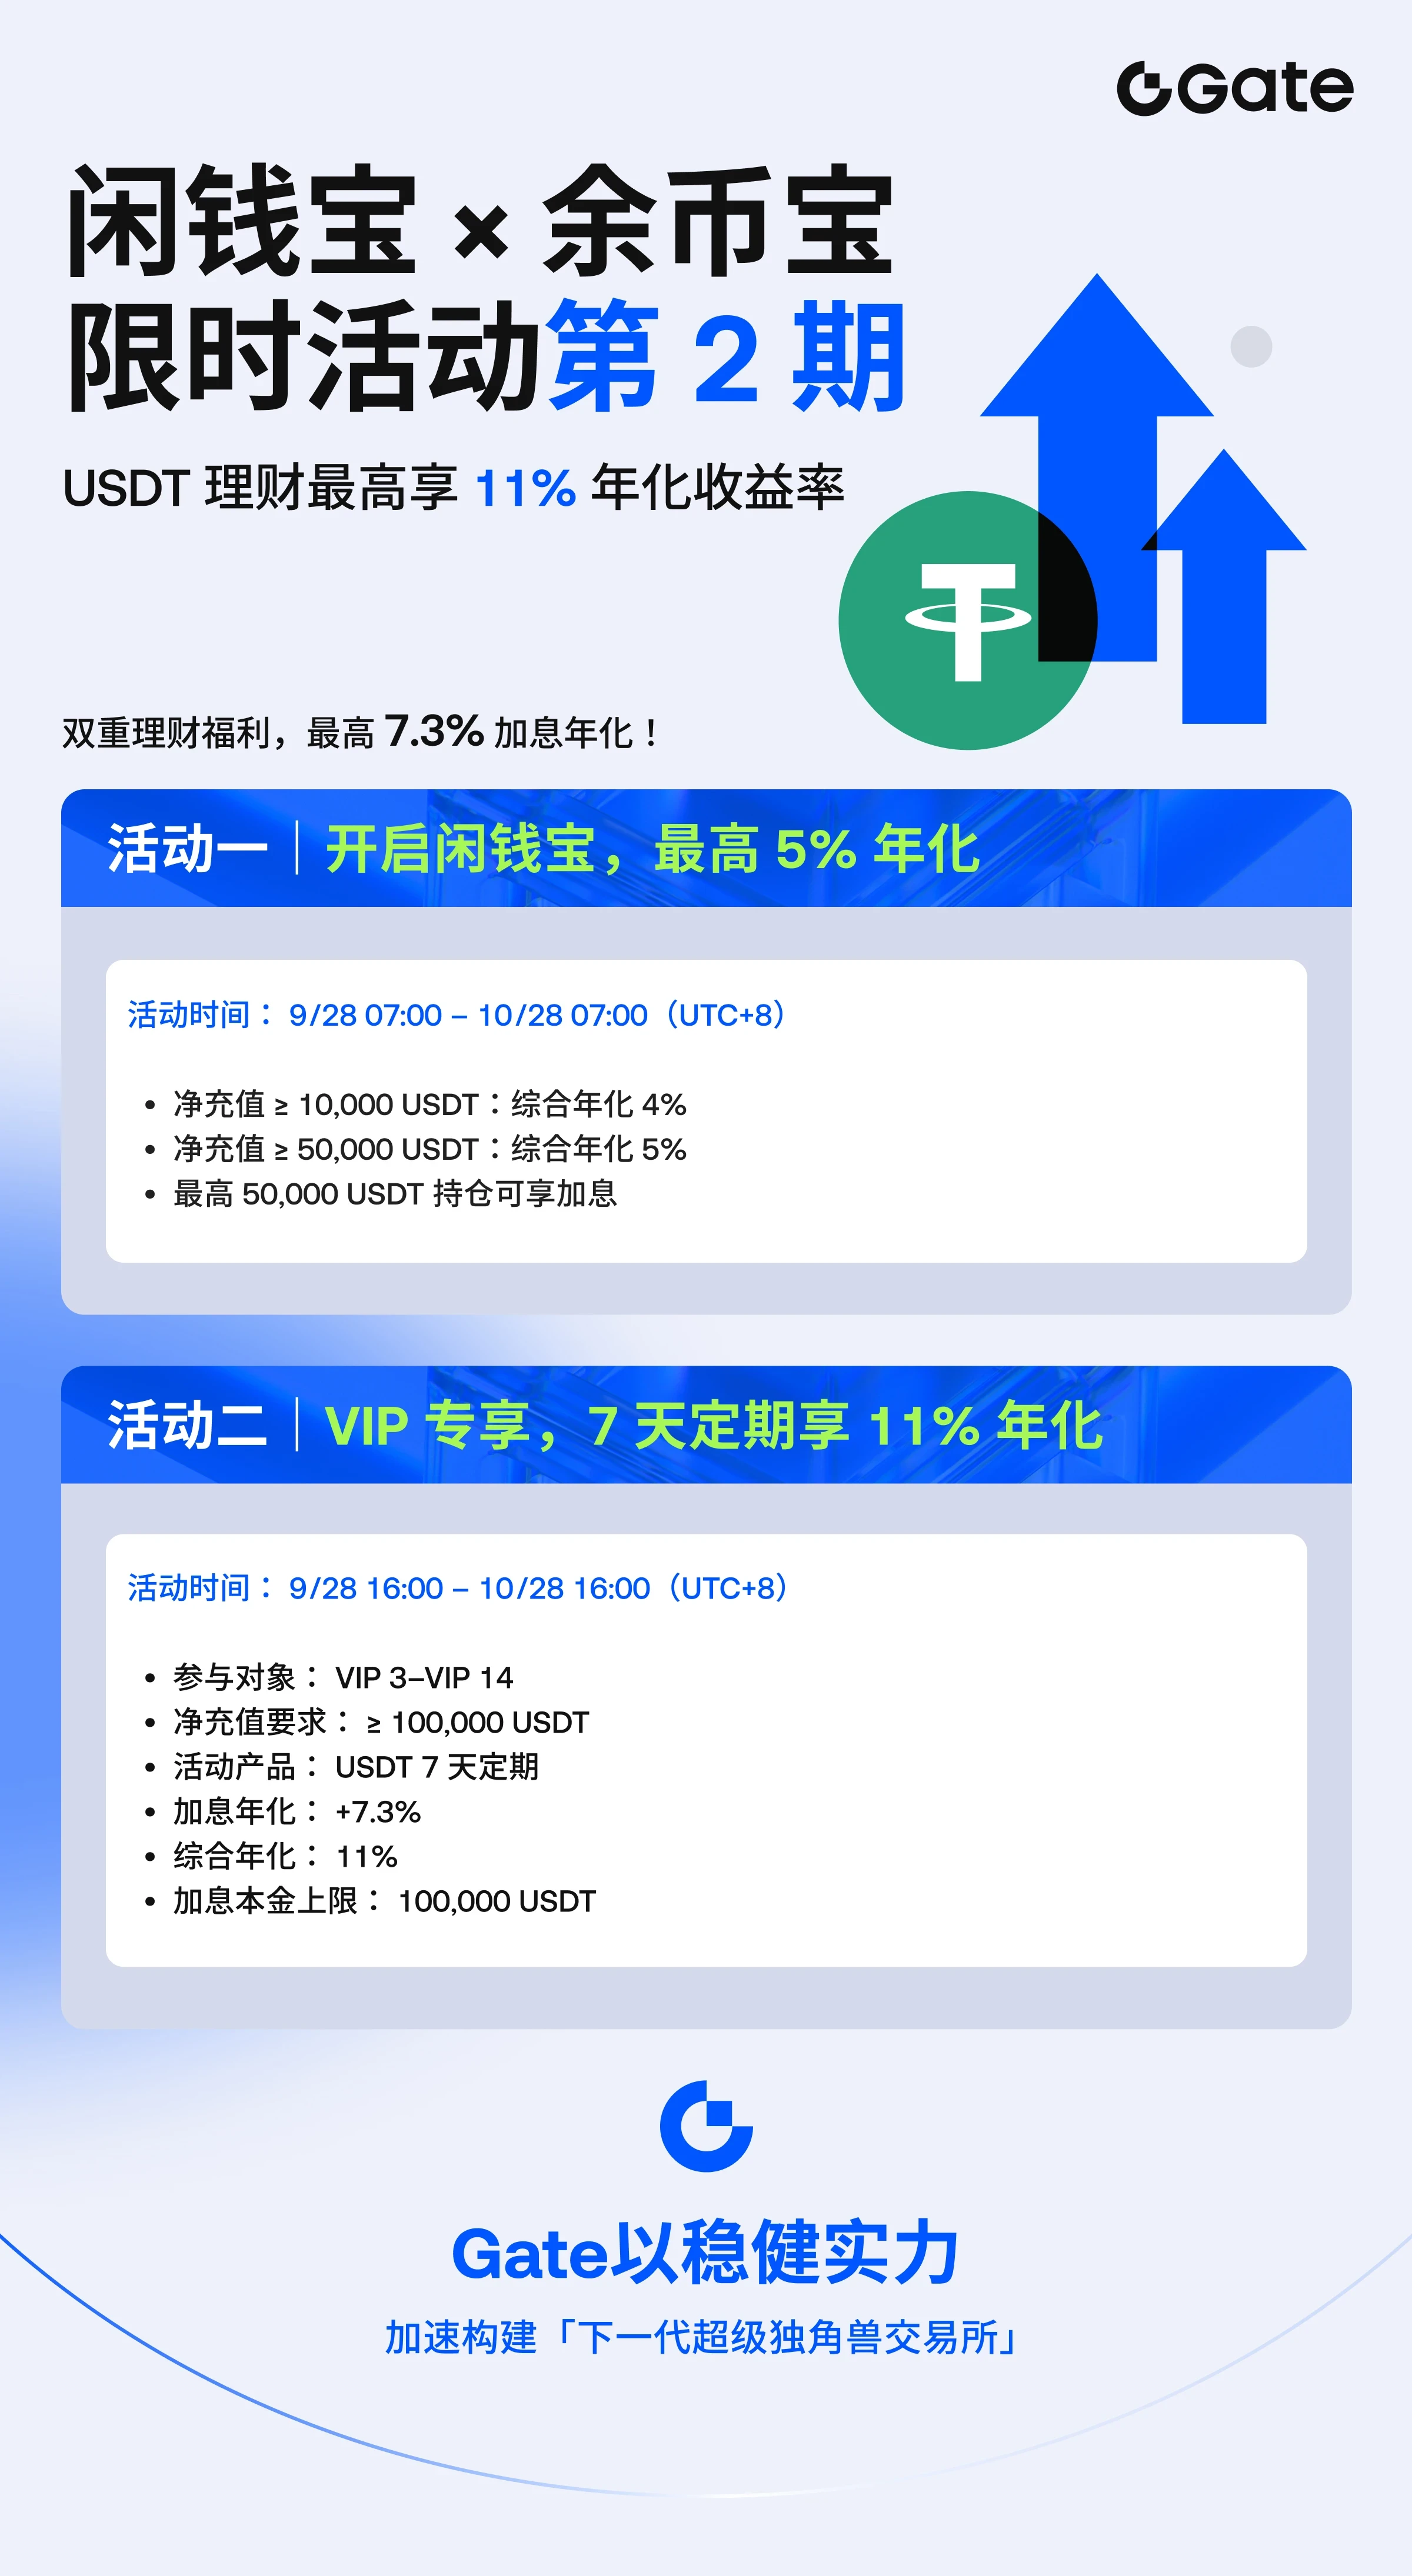
Une offre à durée limitée de 11 % de TAE sur l’USDT. Quand je vois un chiffre comme celui-là, je fais deux choses : je calcule, et je me demande d’où vient le rendement. Ensuite, je décide quelle partie de mon argent, le cas échéant, est autorisée à s’en approcher. Laissez-moi vous présenter mes trois compartiments.
Le calcul en 60 secondes (simple, sans capitalisation)
1 000 USDT à 11 % de TAE rapportent environ 110 USDT par an, soit environ 0,30 USDT par jour
Cela représente environ 2,1 USDT par semaine et environ 9 USDT par mois
Si la durée « limitée » ne couvre que quelques jours ou une semaine, le gain réel sur 1 000 USDT est de quelques dollars
L’objectif n’est pas de casser l’ambiance. Il s’agit d’en mesurer l’ampleur. Le pourcentage paraît élevé, mais le montant en dollars dépend de trois éléments : le montant, la durée et l’existence éventuelle d’un plafond.
D’où viennent les 11 % ?
Le taux des fonds fédéraux se situe actuellement entre 3,75 % et 4,00 %. Les 11 % représentent donc environ 2,7 fois le taux de la banque centrale. Ce rendement supplémentaire doit bien venir de quelque part : de la demande d’emprunt, d’un bonus à durée limitée ou d’un risque que je n’ai pas encore examiné. Je ne dis pas que c’est mauvais. Je dis qu’un épargnant avisé connaît la source du rendement. Les promotions à durée limitée signifient généralement une hausse temporaire appliquée à un taux de base qui évolue avec le marché ; le chiffre mis en avant n’est donc pas celui du long terme.
Les petites lignes que je vérifierais avant d’y toucher
Je ne connais pas les détails de cette offre, donc voici mes questions, pas des affirmations :
Les 11 % correspondent-ils au taux de base ou au taux de base augmenté d’un bonus ?
Existe-t-il un plafond sur le montant éligible ?
Combien de temps la promotion dure-t-elle, et que se passe-t-il ensuite ?
Est-ce flexible (retrait à tout moment) ou bloqué pendant une durée déterminée ?
Le taux change-t-il quotidiennement ?
Si je ne peux pas répondre à ces questions en 60 secondes, je ne souscris pas.
Compartiment 1 : la marge (cet argent ne rapporte jamais)
En tant que trader de contrats à terme, c’est le compartiment le plus important. L’argent qui garantit mes positions ouvertes ou que je pourrais devoir ajouter comme marge ne va jamais dans un produit. Une configuration parfaite n’attend pas une fenêtre de rachat. Rater une bonne entrée parce que les fonds étaient bloqués peut coûter plus cher qu’une semaine d’intérêts. Règle : l’argent de la marge reste liquide.
Compartiment 2 : le coussin (le seul compartiment que j’utiliserais pour cela)
Il s’agit des liquidités que je garde de côté pour faire face à la volatilité, par exemple autour de la publication de l’IPC le 14 octobre et de la décision de la Fed le 28 octobre. Elles restent de toute façon disponibles, alors les laisser rapporter quelque chose relève du bon sens. Mais je ne les utilise que si elles restent flexibles, afin de pouvoir les retirer avant une journée importante. Un mouvement défavorable de 1 % sur une position de 1 000 USDT coûte environ 10 USDT, soit plus d’un mois de ce rendement. Le rendement du coussin est donc un bonus, jamais un plan.
Compartiment 3 : les liquidités à long terme
L’argent que je ne prévois pas de trader du tout. Dans ce cas, un rendement correct sur un stablecoin est raisonnable, à condition de comprendre deux choses : un stablecoin peut temporairement s’écarter de son ancrage en cas de panique, et tout produit proposé sur une plateforme comporte le risque propre à cette plateforme. Je répartirais les fonds entre plusieurs endroits et ne mettrais pas tout dans le même panier.
La conclusion honnête
Un taux de 11 % à durée limitée est un complément appréciable, pas une stratégie. La meilleure utilisation est simple : y placer une petite part de liquidités dormantes et flexibles, ne pas y mettre la marge, programmer un rappel pour la fin de la promotion et ne jamais laisser le taux m’inciter à prendre plus de risques de trading que d’habitude. La pire utilisation consiste à y transférer la marge de trading parce que le pourcentage paraît alléchant.
Mon point d’étape
Je reste calme, avec des positions légères, je ne touche pas au comptant et je garde les liquidités du coussin flexibles. Je ne cours pas après un pourcentage, je protège d’abord mon capital de trading.
Comment répartissez-vous vos USDT : marge, coussin ou long terme ?
$USDT