Pour les traders de cryptomonnaies qui suivent des tendances à court terme ou établies, elle peut révéler les changements de momentum plus tôt que les moyennes mobiles conventionnelles. En contrepartie, des signaux plus rapides génèrent également davantage de faux retournements, notamment lors des phases de marché latéral.
Points clés
-
La moyenne mobile de Hull (HMA) combine des moyennes mobiles pondérées afin de réduire le retard tout en conservant des mouvements de prix relativement lissés.
-
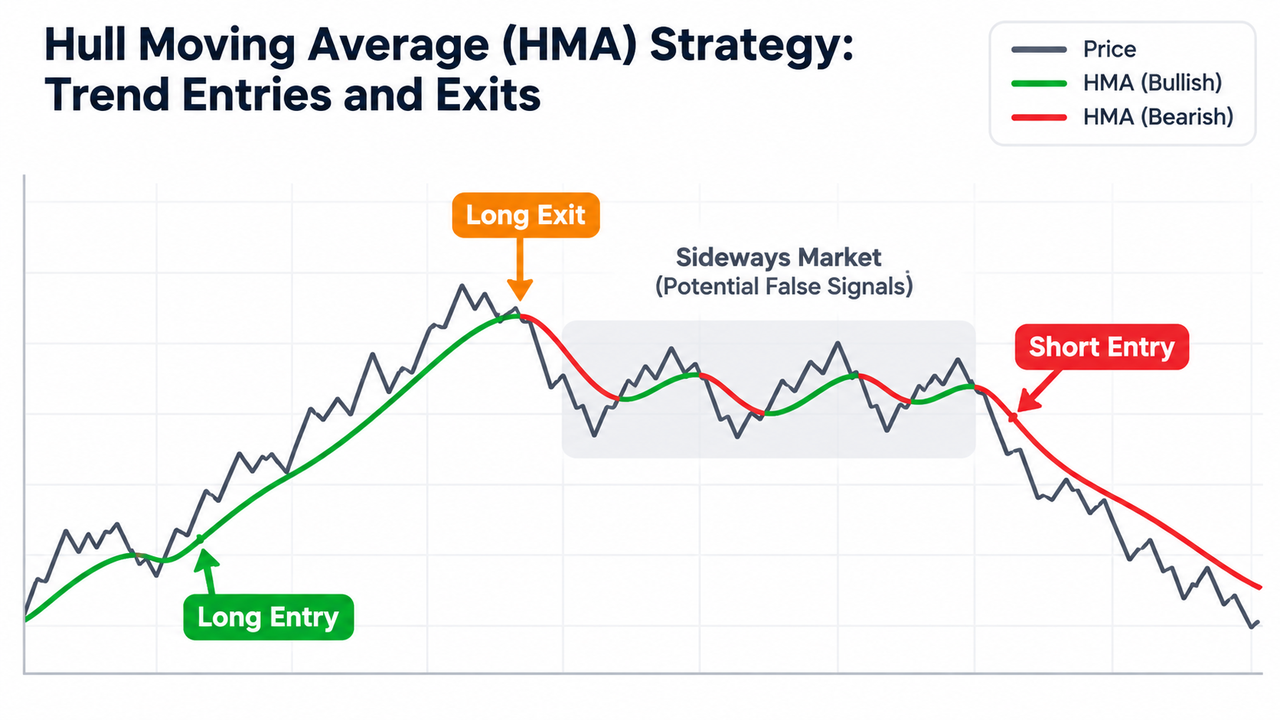
Une HMA ascendante, avec un prix qui reste au-dessus, peut soutenir des entrées à l’achat. Une HMA descendante, avec un prix inférieur, peut soutenir des configurations baissières.
-
Des périodes HMA de 9 à 14 conviennent à un trading plus rapide, tandis que les réglages de 20 à 34 et les périodes plus longues offrent différents niveaux de lissage de tendance.
-
Le RSI, le volume, la structure des prix et la confirmation sur des unités de temps supérieures permettent de filtrer les signaux de trading peu fiables.
-
La HMA fonctionne mieux sur les marchés directionnels. Des changements de pente répétés pendant une consolidation peuvent entraîner des faux signaux et des sorties prématurées.
Qu'est-ce que l'indicateur de moyenne mobile de Hull (HMA) ?
La moyenne mobile de Hull est un indicateur technique développé par Alan Hull en 2005. Elle a été conçue pour réduire le retard présent dans les moyennes mobiles traditionnelles sans produire une ligne de moyenne mobile excessivement irrégulière.
Une moyenne mobile simple (SMA) accorde le même poids aux données historiques de prix. Une moyenne mobile exponentielle (EMA) privilégie les prix récents. La HMA adopte une approche différente en combinant des moyennes mobiles pondérées et un lissage final afin de suivre plus étroitement les mouvements de prix.
Le résultat est une courbe lissée qui peut se retourner avant des indicateurs SMA ou EMA comparables lors de changements directionnels. Comme l'explique l'explication originale d'Alan Hull, l'objectif est de réduire le retard tout en conservant le lissage, et non de prédire les prix futurs.
Une pente HMA ascendante suggère un momentum haussier. Une pente descendante suggère un affaiblissement des prix ou un momentum baissier. Certaines plateformes graphiques affichent ces changements à l'aide de lignes vertes et rouges, bien que les couleurs dépendent des paramètres de l'indicateur.
Le mécanisme de réduction du retard de la moyenne mobile de Hull la rend particulièrement pertinente pour les systèmes de trading qui suivent les tendances.
La formule de la moyenne mobile de Hull utilise deux moyennes mobiles pondérées avant d'appliquer un calcul de lissage final.
HMA(n) = WMA(2 × WMA(Price, n/2) − WMA(Price, n), √n)
Ici, n représente le nombre de périodes sélectionné, tandis que la WMA accorde davantage de poids aux prix récents.
Le calcul de la HMA suit trois étapes :
-
Calculer une moyenne mobile pondérée à l'aide de la moitié du nombre de périodes spécifié.
-
Doubler ce résultat et soustraire la WMA de la période complète afin de produire une moyenne mobile brute.
-
Appliquer une autre WMA en utilisant la racine carrée de la période initiale pour le lissage final.
Pour HMA(16), le calcul utilise WMA(8), WMA(16) et une WMA finale de WMA(4).
Les deux premiers calculs réduisent le retard en mettant l'accent sur l'activité récente des prix. Le lissage final aide à contrôler le bruit du marché.
Les implémentations peuvent arrondir différemment les périodes intermédiaires, ce qui peut produire des valeurs légèrement différentes. La référence de calcul HMA de StockCharts décrit la méthode sous-jacente.
Ces calculs réduisent considérablement le retard par rapport aux moyennes conventionnelles, mais ne l'éliminent pas totalement.
Une stratégie pratique de moyenne mobile de Hull combine trois observations : la pente de la HMA, le cours de clôture par rapport à l'indicateur et la confirmation apportée par la structure des prix.
Étape 1 : Identifier la tendance générale
Commencez par consulter une unité de temps supérieure avant d'interpréter les signaux de trading à court terme.
Par exemple, un trader analysant un graphique BTC de 15 minutes peut utiliser le graphique d'une heure pour établir la tendance globale.
Une HMA ascendante sur une unité de temps supérieure soutient des conditions haussières. Une ligne descendante suggère des conditions baissières.
Cette approche suit le même principe que le trading sur plusieurs unités de temps, où les mouvements de prix plus faibles sont évalués par rapport à la direction plus générale du marché.
Étape 2 : Trouver les points d'entrée à l'achat et à la vente
Un signal potentiel d'entrée à l'achat apparaît lorsque la moyenne mobile de Hull rapide se retourne à la hausse et que le prix clôture au-dessus.
Une configuration plus solide comprend :
-
Un creux plus haut se formant près de la HMA.
-
Un RSI dépassant 50.
-
Une hausse du volume de trading durant le mouvement ascendant.
-
Un prix qui franchit une résistance proche ou confirme un retest.
Pour les configurations baissières, les conditions sont inversées. La HMA s'incline vers le bas, le prix reste inférieur à celle-ci et le RSI passe sous 50.
La confirmation par le volume et le momentum est importante, car un retournement de la HMA seul ne confirme pas un véritable retournement de tendance.
Par exemple, la confirmation des entrées par le RSI et le MACD peut aider à distinguer une amélioration du momentum d'un rebond temporaire du prix.
Étape 3 : Utiliser la structure des prix avant d'entrer en position
Supposons que le BTC se négocie à $70,000 dans un exemple hypothétique.
La HMA(21) se retourne à la hausse, mais une résistance demeure proche de $70,200. Entrer immédiatement reviendrait à anticiper une cassure qui ne s'est pas produite.
Une approche plus sélective consiste à attendre que le prix clôture au-dessus de la résistance, puis conserve cette zone lors d'un retest.
Une telle confirmation de cassure par un retest fournit une vérification supplémentaire au-delà de la direction de l'indicateur.
Sur Gate.com, un trader peut utiliser le marché spot BTC/USDT pour examiner les barres de prix, le volume de trading ainsi que les supports ou résistances proches avant d'évaluer une configuration.
Stratégies de trading à double moyenne mobile de Hull et signaux de croisement
Certaines stratégies de trading combinent une moyenne mobile de Hull rapide avec une moyenne mobile de Hull lente.
Un exemple courant utilise HMA(20) et HMA(50).
| Condition de marché |
Interprétation possible |
| La HMA rapide croise au-dessus de la HMA lente |
Évolution haussière potentielle |
| La HMA rapide croise au-dessous de la HMA lente |
Évolution baissière potentielle |
| Les deux HMA montent |
Alignement de tendance haussière |
| Les deux HMA baissent |
Alignement de tendance baissière |
| Les lignes se croisent à répétition |
Conditions latérales ou bruit de marché |
Les signaux de croisement peuvent apparaître plus tôt que les croisements de moyennes mobiles traditionnelles comparables. Cela ne constitue toutefois pas automatiquement un avantage.
Alan Hull a initialement mis l'accent sur les points de retournement de la HMA plutôt que sur les croisements, car l'indicateur a été conçu pour réduire le retard. Les systèmes de croisement à double HMA sont des applications de trading ultérieures qui nécessitent des tests indépendants.
Attendre que les deux HMA évoluent dans la même direction peut filtrer certains faux signaux, mais retarde également les points d'entrée.
Meilleurs paramètres de moyenne mobile de Hull pour les cryptomonnaies
Le réglage HMA idéal dépend de l'unité de temps spécifiée, de la volatilité du marché et du style de trading.
| Style de trading |
Périodes HMA illustratives |
Principal compromis |
| Scalping |
9–14 |
Réaction rapide, faux signaux fréquents |
| Trading intrajournalier |
20–34 |
Équilibre entre rapidité et lissage |
| Swing trading |
34–55 |
Moins de signaux, points de retournement plus lents |
| Analyse de tendance générale |
55–100 |
Tendance plus lissée, retournements plus tardifs |
HMA(21) constitue un paramètre de départ utile pour tester les variations intrajournalières des cryptomonnaies, mais ne représente pas un optimum universellement validé.
Les périodes plus courtes produisent davantage de signaux d'entrée et de sortie, car l'indicateur réagit à des variations de prix même plus faibles. Les périodes plus longues lissent le bruit des prix, mais réagissent plus tard.
La sélection des paramètres de moyenne mobile selon l'unité de temps de trading doit tenir compte de la fréquence de trading et de la volatilité plutôt que de se fonder sur un seul nombre privilégié.
Les signaux de sortie sont souvent plus importants que l'identification du point d'entrée le plus précoce possible.
Une position longue peut être réévaluée lorsque la pente de la HMA s'oriente à la baisse, que le prix clôture sous la ligne ou qu'un niveau de support établi est rompu.
Lors d'une tendance haussière, la moyenne mobile de Hull peut agir comme un support dynamique. Les traders placent parfois un stop suiveur sous la HMA ou sous le dernier creux ascendant confirmé.
Par exemple, si le BTC progresse de $70,000 à $72,000, le trader pourrait suivre un stop de protection sous un récent creux ascendant plutôt que de sortir après le premier léger repli de la HMA.
La distance doit tenir compte de la volatilité. Un stop placé trop près de la moyenne mobile peut être déclenché par des fluctuations intrajournalières ordinaires.
Une autre approche utilise l'Average True Range (ATR) pour déterminer une distance de stop ajustée à la volatilité.
L'utilisation d'indicateurs pour déterminer le moment des sorties de position combine les signaux directionnels et la gestion des risques plutôt que de considérer chaque changement d'indicateur comme un ordre de vente automatique.
Limites, faux signaux et backtesting
La HMA est plus performante lorsque le prix suit un mouvement directionnel soutenu. Sur les marchés latéraux, les changements fréquents de pente de la HMA peuvent générer des transactions perdantes répétées.
Le franchissement de l'indicateur par le prix ne constitue pas une preuve suffisante d'une nouvelle tendance. Une seule grande bougie peut modifier temporairement la pente de la HMA avant que la tendance dominante ne reprenne.
Une autre limite concerne la sensibilité aux paramètres. Des réglages optimisés pour les marchés actions peuvent se comporter différemment sur les marchés de cryptomonnaies négociés en continu.
Certains tests publiés de stratégies HMA rapportent des chiffres tels qu'un rendement annuel composé de 8,84 % sur le SPY ou un gain moyen de 2,31 % par transaction. Sans méthodologie vérifiable, période d'échantillonnage, règles de trading et hypothèses relatives aux coûts de transaction, ces chiffres ne doivent pas être considérés comme des références de performance établies.
Le backtesting doit comparer les stratégies HMA avec des alternatives SMA et EMA dans des conditions de marché identiques. Les mesures pertinentes incluent le taux de réussite, le drawdown maximal, le gain moyen, les frais et la performance en dehors de la période d'optimisation.
Le bulletin de la SEC destiné aux investisseurs sur les déclarations de performance explique pourquoi les backtests hypothétiques ne peuvent pas établir une rentabilité future.
Conclusion
Une stratégie de moyenne mobile de Hull aide les traders à identifier les entrées et les sorties de tendance en suivant les changements de direction des prix avec moins de retard que les moyennes mobiles traditionnelles.
Son application la plus solide combine la pente de la HMA, l'alignement sur une unité de temps supérieure, la structure des prix et la confirmation du momentum. Des réactions plus rapides peuvent améliorer le timing, mais elles augmentent également l'exposition aux faux signaux.
Considérez l'indicateur comme une composante d'un système de trading, et non comme un outil de prédiction autonome.
Questions fréquentes
La moyenne mobile de Hull est-elle meilleure que l'EMA pour le trading de cryptomonnaies ?
La HMA réagit généralement plus rapidement aux changements de prix qu'une EMA utilisant la même période. Toutefois, des réactions plus rapides peuvent créer davantage de faux signaux sur les marchés latéraux. Aucun des deux indicateurs ne surpasse systématiquement l'autre dans toutes les conditions.
Quel est le meilleur réglage HMA pour le day trading ?
Les périodes HMA comprises entre 20 et 34 constituent des points de départ raisonnables pour les tests intrajournaliers. Les traders utilisant des unités de temps graphiques plus courtes peuvent préférer des réglages plus rapides, mais la période appropriée dépend de la volatilité et des règles d'entrée de la stratégie.
La HMA peut-elle prédire les retournements de tendance ?
Non. La HMA identifie les changements du momentum historique des prix au lieu de prédire les futurs points de retournement. Un changement de pente à la hausse ou à la baisse peut se produire avant un retournement durable, mais il peut également être temporaire.
HMA(21) convient-elle au trading de Bitcoin ?
La HMA(21) peut être utilisée pour évaluer la direction de tendance à court terme du Bitcoin. Son efficacité dépend de l'unité de temps, de la volatilité, de l'exécution des transactions et des règles de confirmation. Il n'existe aucune preuve établie que HMA(21) soit universellement optimale.
Les stratégies HMA peuvent-elles fonctionner sur les marchés latéraux ?
Elles peuvent être adaptées au trading de retour à la moyenne, mais les signaux HMA ordinaires de suivi de tendance ont tendance à être moins efficaces durant les consolidations. Les changements de pente répétés et les franchissements de prix augmentent la probabilité de faux signaux.
Les traders doivent-ils utiliser une ou deux HMA ?
Une seule HMA met l'accent sur les points de retournement et la direction de la tendance. Deux HMA peuvent fournir un alignement de tendance et des signaux de croisement, mais elles ajoutent de la complexité et peuvent retarder les entrées. Ce choix doit être évalué par un backtesting cohérent.
Avertissement : Les indicateurs techniques, les résultats historiques et les stratégies testées rétrospectivement ne peuvent pas garantir les performances futures. Le trading de cryptomonnaies comporte un risque important de perte.