Plaza
Siguiendo
Populares
Noticias
Perfil

Kingbest

vip
Nivel máximo 0
Antigüedad 2años
Aún no hay contenido
0
Siguiendo
24
seguidor(es)
86
me gusta
Las empresas privadas no necesitan emitir acciones para que los operadores especulen sobre sus valoraciones.
Eso es lo que diferencia a los perpetuos pre-IPO de las acciones tokenizadas.
Pensemos en una empresa privada como Anthropic.
Un mercado de perpetuos puede ofrecer exposición al precio de su valoración estimada sin que el exchange posea acciones de Anthropic ni tenga acceso a su registro de accionistas.
Así funciona la estructura.
…
α/ Valoración de referencia
El contrato necesita un índice de referencia.
Según la plataforma, puede basarse en transacciones del mercado privado, estimacio
ANTHROPIC+0,63%
INDEX+0,00%
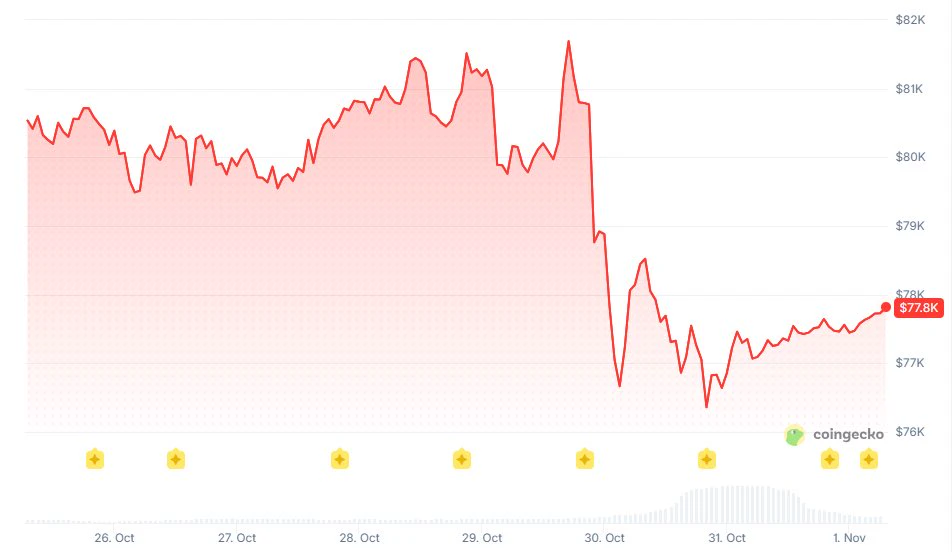
Bitcoin cotiza por debajo de los 78 mil dólares, pero la preocupación de fondo es lo mal que están resistiendo las altcoins frente a BTC.
La venta masiva del 29–30 de octubre dejó al descubierto una debilidad considerable entre los principales activos.
Las cifras:
> BTC: ~77 mil dólares–$78K
> ETH: -5,2%
> XRP: -7%
> BNB: -7,1%
> Liquidaciones totales: 1550 millones de dólares
> Liquidaciones de posiciones largas: 1340 millones de dólares
Se trata de una reducción considerable del apalancamiento, con las posiciones largas representando aproximadamente el 86% de las liquidaciones.
Pero el fin d
post-image
BTC-0,65%
ETH-1,23%
XRP-1,15%
BNB-0,76%
SOL-0,74%
  • 1
Siempre me ha parecido un poco innecesaria la separación entre el desarrollo en Solana y en EVM.
Solana ofrece una ejecución rápida y barata, mientras que una gran parte de las aplicaciones cripto siguen desarrollándose con Solidity.
Los desarrolladores terminan eligiendo entre ambas, incluso cuando sus aplicaciones podrían beneficiarse de las dos.
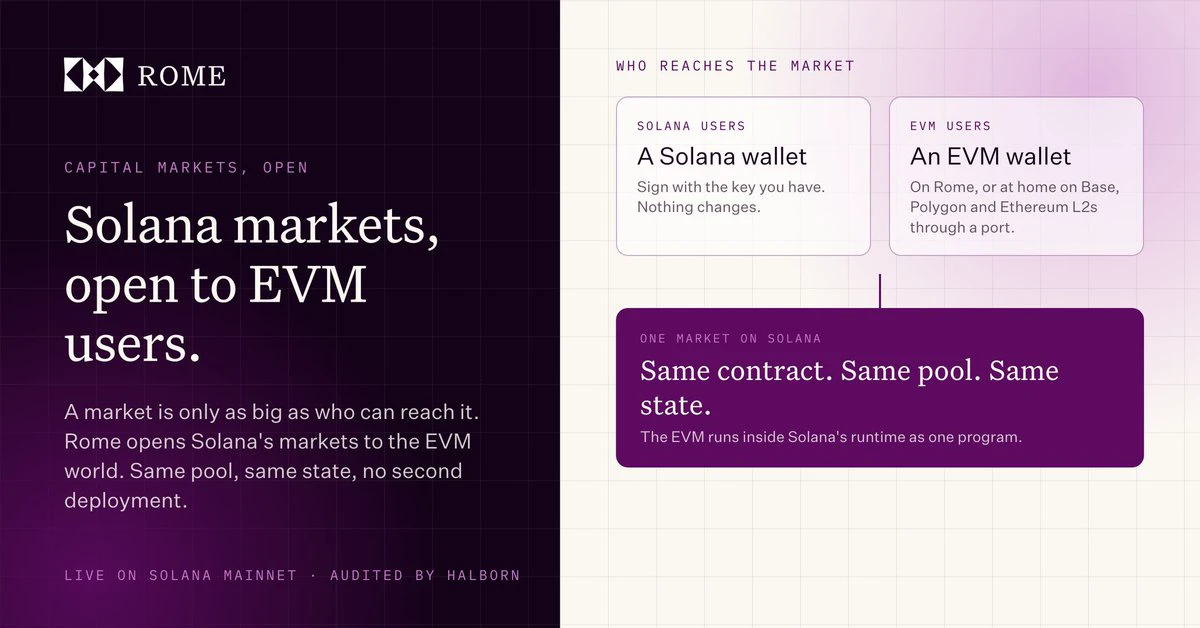
Por eso me gusta lo que está construyendo @RomeProtocol.
Rome ejecuta un EVM directamente dentro de Solana como un único programa, en lugar de tratar ambos entornos como cadenas separadas que necesitan conectarse mediante un puente.
Esta configuraci
post-image
SOL-0,77%
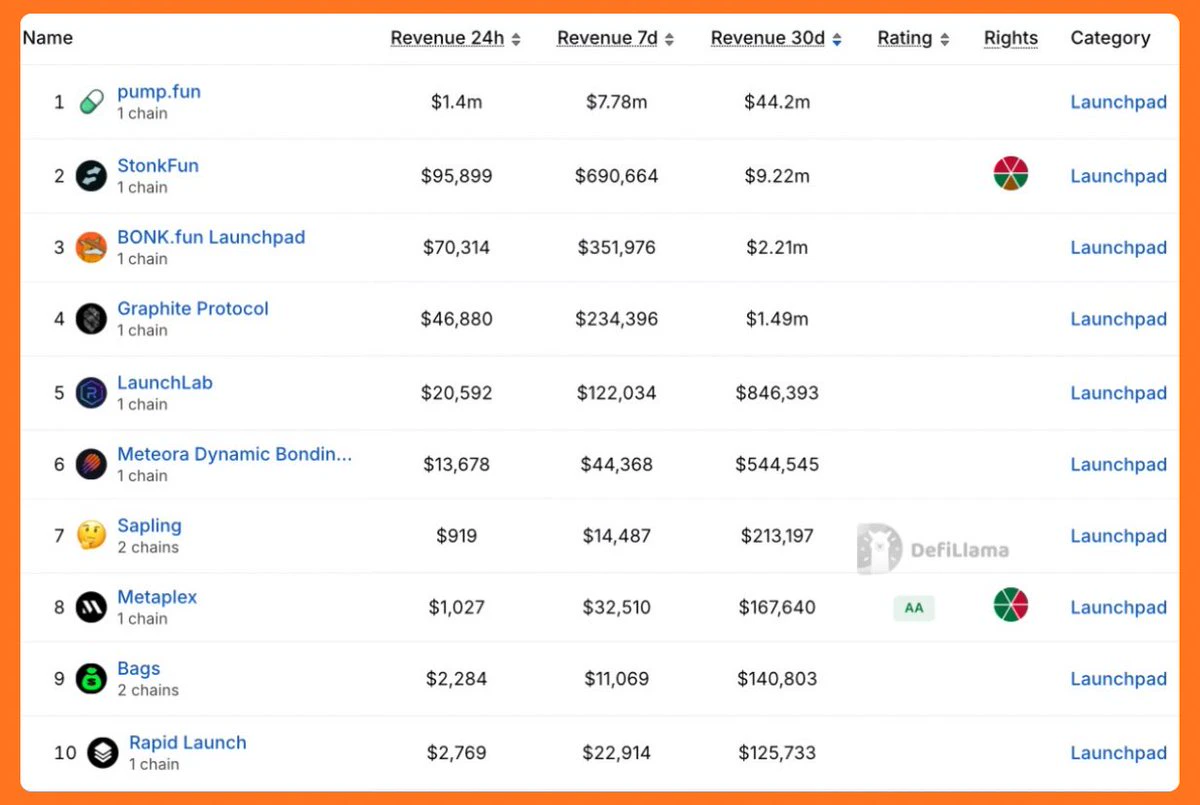
Más de $44M en ingresos de 30 días para @pumpfun. La competencia entre los launchpads de Solana ni siquiera se acerca.
Las últimas cifras de DeFiLlama:
> @Pumpfun: 44,2 millones de dólares
> @LaunchOnSF: 9,22 millones de dólares
> @Bonkfun: 2,21 millones de dólares
> @GraphiteProto: 1,49 millones de dólares
> @Raydium LaunchLab: $846K
Pump genera casi 4,8 veces más que su competidor más cercano y 20 veces más que Bonkfun.
Lanzar tokens es un negocio. Mantener la actividad de trading y captar las comisiones después es donde pump ha construido su ventaja.
post-image
SOL-0,77%
RAY-0,66%
PUMP-1,06%
Los mercados de predicción cripto generan una actividad comercial enorme, pero podrían estar reteniendo a los usuarios peor que los deportes, la política y otras categorías de eventos.
He estado revisando investigaciones sobre el comportamiento de los operadores de @Polymarket, y la diferencia entre la frecuencia de las operaciones y la retención de usuarios es notable.
Un análisis del primer semestre de 2026 que abarcó 1,73 millones de carteras encontró que aproximadamente el 51–57 % de las carteras activas mensuales regresaron al mes siguiente.
Pero la retención variaba según la categoría po
BTC-0,67%
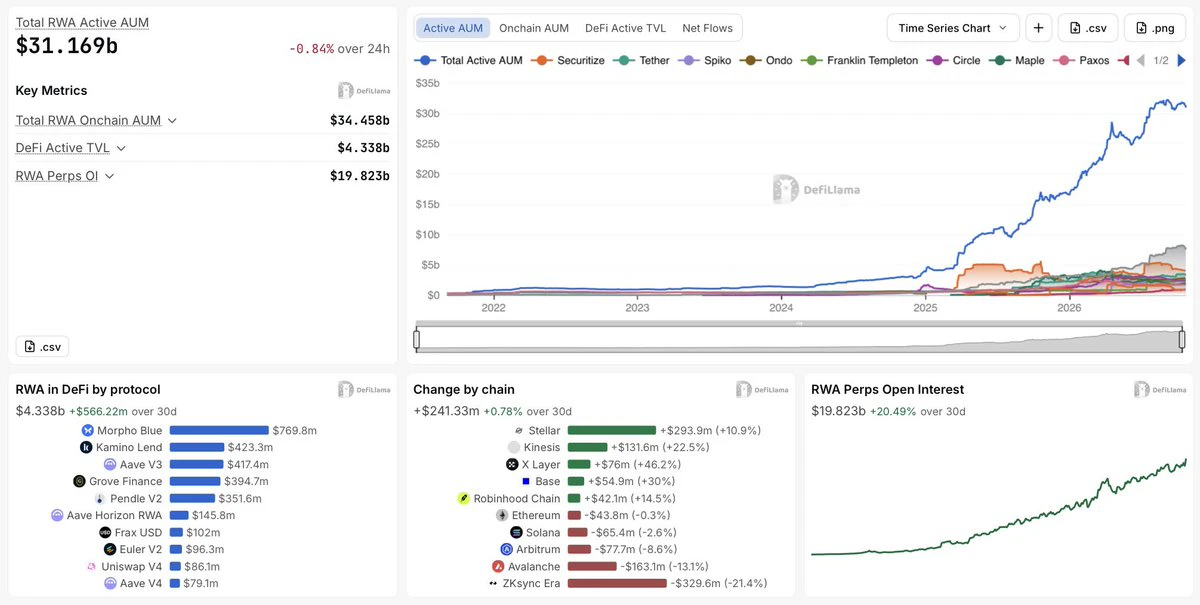
Ahora hay más de $31B en capital activo de RWA onchain, pero solo alrededor del 13,9% ha llegado realmente a DeFi.
Creo que la brecha entre la tokenización y el despliegue efectivo de capital está cobrando cada vez más importancia en la historia de los RWA.
Las cifras:
> 34.440 millones de dólares en AUM total de RWA onchain
> 31.160 millones de dólares en AUM activo
> 4.330 millones de dólares desplegados en DeFi
> 19.820 millones de dólares en interés abierto de perpetuos de RWA
> 47.500 millones de dólares en volumen diario de trading de RWA
Así que ya hemos construido un mercado de activo
post-image
RWA-0,39%
MORPHO-4,33%
KMNO+3,65%
AAVE-1,22%
PENDLE-1,93%
Una de las mayores ineficiencias del mundo cripto es tener liquidez y aplicaciones que no pueden interactuar sin infraestructura adicional.
Ethereum cuenta con protocolos DeFi consolidados. Solana tiene su propia liquidez y aplicaciones nativas.
Pero los desarrolladores no deberían tener que reconstruirlo todo solo para acceder a ambos.
Ese es el enfoque que está adoptando @RomeProtocol.
Rome ejecuta un EVM real dentro de Solana, lo que permite que las aplicaciones compatibles con Ethereum y los programas de Solana compartan liquidez y estado.
> Los contratos de Solidity pueden ejecutarse con
post-image
ETH-1,26%
SOL-0,77%
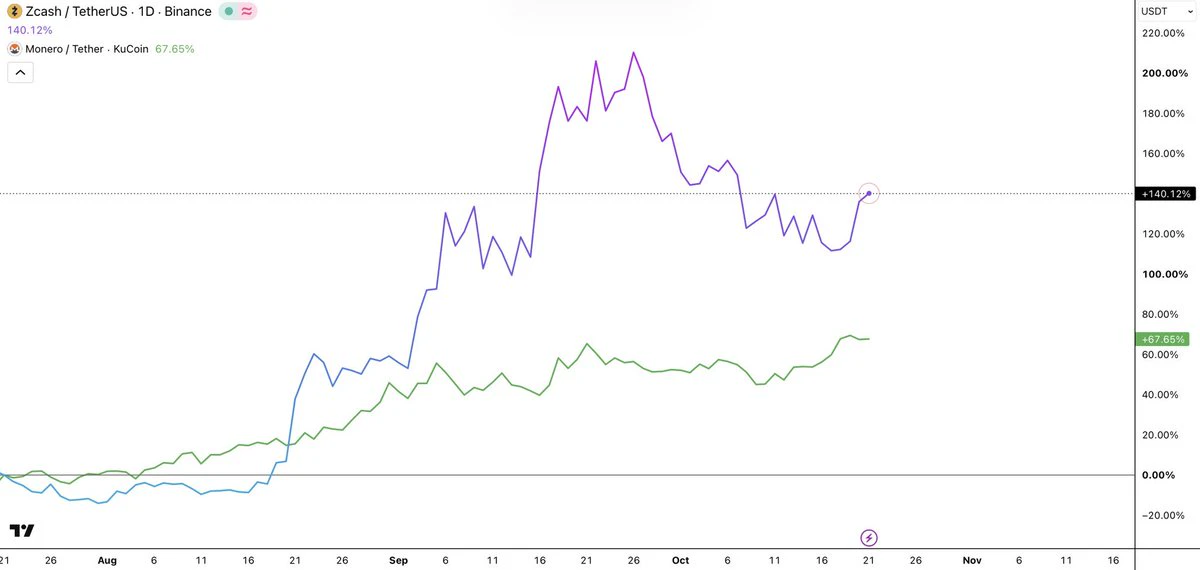
Los tokens de privacidad están cambiando de valoración mucho más rápido que el uso subyacente.
Durante los últimos 90 días:
> $ZEC : +140%
> $XMR : +67%
> @Zcash tenencias blindadas: +13%
> Oferta blindada: 26,04% → 29,15%
Una divergencia bastante significativa.
$ZEC ha subido más de 10 veces el crecimiento porcentual de sus tenencias blindadas, aunque las dos métricas no son directamente comparables.
Eso no significa que la subida esté injustificada. Solo significa que el mercado está valorando considerablemente más de lo que muestran actualmente los datos de adopción.
Aquí se están pasando por
post-image
ZEC+1,16%
XMR+0,00%
STRK-3,55%
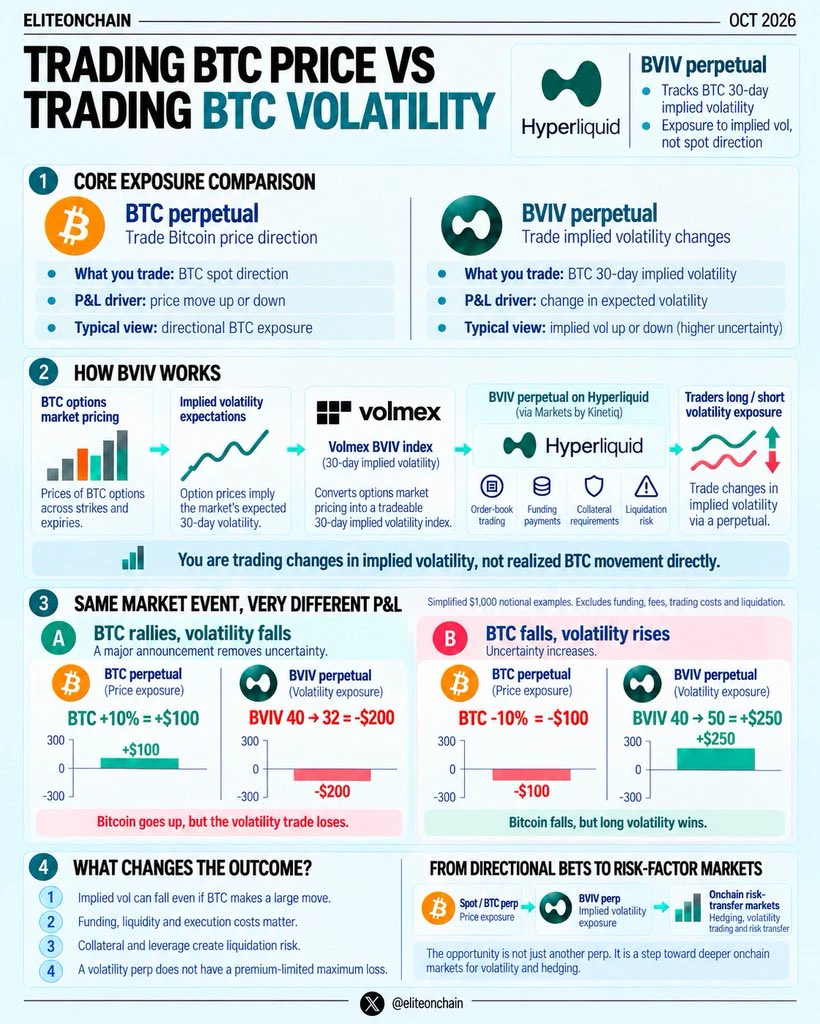
Bitcoin puede subir un 10% y aun así puedes perder dinero apostando por la volatilidad de Bitcoin.
Suena contrario a la intuición, pero hay una diferencia entre apostar por el precio de BTC y apostar por cuánta incertidumbre espera el mercado de opciones.
Y @HyperliquidX ahora tiene un mercado para operar directamente esa segunda exposición.
El perpetuo BVIV de @volmexfinance, desplegado a través de @Markets_xyz por @Kinetiq_xyz, sigue la volatilidad implícita de Bitcoin a 30 días.
El concepto es bastante sencillo:
> Perpetuo de BTC: operas con la dirección del precio de Bitcoin.
> Perpetuo de
post-image
BTC-0,65%
HYPE+0,33%
VOLX+0,40%
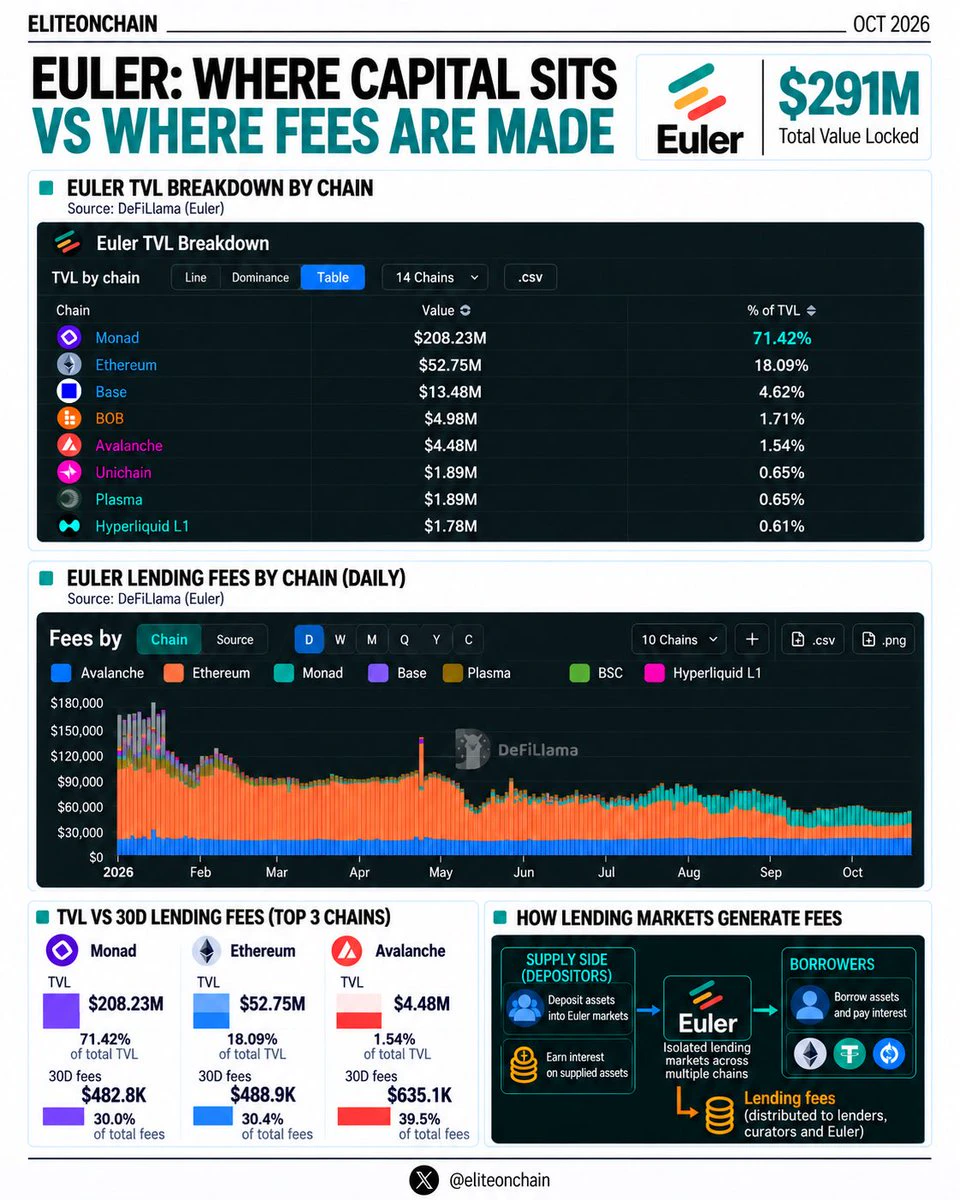
Uno de los mayores mercados de préstamos no es necesariamente donde la actividad crediticia es más rentable.
@eulerfinance es un ejemplo bastante claro de ello ahora mismo.
El protocolo tiene alrededor de $291M en TVL, pero la distribución del capital no se parece en nada a la distribución de las comisiones.
Este es el desglose:
Monad
> $208M de TVL
> 482,8 mil dólares en comisiones de 30 días
> 71,4 % del TVL total
Ethereum
> 52,7 millones de dólares de TVL
> 488,9 mil dólares en comisiones de 30 días
Avalanche
> 4,48 millones de dólares de TVL
> 635,1 mil dólares en comisiones de 30 días
>
post-image
MON+2,58%
ETH-1,26%
AVAX-0,10%
EUL+0,31%
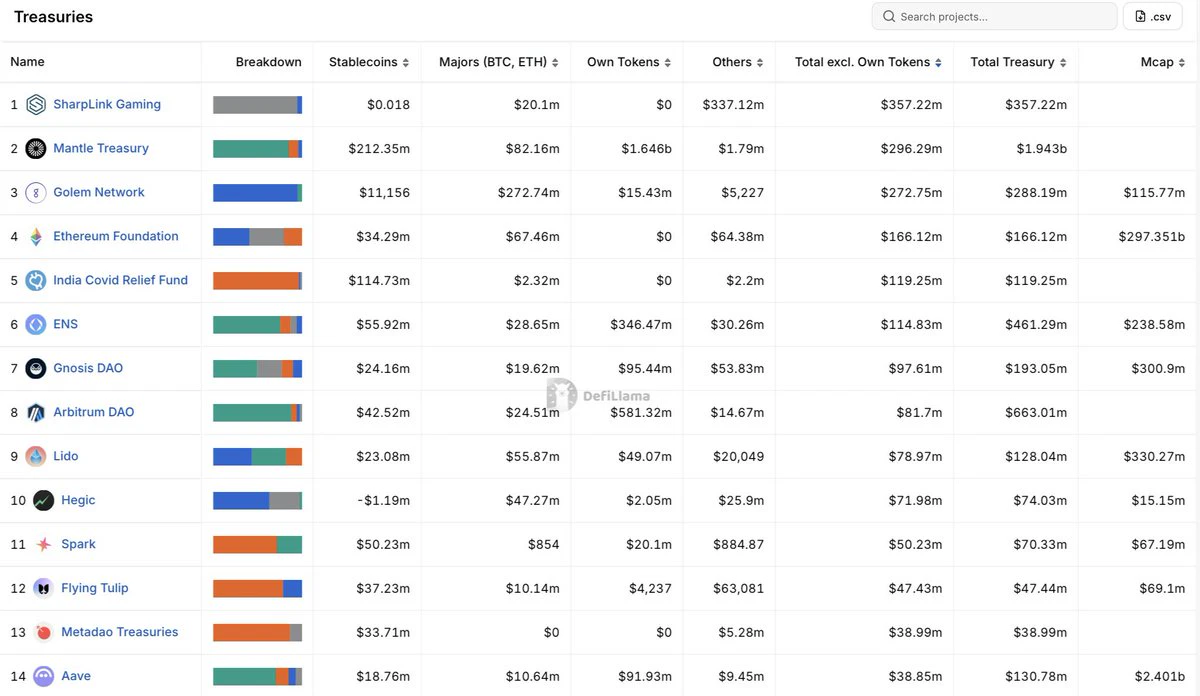
Algunas tesorerías cripto parecen considerablemente más pequeñas una vez que se eliminan sus propios tokens.
Estaba revisando los datos de tesorería de DefiLlama y observé que Arbitrum posee 663 millones de dólares, mientras que Golem posee 288 millones de dólares. Se supondría que Arbitrum tiene una posición de tesorería más sólida, pero, excluyendo los tokens nativos, Golem en realidad posee más de 3 veces esa cantidad en otros activos.
Así se comparan cinco tesorerías:
> @Mantle_Official: 1940 millones de dólares → 296,29 millones de dólares
> @Arbitrum: $663M → 81,70 millones de dólares
>
post-image
ARB+1,17%
GLM+0,99%
MNT+0,21%
Un protocolo puede gastar millones en comprar su propio token y aun así dejar a los holders en peor situación.
Porque comprar tokens es solo la mitad de la ecuación. La otra mitad es cuánta oferta entra en circulación, si las compras se queman y cuánto pagaron los inversores por el token.
Un rastreador que utiliza datos de DefiLlama estima 1,51 mil millones de dólares en recompras en 23 programas durante el año hasta el 15 de octubre de 2026. Los últimos 30 días representaron 155 millones de dólares.
Tres protocolos representaron aproximadamente el 72%:
> @HyperliquidX: 71,4 millones de dólare
UNI+3,05%
HYPE+0,24%
PUMP-1,06%
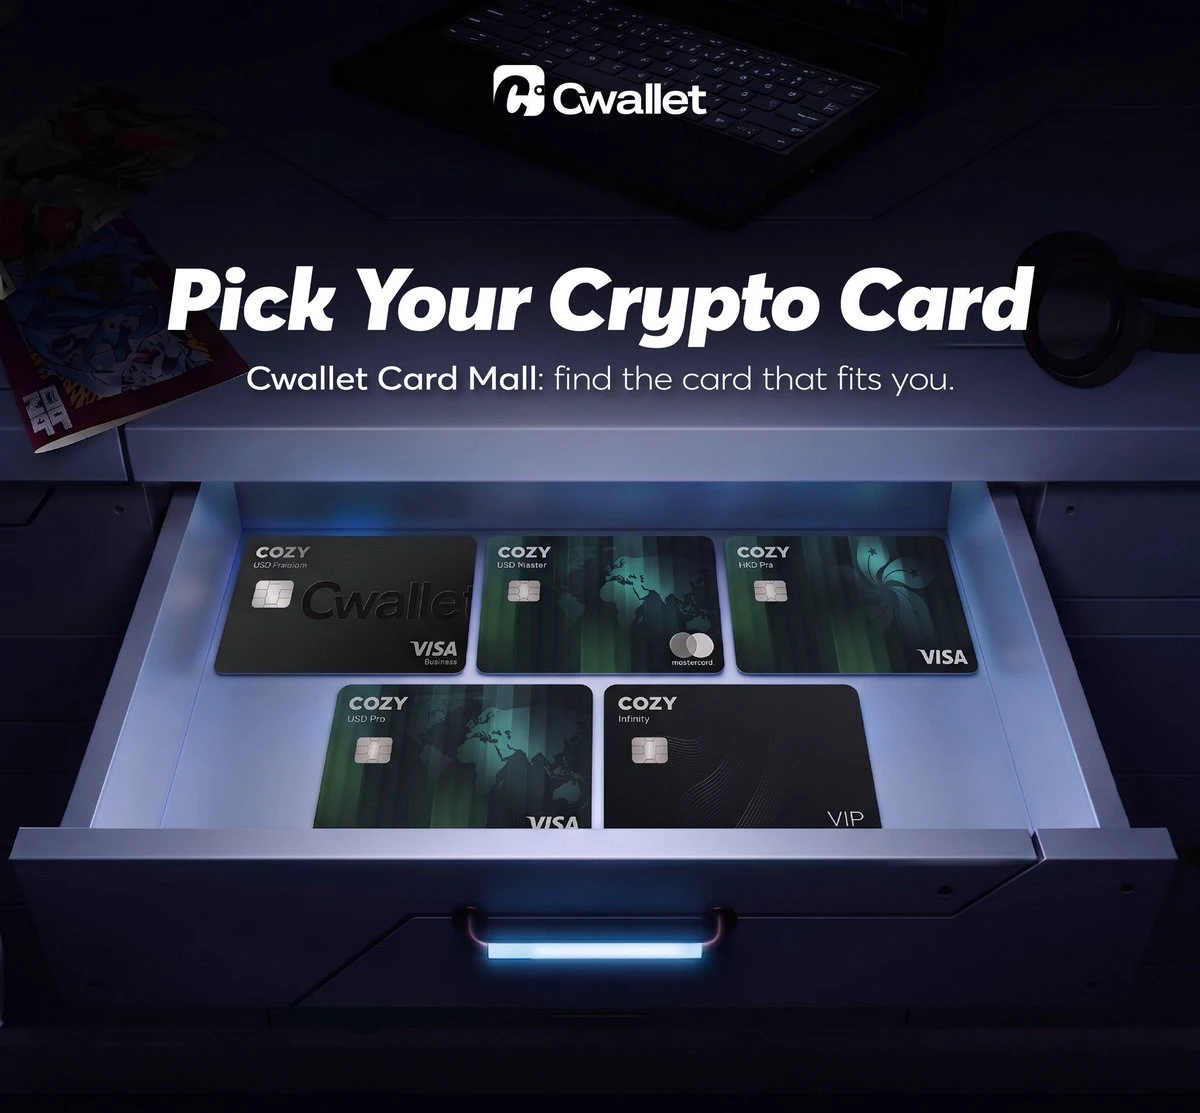
Las criptomonedas están evolucionando de algo que simplemente posees a algo que realmente puedes gastar.
En 2026, las tarjetas cripto están facilitando la conexión entre los activos digitales y los pagos cotidianos. Una opción que vale la pena conocer es Cozy Card de @CwalletOfficial.
La seguridad importa: Cozy Card cuenta con la certificación PCI DSS, lo que demuestra el cumplimiento de un estándar del sector para proteger los datos de las tarjetas de pago.
Esto es lo que hace interesante a Cozy Card 👇
Recargas con criptomonedas: financia tu tarjeta con USDT, USDC y otras criptomonedas compa
post-image
USDC+0,01%
  • 1
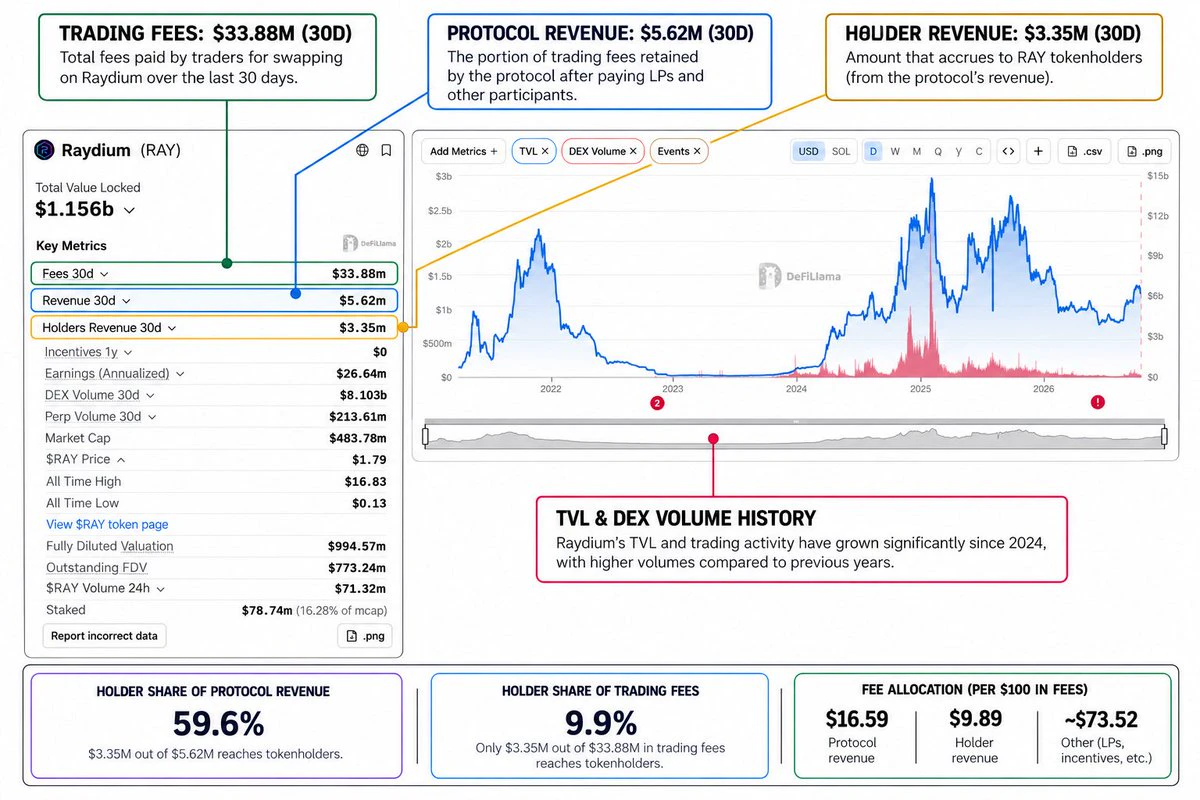
33,88 millones de dólares en comisiones de trading suenan como un negocio bastante rentable.
Hasta que te das cuenta de que solo 3,35 millones de dólares de esa cantidad llegan a los poseedores de tokens.
Eso equivale a menos de 10 centavos por cada dólar que los usuarios pagan en comisiones de trading.
Según la instantánea de 30 días de DeFiLlama, @Raydium generó:
> 33,88 millones de dólares en comisiones: Lo que pagaron los traders.
> 5,62 millones de dólares en ingresos: Lo que retuvo el protocolo.
> 3,35 millones de dólares en ingresos para los poseedores: Lo que se acumuló para los poseed
post-image
RAY-0,66%
La parte graciosa de las empresas públicas de tesorería de Bitcoin es que comprar BTC es lo fácil.
El negocio más difícil es convencer a los inversores de capital de seguir pagando una prima por ello.
Así funciona el modelo:
> mNAV mide el valor de mercado en relación con las tenencias de Bitcoin.
> Por encima de 1,0x, emitir acciones para comprar BTC puede aumentar el BTC por acción.
> Por debajo de 1,0x, la misma emisión se vuelve dilutiva.
La prima es lo que hace funcionar el modelo.
Strategy es el ejemplo más claro.
Su mNAV alcanzó un máximo cercano a 3,4x en noviembre de 2024 y desde ento
BTC-0,67%
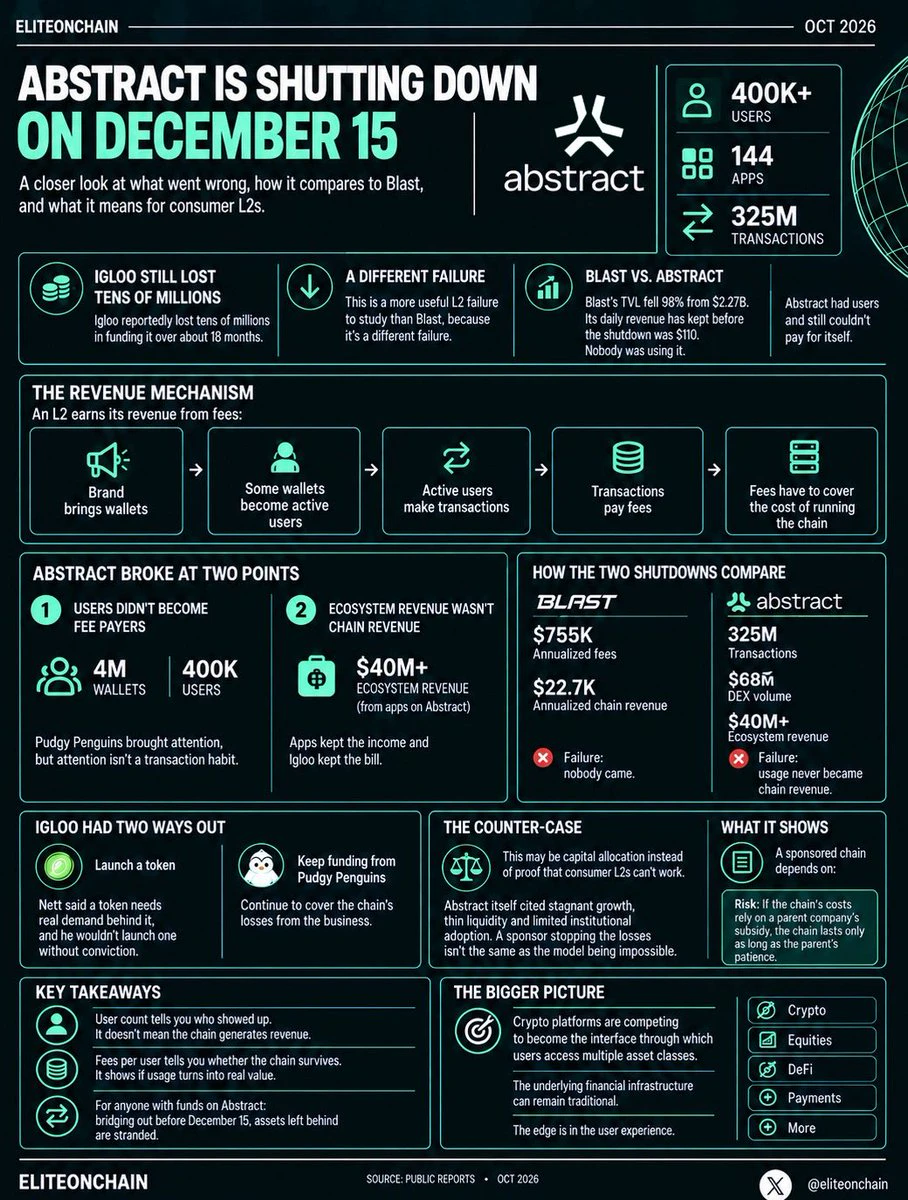
Abstract cerrará el 15 de diciembre.
Tenía más de 400 mil usuarios, 144 aplicaciones y 325 millones de transacciones.
Aun así, Igloo perdió decenas de millones de dólares financiándolo durante unos 18 meses.
Creo que este es un fracaso de L2 más útil para estudiar que Blast, porque se trata de un fracaso diferente.
El TVL de Blast cayó un 98% desde los 2,27 mil millones de dólares. Sus ingresos diarios el día antes del cierre fueron de 110 dólares.
Nadie lo estaba usando.
Abstract tenía usuarios y aun así no podía autofinanciarse.
Este es el mecanismo.
Una L2 obtiene sus ingresos de las comisi
post-image
BLAST-15,25%
PENGU+0,40%
TOKEN-0,16%
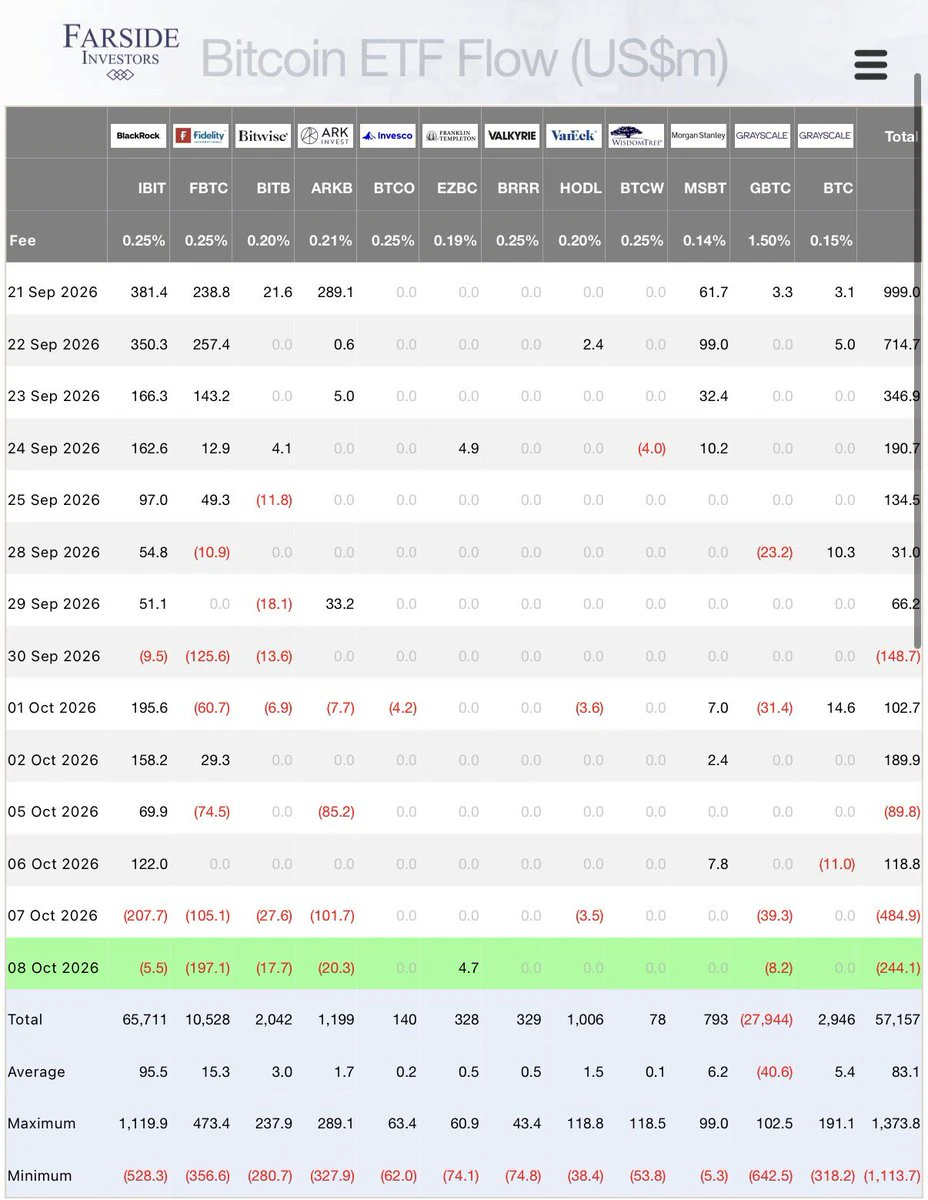
Las primeras cuatro sesiones de negociación de Bitcoin ETFs:
+321,6 millones de dólares
Las dos siguientes:
➤ 7 de oct.: -484,9 millones de dólares
➤ 8 de oct.: -244,1 millones de dólares
Salida de dos días: -$729M
Octubre pasó de +321,6 millones de dólares a aproximadamente -407,4 millones de dólares en 48 horas de negociación.
Esa es la parte útil.
Se necesitaron cuatro sesiones para generar la entrada de fondos.
Dos sesiones eliminaron más del doble.
Y esto no fue simplemente una sangría de GBTC reflejada en el agregado.
IBIT perdió 207,7 millones de dólares el 7 de octubre.
FBTC le siguió
post-image
BTC-0,67%
GBTC+1,18%
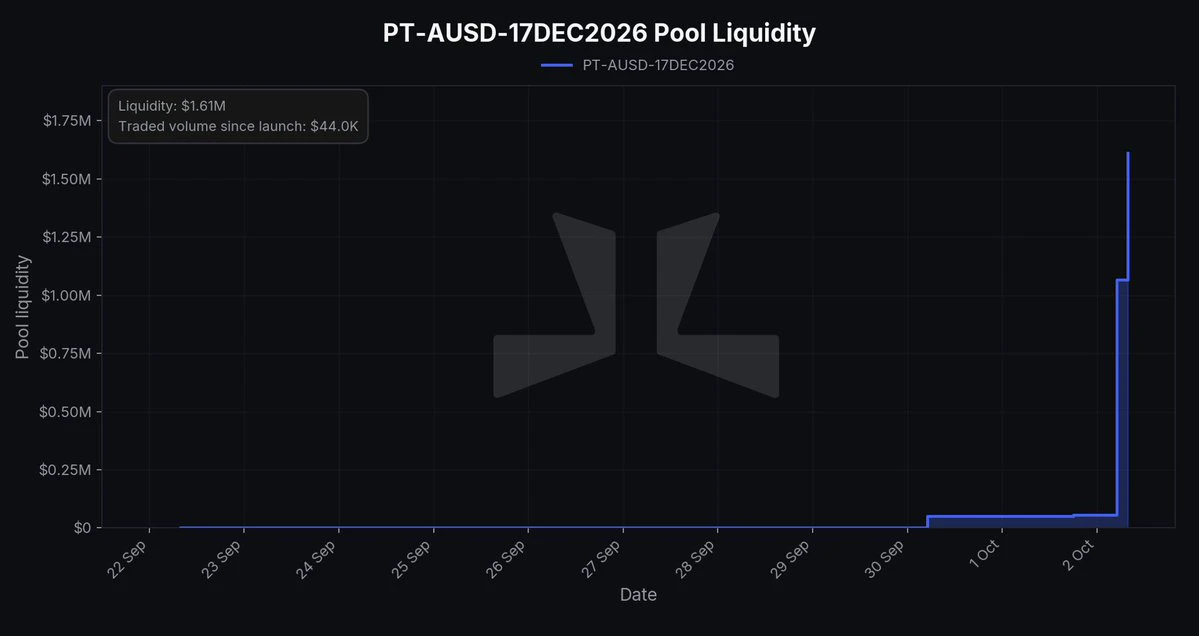
Alrededor de 67,4 millones de dólares en garantías de PT-AUSD vencen hoy dentro de @Aave en @Monad.
El vencimiento en sí es sencillo.
La verdadera historia está en los mecanismos de refinanciación subyacentes.
Los usuarios compraron PT-AUSD a través de @pendle_fi para fijar un rendimiento fijo, depositaron ese PT en Aave como garantía y luego pidieron stablecoins prestadas contra ella.
Así que la estrategia pasó a ser:
fijar el rendimiento → usar PT como garantía → pedir prestado → llega el vencimiento → refinanciar
Hoy es el paso de refinanciación.
Los prestatarios pueden:
> Reembolsar la deu
post-image
AAVE-1,22%
MON+2,58%
PENDLE-1,93%
Hasta este fin de semana, había un pequeño desequilibrio en la economía de GHO.
Los prestatarios del mercado Ethereum Core de @Aave podían:
> Acuñar GHO al 4,25 %
> Depositarlo en sGHO, obteniendo un 4,50 %
Esa diferencia de 25 pb la financiaba efectivamente la DAO.
Con aproximadamente $116M de deuda de Core GHO, 25 pb equivalen a unos $290K anualizados si los saldos se mantuvieran constantes.
No es mucho para Aave.
Pero la estructura estaba invertida.
El sistema pagaba a los ahorradores más de lo que cobraba a los prestatarios por crear la stablecoin.
Aave ahora ha elevado la tasa de présta
GHO-0,06%
AAVE-1,22%
USDC+0,01%
Cargar más