#Gate直通IPO第三期Anthropic #Gate直通IPO第三期Anthropic نطاق $70-78: هل هذا التقييم مرتفع، أم أن السعر يشتري المستقبل؟
بالنسبة إلى Anthropic، لم يعد السؤال هو ما إذا كانت ستطرح أسهمها للاكتتاب العام، بل السعر الذي ستُدرج به.
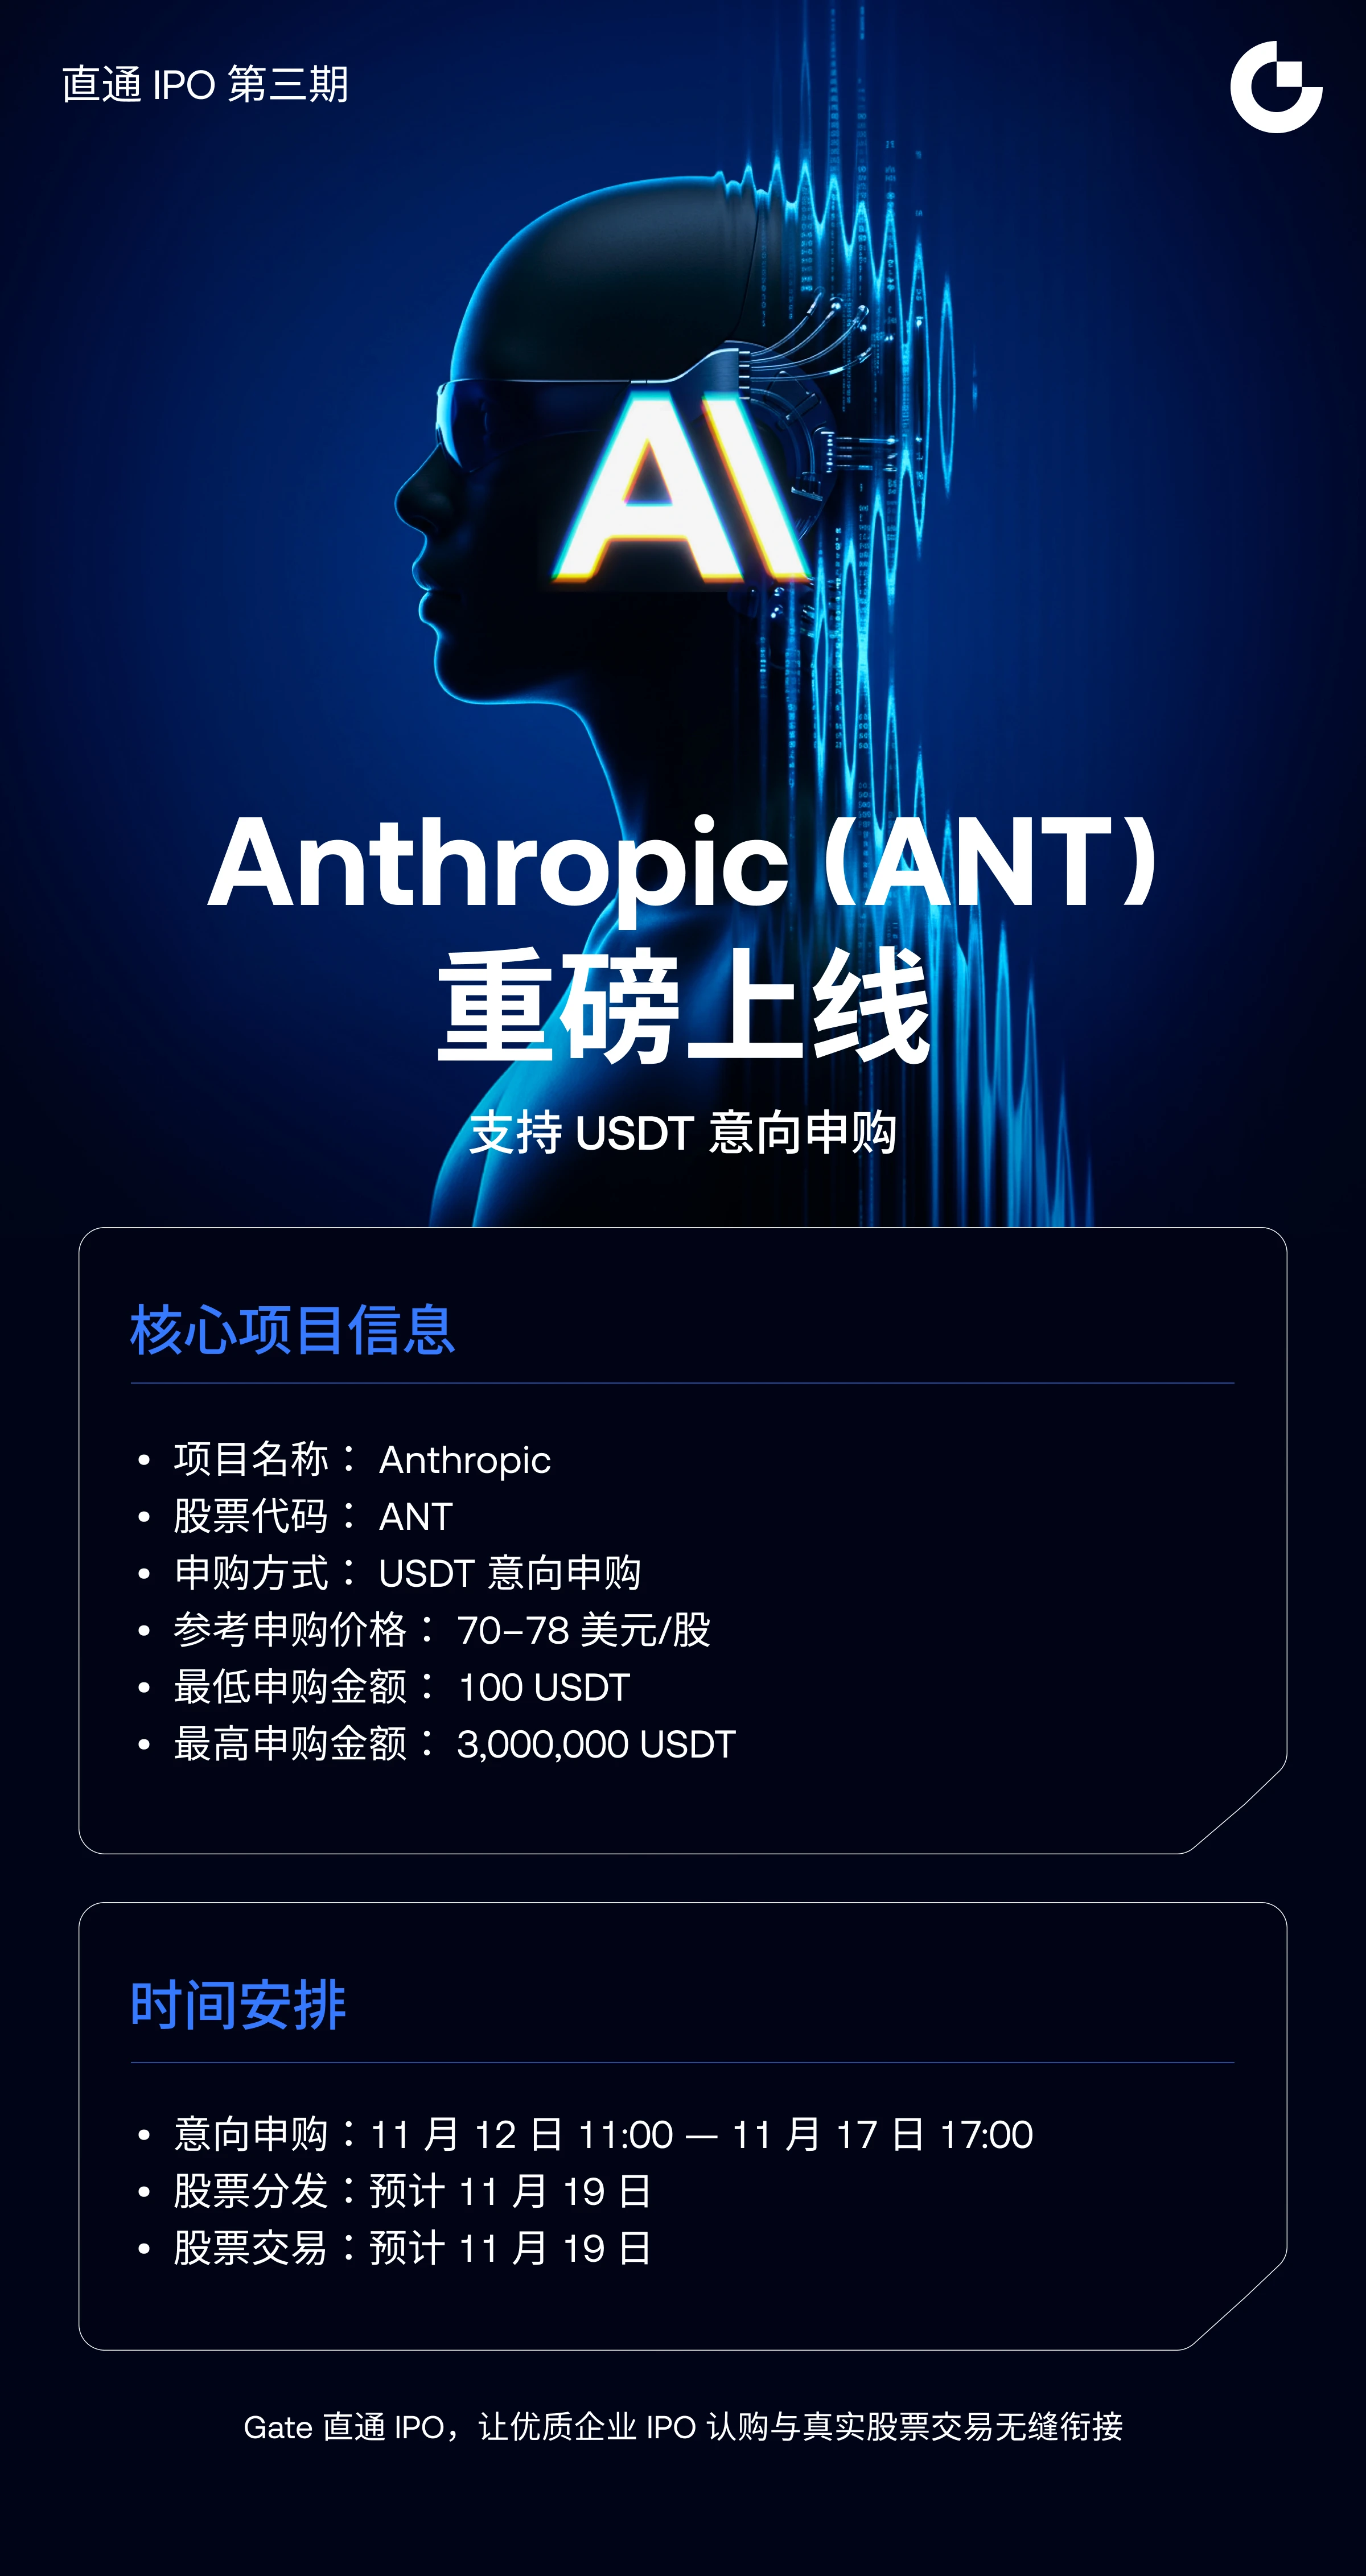
النطاق الاسترشادي واضح: $70 إلى $78 للسهم. وعند الحد الأعلى، يبلغ الطرح نحو $64.4 billion. لكن المسودة في الليلة السابقة كانت لا تزال تشير إلى قيمة قدرها $69.3 billion. اختفى نحو $5 billion قبل أن تبدأ الجولة الترويجية للاكتتاب حتى.
والتقييم يروي القصة نفسها. قبل أسبوعين، كان السوق يتحدث عن $2 trillion. أما الآن، فهو قريب من $1.4 trillion. أي تراجع بنحو 30%. وهو أقل من SpaceX، التي بلغت قيمتها نحو $1.77 trillion عند اكتتابها العام.
فهل هذا السعر مرتفع؟ ليس من السهل الإجابة عن ذلك في سطر واحد. لأن هذا السعر لا يشتري اليوم، بل يشتري عام 2028.
ماذا تقول الأرقام؟
لنبسّط الأرقام. من أصل 825 million سهم، نحو 801 million سهم جديدة تصدرها الشركة. وبسعر منتصف النطاق البالغ $74، يدرّ هذا الجزء نحو $59.3 billion للشركة. أما الباقي، وعدده 23.648 million سهم، فهو أسهم قديمة. وتذهب كلها إلى المؤسسين السبعة. بإجمالي نحو $1.75 billion، أي نحو $250 million لكل منهم.
أضف إلى ذلك الطرح الخاص. مبلغ $26 billion بسعر الاكتتاب العام، من سبع شركات تقنية كبرى. تساهم Google وNvidia بمبلغ $10 billion لكل منهما. وتتقاسم AMD وBroadcom وMicron وMicrosoft وTSMC المبلغ المتبقي البالغ $6 billion. ويبلغ إجمالي الاكتتاب العام والطرح الخاص نحو $100 billion.
هذا ثاني أكبر طرح في التاريخ، لكنه ليس رقما قياسيا. فقد طرحت SpaceX أسهما بقيمة $75 billion، أو نحو $85.7 billion مع خيار الأسهم الإضافية. وتبقى قيمة طرح Anthropic قريبة من $74 billion حتى مع هذا الخيار.
إذن، الحجم كبير، لكنه ليس رقما قياسيا. والنقاش الحقيقي لا يتعلق بالحجم، بل بالتقييم.
لماذا يبدو التقييم مرتفعا؟
الحجج التي تدعم اعتبار السعر مرتفعا قوية. تتوقع الشركة إيرادات تتراوح بين $190 و$200 billion في عام 2028. ويبلغ معدل الإيرادات السنوي بنهاية أكتوبر نحو $81 billion. وهذا يعني أن الإيرادات يجب أن تتضاعف أكثر من مرة خلال عامين حتى يصمد السعر الحالي.
كما أن النمو يتباطأ. فقد ارتفع 144% على أساس ربع سنوي في الربع الثاني، ثم 47% في الربع الثالث. وحقق الربع الثاني أرباحا تشغيلية قدرها $974 million، وهي الأولى على الإطلاق. لكن الربع الثالث تحول إلى خسارة قدرها $567 million. وارتفعت تكلفة الحوسبة من 48% من الإيرادات إلى 58%. واضطرت الشركة إلى شراء نحو $5 billion من الحوسبة قصيرة الأجل بأسعار مرتفعة. كما خفضت تخفيضات الأسعار والخصومات إيرادات الربع الثالث بنحو $600 million.
وهناك أيضا صفقات حوسبة تقارب $900 billion. وهي صفقات شراء واستئجار طويلة الأجل مع Google وAmazon وBroadcom وغيرها. وحتى إذا توقفت الإيرادات عن النمو، ستستمر المدفوعات. وتمتلك الشركة نحو $132 billion من النقد والاستثمارات قصيرة الأجل. وتوضح هذه الفجوة سبب طرح أسهمها للاكتتاب الآن.
ويزيد من المخاطر الاعتماد على عدد محدود من العملاء. ففي الأشهر التسعة الأولى، مثّل أكبر خمسة مشترين نحو ربع الإيرادات. وجاء أكثر من 80% من إيرادات الربع الثالث من نماذج طُرحت خلال الأشهر الستة الماضية. لذا يتعين على الشركة أن تواصل التفوق على جميع منافسيها. وقد تكلفها فجوة واحدة بين النماذج خسارة المشترين بسرعة.
ومن هذا المنظور، يبدو حتى تقييم $1.4 trillion مرتفعا، لأن السعر يفترض مستقبلا سلسا.
لماذا قد يبدو التقييم منخفضا؟
الحجج التي تدعم اعتبار السعر منخفضا قوية أيضا.
الإيرادات حقيقية. بلغت $386 million في 2024، و$4.585 billion في 2025، ونحو $17 billion في الربع الثالث وحده. ويبلغ معدل الإيرادات السنوي نحو $81 billion بنهاية أكتوبر. وينفق المشتري نفسه في العام التالي ما يزيد بنحو 9 مرات. ويبلغ صافي الاحتفاظ بالإيرادات نحو 900%. كما بلغ التدفق النقدي من العمليات نحو $3.9 billion في النصف الأول.
وهذه ليست قفزة لمرة واحدة. فالإنفاق من المشترين يتحول إلى نمط متكرر. لا يستخدم المشتري المنتج مرة واحدة ثم يغادر، بل يزيد استخدامه.
والمنتج يدعم هذه الحجة أيضا. فقد صدر Fable 5.2 قبل يوم من الجولة الترويجية للاكتتاب. وهو يعمل بسرعة تزيد حتى 30% عن الجيل السابق. وهناك وضع سريع جديد أسرع بـ2.5 مرة أيضا. ويبلغ السعر $8 لكل مليون رمز إدخال و$40 لكل مليون رمز إخراج، أي أرخص بنحو 20% من الجيل السابق. وسجل 65 على مؤشر الذكاء لدى Artificial Analysis، متصدرا بفارق عن Google Gemini 4 Carbon الذي سجل 60. وفي FrontierCode 2.0، سجل 49.1%، ارتفاعا من 32.4%، متقدما على OpenAI GPT-6 Astra.
وهناك أيضا سباق الريادة. فمن بين شركات النماذج الكبرى، Anthropic هي الأولى التي تطرح أسهمها للاكتتاب العام. وتنتظر سيولة كبيرة حول العالم سهما خالصا في مجال الذكاء الاصطناعي. وتتجاوز القيمة الإجمالية للشركات الثلاث $4 trillion، لكن السيولة المتاحة في السوق محدودة. ومن يدرج أسهمه أولا يحصل عليها أولا.
ومن هذا المنظور، يبدو تقييم $1.4 trillion خصما مقارنة بـ$2 trillion، لأن الشركة تتصدر من حيث الإيرادات والمنتج والتوقيت.
ما الذي تكشفه مبيعات المؤسسين؟
أكثر ما يجري الحديث عنه في هذا النقاش هو بيع المؤسسين لأسهمهم.
البيع في حد ذاته ليس جريمة. فمن حق المؤسسين بيع جزء من العمل الذي بنوه على مدى سنوات. لكن التوقيت يثير تساؤلات في السوق. فعندما ينخفض التقييم، تضعف مبيعات بقيمة $250 million لكل مؤسس رسالة «نحن نؤمن بالشركة».
وهذا ما أراه: ليس من الصواب اعتبار البيع وحده علامة تحذير قاطعة، لكن ليس من الصواب تجاهله أيضا. فهذا البيع يشير إلى أن هناك مجالا للتفاوض على السعر. ويقرأ السوق مبيعات المؤسسين باعتبارها إشارة إلى السقف الذي قد يبلغه التقييم.
وهناك أيضا بند مقلق في الدفاتر. ففي الأشهر التسعة الأولى، جاء ما بين 5% و7% من الإيرادات، أي نحو $1.7 إلى $2.3 billion، من مشترين تبيّن لاحقا أنهم خالفوا شروط الاستخدام أو شروط الأعمال. وكان معظمهم مستخدمين من خارج الولايات المتحدة أُغلقت حساباتهم. وإغلاق الحسابات من دون رد الأموال ممارسة مستمرة منذ مدة طويلة. وظهور ذلك كبند دخل ثابت يثير تساؤلات حول الثقة.
ويجب أيضا فهم الخسارة الدفترية على نحو صحيح. ففي تسعة أشهر، وصلت الخسارة الصافية الدفترية إلى $104 billion. أما الخسارة التشغيلية الفعلية فلم تتجاوز نحو $1.26 billion. وجاء الباقي من إعادة تقييم محاسبية مرتبطة بارتفاع القيمة. واستخدم التمويل المبكر أسلوب «ادفع الآن واحصل على الأسهم لاحقا». ومع ارتفاع القيمة، ارتفعت قيمة تلك الأسهم المستقبلية أيضا، وكان لا بد من تسجيل الزيادة كخسارة. وهذا أثر محاسبي لا ينطوي على تدفق نقدي، وليس استنزافا للنقد. لكنه يضفي ضبابية على الدفاتر.
الخطة: خطوة بخطوة، لا دفعة واحدة
رأيي واضح: لا تضع كل أموالك دفعة واحدة. تحرك خطوة بخطوة.
قد يتحرك هذا الاكتتاب العام بقوة في كلا الاتجاهين. فالطلب قوي. امتلأت الطلبات ضمن النطاق فورا، وأبدى كبار المشترين رغبة أكبر مما أبدوه في اكتتاب SpaceX. لكن المعنويات ضعيفة. ففي 5 نوفمبر، تراجعت الأسهم الأمريكية 5.5% في يوم واحد، وهو أسوأ أداء لها منذ 19 شهرا، كما هبطت أسهم رقائق الذكاء الاصطناعي بشدة.
والبيع في اليوم الأول يمثل خطرا أيضا. إذ يمكن لبعض أعضاء مجلس الإدارة والتنفيذيين والموظفين بيع ما يصل إلى 10% ابتداء من اليوم الأول. ويمتلك كثير منهم أسهما حصلوا عليها عندما كانت قيمة الشركة منخفضة جدا، لذا سيحققون مكاسب كبيرة إذا باعوها. وإذا باع كثيرون في الوقت نفسه، سينخفض السعر.
لذلك أقسم الخطة إلى ثلاث دفعات:
الدفعة الأولى: شراء كمية صغيرة في الاكتتاب العام. وهي حصة «إذا كان هذا السعر هو الحد الأدنى، فلن أبقى خارجه». أبقها صغيرة. فالهدف ليس الانضمام إلى موجة الحماس، بل البقاء في السوق.
الدفعة الثانية: الشراء بعد انتهاء فترة الحماية البالغة 30 يوما. وللمساعدة في دعم السعر، حصل متعهدو التغطية على خيار لشراء أسهم إضافية لمدة 30 يوما. وعند الحاجة، يمكن شراء ما يصل إلى 123.75 million سهم إضافي بسعر الطرح. وعند انتهاء هذه الفترة، يصبح السعر عندها الاختبار الحقيقي. فقد تمتعت SpaceX بالحماية نفسها، ومع ذلك هبط سهمها دون سعر الطرح في منتصف يوليو. لذا تنتظر الدفعة الثانية انتهاء تلك الفترة.
الدفعة الثالثة: الشراء عند التراجع. إذا انخفض السعر دون سعر الطرح، فهذه فرصة للشراء وفقا للخطة، لا بدافع الذعر. وإذا بقيت الشركة قريبة من هدفها لعام 2028، تُستثمر الدفعة الثالثة. أما إذا تباطأ النمو أكثر، فلا تُستخدم الدفعة الثالثة إطلاقا. فالانتظار أيضا نوع من التداول.
قاعدة لكل دفعة: يجب أن تظل المخاطر الإجمالية منخفضة بما يكفي كي لا تهز صفقة واحدة الحساب. ويُحدد مستوى وقف الخسارة قبل الشراء. ولا يبرر ارتفاع السعر في اليوم الأول توسيع نطاق وقف الخسارة.
الخلاصة: مرتفع، لكن ليس بلا مبرر
إجابتي هي: «مرتفع، لكن ليس بلا مبرر».
مرتفع، لأن السعر يعكس بالفعل جزءا كبيرا من المستقبل. يجب أن تتضاعف الإيرادات أكثر من مرة خلال عامين. وتجعل تكلفة الحوسبة، وتدفق الأموال الدائري، وتركيز العملاء، وصفقات الـ$900 billion، تحقيق ذلك أمرا صعبا.
لكنه ليس بلا مبرر، لأن النشاط التجاري حقيقي. فالإيرادات تنمو، والإنفاق من المشترين يرتفع، ونتائج المنتج تؤكد ذلك. وتواجه OpenAI ضغوطا أكبر: إذ يُتوقع أن يبلغ استنزافها النقدي نحو $278 billion بين 2026 و2030. وأغلقت OpenAI جولة تمويل بقيمة $11 billion عند تقييم $1.25 trillion في 6 نوفمبر. وفي سبتمبر، قالت إنها لن تطرح أسهمها للاكتتاب العام في 2026، مشيرة إلى سلامة الذكاء الاصطناعي. وكان المستشارون قد عرضوا عليها مسارين: خفض التقييم والطرح الآن، أو الانتظار. لكنها رفضت خفض التقييم. أما Anthropic فاختارت الطرح العام رغم خفض التقييم، لأن دفاترها تبدو جاهزة لعرضها.
لذلك أنظر إلى هذا الاكتتاب بانضباط لا بحماس مفرط. ويجب أن يظل حجم الاستثمار محسوبا. فالمدى القصير تحكمه المعنويات، أما المدى الطويل فتحكمه النتائج. والارتفاع في اليوم الأول وحده لا يثبت النجاح.
قد يكون اكتتاب Anthropic اكتتابا لا يتكرر إلا مرة في القرن. لكن ذلك لا يجعله صفقة جيدة بأي سعر. فالصفقة الجيدة تتطلب سعرا مناسبا، وحجما مناسبا، وأفقا زمنيا مناسبا. ومن دون هذه العناصر الثلاثة، لن تحمي المشتري حتى أقوى القصص.
#WCTCS9 #ShareWeekly