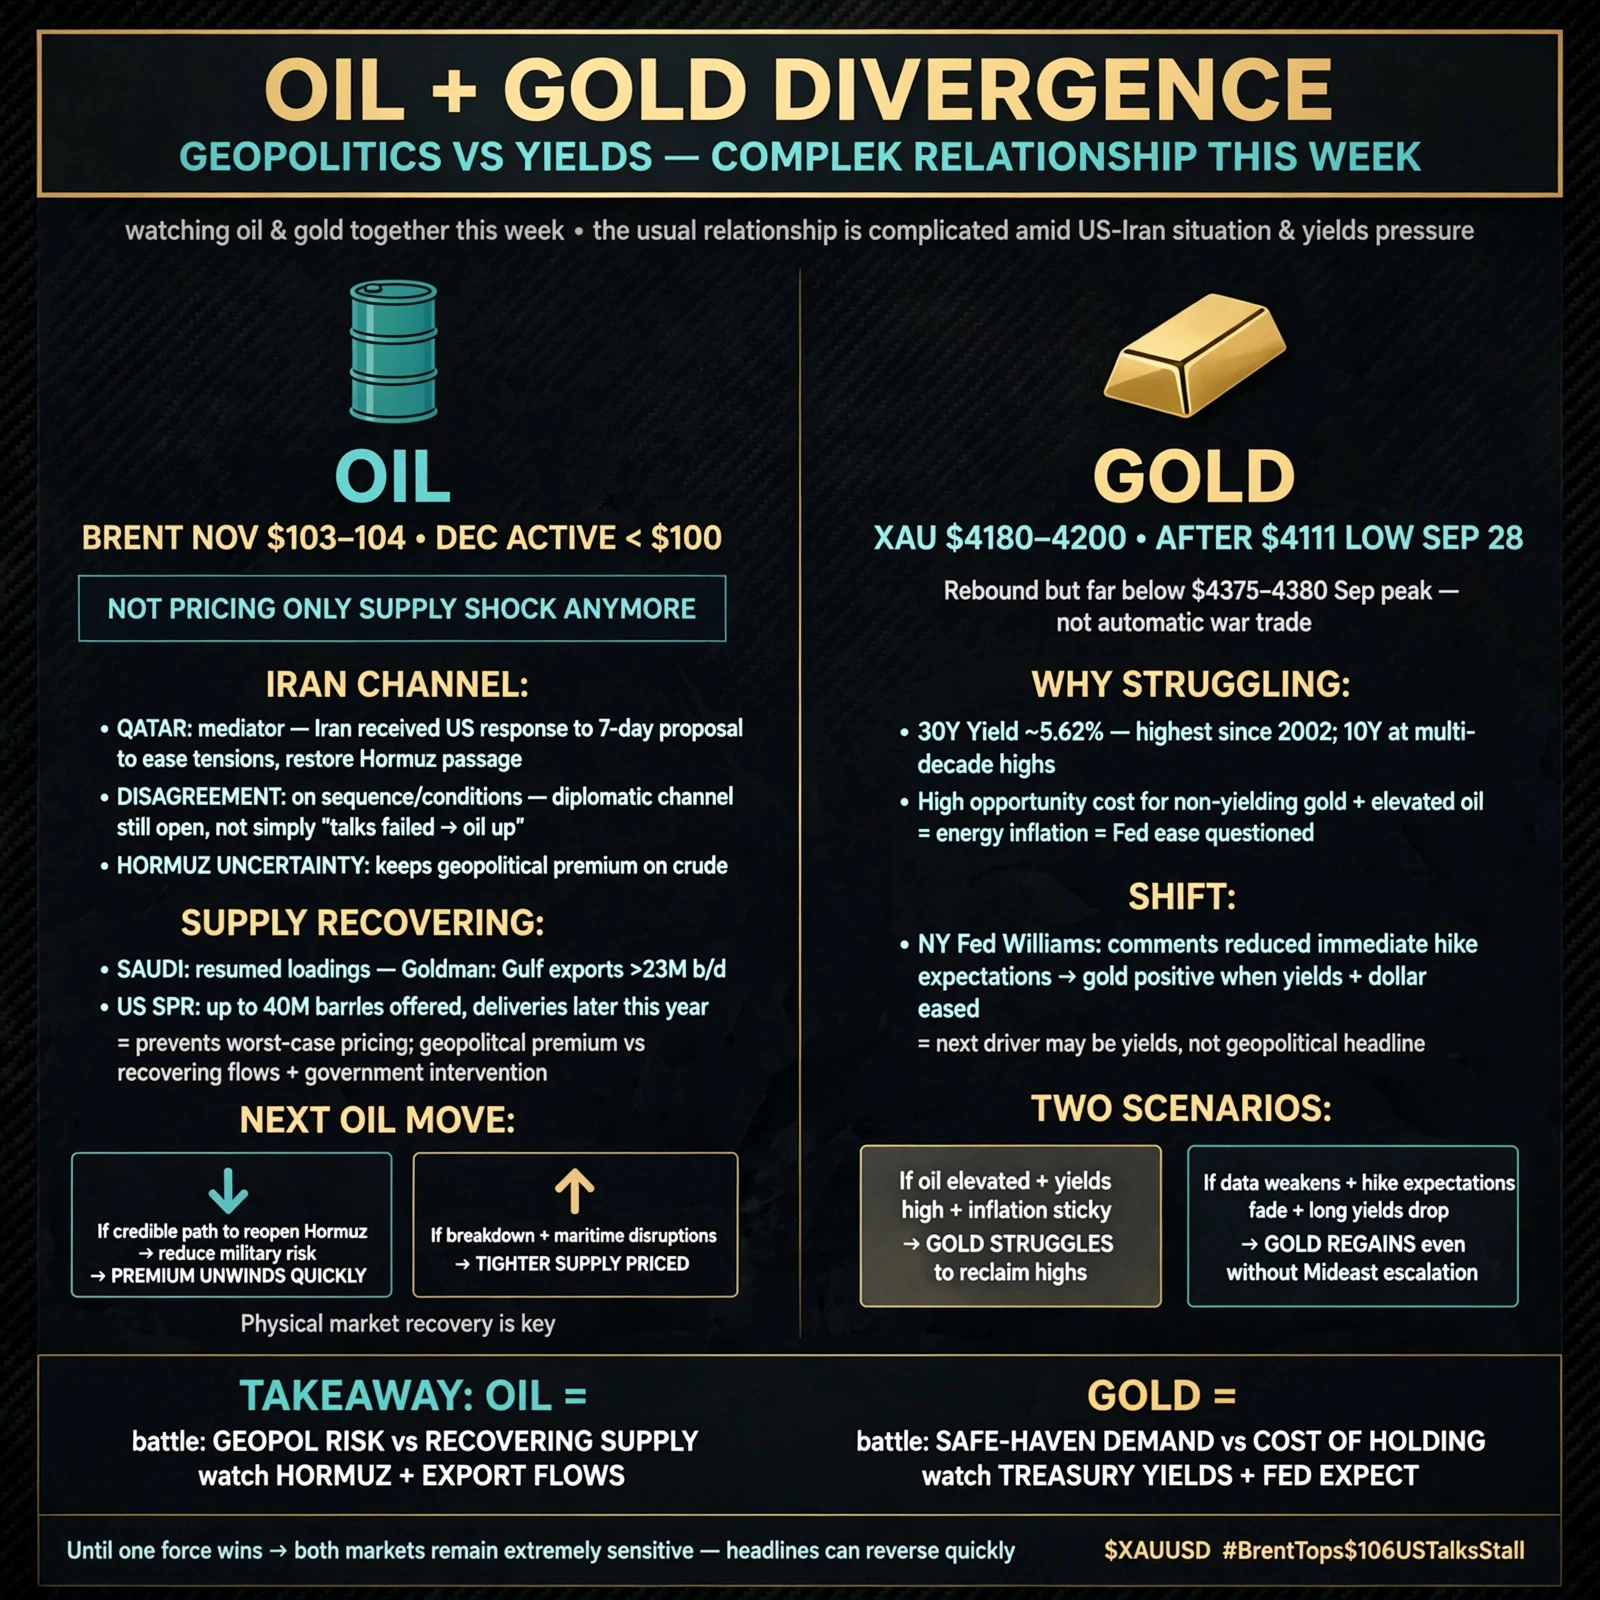
كنت أراقب النفط والذهب معاً هذا الأسبوع، لأن العلاقة المعتادة بين المخاطر الجيوسياسية وأصول الملاذ الآمن أصبحت أكثر تعقيداً بكثير. ولا تزال وضعية الولايات المتحدة وإيران من دون حل، لكن سوق النفط لم تعد تسعّر احتمال حدوث صدمة في الإمدادات فقط. واليوم، يُتداول عقد برنت لشهر نوفمبر قرب $103–104، بينما يتداول عقد ديسمبر الأكثر نشاطاً دون $100. وفي الوقت نفسه، يدور الذهب قرب $4,180–4,200 بعد تصحيح حاد جداً من أعلى مستوياته في سبتمبر. وهذا يعني أن السوق تحاول الموازنة بين قوتين مختلفتين تماماً: فالمخاطر الجيوسياسية تدعم السلع، بينما تضغط أسعار الفائدة المرتفعة وعوائد سندات الخزانة على الذهب.
وتكتسب أحدث التطورات بين الولايات المتحدة وإيران أهمية خاصة، لأن المفاوضات لم تختفِ تماماً. ولا تزال قطر تؤدي دور الوسيط، وقد تلقت إيران رداً من الولايات المتحدة على مقترحها لمدة سبعة أيام، الهادف إلى تخفيف التوترات وإعادة المرور الطبيعي في مضيق هرمز في نهاية المطاف. ويتمحور الخلاف الآن جزئياً حول تسلسل هذه الخطوات والشروط التي ستُنفذ بموجبها. لذلك، لا أعتقد أن السوق تستطيع التعامل مع هذا الوضع باعتباره حالة بسيطة من «فشل المحادثات، وبالتالي ارتفاع النفط». فما زالت هناك قناة دبلوماسية، لكن هناك أيضاً قدر كافٍ من عدم اليقين حول مضيق هرمز للحفاظ على علاوة جيوسياسية في أسعار الخام.
وما يجعل سوق النفط اليوم أكثر إثارة للاهتمام هو أن الإمدادات تتعافى أيضاً. فقد استأنفت السعودية بعض عمليات تحميل النفط، وتقدر Goldman Sachs أن صادرات الخليج تعافت إلى أكثر من 23 مليون برميل يومياً. ويمنع هذا التعافي السوق من تسعير أسوأ سيناريو للإمدادات، حتى مع استمرار عدم اليقين بشأن المفاوضات. وإضافة إلى ذلك، تعرض الحكومة الأمريكية ما يصل إلى 40 مليون برميل من الاحتياطي البترولي الاستراتيجي، مع توقع تسليمها في وقت لاحق من العام. لذلك، يجد النفط نفسه حالياً بين علاوة مخاطر جيوسياسية حقيقية من جهة، وإمدادات إضافية ناجمة عن تعافي التدفقات والتدخل الحكومي من جهة أخرى.
ولهذا السبب، لا أعتقد أن حركة النفط المقبلة ستتحدد بالسعر المعلن وحده. فإذا أفضت المفاوضات إلى مسار موثوق نحو إعادة فتح مضيق هرمز وتقليص المخاطر العسكرية المحيطة بالشحن، فقد تتلاشى العلاوة الجيوسياسية بسرعة. أما إذا انهارت المفاوضات وازدادت الاضطرابات البحرية مجدداً، فقد تبدأ السوق فوراً في تسعير وضع أكثر تشدداً في الإمدادات. والنقطة المهمة هي أن سوق النفط الفعلية أظهرت بالفعل مؤشرات على التعافي، لذا قد تعتمد الحركة المقبلة بدرجة كبيرة على استمرار هذا التعافي أو تعرضه للانقطاع.
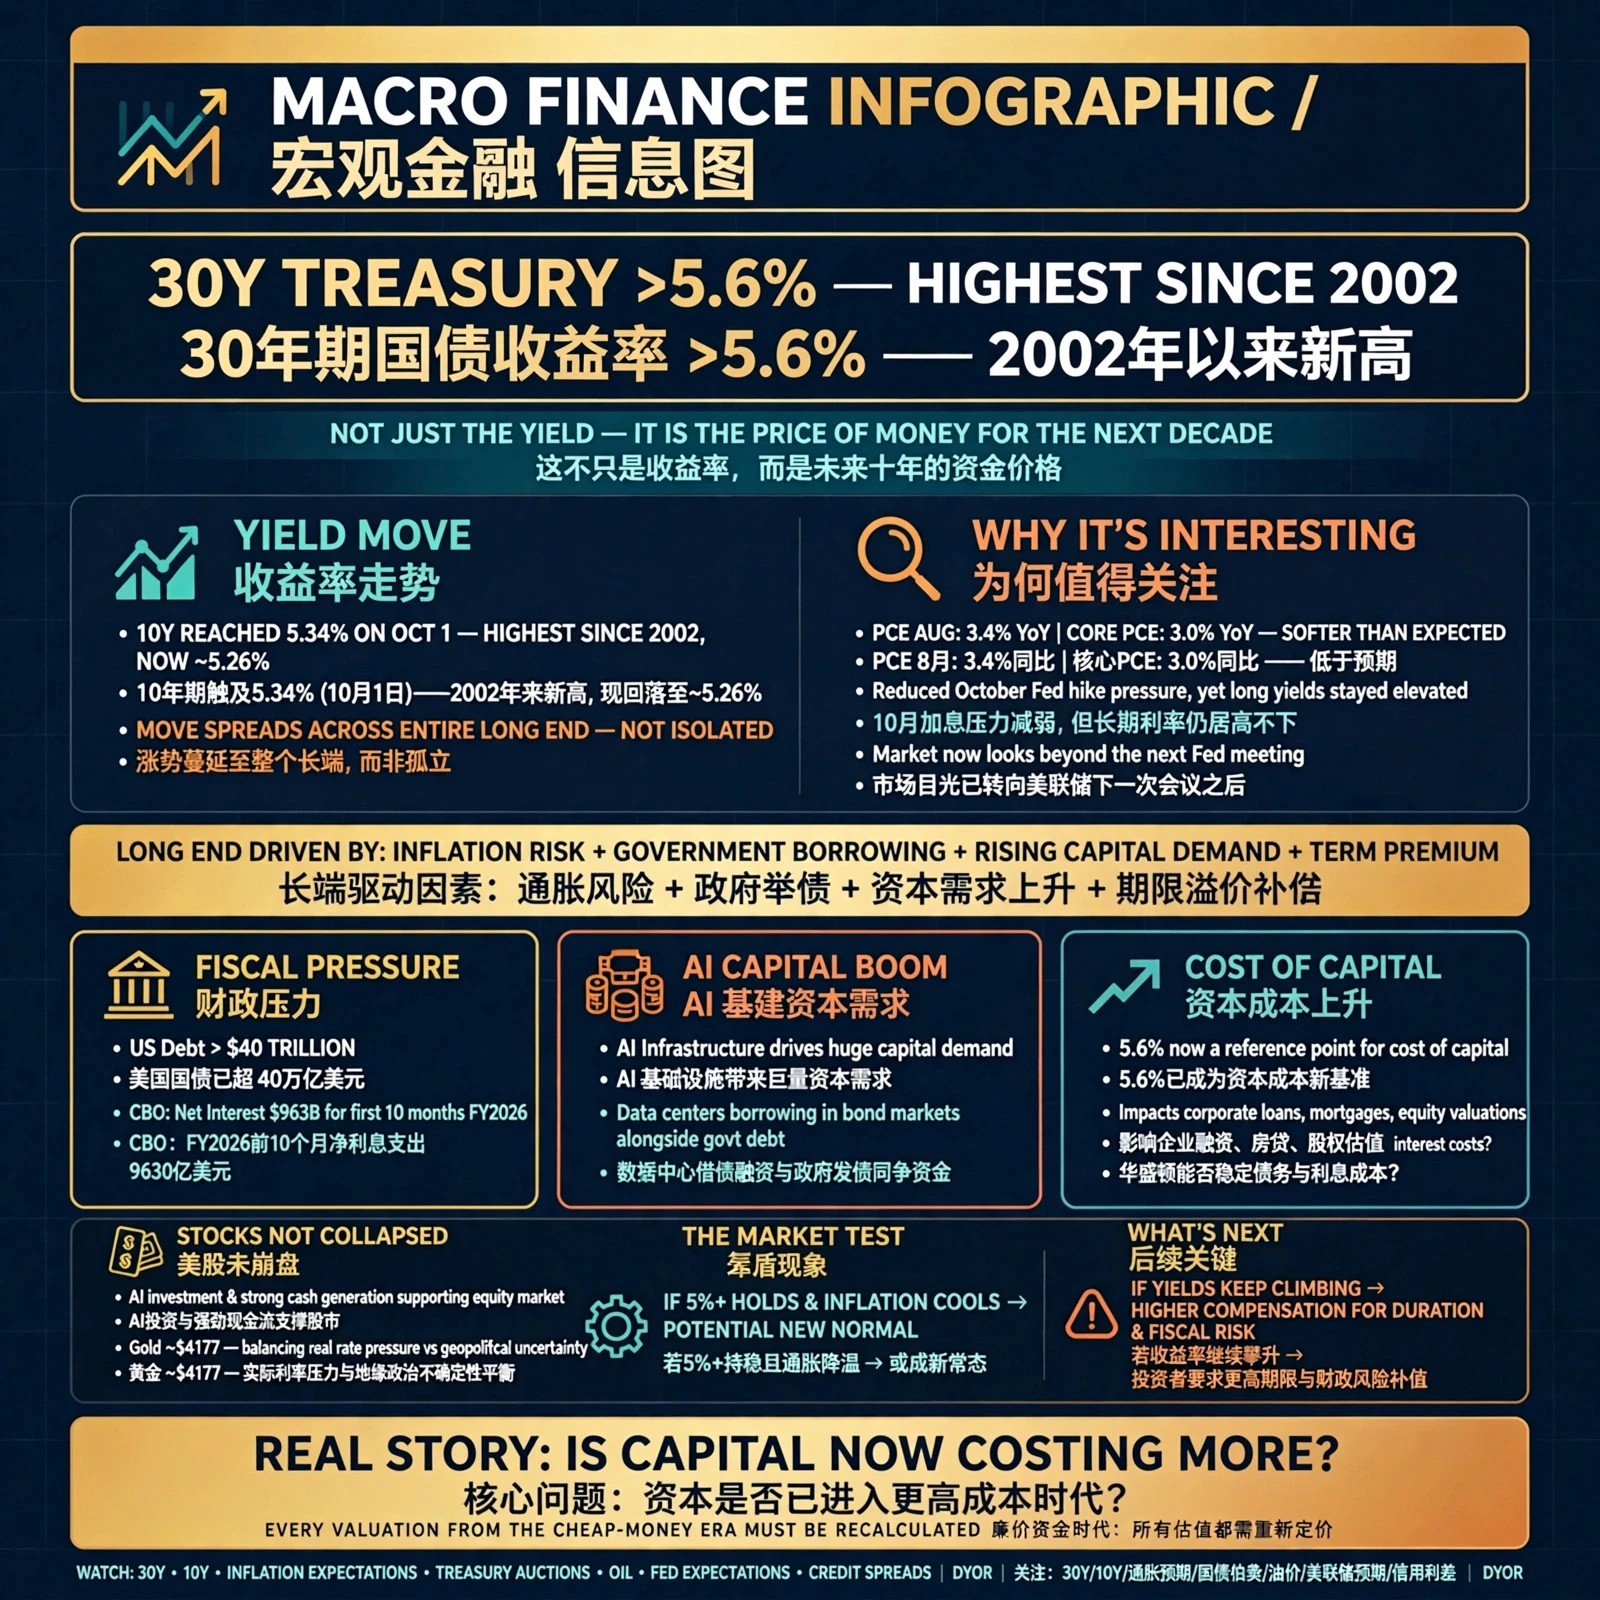
ويحكي الذهب قصة مختلفة. إذ يدور XAU/USD حالياً قرب $4,180–4,200، بعد هبوطه إلى نحو $4,111 في 28 سبتمبر قبل أن يتعافى. ويكتسب الارتداد أهمية، لكن الذهب لا يزال أدنى بكثير من ذروته في سبتمبر قرب $4,375–4,380. ولذلك، لا تتعامل السوق مع عدم اليقين الجيوسياسي باعتباره سبباً تلقائياً لملاحقة الذهب نحو مستويات أعلى.
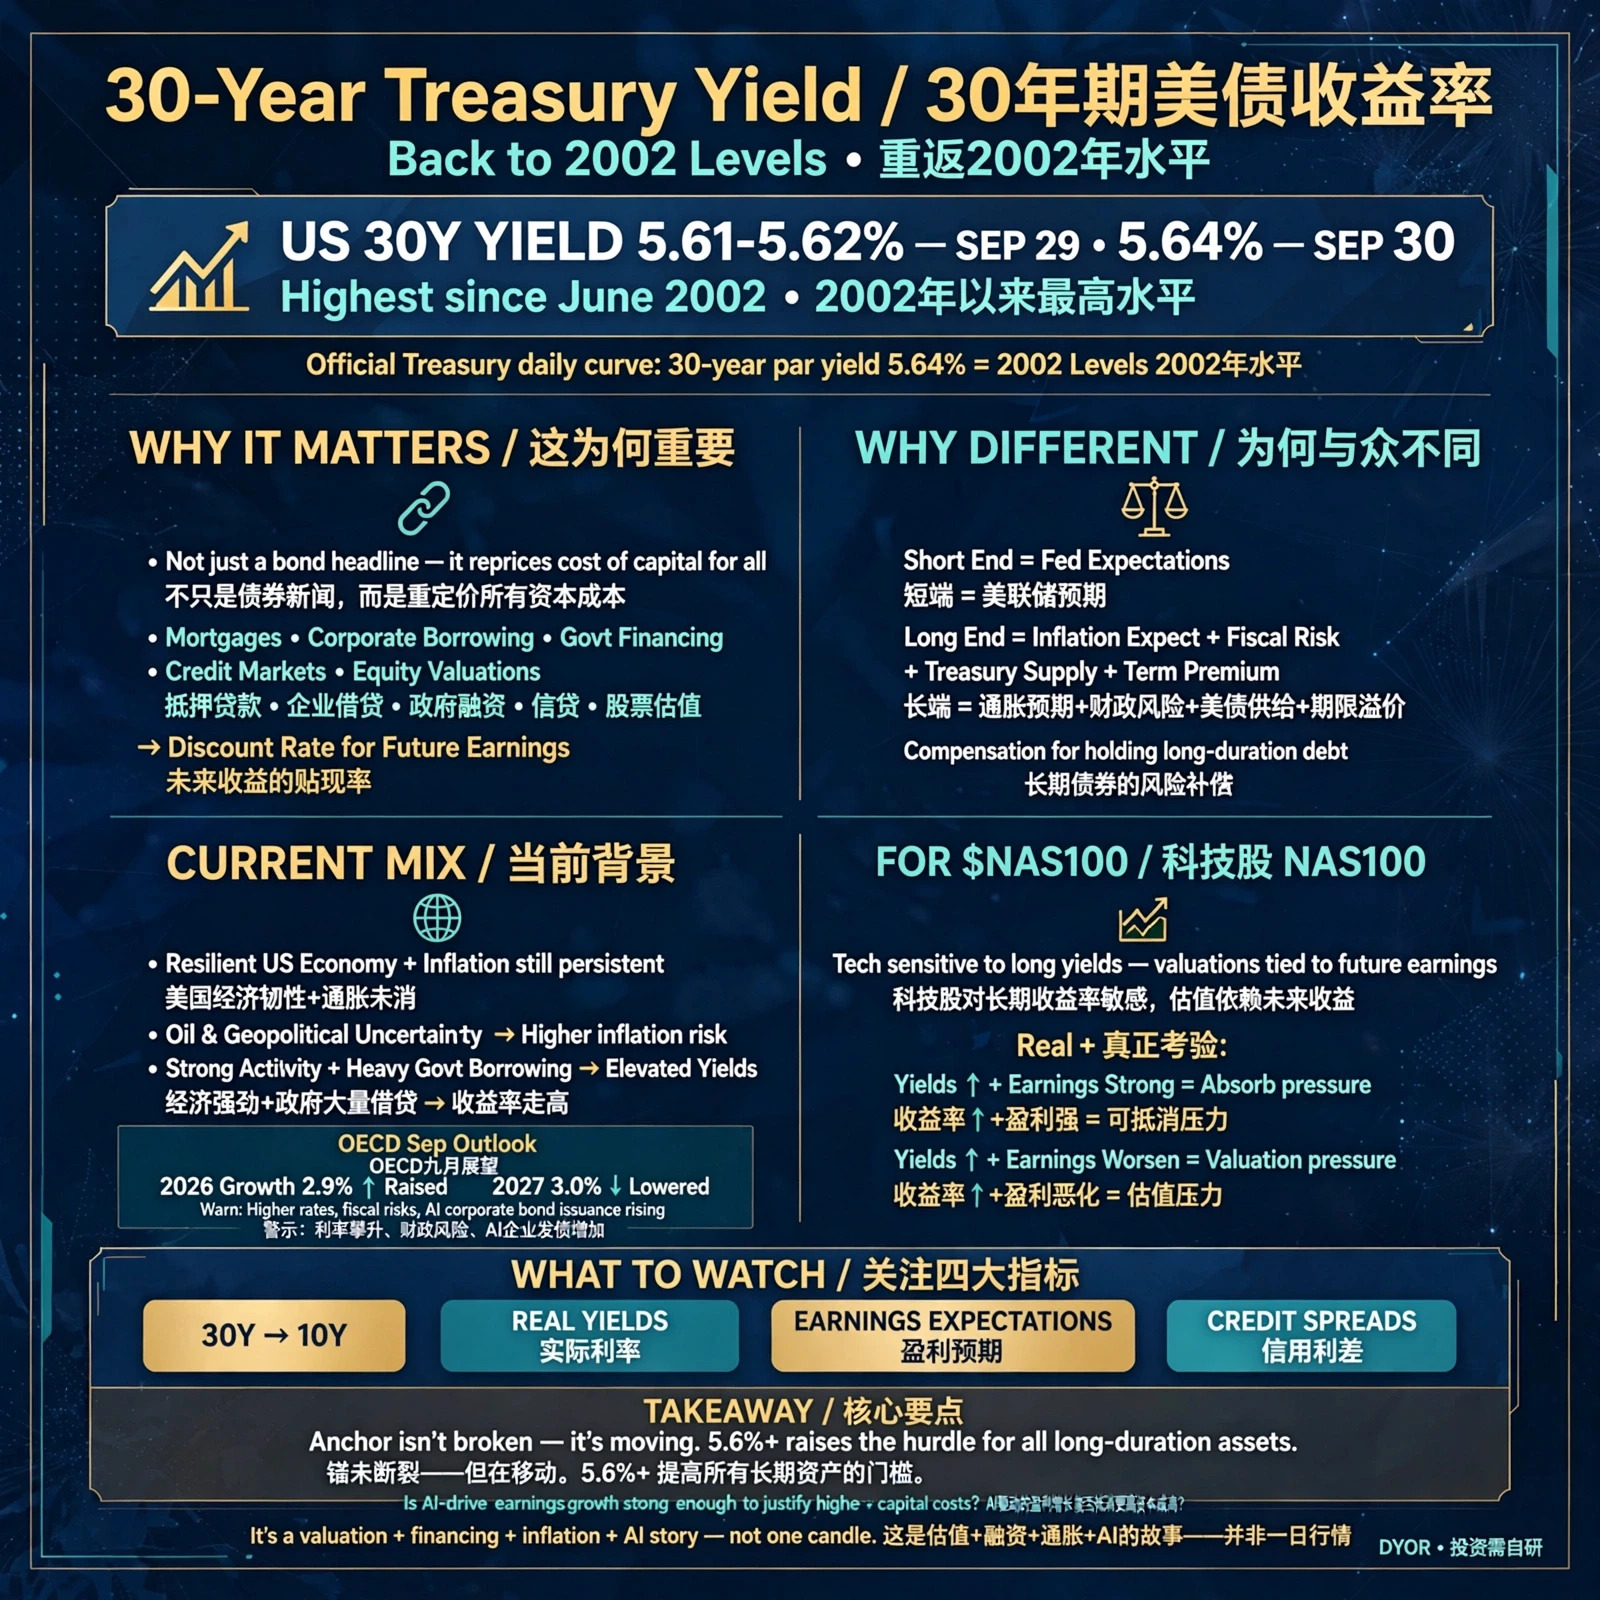
والسبب هو سوق السندات. فقد بلغ عائد سندات الخزانة لأجل 30 عاماً مؤخراً نحو 5.62%، وهو أعلى مستوى له منذ 2002، بينما لا يزال عائد السندات لأجل 10 سنوات قرب أعلى مستوياته في عقود. وتزيد العوائد طويلة الأجل المرتفعة تكلفة الفرصة البديلة للاحتفاظ بأصل غير مدر للعائد مثل الذهب. وفي الوقت نفسه، تخلق أسعار النفط المرتفعة مشكلة أخرى، لأن استمرار تضخم الطاقة قد يدفع المستثمرين إلى التشكيك في مدى سرعة تيسير الاحتياطي الفيدرالي للسياسة النقدية. ويفسر هذا المزيج سبب معاناة الذهب، حتى مع بقاء عدم اليقين الجيوسياسي مرتفعاً.
لكن هناك تغيراً مهماً اليوم. فقد أدت تصريحات جديدة لرئيس بنك الاحتياطي الفيدرالي في نيويورك جون ويليامز إلى تقليص بعض التوقعات الفورية لرفع آخر في أسعار الفائدة، واستجاب الذهب إيجابياً في بعض الأوقات التي تراجعت فيها عوائد سندات الخزانة والدولار. وهذا يعني أن المحرك الرئيسي المقبل لـ XAU/USD قد لا يكون خبراً جيوسياسياً آخر، بل قد يتمثل في اتجاه العوائد الأمريكية بعد أحدث بيانات التضخم وسوق العمل.
وبالنسبة إليّ، تجلس السوق الآن بين سيناريوهين. فإذا ظل النفط مرتفعاً، وبقيت عوائد سندات الخزانة قرب هذه المستويات المرتفعة لعدة سنوات، وظلت توقعات التضخم متماسكة، فقد يواصل الذهب معاناته في استعادة أعلى مستوياته في سبتمبر. أما إذا ضعفت البيانات الاقتصادية الأمريكية، وتراجعت توقعات رفع الفائدة، وبدأت العوائد طويلة الأجل أخيراً في الانخفاض، فقد يستعيد الذهب زخمه حتى من دون تصعيد كبير في الشرق الأوسط.
لذلك، لم أعد أنظر إلى الذهب باعتباره مجرد «صفقة حرب». فالسؤال الأهم هو ما إذا كان سوق السندات سيمنح الذهب في نهاية المطاف مجالاً لالتقاط أنفاسه.
وبالنسبة إلى النفط، أراقب مضيق هرمز وتدفقات الصادرات الفعلية. وبالنسبة إلى الذهب، أراقب عوائد سندات الخزانة وتوقعات الاحتياطي الفيدرالي.
يتحرك النفط بفعل الصراع بين المخاطر الجيوسياسية وتعافي الإمدادات. ويتحرك الذهب بفعل الصراع بين الطلب على الملاذ الآمن وتكلفة الاحتفاظ بأصل غير مدر للعائد. وإلى أن تنتصر إحدى هاتين القوتين بوضوح، أتوقع أن تظل السوقان شديدتي الحساسية للأخبار وقادرتين على الانعكاس بسرعة.
$XAUUSD #BrentTops$106USTalksStall