سكوير
متابعة
رائج
أخبار
نظرة عامة على المركز الشخصي

Kingbest

vip
الطبقة القصوى 0
العمر 2سنة
لا يوجد محتوى حتى الآن
0
متابعة
24
المتابعون
86
أُعجب به
لا تحتاج الشركات الخاصة إلى إصدار أسهم كي يتكهن المتداولون بتقييماتها.
وهذا ما يميز العقود الدائمة لما قبل الاكتتاب العام عن الأسهم المُرمّزة.
لنتأمل شركة خاصة مثل Anthropic.
يمكن لسوق العقود الدائمة أن يتيح التعرض لتحركات سعر تقييمها المقدّر، من دون أن تحتفظ المنصة بأسهم Anthropic أو أن تطّلع على سجل مساهميها.
إليك آلية عمل هذا الهيكل.
…
α/ التقييم المرجعي
يحتاج العقد إلى معيار مرجعي.
وقد يكون، بحسب المنصة، مستندًا إلى صفقات في الأسواق الخاصة، أو تقديرات تقييم خارجية، أو مؤشر مستمد من السوق.
ولعدم وجود أسهم عامة متداولة باستمرار، تُعد جودة هذا المرجع حاسمة.
β/ سعر التقييم
تحتسب المنصة سعر تقي
ANTHROPIC%⁦0.63⁩+
INDEX%⁦0.00⁩+
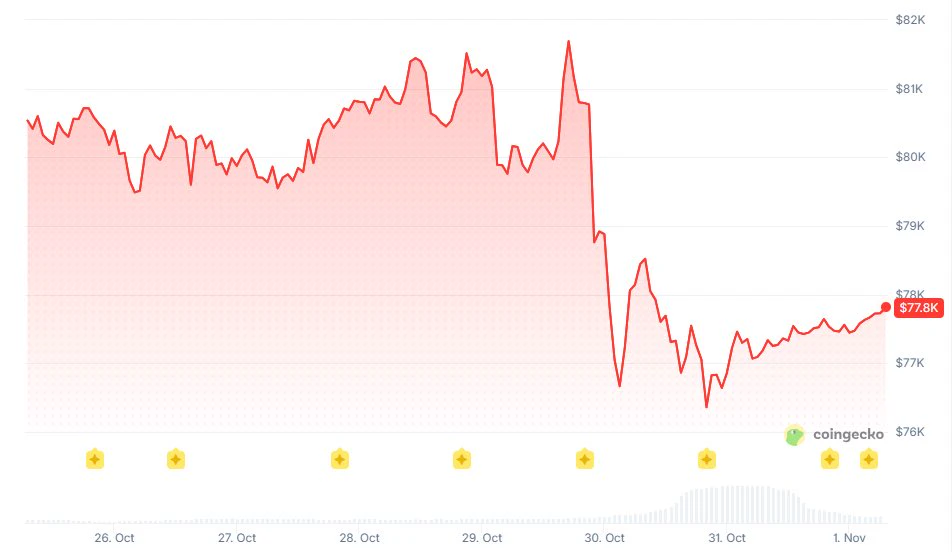
يتداول Bitcoin دون 78 ألف دولار، لكن مصدر القلق الأكبر هو ضعف أداء العملات البديلة مقارنةً بـ BTC.
كشف التراجع في 29–30 أكتوبر عن ضعف كبير في الأصول الرئيسية.
الأرقام:
> BTC: نحو 77 ألف دولار–$78K
> ETH: -5.2%
> XRP: -7%
> BNB: -7.1%
> إجمالي التصفية: 1.55 مليار دولار
> تصفية مراكز الشراء: 1.34 مليار دولار
يمثل ذلك تصفية كبيرة للرافعة المالية، إذ شكّلت مراكز الشراء نحو 86% من عمليات التصفية.
لكن انتهاء البيع القسري لا يعني تلقائياً عودة المشترين.
…
هيكل BTC:
أول اختبار للتعافي هو مستوى 78–80 ألف دولار.
استعادة هذا النطاق والثبات فوقه ستضع مستوى 81.5 ألف دولار–$82K في دائرة الاهتمام، بينما الهب
post-image
BTC%⁦0.65⁩-
ETH%⁦1.23⁩-
XRP%⁦1.15⁩-
BNB%⁦0.76⁩-
SOL%⁦0.74⁩-
  • 1
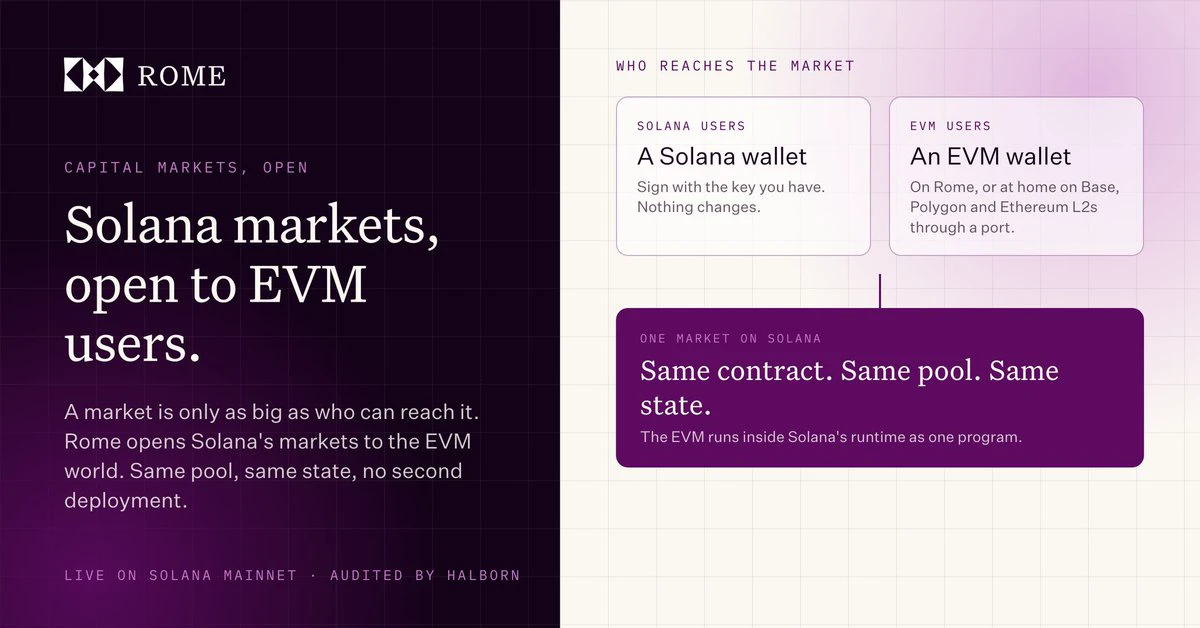
لطالما وجدتُ أن الفصل بين تطوير Solana وEVM غير ضروري بعض الشيء.
تتيح Solana تنفيذًا سريعًا ورخيصًا، بينما لا يزال جزء كبير من تطبيقات عالم العملات الرقمية مبنيًا باستخدام Solidity.
وينتهي الأمر بالمطورين إلى الاختيار بينهما، حتى عندما يمكن لتطبيقاتهم الاستفادة من كليهما.
لهذا يعجبني ما تبنيه @RomeProtocol.
تشغّل Rome بيئة EVM مباشرةً داخل Solana كبرنامج واحد، بدلًا من التعامل مع البيئتين كسلسلتين منفصلتين تحتاجان إلى جسر.
يتيح هذا الإعداد:
1. لعقود Solidity استدعاء برامج Solana ضمن معاملة ذرية واحدة.
2. لمستخدمي EVM وSolana الاحتفاظ بمحافظهم الخاصة.
3. للطرفين التفاعل مع حالة العقد والسيولة ن
post-image
SOL%⁦0.77⁩-
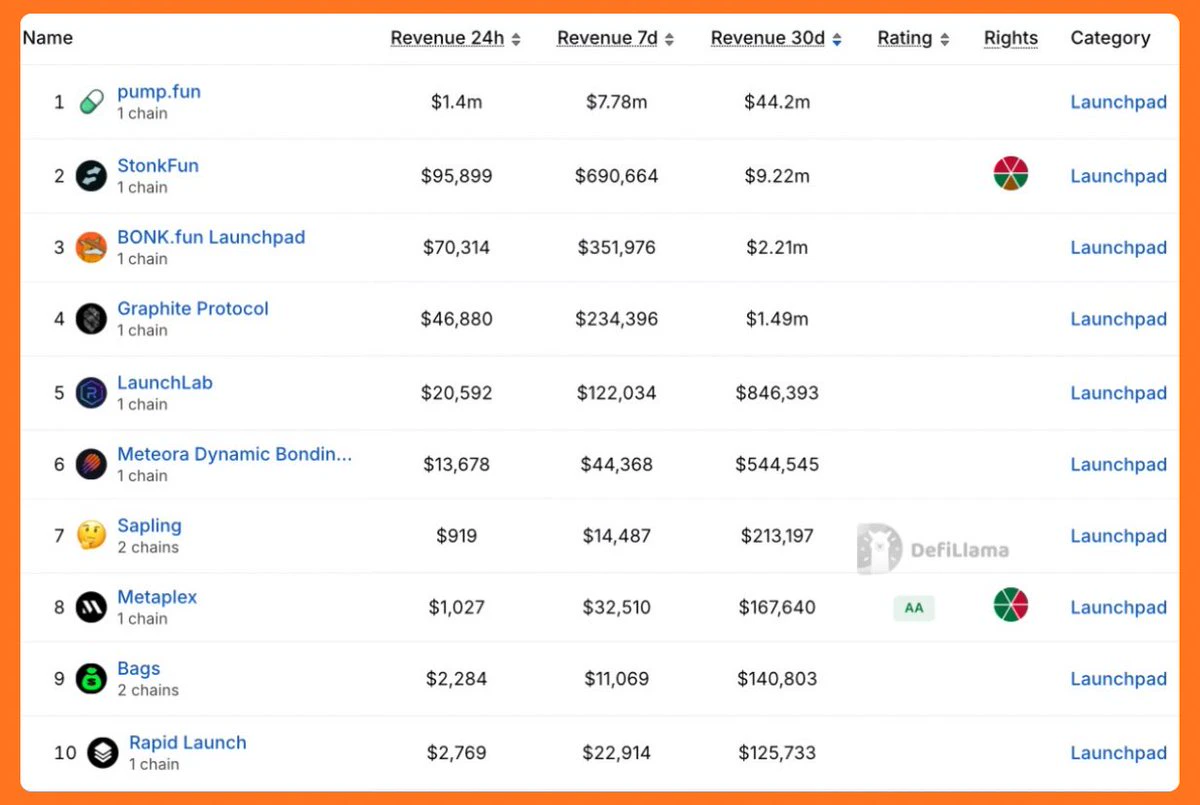
أكثر من $44M من الإيرادات خلال 30 يوماً لـ @pumpfun. المنافسة بين منصات إطلاق Solana ليست متقاربة إطلاقاً.
أحدث أرقام DeFiLlama:
> @Pumpfun: 44.2 مليون دولار
> @LaunchOnSF: 9.22 مليون دولار
> @Bonkfun: 2.21 مليون دولار
> @GraphiteProto: 1.49 مليون دولار
> @Raydium LaunchLab: $846K
Pump يحقق إيرادات تقارب 4.8 أضعاف أقرب منافس له و20 ضعفاً لإيرادات Bonkfun.
إطلاق الرموز نشاط تجاري واحد. أما الحفاظ على نشاط التداول وجني الرسوم بعد ذلك، فهذا ما بنى pump من خلاله ميزته.
post-image
SOL%⁦0.77⁩-
RAY%⁦0.66⁩-
PUMP%⁦1.06⁩-
تُولّد أسواق التنبؤ بالعملات المشفرة نشاط تداول هائلاً، لكنها قد تكون أقل كفاءة في الاحتفاظ بالمستخدمين مقارنةً بفئات الرياضة والسياسة وغيرها من الأحداث.
كنت أراجع أبحاثاً عن سلوك المتداولين على @Polymarket، والفارق بين وتيرة التداول والاحتفاظ بالمستخدمين لافت.
وجد تحليل للنصف الأول من 2026، شمل 1.73 مليون محفظة، أن نحو 51–57% من المحافظ النشطة شهرياً عادت في الشهر التالي.
لكن معدلات الاحتفاظ تفاوتت بحسب الفئة التي دخل المستخدمون من خلالها:
> الدخول عبر العملات المشفرة: احتفاظ لمدة شهر بنحو 37%
> الفئات الرئيسية الأخرى: عموماً 44–49%
> الاحتفاظ لمدة ثلاثة أشهر: نحو 25–32% في معظم الفئات
برزت ف
POLYMARKET%⁦0.00⁩+
BTC%⁦0.67⁩-
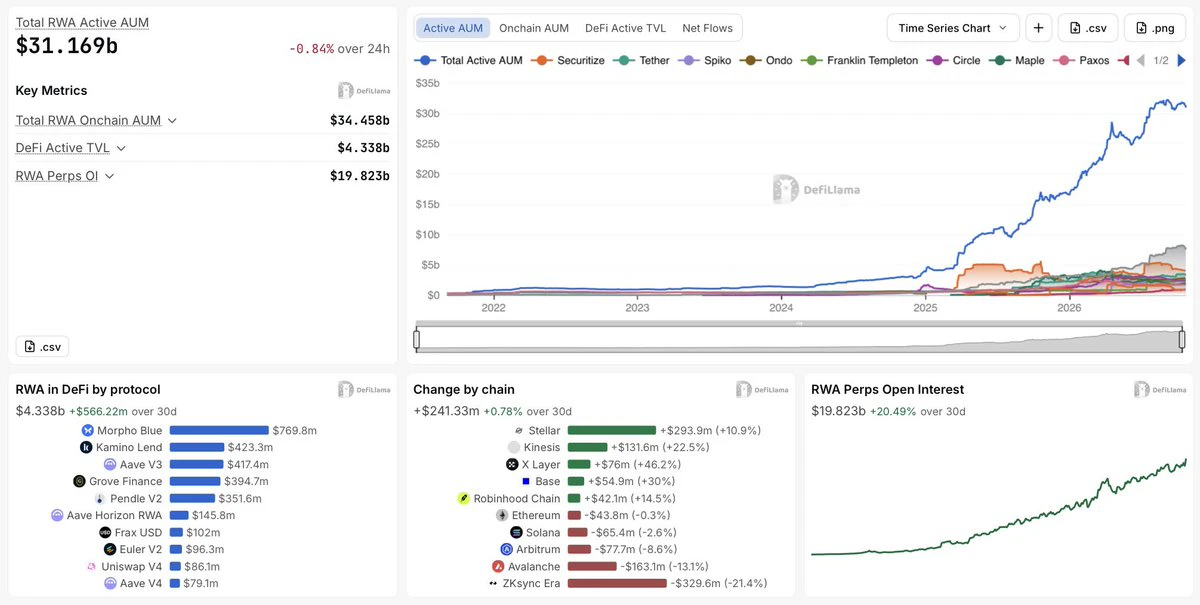
هناك الآن أكثر من $31B من رأس المال النشط للأصول الحقيقية (RWA) على السلسلة، لكن نحو 13.9% منه فقط وصل فعلياً إلى التمويل اللامركزي (DeFi).
أعتقد أن الفجوة بين إصدار الأصول على شكل رموز ونشر رأس المال فعلياً أصبحت جزءاً أكبر من قصة الأصول الحقيقية.
الأرقام:
> 34.44 مليار دولار من إجمالي الأصول المدارة على السلسلة ضمن RWA
> 31.16 مليار دولار من الأصول المدارة النشطة
> 4.33 مليار دولار منشورة في DeFi
> 19.82 مليار دولار من الفائدة المفتوحة لعقود RWA الدائمة
> 47.50 مليار دولار من حجم تداول RWA اليومي
لقد أنشأنا بالفعل سوقاً للأصول المُرمّزة تتجاوز قيمته 30 مليار دولار، لكن رأس المال المستخدم لل
post-image
RWA%⁦0.39⁩-
MORPHO%⁦4.33⁩-
KMNO%⁦3.65⁩+
AAVE%⁦1.22⁩-
PENDLE%⁦1.93⁩-
واحدة من أكبر أوجه القصور في عالم العملات المشفرة هي وجود سيولة وتطبيقات لا يمكنها التفاعل دون بنية تحتية إضافية.
لدى Ethereum بروتوكولات DeFi راسخة، ولدى Solana سيولتها وتطبيقاتها الأصلية.
لكن لا ينبغي أن يضطر المطورون إلى إعادة بناء كل شيء لمجرد الوصول إلى كليهما.
هذا هو النهج الذي تتبعه @RomeProtocol.
تشغّل Rome بيئة EVM فعلية داخل Solana، ما يتيح للتطبيقات المتوافقة مع Ethereum وبرامج Solana مشاركة السيولة والحالة.
> يمكن تشغيل عقود Solidity باستخدام أدوات Ethereum المألوفة.
> يمكن للبرامج الأصلية في Solana التفاعل مع تطبيقات EVM.
> يمكن لكلتا البيئتين الوصول إلى حالة السوق الأساسية نفسها.
post-image
ETH%⁦1.26⁩-
SOL%⁦0.77⁩-
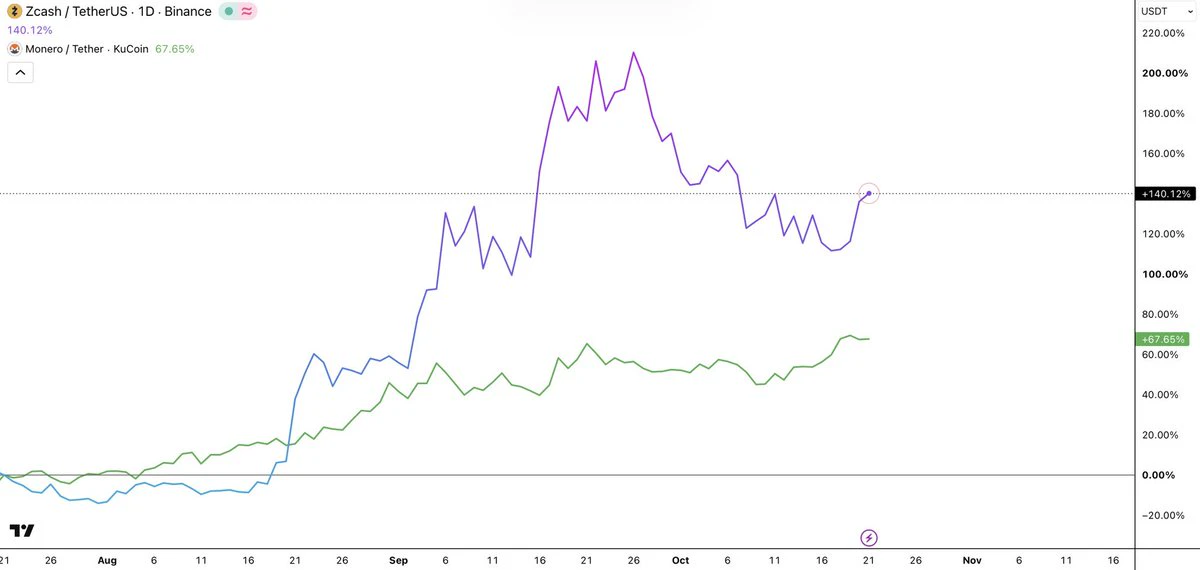
تُعاد تسعير رموز الخصوصية بوتيرة أسرع بكثير من الاستخدام الأساسي.
خلال الأيام الـ90 الماضية:
> $ZEC : +140%
> $XMR : +67%
> الأرصدة المحمية لدى @Zcash: +13%
> المعروض المحمي: 26.04% → 29.15%
تباين كبير إلى حدٍّ ملحوظ.
ارتفع $ZEC بأكثر من 10 أضعاف نسبة النمو المئوية في أرصدته المحمية، رغم أن المقياسين غير قابلين للمقارنة المباشرة.
هذا لا يعني أن الارتفاع غير مبرر، بل يعني أن السوق يسعّر توقعات تتجاوز بكثير ما يظهر حالياً في بيانات التبني.
هناك تمييزان يجري تجاهلهما هنا.
1. الأرصدة المحمية ليست مماثلة للمعاملات الخاصة.
يمكنك نقل $ZEC إلى مجموعة محمية وتركه فيها إلى أجل غير مسمى. يزداد الرصيد، لك
post-image
ZEC%⁦1.16⁩+
XMR%⁦0.00⁩+
STRK%⁦3.55⁩-
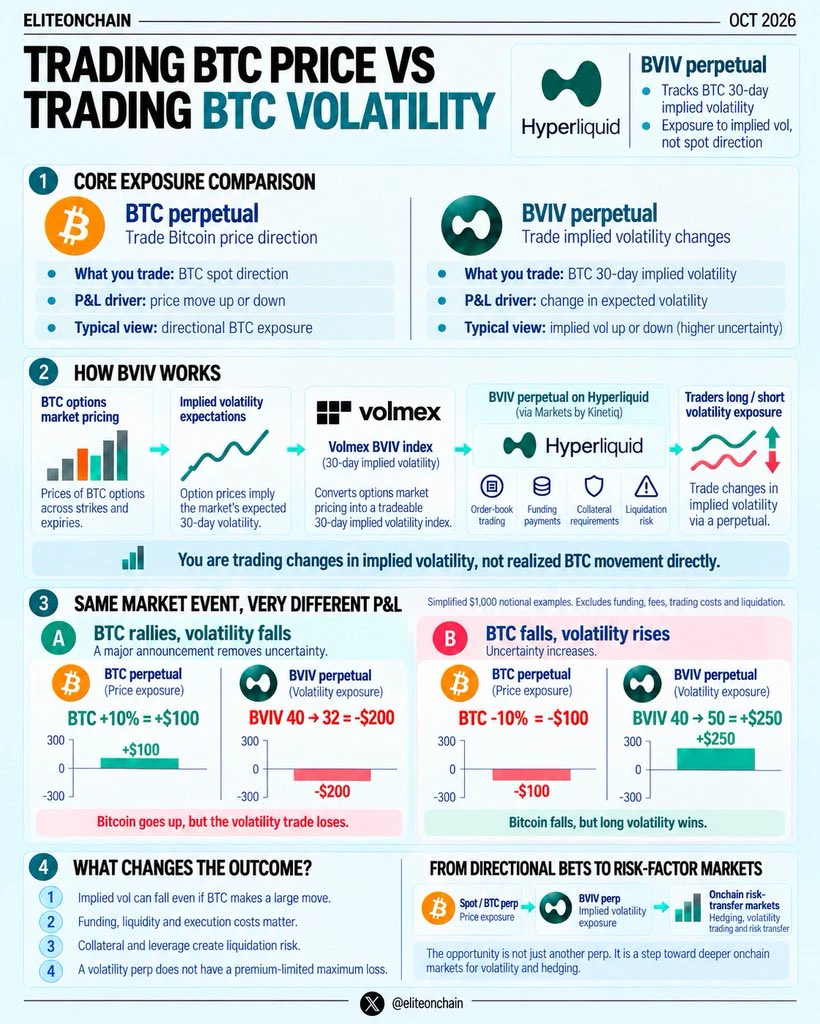
يمكن أن يرتفع Bitcoin بنسبة 10%، ومع ذلك قد تخسر المال عند المراهنة على تقلبات Bitcoin.
قد يبدو الأمر مخالفاً للحدس، لكن هناك فرق بين المراهنة على سعر BTC والمراهنة على مقدار عدم اليقين الذي تتوقعه سوق الخيارات.
ولدى @HyperliquidX الآن سوق لتداول هذا التعرض الثاني مباشرة.
يتتبع عقد BVIV perpetual الخاص بـ @volmexfinance، والذي نشرته @Kinetiq_xyz عبر @Markets_xyz، التقلب الضمني لـ Bitcoin لمدة 30 يوماً.
المفهوم واضح إلى حد كبير:
> BTC perpetual: تتداول اتجاه سعر Bitcoin.
> BVIV perpetual: تتداول التغيرات في توقعات السوق لتقلبات Bitcoin.
يمكن أن يحقق هذان المركزان أداءً مختلفاً تماماً، حتى خلال
post-image
BTC%⁦0.65⁩-
HYPE%⁦0.33⁩+
VOLX%⁦0.40⁩+
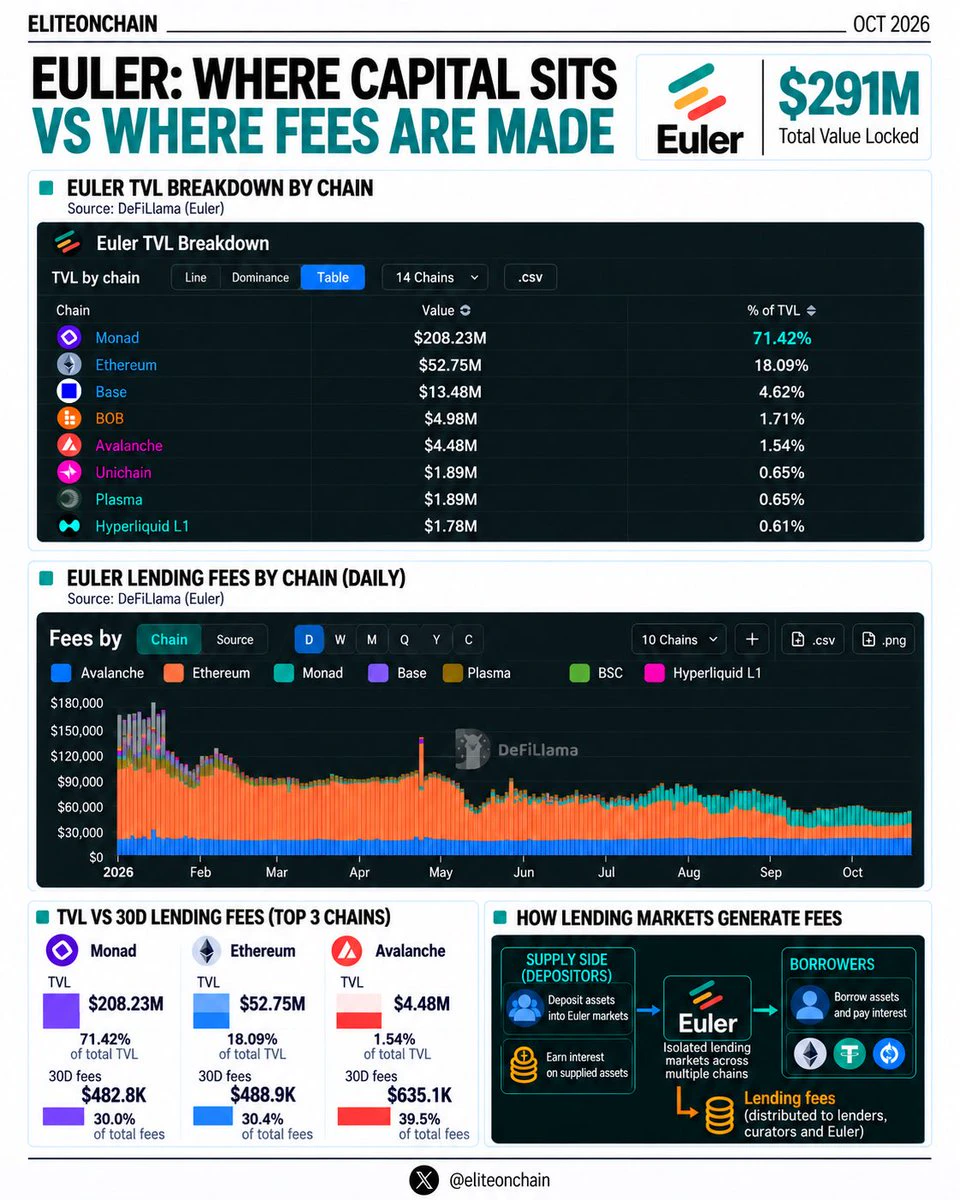
أحد أكبر أسواق الإقراض ليس بالضرورة السوق الذي يحقق نشاط الإقراض فيه أعلى ربحية.
يُعد @eulerfinance مثالاً جيداً على ذلك حالياً.
يبلغ إجمالي القيمة المقفلة في البروتوكول نحو $291M ، لكن توزيع رأس المال لا يشبه إطلاقاً توزيع الرسوم.
إليك التفاصيل:
Monad
> $208M من TVL
> 482.8 ألف دولار من الرسوم خلال 30 يوماً
> 71.4% من إجمالي TVL
Ethereum
> 52.7 مليون دولار من TVL
> 488.9 ألف دولار من الرسوم خلال 30 يوماً
Avalanche
> 4.48 مليون دولار من TVL
> 635.1 ألف دولار من الرسوم خلال 30 يوماً
> 1.5% فقط من TVL، لكن نحو 37% من الرسوم
يحقق Avalanche رسوماً من الإقراض تفوق ما يحققه Monad، رغم احتفاظه برأس
post-image
MON%⁦2.58⁩+
ETH%⁦1.26⁩-
AVAX%⁦0.10⁩-
EUL%⁦0.31⁩+
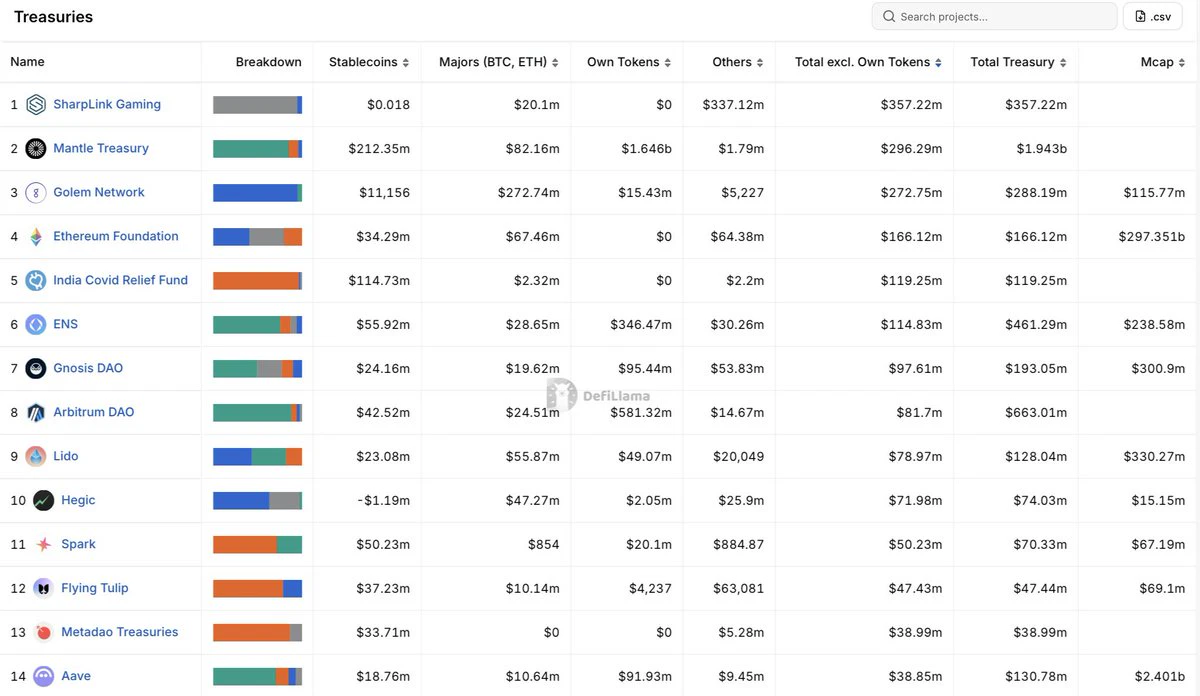
تبدو بعض خزائن العملات المشفرة أصغر بكثير عند استبعاد رموزها الخاصة.
كنت أراجع بيانات الخزائن على DefiLlama ولاحظت أن Arbitrum تمتلك 663 مليون دولار، بينما تمتلك Golem 288 مليون دولار. قد تفترض أن Arbitrum تتمتع بوضع أقوى من حيث الخزينة، لكن عند استبعاد الرموز الأصلية، يتضح أن Golem تمتلك فعلياً أكثر من 3 أضعاف ما تملكه من أصول أخرى.
إليك مقارنة بين خمس خزائن:
> @Mantle_Official: 1.94 مليار دولار → 296.29 مليون دولار
> @Arbitrum: $663M → 81.70 مليون دولار
> @ensdomains: 461.29 مليون دولار → 114.83 مليون دولار
> @golemproject: 288.19 مليون دولار → 272.75 مليون دولار
> @gnosisdao: 193.05 مليون د
post-image
ARB%⁦1.17⁩+
GLM%⁦0.99⁩+
MNT%⁦0.21⁩+
يمكن لبروتوكول أن ينفق ملايين الدولارات لشراء رمزه الخاص، ومع ذلك يترك حامليه في وضع أسوأ.
لأن شراء الرموز لا يمثل سوى نصف المعادلة. أما النصف الآخر فيتعلق بكمية المعروض التي تدخل التداول، وما إذا كانت عمليات الشراء تُحرق، والسعر الذي دفعه المستثمرون مقابل الرمز.
يقدّر متتبع يستخدم بيانات DefiLlama عمليات إعادة شراء بقيمة 1.51 مليار دولار عبر 23 برنامجاً خلال العام المنتهي في 15 أكتوبر 2026. وبلغت قيمة عمليات الشراء خلال آخر 30 يوماً 155 مليون دولار.
شكّلت ثلاثة بروتوكولات نحو 72%:
> @HyperliquidX: 71.4 مليون دولار (46.1%)
> @Pumpfun: 30.4 مليون دولار (19.6%)
> @Uniswap: 9.76 مليون دولار (6.3%
UNI%⁦3.05⁩+
HYPE%⁦0.24⁩+
PUMP%⁦1.06⁩-
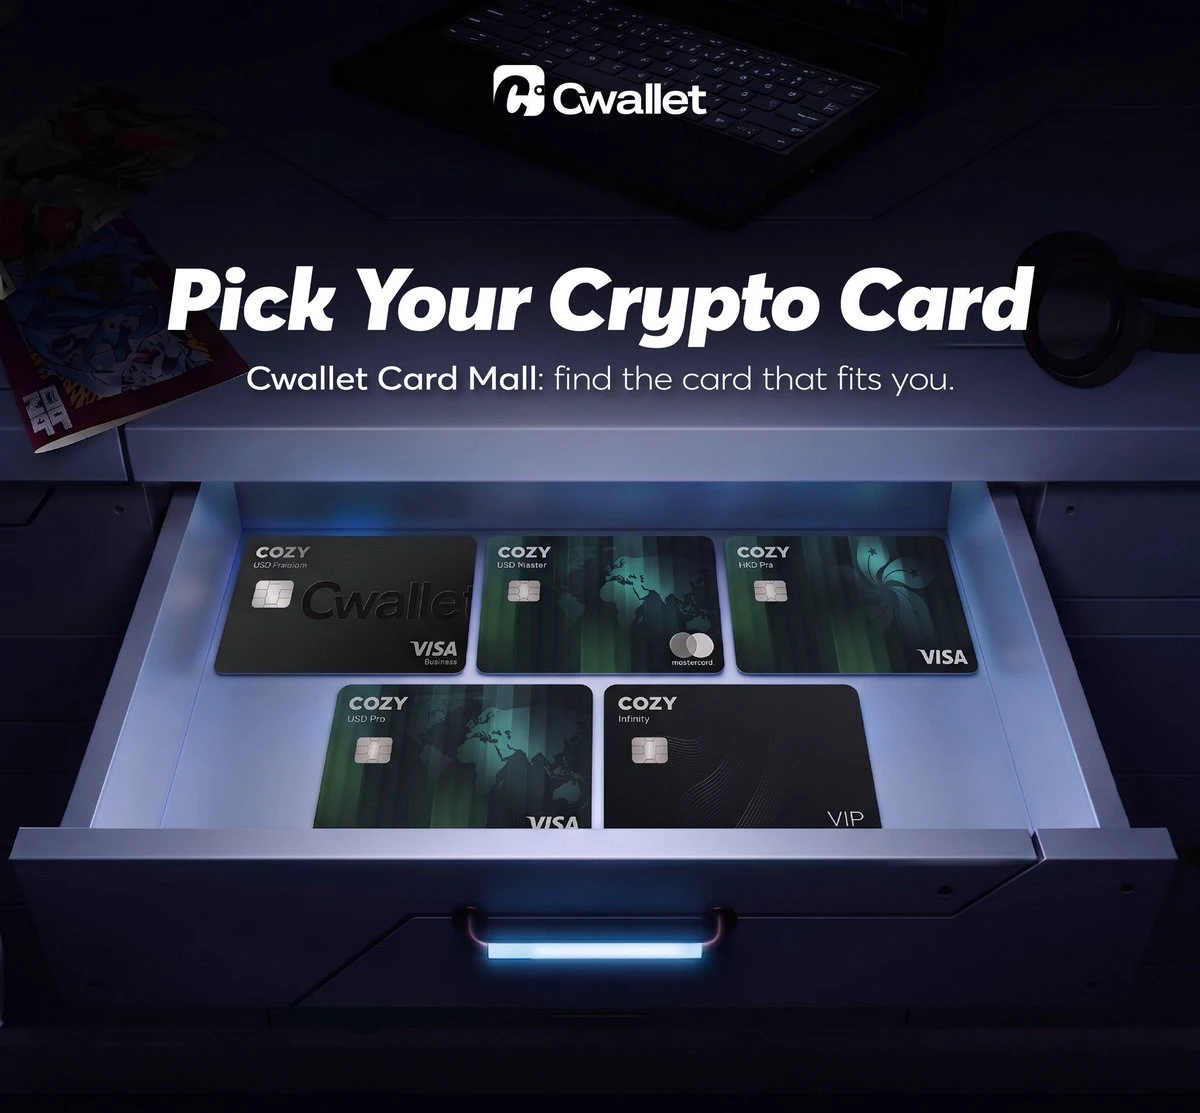
تتطور العملات المشفرة من أصول تحتفظ بها إلى أصول يمكنك إنفاقها فعليًا.
في 2026، تجعل بطاقات العملات المشفرة ربط الأصول الرقمية بالمدفوعات اليومية أسهل. ومن الخيارات الجديرة بالاطلاع Cozy Card من @CwalletOfficial.
الأمان مهم: تحمل Cozy Card شهادة PCI DSS، ما يثبت امتثالها لمعيار معتمد في القطاع لحماية بيانات بطاقات الدفع.
إليك ما يجعل Cozy Card مثيرة للاهتمام 👇
شحن العملات المشفرة: موّل بطاقتك باستخدام USDT وUSDC وغيرها من العملات المشفرة المدعومة، مع دعم أكثر من 17 عملة.
الإنفاق اليومي: سد الفجوة بين العملات المشفرة والمشتريات الواقعية دون الحاجة إلى بيع أصولك يدويًا وتحويلها أولًا إلى عملة ن
post-image
USDC%⁦0.01⁩+
  • 1
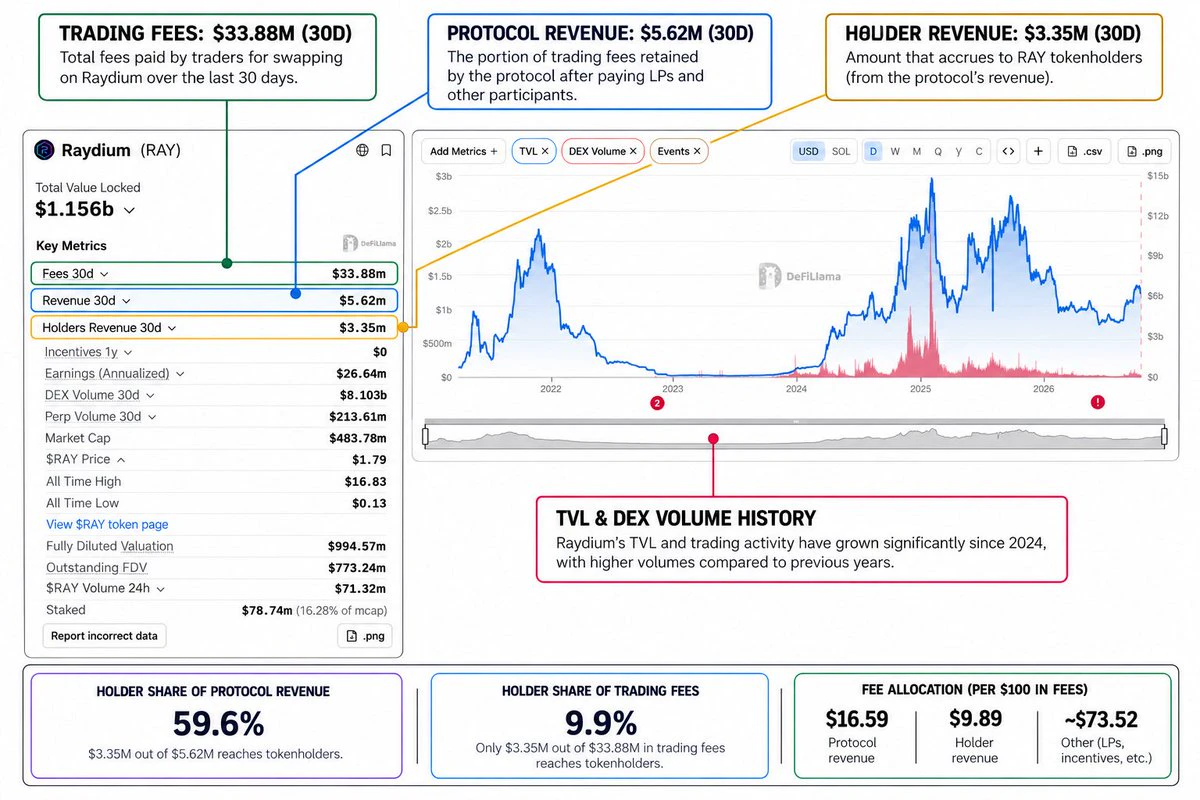
يبدو أن 33.88 مليون دولار من رسوم التداول تمثل نشاطاً تجارياً جيداً جداً.
إلى أن تدرك أن 3.35 مليون دولار فقط من ذلك تصل إلى حاملي الرموز.
وهذا يقل عن 10 سنتات مقابل كل دولار يدفعه المستخدمون كرسوم تداول.
أظهر snapshot لمدة 30 يوماً من DeFiLlama أن @Raydium حقق:
> 33.88 مليون دولار من الرسوم: ما دفعه المتداولون.
> 5.62 مليون دولار من الإيرادات: ما احتفظ به البروتوكول.
> 3.35 مليون دولار من إيرادات حاملي الرموز: ما تراكم لصالح حاملي الرموز.
هنا تصبح الأرقام كاشفة.
تمثل إيرادات حاملي الرموز في Raydium نحو 59.6% من إيرادات البروتوكول.
ويبدو ذلك استحواذاً قوياً لحاملي الرموز.
لكن عند مقارنتها برسو
post-image
RAY%⁦0.66⁩-
المفارقة الطريفة بشأن شركات خزانة Bitcoin المدرجة هي أن شراء BTC هو الجزء السهل.
أما العمل الأصعب فهو إقناع مستثمري الأسهم بالاستمرار في دفع علاوة مقابلها.
إليك كيفية عمل النموذج:
> يقيس mNAV القيمة السوقية مقارنة بحيازات Bitcoin.
> عندما يتجاوز 1.0x، يمكن لإصدار أسهم لشراء BTC أن يزيد كمية BTC لكل سهم.
> وعندما يقل عن 1.0x، يصبح الإصدار نفسه مخففاً لقيمة الأسهم.
العلاوة هي ما يجعل النموذج ناجحاً.
وتُعد Strategy المثال الأوضح.
بلغ mNAV لديها ذروته قرب 3.4x في نوفمبر 2024، وانكمش منذ ذلك الحين باتجاه التعادل.
وعلى الرغم من حيازتها نحو 848,000 BTC، لم تتجاوز عملية شرائها في 5 أكتوبر 334 BTC.
وتُ
BTC%⁦0.67⁩-
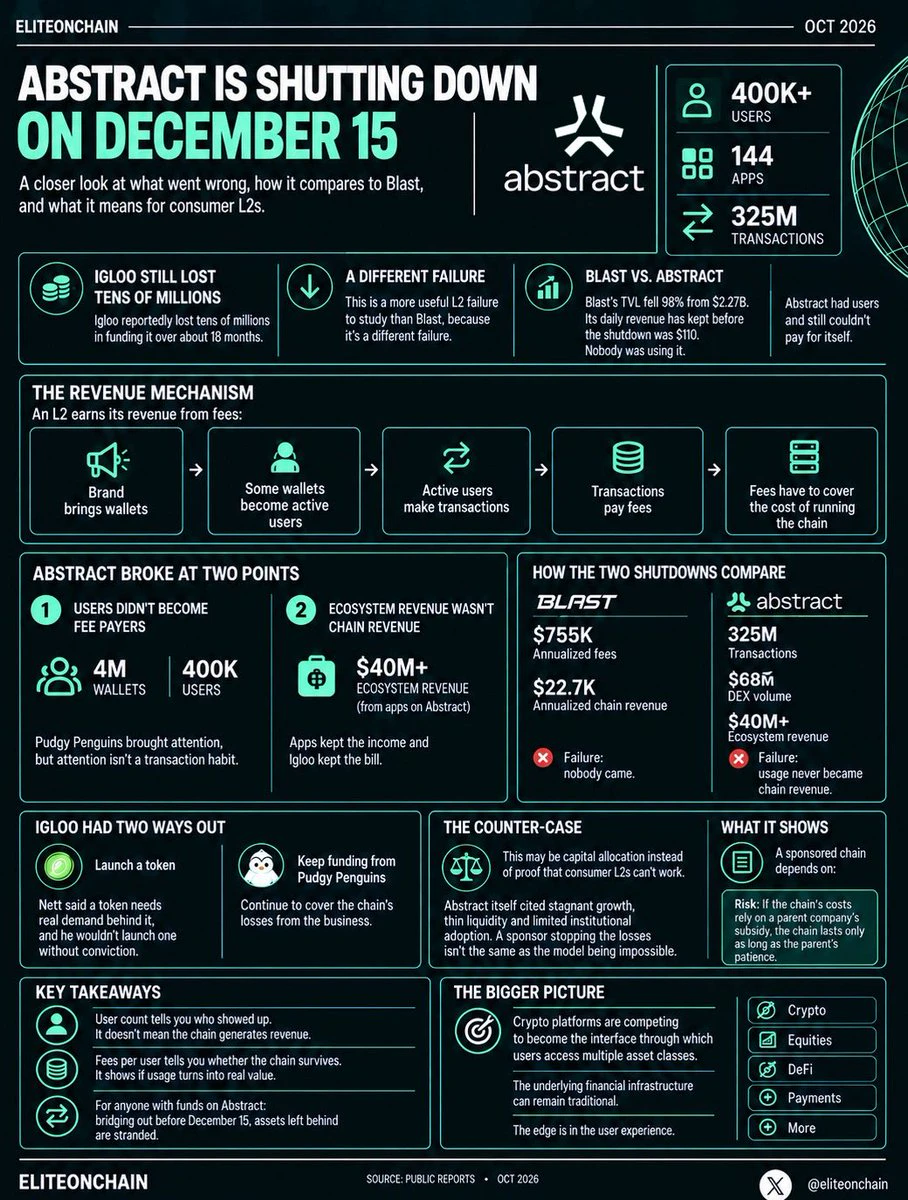
سيُوقَف Abstract في 15 ديسمبر.
كان لديه أكثر من 400 ألف مستخدم، و144 تطبيقاً، و325 مليون معاملة.
ومع ذلك، خسرت Igloo عشرات الملايين من الدولارات لتمويله على مدى نحو 18 شهراً.
أعتقد أن هذه حالة فشل أكثر فائدة لدراسة طبقة L2 من Blast، لأنها تمثل فشلاً مختلفاً.
انخفضت القيمة الإجمالية المقفلة في Blast بنسبة 98% من 2.27 مليار دولار. وبلغت إيراداته اليومية في اليوم السابق للإيقاف 110 دولارات.
لم يكن أحد يستخدمها.
كان لدى Abstract مستخدمون، ومع ذلك لم يتمكن من تغطية تكاليفه.
إليك الآلية.
تحقق طبقة L2 إيراداتها من الرسوم:
> تجلب العلامة التجارية المحافظ
> تتحول بعض المحافظ إلى مستخدمين نشطين
> يجري ا
post-image
BLAST%⁦15.25⁩-
PENGU%⁦0.40⁩+
TOKEN%⁦0.16⁩-
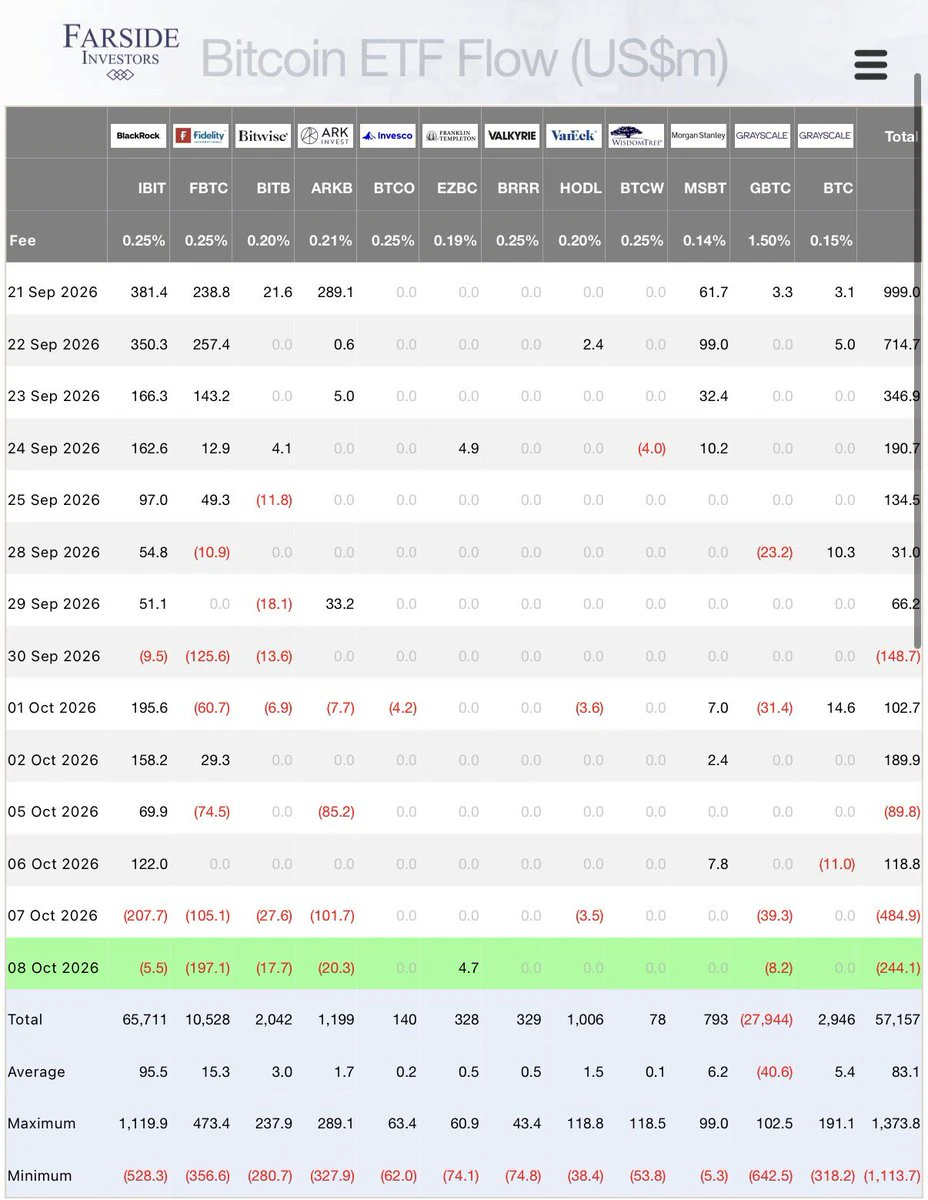
أولى أربع جلسات تداول لصناديق Bitcoin المتداولة:
+321.6 مليون دولار
الجلسَتان التاليتان:
➤ 7 أكتوبر: -484.9 مليون دولار
➤ 8 أكتوبر: -244.1 مليون دولار
التدفق الخارج خلال يومين: -$729M
انتقل أكتوبر من +321.6 مليون دولار إلى نحو -407.4 مليون دولار خلال 48 ساعة من التداول.
وهذه هي النقطة المفيدة.
استغرق بناء التدفقات الداخلة أربع جلسات.
لكن جلستين أزالتا أكثر من ضعف ذلك.
ولم يكن هذا مجرد نزيف من GBTC ضمن الإجمالي.
خسر IBIT مبلغ 207.7 مليون دولار في 7 أكتوبر.
وتلاه FBTC بتدفقات خارجة بلغت 197.1 مليون دولار في 8 أكتوبر.
لذلك، ظهر تدهور الطلب عبر المنتجات التي كانت سابقاً مصادر رئيسية لامتصاص المعرو
post-image
BTC%⁦0.67⁩-
GBTC%⁦1.18⁩+
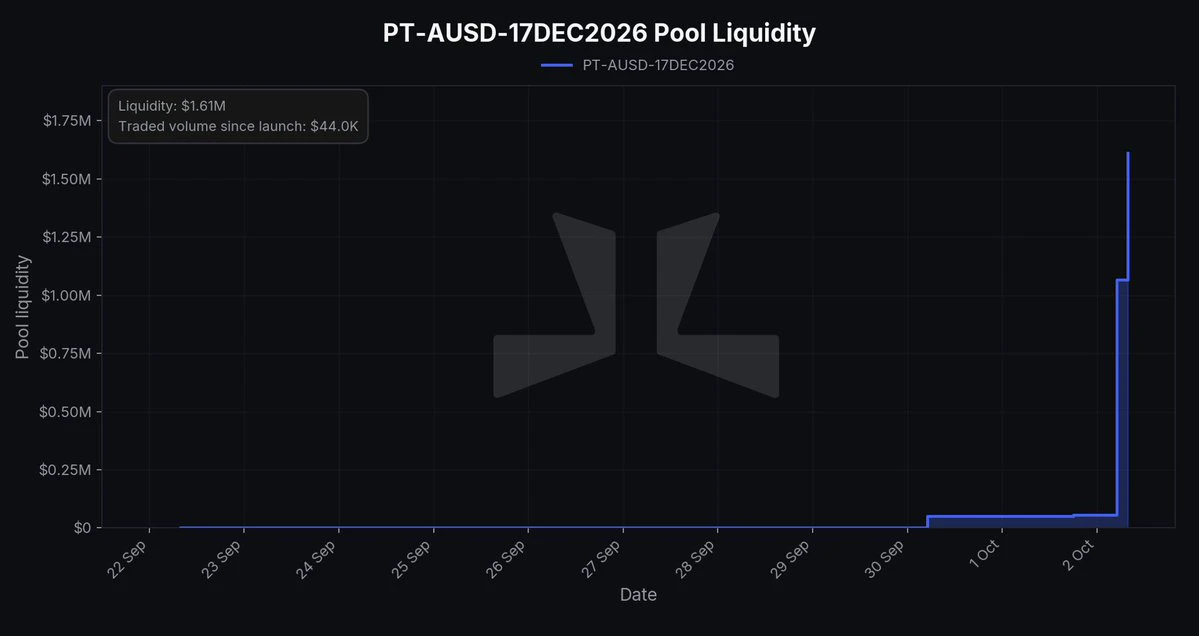
نحو 67.4 مليون دولار من ضمانات PT-AUSD تستحق اليوم داخل @Aave على @Monad.
الاستحقاق بحد ذاته واضح ومباشر.
أما آلية إعادة التمويل الكامنة وراءه فهي جوهر القصة.
اشترى المستخدمون PT-AUSD عبر @pendle_fi لتثبيت عائد ثابت، ثم أودعوا ذلك الـPT كضمان في Aave، واقترضوا عملات مستقرة مقابله.
لذلك أصبحت الاستراتيجية:
تثبيت عائد ثابت → استخدام PT كضمان → الاقتراض → حلول الاستحقاق → إعادة التمويل
اليوم هو موعد إعادة التمويل.
يمكن للمقترضين:
> سداد الدين
> استبدال الضمان
> الترحيل إلى استحقاق ديسمبر
> الخروج من الاستراتيجية بالكامل
القيد هنا هو السيولة.
في 2 أكتوبر، أفادت LlamaRisk بوجود 1.61 مليون دولار فقط
post-image
AAVE%⁦1.22⁩-
MON%⁦2.58⁩+
PENDLE%⁦1.93⁩-
حتى نهاية هذا الأسبوع، كان هناك اختلال طفيف في اقتصاديات GHO.
كان بإمكان المقترضين في سوق Ethereum Core التابع لـ @Aave:
> سكّ GHO بفائدة 4.25%
> إيداعه في sGHO لكسب 4.50%
وكانت الفجوة البالغة 25 نقطة أساس تُموَّل فعلياً من الخزانة اللامركزية.
ومع نحو $116M من ديون GHO الأساسية، تعادل 25 نقطة أساس نحو $290K سنوياً إذا بقيت الأرصدة ثابتة.
ليس مبلغاً ضخماً بالنسبة إلى Aave.
لكن الهيكل كان معكوساً.
فالنظام كان يدفع للمدخرين أكثر مما يفرضه على المقترضين لإنشاء العملة المستقرة.
رفعت Aave الآن معدل اقتراض GHO الأساسي إلى 4.50%، بما يطابق معدل الادخار المعلن لـ sGHO.
وبذلك اختفى الدعم الواضح.
لكن ه
GHO%⁦0.06⁩-
AAVE%⁦1.22⁩-
USDC%⁦0.01⁩+
تحميل المزيد