أسعار النفط اختبرت بالفعل مستوى 100 دولار: ماذا يعني ذلك للنظام المالي العالمي؟
اعتبارًا من هذا الأسبوع، نتحدث عن تطورٍ وقع بالفعل، لا عن سيناريو افتراضي. ارتفع خام برنت إلى 102 دولارات في 23 يوليو، مسجّلًا أعلى مستوى له منذ مايو، قبل أن يهبط إلى 99.63 دولارًا يوم الجمعة، بينما يتأرجح خام وي تي آي حول 91 دولارًا. لذا لم يعد السؤال: "ماذا سيحدث إذا تجاوز النفط 100 دولار؟"، بل: "كيف سيُشكَّل النظام العالمي إذا أصبح هذا المستوى دائمًا؟"
المحفزات وراء هذا التحرك واضحة. لقد وصلت المواجهة بين الولايات المتحدة وإيران إلى الليلة الثالثة عشرة، وفرض الحوثيون في 20 يوليو حصارًا بحريًا على السعودية واستهدفوا ناقلتين في البحر الأحمر، ما يعرّض مضيق باب المندب، إلى جانب مضيق هرمز، للخطر. لكن سبب تراجع يوم الجمعة مهم بقدر سبب الارتفاع: فخسارة الإمدادات المادية المتوقعة في الأسواق لم تحدث بعد؛ فقد زادت مخزونات النفط الخام التجارية الأمريكية بشكل غير متوقع بمقدار 2 مليون برميل، وتمكّن السعودية ودول الخليج من مواصلة صادراتها عبر طرق بديلة. وهذه الفروق بالغة الأهمية لأن السعر ارتفع بفعل مخاوف جيوسياسية، لكن الصورة الفعلية للإمدادات لا تؤكد هذه المخاوف حتى الآن.
هناك خطر حقيقي على جبهة التضخم
تكاليف الطاقة تؤثر مباشرة في قطاعات النقل والتصنيع والغذاء والطيران والمواد الكيميائية. إذا بقي النفط فوق 100 دولار بشكل دائم، فستنعكس هذه التكاليف في نهاية المطاف على أسعار المستهلكين. ويتزامن ذلك بدقة مع أكثر نقطة حساسية للأسواق، لأن مسار سعر الفائدة لدى الاحتياطي الفيدرالي لا يزال غير مؤكد. حاليًا، يتم تسعير احتمال رفع الفائدة مرتين من جانب الفيدرالي حتى نهاية العام بشكل قوي في أسواق المال؛ إذ بلغت توقعات رفع واحد في اجتماعي سبتمبر أو أكتوبر، ورفع ثانٍ في ديسمبر، 78%. لذلك، بينما كانت السوق تتوقع خفضًا في الفائدة، فإن موجة جديدة من التضخم الناشئ عن النفط قلبت هذا التوقع بالكامل.
آثار على أسواق السندات والأسهم
مع ارتفاع توقعات التضخم، ترتفع أيضًا عوائد السندات طويلة الأجل، ما يزيد تكلفة الاقتراض للحكومات ويشكل خطرًا حقيقيًا، خاصة بالنسبة للدول ذات مستويات الدين العام المرتفعة. وعلى جانب الأسهم، يختلف الأثر بشكل كبير بين القطاعات؛ إذ يستفيد منتجو النفط وشركات الطاقة وشغّالو خطوط الأنابيب، بينما تواجه شركات الطيران واللوجستيات وصناعة السيارات والقطاعات الكيميائية ضغطًا من ناحية التكاليف. كما تتأثر أسهم التكنولوجيا بشكل غير مباشر بتغير توقعات أسعار الفائدة، نظرًا لأن تسعيرها قائم على توقعات نمو مرتفعة.
قراءتان مختلفتان للذهب والسلع الرقمية
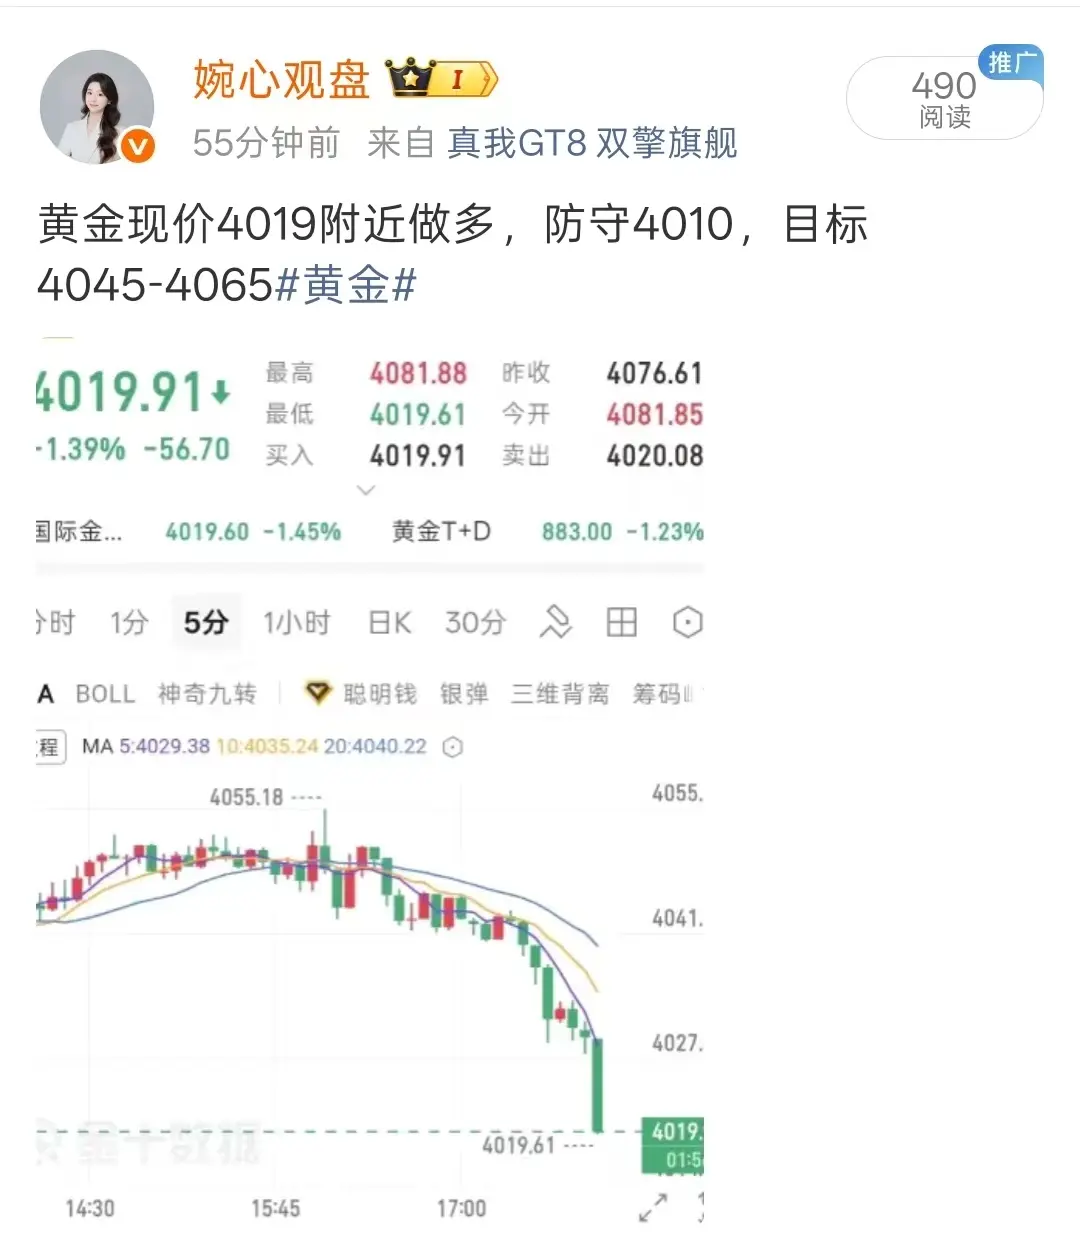
بالنسبة للذهب، فإن ارتفاع توقعات التضخم وإدراك المخاطر الجيوسياسية يعد عادة عوامل داعمة. لكن إذا ارتفع الدولار وعوائد السندات أيضًا في الوقت نفسه، فقد يصبح رد فعل الذهب أكثر تعقيدًا، وهو ما يحدث بالفعل الآن.
أما في جانب السلع الرقمية، فمن المهم عدم رسم خط باتجاه واحد. في سيناريو سلبي، يؤدي ارتفاع التضخم وتأخر خفض الفائدة وتقوية الدولار إلى ضغط على الأصول عالية المخاطر. وفي سيناريو إيجابي، قد يفضّل بعض المستثمرين التحول إلى أصول ذات إمدادات محدودة لمواجهة ارتفاع التضخم. وبعبارة أخرى، فإن رد فعل بيتكوين سيعتمد ليس فقط على سعر النفط، بل أيضًا على استجابة السياسات من جانب البنوك المركزية لهذا الوضع.
أكثر الدول تضررًا وأقلها تضررًا
ستشعر الاقتصادات المستوردة للنفط، مثل تركيا واليابان وكوريا الجنوبية والهند وأجزاء كبيرة من أوروبا، بأكبر قدر من الضغط. وقد تحظى المناطق المنتجة للطاقة في السعودية والإمارات العربية المتحدة والنرويج وكندا والولايات المتحدة بمكانة أكثر تفضيلًا نسبيًا.
ختامًا، لا يعني ارتفاع أسعار النفط فوق 100 دولار وحده أزمة عالمية، لكن إذا أصبح هذا المستوى دائمًا، فقد يعيد تشكيل توقعات التضخم، والمساحة المتاحة أمام سياسات البنوك المركزية، وعوائد السندات، وشهية المخاطرة. وتبرز أنباء هذا الأسبوع بأن إيران أوقفت هجماتها الانتقامية وأن الولايات المتحدة لم تشن هجمات لمدة ليلتين كحدثين سيحددان إجابة سؤال "الديمومة" في الأيام المقبلة.
#BrentReturnsTo100 #SummerCreationCamp #夏日创作营 $XTIUSD $XAUUSD $BTC NFA ✔️ DYOR 🔎