XDP هو رمز المنفعة والحوكمة الأصلي لبروتوكول Doppler Finance. ويهدف إلى ربط مستخدمي Doppler Finance والمساهمين في البروتوكول وأهداف التطوير طويلة الأجل من خلال امتيازات البروتوكول والمشاركة في الحوكمة وحوافز النظام البيئي. وعلى عكس الأصول مثل XRP وRLUSD المستخدمة للمشاركة في خزائن العوائد، يدعم XDP بصورة أساسية تنسيق النظام البيئي ووظائف البروتوكول. ولا يُعد إيصالًا بإيداع في خزينة أو منتجًا للدخل الثابت.
مع توسع Doppler Finance من خزائن عوائد XRP إلى البنية التحتية الخاصة بـ CeDeFi وRWA وأسواق رأس المال المرمّزة، أصبح تصميم رمز XDP جزءًا مهمًا من فهم نموذج التطوير طويل الأجل للمشروع. وبالنسبة إلى بروتوكولات أصول العملات الرقمية، يؤثر كل من إجمالي المعروض ونسب التخصيص وآليات فتح الرموز وحالات الاستخدام الفعلية في دور الرمز ضمن النظام البيئي. ومع ذلك، لا يعني نمو أعمال البروتوكول بالضرورة ارتفاع سعر الرمز. ويتمثل أحد الاعتبارات الرئيسية في ما إذا كان للرمز مصادر طلب واضحة ومستدامة.
يحلل هذا المقال اقتصاديات رمز XDP، بما يشمل هيكل المعروض والتخصيص، وامتيازات البروتوكول، والحوكمة، وتصميم وحدة الأمان. كما يتناول فتح الرموز وحوافز النظام البيئي ومخاطر السوق لمساعدة القراء على التمييز بين وظائف XDP الفعلية والتوقعات المتعلقة بتطوره المستقبلي.
أبرز النقاط
-
XDP هو رمز المنفعة والحوكمة الأصلي لبروتوكول Doppler Finance، ويدعم بصورة أساسية امتيازات البروتوكول والمشاركة في النظام البيئي والحوكمة وآليات الأمان المخطط لها.
-
وفقًا لاقتصاديات الرموز التي نشرتها Doppler Finance، يبلغ إجمالي معروض XDP 10 مليارات رمز، مع تخصيص %43 للنظام البيئي والحوافز و%1 للإيردروب التأسيسي.
-
يختلف XDP عن آليات تحقيق العوائد في خزائن Doppler. إذ تأتي عوائد الخزائن بصورة أساسية من استراتيجيات التداول المالي، بينما تعتمد قيمة XDP على الطلب على الرمز ومنفعته الفعلية والعرض والطلب في السوق.
-
تُعد امتيازات البروتوكول والحوكمة ووحدة الأمان مجالات التصميم الرئيسية الثلاثة لـ XDP. ومع ذلك، لا تزال بعض الوظائف في مرحلة التخطيط، ولذلك لا ينبغي التعامل مع الامتيازات المستقبلية على أنها خدمات متاحة بالفعل.
-
يتطلب تقييم XDP النظر إلى ما هو أبعد من إجمالي المعروض لتحليل المعروض المتداول وفتح الرموز وإنفاق الحوافز وصلاحيات الحوكمة ونمو أعمال البروتوكول.
ما هو رمز XDP، ولماذا تحتاج Doppler Finance إلى رمز أصلي؟
XDP هو الرمز الأصلي الذي صممته Doppler Finance للمشاركة في البروتوكول وحوافز النظام البيئي والحوكمة طويلة الأجل. ووفقًا للتعريف الرسمي للمشروع المنشور في 26 أغسطس 2026، لا يهدف XDP إلى توزيع المكافآت على المستخدمين فحسب، بل إلى العمل كأداة تنسيق تربط بين مستخدمي البروتوكول والمطورين ومزودي السيولة وشركاء النظام البيئي. وتشمل وظائفه الأساسية امتيازات البروتوكول والحوكمة ووحدة الأمان المستقبلية.
ركزت Doppler Finance في البداية على خزائن عوائد XRP وRLUSD باعتبارها منتجاتها الأساسية. ويودع المستخدمون الأصول الرقمية للمشاركة في استراتيجيات تداول مؤسسية وتحقيق عوائد محتملة مقوّمة بالأصول المودعة. ومع توسع البروتوكول ليشمل أصولًا متعددة السلاسل وRWA والإقراض والبنية التحتية المالية المرمّزة، يزداد عدد المشاركين وأنواع الأنشطة التي تتطلب التنسيق. وقد تتضمن معايير المخاطر الخاصة بالخزائن المختلفة وميزانيات حوافز النظام البيئي وقواعد الوصول إلى المنتجات عدة أطراف معنية. لذلك، يهدف المشروع إلى استخدام XDP لإنشاء إطار للحوكمة يفتح باب المشاركة تدريجيًا.
من المهم التمييز بين XDP ومصدر عوائد خزائن XRP. إذ تعتمد خزائن Doppler بصورة أساسية على استراتيجيات تداول احترافية لتحقيق العوائد، بينما يركز XDP على الوصول إلى البروتوكول والمشاركة في الحوكمة وتنسيق النظام البيئي. وحتى إذا زادت الأصول الخاضعة للإدارة لدى Doppler Finance، فلن يحصل حاملو XDP تلقائيًا على حصة من إيرادات البروتوكول. ولا يزال وجود صلة اقتصادية مستدامة بين الجانبين يعتمد على تنفيذ وظائف الرمز وآليات الحوكمة المحددة.
ما إجمالي معروض XDP، وكيف تُخصص الرموز؟
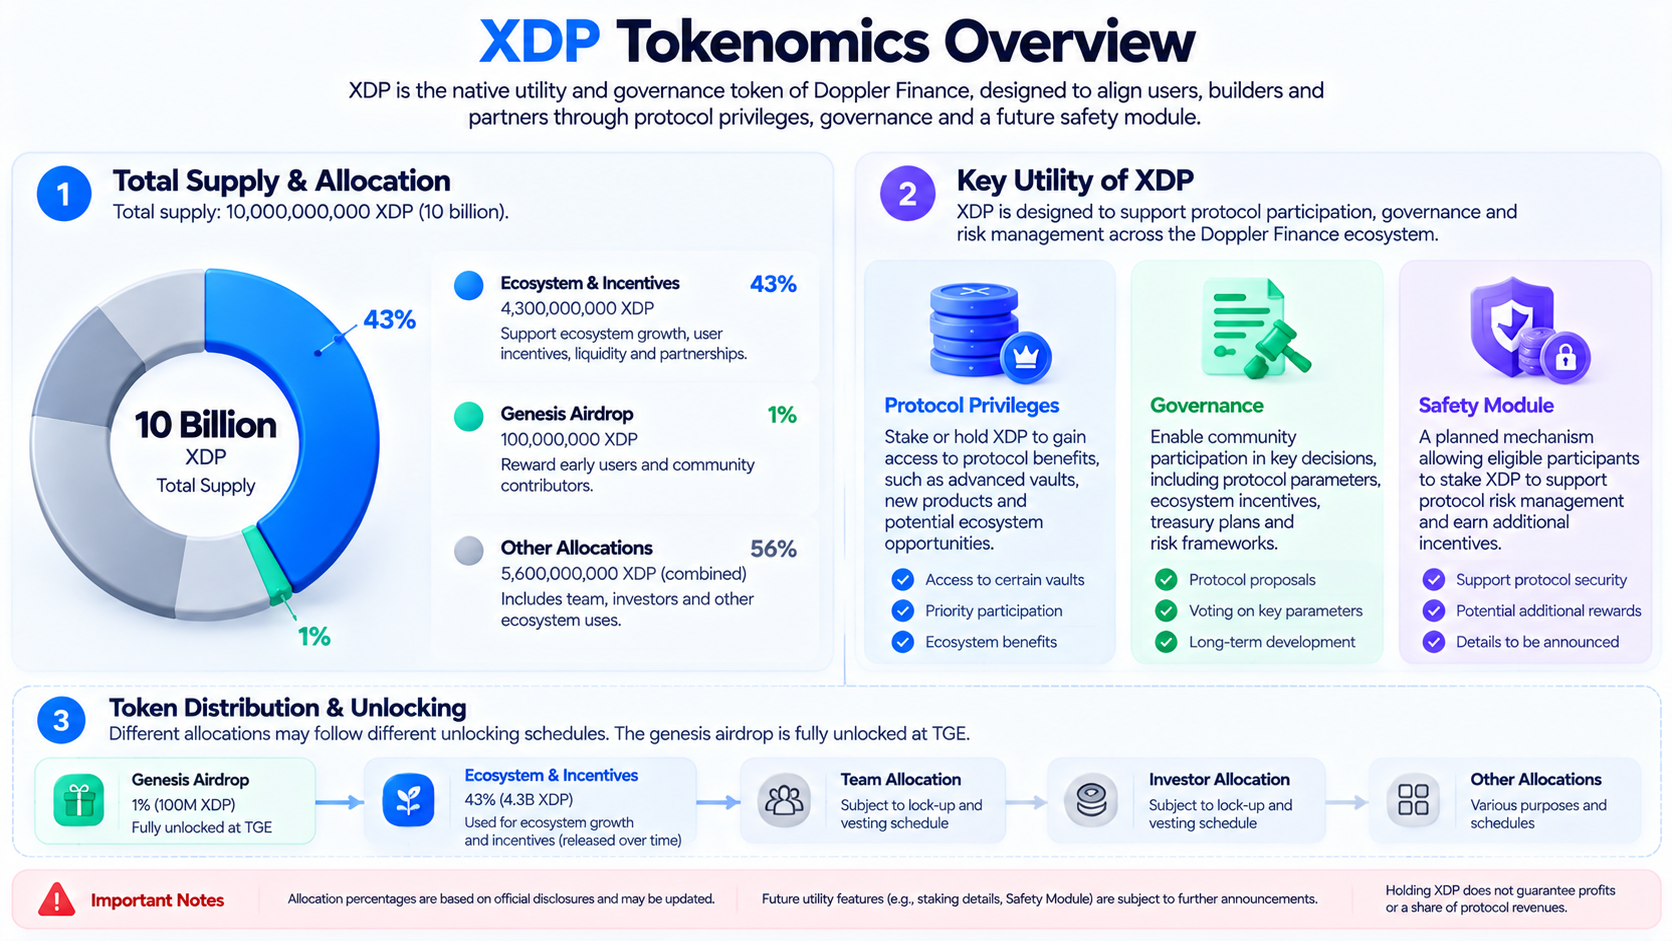
وفقًا لاقتصاديات الرموز الرسمية لدى Doppler Finance، يبلغ إجمالي معروض XDP 10 مليارات رمز. ويخصص المشروع حصة كبيرة من الرموز لتطوير النظام البيئي والحوافز والنمو طويل الأجل، بهدف دعم نمو مستخدمي البروتوكول وتوسع المنتجات ومشاركة المجتمع. ويشكل قسم النظام البيئي والحوافز %43 من إجمالي المعروض، بينما يشكل الإيردروب التأسيسي %1.
يدعم تخصيص النظام البيئي والحوافز بصورة أساسية التطوير طويل الأجل لـ Doppler Finance، بما يشمل مشاركة المجتمع وحوافز المنتجات وتطوير السيولة وأنشطة النظام البيئي المستقبلية. ويمنح التخصيص المرتفع نسبيًا للنظام البيئي البروتوكول موارد كبيرة لتقديم الحوافز على المدى الطويل. ومع ذلك، سيؤثر كل من كيفية إصدار هذه الرموز والجهات التي تحصل عليها وما إذا كانت ستنشئ طلبًا حقيقيًا على استخدام المنتجات بصورة مباشرة في فعالية الحوافز.
يكافئ الإيردروب التأسيسي المشاركين الأوائل، بما في ذلك المستخدمون المؤهلون في الموسم الأول والموسم الثاني من Doppler Points (DP) وغيرهم من المساهمين في النظام البيئي. ووفقًا للتوضيح الرسمي، تُفتح هذه الحصة بالكامل عند حدث إنشاء الرمز (TGE). وعلى عكس رموز الحوافز التي تُصدر على مدى فترة طويلة، قد ينشئ الإيردروب التأسيسي مصدرًا فوريًا بدرجة أكبر للمعروض في السوق عند دخول الرمز إلى التداول للمرة الأولى.
بالنسبة إلى المستثمرين، لا يمثل إجمالي المعروض سوى نقطة البداية لتحليل اقتصاديات الرموز. وتشمل العوامل الأخرى التي تؤثر في العرض والطلب في السوق المعروض المتداول حاليًا، وترتيبات قفل رموز الفريق والمستثمرين، وسرعة إصدار حوافز النظام البيئي، والمعروض الجديد في المراحل المختلفة. لذلك، لا يمكن تقييم مستوى سعر XDP أو قيمته بالاعتماد فقط على إجمالي معروضه البالغ 10 مليارات رمز.
ما امتيازات البروتوكول، وما الفوائد التي يمكن أن يوفرها تخزين XDP؟
تُعد امتيازات البروتوكول إحدى ميزات المنفعة الرئيسية التي صممتها Doppler Finance لـ XDP. ووفقًا للتوجه الموضح في الإفصاحات الرسمية، قد يتمكن المستخدمون المؤهلون مستقبلًا من تخزين XDP للحصول على امتيازات معينة في البروتوكول، مثل الوصول إلى خزائن واستراتيجيات عوائد متقدمة، والمشاركة ذات الأولوية في المنتجات الجديدة، والوصول إلى أنشطة محددة في النظام البيئي.
تتمثل الفكرة الأساسية وراء هذه الآلية في ربط امتلاك الرمز أو تخزينه بخدمات البروتوكول. وبالنسبة إلى مستخدمي Doppler Finance العاديين، إذا أتاح XDP الوصول إلى منتجات يحتاجون إليها فعليًا، فقد يأتي الطلب على الرمز جزئيًا من استخدام البروتوكول، وليس من التداول قصير الأجل في السوق فقط. فعلى سبيل المثال، إذا تطلبت إحدى الخزائن المتقدمة تخزين XDP، فقد يحتاج المشاركون الراغبون في استخدام ذلك المنتج إلى الاحتفاظ بكمية معينة من XDP.
ومع ذلك، لا ينبغي تفسير امتيازات البروتوكول على أنها عوائد ثابتة. فتخزين XDP لا يوفر بالضرورة مكافآت منتظمة من XDP، ولا يضمن الوصول إلى جميع الخزائن، ولا يضمن تحقيق عوائد استثمارية أعلى. وقد تفرض الامتيازات المختلفة متطلبات تتعلق بكمية التخزين وفترات القفل وأهلية المستخدم وحدود سعة المنتج.
في الوصف الأولي للرمز، أوضحت Doppler أن التفاصيل المحددة المتعلقة بتخزين XDP ستُعلن بشكل منفصل. ولذلك، يتطلب تحليل هذه الميزة التمييز بين القواعد المطبقة بالفعل وأهداف التصميم الخاصة بالمشروع. ولا يمكن تقييم تأثيرها في الطلب الفعلي على XDP بصورة أعمق إلا بعد تحديد آلية التخزين ومتطلبات الوصول والامتيازات بوضوح.
كيف يدعم XDP الحوكمة في Doppler Finance؟
تُعد الحوكمة وظيفة أساسية أخرى لـ XDP. ومع نمو البروتوكول، تهدف Doppler Finance إلى إشراك المجتمع تدريجيًا في بعض القرارات المهمة، بدلًا من الاعتماد بالكامل على فريق تشغيل المشروع على المدى الطويل. ووفقًا للخطط الرسمية، قد تشمل حوكمة XDP المستقبلية معايير البروتوكول وميزانيات حوافز النظام البيئي وخطط الخزانة والمنتجات وعمليات التكامل المدعومة وأطر إدارة المخاطر.
فعلى سبيل المثال، مع طرح Doppler Finance مزيدًا من خزائن العوائد والمنتجات المالية المؤسسية، قد تتطلب المنتجات المختلفة حدودًا مختلفة للمخاطر ونطاقات مختلفة للأصول المدعومة وترتيبات مختلفة للحوافز. وإذا أتاح إطار الحوكمة المستقبلي لحاملي XDP المشاركة في المقترحات والتصويت المرتبطين بذلك، فيمكن أن يعمل الرمز كأداة لتنسيق مصالح مختلف المشاركين في النظام البيئي.
ومع ذلك، لا تعني حقوق الحوكمة أن حاملي الرموز يمكنهم إدارة الأصول التي يودعها المستخدمون في الخزائن مباشرة. فقد تظل المسائل المتعلقة بالحفظ وتنفيذ استراتيجيات التداول ومتطلبات الامتثال والاستجابة لمخاطر الطوارئ بحاجة إلى مؤسسات احترافية أو جهات تشغيل محددة لتنفيذها. وبالنسبة إلى بروتوكولات CeDeFi، يجب أن تحدد آليات الحوكمة أيضًا بوضوح الحدود الفاصلة بين قرارات المجتمع وإدارة المخاطر المؤسسية، حتى لا يُساء فهم حقوق التصويت التقنية على أنها سيطرة مباشرة على جميع العمليات المالية.
كما أكدت Doppler أن الحوكمة اللامركزية ستُنفذ على مراحل، بدلًا من نقل جميع صلاحيات الإدارة دفعة واحدة. ولذلك، يجب تقييم قيمة XDP في الحوكمة بناءً على آليات التصويت الفعلية وحقوق تقديم المقترحات وعمليات التنفيذ ومشاركة المجتمع. فمجرد امتلاك رمز حوكمة لا يضمن أن يكون لكل حامل المستوى نفسه من التأثير في تطور البروتوكول.
ما وحدة الأمان، وكيف يدعم XDP إدارة مخاطر البروتوكول؟
وحدة الأمان هي آلية أمان مستقبلية خططت لها Doppler Finance لصالح XDP. ويتمثل هدفها في تمكين المشاركين المؤهلين من تخصيص رموز مخزنة لتوفير دعم إضافي للمخاطر لبعض منتجات البروتوكول. ووفقًا للتعريف الرسمي، قد يتمكن المستخدمون مستقبلًا من تخصيص XDP المخزن لمجمعات حماية محددة في البروتوكول، والحصول على حوافز إضافية من XDP مقابل تحمل تعرض محدد بوضوح للمخاطر.
من حيث التصميم، تختلف وحدة الأمان عن تخزين الرموز العادي. فقد يوفر التخزين العادي إمكانية الوصول إلى البروتوكول بصورة أساسية، بينما تركز وحدة الأمان بدرجة أكبر على العلاقة بين تحمل المخاطر والحوافز. وإذا دعم مجمع حماية خزينة أو منتجًا ماليًا محددًا، فيتعين على المشاركين فهم نطاق الخسائر التي قد يتحملها المجمع، والشروط التي تؤدي إلى استخدامه، والقواعد التي تحكم كيفية استخدام أصوله.
فعلى سبيل المثال، قد تستخدم وحدات الأمان في بعض بروتوكولات DeFi الأصول المخزنة لتوفير احتياطي لمواجهة أحداث مخاطر محددة. وعندما يستوفي حدث خسارة ما الشروط المعمول بها، قد تُستخدم أصول مجمع الحماية لتغطية جزء من العجز. وقد يحصل المشاركون الذين يتحملون هذه المخاطر على مكافآت إضافية كتعويض. ومع ذلك، يمثل هذا مجرد نهج شائع لتصميم وحدات الأمان في القطاع، ولا يعني أن Doppler اعتمدت قواعد تقاسم الخسائر نفسها.
وفقًا لمرحلة التصميم التي كُشف عنها حتى الآن، لا يزال يتعين على Doppler نشر مزيد من التفاصيل حول متطلبات المشاركة في وحدة الأمان ونطاق تغطية المخاطر وهيكل الحوافز. ولذلك، لا ينبغي وصف هذه الآلية بأنها توفر بالفعل تأمينًا لجميع خزائن Doppler، كما لا ينبغي للمستخدمين افتراض أن أصل XDP المخزن لديهم محمي بالضرورة.
كيف يمكن أن يؤثر فتح رموز XDP وحوافز النظام البيئي في العرض والطلب في السوق؟
يعتمد العرض والطلب طويل الأجل على XDP ليس على إجمالي معروض الرموز فحسب، بل أيضًا على جداول إصدار فئات التخصيص المختلفة. وبالنسبة إلى رمز يبلغ إجمالي معروضه 10 مليارات، قد تؤدي عمليات الفتح المستقبلية إلى تغيير تركيبة المعروض المتداول حتى إذا ظل التداول في السوق منخفضًا نسبيًا على المدى القصير.
لا تؤدي عمليات فتح الرموز بالضرورة إلى انخفاض الأسعار، إذ قد يختار المستلمون مواصلة الاحتفاظ بالرموز أو تخزينها أو استخدامها في أنشطة البروتوكول. ومع ذلك، إذا نما المعروض الجديد المتداول بوتيرة أسرع من الطلب الفعلي، فقد يحتاج السوق إلى طلب شراء أكبر لاستيعاب الرموز الإضافية. وينبغي للمستخدمين الانتباه بصورة خاصة إلى تواريخ الفتح المحددة وكمياتها وسلوك حاملي الرموز المعنيين، لا سيما مع إصدار رموز حوافز النظام البيئي ورموز الفريق والمستثمرين تدريجيًا.
وفي الوقت نفسه، قد تدعم حوافز النظام البيئي نمو البروتوكول أيضًا. فقد خصصت Doppler Finance نسبة %43 من XDP للنظام البيئي والحوافز، وهو ما قد يجذب مزيدًا من المشاركين مستقبلًا من خلال أنشطة المستخدمين ودعم المطورين وحوافز البروتوكول. ومع ذلك، تعتمد فعالية الحوافز على ما إذا كان المستخدمون الجدد سيستخدمون الخزائن أو الإقراض أو المنتجات المالية الأخرى فعليًا، بدلًا من المشاركة لفترة قصيرة لجمع المكافآت فقط.
لذلك، ينبغي أن يراعي تحليل اقتصاديات رموز XDP جانبين: ضغط المعروض المحتمل الناتج عن إصدار الرموز، والطلب الفعلي على الرموز الناتج عن وظائف البروتوكول. ولا يمكن لنموذج اقتصاديات الرموز أن يرسخ أساسًا مستقرًا نسبيًا للتشغيل طويل الأجل إلا إذا تحولت أنشطة النظام البيئي إلى استخدام مستدام للمنتجات، وأدى XDP وظيفة محددة بوضوح ضمن هذه الأنشطة.
كيف يختلف XDP عن عوائد خزائن Doppler؟
تمثل العلاقة بين XDP وخزائن Doppler مصدرًا شائعًا للالتباس عند دراسة النموذج الاقتصادي لـ Doppler Finance. فعلى الرغم من انتماء كليهما إلى النظام البيئي للبروتوكول نفسه، فإنهما يختلفان من حيث مصادر العوائد وهياكل المخاطر والاستخدامات المقصودة.
خزائن Doppler هي منتجات لإدارة عوائد الأصول الرقمية. فبعد أن يودع المستخدمون أصولًا مثل XRP أو RLUSD، يسعى البروتوكول إلى تحقيق عوائد من خلال استراتيجيات تداول احترافية. فعلى سبيل المثال، يركز مستخدمو خزينة XRP على التغيرات في أرصدة XRP لديهم ومعدلات العوائد وترتيبات الحفظ والجداول الزمنية للسحب.
أما XDP فهو رمز المنفعة والحوكمة الخاص بالبروتوكول. ويعتمد سعره في السوق على المعروض المتداول من الرموز والسيولة المتاحة للتداول ووظائف البروتوكول وتوقعات المستثمرين وظروف سوق العملات الرقمية الأوسع. وحتى إذا واصلت الأصول الخاضعة للإدارة في خزائن Doppler النمو، فهذا لا يعني مباشرة أن سعر XDP سيرتفع بالتوازي معها.
| فئة المقارنة |
خزائن Doppler |
رمز XDP |
| الغرض الأساسي |
إدارة عوائد الأصول الرقمية |
منفعة البروتوكول والحوكمة |
| الأصول الرئيسية |
XRP وRLUSD وغيرها |
XDP |
| مصادر العوائد المحتملة |
استراتيجيات التداول المالي |
التغيرات في سعر الرمز في السوق والامتيازات المحتملة في البروتوكول |
| الاستخدامات الرئيسية |
إيداع الأصول للمشاركة في استراتيجيات العوائد |
الوصول إلى البروتوكول والحوكمة ووحدة الأمان المخطط لها |
| المخاطر الرئيسية |
مخاطر الاستراتيجية والحفظ والسحب والسوق |
تقلبات الأسعار وعمليات الفتح والسيولة ومخاطر تنفيذ الميزات |
| هل العوائد مضمونة؟ |
لا |
لا |
كما ينبغي ألا يفترض مستخدمو الخزائن أن شراء XDP مطلوب للمشاركة في جميع منتجات العوائد الحالية. ويعتمد مدى ضرورة الاحتفاظ بـ XDP أو تخزينه على القواعد الرسمية لكل منتج. ومع طرح البروتوكول لخزائن متقدمة أو ميزات جديدة في النظام البيئي، قد تضيف بعض المنتجات متطلبات مرتبطة بالرمز. ومع ذلك، لا ينبغي التعامل مع المتطلبات التي لم يُعلن عنها بعد على أنها سارية حاليًا.
ما المخاطر التي ينبغي مراعاتها عند تقييم اقتصاديات رموز XDP؟
أولًا، مخاطر المعروض وفتح الرموز. يبلغ إجمالي معروض XDP 10 مليارات رمز، وقد خُصص جزء كبير منه لحوافز النظام البيئي والتطوير طويل الأجل. ومع دخول الرموز من فئات التخصيص المختلفة إلى التداول تدريجيًا، قد يتغير العرض والطلب في السوق. ويحتاج المستخدمون إلى متابعة أحدث بيانات المعروض المتداول وجداول الفتح وسلوك التداول المحتمل لحاملي الرموز المعنيين، بدلًا من تقييم القيمة بالاعتماد فقط على إجمالي المعروض أو أداء السعر على المدى القصير.
ثانيًا، مخاطر تنفيذ ميزات الرمز. تمثل امتيازات البروتوكول والحوكمة ووحدة الأمان مجالات التصميم الرئيسية لـ XDP، لكن هذه الآليات تتطلب قواعد محددة للمنتجات وتنفيذًا تقنيًا. وإذا اختلف طرح امتيازات التخزين المستقبلية أو حقوق الحوكمة أو وحدة الأمان عن توقعات السوق، فقد يؤثر ذلك في تقييم المستثمرين لمنفعة الرمز.
ثالثًا، عدم اليقين بشأن العلاقة بين أعمال البروتوكول وقيمة الرمز. فحتى إذا اجتذبت خزائن Doppler Finance وأنشطة RWA والأعمال المالية المؤسسية مزيدًا من المستخدمين، فلن تتدفق إيراداتها تلقائيًا إلى حاملي XDP. وما لم ينشئ البروتوكول صراحةً آلية لاستخدام الرسوم أو توزيع القيمة، فلا يمكن مساواة إيرادات الأعمال مباشرةً بعوائد حاملي الرموز.
وأخيرًا، توجد مخاطر السيولة في السوق ومخاطر الأمان. فقد يتأثر سعر XDP بعمق السوق ومعنويات السوق وسلوك كبار الحاملين. ومع توسع البروتوكول ليصبح نظامًا بيئيًا متعدد السلاسل، يحتاج المستخدمون أيضًا إلى التحقق من شبكة الرمز وعنوان العقد الرسمي، والانتباه إلى الرموز المقلدة التي تستخدم الاسم نفسه، والإيردروبات المزيفة، ومواقع التصيد الاحتيالي. وقد حذرت Doppler المستخدمين صراحةً من مشاركة المفاتيح الخاصة أو عبارات الاسترداد مع أي شخص، ومن تحويل الأموال إلى عناوين غير مألوفة للمطالبة بـ XDP.
لذلك، ينبغي تحليل اقتصاديات رموز XDP بصورة شاملة من حيث الوظائف الفعلية وهيكل المعروض وحوكمة البروتوكول وتحمل المخاطر، بدلًا من التعامل معه ببساطة على أنه رمز مكافآت مرتبط بمنتجات عوائد XRP.
الخلاصة
XDP هو رمز المنفعة والحوكمة الأصلي لبروتوكول Doppler Finance، ويبلغ إجمالي معروضه 10 مليارات رمز. وقد خصص %43 من هذا المعروض للنظام البيئي والحوافز و%1 للإيردروب التأسيسي. ويرتكز تصميمه الأساسي على امتيازات البروتوكول والحوكمة ووحدة الأمان المستقبلية، بهدف دعم المشاركة في البروتوكول وتنسيق النظام البيئي والانتقال التدريجي إلى الحوكمة اللامركزية.
وعلى عكس خزائن Doppler التي تسعى إلى تحقيق عوائد محتملة من خلال استراتيجيات تداول مؤسسية، يؤدي XDP بصورة أساسية وظائف المنفعة والحوكمة في البروتوكول. وتعتمد إمكانية نشوء طلب مستدام على الرمز على تنفيذ الامتيازات ذات الصلة فعليًا، وعلى حاجة مستخدمي Doppler Finance والمشاركين المؤسسيين إلى استخدام هذه الوظائف.
وبالنسبة إلى المستخدمين المهتمين بـ XDP، لا يمثل فهم إجمالي معروض الرموز سوى الخطوة الأولى. والأهم من ذلك هو مواصلة متابعة التغيرات في المعروض المتداول وجداول الفتح وامتيازات التخزين وآليات الحوكمة والتقدم الفعلي في تنفيذ وحدة الأمان، مع التمييز بين نمو أعمال البروتوكول وأداء الرمز في السوق.
الأسئلة الشائعة
ما هو XDP؟
XDP هو رمز المنفعة والحوكمة الأصلي لبروتوكول Doppler Finance، وقد صُمم بصورة أساسية لدعم امتيازات البروتوكول والمشاركة في الحوكمة وحوافز النظام البيئي ووحدة الأمان المخطط لها.
ما إجمالي معروض XDP؟
وفقًا لاقتصاديات الرموز الرسمية لدى Doppler Finance، يبلغ إجمالي معروض XDP 10 مليارات رمز. وقد خصص %43 من هذا المعروض للنظام البيئي والحوافز و%1 للإيردروب التأسيسي.
هل يوفر الاحتفاظ بـ XDP إمكانية الوصول إلى عوائد خزائن Doppler؟
لا يعادل الاحتفاظ بـ XDP وحده المشاركة في استراتيجيات عوائد خزائن Doppler. إذ تأتي عوائد الخزائن من الاستراتيجيات المالية التي يشارك فيها المستخدمون بعد إيداع الأصول، بينما يدعم XDP بصورة أساسية امتيازات البروتوكول والحوكمة. وتعتمد مكافآت التخزين أو الامتيازات المحددة على القواعد الرسمية المطبقة بالفعل.
هل يمكن استخدام XDP في الحوكمة؟
صُمم XDP ليكون رمز الحوكمة لدى Doppler Finance. ووفقًا للخطط الرسمية، قد تشمل الحوكمة المستقبلية معايير البروتوكول وحوافز النظام البيئي وخطط الخزانة وإدارة المخاطر، لكن الحقوق المحددة تعتمد على مرحلة تنفيذ الحوكمة.
هل تُعد وحدة أمان XDP تأمينًا؟
لا ينبغي التعامل معها على أنها منتج تأمين متاح بالفعل. فوحدة الأمان هي آلية لدعم المخاطر خططت لها Doppler. وقد يقوم المشاركون مستقبلًا بتخزين XDP لتحمل مخاطر محددة والحصول على حوافز مقابلة. ولا تزال القواعد المحددة خاضعة للإعلانات الرسمية.
هل تؤدي عمليات فتح رموز XDP بالضرورة إلى انخفاض السعر؟
ليس بالضرورة. تزيد عمليات فتح الرموز المعروض المتداول المحتمل، لكن السعر يعتمد أيضًا على حجم البيع الفعلي والطلب في السوق والسيولة المتاحة للتداول وظروف السوق العامة. ولا يعني فتح الرموز أن جميع الرموز التي فُتحت ستُباع فورًا في السوق.