مقدمة
كانت فرضية الاستثمار في الذكاء الاصطناعي خلال السنوات الأخيرة بسيطة: كلما أصبحت النماذج أكثر قوة، زادت الحاجة إلى قدرات حسابية أكبر، مما خلق فرص نمو في الرقائق، ومراكز البيانات، ومنصات السحابة، والبرمجيات.
مع انتقال الصناعة نحو خطاب "تطوير ذكاء اصطناعي أكثر حذرًا" و"ضوابط أمان مشددة"، بدأ المستثمرون بطرح سؤال مختلف: إذا أصبح تطوير الذكاء الاصطناعي أكثر حذرًا بالفعل، فما هي الشركات التي ستتأثر أولًا؟
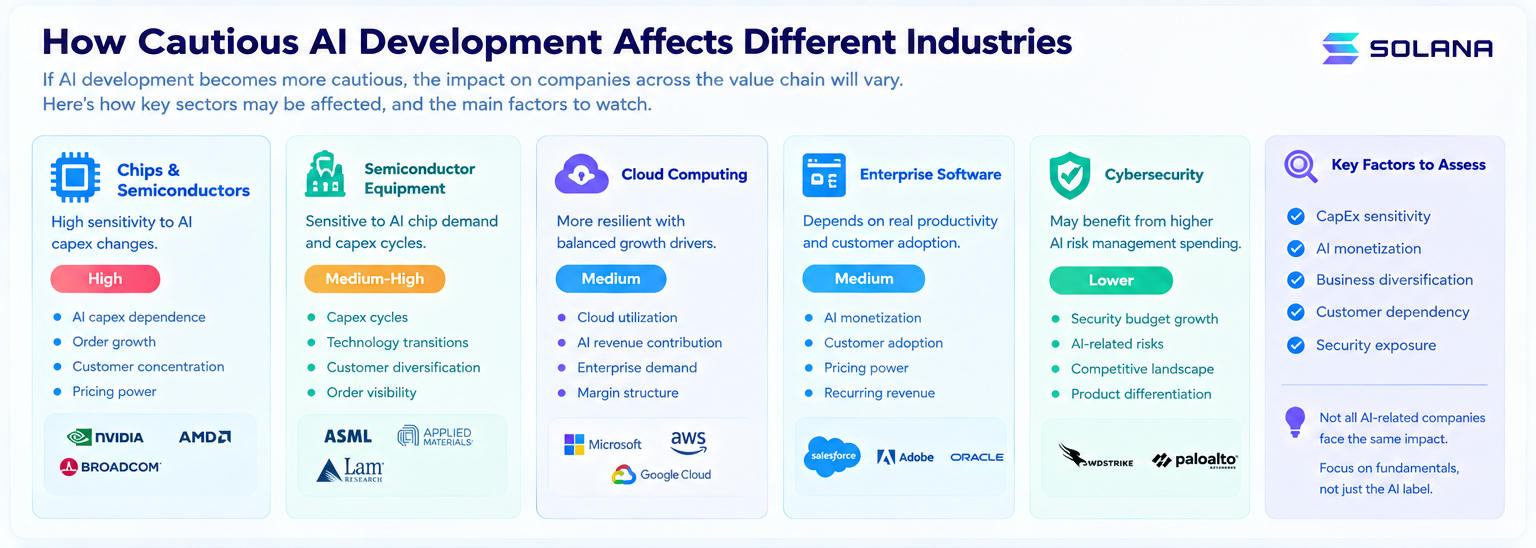
الأمر لا يتعلق فقط باحتمالية تراجع أسهم الذكاء الاصطناعي؛ فهذه الصناعة متعددة الجوانب. تركز Nvidia وAMD وBroadcom على البنية التحتية للحوسبة والشبكات، بينما تشغل TSMC مركزًا متقدمًا في العمليات الحديثة وتصنيع الرقائق؛ أما Microsoft وAlphabet وAmazon وOracle، فهي تقدم منصات سحابة وذكاء اصطناعي؛ وتعتمد كبرى شركات البرمجيات مثل Salesforce وAdobe وغيرها بصورة أكبر على تحقيق الدخل من تطبيقات الذكاء الاصطناعي.
بل هناك شركات قد تستفيد من المزيد من الاستخدام المنضبط للذكاء الاصطناعي—مثل شركات الأمن السيبراني CrowdStrike وPalo Alto Networks.
السؤال الحقيقي: إذا تباطأ نمو الذكاء الاصطناعي، أي جزء من سلسلة القيمة هو الأكثر حساسية؟
في 14 سبتمبر 2026، وصل النقاش حول وتيرة تطوير الذكاء الاصطناعي إلى أسواق الأسهم بالفعل. رويترز أفادت بأن تصريح الرئيس التنفيذي لشركة Anthropic، Dario Amodei، حول التباطؤ في تطوير الذكاء الاصطناعي تسبب بتقلبات ملحوظة في الأسهم ذات الصلة؛ حيث تخوفت الأسواق من تراجع الإنفاق على الذكاء الاصطناعي وتأثير ذلك على طلب الرقائق، فيما أظهرت بعض شركات البرمجيات والأمن السيبراني مرونة أكبر.
مع ذلك، ليس محور المقالة هو تقلبات السوق اليومية.
الأكثر أهمية على المدى الطويل: إذا تحولت الصناعة حقيقة من "تعظيم إمكانات الذكاء الاصطناعي" إلى موازنة القدرات والتكاليف والأمان والعائد التجاري، كيف ستتغير نماذج الربح عبر سلسلة القيمة؟
النقاط الرئيسية
- تباطؤ تطوير الذكاء الاصطناعي لا يعني أن جميع أسهم الذكاء الاصطناعي تواجه نفس التحديات
- الرقائق وبنية مراكز البيانات شديدة الحساسية لتقلبات الإنفاق الرأسمالي على الذكاء الاصطناعي
- منصات السحابة محمية بعائدات البنية التحتية والتطبيقات
- مزودو البرمجيات المؤسسية يعتمدون على مدى تحويل الذكاء الاصطناعي فعليًا إلى إنتاجية وإنفاق العملاء
- شركات الأمن السيبراني قد تستفيد من تزايد تركيز المؤسسات على إدارة مخاطر الذكاء الاصطناعي
- تقييم أسهم الذكاء الاصطناعي يتطلب مراقبة حساسية الإنفاق الرأسمالي، تنوع العوائد، تحقيق الدخل من الذكاء الاصطناعي، وبنية التكاليف
السيناريو 1: لماذا شركات الرقائق تشعر بتحولات الاستثمار في الذكاء الاصطناعي أولًا
عادةً ما تتعرض شركات الرقائق لتداعيات التغييرات في دورة الاستثمار بالذكاء الاصطناعي أولًا.
السبب واضح: الطلب على الرقائق يرتبط بشكل مباشر بحاجة الحوسبة، والذي يتعلق بتدريب النماذج والاستدلال وتوسعة مراكز البيانات.
Nvidia هي مثال نموذجي—توسع نماذج الذكاء الاصطناعي الرائدة يرفع الحاجة إلى وحدات معالجة الرسومات، ما يزيد من الإنفاق الرأسمالي ويدعم أعمال مراكز البيانات لديها.
لكن إذا خففت المختبرات الرائدة تدريبات النماذج أو أخرت نشر مجموعات ضخمة، تركز مخاوف السوق سريعًا على مستقبل نمو الطلب على وحدات معالجة الرسومات.
منطق AMD مشابه، فهي أيضًا تستفيد من اتجاه تسريع الذكاء الاصطناعي، لكن ارتباطها أكبر بنمو حصتها السوقية في وحدات معالجة الرسومات للذكاء الاصطناعي. لذا، يراقب المستثمرون دورة الإنفاق على الذكاء الاصطناعي وخليط المنتجات والعملاء.
أما Broadcom، فهي متميزة؛ بالإضافة إلى نشاطها في المسرّعات الخاصة بالذكاء الاصطناعي، تستفيد من شبكات الاتصالات والسيليكون المخصص، وتأثير الاستثمار في الذكاء الاصطناعي عليها يعتمد على وتيرة بناء مراكز البيانات وتحول العملاء نحو ASICs المخصصة.
الخلاصة: حتى صناع الرقائق ليسوا جميعًا على نفس الدرجة من التعرض. الشركات الأكثر اعتمادًا على المجموعات الضخمة للذكاء الاصطناعي هي الأكثر حساسية لتقلبات الإنفاق الرأسمالي. أما أصحاب المحافظ المتنوعة من أشباه الموصلات فلديهم مرونة أكبر في الدورات الهابطة.
السيناريو 2: تحدي "الكمية" مقابل "التركيبة" لدى TSMC
في جزء سلسلة القيمة الأعلى نجد أن TSMC متميزة؛ فهي ليست مزود ذكاء اصطناعي مباشر، بل مصنع متقدم لشريحة واسعة من العملاء. لذا تؤثر دورات الذكاء الاصطناعي عليها بشكل غير مباشر. التباطؤ في الذكاء الاصطناعي لا يلغي الطلب كليًا على رقائق الذكاء الاصطناعي، لكنه قد يؤثر على مسار نمو الطلب على العمليات المتطورة.
الطلب الهيكلي على الحوسبة المدعومة بالذكاء الاصطناعي قد يبقى قويًا: حتى وإن تباطأ تدريب النماذج، قد تواصل تطبيقات الاستدلال، والشبكات، وASICs المخصصة، والحوسبة عالية الأداء استهلاك عمليات متطورة.
السؤال الرئيسي لـ TSMC: هل سينخفض إجمالي الإنفاق الرأسمالي للذكاء الاصطناعي، أم ستتغير تركيبته فقط؟
هذا الفارق مهم للمستثمرين. تحول الصناعة من التدريب الضخم إلى الاستدلال والوكلاء والنماذج الأكثر كفاءة لا يعني اختفاء الطلب على الحوسبة—بل قد ينتقل من نوع رقاقة إلى آخر.
لهذا غالبًا ما يعني الحذر في تطوير الذكاء الاصطناعي أنه لن يكون هناك تباطؤ شامل لقطاع أشباه الموصلات.
السيناريو 3: لماذا منصات السحابة لديها مرونة أكبر من صانعي الرقائق
Microsoft وAlphabet وAmazon وOracle في وضع مختلف عن Nvidia. جميعهم استثمروا في مراكز بيانات الذكاء الاصطناعي، لكن لديهم أيضًا مصادر دخل في خدمات السحابة والإعلانات والبرمجيات وقواعد البيانات والخدمات المؤسسية وغيرها.
منابع عائداتهم أكثر تنوعًا؛ مثلًا، Microsoft لديها Azure وOffice وحلول المؤسسات وغيرها، فيما تقدم Alphabet السحابة والإعلانات والبحث، وتدير Amazon خدمات AWS مع التجارة الإلكترونية، بينما تعتمد Oracle على قواعد البيانات والسحابة لتحقيق تدفقات نقدية ثابتة.
إذا أصبح بناء الذكاء الاصطناعي أكثر حذرًا، يمكن أن تظهر آثار متضادة: قد يتباطأ الاستثمار في البنية التحتية، لكن مع تزايد اعتماد المؤسسات على الذكاء الاصطناعي، قد تستمر هذه المنصات في تحقيق الإيرادات من الاستدلال والوصول إلى النماذج ومعالجة البيانات و SaaS.
هذا يعني أنه لا يمكن تحليل مزودي السحابة بناءً على الإنفاق الرأسمالي فقط.
يجب التركيز على: إنفاق الذكاء الاصطناعي ⇨ استخدام السحابة ⇨ عوائد المؤسسات
إذا تباطأ البناء الفعلي، لكن ازدادت الاستفادة من البنية التحتية الحالية بزيادة أعباء الذكاء الاصطناعي، يمكن لمزودي السحابة تحقيق عوائد كبيرة.
أما استمرار نمو الإنفاق الرأسمالي دون تحقيق عوائد حقيقية من الذكاء الاصطناعي أو انتقال المستخدمين، فسيزيد من مخاوف التقييمات.
السيناريو 4: البرمجيات المؤسسية—ليس الأمر عن النماذج، بل عن الإنتاجية
Salesforce وAdobe وشركات البرمجيات المؤسسية الأخرى تعتمد على منطق عمل مختلف تمامًا.
تحديهم ليس "كم وحدة معالجة تحتاجها الذكاء الاصطناعي؟"، بل: هل العملاء مستعدون فعلًا لدفع المزيد لأجل الذكاء الاصطناعي؟ نافذة دردشة جديدة غالبًا لن ترفع متوسط الإيراد لكل مستخدم، لكن إذا قام الذكاء الاصطناعي بأتمتة خدمة العملاء أو توليد العملاء المحتملين أو تحليل البيانات أو معالجة المستندات أو تبسيط العمليات، يمكن أن يعزز الإنتاجية بوضوح.
لهذا يجب أن تتغير عقلية البرمجيات من "هل لديها ذكاء اصطناعي؟" إلى "هل سيحقق الذكاء الاصطناعي دخلًا فعليًا؟"
يريد مستثمرو Salesforce رؤية نشر وكلاء الذكاء الاصطناعي في المؤسسات وتحول ذلك إلى اشتراكات جديدة. أما لدى Adobe، فالمسألة هي مدى تعزيز الذكاء الاصطناعي التوليدي لتفاعل الأعمال مع Creative Cloud والعملاء المؤسسيين—not مجرد الضجيج.
إذاً، التطوير الحذر للذكاء الاصطناعي ليس سلبيًا بالضرورة لكل شركات البرمجيات. إذا خفف المستثمرون من توقعاتهم للقوة المتزايدة للنماذج وبدؤوا يطالبون بمكاسب إنتاجية حقيقية، فقد تحقق الشركات المؤسسية ذات الدمج القوي مع سير العمل تقييمات أكثر عقلانية.
السيناريو 5: لماذا الأمن السيبراني قد يصبح المستفيد الأبرز
مع تزايد قوة الذكاء الاصطناعي ونشره بشكل أكثر حذرًا، قد تكون النتيجة غير المتوقعة أن شركات الأمن تزداد قيمة. الذكاء الاصطناعي في المؤسسات يجلب مخاطر إضافية مرتبطة بالهوية والبيانات والنماذج والوكلاء وتكامل الأدوات.
وفقًا لـدراسة حديثة من IBM، ربع الاختراقات السيبرانية تقريبًا تتضمن الذكاء الاصطناعي، والهجمات المدعومة بالذكاء الاصطناعي أكثر تكلفة من متوسط اختراق البيانات عالميًا. كما أن المؤسسات التي تستخدم الذكاء الاصطناعي والأتمتة في عمليات الأمن، تحقق تخفيضًا ملحوظًا في كلفة الاختراق.
بالتالي، الإنفاق على الاستخدام الحذر للذكاء الاصطناعي لا يتعلق دائمًا بخفض ميزانية الذكاء الاصطناعي؛ وإنما قد يتحول الإنفاق من "التوسع غير المشروط" إلى استثمار أكبر في إدارة الهوية، أمان البيانات، مراقبة النماذج، وضوابط الوصول. وهذا ما يصب في مصلحة شركات مثل CrowdStrike وPalo Alto Networks.
بالطبع، لا يوجد ضمان أن جميع شركات الأمن السيبراني ستتفوق؛ ميزانيات العملاء والمنافسة ودورات المنتجات والتقييمات تبقى عوامل هامة. لكن المؤكد: كلما زاد الذكاء الاصطناعي أهميةً، زادت ضرورة إدارة المخاطر.
في عصر الذكاء الاصطناعي المنضبط، قد يصبح الأمن السيبراني منفذًا رئيسيًا للإنفاق المرتبط بالذكاء الاصطناعي.
لماذا تختلف الحساسية بين الرقائق والسحابة والبرمجيات
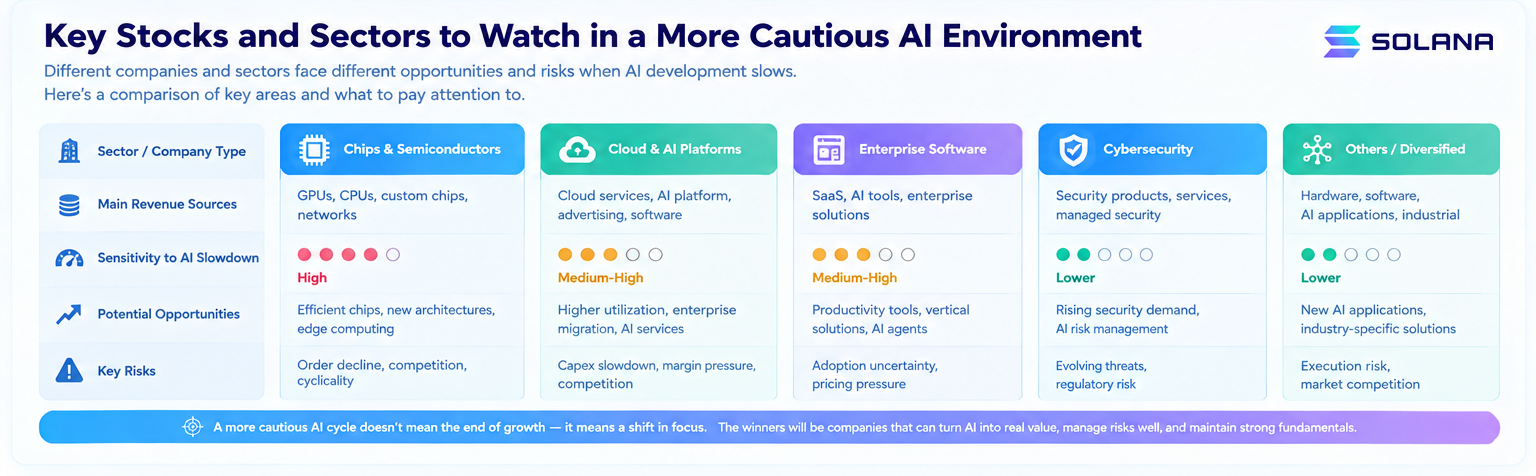
جمعًا لما سبق، هناك اختلافات هيكلية واضحة للحساسية عبر سلسلة قيمة الذكاء الاصطناعي.
- أرباح شركات الرقائق مرتبطة بدورات الإنفاق الرأسمالي للذكاء الاصطناعي
- منصات السحابة تتأثر بالإنفاق الرأسمالي ونمو أعباء العمل الفعلي للذكاء الاصطناعي
- شركات البرمجيات تعتمد على مدى تحقيق الذكاء الاصطناعي قيمة فعلية للعملاء
- شركات الأمن السيبراني قد تستفيد من الإنفاق المتزايد على إدارة مخاطر الذكاء الاصطناعي
لذا، دورة الذكاء الاصطناعي الحذرة لا تعني تراجع أسهم الذكاء الاصطناعي جميعًا—بل هي إعادة ترتيب داخلي للتقييمات.
كان المستثمرون يدفعون مسبقًا لـ"احتياجات حسابية ضخمة مستقبلية"، لكن مستقبلًا ستطالب الأسواق بإجابات عن:
- هل عوائد الذكاء الاصطناعي حقيقية؟
- ما العائد على الإنفاق على الذكاء الاصطناعي؟
- هل هناك فعلاً ولاء العملاء؟
- هل الإنفاق على الأمان يواكب التطورات؟
- هل يمكن للنماذج الأقوى تحقيق أرباح أكبر؟
سيتركز الاهتمام من "من تبدو كشركة ذكاء اصطناعي؟" إلى "من تستطيع تحويل الذكاء الاصطناعي إلى تدفقات نقدية؟"
استخدام أربعة مؤشرات لمقارنة أسهم الذكاء الاصطناعي
في عالم يتسم بتطوير الذكاء الاصطناعي بشكل أكثر حذرًا، تبرز أربع مؤشرات رئيسية في مقارنة الشركات:
- حساسية الإنفاق الرأسمالي: إلى أي مدى ترتبط عائدات الشركة وطلبات الشراء بإنفاق رأس المال على الذكاء الاصطناعي؟ وتعد Nvidia وAMD وBroadcom أمثلة بارزة.
- تحقيق الدخل من الذكاء الاصطناعي: هل الذكاء الاصطناعي مصدر فعلي لإيرادات متكررة—not مجرد عرض منتج؟ Microsoft وGoogle وSalesforce وAdobe الأفضل في هذا السياق.
- تنويع الأعمال: هل يمكن لخطوط أعمال الشركة غير المتعلقة بالذكاء الاصطناعي توفير تدفق نقدي ثابت إذا تباطأت دورة الذكاء الاصطناعي؟ منصات السحابة الكبرى وشركات التكنولوجيا المتكاملة لها الأفضلية هنا.
- التعرض للمخاطر والأمان: مع تزايد مخاطر الذكاء الاصطناعي، تزداد أهمية الإنفاق على الأمن ضمن ميزانيات المؤسسات. بالنسبة لشركات الأمن السيبراني، يعتبر ذلك زاوية استثمارية مميزة مقارنة بصناع الرقائق.
هل تباطؤ الذكاء الاصطناعي سلبي أم إعادة ضبط التقييمات؟
هذا هو الاستنتاج الرئيسي للمقالة. إذا تحولت الصناعة فعليًا من سباق التسارع السريع إلى تطوير حذر، فقد تتأثر تقييمات شركات البنية التحتية والمعدات أولًا. أما إذا بقيت مسيرة الذكاء الاصطناعي صاعدة على المدى الطويل مع تركيز أكبر على الأمان والكفاءة والعائد على الاستثمار، فالنتيجة قد لا تعني "انتهاء سوق الذكاء الاصطناعي الصاعد"، بل إعادة هيكلة في تقييمات القطاع.
الشركات ذات الإنفاق الرأسمالي المرتفع وتوقعات النمو الكبيرة وتركيز العملاء، هي الأكثر تعرضًا لتغيرات ميزانيات الذكاء الاصطناعي. أما الشركات ذات القاعدة المؤسسية العريضة والتدفقات النقدية الراسخة والأعمال المتنوعة فهي أكثر قدرة على امتصاص الصدمات. وقد تبرز شركات الأمن السيبراني وبرمجيات الحوكمة والشركات التي تساعد المؤسسات على تقليل التكاليف المرتبطة بالذكاء الاصطناعي كمراكز جديدة للقيمة.
باختصار: مستقبل تقييم أسهم الذكاء الاصطناعي سيشبه أكثر التحليل التقليدي القائم على الأسس المالية.
لم يعد السؤال: "هل لدى الشركة الذكاء الاصطناعي؟"
بل الأسئلة الأساسية أصبحت:
- كم من الإيرادات يحقق الذكاء الاصطناعي؟
- ما هي التكاليف الفعلية للذكاء الاصطناعي؟
- هل العملاء يجددون تعاقداتهم؟
- ما هو هامش الربح في الأعمال المدعومة بالذكاء الاصطناعي؟
- كم يجب أن يُنفق على إدارة مخاطر الذكاء الاصطناعي؟
مع تحول هذه الأسئلة إلى مركزية، تتحول تقييمات أسهم الذكاء الاصطناعي من "توقعات طويلة الأجل لإمكاناته" إلى "أداء تجاري فعلي على المدى القريب".
الأسئلة الشائعة
هل تطوير الذكاء الاصطناعي بشكل أكثر حذرًا يعني بالضرورة مشكلات لشركة Nvidia؟
ليس بالضرورة. أعمال Nvidia شديدة الحساسية للإنفاق الرأسمالي في الذكاء الاصطناعي، لذا قد يؤدي تباطؤ توسع المجموعات إلى تحديات مؤقتة. لكن إذا تحول الطلب إلى الاستدلال والوكلاء والحوسبة الأكثر كفاءة، فقد يستمر النمو الهيكلي حتى لو اختلفت محركاته مع مرور الوقت.
لماذا قد تكون منصات السحابة أكثر قدرة على مواجهة دورة الذكاء الاصطناعي الحذرة من شركات الرقائق؟
لأن شركات مثل Microsoft وAlphabet وAmazon وOracle تدير خطوط أعمال متعددة—حتى إذا توقف الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي، يمكنها تحقيق دخل من الاستدلال وقواعد البيانات والبرمجيات المؤسسية وغيرها من الطلبات السحابية.
لماذا قد تستفيد شركات الأمن السيبراني من الاستخدام المنضبط للذكاء الاصطناعي؟
لأن تبني الذكاء الاصطناعي بحذر يرتبط عادةً بحاجات أكبر لإدارة الهوية، وضوابط الوصول، ومراقبة النماذج، وحماية البيانات، وعمليات أمن قوية. مع تزايد مخاطر الذكاء الاصطناعي، لا يتم دائمًا تقليص الميزانيات؛ غالبًا ما تتحول من "نماذج أقوى" إلى "نشر أكثر أمانًا".
ما الذي سيؤثر في تقييم أسهم الذكاء الاصطناعي مستقبلًا؟
بعد تجاوز "مفهوم الذكاء الاصطناعي"، تصبح العوامل مثل العائدات، عوائد الإنفاق الرأسمالي، معدلات تبني السحابة، بقاء العملاء، هامش الربح، وتكاليف الأمان هي الأهم. القيمة الفعلية تأتي من قدرة الذكاء الاصطناعي على توليد تدفقات نقدية وعوائد استثمار مستدامة.
هل يعني تباطؤ الذكاء الاصطناعي انتهاء دورة الاستثمار؟
من المرجح أن نشهد تغيرًا في بنية الاستثمار وليس نهاية الدورة. مكاسب الكفاءة في التدريب، نمو أعباء الاستدلال، اتساع تطبيقات الوكلاء، وارتفاع الإنفاق على الأمن كلها قد تدفع الاستثمار في الذكاء الاصطناعي نحو بنية تحتية وتطبيقات أكثر تنوعًا وغنى.