تشير المدفوعات العابرة للحدود باستخدام العملات المستقرة إلى طريقة دفع تعتمد على أصول رقمية مرتبطة بقيمة العملات الورقية، مثل USDC وUSDT، لتحويل الأموال وتسويتها بين دول أو مناطق مختلفة عبر شبكات البلوكشين. وبالمقارنة مع التحويلات التقليدية العابرة للحدود التي تعتمد على تعاون عدة مؤسسات مالية، تتيح العملات المستقرة نقل الأصول عبر الشبكة على مدار الساعة، إلا أن المعاملة لا يمكن عادةً إلغاؤها مباشرة بعد اكتمال تأكيدها النهائي.
تزيد هذه الطبيعة غير القابلة للعكس من وضوح تسوية الأموال، لكنها تطرح أيضًا تحديات تجارية جديدة. فقد تحدث عمليات إرجاع للسلع في التجارة الإلكترونية العابرة للحدود، أو تنشأ نزاعات بشأن التسليم في مشتريات الشركات، كما قد يتكبد المستهلكون خسائر بسبب إدخال عنوان خاطئ أو اختيار شبكة غير صحيحة أو التعرض للاحتيال. وإذا افتقر نظام الدفع إلى آليات لاسترداد الأموال ومعالجة النزاعات، فلن تكون سرعة التحويل على الشبكة كافية لتلبية متطلبات المعاملات التجارية المعقدة المتعلقة بأمان الأموال وحماية المستهلك.
لذلك، يتوسع تركيز تطوير المدفوعات العابرة للحدود باستخدام العملات المستقرة من مجرد تحسين كفاءة التحويل إلى مجالات تشمل استرداد الأموال، وتحكيم المعاملات، وحفظ الأموال عبر العقود الذكية، وإدارة الأموال العابرة للحدود. وتوفر عمليات الاسترداد التي يبادر بها التجار، وتنسيق مزودي خدمات الدفع، واتفاقيات الحفظ على الشبكة مسارات مختلفة للحل، إلا أن شروط تطبيق كل منها ومخاطرها تختلف.
النقاط الأساسية
-
تتميز المدفوعات العابرة للحدود باستخدام العملات المستقرة بنهائية المعاملات على الشبكة. وعادةً لا يمكن إلغاء المعاملة مباشرة بعد تأكيدها، لكن يظل بإمكان المستلم تنفيذ تحويل جديد لإتمام عملية الاسترداد.
-
يختلف استرداد الأموال بالعملات المستقرة عن الرفض المصرفي للمعاملات بالبطاقات. فعادةً ما يعتمد الأول على تعاون التاجر أو قواعد منصة الدفع أو آلية حفظ معدة مسبقًا، بينما يُنفذ الثاني وفق إجراءات معالجة النزاعات في شبكات الدفع بالبطاقات.
-
يمكن لحفظ الأموال عبر العقود الذكية (Escrow) قفل الأموال قبل تنفيذ المعاملة، وتحديد جهة تحويلها بناءً على تأكيد الطرفين أو شروط التسليم أو نتيجة التحكيم.
-
تحاول حلول الدفع على الشبكة مثل Refund Protocol دمج فترة الاسترداد، وتحكيم المعاملات، وآلية إعادة الأموال في عقد ذكي، لتوفير حماية إضافية لمدفوعات العملات المستقرة.
-
لا يقتصر استرداد الأموال عبر الحدود على تحويل الأموال على الشبكة، بل قد يتأثر أيضًا بعمليات إدخال الأموال إلى النظام المالي وإخراجها منه، وتقلبات أسعار الصرف، والتسوية المصرفية، والمراجعات المتعلقة بالامتثال. لذلك، يتطلب الأمر نظامًا متكاملًا لإدارة حالات الدفع والتحكم في المخاطر.
لماذا يتعذر عادةً إلغاء المعاملة بعد إتمام الدفع عبر الحدود باستخدام العملات المستقرة؟
تُصدر العملات المستقرة عادةً على شبكات بلوكشين مثل Ethereum وSolana وTron. وعندما يرسل الدافع العملات المستقرة إلى عنوان محدد، يجب أن تخضع المعاملة للتحقق من الشبكة، ثم تحصل على التأكيد النهائي بعد استيفاء الشروط ذات الصلة. وبمجرد دخول المعاملة في حالة تسوية غير قابلة للعكس، لا يستطيع الدافع حذف سجل التحويل الأصلي أو تعديله من طرف واحد.
تختلف هذه الآلية بوضوح عن المدفوعات التقليدية بالبطاقات المصرفية. إذ تشمل معاملات البطاقات الجهة المصدرة للبطاقة، والجهة المستحوذة، وشبكة الدفع، كما تستند إلى قواعد لمعالجة النزاعات والرفض المصرفي. وعندما يكتشف المستهلك معاملة غير مصرح بها، أو عدم تسليم السلعة، أو أي حالة أخرى تستوفي شروط النزاع، يمكنه تقديم اعتراض إلى الجهة المصدرة للبطاقة وفقًا للقواعد، لتتولى الجهات المعنية معالجة الأمر بناءً على الأدلة وقواعد الدفع.
أما تحويلات العملات المستقرة العادية على الشبكة، فلا تتضمن آلية رفض مصرفي أصلية وموحدة. وحتى إذا اكتشف الدافع أن التاجر لم ينفذ العقد، فلا يمكنه أن يطلب مباشرةً من البلوكشين خصم الأموال من عنوان المستلم. لذلك، فإن إتمام الدفع على الشبكة والتنفيذ النهائي للمعاملة التجارية ليسا المفهوم نفسه.
لكن عدم قابلية المعاملة للعكس لا يعني أن الأموال لا يمكن إعادتها مطلقًا. فإذا وافق المستلم على الاسترداد، يمكنه تنفيذ تحويل جديد للعملات المستقرة. وإذا كانت أموال المعاملة لا تزال محفوظة، فقد تُعاد إلى الدافع وفقًا للقواعد المحددة مسبقًا. ويتمثل التحدي الحقيقي في كيفية إنشاء مسار موثوق لاسترداد الأموال في المعاملات التجارية من دون تغيير نهائية البلوكشين.
على سبيل المثال، إذا دفع مستهلك 100 USDC إلى تاجر في الخارج، ثم اكتشف بعد تأكيد المعاملة أن السلعة غير متوفرة، فيمكن للتاجر إرسال 100 USDC مجددًا إلى عنوان محفظة المستهلك. وستحتفظ الشبكة بسجلين: سجل الدفعة الأصلية وسجل الاسترداد، ولن تختفي المعاملة الأصلية بسبب الاسترداد.
ما الفرق بين استرداد الأموال بالعملات المستقرة والرفض المصرفي للمعاملات بالبطاقات؟
رغم أن استرداد الأموال (Refund) والرفض المصرفي (Chargeback) قد يؤديان إلى إعادة الأموال إلى المستهلك، فإنهما يختلفان من حيث الجهة التي تبادر بهما، وإجراءات المعالجة، وطريقة التحكم في الأموال.
عادةً ما يبادر التاجر إلى استرداد الأموال بالعملات المستقرة، أو ينفذه مزود خدمات الدفع بناءً على تعليمات التاجر وقواعد المنصة. وعندما يلغي المستهلك طلبًا أو يطلب إرجاع سلعة، يحتاج التاجر إلى تأكيد شروط الاسترداد، ثم إعادة الأموال عبر تحويل جديد على الشبكة أو عبر تعديل الأموال داخل المنصة.
أما الرفض المصرفي لمعاملات البطاقات، فعادةً ما يباشره حامل البطاقة من خلال الجهة المصدرة للبطاقة. وتعالج شبكة الدفع النزاع وفق قواعد محددة مسبقًا، بينما يمكن للتاجر تقديم مستندات المعاملة وسجلات التسليم وغيرها من المواد للدفاع عن موقفه. وتعتمد النتيجة النهائية على نوع النزاع والأدلة والقواعد المطبقة، ولا تؤدي جميع النزاعات تلقائيًا إلى استرداد الأموال.
| بُعد المقارنة |
استرداد الأموال بالعملات المستقرة |
الرفض المصرفي لمعاملات البطاقات |
| الجهة الرئيسية التي تبادر |
التاجر أو مزود خدمات الدفع |
حامل البطاقة من خلال الجهة المصدرة للبطاقة |
| طريقة إعادة الأموال |
تحويل جديد على الشبكة أو تعديل الأموال داخل المنصة |
المعالجة وفق قواعد شبكة الدفع |
| هل يمكن إلغاء المعاملة الأصلية؟ |
عادةً لا |
تُجرى تعديلات على الأموال وفق قواعد الدفع |
| هل يتطلب تعاون التاجر؟ |
عادةً نعم، باستثناء آلية الحفظ |
يمكن للتاجر المشاركة في الدفاع في النزاع |
| أساس المعالجة |
شروط التاجر، وقواعد المنصة، والعقد الذكي |
قواعد شبكة البطاقات والقوانين المطبقة |
| القيود الرئيسية |
عدم تعاون المستلم، أو عدم كفاية الأموال، أو خطأ في العنوان |
أهلية النزاع، والأدلة، والمهلة الزمنية للمعالجة |
يواجه استرداد الأموال بالعملات المستقرة أيضًا مشكلة عملية، وهي أن المستلم قد لا يكون ما يزال يحتفظ بالأصل المستخدم في الدفع. فقد يحول التاجر العابر للحدود USDC التي تلقاها إلى عملة ورقية محلية لاستخدامها في دفع مستحقات الموردين أو الرواتب أو النفقات التشغيلية الأخرى. وإذا طلب المستهلك الاسترداد لاحقًا، فقد يضطر التاجر إلى شراء العملات المستقرة مجددًا وتحمل تكاليف التحويل ذات الصلة.
إضافةً إلى ذلك، قد تتم الدفعة الأصلية وعملية الاسترداد في وقتين مختلفين، كما قد تتغير أسعار الصرف ورسوم الخدمات. وحتى إذا أعاد التاجر العدد نفسه من وحدات العملة المستقرة، فقد لا يساوي المبلغ النهائي الذي يحصل عليه المستهلك بالعملة الورقية المحلية قيمة الدفعة الأصلية.
لذلك، يجب أن تحدد منتجات الدفع بالعملات المستقرة، قبل تنفيذ المعاملة، شروط الاسترداد، والأصل الذي ستُعاد به الأموال، وطريقة تحمل الرسوم، والمهلة الزمنية للمعالجة. ولا ينبغي اعتبار وصول الأموال على الشبكة وحده معيارًا نهائيًا لانتهاء المعاملة التجارية.
كيف يعالج التجار ومزودو خدمات الدفع عمليات استرداد الأموال والمعاملات غير العادية بالعملات المستقرة؟
في بيئة الأعمال الفعلية، لا يقتصر استرداد الأموال بالعملات المستقرة عادةً على إرسال الأصول إلى العنوان الأصلي، بل يتطلب تعاون التاجر ومزود خدمات الدفع ونظام إدارة الأموال. وخصوصًا في التجارة الإلكترونية العابرة للحدود، واشتراكات الخدمات الرقمية، ومشتريات الشركات، يجب أن تظل سجلات الدفع وحالة الطلب وحالة الأموال متسقة لتجنب الاسترداد المكرر أو الأخطاء في المبالغ أو تعذر المطابقة المحاسبية.
على سبيل المثال، إذا استخدم مستهلك USDC لشراء سلعة من الخارج ثم طلب إرجاعها، فعلى التاجر أولًا التحقق من الطلب الأصلي، ومبلغ الدفع، وهاش المعاملة، وشبكة الدفع، وشروط الاسترداد. وبعد التأكد من إرجاع السلعة أو استيفاء سياسة الاسترداد، يمكنه بدء تحويل جديد للعملات المستقرة عبر نظام الدفع. وبعد اكتمال الاسترداد، ينبغي للنظام أيضًا تسجيل هاش معاملة الاسترداد، والمبلغ الذي وصل فعليًا، وحالة المعالجة، وربط هذه البيانات بالطلب الأصلي.
إذا حدثت مشكلة مثل استخدام عملة خاطئة، أو شبكة خاطئة، أو اعتراض بسبب المخاطر، تصبح المعالجة أكثر تعقيدًا. فقد لا تكون بعض الأموال قد أودعت بعد في حساب التاجر، بينما تكون أموال أخرى قد حصلت على تأكيد على الشبكة، لكنها غير قابلة للتعرف عليها بصورة صحيحة بسبب نوع الأصل أو الشبكة أو العنوان. وفي هذه الحالة، يجب تحديد ما إذا كان من الممكن إنشاء طلب بديل أو تنفيذ استرداد أو اتخاذ إجراء استثنائي آخر، بناءً على نطاق الأموال التي يستطيع مزود خدمات الدفع التحكم فيها.
على سبيل المثال، يتيح Gate Pay للتجار معالجة بعض المعاملات غير العادية الناتجة عن استخدام عملة خاطئة أو شبكة خاطئة أو اعتراض بسبب المخاطر، من خلال وظيفة إدارة المدفوعات غير العادية في لوحة التحكم. وتدعم بعض سجلات Blocked المؤهلة تقديم طلبات استرداد، على أن تخضع للمراجعة. كما يمكن إعادة بعض المدفوعات الخاطئة إلى حالة الطلب الطبيعية من خلال إنشاء طلب بديل. أما الأصول أو الشبكات التي لا تدعمها المنصة، فقد يتعذر إعادة الأموال المرتبطة بها.
توضح هذه الآليات أن منصة الدفع يمكنها توفير قدرات إضافية لمعالجة الحالات غير العادية إلى جانب التسوية على الشبكة، إلا أن نطاق تأثيرها يعتمد على إمكانية التعرف على الأموال والتحكم فيها، وعلى قواعد المنتج المحددة. وبالنسبة إلى الأصول التي أُرسلت بالفعل إلى عنوان محفظة لا تسيطر عليه المنصة، لا يستطيع مزود خدمات الدفع عادةً ضمان استردادها.
كيف يحل حفظ الأموال عبر العقود الذكية نزاعات المعاملات في مدفوعات العملات المستقرة؟
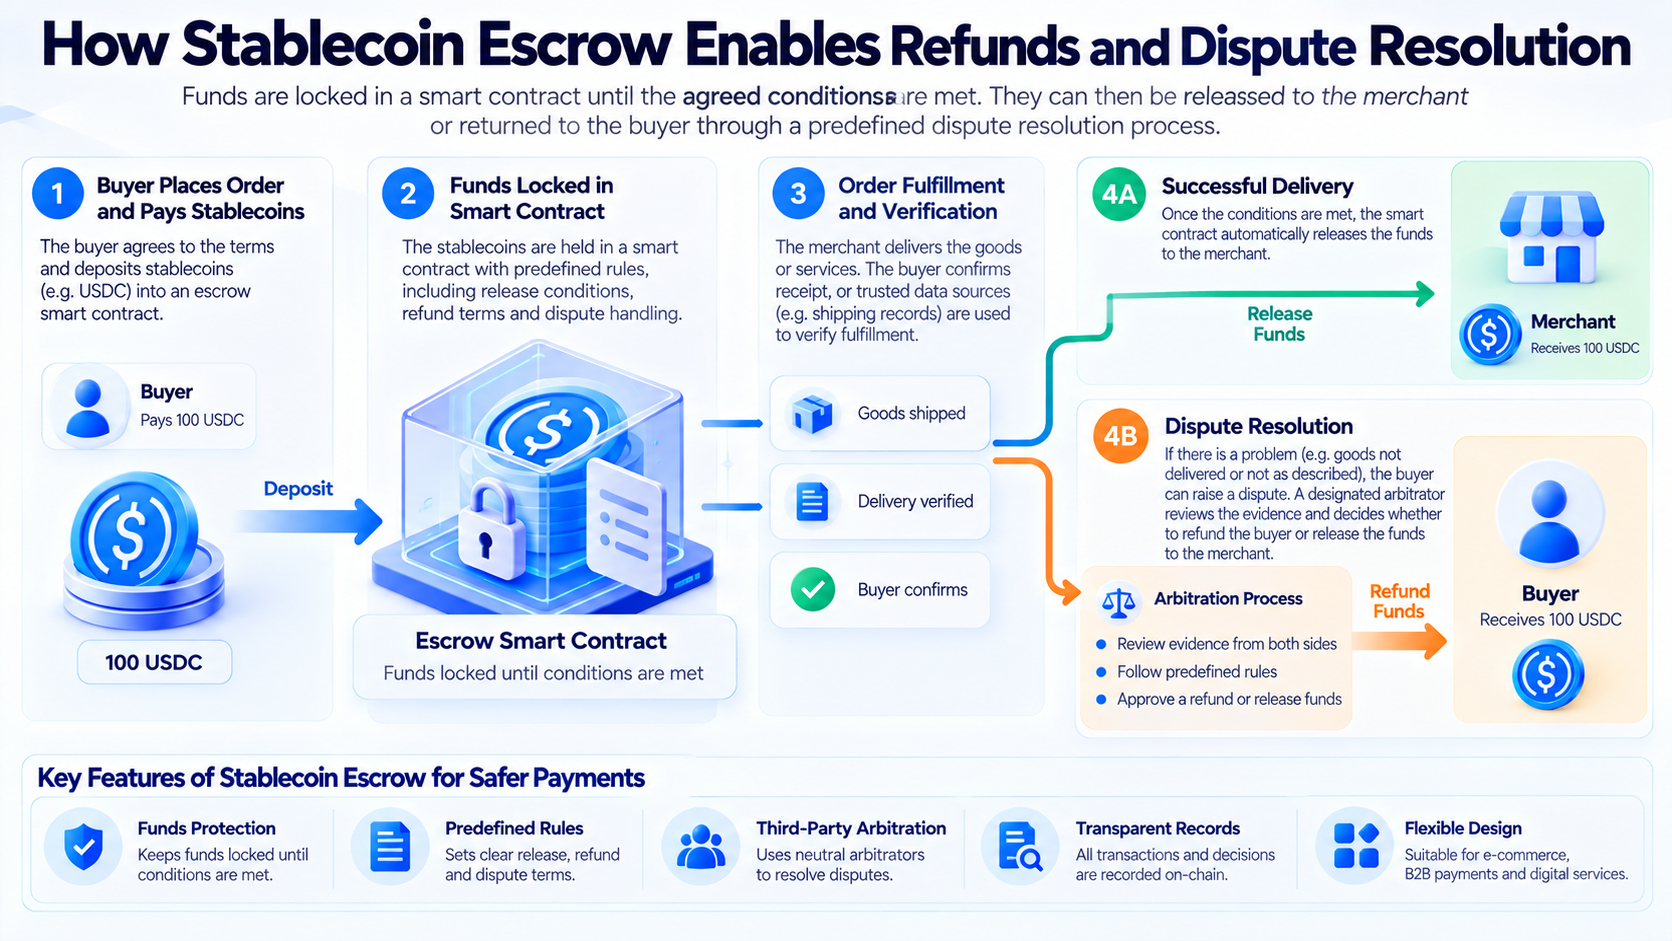
حفظ الأموال عبر العقد الذكي (Smart Contract Escrow) هو آلية تُقفل الأموال مؤقتًا قبل إتمام المعاملة، وتحدد الجهة التي ستؤول إليها الأموال وفقًا للشروط المتفق عليها. ويمكن لهذه الآلية تقليل مخاطر دفع المشتري مقدمًا من دون حصوله على السلعة أو الخدمة، كما توفر للبائع دليلًا على أن أموال الدفع جاهزة.
في تحويلات العملات المستقرة التقليدية، يرسل المشتري الأصول مباشرةً إلى عنوان البائع، وتنتقل السيطرة على الأموال عند تأكيد المعاملة. أما في نموذج الحفظ، فيحوّل المشتري العملات المستقرة أولًا إلى عقد ذكي، ولا يستطيع البائع سحب الأموال بحرية مؤقتًا. ولا يحرر العقد الأصول للبائع أو يعيدها إلى المشتري إلا بعد استيفاء الشروط المحددة مسبقًا.
على سبيل المثال، تحتاج شركة استيراد إلى دفع 10,000 USDC إلى مورد في الخارج. ويمكن للطرفين الاتفاق على أن تدخل الأموال، بعد دفع المشتري، إلى عقد حفظ أولًا، ثم ينفذ المورد عملية الشحن ويقدم المستندات ذات الصلة، وبعد أن يؤكد المشتري استلام البضائع، يحرر العقد الأموال. وإذا لم تُسلَّم السلع وفقًا للاتفاق، فيمكن للطرفين طلب استرداد الأموال أو الدخول في إجراءات معالجة النزاع وفقًا لقواعد العقد.
تتمثل ميزة آلية الحفظ في فصل تسوية الأموال عن تنفيذ الالتزامات التجارية. فعلى الرغم من أن المعاملة على الشبكة غير قابلة للعكس، تظل الأموال خاضعة لقيود العقد الذكي قبل استيفاء الشروط، ولا تدخل فورًا في حساب يمكن للبائع التصرف فيه بحرية لمجرد أن المشتري دفع مقدمًا.
لكن العقد الذكي لا يستطيع تلقائيًا تقييم جميع الوقائع التجارية في العالم الحقيقي. فقد يتطلب تحديد ما إذا كانت البضائع تالفة، أو ما إذا كانت الخدمة مطابقة للاتفاق، أو ما إذا كان تأخر الشحن يشكل إخلالًا بالعقد، أدلة خارجية وحكمًا بشريًا. لذلك، قد تستعين بعض حلول الحفظ بمحكم من طرف ثالث، أو بتأكيد الطرفين، أو بمصدر بيانات موثوق للمساعدة في تحديد جهة تحرير الأموال.
وفي الوقت نفسه، قد تتعرض العقود الذكية لثغرات برمجية، أو أخطاء في إعداد الصلاحيات، أو قصور في قواعد قفل الأموال. ويمكن لآلية الحفظ تقليل بعض مخاطر الطرف المقابل، لكنها لا تعني أن أمان الأموال مضمون بشكل مطلق.
كيف يحقق Refund Protocol الاسترداد على الشبكة وتحكيم النزاعات؟
Refund Protocol هو حل غير وصائي لاسترداد الأموال وحل النزاعات يعتمد على العقود الذكية، ويهدف إلى إضافة إمكانات قفل الأموال والاسترداد والتحكيم من طرف ثالث إلى مدفوعات رموز ERC-20. وقد قدمت Circle Research هذا الحل في أبريل 2025، ويستهدف بشكل رئيسي مشكلة افتقار تحويلات العملات المستقرة العادية إلى آلية رفض مصرفي أصلية.
لا تتمثل فكرته الأساسية في السماح لجهة التحكيم بالتحكم في أصول المستخدمين بحرية، بل في تقييد صلاحيات التحكيم ضمن نطاق محدد مسبقًا. فعند دخول الأموال إلى عقد الحفظ، يسجل النظام عنوان المستلم ومبلغ الدفع وعنوان الاسترداد. ويمكن لجهة التحكيم تحديد مدة قفل الأموال، والموافقة على الاسترداد عند استيفاء الشروط، أو السماح للمستلم بسحب الأموال مبكرًا وفقًا لاتفاق الطرفين.
على سبيل المثال، إذا دفع مستهلك 100 USDC عبر Refund Protocol، تدخل الأموال أولًا إلى عقد الحفظ بدلًا من تحويلها مباشرةً إلى محفظة يستطيع التاجر استخدامها بحرية. وإذا سلّم التاجر السلعة بصورة طبيعية، يمكن تحرير الأموال وفقًا للاتفاق. أما إذا اكتشف المستهلك عدم تسليم السلعة، فيمكنه طلب معالجة النزاع، وإعادة الأموال إلى عنوان الاسترداد المسجل مسبقًا عند استيفاء الشروط.
يقلل هذا التصميم من مخاطر إساءة جهة التحكيم استخدام أموال الحفظ مباشرةً، إذ لا يمكنها إرسال الأصول عشوائيًا إلى عنوان تختاره، كما لا يمكنها منع المستلم من سحب الأموال إلى أجل غير محدود. وحتى عند نشوء نزاع، تظل معالجة الأموال خاضعة للقيود المحددة مسبقًا في العقد.
لكن هذا الحل يواجه أيضًا قيودًا من حيث التكلفة ونطاق التطبيق. فمقارنةً بتحويلات ERC-20 العادية، تتطلب مدفوعات الحفظ استدعاءات إضافية للعقد وعمليات سحب للأموال، ما قد يزيد رسوم Gas. كما يجب إدارة مدة القفل وحالة الأموال لكل طلب على حدة، مما يزيد من تعقيد النظام.
والأهم من ذلك أن Refund Protocol حل مفتوح المصدر ذا طبيعة بحثية، ولم تخضع شفرته المنشورة بعد لتدقيق أمني، كما أنه لا يوفر ضمانًا للأمان. لذلك، يُعد هذا الحل مثالًا تقنيًا على آليات الاسترداد على الشبكة، ولا ينبغي اعتباره مباشرةً منتج دفع تجاريًا ناضجًا وقابلًا للنشر من دون مخاطر.
لماذا يتضمن استرداد الأموال عبر الحدود بالعملات المستقرة أسعار الصرف وعمليات إدخال الأموال وإخراجها والتسوية المصرفية؟
رغم أن المدفوعات العابرة للحدود باستخدام العملات المستقرة يمكنها نقل الأصول عبر البلوكشين، فإن المعاملات التجارية الفعلية غالبًا ما تشمل أيضًا تحويل العملات الورقية والتسوية المصرفية المحلية. فقد يستخدم الدافع عملته المحلية لشراء العملات المستقرة، بينما يحول المستلم العملات المستقرة التي تلقاها إلى عملة ورقية أخرى.
لذلك، لا يكون الاسترداد دائمًا مجرد تحويل عكسي على الشبكة، بل قد يتطلب إعادة تحويل الأصول، وتحويل الأموال بين الحسابات، وإجراء دفعة مصرفية محلية.
لنفترض أن مستهلكًا أوروبيًا استخدم اليورو لشراء USDC بقيمة 100 دولار، ثم دفع بها إلى تاجر في الخارج. وبعد إلغاء المعاملة، وافق التاجر على إعادة 100 USDC. ورغم أن عدد وحدات العملة المستقرة يساوي عدد الوحدات في الدفعة الأصلية، فقد يتأثر المبلغ الذي يحصل عليه المستهلك عند تحويل الاسترداد إلى اليورو بتغير سعر الصرف، وفارق التحويل، ورسوم الخدمة.
أما بالنسبة إلى التسويات العابرة للحدود بين الشركات، فقد تكون عملية الاسترداد أكثر تعقيدًا. فبعد أن يتلقى المورد العملات المستقرة، قد يكون قد حولها بالفعل إلى عملة ورقية محلية ودفع بها نفقات التشغيل. وإذا طلب المشتري استرداد الأموال، فقد يحتاج المورد إلى توفير الأموال مجددًا، كما قد يضطر مزود خدمات الدفع إلى إعادة ترتيب عملية التحويل عبر الحدود والتحويل المصرفي المحلي.
إضافةً إلى ذلك، قد تفشل المدفوعات العابرة للحدود بسبب مشكلات في مراحل مختلفة، مثل التحقق من الحساب المصرفي، أو مراجعة الامتثال، أو التسوية على الشبكة، أو التسوية بالعملة الورقية. لذلك، يجب على نظام الدفع تسجيل حالة المعاملة على الشبكة وحالة الأموال خارج الشبكة كلٌ على حدة، لتجنب الخلط بين وصول العملات المستقرة، والدفعة المصرفية، ووصول الأموال النهائي إلى المستلم.
وتتطلب الإدارة الكاملة لعمليات الاسترداد أيضًا تحديد الأصل المستخدم في الاسترداد، والوقت الذي سيُعتمد عليه سعر الصرف، والجهة التي ستتحمل الرسوم، وطريقة حساب المبلغ النهائي الذي سيصل إلى المستلم. ولا يمكن تقليل النزاعات الجديدة الناتجة عن اختلاف مبالغ الاسترداد بين طرفي المعاملة العابرة للحدود إلا إذا كانت هذه القواعد واضحة بدرجة كافية.
كيف يمكن للمدفوعات العابرة للحدود باستخدام العملات المستقرة إنشاء آلية أكثر تكاملًا لحماية المستهلك؟
لكي تدخل مدفوعات العملات المستقرة في مجالات مثل التجارة الإلكترونية العابرة للحدود، ومشتريات الشركات، وتجارة الخدمات الدولية، لا يمكنها الاعتماد فقط على سرعة التسوية على الشبكة وانخفاض تكاليف المعاملات. بل يحتاج المستهلكون والتجار أيضًا إلى القدرة على توقع كيفية معالجة الأموال، والقنوات التي يمكنهم استخدامها للحصول على المساعدة عند حدوث مشكلة في المعاملة.
أولًا، يجب تعزيز التحقق من معلومات المعاملة قبل الدفع، بما يشمل عنوان المستلم، وشبكة البلوكشين، ونوع العملة المستقرة، وهوية التاجر. وبالنسبة إلى مدفوعات الشركات ذات القيمة الكبيرة، يمكن استخدام قوائم العناوين المسموح بها، والموافقة متعددة الأطراف، والدفع على مراحل، وحدود المعاملات لتقليل مخاطر الأخطاء التشغيلية والاحتيال.
ثانيًا، يحتاج نظام الدفع إلى إنشاء سجل متكامل للطلبات والأموال. فهاش المعاملة على الشبكة يمكنه إثبات حدوث تحويل معين، لكنه لا يستطيع وحده إثبات تسليم السلعة أو تنفيذ الخدمة. لذلك، ينبغي ربط رقم الطلب، وشروط العقد، وإثبات الدفع، وسجل التسليم، ومعلومات الاسترداد، لتوفير أساس لمعالجة النزاعات لاحقًا.
ثالثًا، يمكن استخدام آليات مختلفة لحماية الأموال وفقًا لنوع المعاملة. ففي معاملات الخدمات الرقمية منخفضة المخاطر، قد يكون استرداد التاجر ومعالجة الحالات غير العادية عبر المنصة كافيين. أما في المشتريات العابرة للحدود ذات القيمة الكبيرة وفترات التسليم الطويلة، فيمكن النظر في حفظ الأموال عبر العقود الذكية، أو التسوية على مراحل، أو الضمان من طرف ثالث.
وأخيرًا، ينبغي لمزود خدمات الدفع توضيح نطاق تطبيق الاسترداد، والمهلة الزمنية للمعالجة، وطريقة تحمل الرسوم، ومسار حل النزاعات. وبالنسبة إلى المعاملات التي اكتملت تسويتها على الشبكة، لكن لم تكتمل بعد دفعة العملة الورقية، يجب أيضًا إنشاء آلية لمعالجة الحالات غير العادية، تكون قادرة على تحديد المرحلة التي توجد فيها الأموال.
لا تتطلب حماية المستهلك في مدفوعات العملات المستقرة بالضرورة نسخ نظام الرفض المصرفي للبطاقات بالكامل. ويتمثل الاتجاه الأكثر عملية في الجمع بين قدرة البلوكشين على توفير تسوية قابلة للتحقق، واسترداد التاجر، وحفظ الأموال عبر العقود الذكية، وقواعد منصات الدفع، وسبل الانتصاف القانونية اللازمة، لإنشاء نظام حماية مناسب لخصائص معاملات الأصول الرقمية.
الخلاصة
لا تعني عدم قابلية عكس المدفوعات العابرة للحدود باستخدام العملات المستقرة على الشبكة استحالة حل مشكلات الاسترداد ونزاعات المعاملات، بل تعني أن إعادة الأموال وحماية المستهلك تحتاجان إلى آليات تُبنى خارج نطاق التسوية الأساسية على البلوكشين.
في المعاملات التجارية العادية، يمكن للتاجر إتمام الاسترداد عبر تحويل جديد للعملات المستقرة، بينما يستطيع مزود خدمات الدفع توفير خدمات التحقق من الطلبات، ومعالجة المدفوعات غير العادية، وإعادة الأموال. أما في المعاملات التي تنطوي على مخاطر أعلى بشأن تنفيذ الالتزامات، فيمكن لحفظ الأموال عبر العقود الذكية وضع شروط قبل تحرير الأموال، ومعالجة النزاعات من خلال تأكيد الطرفين أو التحكيم من طرف ثالث. وتعرض حلول مثل Refund Protocol اتجاهًا تقنيًا لتطوير آليات الاسترداد على الشبكة، إلا أن أمانها ونضجها التجاري لا يزالان بحاجة إلى تقييم مستقل.
وفي الوقت نفسه، لا يقتصر الاسترداد عبر الحدود على عدد وحدات العملات المستقرة، بل يشمل أيضًا تحويل العملات الورقية، وتغيرات أسعار الصرف، والرسوم، والتسوية المصرفية. وحتى إذا اكتمل الاسترداد على الشبكة، فقد يتطلب وصول الأموال النهائي بالعملة الورقية وقتًا إضافيًا للمعالجة.
لن يقتصر محور المنافسة في مستقبل المدفوعات العابرة للحدود باستخدام العملات المستقرة على نقل الأموال بسرعة أكبر، بل سيشمل أيضًا إنشاء نظام موثوق للاسترداد، ومعالجة النزاعات، والتحكم في المخاطر. ولن تتمكن العملات المستقرة من خدمة التجارة الإلكترونية العابرة للحدود، ومشتريات الشركات، وإدارة الأموال الدولية على نطاق أوسع إلا من خلال الجمع بين كفاءة التسوية وآليات الثقة التجارية.
الأسئلة الشائعة
هل يمكن استرداد الأموال بعد إتمام الدفع عبر الحدود باستخدام العملات المستقرة؟
نعم، لكن لا يمكن عادةً إلغاء المعاملة على الشبكة مباشرةً بعد تأكيدها. ويمكن للتاجر إعادة الأموال عبر تحويل جديد للعملات المستقرة، كما يدعم بعض مزودي خدمات الدفع معالجة عمليات الاسترداد التي تستوفي شروطًا محددة.
هل يمكن استرداد USDT أو USDC بعد إرسالهما إلى عنوان خاطئ؟
ليس بالضرورة. فإذا أُرسلت الأموال إلى عنوان خاطئ لا يمكن التحكم فيه، فعادةً ما يصعب استردادها. وتعتمد إمكانية اتخاذ إجراء علاجي على الجهة التي تسيطر على عنوان المستلم، وشبكة البلوكشين، ومزود خدمات الدفع، وظروف المعاملة المحددة، ولا يمكن ضمان نجاح الاسترداد.
هل تتضمن مدفوعات العملات المستقرة آلية Chargeback مماثلة للبطاقات المصرفية؟
لا تتضمن تحويلات العملات المستقرة العادية على الشبكة عادةً آلية رفض مصرفي أصلية مماثلة للنظام المصرفي للبطاقات. لكن استرداد التاجر، ومعالجة النزاعات عبر منصة الدفع، وحفظ الأموال عبر العقود الذكية، يمكن أن توفر حماية إضافية للمعاملات وفقًا لظروف مختلفة.
كيف يحمي Escrow عبر العقود الذكية طرفي المعاملة العابرة للحدود؟
يمكن لـ Escrow قفل الأموال خلال فترة المعاملة، ثم تحرير الأصول أو إعادتها وفقًا لشروط التسليم، أو تأكيد الطرفين، أو نتيجة التحكيم. ويمكن لذلك تقليل بعض مخاطر الطرف المقابل، لكنه لا يلغي مخاطر ثغرات العقود الذكية أو العيوب في تصميم قواعد النزاعات.
هل يناسب Refund Protocol جميع مدفوعات USDC؟
لا. يتطلب Refund Protocol اعتماد عملية الدفع للعقد الذكي المعني مسبقًا، ولا تحصل تحويلات USDC العادية تلقائيًا على حماية الاسترداد. كما لا ينبغي اعتبار التطبيق البحثي المنشور منتجًا تجاريًا ناضجًا خضع بالفعل لتدقيق أمني.
لماذا قد يختلف مبلغ العملة الورقية الذي يصل بعد استرداد العملات المستقرة؟
لأن الاسترداد قد يتضمن تحويل الأموال إلى عملة ورقية مجددًا. فقد تؤثر تغيرات أسعار الصرف، وفارق التحويل، ورسوم الخدمة، والرسوم المصرفية في المبلغ النهائي الذي يصل إلى المستلم، حتى إذا كان عدد وحدات العملات المستقرة المُعادة مساويًا لعدد الوحدات في الدفعة الأصلية.
هل يدعم Gate Pay استرداد مدفوعات العملات المستقرة غير العادية؟
يدعم Gate Pay استرداد بعض المدفوعات غير العادية التي تستوفي الشروط، مثل سجلات Blocked المحددة. وتخضع طلبات الاسترداد للمراجعة، بينما قد تتطلب حالات استخدام عملة خاطئة أو شبكة خاطئة إنشاء طلب بديل أو مساعدة يدوية، أو قد يتعذر التعامل معها بسبب عدم دعم الأصل أو الشبكة المعنية.