إن عملية دمج تقنية البلوكشين في النظام المالي لا تقتصر ببساطة على تحويل أصول مثل الأسهم والسندات أو العقارات إلى رموز. بالنسبة إلى المؤسسات المالية، تُعد كيفية انتقال الأموال نفسها على السلسلة سؤالًا رئيسيًا أيضًا في تحديد ما إذا كان ترميز الأصول يمكن أن يشكل سوقًا متكاملًا. وحتى إذا جرى ترميز سند ما، فقد تظل عملية المعاملة الإجمالية مقيدة بآليات التسوية التقليدية إذا اضطر الطرفان إلى استخدام أنظمة مختلفة لمعالجة تحويلات الأموال، وتأكيد الاستلام، ومطابقة الحسابات.
اكتسبت الودائع المرمزة اهتمامًا في هذا السياق. فهي تهدف إلى ربط الودائع داخل النظام المصرفي التجاري بشبكات البلوكشين، بما يسمح للأموال بالمشاركة في المدفوعات والتسوية بطريقة أقرب إلى الأصول الأصلية على السلسلة، مع بقائها خاضعة للقواعد المصرفية. وتقدم الخدمات التي توفرها Kinexys التابعة لـ J.P. Morgan مثالًا عمليًا على هذا النهج.
ومع ذلك، لا تعني الودائع المرمزة أن البلوكشين تحل محل الائتمان المصرفي، كما لا تعني أن جميع الأموال على السلسلة تتمتع بالخصائص القانونية نفسها. ويتطلب فهم هذا المجال دراسة علاقة الوديعة الأساسية، وآليات إصدار الرموز واستردادها، وقواعد الوصول إلى الشبكة، والعلاقة بين المعاملات على السلسلة والمحاسبة المصرفية.
النقاط الرئيسية
-
لا تزال الودائع المرمزة قائمة على ودائع البنوك التجارية. إذ تغير البلوكشين طريقة تمثيل الأموال وتحويلها رقميًا، بدلًا من تغيير علاقة الائتمان الأساسية تلقائيًا.
-
JPM Coin هو رمز ودائع مصرفية توفره Kinexys. وتصفه J.P. Morgan بأنه أداة صادرة عن بنك ومختلفة عن العملات المشفرة والعملات المستقرة.
-
يربط حساب ودائع البلوكشين (BDA) الحسابات المصرفية بعمليات الأموال على السلسلة، ويمكنه دعم إدارة الودائع وتعليمات الدفع وإصدار JPM Coin.
-
تتجاوز قيمة الأموال المرمزة سرعة التحويل، إذ تكمن أيضًا في تمكين تكامل أوثق بين عمليات الدفع والتسوية وإدارة الضمانات ومطابقة الحسابات.
-
لا يعني التشغيل على السلسلة غياب المخاطر. فلا بد من تقييم الائتمان المصرفي، ووصول الامتثال، وتوافر الشبكة، والأمن التقني، والتسوية بين المؤسسات.
من الودائع المصرفية إلى الأصول على السلسلة: ما الذي يغيره الترميز فعليًا؟
تمثل الودائع المصرفية التقليدية في جوهرها مطالبات يحتفظ بها المودعون تجاه البنوك التجارية، بينما تسجل البنوك التزامات الودائع المقابلة في ميزانياتها العمومية. وعندما يبدأ المستخدمون التحويلات عبر الحسابات المصرفية، يجب أن تنتقل الأموال عبر أنظمة المحاسبة الداخلية للبنك أو تُسوّى بين المؤسسات من خلال شبكات المقاصة، وأنظمة البنوك المراسلة، وغيرها من البنى التحتية للمدفوعات. ولدى هذه العملية أطر تنظيمية وتشغيلية راسخة، لكنها قد تتضمن أيضًا مشاركة المعلومات ومطابقة الحسابات ووقت المعالجة عبر أنظمة متعددة.
يتمثل المفهوم الأساسي للودائع المرمزة في استخدام تقنية دفتر الأستاذ الموزع لربط علاقات الودائع أو قيمة الودائع بشبكات البلوكشين في صورة رقمية. ولا يقتصر الأمر على التقاط صورة للشاشة لرصيد حساب مصرفي وإنشاء رمز. بل يتطلب روابط مؤسسية وتقنية بين إصدار الرمز والاحتفاظ به وتحويله واسترداده وسجلات المحاسبة المصرفية. ولا يمكن أن يكون للأموال المرمزة استخدام مالي عملي إلا عندما يظل تداول الرموز على السلسلة متسقًا مع التزامات التمويل في النظام المصرفي.
ومن المهم أيضًا التمييز بين مفهومين يُستخدمان غالبًا بالتبادل: الودائع المرمزة ورموز الودائع. فكلاهما يتعلق باستخدام البلوكشين للودائع المصرفية التجارية، لكن تصميمهما المحدد قد يختلف. فقد يستخدم الأول هيكلًا قائمًا على الحسابات لتسجيل التغييرات في حسابات الودائع أو تفعيلها على البلوكشين، بينما قد تظل تسوية الأموال بين البنوك مكتملة عبر الأنظمة التقليدية. أما الثاني فيركز بدرجة أكبر على تمثيل قيمة الودائع المصرفية في شكل رمز، بما يتيح تحويل الرموز نفسها في بيئات على السلسلة تتوافق مع قواعد الجهة المصدرة. ولا تستخدم المؤسسات هذه المصطلحات دائمًا بصورة متسقة، لذا ينبغي أن يستند تحليل منتج محدد إلى الهيكل القانوني وآليات التشغيل التي تفصح عنها الجهة المصدرة له.
تعكس مجموعة منتجات Kinexys الصلة بين الحسابات المصرفية والرموز على السلسلة. إذ يوفر حساب ودائع البلوكشين قدرات حساب ودائع مدعومًا بالبلوكشين، بينما يمثل JPM Coin رمز ودائع صادرًا عن J.P. Morgan. ويمكن للأول أن يشكل أساسًا للحساب لإدارة الأموال والعمليات على السلسلة، بينما يمكن استخدام الثاني لتحويل الأموال عبر شبكات البلوكشين المؤهلة. ويشكلان معًا مسارًا تشغيليًا من الودائع المصرفية إلى المدفوعات على السلسلة.
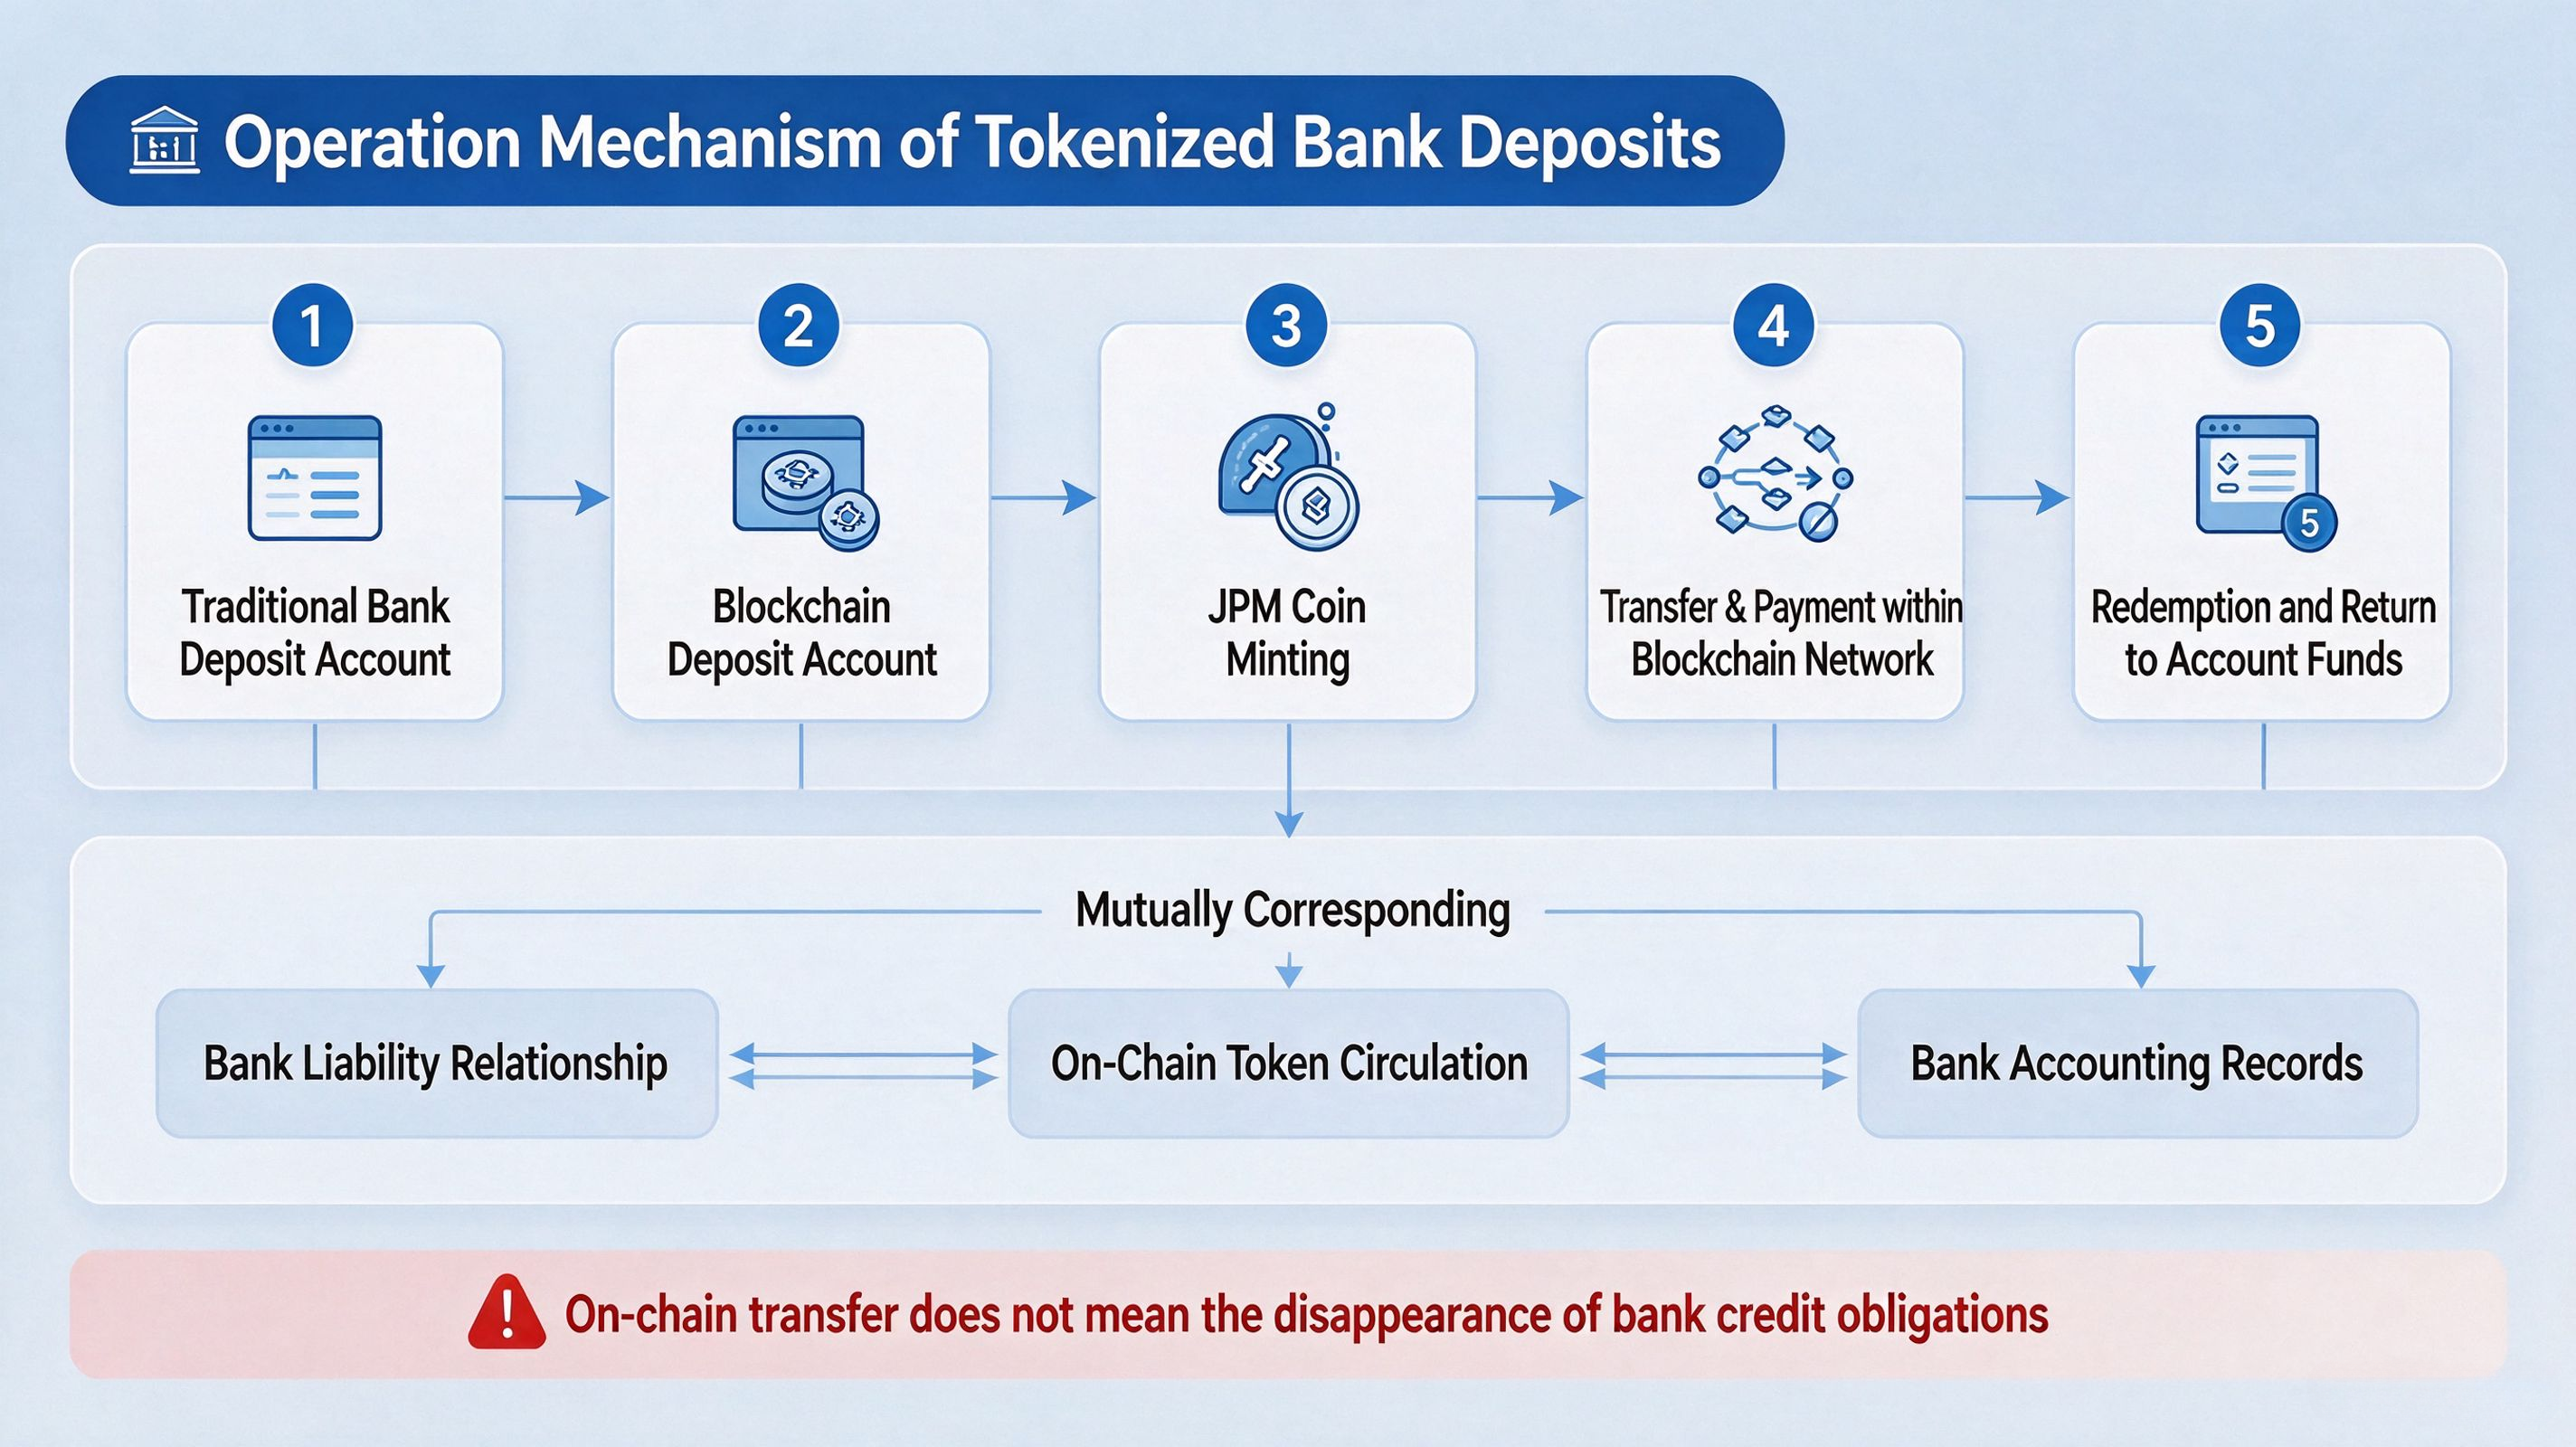
كيف تربط Kinexys الحسابات المصرفية بشبكات البلوكشين؟
Kinexys هي منظومة البنية التحتية المالية للبلوكشين التابعة لـ J.P. Morgan والمخصصة لعملاء الشركات والمؤسسات، وتشمل المدفوعات الرقمية والأصول الرقمية وخدمات المنصات ذات الصلة. ولا يركز تصميمها على إصدار رمز واحد بصورة مستقلة، بل على ربط حركة الأموال وإدارة الأصول وعمليات التسوية، بما يسمح للمؤسسات باستخدام تقنية البلوكشين ضمن الأطر المصرفية القائمة.
على مستوى الحساب، يوفر حساب ودائع البلوكشين (BDA) للعملاء حساب ودائع مدعومًا بالبلوكشين. وتذكر J.P. Morgan أن BDA يمكنه دعم إدارة السيولة عبر الحدود، والمدفوعات القابلة للبرمجة، والتسوية شبه الفورية، كما يمكنه الاتصال بالأنظمة القائمة للشركات من خلال API أو SWIFT أو واجهات المستخدم. وتشمل العملات المدعومة الواردة في موادها العامة الدولار الأمريكي، ودولار هونغ كونغ، والدولار السنغافوري، واليوان الصيني، والين الياباني، والدولار الأسترالي، واليورو، والجنيه الإسترليني. وبالنسبة إلى إدارة خزينة الشركات، قد يتيح ذلك تقليل الاعتماد على العمليات اليدوية وساعات العمل التقليدية في متابعة الأموال وإدارة الحسابات وعمليات الدفع.
على مستوى الرمز، يُعد JPM Coin رمز ودائع مصرفية مقومًا بالدولار الأمريكي. وتذكر J.P. Morgan أن العملاء المؤسسيين المؤهلين يمكنهم تحويل أموال الحساب إلى JPM Coin من خلال BDA واستخدامه للتحويلات والمدفوعات وتسليم الضمانات وتسوية الصفقات في بيئات البلوكشين المعتمدة. ويمكن أيضًا استرداد الرمز مقابل أموال الحساب بالدولار الأمريكي بموجب الترتيبات المعمول بها. ولذلك، فإن JPM Coin ليس عملة رقمية مجهولة تعمل بصورة مستقلة عن النظام المصرفي. فما زال إصداره واستخدامه يعتمدان على علاقات العملاء المصرفية ومراجعات الامتثال وأنظمة الحسابات.
وفيما يتعلق بالنشر عبر الشبكات، أعلنت J.P. Morgan في عام 2025 أن JPM Coin سيكون متاحًا للعملاء المؤسسيين على شبكة Base. وفي أكتوبر 2026، أعلنت أن JPM Coin سيتوسع إلى شبكة Ethereum الرئيسية. ويعني النشر عبر شبكات مختلفة أن المؤسسات يمكنها استكشاف تحويلات الأموال وتسوية الأصول في مزيد من البيئات على السلسلة. لكنه لا يعني أن أي عنوان محفظة أو مستخدم فردي يمكنه الاحتفاظ بالرمز واستخدامه دون قيود. إذ يجب أن تظل أهلية المشاركة الفعلية، ونطاق الأطراف المقابلة، والوظائف التجارية متوافقة مع قواعد الوصول والخدمة لدى Kinexys.
المدفوعات القابلة للبرمجة: تقدم البلوكشين أكثر من سرعة التحويل
تتطلب عمليات الدفع التقليدية عادةً تأكيد شروط الدفع قبل بدء تحويل الأموال، يتبع ذلك تأكيد الاستلام ومطابقة الحسابات عبر أنظمة مختلفة. وعندما تنطوي المعاملة على أموال عبر الحدود أو أطراف مقابلة متعددة أو شروط تعاقدية معقدة، فقد تحتاج الشركات أيضًا إلى مراجعات يدوية إضافية وتنسيق بين الأنظمة. وتهدف المدفوعات القابلة للبرمجة على البلوكشين إلى تحويل بعض شروط الأعمال إلى قواعد قابلة للتنفيذ، بما يتيح تحرك الأموال وفقًا لشروط محددة مسبقًا.
فعلى سبيل المثال، يمكن للشركات ضبط تعليمات الدفع استنادًا إلى تأكيد التسليم أو التوقيت أو أرصدة الحسابات أو غيرها من شروط الأعمال. وعند استيفاء الشروط المتفق عليها، يمكن للنظام تفعيل تحويل الأموال المقابل. وبالنسبة إلى مدفوعات سلاسل التوريد وتخصيص الأموال داخل المجموعة وتسوية المعاملات المالية، قد تقلل هذه الآلية من التأكيدات المتكررة والمعالجة اليدوية. ومع ذلك، تظل القواعد نفسها بحاجة إلى بيانات أعمال دقيقة كمدخلات، ولا يمكن للتنفيذ الآلي على السلسلة أن يحل محل مراجعة العقود أو فحوصات الامتثال أو تسوية النزاعات.
تتضمن Kinexys المدفوعات القابلة للبرمجة وإدارة السيولة المستمرة ضمن قدراتها الخدمية. ويتيح BDA للشركات إدارة الأموال ضمن إطار مصرفي وترتيب تدفقات الأموال من خلال تعليمات قابلة للتهيئة. ويمكن استخدام JPM Coin في سيناريوهات الدفع والتسوية على السلسلة. ويتيح الاثنان معًا للمؤسسات استكشاف عمليات أكثر تكاملًا لإدارة الأموال وتنفيذ المدفوعات وتسوية المعاملات، بدلًا من التعامل مع البلوكشين باعتبارها مجرد قناة تحويل منفصلة أخرى.
ومن المهم الإشارة إلى أن «شبه الفوري» أو «على مدار الساعة» لا يعني أن جميع عمليات دخول الأموال وخروجها خالية من القيود الزمنية. فقد تخضع التحويلات على السلسلة، وتحويل الأموال بين الحسابات المصرفية وشبكات البلوكشين، والتسوية النهائية بين المؤسسات لترتيبات معالجة مختلفة. وعند تقييم الكفاءة، ينبغي للشركات تقييم توقيت تأكيد المعاملات على السلسلة، والمعالجة المحاسبية المصرفية، وتسليم الأموال النهائي بين المؤسسات كلٌّ على حدة، بدلًا من الحكم على كفاءة سلسلة الدفع بأكملها استنادًا إلى سرعة تحويل الرمز فقط.
ما الفرق بين الودائع المرمزة والعملات المستقرة؟
يمكن أن تظهر الودائع المرمزة والعملات المستقرة على البلوكشين كأدوات رقمية مرتبطة بقيمة العملة التقليدية، وقد يُستخدم كلاهما في المدفوعات وتسوية الصفقات وأسواق الأصول على السلسلة. لكن علاقات الائتمان الأساسية بينهما مختلفة. فالودائع المرمزة تمثل عادةً مطالبات ودائع ضمن نظام البنك المصدر، ما يعني أن حامليها لديهم علاقة ودائع مقابلة مع البنك المصدر. أما العملات المستقرة، فعادةً ما تحافظ على ربط قيمتها من خلال جهات إصدار متخصصة استنادًا إلى أصول احتياطياتها وترتيبات الاسترداد والأطر التنظيمية المعمول بها.
في هيكل الودائع المرمزة، يمثل الائتمان المصرفي والميزانية العمومية نقطتي انطلاق مهمتين لفهم المخاطر. وباستخدام JPM Coin مثالًا، تصفه J.P. Morgan بأنه رمز ودائع صادر عن بنك وتؤكد صراحةً أنه ليس عملة مشفرة أو عملة مستقرة. ويجري تحويل الأموال واستردادها من خلال إطار BDA، ويقتصر استخدامه على العملاء المؤسسيين المعتمدين. أما العملات المستقرة، فقد تكون مدعومة بالنقد أو السندات الحكومية قصيرة الأجل أو أصول احتياطية أخرى. ويجب على المستخدمين النظر في الجهة المصدرة، وجودة الأصول الاحتياطية، وترتيبات الحفظ، وآليات الاسترداد، والمتطلبات التنظيمية.
وقد يختلف الاثنان أيضًا في طريقة استخدامهما عبر الشبكات. فالعملات المستقرة تكون متاحة عمومًا لمنظومات أوسع على السلسلة، مع اعتماد درجة الانفتاح على الجهة المصدرة والشبكة. أما رموز الودائع المصرفية فقد تخضع لقيود ترتبط بهوية عميل البنك ومراجعات الطرف المقابل وحالات الاستخدام. ويمكن لترتيبات الوصول الأكثر صرامة أن تساعد المؤسسات المالية على إدارة مخاطر الطرف المقابل والامتثال، لكنها قد تحد أيضًا من تداول الرمز في الأسواق المفتوحة.
لذلك، فإن عمل الرمز على بلوكشين عامة وحده لا يحدد ما إذا كان عملة مستقرة مفتوحة أو ما إذا كان يوفر حقوق الاسترداد والاحتفاظ نفسها. وعند تحليل أداة نقدية على السلسلة، من الضروري مراجعة الجهة المصدرة، وعلاقة المطالبة القانونية، وهيكل الاحتياطي أو الالتزام، وقيود التحويل، ومسار الاسترداد، والإطار التنظيمي المعمول به على الأقل. كما تحدد أبحاث بنك التسويات الدولية حول النظام المالي المرمز التنسيق بين أموال البنوك التجارية وأموال البنوك المركزية والأصول المرمزة بوصفه مسألة مهمة للبنية التحتية المالية المستقبلية.
حدود التطبيق والمخاطر الرئيسية للودائع المرمزة
تتجلى القيمة المحتملة للودائع المرمزة أولًا في إدارة أموال المؤسسات وعمليات الدفع. إذ يمكن للشركات استخدام متابعة أكثر استمرارية للأموال وتعليمات آلية لإدارة الأموال عبر المناطق الزمنية. كما يمكن للمؤسسات المالية استكشاف استخدام رموز الودائع لتسليم الضمانات على السلسلة، أو تسوية الأوراق المالية، أو غيرها من معاملات الأصول الرقمية. وقد تقلل هذه التطبيقات فترات الانتظار والمطابقة اليدوية في العمليات التقليدية، لكن فعاليتها الفعلية تعتمد على عدد المؤسسات المشاركة، ودرجة قابلية التشغيل البيني للشبكة، وترتيبات التسوية النهائية للأموال.
ثانيًا، يظل استخدام الودائع المرمزة خاضعًا لقواعد البنك المصدر والشبكة. ويتعين على البنوك إدارة وصول العملاء وضوابط مكافحة غسل الأموال وفحص العقوبات ومراقبة المعاملات وترتيبات السيولة. ولا يعني قابلية الرمز للتحويل على السلسلة أن كل مستلم يمكنه تحويله تلقائيًا إلى أموال في حساب مصرفي. وإذا كانت آليات التشغيل البيني غير متوفرة بين البنوك أو الشبكات المختلفة، فقد تظل الأموال على السلسلة مقيدة بمؤسسات أو شبكات أعمال محددة.
ولا يمكن إغفال المخاطر التقنية أيضًا. إذ قد تؤثر ثغرات العقود الذكية وأخطاء إدارة المفاتيح وازدحام الشبكة وإخفاقات جسور السلاسل المتقاطعة وتعطل خدمات الأطراف الثالثة في تحويلات الرموز أو تسوية الأصول. وحتى عندما يصدر الرمز عن بنك، لا يعني ذلك أن كل عنصر تقني يدعم تشغيله خالٍ من المخاطر. ويتعين على المؤسسات تحديد آليات التعامل مع الحوادث وعكس المعاملات أو معالجتها وإدارة الصلاحيات وترتيبات استمرارية الأعمال.
إضافة إلى ذلك، لا تؤدي سرعة المعاملات الأعلى على السلسلة بالضرورة إلى إزالة مخاطر السيولة. فإذا وُجدت فجوة زمنية بين التحويلات على السلسلة والتسوية النهائية بين البنوك، فقد تظل المؤسسات المشاركة معرضة لمخاطر ائتمان الطرف المقابل أو استخدام السيولة. ولكي تصبح الودائع المرمزة بنية تحتية مالية أوسع، لا بد من معالجة مسائل مثل الاعتراف بين المؤسسات، واليقين القانوني، وتوافر أصول التسوية، والتنسيق التنظيمي.
الصلة بين Gate والبنية التحتية المالية المرمزة
تمثل Kinexys اتجاهًا لنقل الودائع المصرفية والبنية التحتية للمدفوعات إلى السلسلة، بينما تمثل الأوراق المالية للأسهم المرمزة gStocks لدى Gate مسارًا آخر لإدخال الأوراق المالية التقليدية إلى بيئات تداول الأصول الرقمية. وهما ليسا من نوع المنتج نفسه، لكن يمكن فهمهما ضمن التطور نفسه للبنية التحتية المالية: يستكشف أحدهما كيفية إصدار الأموال على السلسلة وتحويلها وتسويتها، بينما يستكشف الآخر كيفية دخول الأسهم التقليدية إلى منصات الأصول الرقمية من خلال الترميز.
وفقًا للتعريف العام لـ Gate بمنتج gStocks، يستخدم المنتج آلية احتياطي تقابل الأسهم الأصلية الأساسية بنسبة 1:1، ويوفر التداول عبر دفتر أوامر المنصة. ويحوز المستخدمون وحدات أوراق مالية مرمزة، وهو ما لا يمنحهم تلقائيًا الحقوق نفسها تمامًا التي تمنحها الأسهم المسجلة المحتفظ بها عبر الوسطاء التقليديين. وتخضع الحقوق الفعلية، ومعالجة توزيعات الأرباح، وآليات التحويل، ونطاق التطبيق لقواعد المنتج المحددة.
ومن منظور البنية التحتية، لا تتطلب أسواق الأوراق المالية المرمزة آليات إصدار الأصول وحفظها وتداولها فحسب، بل تتطلب أيضًا أدوات موثوقة لتسوية الأموال. ومع دخول الأسهم والسندات وصناديق أسواق النقد تدريجيًا إلى بيئات السلسلة، تحتاج الأطراف المقابلة أيضًا إلى أدوات تمويل يمكنها إتمام الدفع والتسليم وتحويل الأصول. وقد تصبح رموز الودائع المصرفية أحد خيارات التسوية على مستوى المؤسسات. ومع ذلك، فإن إمكانية اتصالها بمنصات أصول محددة تعتمد على توافق الشبكات والشراكات المؤسسية ووصول الامتثال وترتيبات التسوية. ولا يمكن استنتاج تحقق قابلية التشغيل البيني بالفعل لمجرد أن كليهما يستخدم تقنية البلوكشين.
لذلك، من الأفضل فهم العلاقة بين Kinexys وGate على مستوى هيكل القطاع، بدلًا من اعتبار JPM Coin وgStocks رموزًا قابلة للاستبدال. فالأول يركز على نقل الأموال المصرفية إلى السلسلة، بينما يركز الثاني على ترميز أصول الأوراق المالية التقليدية. ويُظهر هذان النهجان معًا أن تطوير RWA والتمويل المؤسسي القائم على البلوكشين يتطلب تطوير البنية التحتية عبر طبقات الأصول والتمويل والتسوية.
الخلاصة
ليست الودائع المرمزة مجرد حسابات مصرفية منقولة إلى بلوكشين. بل تضيف أشكالًا جديدة من التمثيل والتحويل الرقمي للودائع ضمن أطر الائتمان المصرفي والتنظيم القائمة. ومن خلال BDA وJPM Coin، توضح Kinexys كيف يمكن ربط الحسابات المصرفية ورموز الودائع والمدفوعات على البلوكشين، كما تعكس استكشاف التمويل المؤسسي للأموال القابلة للبرمجة وقدرات التسوية المستمرة.
ومع ذلك، فإن كفاءة التحويل على البلوكشين ليست سوى جزء واحد من البنية التحتية المالية. إذ تظل علاقات التزامات البنوك ومسارات الاسترداد والتسوية بين المؤسسات وإدارة الامتثال والأمن التقني عوامل تحدد ما إذا كانت الودائع المرمزة قادرة على العمل بصورة موثوقة في سيناريوهات الأعمال الفعلية. ومع دخول المزيد من الأوراق المالية المرمزة والأصول الواقعية إلى الأسواق على السلسلة، ستصبح قابلية التشغيل البيني بين أدوات التمويل وأدوات الأصول مقياسًا مهمًا لنضج هذا النظام.
الأسئلة الشائعة
هل الودائع المرمزة عملات مستقرة؟
ليس بالضرورة. فالودائع المرمزة تمثل عادةً مطالبات على ودائع البنوك التجارية، بينما تحافظ العملات المستقرة عمومًا على ربط قيمتها من خلال الأصول الاحتياطية وترتيبات الاسترداد التي تضعها جهات إصدارها. وقد تختلف الجهات المصدرة والعلاقات القانونية وهياكل الاحتياطي أو الالتزام والأطر التنظيمية.
ما هو JPM Coin؟
JPM Coin هو رمز ودائع مصرفية توفره J.P. Morgan من خلال Kinexys. وتذكر مواده الرسمية أن العملاء المؤسسيين المؤهلين يمكنهم استخدامه لتحويلات الأموال على السلسلة والمدفوعات وتسليم الضمانات وتسوية الصفقات، كما يمكنهم تحويله مجددًا إلى أموال في حسابات بالدولار الأمريكي من خلال إطار BDA.
ما الفرق بين حساب ودائع البلوكشين (BDA) وJPM Coin؟
BDA هو حساب ودائع مصرفية مدعوم بالبلوكشين يدعم إدارة الأموال وربط الحسابات. أما JPM Coin فهو رمز ودائع صادر عن بنك يمكن تحويله عبر شبكات البلوكشين المؤهلة. ويمكن للعملاء تحويل أموال الحساب إلى JPM Coin من خلال BDA.
هل يمكن تحويل الودائع المرمزة على مدار الساعة؟
قد تدعم بعض العمليات على السلسلة التوافر على مدار الساعة، لكن التحويلات على السلسلة، وتحويل أموال الحسابات المصرفية، والتسوية النهائية بين المؤسسات قد تتبع جداول مختلفة. ويخضع التوافر المحدد لقواعد البنك والمنتج.
هل يمكن استخدام الودائع المرمزة لتسوية RWA؟
يمكن أن تمثل إحدى أدوات تمويل التسوية المحتملة على السلسلة، لكن منصات الأصول وجهات إصدار الأموال والمؤسسات المعنية تحتاج إلى إنشاء روابط عبر آليات الشبكة والامتثال والتسوية. ولا يمكن تسوية جميع الأصول المرمزة مباشرة باستخدام رمز ودائع مصرفية محدد.







