ومع ذلك، لا يعني EIP-1559 أن Ethereum يمكن أن يظل في حالة انكماش إلى أجل غير مسمى. فمع تطور شبكات التوسع من الطبقة الثانية، وانخفاض تكاليف المعاملات، وانتقال بعض الأنشطة على السلسلة إلى شبكات الطبقة الثانية، تغيّر هيكل إيرادات الرسوم في الشبكة الرئيسية لـ Ethereum. وعندما تكون كمية ETH التي تحرقها الشبكة أقل من الإصدار الجديد الناتج عن مكافآت المدققين، قد يستمر إجمالي معروض ETH في الارتفاع حتى عندما تعمل آلية الحرق بصورة طبيعية. وتعكس المناقشات الأخيرة حول تراجع حجم حرق Ethereum إعادة تقييم السوق للعلاقة بين استخدام الشبكة وكفاءة التوسع ومعروض الرموز.
يتطلب فهم تراجع حجم حرق ETH التمييز بين نشاط معاملات الشبكة ومستويات الرسوم والتغيرات في معروض الرموز. ولا يشير انخفاض حجم الحرق بالضرورة إلى تراجع الطلب في منظومة Ethereum، كما لا يمكن استخدامه للاستنتاج المباشر بأن سعر ETH سينخفض. يستعرض هذا المقال آلية عمل EIP-1559 ويحلل كيف يؤثر إصدار PoS والتوسع عبر الطبقة الثانية ورسوم Blob ونشاط الشبكة، مجتمعةً، في هيكل المعروض طويل الأجل لـ ETH.
أبرز النقاط
- يقلل EIP-1559 معروض ETH عبر حرق الرسوم الأساسية للمعاملات، لكنه لا يوقف الإصدار الجديد الناتج عن مكافآت مدققي PoS.
- تعتمد حالة ETH الانكماشية على المقارنة بين الكميات المحروقة والمصدرة حديثًا خلال فترة معينة، وليس على وجود آلية الحرق من عدمه.
- تخفّض رسوم Gas الأقل على الشبكة الرئيسية كمية ETH المحروقة لكل وحدة Gas، لكنها لا تعني بالضرورة تراجع استخدام منظومة Ethereum إجمالًا.
- يمكن لتوسع الطبقة الثانية خفض تكاليف معاملات المستخدمين، لكنه قد يغير أيضًا الطلب على مساحة الكتل في الشبكة الرئيسية وهيكل حرق الرسوم.
- تتضمن رسوم Blob التي قدمها EIP-4844 آلية حرق أيضًا، لكن سوق رسومها يعمل بصورة مستقلة عن سوق Gas العادي في طبقة التنفيذ.
- ينبغي للمستثمرين النظر بصورة مجتمعة إلى التغيرات في صافي معروض ETH ورسوم الشبكة الرئيسية واستخدام Blob ومستويات التخزين ونشاط الطبقة الثانية عند تقييم التغيرات في اقتصاديات رموز Ethereum.
ما هو EIP-1559؟ وكيف تعمل آلية حرق رسوم ETH؟
EIP-1559 هو آلية لإصلاح رسوم المعاملات قُدمت في ترقية London الخاصة بـ Ethereum عام 2021. ويتمثل هدفه الأساسي في تحسين تسعير رسوم Gas وتسهيل تقدير تكاليف المعاملات للمستخدمين. وبموجب هذه الآلية، تتكون رسوم معاملات Ethereum أساسًا من الرسوم الأساسية ورسوم الأولوية. ويضبط البروتوكول الرسوم الأساسية ديناميكيًا بناءً على الطلب على مساحة الكتل، ثم تُحرق هذه الرسوم بعد تنفيذ المعاملة. وتُدفع رسوم الأولوية عمومًا إلى مقترح الكتلة لتحفيز تضمين المعاملات. كما يمكن للمستخدمين تحديد حد أقصى للرسوم لمنع تجاوز الدفعة الفعلية لتوقعاتهم.
ترتبط التغيرات في الرسوم الأساسية بمعدل استخدام الكتل. فعندما يكون الطلب على المعاملات مرتفعًا وتتجاوز الكتل باستمرار مستوى الاستخدام المستهدف، ترتفع الرسوم الأساسية عمومًا. وعندما لا يكون الطلب على مساحة الكتل كافيًا، تنخفض الرسوم الأساسية. ولا تحرق Ethereum كمية ثابتة من ETH؛ بل يتحدد حجم الحرق وفقًا للكمية الفعلية من Gas المستخدمة والرسوم الأساسية المقابلة. فعلى سبيل المثال، حتى إذا استهلكت معاملتان المقدار نفسه من Gas، فقد تحرقان كميات مختلفة من ETH إذا اختلفت الرسوم الأساسية عند تنفيذهما.
يربط هذا التصميم بين الطلب على الشبكة والتغيرات في معروض ETH. يدفع المستخدمون الرسوم الأساسية لتنفيذ المعاملات، وتُحرق كمية ETH المقابلة نهائيًا بدلًا من تحويلها إلى حسابات المدققين أو المشاركين الآخرين. ومع ذلك، لا يتمثل الهدف الأساسي من EIP-1559 في ضمان بقاء ETH في حالة انكماش إلى الأبد، بل في تحسين طريقة عمل سوق الرسوم. ويُعد حرق ETH أثرًا على المعروض النقدي لهذه الآلية، في حين يظل حجم الحرق الفعلي معتمدًا على استخدام الشبكة ومستويات الرسوم.
لماذا يتراجع حجم حرق ETH؟ وهل يعني ذلك انخفاض نشاط الشبكة؟
يرتبط تراجع حجم حرق ETH عادةً بانخفاض الرسوم الأساسية على الشبكة الرئيسية، لكنه لا يمكن تفسيره ببساطة على أنه تراجع واسع في نشاط منظومة Ethereum. ويتأثر حجم الحرق بكل من كمية Gas التي تستهلكها المعاملات ومستوى الرسوم الأساسية. وإذا تمكنت الشبكة من معالجة عدد كبير من المعاملات برسوم أقل، فقد تنخفض كمية ETH المحروقة بدرجة كبيرة حتى مع استقرار حجم المعاملات. وعلى العكس، عندما تتنافس التطبيقات الشائعة على مساحة الكتل في الشبكة الرئيسية، قد ترتفع الرسوم بسرعة، ما يؤدي إلى حجم حرق كبير خلال فترة قصيرة. وقد دفعت معاملات DeFi وسك NFT وأنشطة أخرى على السلسلة رسوم الشبكة الرئيسية إلى الارتفاع خلال فترات معينة، لكن هذا الطلب قد لا يكون مستدامًا على المدى الطويل.
في نوفمبر 2026، جذبت المناقشات حول آلية حرق ETH الانتباه مجددًا. وقد أشار Vitalik Buterin مؤخرًا إلى أنه لا ينبغي اعتبار الزيادة المستمرة في حجم حرق الرسوم أساسًا رئيسيًا للقيمة طويلة الأجل لـ ETH، لأن ارتفاع حجم الحرق قد يعتمد على رسوم معاملات مرتفعة، في حين أن الشبكة منخفضة التكلفة والقابلة للتوسع مهمة أيضًا. ولا يعني هذا الرأي إزالة EIP-1559، بل يؤكد أن قيمة ETH تحتاج أيضًا إلى أن تستند إلى أمن الشبكة واللامركزية ومقاومة الرقابة وحالات الاستخدام المالي العملية.
يتغير النشاط في منظومة Ethereum أيضًا. إذ يجري عدد متزايد من التحويلات العادية والصفقات والتفاعلات مع التطبيقات عبر شبكات الطبقة الثانية، لذلك لم يعد المستخدمون بحاجة إلى دفع تكلفة التنفيذ الكاملة لشبكة Ethereum الرئيسية مباشرةً مقابل كل عملية. ويصبح دور الشبكة الرئيسية تدريجيًا أكثر تركيزًا على التسوية وتوافر البيانات والأمن. ويتطلب تحديد ما إذا كانت الشبكة قد فقدت الطلب بالفعل مراقبة معاملات الشبكة الرئيسية ونشاط الطبقة الثانية والطلب على التسوية واستخدام التطبيقات معًا، بدلًا من النظر فقط إلى مقدار ETH المحروق يوميًا.
لماذا لا يضمن EIP-1559 استمرار انكماش ETH؟
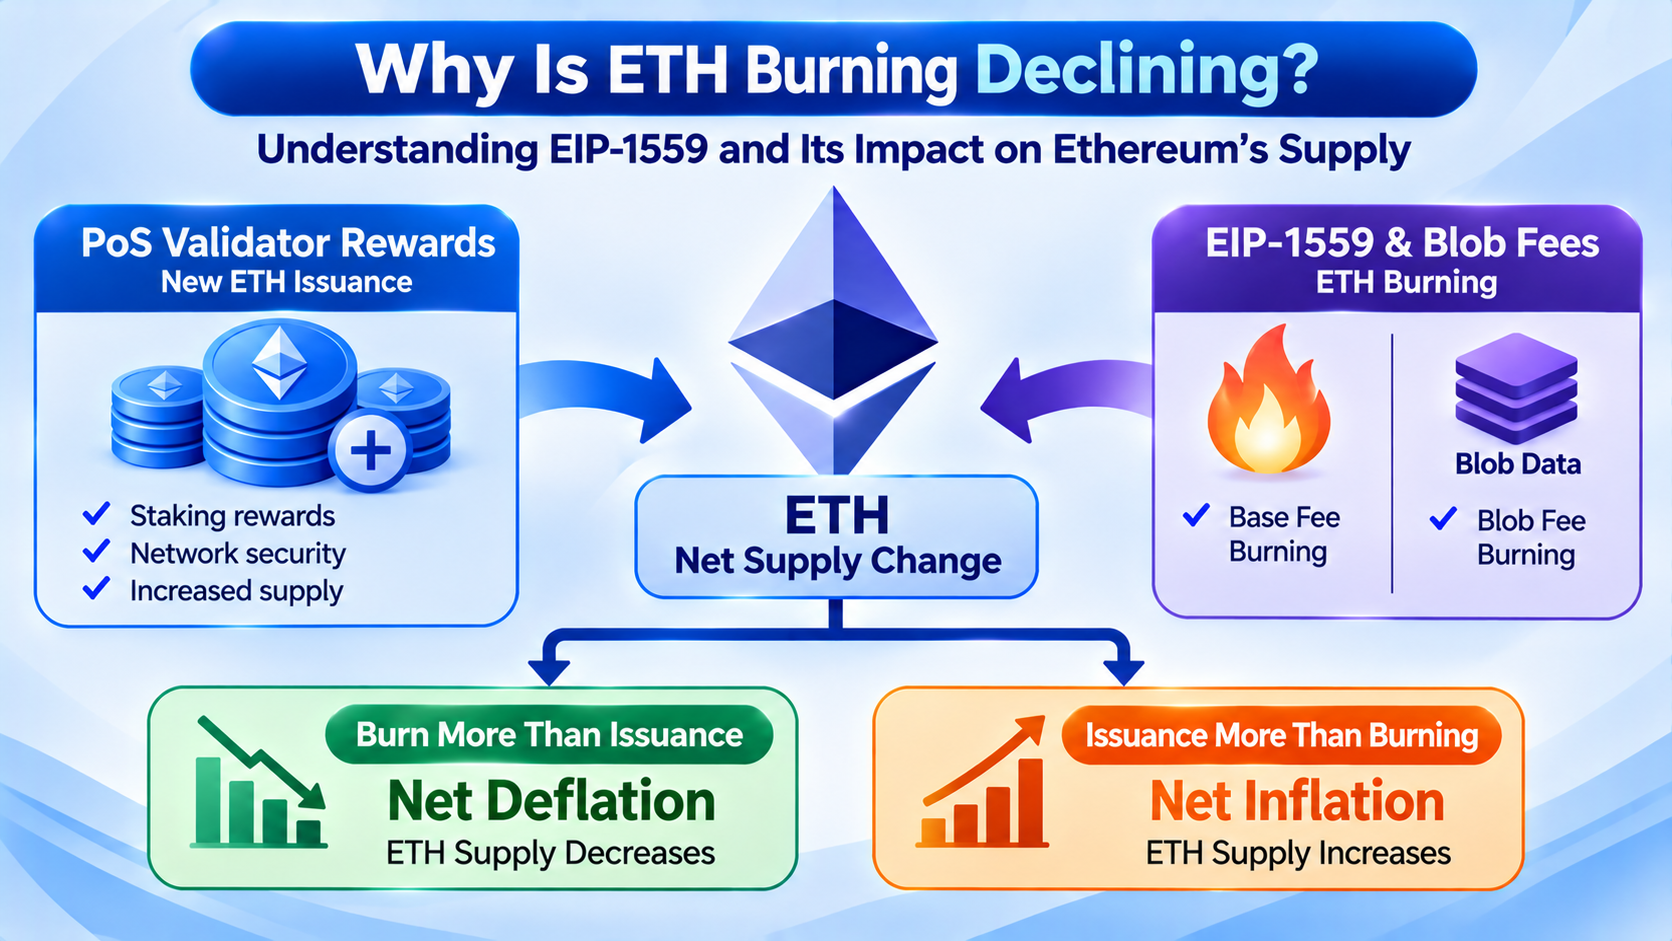
تتأثر التغيرات في معروض ETH بعاملين رئيسيين: الإصدار الجديد والحرق. ويأتي الإصدار الجديد أساسًا من المكافآت المدفوعة للمدققين ضمن آلية إجماع PoS، بينما يأتي الحرق بصورة رئيسية من الرسوم الأساسية للمعاملات ورسوم البروتوكول الأخرى المطبقة. وعندما تتجاوز الكمية المحروقة خلال فترة معينة الإصدار الجديد، ينخفض إجمالي معروض ETH، ما يؤدي إلى انكماش صافٍ. وعندما يتجاوز الإصدار الجديد الكمية المحروقة، يرتفع إجمالي معروض ETH، ما يؤدي إلى تضخم صافٍ. ويمكن أن تحدث الحالتان بينما يعمل EIP-1559 بصورة طبيعية.
بعد اكتمال The Merge في عام 2022، توقفت Ethereum عن إصدار المكافآت من نظام التعدين السابق PoW. ويأتي ETH الجديد الآن أساسًا من طبقة إجماع PoS. وقد خفض ذلك بصورة كبيرة معدل إصدار الشبكة، وجعل من الأسهل أن يتجاوز حرق رسوم المعاملات الإصدار خلال فترات معينة. لكن انخفاض معدل الإصدار لا يعني توقفه تمامًا. إذ يواصل المدققون المشاركة في اقتراح الكتل والتحقق منها، ويتلقون مكافآت البروتوكول. وتحدد مستويات التخزين وقواعد مكافآت المدققين ومستويات رسوم الشبكة، مجتمعةً، التغيرات في صافي معروض ETH.
على سبيل المثال، افترض أن Ethereum تصدر 1,000 ETH خلال فترة معينة لكنها تحرق 600 ETH فقط. ستسجل الشبكة حينها زيادة صافية بنحو 400 ETH. وإذا حُرق 1,500 ETH خلال الفترة نفسها، سينخفض صافي المعروض بنحو 500 ETH. وهذه أرقام افتراضية تُستخدم فقط لشرح الآلية ولا تمثل مستويات الإصدار أو الحرق الحالية في الشبكة. يضمن EIP-1559 حرق الرسوم الأساسية التي تستوفي القواعد المطبقة، لكنه لا يضمن أن تتجاوز الكمية المحروقة دائمًا مكافآت المدققين. وقد يتجاهل وصف ETH بأنه أصل يجب أن يظل انكماشيًا إلى أجل غير مسمى الطبيعة الديناميكية لآلية معروضه.
لماذا يؤثر توسع الطبقة الثانية في حجم حرق ETH؟
تعد الطبقة الثانية جزءًا مهمًا من بنية التوسع في Ethereum. فهي تنفذ أو تعالج أساسًا أعدادًا كبيرة من المعاملات خارج الشبكة الرئيسية، ثم ترسل البيانات ذات الصلة أو إثباتات الحالة إلى Ethereum، ما يتيح خفض تكاليف معاملات المستخدمين. وتستخدم شبكات مثل Arbitrum وOptimism وBase تقنيات Rollup مختلفة. وبالنسبة إلى المستخدمين العاديين، تقلل الطبقة الثانية تكلفة استخدام الشبكة الرئيسية مباشرةً، وتجعل المدفوعات والصفقات والتفاعلات مع التطبيقات أكثر سهولة. أما بالنسبة إلى الشبكة الرئيسية لـ Ethereum، فإن انتقال نشاط المعاملات إلى الطبقة الثانية يغير مصادر الطلب على مساحة الكتل.
في السابق، كان المستخدم الذي ينفذ معاملة DeFi معقدة على شبكة Ethereum الرئيسية قد يحتاج إلى استهلاك كمية كبيرة من Gas ودفع رسوم أساسية مرتفعة. وبعد تنفيذ عملية مماثلة على الطبقة الثانية، يمكن أن تتم نسبة كبيرة من الحسابات ومعالجة المعاملات على شبكة الطبقة الثانية، بينما يرسل Rollup في النهاية البيانات أو الإثباتات ذات الصلة إلى الشبكة الرئيسية. ولا تزال الشبكة الرئيسية تؤدي وظائف مهمة في التسوية والأمن، لكنها لم تعد تعالج كل عملية للمستخدم مباشرةً. ونتيجةً لذلك، لم تعد العلاقة بين نمو إجمالي حجم معاملات المنظومة ونمو رسوم الشبكة الرئيسية مباشرة كما كانت في المراحل الأولى.
يثير التوسع أيضًا قضية اقتصادية جديرة بالملاحظة: فقد تؤدي تكاليف استخدام الشبكة المنخفضة إلى استقطاب مزيد من التطبيقات والمستخدمين إلى منظومة Ethereum، لكن هذا النشاط الإضافي قد لا يتحول فورًا إلى زيادة متناسبة في حجم حرق ETH. ويمكن للرسوم المنخفضة تحسين تجربة المستخدم، مع خفض إيرادات الرسوم التي تحققها كل معاملة أيضًا. وسيعتمد ما إذا كان بإمكان Ethereum الحفاظ على تكاليف منخفضة مع إيجاد طلب كافٍ لحرق ETH على حجم نشاط الطبقة الثانية والطلب على تسوية الشبكة الرئيسية وتطور سوق توافر البيانات. ولا يُعد نجاح التوسع واستمرار انكماش ETH هدفين متطابقين تمامًا.
كيف يغير EIP-4844 ورسوم Blob هيكل حرق ETH؟
يُعد EIP-4844 آلية توسع مهمة قُدمت في ترقية Dencun الخاصة بـ Ethereum عام 2024. ويوفر مساحة بيانات Blob لشبكات Rollup تكون أكثر ملاءمة لإرسال بيانات المعاملات على دفعات. وقبل ذلك، كانت شبكات الطبقة الثانية تضطر عمومًا إلى استخدام طريقة تخزين بيانات معاملات الشبكة الرئيسية مرتفعة التكلفة نسبيًا. ويتيح إدخال Blobs لشبكات Rollup نشر البيانات بطريقة تختلف عن معاملات طبقة التنفيذ العادية، ما يقلل بعض تكاليف توافر البيانات ويسهم في خفض رسوم معاملات الطبقة الثانية. وبالنسبة إلى شبكات Rollup التي تعالج أعدادًا كبيرة من معاملات المستخدمين، يساعد هذا التغيير في تحسين هيكل تكاليفها وقابليتها للتوسع.
تستخدم Blobs سوق رسوم مستقلًا، وتُحرق رسومها الأساسية أيضًا. لكن تُحتسب هذه الرسوم بصورة منفصلة عن الرسوم الأساسية لـ Gas في طبقة التنفيذ العادية. وتضبط المعاملات العادية الرسوم الأساسية أساسًا بناءً على الطلب على مساحة الكتل في طبقة التنفيذ، بينما تعتمد رسوم Blob على العرض والطلب على مساحة بيانات Blob. وعندما يكون استخدام Blob منخفضًا ومساحة البيانات متاحة نسبيًا، قد تظل الرسوم الأساسية لـ Blob منخفضة. وحتى إذا واصلت شبكات الطبقة الثانية إرسال البيانات، فقد يكون حجم حرق ETH الناتج محدودًا. ومع ارتفاع الطلب على Blobs، تتكيف آلية الرسوم تبعًا لذلك، لكن لا يمكن افتراض أن زيادة حجم معاملات الطبقة الثانية ستؤدي بالضرورة إلى زيادة متناسبة في حرق ETH.
يجعل هذا التغيير هيكل حرق ETH أكثر تعقيدًا. ويحتاج المستثمرون إلى مراقبة الرسوم الناتجة عن معاملات الشبكة الرئيسية العادية، بالإضافة إلى الطلب على بيانات Blob ومستويات الرسوم المقابلة. ومع استمرار Ethereum في توسيع توافر البيانات، قد تعالج الشبكة مزيدًا من بيانات الطبقة الثانية مع الحفاظ على تكلفة منخفضة لكل وحدة. وبالنسبة إلى المستخدمين ومطوري التطبيقات، يكون ذلك مفيدًا عمومًا لتوسيع الاستخدام. لكن من منظور معروض ETH، قد يتيح التوسع منخفض التكلفة بقاء حجم الحرق معتدلًا نسبيًا لفترة طويلة. ويتطلب تقييم أثر EIP-4844 النظر إلى كل من كفاءة التوسع واقتصاديات الرموز بدلًا من قياس نجاح الترقية بحجم حرق ETH وحده.
كيف يؤثر مستوى التخزين في PoS على إصدار ETH الجديد؟
بعد The Merge، بدأت Ethereum في الحفاظ على أمن الشبكة عبر آلية إجماع PoS. ويشارك المدققون في اقتراح الكتل والتحقق منها عبر تخزين ETH، ويتلقون مكافآت وفقًا لقواعد البروتوكول. وعلى عكس عصر PoW، حين كان المعدّنون يتنافسون على موارد الحوسبة، يعتمد أمن PoS أساسًا على أصول المدققين المخزنة وقواعد العقوبات المقابلة. ويأتي إصدار ETH الجديد أساسًا من مكافآت طبقة الإجماع، ويرتبط مقدار المكافآت بكمية ETH المخزنة وأداء المدققين ومعايير البروتوكول. وتؤدي زيادة مستوى التخزين عمومًا إلى رفع إجمالي إصدار مكافآت الشبكة، لكن معدل المكافأة لكل ETH مخزن لا يرتفع بالمعدل نفسه.
لا توجد علاقة ثابتة مباشرة بين مكافآت التخزين وحرق ETH. فحتى إذا ظل نشاط معاملات الشبكة مستقرًا، قد تؤدي التغيرات في إصدار طبقة الإجماع إلى تغير معدل نمو صافي معروض ETH. وعلى العكس، عندما يرتفع الطلب على معاملات الشبكة الرئيسية بصورة كبيرة وترتفع الرسوم الأساسية، قد يتجاوز حجم الحرق الإصدار الجديد لفترة قصيرة، ما يعيد ETH إلى حالة انكماش صافٍ. ويعتمد إصدار PoS وحرق EIP-1559 على آليتين مختلفتين، ويحددان معًا التغير النهائي في المعروض.
يجب أيضًا التمييز بين أصول التخزين المقفلة وحرق الرموز. فعندما يخزن المستخدمون ETH، لا تُزال تلك الكمية من ETH نهائيًا من إجمالي المعروض. وتبقى الأصول المخزنة ETH ضمن الشبكة، رغم خضوعها لإجراءات خروج المدققين والسحب في ظروف معينة. أما الحرق فيعني إزالة ETH ذات الصلة نهائيًا من المعروض المعترف به من البروتوكول. ويربط السوق أحيانًا بين زيادة ETH المخزنة وانخفاض المعروض المتاح للبيع، لكن هذا تحليل للسيولة ولا يمكن مساواته مباشرة بانخفاض إجمالي معروض ETH. ولا يزال تحديد ما إذا كانت Ethereum انكماشية يتطلب مراقبة بيانات الإصدار والحرق الفعلية.
هل يعني تراجع حجم حرق ETH أن سعره سيتعرض بالضرورة لضغوط؟
قد يضعف تراجع حجم حرق ETH توقعات بعض المستثمرين بشأن ندرة الرمز، لكن لا توجد علاقة سببية ثابتة بين حجم الحرق وسعر السوق. ويمكن لآلية الحرق في EIP-1559 أن تقلل نمو المعروض. ومع ثبات العوامل الأخرى، قد يؤثر انخفاض صافي الإصدار في هيكل المعروض على المدى الطويل. لكن يتأثر سعر ETH أيضًا بطلب المستثمرين وسيولة السوق وأسعار الفائدة للاقتصاد الكلي وتخصيص رأس المال المؤسسي وتطور التطبيقات على السلسلة ومعنويات سوق العملات الرقمية عمومًا. وحتى إذا دخلت الشبكة في حالة انكماش صافٍ، قد ينخفض السعر إذا زاد الطلب على البيع بدرجة كبيرة. وعلى العكس، حتى إذا نما المعروض باعتدال، قد يرتفع السعر إذا توسع الطلب على الأصل.
كما تتطلب العلاقة بين حرق الرسوم والنشاط الاقتصادي على الشبكة تفسيرًا دقيقًا. فقد ينتج حجم حرق ETH المرتفع عن تداول DeFi النشط والطلب على التطبيقات، لكنه قد ينتج أيضًا عن المضاربة قصيرة الأجل أو اتجاهات NFT أو ازدحام الشبكة. ويمكن للرسوم المرتفعة أن تزيد حجم الحرق، لكنها قد تقلل كذلك رغبة المستخدمين العاديين في استخدام الشبكة. وعلى الرغم من أن الرسوم المنخفضة تقلل إسهام كل معاملة في الحرق، فإنها قد تحسن تجربة التطبيقات وتوفر ظروفًا مواتية للمدفوعات وتسوية العملات المستقرة وحالات الاستخدام الأخرى عالية التكرار. ولا يعتمد تطور Ethereum على المدى الطويل على الحفاظ على رسوم معاملات مرتفعة، بل على دعم نشاط أكثر جدوى اقتصاديًا مع الحفاظ على أمن الشبكة ولامركزيتها.
من منظور استثماري، لا يمكن عزو قيمة ETH بالكامل إلى انكماش المعروض. إذ يُستخدم ETH لدفع رسوم الشبكة والمشاركة في التخزين وتوفير الضمانات لـ DeFi. كما يؤدي وظائف اقتصادية متنوعة في Ethereum ومنظومتها الأوسع. ومع تطور العملات المستقرة والأصول المرمزة والخدمات المالية على السلسلة، قد يستمر هيكل الطلب على ETH في التغير. ومع ذلك، لا يزال مدى تحول زيادة نشاط المنظومة إلى طلب على ETH كأصل يتطلب تحليلًا محددًا. ويُعد حجم الحرق مؤشرًا مهمًا على النشاط الاقتصادي للشبكة، لكنه ليس أداة مستقلة للتنبؤ بالسعر، وهو أقل ملاءمة لاعتماده أساسًا وحيدًا لتحديد توقيت الشراء أو البيع.
كيف ينبغي للمستثمرين تقييم احتمال عودة ETH إلى الانكماش؟
يتطلب رصد اتجاه معروض ETH التمييز بين التقلبات قصيرة الأجل والتغيرات طويلة الأجل.
قد يتأثر حجم الحرق اليومي بالتطبيقات الشائعة وتقلبات السوق وازدحام الشبكة المؤقت، لذا لا يمكنه أن يعكس بصورة كاملة الحالة الاقتصادية العامة للشبكة. ويمكن للمستثمرين دراسة التغيرات في صافي معروض ETH خلال فترات 7 أيام و30 يومًا وفترات أطول لتحديد ما إذا كانت الكمية المحروقة قد بقيت أعلى من الإصدار الجديد. وإذا استمر إجمالي معروض ETH في الانخفاض خلال فترة معينة، فيمكن اعتبار تلك الفترة انكماشية صافيًا. وإذا استمر المعروض في الارتفاع، فهذا يعني أن الإصدار الجديد تجاوز الكمية المحروقة خلال الفترة نفسها. وعند استخدام منصات بيانات مختلفة، ينبغي للمستثمرين أيضًا الانتباه إلى أوقات تحديث البيانات وتعريفات المعروض وما إذا كانت الفترات الإحصائية متسقة.
ينبغي أيضًا مراقبة هياكل الرسوم ونشاط الشبكة. إذ يمكن للرسوم الأساسية على الشبكة الرئيسية واستخدام Gas ورسوم Blob والطلب على إرسال بيانات الطبقة الثانية أن تساعد في تفسير تغير حجم الحرق.
إذا انخفضت رسوم الشبكة الرئيسية بينما استمر حجم معاملات الطبقة الثانية واستخدام البيانات في الارتفاع، فقد يشير ذلك إلى انتقال النشاط إلى شبكات التوسع بدلًا من انكماشه في المنظومة بأكملها. ويمكن للمستثمرين أيضًا النظر إلى معروض العملات المستقرة ونشاط DeFi والتسوية على السلسلة واستخدام التطبيقات في العالم الحقيقي لتقييم ما إذا كانت Ethereum تطور مصادر جديدة للطلب. وقد تكون للمؤشرات المختلفة فترات تأخر زمنية مختلفة، وقد لا يتحول النمو قصير الأجل في النشاط فورًا إلى ارتفاع في حجم حرق ETH.
يتطلب إصدار PoS وترقيات البروتوكول اهتمامًا أيضًا. فقد تؤدي التغيرات في مستويات التخزين والتعديلات على آليات مكافآت المدققين والترقيات المستقبلية التي قد تؤثر في أسواق رسوم طبقة التنفيذ أو توافر البيانات إلى تغيير هيكل معروض ETH على المدى الطويل.
وعند تقييم هذه التغيرات، ينبغي للمستثمرين التمييز بين قواعد البروتوكول التي طُبقت بالفعل والتصاميم التي لا تزال في مرحلة البحث أو النقاش أو الاقتراح. وبالنسبة إلى المستثمرين على المدى الطويل، فإن تحول ETH إلى الانكماش في ربع معين ليس سوى جزء من التحليل. والأهم هو ما إذا كانت Ethereum تستطيع الاستمرار في جذب نشاط اقتصادي حقيقي والحفاظ على دورها في النظام المالي على السلسلة عبر بنية تحتية آمنة وقابلة للتوسع.
الملخص
لا يعني تراجع حجم حرق ETH فشل EIP-1559. بل يعكس التغيرات في سوق رسوم Ethereum وهيكل نشاط الشبكة. ويحرق EIP-1559 الرسوم الأساسية للمعاملات نهائيًا، رابطًا معروض ETH بالطلب على مساحة كتل الشبكة. ومع ذلك، لا تضمن الآلية أن تتجاوز الكمية المحروقة دائمًا الإصدار الجديد. ومنذ The Merge، خفض PoS بصورة كبيرة معدل إصدار ETH الجديد. وقد شهدت الشبكة انكماشًا صافيًا خلال فترات معينة، لكن مع انخفاض الرسوم وانتقال النشاط إلى الطبقة الثانية، قد تعود ETH إلى حالة تضخم صافٍ.
كما غيّر توسع الطبقة الثانية وآلية بيانات Blob طريقة توليد رسوم الشبكة بصورة أكبر. ويمكن إتمام مزيد من المعاملات بتكلفة أقل، ما يساعد على توسيع استخدام منظومة Ethereum لكنه لا ينتج بالضرورة زيادة متناسبة في حجم حرق ETH. ولا تعني الرسوم المنخفضة وحجم الحرق المنخفض بالضرورة إعاقة تطور الشبكة، كما لا يثبت ارتفاع حجم الحرق وحده أن للشبكة قيمة اقتصادية أكبر على المدى الطويل.
وبالنسبة إلى المستثمرين، ينبغي تحليل التغيرات في معروض ETH مع الطلب على الشبكة وإصدار التخزين ونشاط الطبقة الثانية وتدفقات رأس المال في السوق. ويُعد EIP-1559 عنصرًا مهمًا في اقتصاديات رموز Ethereum، لكن القيمة طويلة الأجل لـ ETH لا تزال تعتمد على قدرة الشبكة على الاستمرار في تقديم بنية تحتية آمنة وموثوقة ومطلوبة بالفعل للبلوكشين. وبدلًا من التعامل مع الانكماش باعتباره نتيجة حتمية، يُعد فهم العلاقة الديناميكية بين الإصدار والحرق أكثر فائدة لتكوين تقييم موضوعي للسوق.
الأسئلة الشائعة
ماذا يعني تراجع حجم حرق ETH؟
يعني تراجع حجم حرق ETH أن كمية ETH المُزالة نهائيًا من المعروض عبر آليات مثل EIP-1559 انخفضت خلال فترة محددة. وتشمل العوامل الرئيسية استخدام Gas على الشبكة الرئيسية ومستويات الرسوم الأساسية ورسوم بيانات Blob.
هل يضمن EIP-1559 أن يبقى ETH انكماشيًا دائمًا؟
لا. يضمن EIP-1559 حرق الرسوم الأساسية التي تستوفي القواعد المطبقة، لكن يستمر إصدار ETH الجديد عبر آلية إجماع PoS. ولا ينخفض إجمالي معروض ETH إلا عندما تتجاوز الكمية المحروقة الإصدار الجديد.
لماذا يمكن أن يتحول ETH من الانكماش إلى التضخم مجددًا؟
عندما تنخفض رسوم الشبكة وتهبط كمية ETH المحروقة إلى ما دون الإصدار الجديد من مكافآت المدققين، قد يرتفع إجمالي المعروض. وهذه حالة طبيعية يمكن أن تحدث ضمن الآلية النقدية الحالية لـ Ethereum.
هل يعني ارتفاع حجم معاملات الطبقة الثانية ارتفاع حجم حرق ETH؟
ليس بالضرورة. يمكن لشبكات الطبقة الثانية معالجة المعاملات على دفعات وإرسال البيانات أو الإثباتات إلى الشبكة الرئيسية. ويعتمد تأثيرها في حجم حرق ETH على رسوم تنفيذ الشبكة الرئيسية ورسوم بيانات Blob والطلب الفعلي على التسوية. ولا يمكن تقديره ببساطة من عدد معاملات الطبقة الثانية.
هل تُحرق رسوم Blob؟
نعم. تتضمن الرسوم الأساسية لـ Blob التي قدمها EIP-4844 آلية حرق، لكن سوق رسومها يعمل بصورة مستقلة عن سوق Gas العادي في طبقة التنفيذ.
هل تخزين ETH هو نفسه حرقه؟
لا. يظل ETH المخزن جزءًا من إجمالي معروض الشبكة، بينما يُزال ETH المحروق من المعروض نهائيًا. ولهما تأثيران مختلفان في السيولة واقتصاديات الرموز.
هل يعني تراجع حجم حرق ETH أن السعر سينخفض بالضرورة؟
لا. يؤثر حجم الحرق في التغيرات في المعروض، لكن يتأثر سعر ETH أيضًا بطلب الاستثمار والبيئة الاقتصادية الكلية وسيولة السوق وتطور المنظومة، إلى جانب عوامل أخرى.