في نوفمبر 2026، أعلنت DTCC عن خطط لتوسيع خدماتها في الترميز لتشمل Solana، في إطار مواصلة توسيع استراتيجيتها الحالية للتقنيات متعددة السلاسل. ويطرح هذا التطور سؤالًا مهمًا لسوق ترميز الأوراق المالية: عندما توجد الأسهم بصيغة رموز، هل يمتلك المستثمرون فعليًا حصة في الأوراق المالية الأساسية، أم مجرد أصول رقمية مرتبطة بأسعار الأسهم؟
على مدى السنوات القليلة الماضية، ظهرت منتجات متنوعة للأسهم على السلسلة. بعض هذه المنتجات مدعوم بأسهم حقيقية ويوفر الحقوق الاقتصادية المقابلة عبر ترتيبات الحفظ والإصدار والاسترداد. بينما تستخدم منتجات أخرى هياكل اصطناعية تتبع أسعار الأسهم من خلال المشتقات أو الضمانات أو العقود الذكية. وقد تتشابه هذه المنتجات في أسماء الرموز وأداء الأسعار ووظائف التحويل على السلسلة، لكن مصادر أصولها وحقوقها القانونية ومخاطر الطرف المقابل وأساليب تسويتها تختلف. ويمكن للبلوكشين تحسين كفاءة تسجيل الأصول وتحويلها، لكن التقنية وحدها لا يمكنها تحديد ما إذا كان حاملو الرموز يمتلكون حقوقًا في الأسهم الأساسية.
تسلط استراتيجية DTCC متعددة السلاسل مزيدًا من الضوء على هذا التمييز. فتمثل Solana وCanton وBesu بنيات تقنية مختلفة للبلوكشين، في حين أن الأوراق المالية المرمزة المدعومة بأصول حقيقية ورموز الأسهم الاصطناعية تمثل هياكل مختلفة للمنتجات المالية. ويجب تحليل أداء الشبكة والخصائص القانونية للأصل كلٌّ على حدة. وتبدأ هذه المقالة بنظام حفظ الأوراق المالية لدى DTCC، وتقارن بين الأوراق المالية المرمزة ورموز الأسهم الاصطناعية من حيث دعم الأصول والملكية والتسوية وإدارة المخاطر، كما تحلل أدوار Solana وCanton وBesu في ترميز الأوراق المالية على المستوى المؤسسي.
أبرز النقاط
-
تستند الأوراق المالية المرمزة لدى DTCC إلى أوراق مالية مؤهلة محفوظة لدى DTC. وهدفها منح حقوق الأوراق المالية القائمة تمثيلًا على السلسلة، وليس إنشاء سهم مستقل ومنفصل.
-
توفر رموز الأسهم الاصطناعية بصورة أساسية تعرضًا لأسعار الأسهم عبر العقود أو المشتقات أو آليات الضمانات. ولا يمتلك حاملوها بالضرورة حقوقًا في الأوراق المالية الأساسية.
-
المنتجات المرمزة المدعومة بأسهم حقيقية ليست بالضرورة صادرة عن DTCC. ولا ينبغي تصنيف جميع الأسهم على السلسلة خارج نظام DTCC كأصول اصطناعية.
-
ترتبط Solana وCanton وBesu بصورة أساسية ببنية الشبكة والخصوصية والأذونات وقابلية التشغيل البيني. ولا يحدد أي منها بمفرده الخصائص القانونية للرمز.
-
إتمام تحويل على السلسلة لا يعني بالضرورة إتمام جانب التمويل في معاملة الأوراق المالية، أو النهائية القانونية، أو تحديثات حقوق الأصول بالكامل.
-
عند اعتماد بنية تحتية لترميز الأوراق المالية، تحتاج المؤسسات إلى مراعاة حفظ الأصول وحماية المستثمر وضوابط الامتثال واتساق السجلات عبر الأنظمة المختلفة.
1. لماذا تبني DTCC بنية تحتية متعددة السلاسل لترميز الأوراق المالية؟
تُعد DTCC مؤسسة مهمة للبنية التحتية لما بعد التداول في سوق الأوراق المالية الأمريكية. وتتولى شركتها التابعة DTC مسؤولية الحفظ المركزي للأوراق المالية والخدمات المرتبطة بالأصول. وفي نظام الأوراق المالية التقليدي، يتداول المستثمرون الأسهم من خلال الوسطاء، بينما تُحفظ حقوق الأوراق المالية بصورة مشتركة عبر عدة وسطاء وسجلات دفاتر مختلفة. ويمكن للبلوكشين أن يوفر تمثيلًا رقميًا جديدًا للأوراق المالية، لكن إذا لم تتمكن هذه الرموز من الاتصال بأنظمة الحفظ والتسوية وخدمات الأصول القائمة، فقد تنفصل السجلات على السلسلة عن الدفاتر التقليدية. ويتمثل الهدف الأساسي لـ DTCC من تعزيز ترميز الأوراق المالية في إدخال الأوراق المالية إلى بيئة مالية رقمية جديدة مع الحفاظ على الضمانات القانونية والتشغيلية القائمة.
في 28 أكتوبر 2026، أُطلقت رسميًا خدمة الترميز لدى DTCC، وهي DTCC Tokenization Service (DTS)، وربطت في البداية بين Canton Network وشبكة Besu الخاصة التابعة لـ DTCC. وفي 12 نوفمبر، أعلنت DTCC عن خطط لتوسيع الخدمة لتشمل Solana في النصف الثاني من عام 2027، بما يسمح للأوراق المالية المؤهلة المحفوظة لدى DTC بالحصول على تمثيلات مرمزة في بيئة بلوكشين جديدة. وصُممت DTS للسماح للمشاركين المؤهلين بتحويل الأوراق المالية بين الأشكال التقليدية وعلى السلسلة وإدارة الأصول عبر المحافظ الرقمية ذات الصلة. ولا ينطوي هذا النموذج على إعادة الشركات العامة إصدار أسهمها، بل يربط حقوق الأوراق المالية القائمة بسجلات البلوكشين.
تكمن قيمة البنية متعددة السلاسل في توفير خيارات تقنية لمؤسسات مالية مختلفة. فبعض المؤسسات تعطي الأولوية لخصوصية المعاملات وأذونات الوصول إلى البيانات. وترغب مؤسسات أخرى في استخدام بيئة عقود ذكية متوافقة مع Ethereum، بينما يريد بعضها استكشاف سيولة الأصول وحالات استخدامها على البلوكشينات العامة. وتحتاج DTCC إلى الحفاظ على منطق متسق لإدارة الأصول عبر الشبكات المختلفة، ومنع احتساب حق الأوراق المالية نفسه أكثر من مرة نتيجة للتحويل أو العمليات عبر الشبكات. وبالمقارنة مع مجرد زيادة سرعة المعاملات، فإن ضمان اتساق سجلات الأصول والحقوق القانونية والتزامات التسوية عبر الأنظمة المختلفة هو الجانب الأكثر تعقيدًا في ترميز الأوراق المالية على المستوى المؤسسي.
2. كيف تضمن خدمة الترميز لدى DTCC أن الرموز على السلسلة تقابل أوراقًا مالية حقيقية؟
تستند DTS إلى أوراق مالية مؤهلة محفوظة بالفعل لدى DTC. ويمكن للمشاركين المؤهلين استخدام الخدمة لتحويل حيازاتهم من الأوراق المالية التقليدية إلى تمثيلات مرمزة على السلسلة. وتتطلب هذه العملية تأكيد وجود الأصول الأساسية، وامتلاك المشاركين للمؤهلات اللازمة، وإتمام إنشاء الرموز وتعديلات سجلات الحيازة وفقًا لقواعد الخدمة. ويمكن التحويل بين الأشكال المرمزة والتقليدية. والهدف هو إتاحة استخدام حق الأوراق المالية نفسه في بيئات تقنية مختلفة، وليس إنشاء ورقة مالية إضافية غير مدعومة عبر إصدار الرموز.
على مستوى إدارة الأصول، تحتاج DTS إلى الحفاظ على العلاقة بين دفاتر الأوراق المالية التقليدية وسجلات البلوكشين. فعلى سبيل المثال، بعد أن تحول مؤسسة جزءًا من أوراقها المالية المحفوظة لدى DTC إلى صيغة مرمزة، يجب أن تتمكن الأنظمة المعنية من تحديد أن هذه الحقوق موجودة الآن بصيغة أخرى، ومنع الحسابات التقليدية والحسابات على السلسلة من تقديم مطالبات مكررة بالأصل نفسه. وعند إعادة تحويل الأصول، يجب أن تعيد عمليات الحرق وتحديث السجلات ذات الصلة الشكل التقليدي كذلك. وتتضمن DTS أيضًا ضوابط للسك والحرق والتعليق والاسترداد، وتوفر أدوات ذات صلة لتتبع الحيازات عبر الدفاتر التقليدية والسجلات على السلسلة.
يختلف هذا التصميم اختلافًا كبيرًا عن إصدار أصول العملات الرقمية العادية. فقد تستمد قيمة الرمز النموذجي أساسًا من طلب السوق أو قواعد البروتوكول أو التزام المُصدر، بينما تؤكد الأوراق المالية المرمزة لدى DTC على الاتساق مع حقوق الأوراق المالية القائمة. وتنشأ الخصائص القانونية والاقتصادية لهذه الرموز من الأوراق المالية الأساسية وترتيبات حفظها، وليس من شبكة البلوكشين نفسها. لكن هذا لا يعني أن بإمكان الحاملين تجاوز الوسطاء أو أمناء الحفظ أو المتطلبات التنظيمية لممارسة جميع حقوق الملكية مباشرةً. إذ تظل الجهات المسموح لها بحيازة الأصول وتحويلها وتحويل صيغتها خاضعة لقواعد المشاركين لدى DTC وشروط الخدمة والقانون المعمول به.
3. ما الفرق الجوهري بين الأوراق المالية المرمزة لدى DTCC ورموز الأسهم الاصطناعية؟
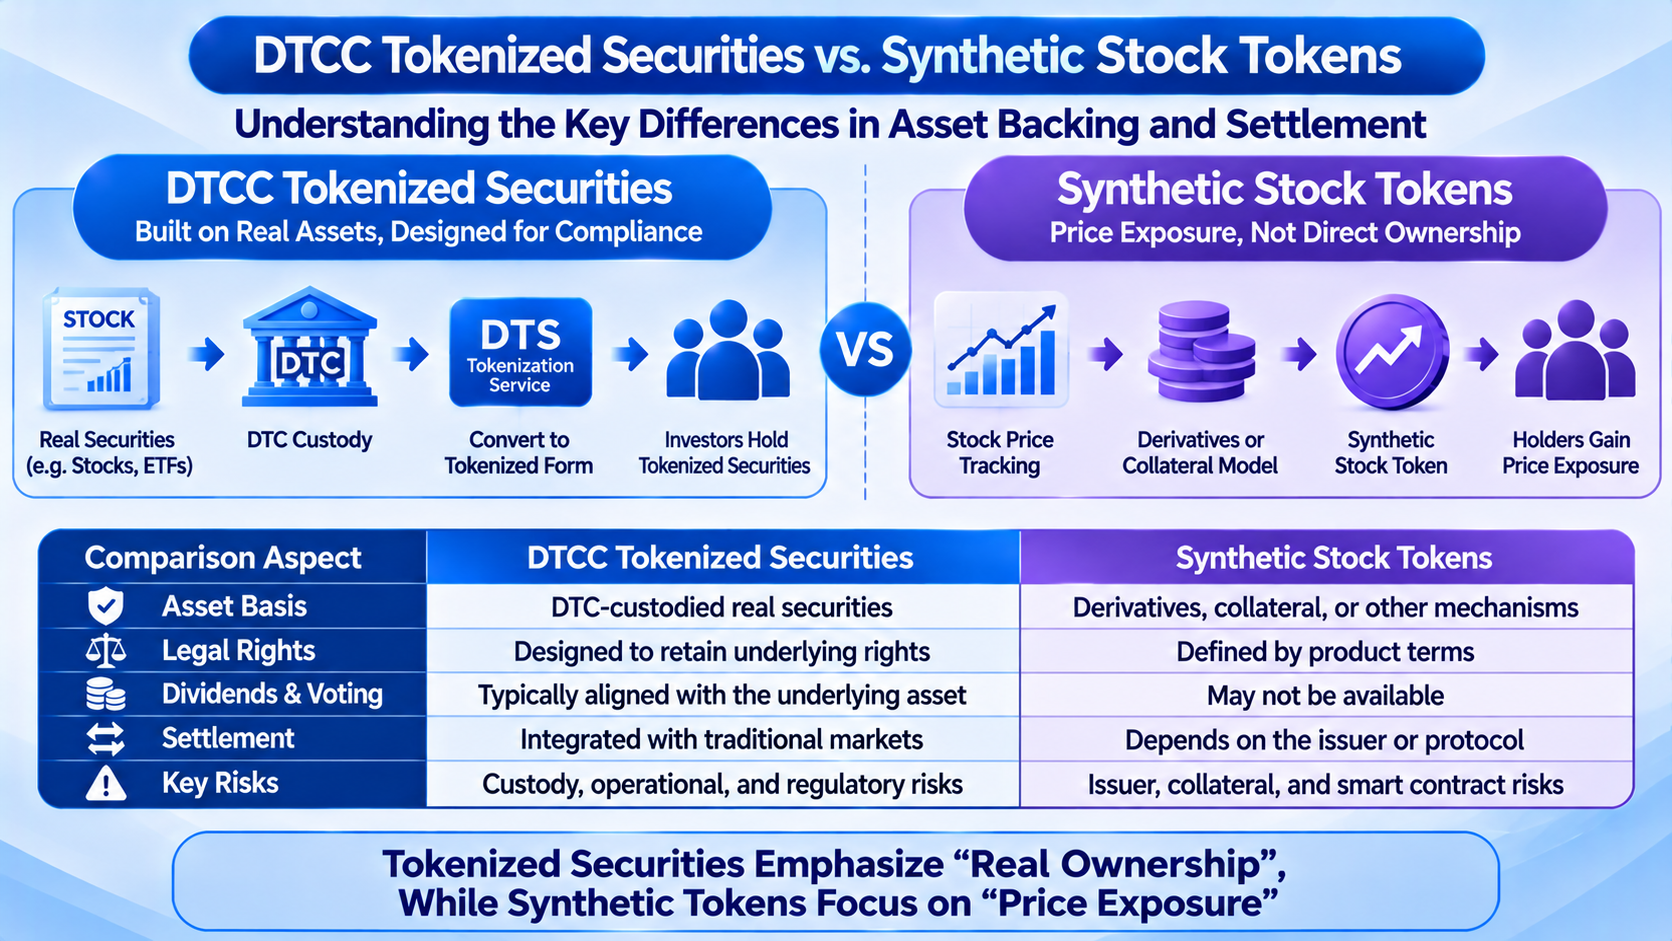
تشير رموز الأسهم الاصطناعية عمومًا إلى أصول رقمية توفر تعرضًا اقتصاديًا يتعلق بسعر سهم معين من خلال المشتقات أو ترتيبات الضمانات أو عقود مالية أخرى. لنفترض أن رمزًا يتتبع سعر سهم NVIDIA. فقد يحقق حامله مكاسب إذا ارتفع سعر سهم NVIDIA ويتكبد خسائر إذا انخفض، لكن هذا لا يعني أن المُصدر يحتفظ بسهم واحد من NVIDIA مقابل كل رمز. كما لا يعني أن الحامل يصبح تلقائيًا مساهمًا في NVIDIA. ويجب تحديد ما إذا كان المنتج يستطيع دفع عوائد تعادل توزيعات الأرباح، وما إذا كان يدعم الاسترداد، وما الحقوق التي يمكن المطالبة بها في حالة النزاع، وفقًا للعقد المحدد.
في المقابل، تُبنى الأوراق المالية المرمزة لدى DTC على أوراق مالية حقيقية محفوظة لدى أمين حفظ، بهدف الحفاظ على الحقوق القانونية والمنافع الاقتصادية وحماية المستثمر المرتبطة بالأوراق المالية التقليدية. والفرق الرئيسي ليس في استخدام البلوكشين من عدمه، بل في الأصول والعلاقات القانونية القائمة خلف الرموز. ويجب أن يعالج ترميز الأوراق المالية الحقيقية حفظ الأصول الأساسية وتسجيل الحقوق والتحويل بين الصيغ. وتعتمد رموز الأسهم الاصطناعية بدرجة أكبر على كيفية حفاظ المُصدر أو البروتوكول على التعرض السعري، وما إذا كانت آليات الضمانات والتسعير والتعاقد ذات الصلة تعمل بصورة سليمة. وحتى إذا تحركت أسعار المنتجين بصورة متقاربة، فقد تختلف المخاطر التي يتحملها حاملوهما اختلافًا كليًا.
ومن الضروري أيضًا التمييز بين رموز الأسهم الاصطناعية وغيرها من رموز الأسهم المدعومة بأصول حقيقية. فبعض المنتجات في السوق تصدرها جهات مستقلة تحتفظ بأسهم حقيقية وتصدر رموزًا مقابلة على السلسلة. وهذه المنتجات ليست بالضرورة أصولًا اصطناعية، لكن حقوق حامليها قد تظل مختلفة بدرجة كبيرة عن الحقوق المرتبطة بالأوراق المالية المرمزة لدى DTCC. فالدعم الفعلي بالأسهم، والتسجيل المباشر للملكية، وحقوق الأوراق المالية غير المباشرة، والمطالبات التعاقدية بالعوائد، هي مفاهيم قانونية مختلفة. ويتطلب تحديد خصائص المنتج فحص أصوله الأساسية وعلاقات الحفظ والجهة المصدرة ووثائقه القانونية. ولا يمكن ببساطة تصنيف جميع الأسهم على السلسلة خارج نظام DTCC كرموز اصطناعية.
4. لماذا لا تعني حيازة رمز سهم على السلسلة بالضرورة امتلاك السهم؟
في سوق الأوراق المالية الأمريكية، يتمتع المستثمرون الأفراد الذين يشترون الأسهم عبر الوسطاء بحقوق الأوراق المالية عمومًا من خلال هيكل حيازة غير مباشر. وقد تُسجل الأسهم عبر نظام حفظ مركزي، بينما يحصل المستثمرون على المنافع الاقتصادية والحقوق المقابلة من خلال حسابات الأوراق المالية والترتيبات القانونية ذات الصلة. ويختلف المساهمون المسجلون مباشرة في سجل مساهمي شركة عامة عن المستثمرين الذين يمتلكون حقوقًا في الأوراق المالية عبر الوسطاء من حيث هيكل الحيازة وإجراءات ممارسة الحقوق. ولا يلغي ترميز الأوراق المالية هذا التمييز تلقائيًا، كما أن رصيد رمز على السلسلة وحده لا يمكنه تحديد الوضع القانوني النهائي للحامل.
يناسب البلوكشين تسجيل إصدار الرموز وتحويلاتها وتغيرات أرصدتها، لكن ملكية الأسهم تتضمن أمورًا أكثر بكثير، بما في ذلك تسجيل المُصدر وحقوق الأوراق المالية وتوزيع الأرباح وترتيبات التصويت واللجوء القانوني. وإذا كان الرمز يوفر مجرد تعرض اصطناعي للسعر، فقد لا يملك الحامل سوى مطالبة تعاقدية ضد المُصدر أو العقد الذكي. وحتى إذا كان الرمز مدعومًا بأسهم حقيقية، يظل المستثمرون بحاجة إلى تأكيد الهيكل القانوني الذي يحتفظون من خلاله بالأصل، وما إذا كان بإمكانهم طلب الاسترداد، وكيف تُحمى مصالحهم إذا واجه المُصدر أو أمين الحفظ مشكلات.
تؤكد خدمة الترميز لدى DTCC على الحفاظ على حماية المستثمر وحقوق الملكية المرتبطة بالأوراق المالية التقليدية. لكن هذا لا يعني أن جميع حاملي المحافظ على السلسلة يصبحون تلقائيًا مساهمين مسجلين مباشرة في شركة عامة. فلا تزال الحقوق الفعلية تُمارس عبر هياكل الحفظ والمشاركين ذات الصلة. وبالنسبة للمستثمرين، لا يتمثل السؤال الأهم في ما إذا كان الرمز يمكن تحويله على مدار الساعة، بل في الوثائق القانونية التي تدعم حقوقهم عند توزيع الأرباح، أو خضوع الشركة لإعادة هيكلة، أو نشوء نزاع تداول، أو تخلف مؤسسة عن السداد. وفقط عندما تكون هذه الأمور مرتبة بوضوح، يمكن للأسهم على السلسلة أن تتطور محتملًا من أدوات لتتبع الأسعار إلى أصول أوراق مالية يمكن استخدامها على نطاق واسع في الأنشطة المالية.
5. ما الفروق بين Solana وCanton وBesu في نظام الترميز لدى DTCC؟
غالبًا ما تُناقش Solana وCanton وBesu معًا، لكنها ليست النوع نفسه تمامًا من المنتجات التقنية. فـ Solana عبارة عن بلوكشين عام يدعم العقود الذكية ونظامًا بيئيًا مفتوحًا للتطبيقات. وCanton شبكة عامة مصممة لحالات الاستخدام المالي المنظمة، مع التركيز على حماية الخصوصية وقابلية التشغيل البيني. أما Besu فهو عميل مفتوح المصدر متوافق مع حزمة تقنيات Ethereum ويمكن استخدامه لتشغيل بلوكشينات عامة أو قائمة على الأذونات. وتستخدم DTCC شبكة خاصة مبنية على Besu. وعند مقارنة هذه التقنيات الثلاث، من الضروري التمييز بين الشبكة الأساسية وعميل البرمجيات وبيئة النشر المحددة. ولا ينبغي التعامل مع Besu ببساطة باعتباره بلوكشينًا عامًا مستقلًا مكافئًا لـ Solana.
تتمثل السمة المميزة لـ Canton في قدرتها على السماح للمؤسسات المالية بإدارة ظهور بيانات المعاملات في بيئة شبكية مشتركة، وربط التطبيقات المختلفة عبر آليات قابلية التشغيل البيني. وفي مجالات مثل حفظ الأوراق المالية وإدارة الضمانات والتسوية بين المؤسسات، يحتاج المشاركون غالبًا إلى مشاركة حالات الأصول مع حماية معلومات العملاء وبيانات المعاملات التجارية. ويمكن لشبكة Besu الخاصة لدى DTCC دعم العمليات المؤسسية عبر إدارة الأذونات والعقود الذكية وقواعد التشغيل القابلة للتخصيص. وتوفر شبكة Solana المفتوحة وإنتاجيتها العالية إمكانية ربط ترميز الأوراق المالية بتطبيقات البلوكشين العامة، لكن الخصائص التقنية للشبكة العامة لا تلغي قيود التحويل المطبقة على الأوراق المالية المنظمة.
| بُعد المقارنة |
Solana |
Canton Network |
شبكة Besu الخاصة لدى DTCC |
| نوع التقنية |
بلوكشين عام من الطبقة الأولى |
بلوكشين عام يركز على الخصوصية وقابلية التشغيل البيني |
شبكة خاصة مبنية على Besu |
| الخصائص الرئيسية |
نظام بيئي مفتوح، إنتاجية عالية |
خصوصية المعاملات، قابلية التشغيل البيني المؤسسي |
إدارة الأذونات، التوافق مع EVM |
| أذونات الأصول |
يمكن تقييدها عبر التطبيقات والعقود |
تُضبط عبر قواعد التطبيق |
يمكن ضبطها عبر أذونات الشبكة والعقود |
| حالة DTS |
اتصال مخطط له في النصف الثاني من عام 2027 |
متصلة |
متصلة |
| التركيز الأساسي |
الاتصال بالبلوكشين العام وإتاحة الأصول |
الخصوصية والتعاون بين التطبيقات |
التحكم التشغيلي وتكامل الأنظمة |
تتعلق الفروق بين هذه التقنيات الثلاث بصورة أساسية بكيفية تسجيل الأصول، ومن يمكنه الوصول إلى البيانات ذات الصلة، وكيف تنفذ المؤسسات المالية المعاملات وتنسقها. وبغض النظر عن الشبكة التي تستضيف الأوراق المالية في النهاية، تظل خصائصها القانونية معتمدة على ترتيبات الإصدار والحفظ والحيازة. وتسعى استراتيجية DTCC متعددة السلاسل إلى ربط هذه الحقوق المشتركة في الأصول بشبكات مختلفة، بما يسمح للمشاركين في السوق باختيار البنية التحتية وفقًا لاحتياجات أعمالهم بدلًا من إنشاء نظام أوراق مالية مستقل تمامًا لكل بلوكشين.
6. كيف تختلف آليات تسوية الأوراق المالية المرمزة لدى DTCC عن رموز الأسهم الاصطناعية؟
تتضمن معاملات الأوراق المالية التقليدية تنفيذ الصفقات والمقاصة والتسوية. وبعد اتفاق المشترين والبائعين على معاملة، يجب عليهم تأكيد الأوراق المالية والأموال المطلوب تسليمها وإتمام التسوية النهائية وفقًا للقواعد المعمول بها. وقد اعتمد سوق الأسهم الأمريكي دورة تسوية معيارية T+1، لكن سرعة تحويل الرموز على البلوكشين ودورة التسوية الكاملة لمعاملة أوراق مالية مفهومان مختلفان. وحتى إذا تم تأكيد معاملة على السلسلة خلال فترة قصيرة، فهذا لا يعني أن الدفع المقابل والالتزامات القانونية وسجلات الحفظ قد اكتملت جميعها.
يجب أن يرتبط تصميم تسوية الأوراق المالية المرمزة لدى DTC بالبنية التحتية القائمة لسوق الأوراق المالية. فعندما يستخدم المشاركون الأوراق المالية المرمزة للتداول أو الضمانات أو تحويلات الأصول، يجب على النظام ألا يؤكد تحويل الرمز على السلسلة فحسب، بل أن يضمن أيضًا بقاء حقوق الأوراق المالية الأساسية متسقة مع الدفاتر التقليدية. وإذا كانت المعاملة تتضمن دفعًا، فيجب أيضًا تنسيق تسليم الأوراق المالية ودفع الأموال. ويمكن لآلية التسليم مقابل الدفع (DvP) ربط تسليم الأوراق المالية بالدفع المقابل وتقليل خطر أن يسلم طرف الأصول بينما لا يدفع الطرف الآخر. وفي يوليو 2026، تحققت DTCC من عدة سيناريوهات في أنشطة التداول الإنتاجية، بما في ذلك DvP للأسهم، ومعاملات إعادة شراء سندات الخزانة الأمريكية، وإقراض الأوراق المالية، وتحويلات الضمانات.
تعتمد تسوية رموز الأسهم الاصطناعية على هيكل المنتج المحدد. إذ تستخدم بعض الأصول الاصطناعية العقود الذكية وإدارة الضمانات لتنفيذ المعاملات على السلسلة. ويحصل الحاملون على مكاسب أو خسائر مرتبطة بأسعار الأسهم بدلًا من التسليم المباشر للأسهم الأساسية. وبعد إتمام المعاملة، قد يحدّث العقد الذكي أرصدة الرموز أو حالة الهامش دون مزامنة تحويل فعلي لملكية الأسهم. وإذا كان المنتج يستخدم هيكل إصدار مركزيًا أو هيكل مشتقات، فقد تعتمد التسوية النهائية أيضًا على المُصدر أو منصة التداول أو وسطاء ماليين آخرين. وقد يتيح كلا النموذجين عمليات أسرع على السلسلة، لكنهما يسويان أشياء مختلفة: أحدهما يتعلق بحقوق أوراق مالية فعلية، بينما قد يسوي الآخر بصورة أساسية تعرضًا سعريًا يحدده العقد.
7. لماذا يجب أن يعالج ترميز الأوراق المالية متعدد السلاسل احتساب الأصول المكرر والتسوية عبر السلاسل؟
عندما يمكن تحويل الأوراق المالية نفسها بين الدفاتر التقليدية وCanton وBesu وشبكة Solana المستقبلية، فإن إحدى أهم المسائل التقنية تتمثل في ضمان بقاء سجلات الأصول متسقة. لنفترض أن مؤسسة تحتفظ في الأصل بحقوق أوراق مالية تعادل 1,000 سهم في شركة عامة، وتحول 300 من هذه الأسهم إلى صيغة على السلسلة. يجب أن يتمكن النظام من تأكيد أن الشكلين التقليدي والمرمز معًا لا يزالان يمثلان 1,000 سهم، بدلًا من إنشاء حقوق أوراق مالية إضافية لأن كلا الدفترين يعرضان حيازات في الوقت نفسه. وإذا حُولت الرموز لاحقًا إلى شبكة أخرى، فيجب أيضًا التعامل مع التمثيل الأصلي على نحو مناسب لمنع الشبكات المختلفة من تقديم مطالبات مكررة بالأصل نفسه.
تتضمن التسوية عبر السلاسل أيضًا تنسيق الحالات عبر الشبكات. فلدى Solana وCanton وشبكة Besu الخاصة أساليب مختلفة لتأكيد المعاملات وآليات الأذونات وبيئات التشغيل. ولا يمكن افتراض أن تأكيد معاملة على إحدى الشبكات يعني مزامنة النتيجة نفسها تلقائيًا مع الشبكات الأخرى. وقد تتطلب تحويلات الأصول عبر الشبكات خدمات تحويل موثوقة، أو عمليات سك وحرق خاضعة للرقابة، أو آليات أخرى لقابلية التشغيل البيني. ويجب على المشاركين كذلك تأكيد حالة الأصل أثناء التحويل، وإجراءات الاسترداد بعد فشل المعاملة، وكيفية منع السجلات غير المتسقة في حال تعطل الشبكة.
يؤكد تصميم DTCC متعدد السلاسل على قابلية التشغيل البيني بين بيئات الأصول التقليدية والرقمية، ويوفر قدرات ذات صلة لإدارة دورة حياة الرمز. وتكمن قيمة هذه البنية في تقليل عزلة الأصول بين الشبكات المختلفة، لكن فعاليتها الفعلية تظل معتمدة على قواعد التحويل ووصول المشاركين وقدرات المطابقة عبر الأنظمة. وبالنسبة للأسواق المؤسسية، لا يتمثل الهدف النهائي في مجرد عرض رموز الأوراق المالية عبر سلاسل متعددة، بل الأهم هو ضمان أن كل تحويل ونقل وتسوية يقابل حقوق أصول محددة بوضوح يمكن التحقق منها قانونيًا وتشغيليًا.
8. لماذا تشكل الضوابط التنظيمية جزءًا مهمًا من الأوراق المالية المرمزة لدى DTCC؟
لا يؤدي ترميز الأوراق المالية إلى إزالة الأصل من الإطار التنظيمي التقليدي للأوراق المالية لمجرد استخدام بلوكشين عام. فالأسهم وصناديق المؤشرات المتداولة وسندات الخزانة الأمريكية تتضمن متطلبات مختلفة للتداول والحفظ وحماية المستثمر والإشراف على السوق. ولا تزال المؤسسات المعنية مطالبة بتحديد هوية المشاركين وإنفاذ قيود التحويل المعمول بها ومعالجة المعاملات الخاطئة أو النزاعات القانونية التي قد تنشأ. وقد تسمح أصول العملات الرقمية العادية بالتحويل إلى أي عنوان بناءً على تصميم البروتوكول، لكن الأوراق المالية المنظمة تتطلب عمومًا قواعد أوضح لأهلية الحامل وإدارة الأصول. وحتى إذا اتصلت DTS بـ Solana في المستقبل، فهذا لا يعني أن أي محفظة Solana ستكون قادرة على استلام أو تداول جميع الأوراق المالية المرمزة لدى DTC بحرية.
تشمل آليات إدارة الرموز في DTS وظائف السك والحرق والتعليق والاسترداد، والتي يمكن أن تدعم تحويل الأصول وضوابط الامتثال ومعالجة الظروف الاستثنائية. وتتيح هذه القدرات للمؤسسات المعنية إدارة حقوق الأوراق المالية ضمن الإطار القانوني القائم. كما تعني أن الأوراق المالية المرمزة تستخدم نموذج تحكم مختلفًا عن الأصول الرقمية التي تعتمد بالكامل على عقود ذكية لا يمكن التدخل فيها. وبالنسبة للمؤسسات المالية، لا تمثل الأذونات والإدارة التشغيلية قيودًا تقنية فحسب، بل تشكل جزءًا من الحفاظ على سلامة سجلات الأصول وتسوية النزاعات والوفاء بالالتزامات التنظيمية.
قد تخضع رموز الأسهم الاصطناعية أيضًا لتنظيم الأوراق المالية أو المشتقات، لكن القواعد المطبقة تعتمد على الهيكل الاقتصادي الفعلي للمنتج والجهة المصدرة ومنطقة البيع. وعدم احتفاظ المنتج بالأسهم مباشرة لا يعني أنه ليس أداة مالية منظمة. ويحتاج المستثمرون إلى مراجعة الوضع القانوني للمُصدر وإفصاحات المنتج وترتيبات الضمانات وقيود التداول بصورة منفصلة. ولا يثبت تشغيل الرمز على شبكة لامركزية بحد ذاته أنه خارج المتطلبات التنظيمية. وبالمثل، لا يلغي الدعم من مؤسسة مالية تقليدية ضرورة النظر في المخاطر المحددة للمنتج.
9. كيف يمكن للمستثمرين التمييز بين ترميز الأوراق المالية الحقيقية ومنتجات الأسهم الاصطناعية؟
لتحديد طبيعة منتج سهم على السلسلة، ينبغي للمستثمرين أولًا تأكيد مصدر الأصول وراء الرمز. وينبغي أن تتضمن المنتجات المدعومة بأوراق مالية حقيقية ترتيبات قابلة للتحقق لحفظ الأصول وإصدارها، وأن تشرح العلاقة بين الرمز والسهم الأساسي. أما بالنسبة إلى رموز الأسهم الاصطناعية، فيحتاج المستثمرون إلى فهم الطريقة المستخدمة لتتبع الأسعار، ومصدر الضمانات، وقواعد التصفية، والتزامات المُصدر. وإذا كان المنتج لا يعد إلا بتسوية نقدية استنادًا إلى سعر سهم معين دون توفير حقوق أوراق مالية مقابلة، فلا ينبغي للمستثمرين اعتباره ملكية مباشرة للسهم. ولا يكفي اسم الرمز أو رمز التداول أو مخطط السعر وحده لإثبات ملكية الأصل.
ينبغي للمستثمرين أيضًا تحليل الحقوق التي يمكنهم ممارستها، بما في ذلك توزيعات الأرباح والتصويت والاسترداد واللجوء إلى الأصول. وقد توفر بعض الرموز المدعومة بأسهم حقيقية بعض المنافع الاقتصادية فقط، وقد لا يتمكن حاملوها من ممارسة حقوق التصويت في الشركة العامة مباشرة. وقد توفر بعض المنتجات الاصطناعية تعديلات تعادل توزيعات الأرباح من خلال العقود، لكن هذا يظل مختلفًا عن تلقي توزيعات أرباح توزعها الشركة العامة. وينبغي للمستثمرين أيضًا النظر في مخاطر الائتمان الخاصة بالمُصدر وأمين الحفظ، وتأكيد ما إذا كانت الأصول مفصولة عن أصول المُصدر الخاصة، وتحديد الإجراءات المطبقة إذا أصبح المُصدر معسرًا أو عُلقت عمليات الاسترداد أو حدث عطل في النظام.
وأخيرًا، ينبغي للمستثمرين مراجعة شروط التداول والتسوية. فإمكانية تحويل الرمز بحرية، ودعمه للتداول على مدار الساعة، وتوافر سيولة سوقية كافية له، وما إذا كان التحويل على السلسلة يغير حق الأوراق المالية القانوني، كلها عوامل قد تؤثر في تجربة الاستثمار الفعلية. وبالنسبة إلى الأوراق المالية المرمزة لدى DTC، ينبغي للمستثمرين أيضًا مراعاة أهلية المشاركة المحددة ودعم الشبكة. أما بالنسبة إلى رموز الأسهم الاصطناعية، فينبغي التركيز على نسب الضمانات وأوراكل الأسعار وآليات التصفية ومخاطر الطرف المقابل. ويمكن أن يساعد فهم هذه الفروق المستثمرين على تجنب التعامل مع المنتجات ذات الأشكال التقنية المتشابهة كما لو كانت تتمتع بالحماية نفسها للأصول.
الخلاصة
لا يتمثل الفرق الجوهري بين الأوراق المالية المرمزة لدى DTCC ورموز الأسهم الاصطناعية في استخدام تقنية البلوكشين من عدمه، بل في أساس الأصول والحقوق القانونية وراء الرموز. وتستند DTS إلى أوراق مالية مؤهلة محفوظة لدى DTC، وتسعى إلى منح هذه الأصول تمثيلًا على السلسلة مع الحفاظ على حقوق الأوراق المالية والمنافع الاقتصادية وحماية المستثمر القائمة. وتوفر رموز الأسهم الاصطناعية عمومًا تعرضًا سعريًا عبر المشتقات أو ترتيبات الضمانات أو عقود أخرى. ولا يمتلك حاملوها بالضرورة حقوقًا في الأوراق المالية الأساسية. وقد يدعم كلا المنتجين التحويلات على السلسلة، لكن الملكية وموضوعات التسوية وهياكل المخاطر الخاصة بهما تختلف بدرجة كبيرة.
تتعلق المقارنة بين Solana وCanton وBesu بطبقة مختلفة. إذ تؤكد Canton على الخصوصية وقابلية التشغيل البيني. وتوفر شبكة Besu الخاصة لدى DTCC بيئة قابلة للتخصيص للأذونات والعقود الذكية. وتقدم Solana إمكانية جديدة لربط ترميز الأوراق المالية بالنظام البيئي للبلوكشين العام. وقد أطلقت DTCC خدمة DTS في أكتوبر 2026 وتخطط لربطها بـ Solana في النصف الثاني من عام 2027. ويعكس ذلك توسع البنية التحتية التقليدية للأوراق المالية إلى بيئات متعددة السلاسل، لكن اختيار الشبكة بحد ذاته لا يمكنه تحديد ما إذا كان الرمز يمثل حصة في سهم حقيقي.
مع تطور سوق RWA، قد تنتقل المنافسة في ترميز الأوراق المالية تدريجيًا من مجرد تحسين سرعة المعاملات نحو حقوق الأصول وكفاءة التسوية وقابلية التشغيل البيني عبر الأنظمة. وبالنسبة إلى المؤسسات المالية والمستثمرين، فإن التحديد الواضح لملكية الأصول الأساسية، وتأكيد الحقوق القانونية، وضمان نهائية التسوية، وإنشاء آليات موثوقة لإدارة الأصول، أمور أكثر أهمية من مجرد ربط أسعار الأسهم ببلوكشين.
الأسئلة الشائعة
ما الفرق بين الأوراق المالية المرمزة لدى DTCC ورموز الأسهم الاصطناعية؟
تستند الأوراق المالية المرمزة لدى DTCC إلى أوراق مالية مؤهلة محفوظة لدى DTC، وهي مصممة للحفاظ على حقوق الأوراق المالية المقابلة. وتوفر رموز الأسهم الاصطناعية عمومًا تعرضًا لأسعار الأسهم عبر العقود المالية، ولا يمتلك حاملوها بالضرورة الأسهم الأساسية.
هل تمثل الأوراق المالية المرمزة لدى DTCC ملكية مباشرة للأسهم بالضرورة؟
ليس بالضرورة. يمكن للأوراق المالية المرمزة الحفاظ على حقوق الأوراق المالية المقابلة، لكن هيكل الحيازة قد يظل متضمنًا وسطاء الأوراق المالية والحفظ المركزي. ولا يعني هذا أن الحاملين يصبحون تلقائيًا مساهمين مسجلين مباشرة في شركة عامة.
هل جميع الأسهم المرمزة على Solana أصول اصطناعية؟
لا. تعتمد خصائص الأصل للرمز على هيكل إصداره وحفظه، وليس على البلوكشين الذي يعمل عليه. ويمكن لـ Solana دعم أنواع مختلفة من الأصول الرقمية، بما في ذلك المنتجات المرمزة المدعومة بأصول حقيقية.
ما الفرق بين Canton وBesu؟
Canton هي شبكة بلوكشين تركز على حماية الخصوصية وقابلية التشغيل البيني. أما Besu فهو عميل مفتوح المصدر متوافق مع Ethereum ويمكن استخدامه لبناء أنواع مختلفة من البلوكشينات. وتستخدم DTCC شبكة خاصة مبنية على Besu.
هل أطلقت DTCC بالفعل أوراقًا مالية مرمزة على Solana؟
حتى 13 نوفمبر 2026، أعلنت DTCC عن خطط للاتصال بـ Solana، مع توقع التنفيذ في النصف الثاني من عام 2027. وترتبط DTS حاليًا بـ Canton Network وشبكة Besu الخاصة لدى DTCC.
هل يمكن لرموز الأسهم الاصطناعية تلقي توزيعات الأرباح؟
يعتمد ذلك على عقد المنتج. فقد توفر بعض المنتجات تعديلات نقدية أو منافع اقتصادية مرتبطة بتوزيعات الأرباح، لكن هذا ليس مماثلًا لتلقي الحاملين مباشرة توزيعات أرباح توزعها شركة عامة.
هل يمكن أن يحقق تداول الأوراق المالية على السلسلة تسوية فورية؟
يمكن للبلوكشين تسريع تحويلات الأصول، لكن تسوية الأوراق المالية الكاملة تتضمن أيضًا الدفع وتأكيد حقوق الأصول والنهائية القانونية. وتعتمد إمكانية تحقيق تسوية نهائية أسرع على بنية التسوية المحددة.
لماذا تعد بنية DTCC متعددة السلاسل مهمة؟
يمكن أن تتيح البنية متعددة السلاسل استخدام الأوراق المالية المؤهلة في بيئات تقنية مختلفة، لكنها يجب أن تضمن الاتساق بين الدفاتر التقليدية والسجلات على السلسلة، وأن تمنع احتساب حق الأوراق المالية نفسه أكثر من مرة.