في 12 نوفمبر 2026، أعلنت DTCC عن خطط لتوسيع خدمة DTCC للترميز (DTS) لتشمل Solana، بما يتيح للأوراق المالية المؤهلة المحفوظة لدى DTC الحصول على تمثيلات مُرمَّزة عبر بلوكشين Solana. ومن المتوقع إطلاق التكامل في النصف الثاني من عام 2027 ضمن المرحلة التالية من خطة DTCC لتوسيع بنيتها التحتية للأوراق المالية متعددة الشبكات.
لا تكمن أهمية هذا التطور ببساطة في اختيار مؤسسة مالية تقليدية لبلوكشين عامة. بل إنه يوضح أن ترميز الأوراق المالية ينتقل تدريجيًا من مرحلة التحقق التقني إلى البنية التحتية الفعلية للسوق. ففي 28 أكتوبر 2026، أُطلقت DTS رسميًا، وربطت في البداية بين Canton Network وشبكة Besu الخاصة بـDTCC. وتدعم الخدمة المشاركين المؤهلين لتحويل الأوراق المالية التقليدية المحفوظة إلى صيغ على السلسلة. وبخلاف الأصول الرقمية التي تتبع أسعار الأسهم فقط، صُممت الأوراق المالية المُرمَّزة من DTC للحفاظ على حقوق الملكية والمنافع الاقتصادية وحماية المستثمر المرتبطة بالأوراق المالية الأساسية.
لا تعني القدرة على نقل الأسهم عبر البلوكشين تلقائيًا أن الحائزين يتمتعون بحقوق المساهمين في شركة مدرجة. كما أن إتمام نقل على السلسلة لا يعني اكتمال جميع خطوات التسوية لمعاملة أوراق مالية تقليدية. فالحقوق القانونية الكامنة وراء الرمز، وترتيبات حفظ الأصول، وهيكل تسوية المعاملات، والمسؤوليات التنظيمية، هي العوامل التي تحدد ما إذا كان ترميز الأوراق المالية يمكنه دخول الأسواق المالية الرئيسية. تستعرض هذه المقالة خطة DTCC للاتصال بـSolana، بما في ذلك كيفية تمثيل الأوراق المالية التقليدية على السلسلة، وكيفية تأكيد الملكية، وكيفية اتصال شبكات البلوكشين المختلفة بأنظمة تسوية الأوراق المالية القائمة.
النقاط الرئيسية
- أعلنت DTCC في 12 نوفمبر 2026 أنها تخطط لربط DTS بـSolana. ومن المتوقع إتاحة الدعم المرتبط بذلك في النصف الثاني من عام 2027. ولا يعني ذلك أن تداول الأوراق المالية المُرمَّزة قد فُتح بالكامل بالفعل على Solana.
- أُطلقت DTS رسميًا في 28 أكتوبر 2026، مع دعم Canton Network وشبكة Besu الخاصة بـDTCC في البداية.
- يستند حل الترميز الذي تقدمه DTCC إلى أوراق مالية حقيقية محفوظة لدى DTC، ويؤكد على الاتساق القانوني والاقتصادي بين الرموز على السلسلة وحقوق الأوراق المالية التقليدية.
- لا تمثل الأسهم المُرمَّزة بالضرورة ملكية مباشرة ومسجلة لأسهم في شركة مدرجة. ويتعين على المستثمرين التمييز بين حقوق الحفظ وهياكل الملكية غير المباشرة وسجلات الرموز على السلسلة.
- يُعد النقل على السلسلة وتسليم الأوراق المالية وتسوية النقد خطوات منفصلة. ولا تعني المعالجة الأسرع للمعاملات أن جميع الإجراءات القانونية وإجراءات المقاصة ستُستكمل تلقائيًا.
- تمثل Solana وCanton وBesu هياكل تقنية وهندسية شبكية مختلفة. ولا يمكن تحديد الخصائص القانونية للأوراق المالية استنادًا فقط إلى نوع البلوكشين المعني.
- يعتمد الاعتماد الأوسع لترميز الأوراق المالية على تأكيد حقوق الأصول والضوابط التنظيمية والمطابقة بين الأنظمة ونهائية التسوية، وليس فقط على سرعة معاملات البلوكشين.
لماذا تخطط DTCC لتوسيع خدمة ترميز الأوراق المالية إلى Solana؟
تؤدي DTCC وظائف مهمة للبنية التحتية لما بعد التداول في سوق الأوراق المالية الأمريكية. فبعد إتمام معاملة أوراق مالية، لا تزال المؤسسات المعنية بحاجة إلى معالجة المقاصة والتسوية وحفظ الأصول وسجلات المراكز وإجراءات الشركات. وبصفتها جهة إيداع مركزية للأوراق المالية، توفر DTC حفظ الأوراق المالية وخدمات الأصول للمؤسسات المالية، مما يساعد المشاركين في السوق على إدارة حقوق الأوراق المالية عبر بنية تحتية مشتركة. ومع دخول تقنية البلوكشين إلى الأسواق المالية، تواجه أنظمة الأوراق المالية التقليدية سؤالًا جديدًا: هل يمكن نقل الأوراق المالية واستخدامها على السلسلة دون تغيير الخصائص القانونية للأصول الأساسية؟
صُممت DTS، التي أُطلقت في أكتوبر 2026، لمعالجة هذا السؤال. إذ تتيح الخدمة للمشاركين المؤهلين في DTC تحويل الأوراق المالية المحفوظة إلى صيغ مُرمَّزة واستخدامها على شبكات البلوكشين المدعومة وفي بيئات المحافظ ذات الصلة. واختارت DTCC في البداية Canton Network وشبكة Besu الخاصة بها كأساس للتكامل قبل الإعلان عن خطط لإضافة Solana إلى الشبكات المدعومة. ويمكن أن توفر إضافة Solana للمشاركين في السوق خيارات شبكات أكثر، وأن تهيئ ظروفًا لتدفقات الأصول مستقبلًا بين الأنظمة المالية التقليدية وبيئات البلوكشين العامة. ومع ذلك، ستعتمد الوظائف المحددة على التنفيذ اللاحق وأهلية المشاركين.
يعكس هيكل DTCC متعدد الشبكات أيضًا اختلاف متطلبات ترميز الأوراق المالية عن إصدار أصول العملات المشفرة عمومًا. إذ تحتاج المؤسسات المالية إلى مراعاة قدرات معالجة الشبكة، بالإضافة إلى أذونات الأصول وخصوصية البيانات وسجلات المعاملات والمراجعة التنظيمية والاستقرار التشغيلي. وقد تستخدم المؤسسات المختلفة بنى تحتية مختلفة للبلوكشين. وإذا أمكن تداول الأوراق المالية المُرمَّزة ضمن شبكة واحدة فقط، فقد تظهر صوامع أصول جديدة. ومن خلال ربط أنظمة حفظ الأوراق المالية التقليدية بشبكات متعددة، تحاول DTCC تحسين قابلية استخدام الأوراق المالية عبر البيئات التقنية المختلفة مع الحفاظ على البنية التحتية القائمة للسوق.
كيف تحول خدمة DTCC للترميز الأوراق المالية التقليدية إلى أصول على السلسلة؟
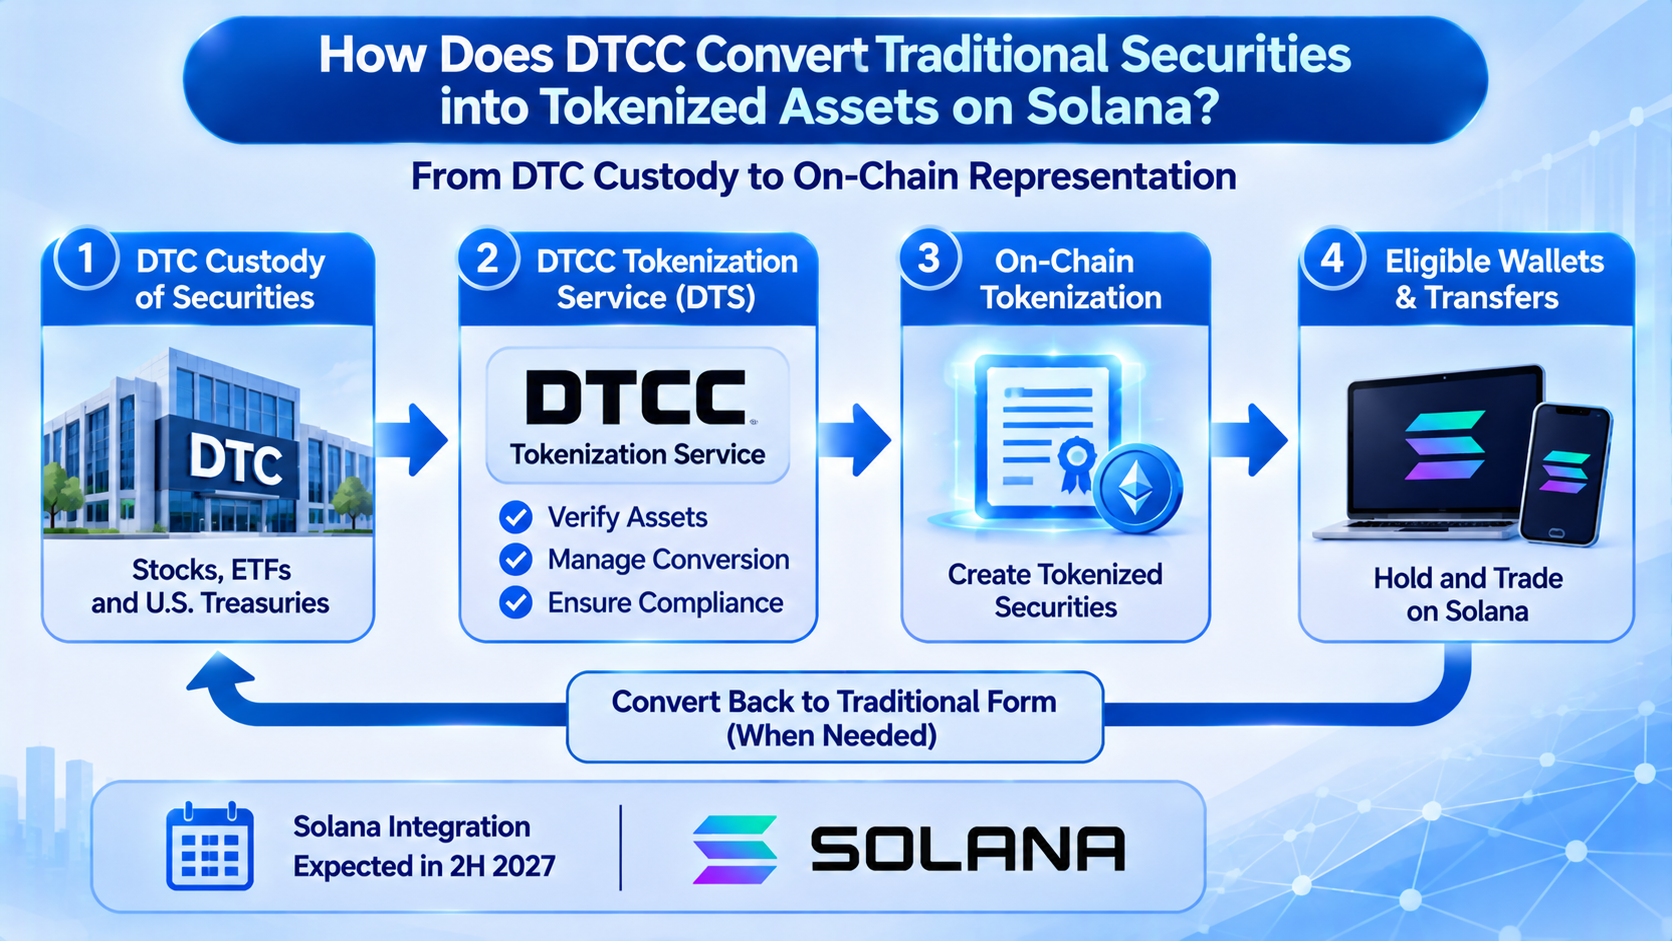
لا تتمثل الوظيفة الأساسية لـDTS في إعادة إصدار أسهم شركة مدرجة. بل تنشئ تمثيلات مقابلة على السلسلة للأوراق المالية المؤهلة المحفوظة بالفعل لدى DTC. وفي أسواق الأوراق المالية التقليدية، تُسجل أصول مثل الأسهم عمومًا عبر الحفظ المركزي ودفاتر الوسطاء. وتعتمد الحقوق التي يمتلكها المستثمرون على حسابات الأوراق المالية وترتيبات الحفظ والأطر القانونية المعمول بها. وتضيف خدمة الترميز سجلات البلوكشين إلى هذا النظام، مما يسمح بتحويل حقوق الأوراق المالية المؤهلة بين الصيغ التقليدية والمُرمَّزة. وهي لا تنشئ أصلًا جديدًا منفصلًا عن الورقة المالية الأصلية.
تتطلب هذه العملية الحفاظ على العلاقة بين الورقة المالية الأساسية والرمز على السلسلة. فعندما يقدم مشارك مؤهل طلبًا لتحويل ورقة مالية إلى صيغة مُرمَّزة، يجب على النظام تأكيد توفر الأصل المعني وإنشاء رمز على السلسلة من خلال الإجراء المناسب. وإذا أراد المشارك تحويل المركز المُرمَّز مجددًا إلى صيغة تقليدية، فيجب استخدام آليات التحويل والحرق ذات الصلة لتحديث السجلات. وتستخدم DTS تصميمًا للترميز مرتبطًا بالأوراق المالية المحفوظة لدى DTC. وهدفها الحفاظ على علاقة تغطية الأصل ومنع احتساب حقوق الأوراق المالية نفسها مرتين عبر الدفاتر التقليدية ودفاتر السلسلة. وتظل العمليات المحددة خاضعة لقواعد المشاركين والواجهات التقنية ومتطلبات أهلية الأصول.
ويختلف ذلك اختلافًا كبيرًا عن بعض المنتجات على السلسلة التي تشير إلى أسعار الأسهم. فقد تتبع بعض الأصول الرقمية أسعار الأسهم عبر المشتقات أو ترتيبات الضمانات أو التزامات الجهة المُصدرة، لكن الحائزين قد لا يمتلكون حقوق الأوراق المالية المرتبطة بالسهم الأساسي. وتؤكد DTS على الاستمرارية بين الصيغة المُرمَّزة والأوراق المالية الأصلية المحفوظة لدى DTC. وينبغي للمستثمرين ألا يركزوا على ما إذا كان الرمز يستخدم اسم السهم أو رمزه، بل على الأصل الأساسي الذي يمثله، والجهة المسؤولة عن الحفظ، والحقوق القانونية للحائز، وما إذا كانت هناك آليات واضحة للتحويل والحفاظ على الحقوق.
لماذا تُعد ملكية الأسهم المُرمَّزة أهم من سرعة المعاملات على السلسلة؟
في أسواق الأوراق المالية التقليدية، لا يُسجل المستثمرون الذين يشترون الأسهم عبر وسيط عمومًا بأسمائهم في سجل مساهمي الشركة المُصدرة. بل يحتفظون بالحقوق المقابلة عبر وسطاء الأوراق المالية وأنظمة الحفظ المركزي. ويستخدم السوق الأمريكي على نطاق واسع هيكل الحيازة غير المباشرة، حيث تُنشأ حقوق المستثمرين من خلال حسابات الأوراق المالية واستحقاقات الأوراق المالية والقوانين المعمول بها. وقد يحصل المستثمرون على المنافع الاقتصادية المقابلة، لكن علاقتهم القانونية بالمُصدر قد تختلف عن علاقة المساهم المسجل مباشرة. ولا يؤدي تحويل الأسهم إلى رموز على السلسلة تلقائيًا إلى تغيير هذه العلاقات القانونية.
يمكن للبلوكشين تسجيل عدد الرموز التي يحتفظ بها عنوان معين ووقت نقل تلك الرموز. غير أن السجل على السلسلة وحده لا يمكنه الإجابة الكاملة عن أسئلة مثل من يستحق توزيعات الأرباح، ومن يمكنه ممارسة حقوق التصويت، وكيف يمكن استرداد الأصول عند نشوء نزاع. وإذا كان الرمز يتتبع سعر سهم فقط، فقد لا يملك الحائز سوى مطالبة تعاقدية تجاه المُصدر بدلًا من حق في الورقة المالية الأساسية. وإذا كان الرمز يمثل ورقة مالية حقيقية محفوظة، فسيظل من الضروري توضيح كيفية نقل الحقوق ذات الصلة بين العنوان على السلسلة وأمين الحفظ والمستثمر النهائي. وتتعلق الملكية بالخصائص القانونية للأصل، وليس فقط بالرصيد المعروض في محفظة رقمية.
يؤكد حل DTCC على الحفاظ على حماية المستثمرين وحقوق الملكية والمنافع الاقتصادية المرتبطة بالأوراق المالية التقليدية. وتكمن أهميته في محاولة ربط السجلات على السلسلة بإطار قانوني راسخ للأوراق المالية.
ومع ذلك، لا ينبغي فهم ذلك على أنه يعني أن جميع حاملي الرموز يصبحون تلقائيًا مساهمين مسجلين مباشرة في شركة مدرجة. إذ تظل الحقوق المحددة معتمدة على هيكل حفظ DTC وهوية المشارك والترتيبات القانونية ذات الصلة. وبالنسبة إلى المستثمرين المؤسسيين، يمكن أن يؤدي التوزيع الواضح للحقوق إلى تقليل عدم اليقين القانوني عند استخدام الأصول، ومساعدة الأوراق المالية المُرمَّزة على دخول السيناريوهات المالية التي تتطلب حقوق أصول محددة بوضوح، مثل التمويل بالضمانات وإقراض الأوراق المالية.
كيف تختلف الأوراق المالية المُرمَّزة من DTCC عن منتجات الأسهم العادية على السلسلة؟
لا تستخدم جميع منتجات الأسهم على السلسلة في السوق هيكل الأصول نفسه. فبعض المنتجات مدعومة بأسهم فعلية وتوفر المنافع الاقتصادية المقابلة عبر أمين حفظ أو ترتيب إصدار محدد. وتستخدم منتجات أخرى هياكل أصول اصطناعية تتبع أسعار الأسهم من خلال المشتقات أو الضمانات أو ترتيبات تعاقدية أخرى. وقد يستخدم كلا النوعين سجلات البلوكشين لتتبع الحيازات والتحويلات، لكن الحقوق التي يحصل عليها المستثمرون في النهاية تختلف. ويتطلب تحديد ما إذا كان السهم المُرمَّز يمثل فعلًا ورقة مالية أساسية أكثر من التحقق مما إذا كانت كمية الإصدار تطابق عدد الأسهم. كما يجب على المستثمرين التحقق من المُصدر وأمين الحفظ والمستندات القانونية وقواعد تحويل الأصول.
إحدى السمات الرئيسية لـDTS هي أنها توفر خدمات الترميز عبر البنية التحتية القائمة لسوق الأوراق المالية، حيث تنشأ الأصول المعنية من أوراق مالية مؤهلة محفوظة لدى DTC. وللصيغ المُرمَّزة والتقليدية هيكل تحويل محدد، مع الحفاظ على حقوق الأوراق المالية المقابلة. في المقابل، تهدف رموز الأسهم الاصطناعية عمومًا إلى توفير التعرض لأسعار الأسهم. ويعتمد حصول الحائزين على توزيعات الأرباح أو حقوق التصويت أو حقوق التسليم الفعلي على عقد المنتج. وحتى إذا كان المنتج الاصطناعي يتتبع سعر السهم بدقة، فهذا لا يثبت أن حامليه يتمتعون بحقوق المساهمين في الشركة الأساسية.
| بُعد المقارنة |
الأوراق المالية المُرمَّزة من DTC |
رموز الأسهم الاصطناعية |
| أساس الأصل |
أوراق مالية مؤهلة محفوظة لدى DTC |
مشتقات أو ضمانات أو ترتيبات أخرى لتتبع الأسعار |
| الهدف الأساسي |
تحويل حقوق الأوراق المالية القائمة إلى صيغة على السلسلة |
توفير التعرض لأسعار الأسهم |
| الملكية |
يحافظ على حقوق الأوراق المالية المقابلة، وفقًا لهيكل الحيازة |
لا يشمل بالضرورة حقوقًا في السهم الأساسي |
| توزيعات الأرباح والمنافع الأخرى |
تُعالج وفقًا لقواعد الأوراق المالية والخدمة ذات الصلة |
تعتمد على عقد المنتج |
| التحويل إلى أوراق مالية تقليدية |
يتضمن آلية تحويل مقابلة |
غير مدعوم بالضرورة |
| المخاطر الرئيسية |
مخاطر الحفظ والتشغيل والتسوية والامتثال |
مخاطر المُصدر والضمانات والتسعير والعقود |
لا يعني هذا التمييز أن جميع الأسهم على السلسلة المُصدرة خارج DTCC هي أصول اصطناعية. إذ يتضمن السوق أيضًا منتجات مُرمَّزة مدعومة بأسهم فعلية، وقد تختلف هياكلها القانونية وآليات استردادها عن أدوات تتبع الأسعار البحتة. ويجب على المستثمرين تقييم خصائص أصول كل منتج بدلًا من تصنيفه بناءً فقط على منصة الإصدار أو البلوكشين الخاص به. وتكمن أهمية DTS في أنها تربط ترميز الأوراق المالية مباشرة بنظام الحفظ المركزي القائم في الولايات المتحدة، ما يوفر للمؤسسات المالية التقليدية خيارًا آخر للبنية التحتية لاستخدام الأوراق المالية على السلسلة.
كيف تختلف التحويلات على السلسلة عن تسوية الأوراق المالية؟
يمكن للبلوكشين إتمام تحويلات الرموز خلال وقت قصير نسبيًا، لكن المعاملات والتسوية في أسواق الأوراق المالية ليسا المفهوم نفسه. تشير المعاملة عمومًا إلى اتفاق بين المشترِي والبائع لتداول ورقة مالية. وتتضمن المقاصة تأكيد التزامات المعاملة وحسابها وإدارة المخاطر المرتبطة بها. وتتضمن التسوية تسليم الأوراق المالية والأموال كما هو متفق عليه. واعتمد سوق الأسهم الأمريكي التقليدي دورة التسوية القياسية T+1، لكن هذه الدورة تشمل أكثر من مجرد نقل سجلات الأوراق المالية. كما تشمل ترتيبات التمويل والتزامات الأطراف المقابلة والتنسيق بين البنى التحتية للسوق. ولا يعني النقل السريع لرمز على السلسلة تلقائيًا استيفاء جميع الالتزامات المرتبطة بمعاملة أوراق مالية.
يمكن لترميز الأوراق المالية تغيير الطريقة التقنية المستخدمة لتسليم الأصول. فعلى سبيل المثال، ورهنًا بالشروط المعمول بها، يمكن تحويل الأوراق المالية المُرمَّزة عبر العقود الذكية أو البنية التحتية للأصول الرقمية وربطها بصورة أوثق بأدوات الدفع على السلسلة. ويُعد التسليم مقابل الدفع (DvP) مبدأً مهمًا للتسوية يربط تسليم الأوراق المالية بدفع الأموال المقابلة، مما يقلل خطر قيام أحد الأطراف بتسليم الأصل بينما لا يكمل الطرف الآخر الدفع. وإذا نُقلت ورقة مالية على السلسلة بينما يظل الدفع معتمدًا على نظام مصرفي تقليدي منفصل، فإن الخطوتين تتطلبان آليات تنسيق إضافية.
في يوليو 2026، كانت DTCC قد تحققت بالفعل من صحة عدة سيناريوهات في أنشطة التداول الفعلية، بما في ذلك DvP لاتفاقيات إعادة شراء سندات الخزانة الأمريكية، وDvP للأسهم، وإقراض الأوراق المالية، وتحويلات الضمانات.
توضح هذه الأنشطة أن التطبيقات المحتملة لترميز الأوراق المالية لا تقتصر على تداول الأسهم. فقد تمتد أيضًا إلى تحويلات الأصول وإدارة الضمانات بين المؤسسات المالية. ومع ذلك، لا يزال يتعين تقييم سرعة تحويلات الأصول على المستوى التقني ونهائية التسوية بموجب القانون بشكل منفصل. فمسألة ما إذا كان تحويل الأوراق المالية غير قابل للإلغاء، وما إذا كان الدفع المرتبط به قد اكتمل، وما إذا كان المشاركون يستوفون القواعد المعمول بها، وكيفية معالجة الأخطاء، كلها مكونات لآلية تسوية متكاملة.
ما الأدوار التي تؤديها Solana وCanton وBesu في هيكل DTCC متعدد الشبكات؟
لا تقتصر استراتيجية DTCC متعددة الشبكات على نسخ الأوراق المالية نفسها على سلاسل بلوكشين مختلفة. بل تهدف إلى تزويد المشاركين في السوق بخيارات شبكات تقنية مختلفة ضمن إطار موحد لحقوق الأوراق المالية وإدارة الأصول. وربطت DTS في البداية Canton Network وشبكة Besu الخاصة بـDTCC، بينما من المخطط أن تنضم Solana في النصف الثاني من عام 2027. وتمتلك الشبكات الثلاث خصائص هندسية مختلفة، لكن لا يمكن تحديد أمان منتجاتها من الأوراق المالية أو قانونيتها أو قيمتها الاستثمارية اعتمادًا فقط على كونها سلاسل بلوكشين عامة أو مُصرحًا بها.
صُممت Canton Network للتطبيقات المالية التي تتطلب حماية الخصوصية وقابلية التشغيل البيني. وتتيح للمشاركين معالجة البيانات والمعاملات ذات الصلة وفقًا للأذونات ضمن بيئة شبكة مشتركة. أما Besu فهو عميل مفتوح المصدر متوافق مع حزمة تقنيات Ethereum، ويمكن استخدامه لنشر أنواع مختلفة من شبكات البلوكشين. وتستخدم DTCC شبكة Besu خاصة يمكنها نشر وظائف ترميز الأوراق المالية بناءً على أذونات محددة للمشاركين ومتطلبات تشغيلية. أما Solana فهي بلوكشين عامة عالية الأداء تمتلك شبكة مفتوحة ونظامًا بيئيًا للعقود الذكية. وبعد اتصالها بـDTS، يمكن أن توفر للمؤسسات المؤهلة بيئة تقنية أخرى لاستخدام الأوراق المالية المُرمَّزة.
| الشبكة |
الخصائص التقنية |
العلاقة مع DTS |
| Canton Network |
تركز على حماية الخصوصية والأذونات وقابلية التشغيل البيني |
متصلة بالفعل |
| شبكة Besu الخاصة بـDTCC |
متوافقة مع حزمة تقنيات Ethereum وتدعم إدارة الأذونات المخصصة |
متصلة بالفعل |
| Solana |
بلوكشين عامة عالية الأداء تدعم العقود الذكية ونظامًا بيئيًا مفتوحًا |
اتصال مخطط له في النصف الثاني من عام 2027 |
من المهم التأكيد على أن خصائص الشبكة العامة لـSolana لا تعني أن الأوراق المالية المُرمَّزة من DTC ستكون متاحة تلقائيًا لجميع المحافظ. إذ تظل أهلية نقل الأوراق المالية خاضعة لقواعد المشاركين والمتطلبات التنظيمية المعمول بها. وتشمل DTS أيضًا ضوابط الإصدار والحرق والتعليق والاسترداد لدعم إدارة الأصول وعمليات الامتثال.
ويتمثل التحدي المركزي للهيكل متعدد الشبكات في الحفاظ على الاتساق عبر الأنظمة المختلفة. فلا ينبغي احتساب حقوق الأوراق المالية نفسها مرتين عند نقلها عبر الشبكات، كما يجب الحفاظ على تطابق قابل للتحقق بين الدفاتر التقليدية والسجلات على السلسلة.
لماذا لا تزال الأوراق المالية المُرمَّزة تتطلب ضوابط تنظيمية وحفظ الأصول؟
يمكن لقابلية البرمجة في البلوكشين أتمتة بعض عمليات الأوراق المالية، لكن المسؤوليات التنظيمية في أسواق الأوراق المالية التقليدية لا تختفي عند انتقال الأصول إلى السلسلة. إذ ينطوي إصدار الأوراق المالية وحفظها وتداولها ونقلها وحماية المستثمرين على متطلبات قانونية وتنظيمية مختلفة. ولا تزال المؤسسات المعنية مطالبة بتحديد المشاركين ومعالجة تحويلات الأصول المقيدة وإنفاذ المتطلبات القضائية أو التنظيمية عند الضرورة. وبالنسبة إلى الأوراق المالية المُرمَّزة الخاضعة للتنظيم، قد لا يتوافق السماح لأي عنوان بتلقي الأصول وتحويلها بحرية مع الشروط القانونية والتشغيلية المعمول بها.
تحتفظ DTS بقدرات مقابلة للتحكم في الأصول، بما في ذلك وظائف إصدار الرموز وحرقها وتعليقها واستردادها. ويمكن أن تساعد هذه الآليات المشغلين على معالجة التحويلات الخاطئة وقيود الامتثال وغيرها من الحالات التي تتطلب تدخلًا. وبخلاف بعض أصول العملات المشفرة التي تؤكد على التحويلات الخالية من التدخل، قد تحتاج الأوراق المالية الخاضعة للتنظيم إلى الاحتفاظ بأذونات إدارية واضحة داخل أنظمتها التقنية. ولا يعني هذا التصميم أن سجلات البلوكشين بلا قيمة. بل يعكس حاجة ترميز الأوراق المالية إلى تلبية متطلبات الكفاءة التقنية والإنفاذ القانوني معًا.
وتُعد أنظمة الحفظ ضرورية بالقدر نفسه. إذ يمكن لمحفظة البلوكشين إثبات أن عنوانًا ما يسيطر على رمز محدد، لكن لا يزال يتعين على المستثمرين تأكيد الجهة التي تحتفظ بالأوراق المالية الأساسية، وكيفية تسجيل حقوق الأصول، وكيفية معالجة المشكلات التشغيلية لدى أمين الحفظ. وبصفتها جزءًا من نظام حفظ الأوراق المالية القائم، توفر DTC للأصول المُرمَّزة مصدرًا واضحًا للأصول الأساسية وإطارًا تشغيليًا. وسيعتمد توسيع المشاركة مستقبلًا أيضًا على التعاون بين الوسطاء وأمناء الحفظ ومقدمي خدمات المحافظ والمشاركين في التسوية. ولا يلغي ترميز الأوراق المالية الوسطاء تمامًا، بل يحاول تقليل العمليات المتكررة عبر التكنولوجيا الجديدة وإعادة تنظيم بعض وظائف الوساطة.
كيف سيؤثر اتصال DTCC بـSolana في أسواق RWA والأسهم على السلسلة؟
توفر خطة DTCC للاتصال بـSolana منظورًا جديدًا لسوق RWA: إذ تحاول البنية التحتية المالية التقليدية إدخال حقوق الأوراق المالية الحقيقية إلى بيئات بلوكشين أكثر، بدلًا من الاعتماد فقط على جهات إصدار مستقلة لإطلاق منتجات تتبع الأسعار. وبالنسبة إلى المستثمرين المؤسسيين، قد تحسن الأوراق المالية المُرمَّزة تحويلات الأصول وإدارة الضمانات وكفاءة التسوية عبر المنصات. فعلى سبيل المثال، إذا تمكنت مؤسسة مالية من تحويل الأصول المحفوظة تقليديًا في نظام الأوراق المالية إلى صيغة على السلسلة بما يتوافق مع القواعد المعمول بها، فقد تتمكن من استخدام تلك الأصول في سيناريوهات التمويل الرقمي الجديدة دون إنشاء هيكل إصدار منفصل بالكامل للأوراق المالية الأساسية.
سيظل تحقيق هذه التطبيقات على نطاق واسع معتمدًا على استعداد المشاركين في السوق لتبني عمليات جديدة لإدارة الأصول. فتمتلك أسواق الأوراق المالية التقليدية بالفعل أنظمة ناضجة للحفظ والمقاصة والتسوية. ولن تنقل المؤسسات أعمالًا كبيرة لمجرد أن بلوكشين محددة تعالج المعاملات بسرعة أكبر. ومن المرجح أن يولد هذا النوع من البنية التحتية طلبًا مستدامًا فقط عندما يمكن للترميز فعليًا خفض تكاليف التشغيل أو تحسين سيولة الضمانات أو تقليل مخاطر التسوية أو دعم خدمات مالية يصعب تقديمها عبر الأنظمة التقليدية. كما تتطلب تحويلات الأصول عبر الشبكات وتسوية النقد على السلسلة وسجلات الأصول الموحدة حلولًا إضافية للتوافق التقني والتنسيق التشغيلي.
وبالنسبة إلى نظام Solana البيئي، قد توسع خطة اتصال DTCC استخدامه في سيناريوهات RWA المؤسسية. ومع ذلك، لا ينبغي تفسير ذلك على أنه يعني أن كميات كبيرة من الأسهم الأمريكية ستصبح متاحة قريبًا لمستخدمي السلسلة العاديين. كما لا يمكن استخدامه للاستنتاج ببساطة أن الطلب على SOL سيزداد بالضرورة. إذ سيعتمد دخول الأوراق المالية المُرمَّزة إلى تطبيقات محددة، والمؤسسات المؤهلة للمشاركة، والأصول التي يجب استخدامها للتداول والتسوية، على خطة التنفيذ الفعلية. ولتقييم القيمة طويلة الأجل لهذا التطور، ينبغي للمراقبين التركيز على حجم الأصول الواقعية وعدد المؤسسات المشاركة ونشاط التداول والتسوية وقابلية التشغيل البيني مع الأنظمة المالية القائمة، بدلًا من الحكم على أثره في السوق اعتمادًا فقط على إعلان شراكة.
الخلاصة
تُعد خطة DTCC لربط DTS بـSolana تطورًا مهمًا في توسع البنية التحتية التقليدية لسوق الأوراق المالية إلى بيئة متعددة الشبكات. وأُطلقت DTS رسميًا في أكتوبر 2026، وربطت في البداية Canton Network وشبكة Besu الخاصة بـDTCC. ومن المتوقع إضافة Solana في النصف الثاني من عام 2027، مما يوفر للمشاركين المؤهلين في السوق خيارات أكثر لشبكات البلوكشين ويخلق إمكانات جديدة لربط الأوراق المالية المحفوظة تقليديًا بالنظم البيئية للبلوكشين العامة.
لا يقتصر جوهر هذه الخطة على تحويل الأسهم إلى رموز بلوكشين. بل يتمثل في ضمان احتفاظ الصيغة المُرمَّزة بالحقوق القانونية والمنافع الاقتصادية والحماية التنظيمية للأوراق المالية الأصلية. ولا يعني الاحتفاظ بالرموز في عنوان على السلسلة بالضرورة ملكية مباشرة ومسجلة لأسهم في شركة مدرجة. كما لا يعني إتمام تحويل على السلسلة بالضرورة الوفاء بجميع التزامات التسوية المرتبطة بمعاملة أوراق مالية. ويظل حفظ الأصول وتأكيد الحقوق وتسليم الأموال ونهائية التسوية مكونات أساسية لسوق الأوراق المالية.
ومع تطور أسواق RWA والأوراق المالية المُرمَّزة، سيستمر أداء البلوكشين في التأثير في كفاءة تحويلات الأصول. لكن قدرة المؤسسات على اعتماد التقنية على نطاق واسع ستعتمد أيضًا على اليقين القانوني واتساق سجلات الأصول وإدارة المخاطر وقابلية التشغيل البيني بين الأنظمة. وتكمن الأهمية طويلة الأجل لاتصال DTCC بـSolana في استكشاف كيفية دخول حقوق الأوراق المالية القائمة إلى بيئات التمويل الرقمي الجديدة مع الحفاظ على حماية الحقوق والمعايير التشغيلية التي تعتمد عليها الأسواق التقليدية.
الأسئلة الشائعة
هل أصدرت DTCC بالفعل أسهمًا مُرمَّزة على Solana؟
اعتبارًا من 13 نوفمبر 2026، أعلنت DTCC عن خطط لربط DTS بـSolana، ومن المتوقع التنفيذ في النصف الثاني من عام 2027. ولا يعني ذلك أن الأوراق المالية المعنية قد فُتحت بالكامل بالفعل للتداول على Solana.
ما هي خدمة DTCC للترميز؟
DTS هي خدمة لترميز الأوراق المالية تقدمها DTC، وهي شركة تابعة لـDTCC. وتدعم تحويل الأوراق المالية المؤهلة المحفوظة بين الصيغ التقليدية والصيغ المُرمَّزة على السلسلة، مع الحفاظ على حقوق الأوراق المالية المقابلة وحماية المستثمرين.
كيف تختلف الأوراق المالية المُرمَّزة من DTCC عن رموز الأسهم الاصطناعية؟
تستند الأوراق المالية المُرمَّزة من DTC إلى أوراق مالية فعلية محفوظة، وتؤكد على الحقوق القانونية والاقتصادية المقابلة. أما رموز الأسهم الاصطناعية فتقدم عمومًا التعرض للأسعار ولا تمنح الحائزين بالضرورة حقوقًا في السهم الأساسي. وتعتمد الحقوق المحددة على هيكل الإصدار والعقد.
هل يعني الاحتفاظ بسهم مُرمَّز أنني مساهم في شركة مدرجة؟
ليس بالضرورة. فقد يحتفظ المستثمرون بحقوق الأوراق المالية بصورة غير مباشرة عبر وسطاء الأوراق المالية أو أنظمة الحفظ بدلًا من تسجيلهم مباشرة كمساهمين في الشركة. وتعتمد الحقوق المحددة على الهيكل القانوني وقواعد المنتج.
هل يمكن نقل الأوراق المالية المُرمَّزة على Solana بحرية؟
ليس بالضرورة. يجب أن تلتزم الأوراق المالية المرتبطة بـDTS بأهلية المشاركين ومتطلبات الامتثال وقيود النقل. وتُعد Solana بلوكشين عامة، لكن هذا لا يعني أن جميع الأوراق المالية المُرمَّزة يمكن نقلها بحرية إلى أي محفظة.
ما الاختلافات بين Canton وBesu وSolana؟
تركز Canton على الخصوصية وقابلية التشغيل البيني في التطبيقات المالية. وBesu هو عميل بلوكشين متوافق مع Ethereum، وتستخدم DTCC شبكته الخاصة. أما Solana فهي بلوكشين عامة عالية الأداء. وتمتلك الشبكات الثلاث هياكل مختلفة، لكن الحقوق القانونية المرتبطة بالأوراق المالية تعتمد على ترتيبات الإصدار والحفظ المحددة.
هل يعني نقل الأوراق المالية على السلسلة أن التسوية اكتملت فورًا؟
ليس بالضرورة. يمكن للنقل على السلسلة أن يحسن كفاءة تسليم الأصول، لكن التسوية الكاملة للأوراق المالية تشمل أيضًا دفع الأموال والتزامات المشاركين والنهائية القانونية والإجراءات التشغيلية ذات الصلة.