في أوائل نوفمبر 2026، انخفض سعر BTC مجددًا وبحدة. وقد أدى انخفاض الإقبال على المخاطر وتصفية مراكز الشراء بالرافعة المالية إلى تفاقم تأثير كل منهما في الآخر، ما أعاد تسليط الضوء على كيفية تسبب التداول بالرافعة المالية في تضخيم تقلبات الأسعار. وفي الفترة من 5 إلى 6 نوفمبر، تعرضت أصول العملات الرقمية وأسهم التكنولوجيا الأمريكية لضغوط في الوقت نفسه، وانخفض BTC لفترة وجيزة إلى ما دون $76,000. وخلال تقلبات السوق في 5 نوفمبر، تجاوزت تصفيات مشتقات العملات الرقمية $1 مليار خلال 24 ساعة. ولاحقًا، في مساء 8 نوفمبر، بلغ BTC لفترة وجيزة نحو $73,708، وهو أدنى مستوى له خلال أكثر من شهرين.
توضح هذه التطورات أن الانخفاضات قصيرة الأجل في سوق العملات الرقمية لا تعتمد فقط على عمليات الشراء والبيع النشطة من جانب المستثمرين، بل قد تتأثر أيضًا بصورة مشتركة بأنظمة الهامش، وآليات التصفية التلقائية، والسيولة السوقية. وفي ظل الانخفاض الحاد الأخير في BTC، تتناول هذه المقالة كيفية تسبب التصفيات بالرافعة المالية في إحداث تأثير متسلسل، ومؤشرات المخاطر التي ينبغي للمستثمرين مراقبتها.
النقاط الرئيسية
-
يتيح التداول بالرافعة المالية للمستثمرين التحكم في مراكز اسمية أكبر باستخدام هامش أقل، لكنه يضاعف أيضًا المكاسب والخسائر المحتملة.
-
قد يؤدي انخفاض سعر BTC إلى هبوط مراكز الشراء ذات الرافعة المالية العالية إلى ما دون متطلبات هامش الصيانة، ما يؤدي إلى التصفية القسرية.
-
عندما تتركز أعداد كبيرة من المراكز ضمن نطاقات سعرية متشابهة، قد تؤدي أوامر التصفية إلى زيادة ضغوط البيع وإنشاء سلسلة من التصفيات.
-
قد تؤثر التدفقات الخارجة من صناديق ETF، وانخفاض عمق السوق، والتغيرات في الإقبال على المخاطر في سعر BTC إلى جانب التصفيات بالرافعة المالية، لكن لا ينبغي التعامل مع تأثيراتها الفردية على أنها متكافئة.
-
يمكن أن تساعد مراقبة الفائدة المفتوحة، ومعدلات التمويل، وبيانات التصفية، وعمق دفتر الأوامر في تحديد مخاطر الرافعة المالية في السوق، لكن هذه المؤشرات لا يمكنها التنبؤ بدقة بتحركات الأسعار قصيرة الأجل.
لماذا يمكن أن ينخفض BTC بحدة خلال فترة قصيرة؟
يتحدد سعر BTC باستمرار وفقًا لقوى العرض والطلب في السوق. وعندما يتجاوز الطلب على البيع الطلب على الشراء بفارق كبير خلال فترة قصيرة، أو عندما لا يرغب المشترون في توفير سيولة كافية أو لا يستطيعون ذلك، قد ينخفض السعر بسرعة.
وعلى عكس بعض الأصول المالية التقليدية، تعمل أسواق العملات الرقمية عمومًا على مدار الساعة. وترتبط أسواق التداول الفوري، والعقود الآجلة الدائمة، والعقود الآجلة بتاريخ استحقاق، وغيرها من أسواق المشتقات ارتباطًا وثيقًا. ويمكن أن تنتشر تغيرات الأسعار بسرعة بين منصات التداول المختلفة من خلال أنشطة المراجحة وإدارة المخاطر. ونتيجة لذلك، قد تمتد ضغوط البيع في سوق محلية أحيانًا إلى بيئة تداول أوسع.
كان لانخفاض BTC في أوائل نوفمبر 2026 عدة عوامل مساهمة. فقد شهدت أسهم التكنولوجيا الأمريكية تصحيحًا كبيرًا، في حين تزايدت المخاوف بشأن الاستثمار في البنية التحتية للذكاء الاصطناعي، والتغيرات في السياسات، والأداء المستقبلي للأصول ذات المخاطر. وفي الوقت نفسه، سجلت صناديق ETF الفورية لـ BTC في الولايات المتحدة تدفقات خارجة صافية، وخفّض بعض المستثمرين انكشافهم على أصول العملات الرقمية.
في 5 نوفمبر، سجلت صناديق ETF الفورية لـ BTC في الولايات المتحدة تدفقات خارجة صافية تجاوزت $400 مليون خلال يوم واحد. وانخفض BTC لاحقًا إلى ما دون $75,000 في 6 نوفمبر. وخلال الفترة نفسها، شهد السوق تصفيات واسعة النطاق للمراكز ذات الرافعة المالية، ما زاد من التقلبات قصيرة الأجل.
ومع ذلك، من المهم التمييز بين العوامل الأولية المحركة لانخفاض السعر والعوامل التي تؤدي إلى تضخيم الانخفاض أثناء حدوثه. فقد تؤثر توقعات الاقتصاد الكلي، وتدفقات أموال المؤسسات، أو الأحداث غير المتوقعة في استعداد المشاركين في السوق للشراء أو البيع. أما التصفيات بالرافعة المالية، فقد تسرّع الانخفاض بعد أن يكون السعر قد بدأ بالهبوط بالفعل. لذلك، لا يمكن عزو الانخفاض الكامل في BTC ببساطة إلى أمر بيع كبير واحد، كما لا يمكن تحديد قاع السوق اعتمادًا على مبالغ التصفية وحدها.
ما التداول بالرافعة المالية؟ ولماذا يضخم المكاسب والخسائر؟
يشير التداول بالرافعة المالية إلى إنشاء انكشاف سوقي أكبر من خلال اقتراض الأموال أو استخدام آلية الهامش في المشتقات، وذلك باستخدام مبلغ صغير نسبيًا من رأس المال الأولي. فعلى سبيل المثال، يمكن لمتداول يملك 1,000 USDT إنشاء مركز في BTC بقيمة تقارب 1,000 USDT من دون استخدام الرافعة المالية. وباستخدام رافعة مالية قدرها 10x، يمكن للمتداول إنشاء مركز بقيمة اسمية تقارب 10,000 USDT.
لنفترض أن سعر BTC ارتفع بنسبة 5%. سيكون الربح النظري على ذلك المركز نحو 500 USDT، أي ما يعادل 50% من الهامش الأولي. أما إذا انخفض BTC بنسبة 5%، فستبلغ الخسارة النظرية أيضًا نحو 500 USDT، أي ما يعادل نصف الهامش الأولي.
| تغير سعر BTC |
الربح أو الخسارة عند انكشاف 1x |
الربح أو الخسارة عند رافعة مالية 5x |
الربح أو الخسارة عند رافعة مالية 10x |
| ارتفاع 5% |
0.05 |
0.25 |
0.5 |
| انخفاض 5% |
-5% |
-25% |
-50% |
| انخفاض 8% |
-8% |
-40% |
-80% |
تستند الأمثلة أعلاه إلى حسابات مبسطة تعتمد على الهامش الأولي، ولا تراعي رسوم التداول، ومعدلات التمويل، والانزلاق السعري، أو التصفية القسرية. وقد تتم تصفية مركز فعلي قبل الوصول إلى نسب الخسارة الموضحة في الجدول.
لا تغير الرافعة المالية مقدار تحركات السعر الأساسية لـ BTC، لكنها تضخم التغيرات في حقوق ملكية حساب المتداول مقارنة بالهامش الأولي. وهذا يعني أن تعديلًا قصير الأجل لا يتجاوز بضع نقاط مئوية في BTC قد يؤدي إلى خسائر كبيرة للمتداولين الذين يستخدمون رافعة مالية عالية. وبالنسبة إلى المراكز ذات الهامش المحدود ومن دون إضافة أموال في الوقت المناسب، قد تحدث التصفية القسرية من دون انخفاض حاد في السوق.
إضافة إلى ذلك، تعني الرافعة المالية الأعلى عمومًا أن المركز يستطيع تحمل قدر أقل من حركة السعر السلبية. ويجب على المتداولين تقييم اتجاه السوق، وكذلك ما إذا كانت التقلبات قصيرة الأجل قد تؤدي إلى إغلاق المركز قبل الأوان.
كيف تحدث التصفية القسرية؟
تُعد التصفية القسرية (Liquidation) آلية مهمة للتحكم في المخاطر ضمن التداول بالرافعة المالية. فعندما لا يكفي هامش المركز لتلبية متطلبات هامش الصيانة التي تفرضها المنصة، قد يقلل نظام التداول المركز أو يغلقه تلقائيًا للحد من المخاطر الإضافية.
لنفترض وجود مركز شراء في عقود BTC الآجلة الدائمة. يتوقع المتداول ارتفاع BTC، ولذلك ينشئ مركزًا لشراء العقد. وإذا انخفض سعر BTC، يتكبد المركز خسائر غير محققة، ما يقلل حقوق ملكية الحساب المتاحة لدعمه. وعندما تنخفض حقوق الملكية إلى حد المخاطر المحدد، قد تبدأ المنصة التصفية القسرية.
تتضمن هذه العملية عمومًا ثلاثة مفاهيم رئيسية:
-
الهامش الأولي هو الأموال التي يجب على المتداول تقديمها عند إنشاء مركز بالرافعة المالية. ومع تساوي جميع العوامل الأخرى، تتطلب الرافعة المالية الأعلى هامشًا أوليًا أقل.
-
هامش الصيانة هو الحد الأدنى من الهامش المطلوب لإبقاء المركز مفتوحًا. وعندما لا تكفي حقوق ملكية المركز لتلبية هذا المتطلب، قد يدخل المركز في عملية التصفية.
-
السعر المعلَّم هو سعر مرجعي تستخدمه بعض أنظمة تداول المشتقات لحساب الربح والخسارة غير المحققة وتقييم مخاطر التصفية. وقد يختلف عن آخر سعر تداول في السوق للحد من تأثير المعاملات غير الطبيعية في سوق واحدة على قرارات التصفية.
على سبيل المثال، ينشئ متداول مركز شراء في BTC برافعة مالية 10x عندما يكون سعر BTC هو $80,000. وإذا واصل السعر الانخفاض، فستستمر حقوق ملكية هامش المتداول في التراجع. ويجب حساب سعر التصفية الفعلي استنادًا إلى حجم المركز، ونمط الهامش، ومعدل هامش الصيانة، والرسوم، وقواعد المنصة. ولا ينبغي اعتبار انخفاض السعر بنسبة 10% شرطًا ثابتًا للتصفية. وقد تستخدم المنصات المختلفة أيضًا التصفية الجزئية، وخفض المراكز على مراحل، وأنظمة حدود المخاطر. ونتيجة لذلك، لا تكون عملية التصفية الفعلية متطابقة بين المنصات.
لماذا يمكن أن تؤدي التصفية القسرية إلى سلسلة من التصفيات؟
تحدث سلسلة من التصفيات عندما تؤدي حركة سعرية إلى التصفية القسرية لمجموعة أولية من المراكز ذات الرافعة المالية، ثم تؤثر صفقات الإغلاق الناتجة في السعر، ما يؤدي إلى وصول مزيد من المراكز إلى حدود التصفية الخاصة بها. وخلال انخفاض السوق، قد يؤدي الإغلاق القسري لأعداد كبيرة من مراكز الشراء إلى زيادة ضغوط البيع. وإذا كانت سيولة الشراء في دفتر الأوامر غير كافية، فقد تدفع هذه الأوامر السعر إلى مزيد من الانخفاض.
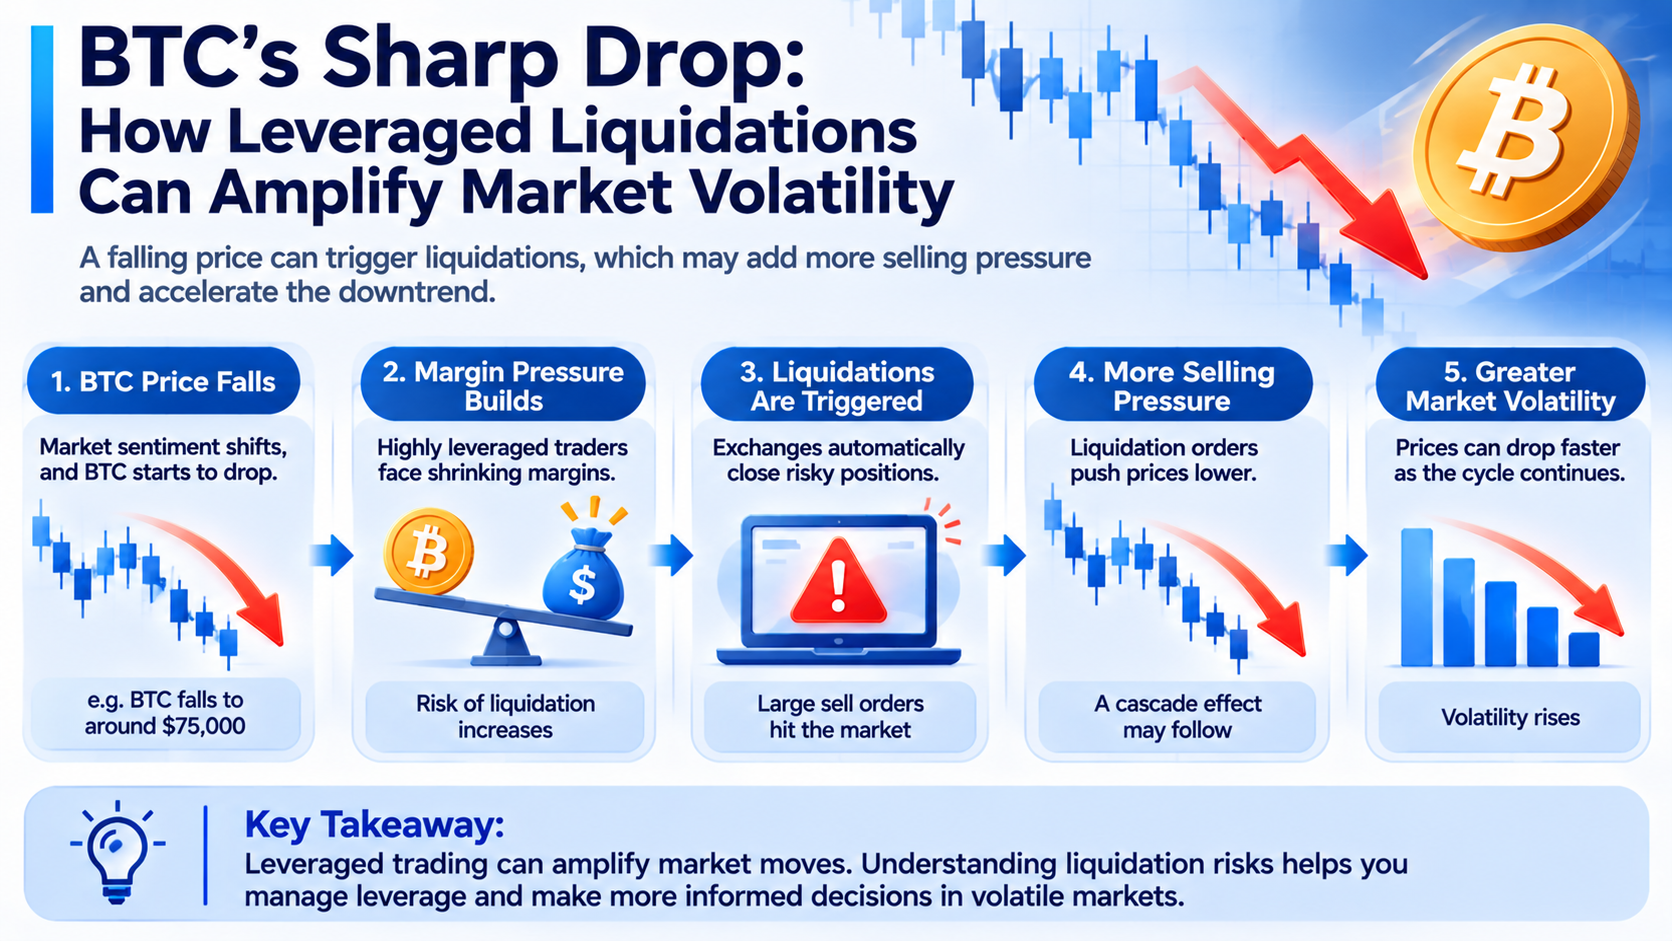
ومع استمرار السعر في الانخفاض، قد تتم أيضًا تصفية مراكز شراء أخرى لم تكن قد بلغت حدود التصفية بعد، ما يؤدي إلى استمرار إطلاق المخاطر. ومع ذلك، لا تؤدي كل عملية تصفية إلى سلسلة مستمرة من التصفيات. فإذا كان السوق يتمتع بسيولة شراء كافية، أو تمكن طلب شراء جديد من استيعاب أوامر الإغلاق، فقد يكون تأثير السعر محدودًا نسبيًا.
إضافة إلى ذلك، لا يمكن معادلة مبالغ التصفية الاسمية التي تفصح عنها منصات التداول مباشرة بعمليات بيع جديدة في السوق الفورية. فبعض التصفيات تحدث في أسواق المشتقات، كما يعتمد تأثيرها المحدد في السعر على أساليب التنفيذ في المنصة، وسيولة الأطراف المقابلة، ونشاط المراجحة بين الأسواق.
لماذا تؤثر السيولة السوقية في حجم تصفيات BTC؟
تشير السيولة السوقية إلى القدرة على شراء أصل أو بيعه من دون التأثير في سعره بدرجة كبيرة. وبالنسبة إلى BTC، لا تعتمد السيولة على حجم التداول فحسب، بل أيضًا على عمق دفتر الأوامر، وفروق أسعار العرض والطلب، وقدرة المتداولين على تحمل المخاطر. وعندما تكون السيولة كافية، قد تمتص أوامر الشراء الكبيرة أوامر البيع تدريجيًا عند مستويات سعرية مختلفة، ما يؤدي إلى تأثير سعري محدود نسبيًا. أما إذا سحب المشاركون في السوق أوامر الشراء جماعيًا وانخفض عمق دفتر الأوامر، فقد تتسبب أوامر البيع بالحجم نفسه في حركة سعرية أكبر.
على سبيل المثال، لنفترض أن سعر BTC الحالي هو $75,000 وأن سوق التداول يحتوي على أوامر شراء كافية بالقرب من هذا السعر. حتى إذا ظهر أمر بيع كبير نسبيًا، فقد لا يتغير السعر إلا بقدر محدود. أما إذا انخفض الطلب على الشراء فجأة، فقد تضطر أوامر التصفية القسرية إلى التنفيذ عند أسعار أقل، ما يزيد الانزلاق السعري. وفي هذه الحالة، قد يدخل السوق في عملية تعزز نفسها: إذ تؤدي الأسعار المنخفضة إلى تقليص مزودي السيولة لانكشافهم على المخاطر، في حين يزيد انخفاض الطلب على الشراء من تأثير أوامر التصفية اللاحقة في السعر.
ومع ذلك، يتوزع تداول BTC الفوري وتداول مشتقاته بين منصات متعددة، ولذلك لا يمكن تقييم سيولة السوق بأكمله اعتمادًا على عمق دفتر الأوامر في منصة واحدة فقط. وينبغي للمستثمرين أيضًا ملاحظة أن زيادة حجم التداول لا تشير بالضرورة إلى تحسن السيولة. ففي فترات التقلبات الشديدة، قد تتسع فروق أسعار العرض والطلب، وقد ترتفع تكاليف التداول الفعلية حتى عندما يرتفع حجم التداول بدرجة كبيرة.
ما العلاقة بين التدفقات الخارجة من صناديق ETF الفورية لـ BTC والتصفيات بالرافعة المالية؟
توفر صناديق ETF الفورية لـ BTC في الولايات المتحدة للمستثمرين وسيلة للتعرض لسعر Bitcoin من خلال أسواق الأوراق المالية. وتتضمن عمليات إنشاء وحدات ETF واستردادها أصول الصندوق، والمشاركين المعتمدين، ومعاملات سوقية ذات صلة. ونتيجة لذلك، قد تؤثر تدفقات أموال صناديق ETF في ديناميكيات العرض والطلب في سوق BTC.
في أوائل نوفمبر 2026، شهدت صناديق ETF الفورية لـ BTC في الولايات المتحدة تدفقات خارجة صافية كبيرة. وفي 5 نوفمبر، سجلت عدة منتجات رئيسية لصناديق ETF الخاصة بـ BTC عمليات استرداد كبيرة، في حين انخفض BTC وأسهم التكنولوجيا في الوقت نفسه.
ومع ذلك، تختلف التدفقات الخارجة من صناديق ETF عن التصفية القسرية في المشتقات من حيث الآلية. فالتدفقات الخارجة الصافية من صناديق ETF تعكس تغيرات في تدفقات وحدات الصندوق، وقد ترافقها معاملات في الأصول الأساسية. أما التصفية بالرافعة المالية، فهي إجراء للتحكم في المخاطر يحدث عندما لا يملك مركز مشتقات هامشًا كافيًا. وقد تحدث الآليتان في الوقت نفسه أثناء انخفاض السوق، لكن لا يمكن جمع التدفقات الخارجة الصافية من صناديق ETF ومبالغ التصفية مباشرة واعتبارها ضغوط البيع الفعلية في السوق.
قد تؤدي التدفقات الخارجة من صناديق ETF إلى تغيير التوقعات المتعلقة بالطلب المؤسسي، وقد يعدل متداولو المشتقات مراكزهم تبعًا لذلك. وإذا واصل السعر الانخفاض وبلغ حدود التصفية للمراكز ذات الرافعة المالية العالية، فقد يؤدي الإغلاق القسري في سوق المشتقات إلى زيادة التقلبات. لذلك، عند تحليل انخفاض حاد في BTC، ينبغي للمستثمرين مراقبة تدفقات الأموال في السوق الفورية وتغيرات الرافعة المالية في المشتقات. ومع ذلك، فإن حدوث الأمرين في الوقت نفسه لا يثبت بحد ذاته وجود علاقة سببية مباشرة بينهما.
كيف يمكن استخدام الفائدة المفتوحة ومعدلات التمويل لتقييم مخاطر الرافعة المالية؟
تشير الفائدة المفتوحة (OI) إلى حجم عقود المشتقات التي لم تُغلق أو تُسوَّ بعد في السوق. ويمكنها مساعدة المستثمرين على مراقبة مقدار الانكشاف على العقود المتبقي في السوق، لكنها لا تستطيع التمييز مباشرة بين الاتجاه الصافي للشراء أو البيع لدى جميع المشاركين. وعندما يرتفع سعر BTC وتستمر الفائدة المفتوحة في الزيادة، فقد يشير ذلك إلى دخول مزيد من الأموال إلى سوق المشتقات. وإذا كانت معدلات التمويل مرتفعة أيضًا، فقد يشير ذلك إلى استعداد بعض المتداولين لدفع تكلفة أعلى للحفاظ على مراكز الشراء، وهو ما قد يعكس تركز التداولات الصاعدة.
ويُعد معدل التمويل إحدى الآليات المستخدمة في العقود الآجلة الدائمة لمواءمة سعر العقد مع السعر الفوري. وفي الظروف العادية، يعني معدل التمويل الإيجابي أن أصحاب مراكز الشراء يدفعون الرسوم إلى أصحاب مراكز البيع، في حين يعني معدل التمويل السلبي أن أصحاب مراكز البيع يدفعون الرسوم إلى أصحاب مراكز الشراء. ومع ذلك، تعتمد قواعد الحساب والتسوية المحددة على منصة التداول.
يمكن للمستثمرين مراقبة مخاطر السوق باستخدام المؤشرات التالية:
| المؤشر |
ما تجب مراقبته |
المخاطر المحتملة التي يشير إليها |
| الفائدة المفتوحة (OI) |
ما إذا كان حجم العقود يزداد بسرعة |
قد يكون انكشاف الرافعة المالية آخذًا في التوسع |
| معدل التمويل |
ما إذا كانت تكلفة مراكز الشراء أو البيع مرتفعة بدرجة كبيرة |
قد يكون التداول في اتجاه واحد متركزًا |
| مبلغ التصفية |
ما إذا كانت تحدث تصفيات مركزة |
تتم تصفية المراكز ذات الرافعة المالية بسرعة |
| عمق دفتر الأوامر |
ما إذا كانت أوامر الشراء والبيع تنخفض بدرجة كبيرة |
قد يزداد تأثير الصفقات الكبيرة في السعر |
| حجم التداول الفوري |
ما إذا كان يحدث بيع مكثف ومستمر |
قد يضعف الطلب في السوق الفورية |
| تدفقات أموال صناديق ETF |
التغيرات في الأموال المتدفقة عبر قنوات الاستثمار المؤسسي |
قد يتغير الإقبال على المخاطر |
ينبغي تحليل هذه المؤشرات إلى جانب اتجاهات الأسعار.
فعلى سبيل المثال، قد يشير انخفاض سعر BTC المصحوب بانخفاض حاد في الفائدة المفتوحة إلى إغلاق بعض المراكز ذات الرافعة المالية أو تصفيتها. ومع ذلك، قد ينتج انخفاض الفائدة المفتوحة أيضًا عن تقليص المتداولين مراكزهم طوعًا. ولا يمكن لهذا التغير وحده تأكيد حدوث تصفيات واسعة النطاق. وإذا انخفض سعر BTC في حين ترتفع الفائدة المفتوحة، فقد تكون مراكز بيع جديدة قيد الفتح، أو قد تكون هناك صفقات تحوط أخرى. ويتطلب الأمر مزيدًا من التحليل لمعدلات التمويل، وبيانات التداول، وهيكل السوق.
وبالمثل، لا يعني تحول معدل التمويل من الإيجابي إلى السلبي بالضرورة أن السوق بلغ القاع. فقد يعكس ذلك تغيرًا في اتجاه التداول، في حين قد يواصل السعر انخفاضه. ولذلك، تناسب هذه المؤشرات مراقبة المخاطر بدرجة أكبر من استخدامها كإشارات مستقلة للشراء أو البيع.
هل سيرتد BTC بعد التصفيات واسعة النطاق؟
تعني التصفيات واسعة النطاق عمومًا خروج بعض المراكز ذات الرافعة المالية العالية من السوق قسرًا. وبعد إغلاق هذه المراكز، قد تخف ضغوط البيع السلبية قصيرة الأجل، ما يمنح السوق فرصة لتحقيق توازن جديد بين المشترين والبائعين. ومع ذلك، لا يعني ارتفاع مبلغ التصفية أن السعر سيرتد بالضرورة فورًا.
-
تعكس التصفيات بالرافعة المالية التغيرات في بعض مراكز المشتقات فقط. فإذا استمرت ضغوط البيع في السوق الفورية، أو واصلت بيئة الاقتصاد الكلي تدهورها، فقد يظل BTC تحت الضغط.
-
تختلف بيانات التصفية باختلاف الإطار الزمني. وقد تختلف منصات البيانات من حيث تغطية المنصات، وأنواع العقود، وأساليب حساب المبالغ الاسمية. لذلك، لا يمكن تفسير مبلغ التصفية خلال فترة معينة ببساطة على أنه دليل على أن السوق تخلص بالكامل من الرافعة المالية.
-
قد ينشئ بعض المتداولين مراكز جديدة ذات رافعة مالية عالية بعد انخفاض السعر. وإذا تركزت المراكز الجديدة ضمن نطاقات سعرية متشابهة، فقد يشهد السوق جولة أخرى من التصفيات.
إضافة إلى ذلك، قد ينتج الارتداد قصير الأجل بعد انخفاض حاد عن تغطية مراكز البيع، وليس عن تعافي الطلب على الشراء طويل الأجل. ويمكن لتغطية مراكز البيع أن تدفع السعر إلى الارتفاع بسرعة، لكن استدامة هذا الارتفاع تظل معتمدة على الأموال والطلب على التداول في السوق لاحقًا. لذلك، يتطلب تقييم ما إذا كان السوق يستقر تدريجيًا النظر في تقلبات الأسعار، والطلب الفوري، والفائدة المفتوحة، وتعافي السيولة، بدلًا من التركيز على مبلغ التصفية خلال اليوم وحده.
كيف يمكن لمستثمري التجزئة تقليل مخاطر التصفية بالرافعة المالية؟
بالنسبة إلى مستثمري التجزئة، يتمثل أحد أكبر مخاطر التداول بالرافعة المالية في احتمال إغلاق المركز قسرًا بسبب التقلبات قصيرة الأجل قبل التحقق من التوقعات السعرية طويلة الأجل.
من المهم فهم العلاقة بين الرافعة المالية ومخاطر الهامش. فقد تحسن الرافعة المالية كفاءة رأس المال، لكنها تقلل أيضًا مقدار حركة السعر السلبية التي يستطيع المركز تحملها. وحتى إذا اتفق الاتجاه طويل الأجل لـ BTC مع التوقعات، فقد يؤدي انخفاض حاد قصير الأجل إلى إغلاق مركز شراء ذي رافعة مالية عالية قبل الأوان.
وينبغي للمستثمرين فهم الفرق بين الهامش المعزول والهامش المتقاطع. إذ يخصص الهامش المعزول عمومًا مبلغًا محددًا من الهامش لمركز فردي، ما يساعد على الحد من التأثير المباشر لذلك المركز في الأموال الأخرى الموجودة في الحساب. أما الهامش المتقاطع، فقد يستخدم قدرًا أكبر من الهامش المتاح في الحساب لدعم المركز، لكنه قد يزيد أيضًا من المخاطر الإجمالية للحساب. ويعتمد نطاق المخاطر المحدد على قواعد المنصة.
كما ينبغي مراعاة مخاطر الانزلاق والتنفيذ في ظروف السوق القاسية. ويمكن لأوامر وقف الخسارة أن تساعد في إدارة مخاطر التداول، لكنها لا تضمن التنفيذ عند السعر المحدد مسبقًا خلال فترات التقلب الشديد. وقد تتعرض بعض الأوامر لانزلاق كبير بسبب عدم كفاية السيولة.
ولا ينبغي للمستثمرين اعتبار سعر التصفية مؤشرهم الوحيد للتحكم في المخاطر. فحتى إذا ظل المركز بعيدًا نسبيًا عن سعر التصفية التقديري، فقد يتأثر بمعدلات التمويل، والتغيرات في متطلبات الهامش، والخسائر في المراكز الأخرى بالحساب، وانخفاض السيولة السوقية.
وبالنسبة إلى المستخدمين غير المعتادين على متطلبات الهامش وآليات تداول العقود، فإن تقليل الانكشاف على الرافعة المالية أو تجنبه يكون عمومًا أكثر فاعلية في التحكم بالمخاطر من محاولة التنبؤ بكل انخفاض حاد في السوق.
الخلاصة
أظهر الانخفاض الحاد في BTC في أوائل نوفمبر 2026 مجددًا العلاقة المعقدة بين التداول بالرافعة المالية والسيولة السوقية. فقد ينتج انخفاض السعر في البداية عن تغير الإقبال على المخاطر المرتبطة بالاقتصاد الكلي، أو تدفقات الأموال الخارجة، أو عمليات البيع النشطة. ومع ذلك، عندما تتركز أعداد كبيرة من مراكز الشراء ذات الرافعة المالية ضمن نطاقات سعرية متشابهة، قد تضيف التصفية القسرية ضغطًا إلى ضغوط البيع، وتحول تعديلًا محدودًا في السوق إلى تقلبات قصيرة الأجل أكثر حدة.
ليست التصفية بالرافعة المالية السبب الوحيد لانخفاض سعر BTC، كما أن انتهاء التصفيات لا يعني أن السوق سيرتد بالضرورة. ويعتمد تأثيرها على حجم المراكز، ومستويات الهامش، وأساليب تنفيذ الصفقات، والسيولة السوقية.
وبالنسبة إلى المستثمرين، فإن فهم الفائدة المفتوحة، ومعدلات التمويل، وهامش الصيانة، وعمق دفتر الأوامر يكون أكثر فائدة في تحديد المخاطر من التركيز على مبالغ التصفية وحدها. وخصوصًا عندما يتغير توجه السوق بسرعة، يمثل التحكم في الرافعة المالية وإدارة المراكز على نحو مناسب أساسين مهمين لتجنب الخروج القسري الناجم عن التقلبات قصيرة الأجل.
الأسئلة الشائعة
ماذا تعني تصفية BTC؟
تشير تصفية BTC عمومًا إلى إغلاق منصة التداول لمركز ذي رافعة مالية قسرًا بسبب عدم كفاية الهامش. وفي تداول العقود، قد تتم تصفية المتداول تلقائيًا نتيجة تحركات السوق السعرية حتى من دون أن يبيع المركز بنشاط.
لماذا يمكن أن يؤدي انخفاض BTC بنسبة 5% إلى خسارة مركز ذي رافعة مالية عالية لمعظم هامشه؟
تزيد الرافعة المالية النسبة بين القيمة الاسمية للمركز والهامش الأولي. فعند استخدام رافعة مالية 10x، يعادل انخفاض BTC بنسبة 5% خسارة نظرية تقارب 50% من الهامش الأولي، قبل احتساب رسوم التداول والعوامل الأخرى.
هل تؤدي تصفيات BTC واسعة النطاق بالضرورة إلى استمرار انخفاض السعر؟
ليس بالضرورة. فقد تزيد التصفيات ضغوط البيع قصيرة الأجل، لكن حركة السعر النهائية تعتمد أيضًا على سيولة الشراء، والطلب الفوري، ونشاط التداول لدى المشاركين الآخرين في السوق.
هل يعني انخفاض الفائدة المفتوحة أن مخاطر السوق قد تراجعت؟
ليس بالضرورة. فقد يعكس انخفاض OI تقليص المراكز طوعًا أو حدوث تصفيات قسرية، لكنه لا يثبت اختفاء جميع مخاطر الرافعة المالية. وقد تستمر أيضًا نشأة تركزات جديدة في المراكز وتغيرات السيولة.
هل تؤدي التدفقات الخارجة من صناديق ETF الفورية لـ BTC مباشرة إلى تصفية العقود؟
لا. فالتدفقات الخارجة من صناديق ETF وتصفيات العقود آليتان مختلفتان. ومع ذلك، قد تؤثر التغيرات في تدفقات صناديق ETF في الأسعار وتوقعات السوق، ما قد يؤثر بصورة غير مباشرة في مخاطر المراكز ذات الرافعة المالية.
كيف يمكن للمستثمرين تقييم احتمال حدوث سلسلة من تصفيات BTC؟
يمكن للمستثمرين مراقبة الفائدة المفتوحة، ومعدلات التمويل، والسيولة السوقية، وبيانات التصفية الأخيرة لتقييم المخاطر المحتملة. ومع ذلك، يصعب رصد توزيعات المراكز الفعلية ونشاط التداول بالكامل، ولذلك لا يمكن التنبؤ بدقة بتوقيت سلسلة التصفيات وحجمها.