المقدمة
لا تقتصر أدوات العملات المشفرة على المحافظ أو منصات التداول أو منصات تحليل البيانات، بل تشمل أيضًا المكونات الأساسية المستخدمة ضمن البروتوكولات لمعالجة الأصول والتسعير والمخاطر والحوكمة. ومن الخصائص المهمة لـ DeFi أنها تفكك بعض وظائف النظام المالي التقليدي إلى وحدات قابلة للتركيب على السلسلة، وتربطها عبر العقود الذكية. ويمكن أن تؤدي الرموز أدوارًا مختلفة، مثل وسائط التبادل والضمانات ووحدات الحساب وأدوات الحوكمة. ويؤثر تصميم هذه الأدوار مباشرةً في حالات استخدام البروتوكول وهيكل مخاطره.
تمثل Ampleforth دراسة حالة لفحص هذا النوع من التصميم. يستخدم AMPL آلية عرض مرنة تعدّل كمية الرمز بناءً على انحرافه عن السعر المستهدف. وكان FORTH يؤدي سابقًا دور رمز الحوكمة، موفرًا آلية تصويت لمعلمات البروتوكول وقرارات DAO. ويمثل الاثنان، على التوالي، أداة للأصول وأداة للحوكمة، بما يوضح كيف يمكن لبروتوكولات DeFi تصميم الوظائف النقدية والإدارية كطبقات منفصلة.
ومع ذلك، لا تتحول الابتكارات في تصميم الآليات تلقائيًا إلى تطبيقات ناجحة. إذ يتطلب تصميم العرض المرن لـ AMPL من المشاركين في السوق فهم كيفية تأثير إعادة الموازنة على أرصدة المحافظ وقيمة الأصول. كما يجب أن تعالج تطبيقات الإقراض والضمانات والمشتقات ذات الصلة مسائل المحاسبة وإدارة المخاطر الناتجة عن تغيرات العرض. وفي الوقت نفسه، دخل Forth DAO الذي يستند إليه FORTH مرحلة خروج في عام 2026، ما أدى إلى تغييرات في هيكل حوكمته الأصلي. وتوضح هذه التطورات أن تحليل أدوات العملات المشفرة يتطلب أكثر من دراسة كيفية عمل العقود الذكية؛ إذ يتطلب أيضًا ملاحظة ما إذا كانت الأدوات لا تزال تلبي احتياجات حقيقية، وما إذا كانت أنظمة الحوكمة الداعمة لها قادرة على العمل على المدى الطويل.
النقاط الرئيسية
-
AMPL أداة ذات عرض مرن: يعدّل البروتوكول كمية الرمز بناءً على الانحراف عن السعر المستهدف، ما يغيّر طريقة التعبير عن التقلب مقارنةً بالأصول التقليدية ذات العرض الثابت
-
تغيّر إعادة الموازنة كمية الرموز ولا تضمن تلقائيًا عوائد استثمارية: يجب تحليل تغيرات أرصدة المحافظ إلى جانب سعر كل رمز والقيمة الإجمالية للمقتنيات
-
تساعد آليات التغليف، مثل WAMPL، الأصول على العمل مع تطبيقات DeFi مختلفة: ومع ذلك، لا تلغي الرموز المغلفة تغيرات العرض أو مخاطر سعر AMPL الأساسي
-
كان FORTH يؤدي سابقًا دور أداة للحوكمة: تختلف وظيفته عن وظيفة AMPL كأصل، كما أن التغييرات في نظام الحوكمة تغيّر أيضًا سياق دوره الأصلي
-
تعتمد استدامة أداة البروتوكول على التطبيقات الواقعية: يجب أن تعمل القابلية التقنية للتركيب وطلب السوق والسيولة وإدارة المخاطر وترتيبات الحوكمة معًا
آلية العرض المرن لـ AMPL: من تقلبات الأسعار إلى تعديلات الكمية
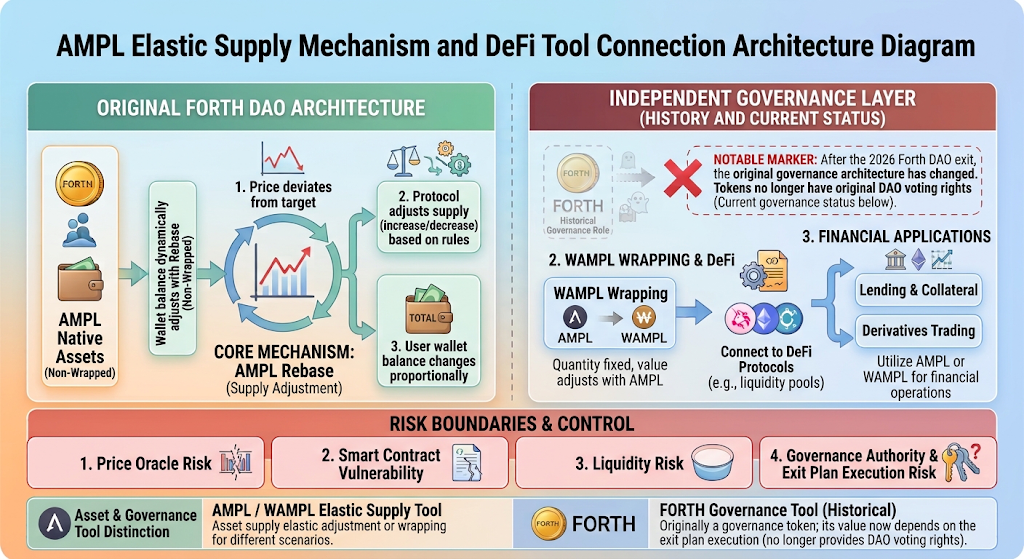
تستخدم أصول العملات المشفرة التقليدية عمومًا قواعد عرض ثابتة أو محددة مسبقًا نسبيًا. فعندما يزداد طلب السوق، قد يرتفع السعر، وعندما ينخفض الطلب، قد يتراجع السعر. ويستخدم AMPL نهجًا مختلفًا في التصميم: إذ يعتمد البروتوكول القوة الشرائية للدولار الأمريكي لعام 2019، المعدلة وفق مؤشر أسعار المستهلكين (CPI)، كمرجع مستهدف. وعندما ينحرف سعر السوق عن النطاق المستهدف، يعدّل البروتوكول عرض الرمز من خلال آلية إعادة الموازنة.
عندما يرتفع سعر AMPL فوق المستوى المستهدف ويستوفي شروط التعديل التي حددها البروتوكول، يزيد النظام بصورة نسبية كمية AMPL في محافظ الحائزين. وعندما ينخفض السعر دون المستوى المستهدف ويستوفي الشروط المقابلة، يقلل النظام أرصدة المحافظ بصورة نسبية. ولا تُنفذ تعديلات العرض عبر تحويلات فردية يجريها المستخدمون، بل يحدّث البروتوكول بشكل موحد الكميات المرتبطة بأرصدة الحسابات.
تغيّر هذه الآلية طريقة استيعاب الأصل للتغيرات في طلب السوق. فالأصول ذات العرض الثابت تعكس العرض والطلب أساسًا عبر تغيرات الأسعار، بينما يحاول AMPL نقل جزء من تقلبات الطلب إلى كمية الرمز. ولا يتمثل هدفه في إبقاء سعر الرمز ثابتًا في كل لحظة، بل في استخدام تعديلات العرض لجعل السعر يتحرك حول هدف القوة الشرائية على مدى زمني أطول.
يتطلب فهم هذه الآلية التمييز بين سعر الرمز الواحد وكمية الرموز والقيمة الإجمالية للمقتنيات. افترض أن مستخدمًا يحتفظ بـ 100 AMPL وأن رصيده يزداد بعد إعادة موازنة إيجابية. يزداد عدد الرموز التي يحتفظ بها، لكن هذا لا يعني أنه حصل تلقائيًا على زيادة متناسبة في الثروة، لأن سعر السوق قد يتأثر أيضًا بتغيرات العرض ونشاط التداول في السوق. وبالمثل، تؤدي إعادة الموازنة السلبية إلى تقليل عدد الرموز في المحفظة، لكن لا يمكن الاعتماد على انخفاض الكمية وحده للاستنتاج بأن المستخدم تكبد الخسارة نفسها تمامًا التي كان سيتكبدها من انخفاض سعر رمز عادي.
لذلك، لا ينبغي تحليل AMPL من خلال مراقبة سعر الرمز أو تغيرات أرصدة المحافظ فقط. ويتمثل النهج الأنسب في فحص كمية الرموز وسعر السوق والقيمة الإجمالية للمقتنيات وحالة استخدام الأصل قبل إعادة الموازنة وبعدها. كما يجب على المستخدمين الذين يستخدمون AMPL للإقراض أو الضمانات أو تسعير العقود فهم كيفية تعامل البروتوكول مع تغيرات العرض، وما إذا كانت التطبيقات ذات الصلة تدعم آلية إعادة الموازنة بشكل صحيح.
كيف تؤثر إعادة الموازنة في المحافظ والتداول وإدارة الأصول؟
يتمثل الأثر الأكثر مباشرة لإعادة الموازنة في تغير أرصدة المحافظ. وقد لا يحتاج المستخدمون إلى تنفيذ معاملة بصورة نشطة لكي يعدّل البروتوكول كمية AMPL المعروضة في حساباتهم وفقًا لقواعده. ويختلف ذلك عن تجربة الرصيد الثابت لرموز ERC-20 العادية، ما يعني أنه يجب على المحافظ ومنصات التداول وأدوات إدارة الأصول وبروتوكولات DeFi قراءة تغيرات الأرصدة ومعالجتها بصورة صحيحة.
بالنسبة إلى الحائزين العاديين، يجب أن تميّز سجلات الأصول بين تغيرات الكمية وتغيرات القيمة. افترض أن كمية AMPL التي يحتفظ بها مستخدم تزداد نتيجة إعادة موازنة إيجابية، لكن سعر السوق ينخفض خلال الفترة نفسها. فقد تظل القيمة الإجمالية للمقتنيات متغيرة. وبالمقابل، لا يمكن تقييم انخفاض الكمية بعد إعادة موازنة سلبية بمعزل عن تغيرات الأسعار. وقد يؤدي التركيز على كمية الرموز فقط إلى المبالغة في تقدير المخاطر الفعلية أو التقليل منها.
بالنسبة إلى منصات التداول وأدوات البيانات، تفرض آلية إعادة الموازنة متطلبات إضافية لمعالجة البيانات. إذ تحتاج صفحات السوق إلى عرض السعر والعرض المتداول وحجم التداول بدقة. كما تحتاج أنظمة محاسبة الأصول إلى التمييز بين تغيرات الأرصدة وأنشطة الشراء أو البيع الفعلية. ويجب أن يتجنب تحليل البيانات التاريخية أيضًا تصنيف تعديلات البروتوكول التلقائية خطأً باعتبارها نشاط تداول من المستخدمين. وإذا لم تعالج أداة البيانات إعادة الموازنة بصورة صحيحة، فقد تظهر اختلافات بين إحصاءات العرض وتغيرات المقتنيات وحسابات العوائد.
وتكون المسألة أكثر تعقيدًا بالنسبة إلى تطبيقات DeFi. إذ يتعين على بروتوكولات الإقراض أن تحدد بوضوح كيفية تغير كميات الضمانات مع إعادة الموازنة، والسعر والرصيد اللذين ينبغي استخدامهما لحساب حدود التصفية، وما إذا كان دين المقترض يتأثر بالآلية نفسها. وقد تستخدم البروتوكولات المختلفة أساليب توافق مختلفة، ولذلك لا يمكن افتراض أن جميع أسواق الإقراض تدعم AMPL بالطريقة نفسها.
ويوضح ذلك أيضًا أن قيمة أداة العملات المشفرة لا تعتمد فقط على تصميم الرمز نفسه، بل كذلك على ما إذا كانت البنية التحتية المحيطة قادرة على معالجة آلياتها الخاصة بشكل صحيح. وتحتاج المحافظ والأوراكل وفهارس البيانات وبروتوكولات الإقراض ومنصات التداول إلى وضع منطق متسق لمعالجة الأصول. وإلا فقد تنشئ آلية تبدو بسيطة لتعديل العرض انتقالًا معقدًا للمخاطر عبر تطبيقات مختلفة.
AMPL وWAMPL وقابلية التركيب في DeFi
في منظومة DeFi، يُعد مدى إمكانية التعرف على الأصل واستخدامه من قبل بروتوكولات مختلفة عاملًا مهمًا في تحديد نطاق تطبيقاته. وعلى الرغم من أن خصائص العرض المرن لـ AMPL توفر آلية تسعير فريدة، فإنها قد تجعل دعم الأصل أكثر صعوبة لبعض العقود الذكية والتطبيقات المالية. ولتحسين التوافق مع تطبيقات ERC-20 الأخرى، توفر منظومة Ampleforth رمز WAMPL، أو AMPL المغلف.
تعمل آليات التغليف عمومًا على قفل الأصل الأصلي أو إيداعه في عقد مقابل، ثم إصدار رمز مغلف يمثل قيمته أو حقوقه. وفي حالة WAMPL، يساعد تنسيق الرمز المغلف على ربط خصائص العرض المرن لـ AMPL بأساليب التفاعل مع الرموز التي تتطلبها بعض تطبيقات DeFi. ويسمح ذلك لمنظومة AMPL باستكشاف نطاق أوسع من مجموعات التطبيقات دون مطالبة كل بروتوكول خارجي بمعالجة آلية إعادة الموازنة الأصلية مباشرةً.
ومع ذلك، لا يعني التغليف اختفاء المخاطر الاقتصادية الأساسية. إذ ما زال المستخدمون بحاجة إلى فهم علاقة التحويل بين WAMPL وAMPL، وقواعد التغليف وفك التغليف، ومخاطر العقود الذكية، وسيولة السوق. وإذا تغير سعر الأصل الأساسي، فقد تتأثر القيمة السوقية للأصل المغلف أيضًا. وإذا واجه عقد التغليف مشكلة تقنية، فقد يواجه المستخدمون مخاطر إضافية للعقود الذكية.
ومن منظور تصميم الأدوات، تعكس الأصول المغلفة النهج المعياري لـ DeFi: إذ تتيح واجهة موحدة للأصول ذات الآليات الخاصة الدخول إلى بيئة تطبيقات أوسع. ومع ذلك، لا تعني القابلية للتركيب توافقًا غير مشروط. إذ ما زالت البروتوكولات بحاجة إلى التحقق من مصدر سعر الأصل ومعلمات الضمانات وآلية الاسترداد وحدود المخاطر. وبالنسبة إلى أصول العرض المرن مثل AMPL، يجب أن تفهم التطبيقات الخارجية أيضًا خصائص تعديل العرض فيها، وأن تتجنب الخلط بين تغيرات الكمية والتحويلات العادية أو الرموز المُصدرة حديثًا.
كيف يدخل AMPL إلى تطبيقات الإقراض والتمويل على السلسلة؟
تصف المواد الرسمية لـ Ampleforth موقع AMPL باعتباره وحدة حساب لامركزية، وتشير إلى تطبيقاته المحتملة في الإقراض والاقتراض والمشتقات والضمانات. وبخلاف أصول العملات المشفرة التي تتمثل خاصيتها الأساسية في تقلب سعر السوق، يحاول تصميم AMPL الجمع بين هدف تسعير طويل الأجل والتغيرات في كمية الرموز المحتفظ بها في المحافظ. ويوفر هذا الهيكل نهجًا تصميميًا للعقود والمنتجات المالية على السلسلة يختلف عن نهج الأصول ذات العرض الثابت.
في سيناريوهات الإقراض، يمكن لعقود الإقراض استخدام AMPL كوحدة تسعير أو دين. وبما أن هدف سعر AMPL مرتبط بمعيار للقوة الشرائية، يمكن لمصممي البروتوكولات استكشاف التعبير عن التزامات الدين والسداد بهذه الوحدة. ومع ذلك، تظل المخاطر الفعلية معتمدة على معلمات بروتوكول الإقراض ونوع الضمانات وتصميم سعر الفائدة وقواعد التصفية. ولا يمكن لآلية السعر المستهدف أن تلغي مخاطر مثل تعثر المقترض أو عدم كفاية الضمانات أو نقص سيولة السوق.
في سيناريوهات الضمانات، يمكن استخدام AMPL أو صورته المغلفة لدعم أصول أخرى أو منتجات مالية على السلسلة. وتحتاج البروتوكولات إلى تحديد كيفية حساب قيمة الضمانات بوضوح، وكيف تؤثر إعادة الموازنة في أرصدة الحسابات، وكيف تُفعّل تدابير إدارة المخاطر عندما ينحرف السعر عن الهدف. وإذا كان التطبيق يحسب نسب الضمانات اعتمادًا على كمية الرموز فقط دون مراعاة آليات السعر والعرض، فقد ينتج تقييمات غير معقولة للمخاطر.
وفي سيناريوهات المشتقات، قد توفر أصول العرض المرن أيضًا متغيرات أساسية جديدة لتصميم العقود. إذ تبني المشتقات التقليدية هياكل عوائدها عمومًا حول تغيرات الأسعار، بينما تتيح آلية تعديل الكمية في AMPL للمصممين دراسة علاقات مختلفة بين السعر والكمية والقوة الشرائية. ومع ذلك، لا تقلل المشتقات المخاطر تلقائيًا، بل قد تضيف عوامل معقدة مثل الرافعة المالية للعقود والسيولة وافتراضات النماذج.
لذلك، ينبغي تقييم قيمة AMPL كأداة مالية بناءً على التطبيقات الفعلية لا على الابتكار المفاهيمي. ومن الضروري ملاحظة ما إذا كانت المنتجات ذات الصلة تستمر في العمل، وما إذا كانت تتمتع بسيولة كافية، وما إذا كان المستخدمون يعتمدونها بالفعل، وما إذا كانت البروتوكولات الخارجية تستطيع معالجة آلية العرض المرن بشكل صحيح. فالتصميم التقني يوفر إمكانات، لكن الأداة لا يمكن أن تطور منفعة طويلة الأجل إلا عندما يدعمها طلب مستقر على التطبيقات وإدارة موثوقة للمخاطر.
FORTH: كيف يمكن لأداة حوكمة البروتوكول أن تؤثر في أداة الأصول؟
إذا كان AMPL يعالج أساسًا عرض الأصول وتسعيرها، فقد كان FORTH يؤدي سابقًا وظيفة على مستوى حوكمة البروتوكول. إذ أتاح للحائزين المشاركة في القرارات المتعلقة بقواعد البروتوكول واتجاه المنظومة وتخصيص أموال DAO، ما سمح بتعديل معلمات أداة الأصول ومسار تطويرها عبر حوكمة المجتمع.
يعكس هذا التصميم فصلًا وظيفيًا شائعًا في DeFi: يوفر الأصل الأساسي وظيفة مالية محددة، بينما يوفر رمز الحوكمة آلية للمشاركة في قرارات البروتوكول. ويمكن لأدوات الحوكمة التأثير في ترقيات البروتوكول وإعدادات المعلمات وتخصيص موارد المنظومة وتطوير التطبيقات. ولذلك قد تؤثر بصورة غير مباشرة في البيئة التي يُستخدم فيها الأصل الأساسي. ومع ذلك، لا يساوي رمز الحوكمة الأصل الأساسي، ولا يمثل تلقائيًا إيرادات البروتوكول أو ملكية الأصول.
وتوضح حالة FORTH أيضًا أن فعالية أداة الحوكمة تعتمد على استمرار وجود ترتيباتها المؤسسية. ووفقًا للمعلومات التي نشرها منتدى الحوكمة الرسمي لـ Ampleforth في أكتوبر 2026، وافق حاملو FORTH على اقتراح لإنهاء Forth DAO. ثم نُقلت سلطة إدارة البروتوكول إلى هيكل Kennel Club متعدد التوقيعات وTimelock. كما اقترحت المواد الرسمية التصرف في أصول خزينة DAO وتعديلات السيولة وبعض الترتيبات اللاحقة للمنظومة.
وهذا يعني أنه لم يعد من الممكن وصف FORTH بأنه أداة حوكمة تواصل إدارة منظومة AMPL وفق نموذجه الأصلي. فاستمرار وجود الرمز واستمرار عمل آلية حوكمة DAO الأصلية مسألتان منفصلتان. وبالنسبة إلى بنية أدوات البروتوكول، قد يؤدي انسحاب الحوكمة إلى نقل إدارة المعلمات والأموال وصيانة النظام من DAO إلى جهات إدارية أخرى. كما تحتاج الحدود ذات الصلة بالسلطة والشفافية والمسؤولية إلى إعادة تقييم.
وعلى نطاق أوسع، لا تشكل أدوات الحوكمة بالضرورة طبقة مستقرة ودائمة وغير متغيرة في نظام DeFi. فقد يعدل البروتوكول هيكل حوكمته وفق ملاءمة المنتج للسوق ومشاركة المجتمع وكفاءة رأس المال، أو قد ينهي DAO بالكامل. وبالنسبة إلى مستخدمي الأصل الأساسي، قد تؤثر هذه التغييرات في الترقيات المستقبلية ودعم المنظومة وصيانة التطبيقات. ولذلك، ينبغي إدراج حالة الحوكمة ضمن تقييم مخاطر أدوات الأصول.
SPOT وتعديلات المنظومة: لماذا يحتاج التصميم التقني إلى ملاءمة المنتج للسوق؟
شمل تطور منظومة Ampleforth أكثر من AMPL وFORTH. إذ استكشف سابقًا أيضًا تطبيقات مالية جديدة حول منتجات مثل SPOT. وحاول تصميم SPOT بناء هيكل مختلف لتخزين القيمة والمخاطر على أساس أصل ذي عرض مرن، ما يعكس جهود المشروع لتوسيع آليته النقدية الأساسية إلى منتجات DeFi أكثر تعقيدًا.
ومع ذلك، لا يعني الهيكل التقني المبتكر أن السوق سيتبناه بالضرورة. ولكي يحقق منتج مالي على السلسلة استخدامًا مستدامًا، يجب أن يعالج عوامل متعددة، بما في ذلك احتياجات المستخدمين وفهم المخاطر والسيولة وسهولة التداول والمنتجات المنافسة. وإذا كان هيكل المنتج معقدًا ويصعب على المستخدمين فهم مصدر العوائد والمخاطر التي يتحملونها، فقد يواجه صعوبة في توليد طلب كافٍ في السوق حتى لو كان يعمل من الناحية التقنية.
في خطة خروج DAO التي أعلن عنها منتدى Ampleforth الرسمي في أكتوبر 2026، اقترح المشروع إنهاء الأنظمة ذات الصلة، بما فيها SPOT وstAMPL وBill Broker، وأوصى المستخدمين بالانتباه إلى مسائل سحب الأصول واستردادها وفق المواعيد النهائية المعمول بها. وتوضح الخطة أنه يجب تقييم استمرار تطوير منتجات المنظومة بناءً على التبني الفعلي والموارد التشغيلية، وليس التصميم التقني وحده. وينبغي تحديد الوضع المحدد لعملية الخروج ومعالجة الأصول استنادًا إلى الإعلانات الرسمية اللاحقة والسجلات على السلسلة.
ويوفر ذلك درسًا مهمًا لتصميم أدوات العملات المشفرة. إذ يجب أن يفي ابتكار البروتوكول في الوقت نفسه بمتطلبات الجدوى التقنية وفهم المستخدمين وطلب السوق وإدارة المخاطر. وإذا لم تتمكن الأداة من خلق قيمة كافية في التطبيقات الواقعية، فقد يختار نظام الحوكمة في النهاية تقليص نطاق المنتج أو إعادة تخصيص الموارد أو إنهاء النظام ذي الصلة. وبالنسبة إلى المستخدمين، لا يكفي فهم آلية المنتج، بل يجب عليهم أيضًا الاستمرار في مراقبة ما إذا كان البروتوكول لا يزال قيد الصيانة، وما إذا كان يمكن استرداد الأصول بصورة طبيعية، وما إذا كانت العقود ذات الصلة والخدمات الأمامية لا تزال متاحة.
الأبعاد الرئيسية لتقييم أدوات العملات المشفرة ذات العرض المرن
عند دراسة أدوات العرض المرن مثل AMPL، تتمثل الخطوة الأولى في فهم قواعد تعديل العرض الخاصة بها. ويحتاج المستخدمون إلى تأكيد السعر المستهدف وشروط التفعيل وتكرار التعديل والطريقة المستخدمة لحساب تغيرات العرض. كما ينبغي أن يفهموا ما إذا كان يمكن تعديل هذه القواعد عبر الحوكمة أو السلطة الإدارية. ولا يوفر النظر إلى اسم الرمز أو السعر المستهدف وحده فهمًا كاملًا لآلية الأصل.
ثانيًا، من الضروري تحليل العلاقة بين تغيرات كمية الأصل وتغيرات القيمة. تؤثر إعادة الموازنة في أرصدة المحافظ، لكنها لا تضمن زيادة القيمة الإجمالية للمقتنيات أو انخفاضها بالنسبة نفسها. وينبغي للمستخدمين مراقبة كمية الرموز وسعر السوق والعرض المتداول وقيمة التداول الفعلية معًا، وفهم ما إذا كانت منصات البيانات المختلفة تعالج إعادة الموازنة بشكل صحيح.
ثالثًا، يجب تقييم توافق التطبيقات. فإذا استُخدم أصل في الإقراض أو الضمانات أو مجمعات السيولة أو المشتقات، فإن عوامل مثل دعم البروتوكول ذي الصلة لآليات العرض المرن، واستخدامه لأصل مغلف، وكيفية عمل أوراكل الأسعار الخاص به، تؤثر جميعها في المخاطر. ولا تعني قابلية نقل الأصل على السلسلة أنه يمكن استخدامه بأمان في كل سيناريو من سيناريوهات DeFi.
رابعًا، يحتاج المستخدمون إلى الانتباه إلى السيولة وعمق السوق. فلا تضمن آلية العرض المرن السيولة. وحتى إذا كان للرمز سعر مستهدف محدد بوضوح، فقد يُتداول بانحراف عن هذا الهدف أو يشهد فروقات أوسع بين سعري الشراء والبيع على منصات تداول مختلفة. وقد تختلف السيولة أيضًا بين الأصول المغلفة والأصول الأصلية، لذا يجب على المستخدمين التحقق منها بصورة منفصلة.
خامسًا، يجب مراجعة ترتيبات الحوكمة والصيانة. فاستمرار وجود حوكمة نشطة للبروتوكول، والجهة التي تدير العقود الرئيسية، وكيفية توزيع صلاحيات الترقية، وكيفية استخدام أصول الخزينة، وما إذا كان المنتج لا يزال قيد الصيانة، كلها عوامل تؤثر في قابلية استخدام الأداة على المدى الطويل. وتوضح تغييرات حوكمة Ampleforth أن الحوكمة ودعم المنظومة قد يتغيران حتى عندما تستمر آلية تقنية في العمل.
Gate وAmpleforth: فهم أدوات DeFi من خلال آليات العرض المرن
يوفر تصميم Ampleforth دراسة حالة لفهم آليات الأصول الخاصة في DeFi. وتوضح آلية إعادة الموازنة في AMPL أن الأصول على السلسلة لا تستخدم بالضرورة عرضًا ثابتًا ونموذجًا واحدًا لتقلب الأسعار. ويبين WAMPL كيف يمكن للأصل المغلف أن يساعد في ربط آلية رمز خاصة بمجموعة أوسع من أدوات DeFi. كما تظهر تغييرات حوكمة FORTH أن قابلية استخدام أداة البروتوكول على المدى الطويل تعتمد أيضًا على هيكل الحوكمة والإدارة الخاص بها.
قدّم المحتوى التعليمي لـ Gate رموز العرض المرن وآلية عمل AMPL، موفرًا للمستخدمين معرفة أساسية حول إعادة الموازنة وتعديلات العرض وتغيرات كمية الأصول. ويمكن للمستخدمين الذين يرغبون في دراسة Ampleforth بصورة أعمق الجمع بين المواد التعليمية لـ Gate والوثائق الرسمية للمشروع للتعرف على التصميم التقني لـ AMPL وتاريخ حوكمة FORTH والوضع الحالي لمنتجات المنظومة ذات الصلة.
ولمتابعة السوق، يمكن للمستخدمين أيضًا استخدام معلومات السوق والمحتوى البحثي في Gate للتعرف على أسعار أصول العملات المشفرة وحجم التداول وتطورات القطاع. ومع ذلك، بالنسبة إلى الأصول ذات آليات العرض الخاصة، لا تكفي مقارنة ارتفاعات الأسعار وانخفاضاتها فقط. بل يجب على المستخدمين أيضًا التأكد مما إذا كانت البيانات تراعي إعادة الموازنة، وما إذا كان الأصل يتمتع بسيولة كافية، وما إذا كانت تطبيقات DeFi ذات الصلة لا تزال تعمل بصورة طبيعية.
ينبغي توضيح أن تحليل هذه المقالة لـ AMPL وFORTH وأدوات المنظومة ذات الصلة يشكل بحثًا في الآليات والقطاع. ولا يمثل تأييدًا من Gate للبروتوكولات أو الرموز ذات الصلة، أو ضمانًا للعوائد، أو توصية استثمارية. وتخضع خدمات تداول الأصول المحددة ودعم المنتجات وقواعد التداول للصفحات الفورية والإعلانات الرسمية على منصة Gate. وتخضع ترتيبات الاسترداد أو الخروج المتعلقة بمنتجات مثل SPOT لإعلانات Ampleforth الرسمية وسجلات التنفيذ على السلسلة.
ومن المنظور الأوسع لتطور DeFi، تحتاج أدوات العملات المشفرة ذات القيمة الحقيقية إلى أكثر من آليات مبتكرة. إذ تحتاج أيضًا إلى هيكل مخاطر مفهوم وبنية تحتية موثوقة وطلب مستدام في العالم الحقيقي. ويوضح تطور AMPL وFORTH أن آليات الأصول وتوافق التطبيقات وأنظمة الحوكمة يجب أن تتطور معًا لدعم حالات استخدام مستدامة وطويلة الأجل للبروتوكول.
الأسئلة الشائعة
ما هو AMPL؟ وماذا تعني إعادة الموازنة؟
AMPL هو رمز العرض المرن لبروتوكول Ampleforth. يعدّل البروتوكول عرض الرمز بناءً على انحراف سعر السوق عن المستوى المستهدف، ما قد يؤدي إلى تغير أرصدة المحافظ بصورة نسبية. وإعادة الموازنة هي الآلية التي يعدّل من خلالها البروتوكول عرض الرمز وفقًا لقواعده. وبالنسبة إلى AMPL، تزيد إعادة الموازنة الإيجابية أرصدة المحافظ، بينما تقللها إعادة الموازنة السلبية. ومع ذلك، لا تعني تغيرات الأرصدة أن القيمة الإجمالية للمقتنيات تتغير بالنسبة نفسها.
ما الفرق بين AMPL وWAMPL؟
AMPL هو رمز العرض المرن الأصلي، بينما WAMPL هو صورته المغلفة المصممة لمساعدة AMPL على العمل مع بعض تطبيقات DeFi. ولا تلغي آلية التغليف تلقائيًا مخاطر السوق ومخاطر العقود الذكية للأصل الأساسي.
ما الوظيفة التي يؤديها FORTH في منظومة Ampleforth؟
FORTH هو رمز الحوكمة في منظومة Ampleforth. واستخدم تاريخيًا للمشاركة في القرارات المتعلقة بالبروتوكول وForth DAO. وبعد دخول Forth DAO مرحلة خروج في عام 2026، جرى تعديل آلية الحوكمة الأصلية وسلطة الإدارة الخاصة به.
هل يمكن استخدام AMPL للإقراض والضمانات؟
تصف المواد الرسمية لـ Ampleforth الاستخدام المقصود لـ AMPL في سيناريوهات التمويل على السلسلة، مثل الإقراض والاقتراض والضمانات. ويعتمد دعم تطبيق محدد له على توافق الأصول ومعلمات الضمانات وقواعد المخاطر في البروتوكول ذي الصلة.
هل يمكن لآلية العرض المرن ضمان استقرار سعر AMPL؟
لا ينبغي فهمها على أنها ضمان لبقاء السعر ثابتًا في جميع الأوقات. يستخدم AMPL تعديلات العرض للاستجابة لتغيرات الطلب، لكن سعر السوق قد يظل منحرفًا عن الهدف. كما تتأثر عملية العودة إلى الهدف بنشاط السوق وآليات البروتوكول.







