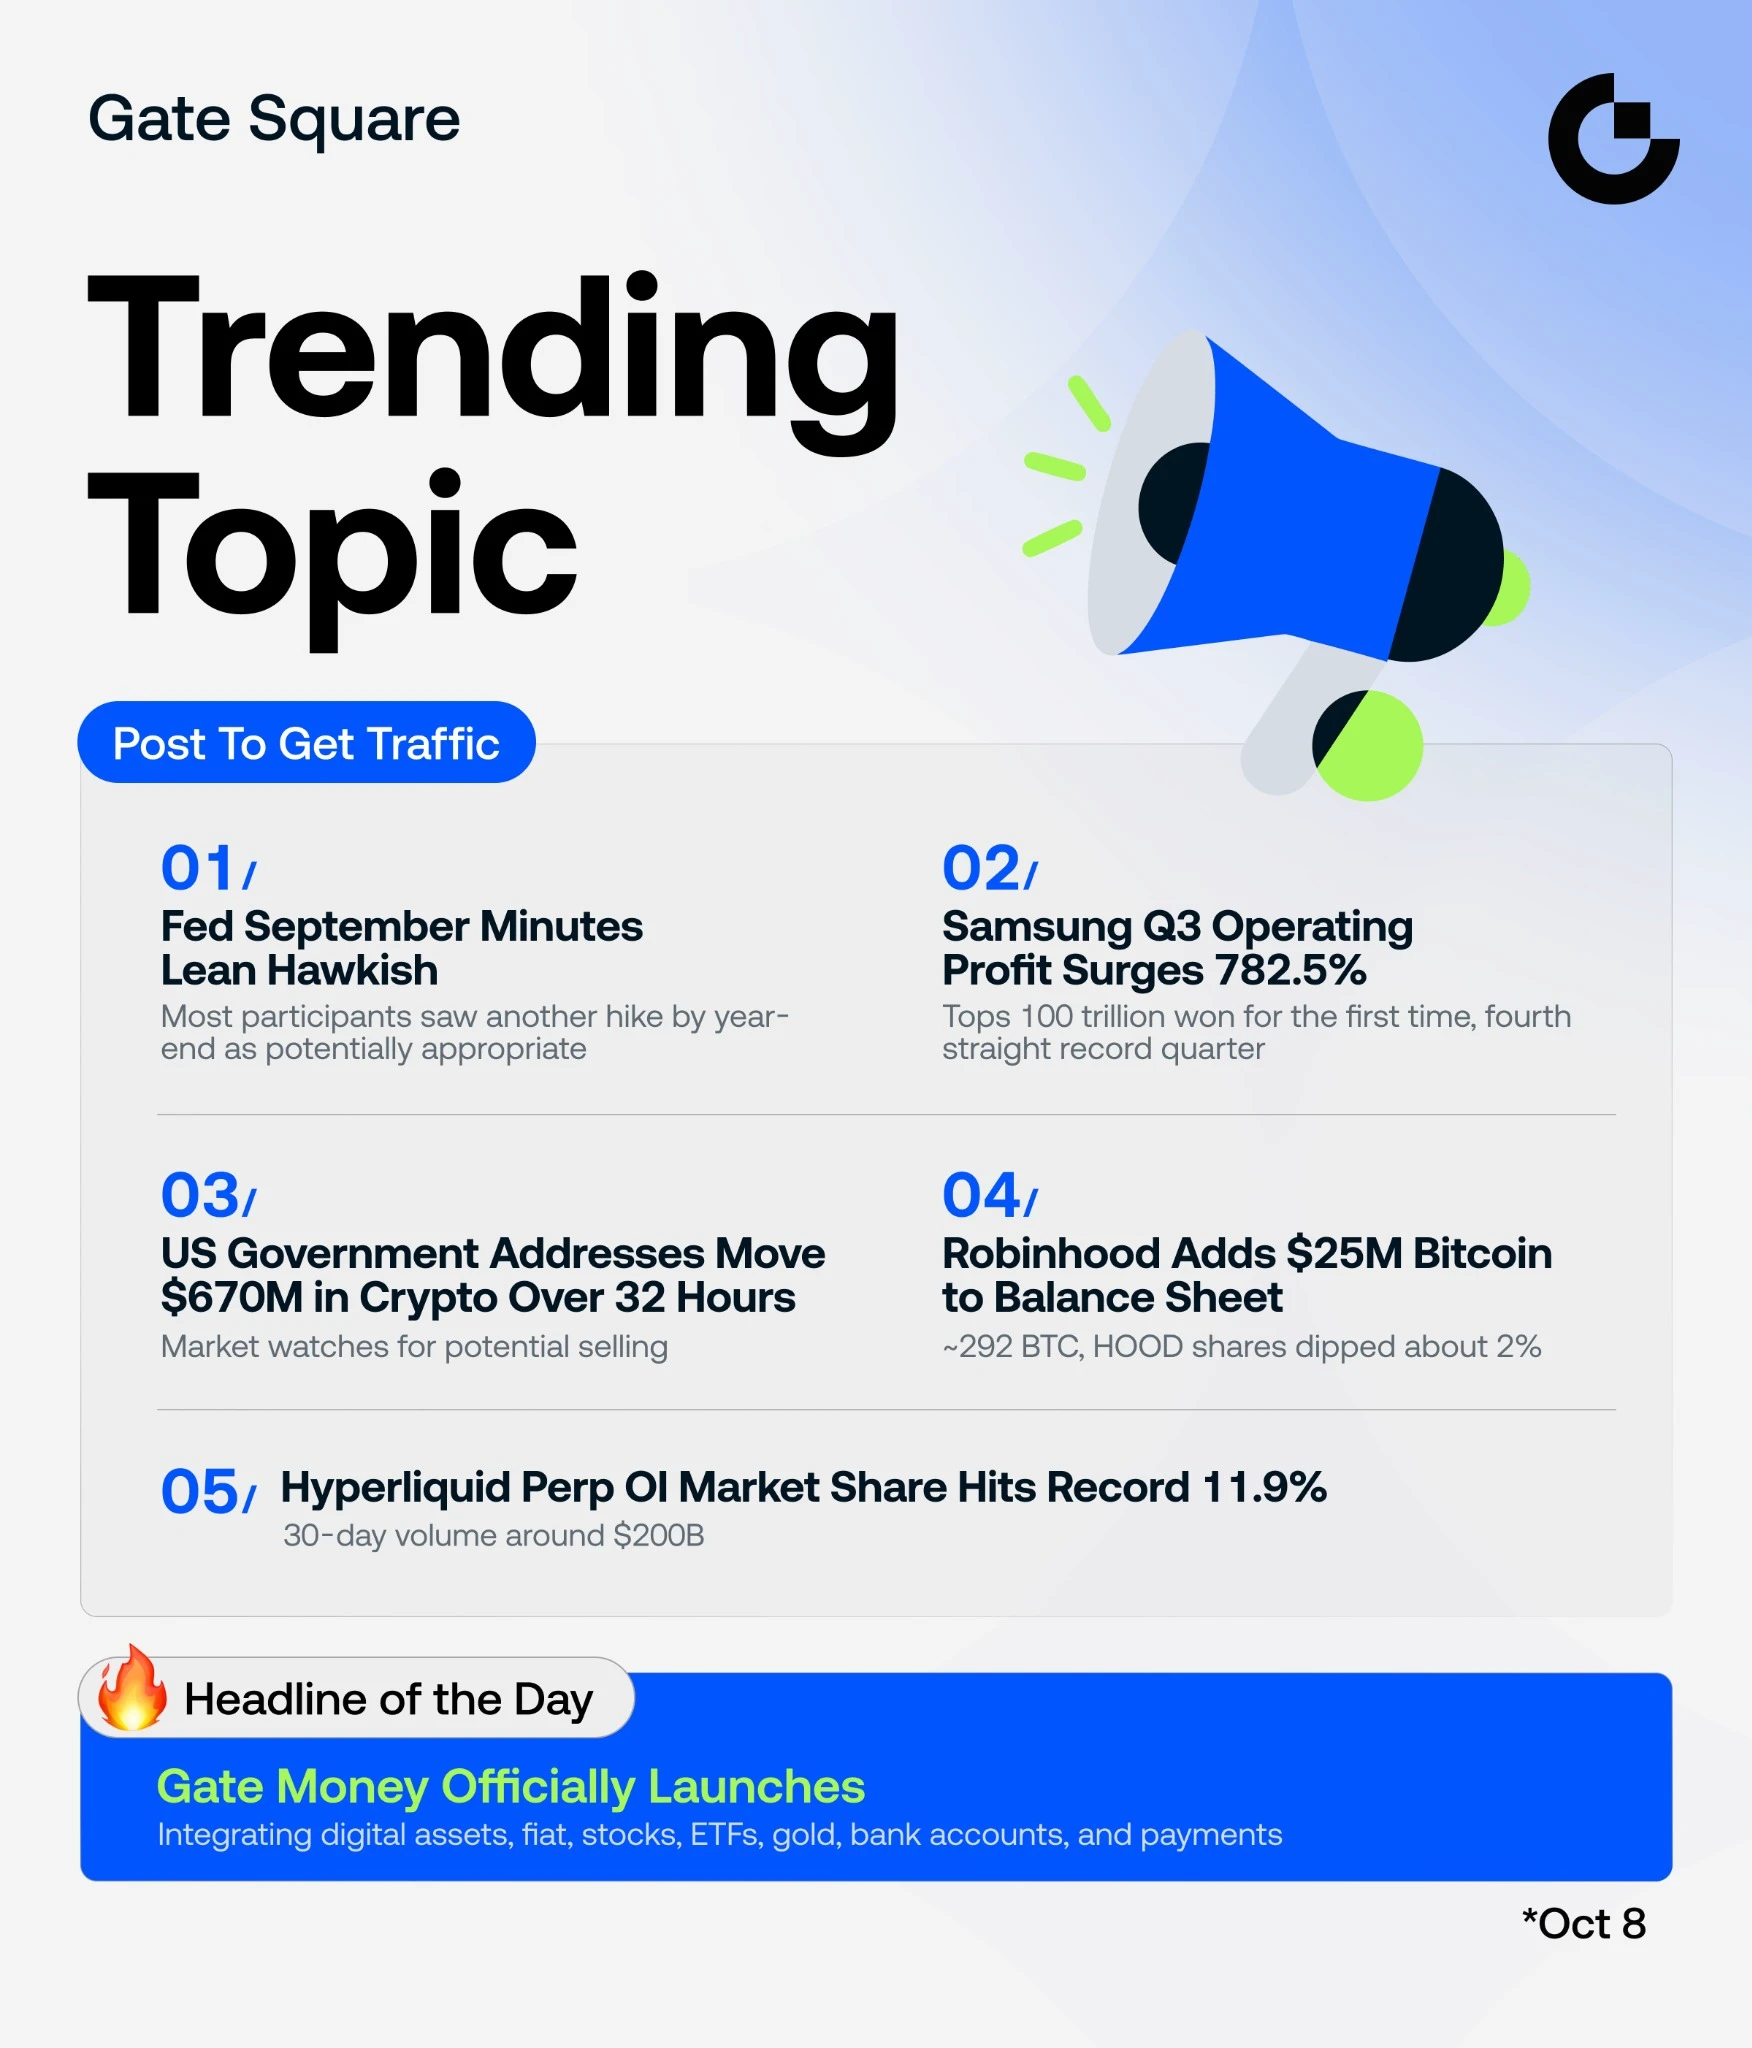
美联储9月会议纪要于10月7日公布,市场对其解读远非简单明了。19位官员全部支持加息25个基点,将基准利率上调至3.75%–4.00%,且大多数与会者认为年底前再次加息可能是合适的。然而,仅数日之内,市场隐含的10月27–28日会议加息概率便降至20%以下,相较于9月决定公布后紧接着一段时间内约70%的水平大幅下降。纪要措辞与市场定价之间的这一差距,是当前塑造投资者应对股票和加密货币方式的核心事实。
部分解释在于纪要的措辞。尽管大多数官员认为再次加息可能是合适的,但文件也强调,决策将继续取决于数据,并未表明10月就是计划采取行动的时点。“年底前”与“在下次会议上”之间的区别留下了解读空间,而市场选择将其理解为美联储并不急于行动的信号。会议以来,官员们的公开讲话进一步强化了这一看法。劳动力市场正在降温,央行可以在等待更多数据的同时保持耐心。
9月会议以来公布的数据支持了这种耐心的做法。8月PCE价格指数同比上涨3.4%,低于共识预期,而核心PCE为3.0%。9月就业报告于10月2日公布,显示经济仅增加29,000个就业岗位,远低于预期,失业率则小幅升至4.2%。通胀放缓以及劳动力市场降温,使美联储有空间在10月维持利率不变,而不必担心价格压力激增。市场将这一组合解读为立即加息的理由减弱。
这对加密货币意味着什么,比简单的“利率下降利好”叙事更加微妙。过去几周,比特币的走势更多与利率预期相关,而不是与其作为通胀对冲工具的长期叙事相关。当疲软的就业报告令10月加息概率下降时,比特币在数日内上涨约3%。10月7日纪要公布时,比特币最初下跌约1%,随后反弹约3.5%,推动价格重新升至$122,000以上。这种波动反映的是市场对货币政策信号的敏感性,而非比特币基本作用发生了转变。预期政策利率下降会降低现金和短期国债的相对吸引力,这往往会支持对流动性敏感的资产。但这种关系并非机械性的。9月加息后的那一周,加密货币投资产品录得35.5亿美元资金流入,为2026年单周最大数额,表明即使利率上升,机构需求仍然存在。与此同时,现货比特币ETF在10月8日录得4.87亿美元净流出,为6月以来最大单日流出,这说明宏观背景发生变化时,资金流向可能多么迅速地逆转。
对于美国股票而言,传导渠道主要在于应用于未来收益的折现率。较高的国债收益率会推高该折现率,从而压低估值,尤其是那些依赖遥远未来预期利润的高增长行业。10年期收益率仍接近5.28%,30年期收益率则接近5.63%,二者均处于数十年高位。尽管如此高的收益率并未阻止标普500指数和纳斯达克指数在10月初创下历史新高,但却缩小了容错空间。瑞银预计标普500指数2026年盈利增长25%,2027年增长14%,并表示只要经济增长保持稳健,这应有助于股票吸收适度走高的收益率。不过,高盛警告称,如果压力持续,较高利率可能使2027年消费者支出增速放缓0.2个百分点,并导致股票回报率低于预期、表现更加平淡。
10月14日公布的CPI报告是下一个可能改变这些计算的数据点。预测显示,受9月汽油价格创纪录高位的主要推动,整体通胀将从3.4%同比升至约3.6%–3.7%。预计剔除食品和能源的核心CPI将维持在接近2.4%的水平,但它会受到最多关注,因为其更能衡量潜在价格压力。若核心CPI环比达到0.3%或更高,将重新强化10月加息的理由,并可能将概率推回40%–50%。若数据更疲软、接近0.2%,则将确认通胀仍在降温,并可能使10月加息概率维持现状,或进一步下降。
当前前景是否已经被市场定价,取决于你关注的是什么。市场显然已经定价10月暂停加息、12月加息,12月加息概率约为70%。这些预期已经反映在当前资产价格中。尚未被充分定价的是CPI数据出现重大意外的可能性。如果报告显著高于或低于预期,重新定价可能会很剧烈,因为市场大量头寸都建立在美联储将在10月按兵不动这一假设之上。若数据高于预期,交易员将不得不重新考虑这一假设,而调整可能同时波及债券、货币、股票和加密货币市场。
我个人认为,除非CPI报告带来真正的上行意外,否则美联储不太可能在10月加息。劳动力市场正在降温,通胀正朝着正确方向发展,委员会也已发出信号,表明其认为没有迫切行动的必要。如果下一步确实会采取行动,12月会议仍是更有可能的时点。但10月14日公布的CPI数据是可能改变这一判断的变量。在数据公布之前,市场仍在依据不完整的信息运行,鹰派纪要与鸽派定价之间的差距仍将无法解决。
本文不构成投资建议。分析基于公开可用信息,不保证未来结果。
$BTC $ETH $GT $NVDA $SNDK
#ShareWeekly #FedSeptemberMinutesLeanHawkish