#每周来晒 #美股财报季 大型科技公司财报周:AI 支出的现金覆盖率排行榜
七家公司,一个问题:AI 增长能否证明创纪录的支出是合理的?我没有按人气排名,而是采用了一个能拨开迷雾的指标:经营现金流能覆盖多少资本支出。然后,我又从 AI 变现、盈利质量、估值和风险方面比较了这些公司,并选出了基本面最强的公司。
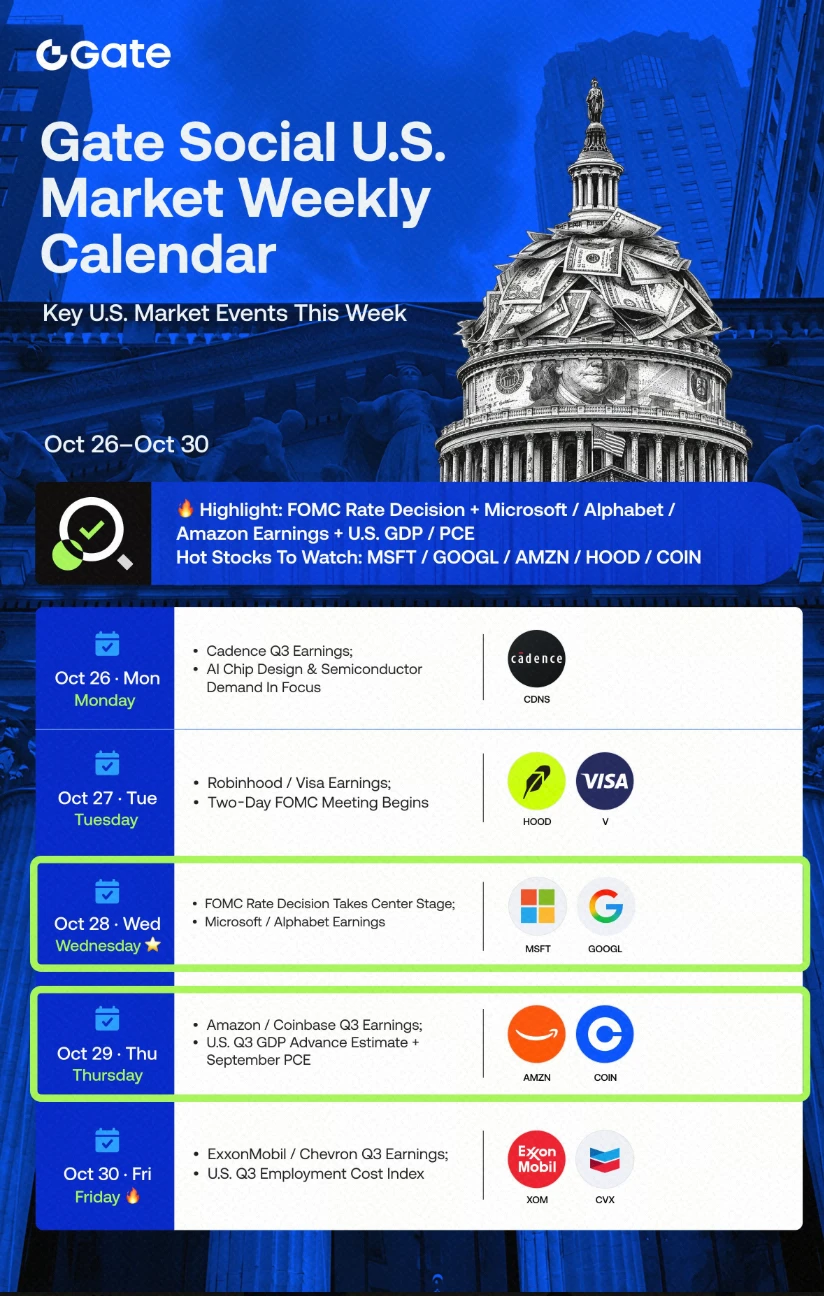
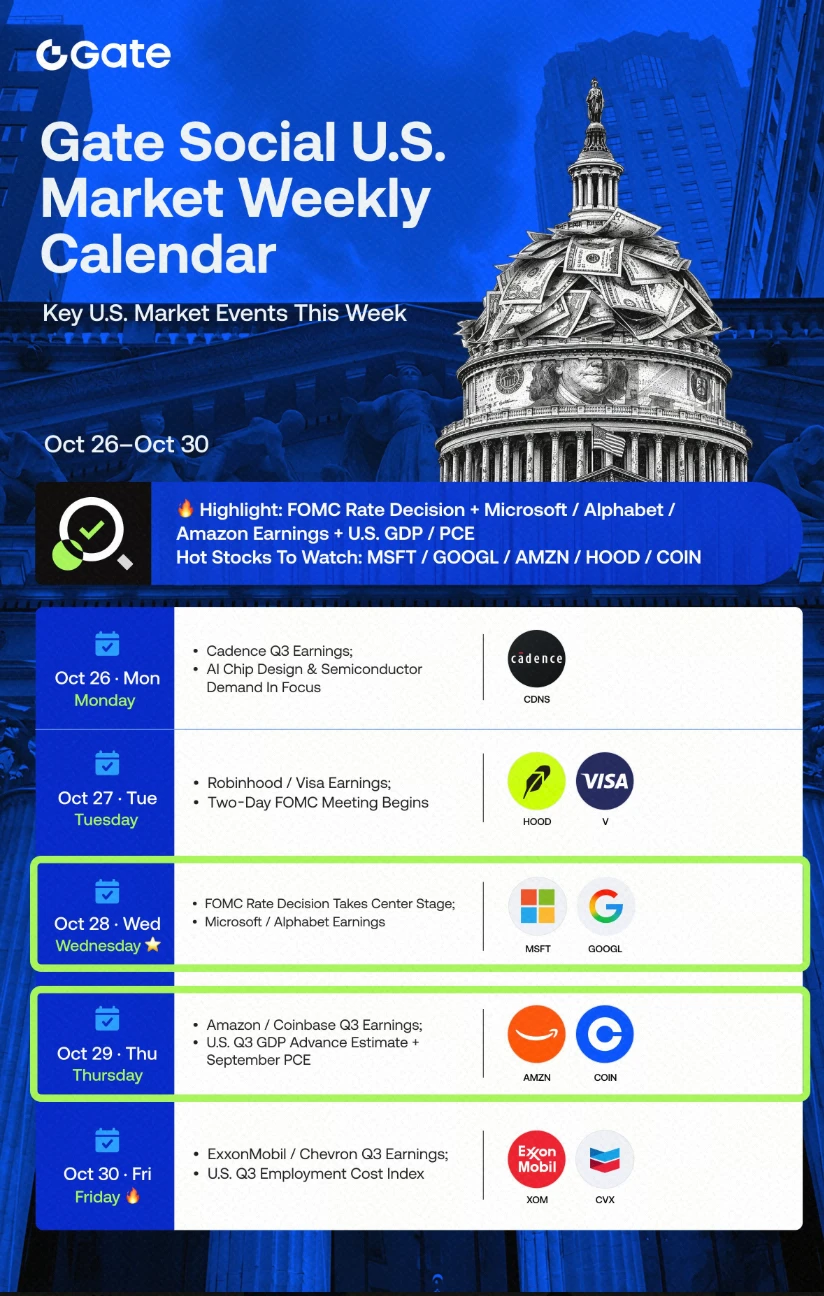
日程安排
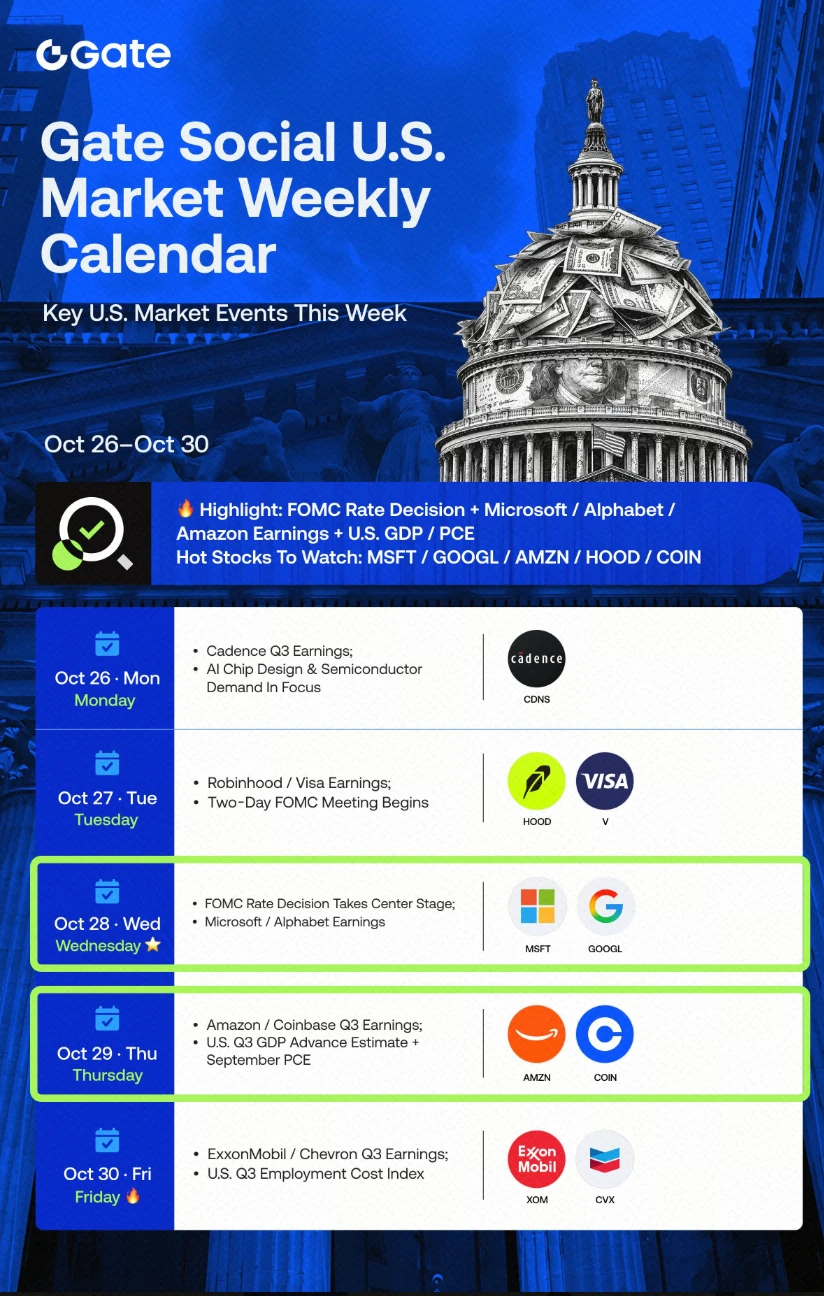
Microsoft 和 Alphabet 将于 10 月 28 日星期三公布财报,Amazon 则于 10 月 29 日星期四公布。美联储利率决议也在 Microsoft 和 Alphabet 公布财报的同一天,于 18:00 UTC 发布,因此投资者可以在财报公布前数小时获得政策信号。Apple 将于 11 月 2 日公布财报,Nvidia 预计在 11 月中旬左右公布,具体时间待确认。
覆盖率
用各公司最新公布的数据,以经营现金流除以资本支出,可以大致了解情况。各公司所用期间不同,因此应将其视为方向性指标。
- Microsoft:其第四财季经营现金流为 554 亿美元,现金资本支出为 358 亿美元,约为 1.55 倍;若计入融资租赁,则约为 1.35 倍。
- Tesla:Q3 经营现金流为 62.6 亿美元,资本支出为 47.3 亿美元,约为 1.3 倍。
- Meta:经营现金流为 327.9 亿美元,资本支出为 349.1 亿美元,约为 0.94 倍。
- Amazon:过去 12 个月的经营现金流为 1614 亿美元,资本支出为 1690 亿美元,约为 0.95 倍。
- Alphabet:Q2 经营现金流为 391 亿美元,资本支出为 449 亿美元,约为 0.87 倍。
只有 Microsoft 和 Tesla 能用经营活动产生的现金覆盖支出。其他三家公司正通过债务、股权融资或现金来弥补缺口。
Microsoft:基本面最强
Azure 第四季度增长 43%,公司预计第一季度按固定汇率计算增长约 45%,营收指引为 898.5 亿至 909.5 亿美元,同比增长 16% 至 17%。商业剩余履约义务增长 84%,达到 6780 亿美元;Microsoft 365 Copilot 的付费席位超过 3000 万;管理层预计 2027 财年自由现金流将保持为正。问题在于:本季度资本支出预计将超过 500 亿美元,季度自由现金流下降 23%,至 196 亿美元。分析师预计每股收益约为 $4.71,营收为 906.3 亿美元。结论:增长、积压订单和现金状况最为均衡。
Alphabet:增长最快,缓冲最薄
Google Cloud Q2 营收增长 82%,达到 248 亿美元,高于 Q1 的 63% 和 2025 年 Q4 的 48%;增速领先 Azure 的 43% 和 AWS 的 37%,Synergy 的数据显示其市场份额创纪录地达到 15%。云业务营业利润为 88 亿美元,去年同期为 28 亿美元。积压订单达到 5140 亿美元,环比增加超过 500 亿美元。但资本支出翻倍至 449.2 亿美元,自由现金流首次转负,为 -58.6 亿美元;Alphabet 通过股权和债务融资筹集了 700 亿美元。市场一致预期营收约为 1280 亿美元,每股收益接近 $3.03。结论:增长最强,覆盖率最弱。
Amazon:最直观的考验
AWS Q2 营收增长 37%,达到 422 亿美元,营业利润为 166 亿美元;Azure 的领先优势从 16 个百分点缩小至 6 个百分点,但过去 12 个月的自由现金流降至 -76 亿美元,资本支出约为 2000 亿至 2200 亿美元。市场预期营收约为 2020 亿美元,每股收益为 $1.96。结论:AWS 增速能否加快,是判断支出是否奏效的关键指标。
Meta:有增长,没现金
营收增长 26%,达到 646 亿美元,但总支出增长约 68%,自由现金流为 -21.2 亿美元,2026 年资本支出预计为 1350 亿至 1450 亿美元。财报公布后的次日,股价下跌约 7%。结论:营收强劲,但迄今支出回报疲弱。
Tesla:现金缓冲尚可,增长乏力
交付量为 486,532 辆,高于预期,但营收持平,为 280.5 亿美元,GAAP 净利润下降 43%。自由现金流为 15.3 亿美元,受益于营运资本变动和资本支出下降,全年资本支出指引下调至 200 亿美元。估值仍取决于自动驾驶和机器人,而非汽车业务盈利。
Apple 和 Nvidia:两种不同的考验
Apple 将于 11 月 2 日公布财报,市场一致预期营收接近 1134 亿美元,增长约 10.6%,每股收益约为 $1.99。考验包括 iPhone 需求、中国市场、服务业务增长、利润率以及 Apple Intelligence 的变现。Nvidia 则是检验其他所有公司的考卷,因为超大规模云服务商的资本支出会转化为它的营收,因此 Blackwell 和 Rubin 的出货量、毛利率及出口规定最为关键。
业绩超预期就一定会涨吗
不会。Meta 营收超预期但股价下跌,Tesla 调整后每股收益超预期但股价下跌,SpaceX 业绩超预期后也在下一个交易日下跌。市场反应取决于业绩指引、支出和现金流,而非标题数字。
我的基本面实力排名
1. Microsoft:覆盖率高于 1,积压订单达 6780 亿美元,Azure 增速加快。
2. Alphabet:增长最佳,但覆盖率最弱。
3. Amazon:AWS 增速改善,但过去 12 个月的自由现金流为负。
4. Meta:高增长,但成本增速超过营收。
这个排名反映的是基本面,而不是财报公布后哪只股票会上涨。
关注 Azure 能否达到 45% 的指引、Google Cloud 是否连续第三个季度加速增长、AWS 能否达到 37%,以及任何有关 2027 年资本支出的暗示。美联储 10 月 28 日的语气将为这些公司定下基调。
在繁荣期,所有公司公布的头条都一样:需求增加。值得持有的公司,是那家能够为这份需求买单、而无需透支未来的公司;现金覆盖率是找出它最直接的方法。