本篇承接稳定币供应收缩的定义与净发行框架,聚焦支付与交易两条需求曲线的分流:看板常显示「链很忙」,旁边却是稳定币总市值横盘或下滑。目标是解释:交易量与日常支付使用为何可以上升,而锁定在 USDT、USDC 及同业发行人中的美元份额却不必同步扩张。
要点速览
- 流通量是存量,支付量是流量——若同一批代币日常周转更快,忙碌的轨道并不要求更大的流通量。
- 铸造与赎回的毛额可以同时很大,而净发行接近零,于是一级服务很忙,总流通量几乎不变。
- 交易所上交易驱动的新增稳定币流动性需求可以下降,同时消费者、商户与企业扩大支付使用。
- 机会成本与非稳定币链上现金产品,会抑制把不计息美元长期闲置的意愿。
- 支付量指标与供应指标是互补估算,不能互相替换成「整个加密市场采纳率」的单一信号。
供应是存量,支付是流量
流通量问的是:此刻有多少稳定币代币在外流通?支付量与交易笔数问的是:某窗口内价值移动了多少次?稳定币供应实际衡量的是现金类代币的未偿还存量——不是交易强度,不是 DeFi 的 Total Value Locked,也不是仅停在交易所里的「干火药」。一个钱包可以用同一笔 USDC 向多方付款而无需新铸造。在这个意义上,周转率可以替代流通量扩张,让支付使用在相对固定的库存上放大。
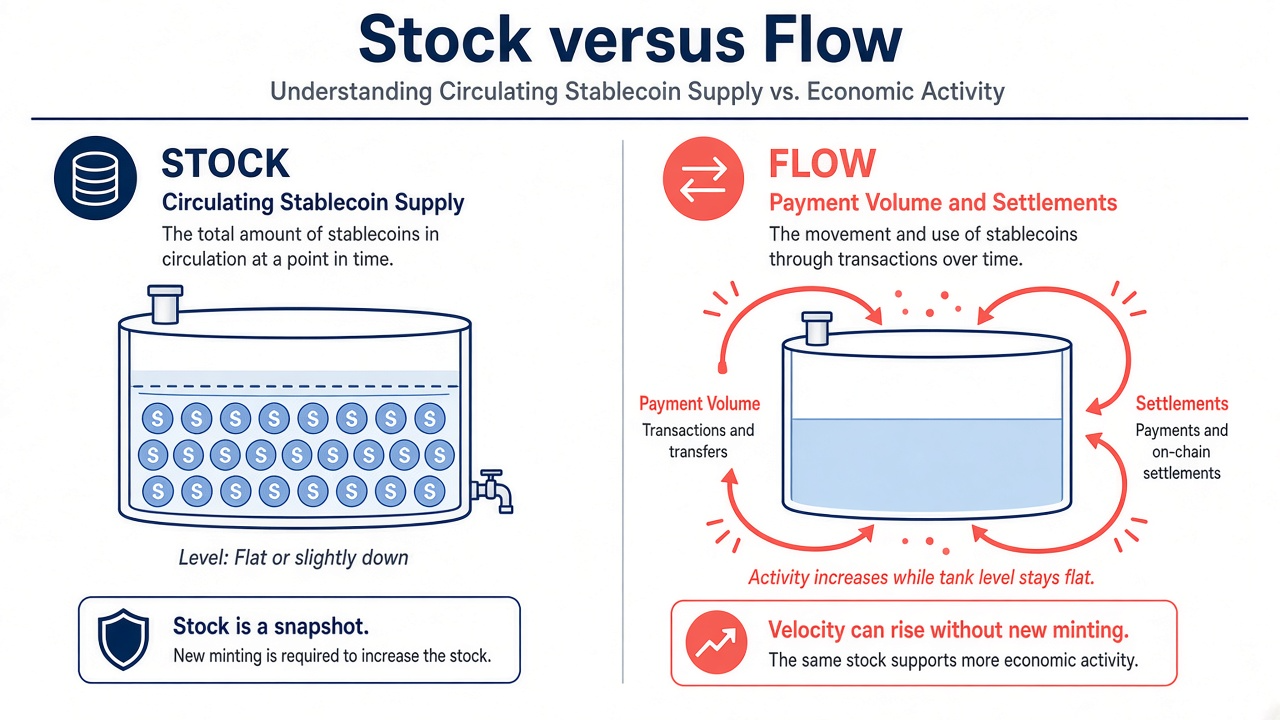 图 1. 左侧存量(流通量)可横盘或下降;右侧支付/结算流量仍可因周转加快而上升。
2026 年前后的媒体报道多次指出:看板常引用的稳定币总市值变动不大,而披露的支付名义金额与交易量显著上升。链上数据机构与发行人披露的精确美元数可能不同,但把存量与流量拆开后,机制一致:活动可以在大致固定的代币库存上扩张。
调整后的成交量方法学在这里很重要。原始链上转账量可能因跨桥、交易所或混币路径而重复计数,因此研究者常发布「经济」或「调整后」支付量估算。这些更干净的估算仍可在流通量横盘时上升。跟踪交易量回答的是效用问题——人们使用稳定币有多密集;流通量回答的是存量问题——稳定形态美元的未偿还份额有多大。
结算发票、支付供应商或以 POS 方式接受加密的企业,只要司库、处理商或钱包服务里已有余额,就可以在不要求发行人增发的情况下抬高支付量。零售汇款同理:反复小额转账循环同一批存量。因此全球稳定币交易量趋势,往往同时跟踪结算活动与网络选择,而不只是新增发行;量能增长的驱动常包括更便宜的轨道、商户工具与跨境代付活动,而不是更大的闲置代币仓库。
交易流动性需求 vs 支付周转
历史上相当一部分铸造需求,来自需要美元代币做现货报价资产、抵押或交易所「干火药」的交易者。当主要加密交易所成交量降温时,即便存量代币仍在钱包或支付服务中流转,授权端对新增铸造的需求也可能下降。交易所订单簿使用与消费者支付使用都是美元轨道,但并不共用同一条需求曲线。
汇款、商户结算、薪资试点、钱包到钱包转账等支付与结算场景,可以走另一条增长曲线,并常常循环既有余额。Circle 类披露曾显示:同一季度铸造与赎回都很大、几乎对冲,流通中的 USDC 几乎不变,但一级活动很重。这种形态与「支付繁荣、结算服务采纳上升、净流通量却不扩张」可以同时成立。
集中度同样重要。支付量份额向少数链或少数发行人集中,在标题上可能像「加密支付采纳」,而全部发行人合计流通量仍横盘。收缩期若其他发行人赎回更快,USDT 在稳定币总市值中的份额甚至可能上升——这也是不能把单一代码当成整个市场的原因。务必确认量能序列是全球还是单场所、供应序列是合计还是分代码。收缩定义之外,稳定币净发行负责把铸造与赎回拆成可核对的净变化。
企业与支付处理商往往希望运营资金精简:把稳定币当作进入本币或银行账户的过路层,而不是大额闲置储备。这种运营方式会抬高测得的支付量与结算笔数,却不一定抬高被计入稳定币供应的未偿还美元。
铸造与赎回对冲:一级很忙,流通量很平
一级市场可以极度活跃而不改变期末流通量。若合格机构在同一季度铸造与赎回的美元规模大致相当,毛活动约等于两倍,净发行却接近零。只画流通量的看板会显得「冻结」,即便发行人的运营管道与连接银行的赎回服务正忙着把美元搬上、搬下加密轨道。
锚定的二级交易也可以在无新增铸造时保持活跃。护锚与套利常动用已在交易所、OTC 与做市商钱包中的库存。这种库存周转会抬高观察到的转账量,却不改变未偿还代币总份额,对应稳定币一级与二级市场的二级侧。
分析师估算「效用」时,有时用调整后支付量对比市值(类似周转率)。流通量代表的市值横盘或下降时,该比率仍可上升——只要家庭、企业与链上服务把同一批存量用得更勤。
把美元兑回银行账户的赎回会收缩流通量;把美元留在加密钱包内的支付不会。混淆这两条路径,是人们误以为「支付周很忙就一定要增发」的常见原因。
为何持有人不愿扩大闲置流通量
当短期政府债收益率有吸引力时,持有大额不计息支付余额,相对国债、货币市场基金或代币化现金产品会显得昂贵。部分资金可能离开被计入的「稳定币供应」分类,却未离开数字金融:企业司库与加密原生基金可以把美元停在稳定币合计之外的工具里,同时仍用稳定币做薄的支付过路层。
限制发行人向持有人付息的监管设计,会强化闲置余额的机会成本,即便支付轨道与商户服务仍在增长。于是支付使用的采纳可以上升,而囤积大额稳定币余额的意愿下降。以上均非交易建议,只解释支付量增长与流通量增长为何可以脱钩,以及银存现金、交易所余额与流通量为何能在同一月分道扬镳。
非法使用与合规筛查也会影响研究者如何解读成交量。交易所与支付服务的合规团队可能过滤或延迟部分流;公开的成交量估算因此已嵌入「哪些转账算经济使用」的假设。流通量横盘而过滤后成交量上升,仍符合周转率故事,而不是矛盾。向前看,若钱包、银行入金通道与商户服务把同一批美元循环得更高效,链上结算的未来可以在流通量慢增长的同时继续扩大支付活动。
如何阅读这种背离
- 把流通量(存量)与支付/转账量(流量)放在不同心智轴上;不要用一张图替代另一张。
- 核对发行人净发行,而不只看铸造标题或交易所单日成交量尖峰。
- 在两类估算都可得时,对比交易量趋势与支付量趋势,并留意支付序列是企业还是零售主导。
- 自问资金是否轮换到某些指数不计入「稳定币美元份额」的非稳定币现金产品。
- 用稳定币流动性如何阅读把交易所余额当作第三条序列,与银行赎回信号、链上支付量并列。
- 当原始加密转账量被洗盘跳转或内部服务夸大时,优先采用发布调整后成交量估算的方法学。
小结
支付可以上升而稳定币供应停滞或收缩,因为存量不等于周转。交易所上交易驱动的铸造需求、日常支付使用中的周转率、经银行连接服务对冲的一级流水,以及闲置美元的机会成本,共同解释这一分流。企业可以提高结算量与支付轨道采纳,而不扩大稳定币的总流通份额。把支付分流与供应收缩的定义合读后,再决定是否把任一看板曲线当成加密市场的裁决。
常见问题
为什么稳定币支付上升时供应仍可能下降?
因为供应统计未偿还代币,支付统计移动次数。周转率上升时,同一批代币可以结算更多活动;或铸造与赎回对冲,使流通量不增,而支付使用与成交量仍攀升。
更高支付量是否必须更多稳定币发行?
不一定。净铸造为正时发行才扩张流通量。高周转率可让家庭与企业在相似流通量上完成更多支付,尤其当美元经钱包、处理商与交易所循环、并未经赎回回到银行时。
毛铸造与净发行有何区别?
毛铸造是新创造的代币;净发行再减去赎回。毛铸造很大但赎回匹配时,流通量——以及市值估算中的美元总额——可以几乎不变,而一级服务仍然很忙。
稳定币供应横盘是否总是对加密利空?
否。横盘可能反映存量循环、支付增长但交易所交易流动性需求未增,或资金轮换到稳定币份额之外的现金产品。它是加密采纳叙事的上下文,不是单独的崩盘信号。
若只想先看定义,应从哪里开始?
先把握稳定币供应收缩的定义与净发行框架,再对照本篇的支付与流通量分流、成交量读法,以及企业如何在不扩大闲置流通量的情况下使用稳定币。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。


相关文章
USDT0 是什么?基于 LayerZero 的跨链稳定币解决方案详解
什么是 USDe?解密 USDe 的多种收益方式
Circle 公司 与 USDC 稳定币专题分析
一文盘点全球合规稳定币