$AMD Advanced Micro Devices 週一收盤報 $607.86,下跌 $22.39 或 3.55%;盤中最高達 $629.75,最低為 $596.07。該股盤前交易價格為 $613.20,上漲 $5.34 或 0.87%,顯示投資人消化週一收盤後公布消息之際,股價出現溫和反彈:AMD 正以一項價值約 82 億美元的全股票交易收購 World Labs。World Labs 是由史丹佛大學教授暨電腦視覺先驅李飛飛創立的 AI 新創公司。雙方於 9 月 26 日簽署協議,預計在 2026 年底前完成收購,但仍須取得監管核准並滿足慣例成交條件。
這並非典型的半導體收購。World Labs 是一家專注於空間智慧的研究實驗室;空間智慧是 AI 的一個分支,涉及理解及推理三維環境。該公司由李飛飛創立,她在 ImageNet 方面的研究普遍被認為催生了現代深度學習時代。透過將 World Labs 納入 AMD,這家晶片製造商正把觸角從硬體延伸至 AI 技術堆疊中的模型開發層。在接受 Bloomberg 訪問時,李飛飛與 AMD 執行長蘇姿丰將這項交易描述為對 AI 未來的共同願景,涵蓋從矽晶片、軟體到模型的所有技術層。戰略邏輯很直接:如果 AI 工作負載越來越由空間理解和實體世界互動所定義,那麼為這些工作負載提供動力的晶片就需要針對這些特定需求進行最佳化。擁有模型層能讓 AMD 掌握運算需求將如何發展。
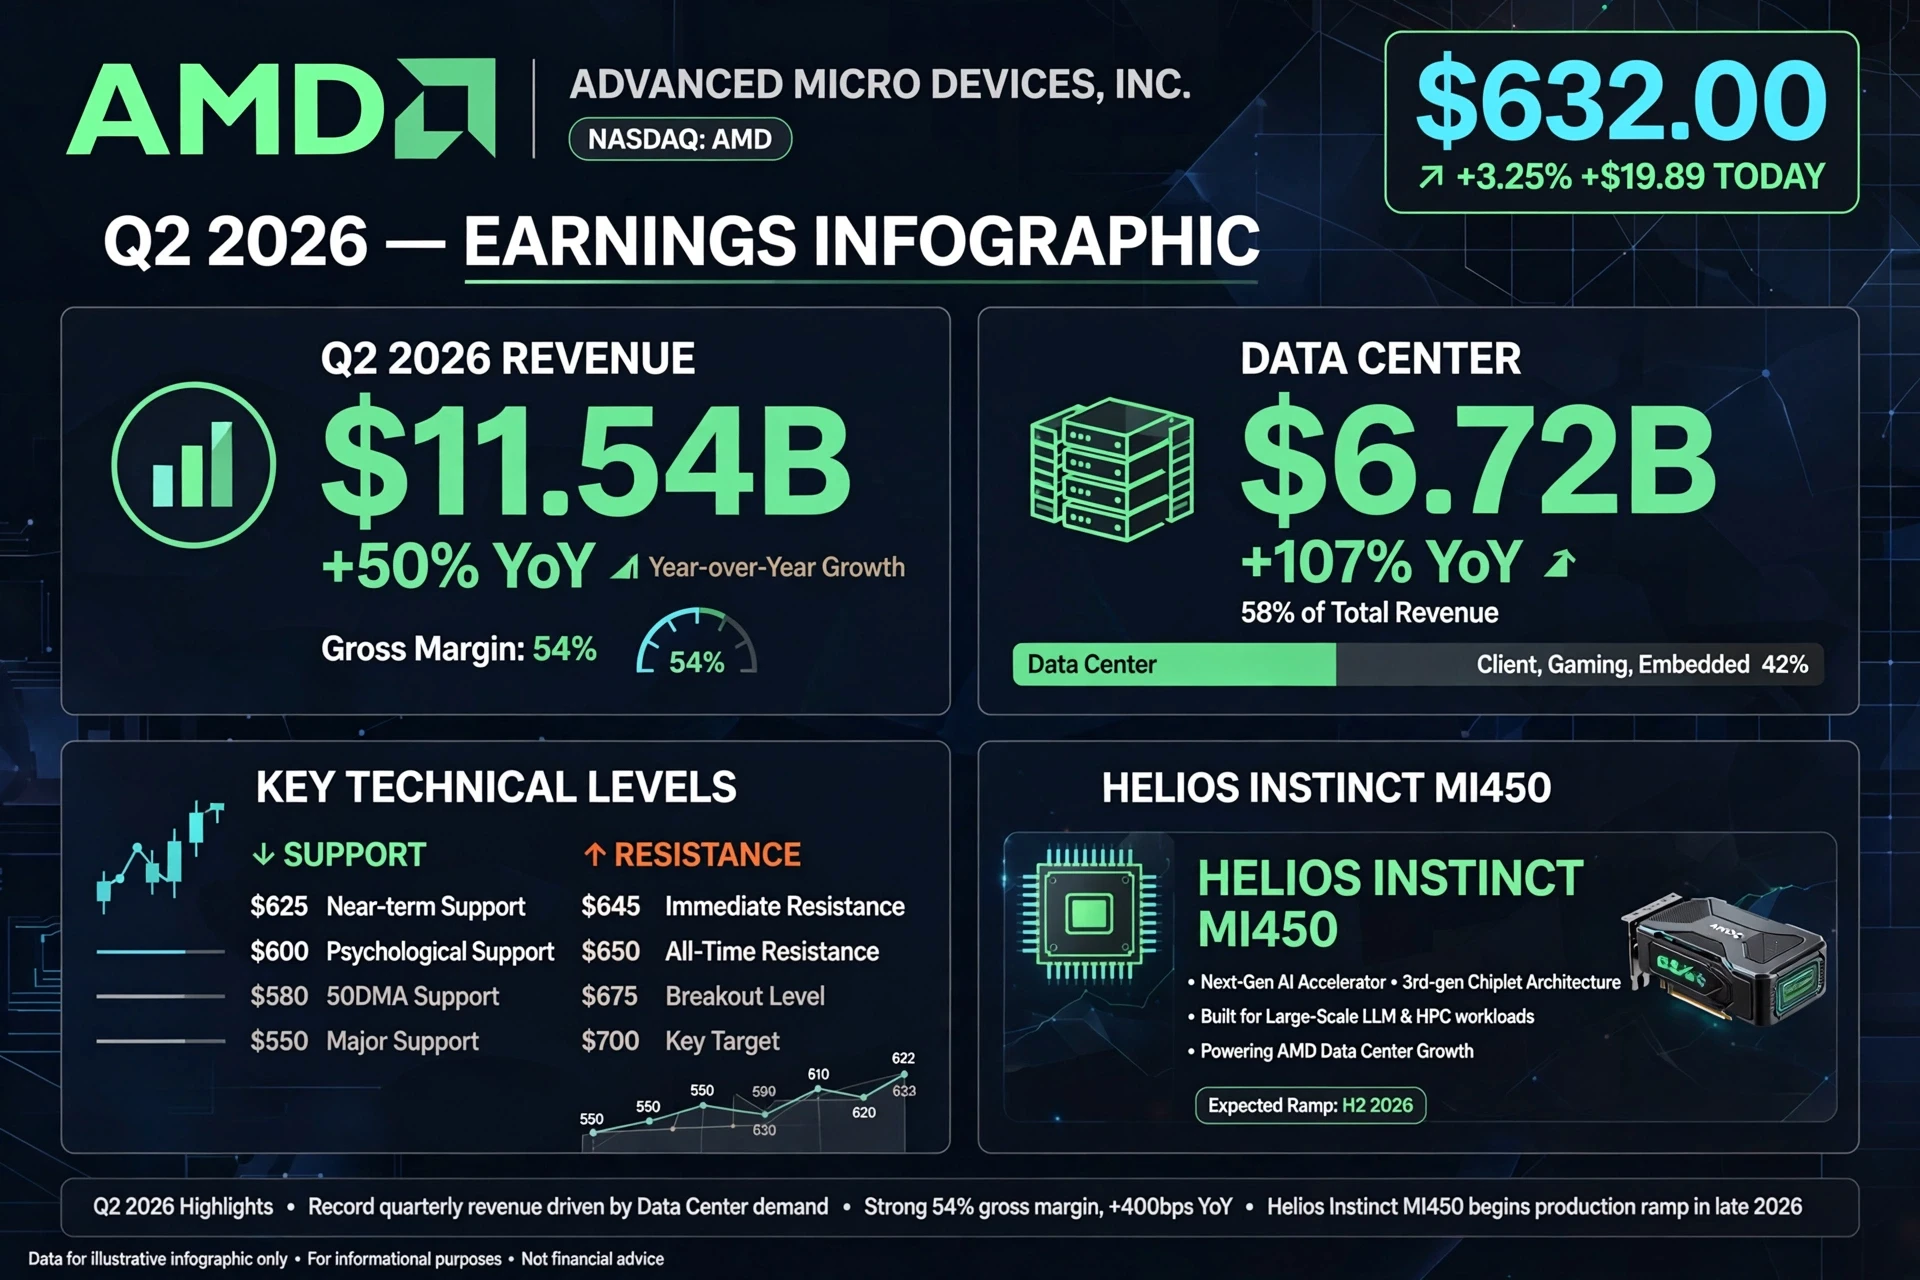
理解這項收購的時機,需要將其置於背景中加以考量。AMD 在 2026 年展現了非凡的漲勢。9 月 21 日,AMD 的市值突破 1 兆美元,成為繼多頭晶片漲勢中股價大漲約 10% 後,第四家達到這項里程碑的美國晶片製造商。該股股價較年初已上漲超過三倍,而這波動能有真實的財務表現支撐。在截至 6 月 27 日的第二財季中,AMD 報告營收為 115.4 億美元,較去年同期的 76.9 億美元成長 50%,淨利潤為 23 億美元,高於 8.72 億美元。資料中心營收較去年同期翻倍,佔公司總營收的 58%,高於前一年同期的 42%。
支撐資料中心成長的客戶承諾規模可觀。AMD 宣布與 Anthropic 建立戰略合作夥伴關係,內容包括最多 2 吉瓦的 Instinct GPU,以及計畫對這家 AI 公司投資 50 億美元。Meta 另行同意部署最多 6 吉瓦的 AMD Instinct GPU,並成為 AMD 下一代 EPYC 伺服器晶片的主要客戶。加上 OpenAI,AMD 已宣布的三家客戶 GPU 部署承諾合計約達 14 吉瓦。這些並非投機性協議;它們代表多年期的基礎設施建置,能提供延伸至 2027 年及以後的營收能見度。
產品路線圖支撐了這些承諾。AMD 在 7 月舉行的 Advancing AI 2026 活動中推出 Instinct MI400 系列 GPU,其中 MI455X 針對前沿 AI 和 AI 工廠部署而設計,MI430X 則以高效能運算應用為目標。MI400 系列採用 HBM4 記憶體、包括安全啟動和 GPU 對 GPU 加密連結在內的進階安全功能,以及開放式 ROCm 軟體堆疊,為 AI 和 HPC 環境提供互通性與可移植性。整合 MI400 GPU、EPYC CPU 和 Pensando 網路技術的 AMD Helios 機架級解決方案,預計在 2026 年下半年進行大規模部署。MI400 代表 AMD 迄今對 Nvidia 在 AI 加速器領域主導地位最直接的挑戰,而客戶承諾顯示市場正認真看待這項挑戰。
華爾街已針對這些發展上調目標價,但結果區間仍然很大。美國銀行分析師 Vivek Arya 於 9 月 24 日將 AMD 目標價從 $620 上調至 $720,並維持買入評級。Arya 的報告指出,Akamai 與 Anthropic 於同日公布的 CPU 基礎設施協議,該協議在七年內價值 116 億美元,證明即使 AI 加速器支出成為市場焦點,傳統伺服器處理器仍不可或缺。他估計,伺服器 CPU 的可服務總市場將從 2026 年的 610 億美元成長至 2030 年的 2110 億美元,四年內增加約 246%。Bernstein 於 9 月 22 日維持買入評級,目標價為 $650。William O'Neil 於 9 月 24 日開始追蹤該股,給予買入評級。S&P Global 對 55 位分析師進行調查後得出的平均分析師目標價為 $618.51,共識評級為強力買入。最低目標價為 $365,最高為 $1,250,反映出市場對 AMD 能從 AI 支出週期中取得多少份額存在真正的不確定性。
估值是多空論點分歧最為明顯之處。AMD 目前的交易價格約為未來 12 個月預期盈餘的 57 倍,相較之下 Nvidia 約為 19 倍。這是相當可觀的溢價,也意味著市場已經反映了大幅成長預期。多頭論點認為,AMD 的 AI 營收成長期較 Nvidia 更早期,隨著 MI400 部署擴大及客戶名單增加,盈餘成長將足以支撐這項估值倍數。空頭論點則認為,AI 基礎設施支出任何放緩、MI400 任何執行失誤,或 Nvidia 及超大規模雲端服務商自研晶片帶來的競爭壓力加劇,都會使該股面臨大幅重新估值的風險。
從你的日線圖來看,技術面具有建設性,但已顯現短期疲態。該股交易價格明顯高於所有主要指數移動平均線。30 日 EMA 為 $538.35,60 日為 $510.83,90 日為 $484.94,120 日為 $459.01。SuperTrend 指標採用 10 期平均值及 3 倍乘數,目前為 $558.87,仍處於多頭區域。近期高點 $639.00 創下該股紀錄,而週一回落至 $596,是突破 $600 後首次對支撐位進行有意義的測試。在動能方面,近期急升後 RSI 已處於超買區域,且從高點下跌約 5% 的三日跌勢顯示部分獲利了結正在進行。盤前反彈至 $613 表明買方在這些價位仍然存在,但相對於移動平均線而言,該股已經過度延伸,出現一段盤整將有助於健康發展。
未來幾週應關注什麼?第一項是 World Labs 的整合。李飛飛在合併後組織中的角色,以及空間智慧的具體產品路線圖,將顯示模型層對 AMD 戰略的核心程度,還是這主要是一項人才與研究收購。第二項是 MI400 的部署進展。Anthropic 與 Meta 的承諾規模可觀,但需要在 2027 財年轉化為營收。預計於 10 月下旬公布的第三季業績,將首次揭示資料中心動能是否以目前的速度持續。第三項是競爭動態。Nvidia 的下一代架構,以及超大規模雲端服務商針對自研 AI 晶片的任何公告,將決定 AMD 目前的成長軌跡是否可持續,或市場是否高估了 AMD 能夠取得的份額。
坦白說,AMD 已不再只是一家晶片公司。它正在建立一個涵蓋矽晶片、系統、軟體以及如今的模型在內的 AI 基礎設施平台。收購 World Labs 是一項押注,認為 AI 的下一階段將需要硬體與其上運行的模型之間更緊密的整合。這項押注能否成功,將取決於執行,而目前的估值幾乎沒有留下失望的空間。該股透過真實的營收成長和真實的客戶承諾,贏得了 1 兆美元的估值。現在的問題是,這些承諾能否以市場預期的速度轉化為盈餘。
本文不構成投資建議。分析基於公開資訊,並不保證未來結果。
$AMD