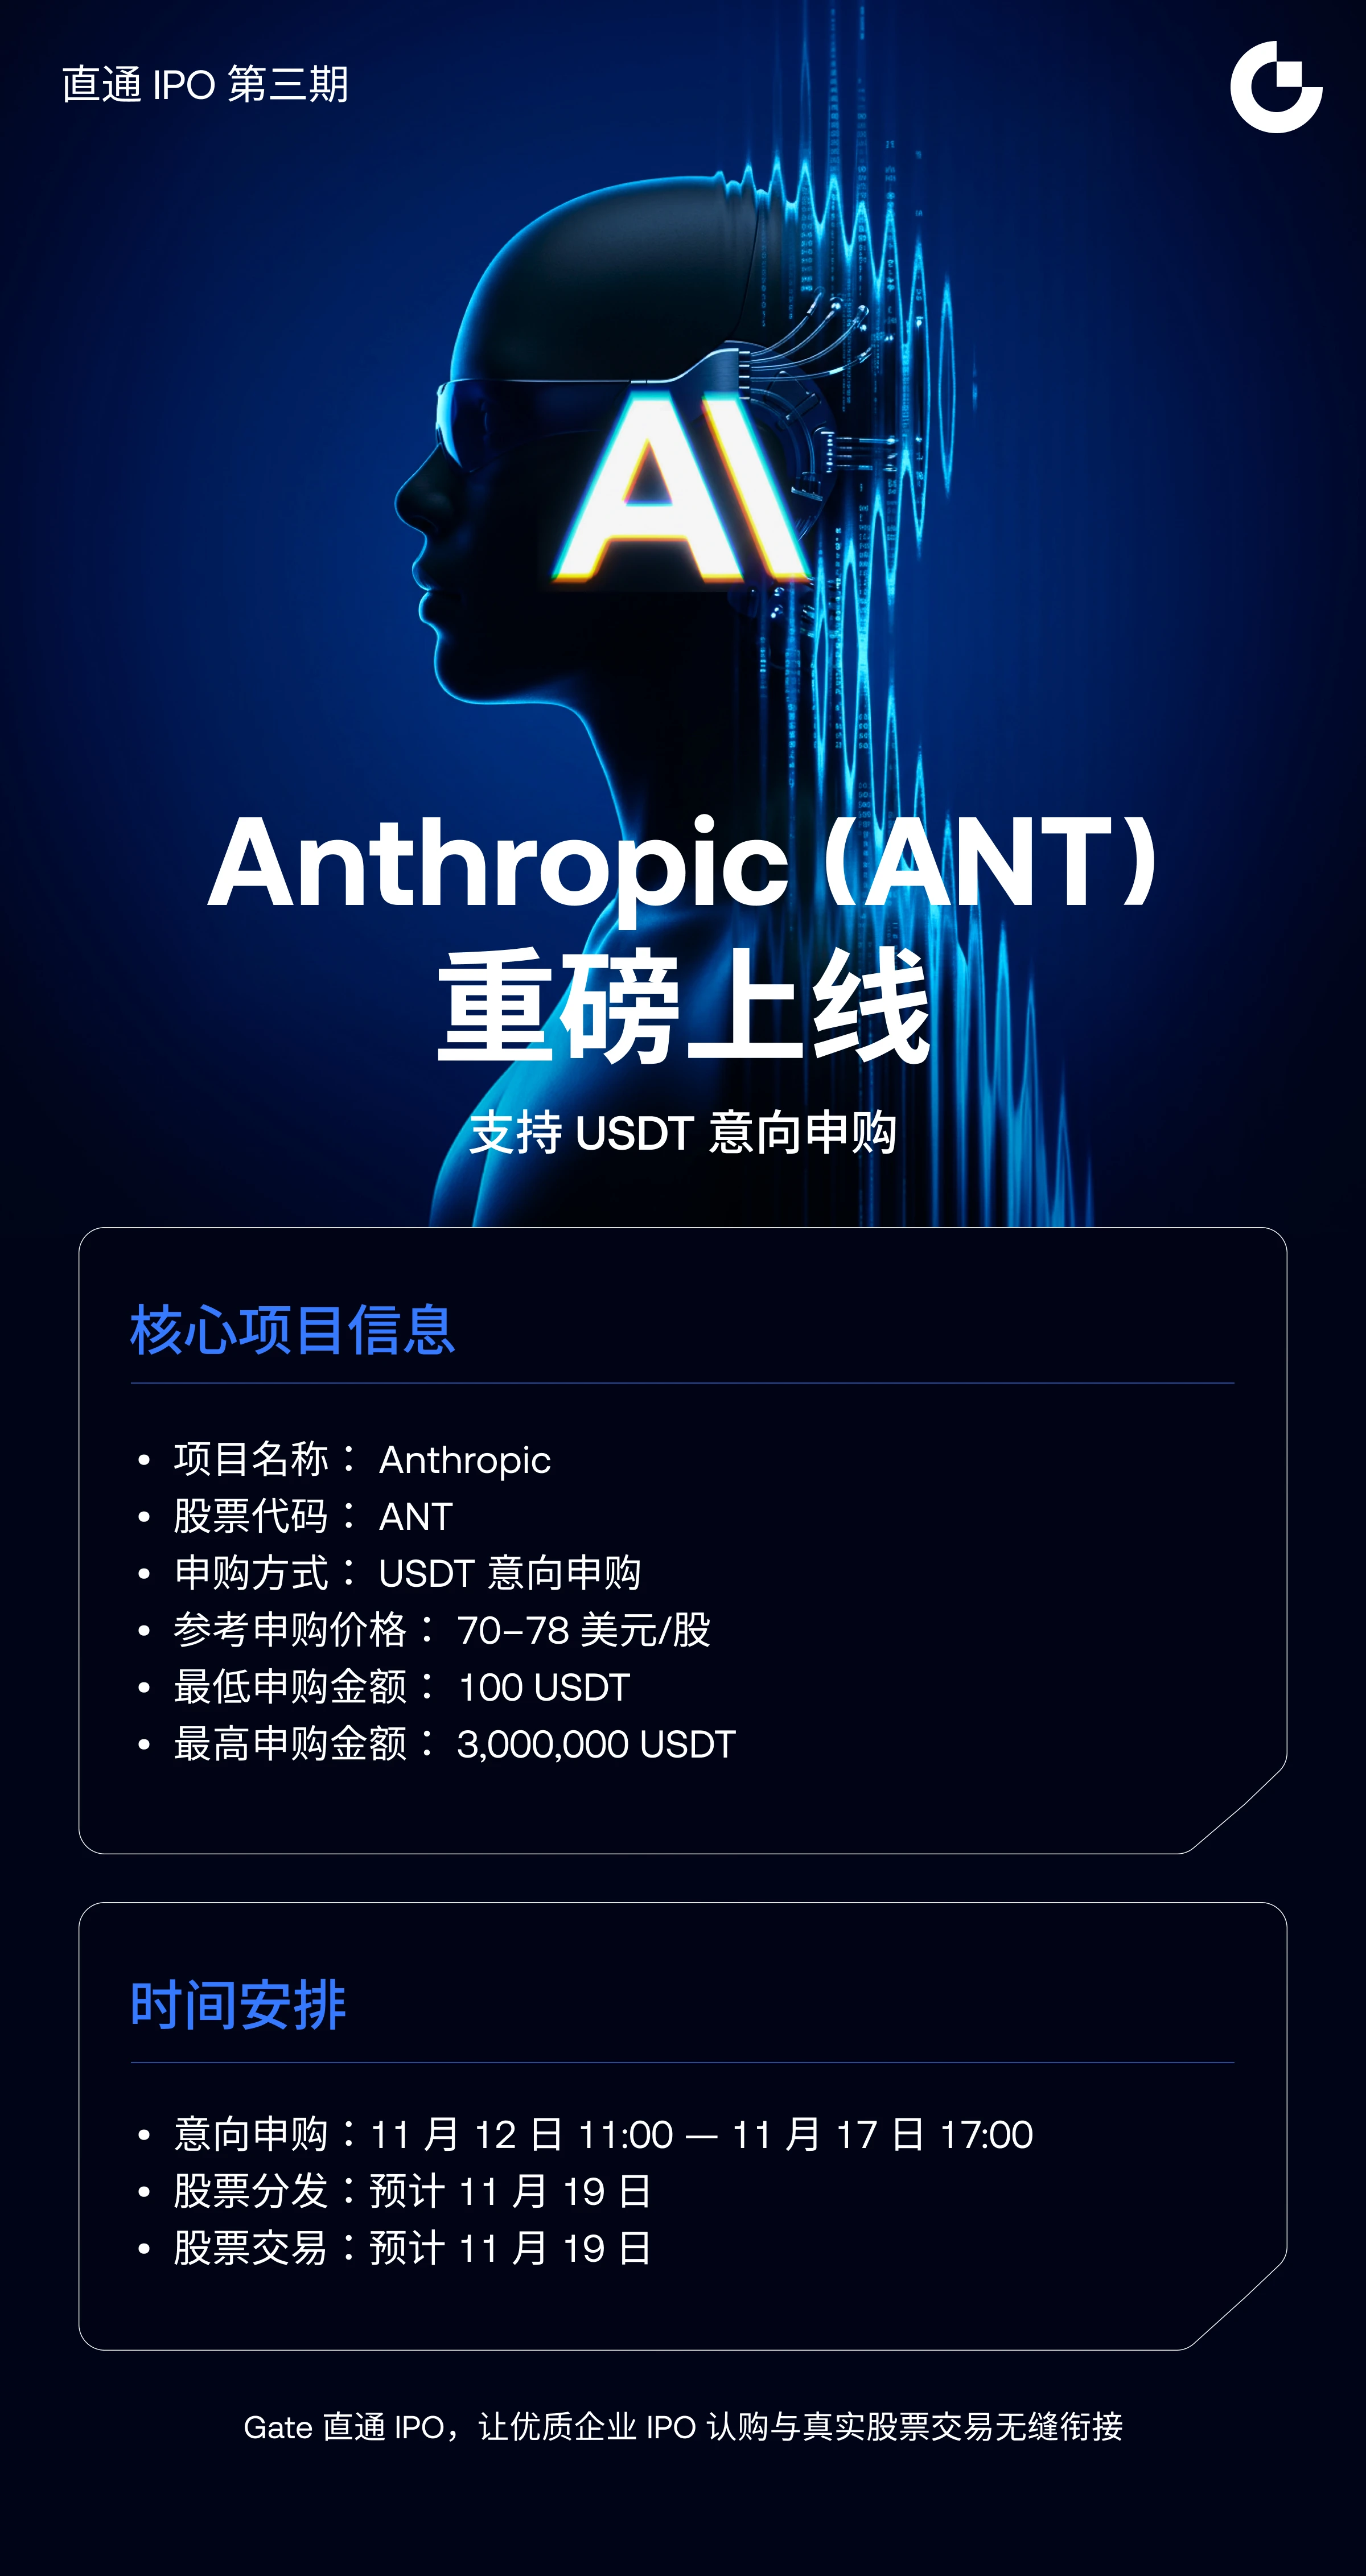
#Gate直通IPO第三期Anthropic #Gate直通IPO第三期Anthropic 70 至 78 美元區間:這個估值高嗎,還是股價買的是未來?
對 Anthropic 而言,問題已不再是它會不會上市,而是它會以什麼價格開盤。
指導價區間很明確:每股 70 至 78 美元。若以區間上限計算,發行價約為 644 億美元。前一晚,草案仍顯示估值為 693 億美元。路演甚至還沒開始,約 50 億美元就消失了。
估值也呈現出相同的故事。兩週前,市場談的是 2 萬億美元。如今則接近 1.4 萬億美元,回落約 30%。低於 SpaceX IPO 時約 1.77 萬億美元的估值。
所以這個價格高嗎?答案不是一句話就能說清楚。因為這個價格買的不是今天,而是 2028 年。
數字透露了什麼?
我們把表格簡化來看。在 8.25 億股中,約 8.01 億股是公司新發行的股份。以 74 美元的中間價計算,這部分可為公司帶來約 593 億美元。其餘 2364.8 萬股是舊股,全數由 7 位創辦人出售,總額約 17.5 億美元。每人約 2.5 億美元。
再加上私募配售。7 家大型科技公司以 IPO 價格認購 260 億美元。Google 和 Nvidia 各投入 100 億美元。AMD、Broadcom、Micron、Microsoft 和 TSMC 分攤其餘 60 億美元。IPO 加上私募配售,金額接近 1000 億美元。
這是史上第二大發行案,並非創紀錄。SpaceX 曾發行 750 億美元,若加上額外股份選擇權,約為 857 億美元。即使加上選擇權,Anthropic 仍維持在約 740 億美元。
因此規模很大,但並未創下紀錄。真正的爭論焦點不是規模,而是估值。
為什麼估值看起來偏高?
認為估值偏高的理由很充分。公司預測 2028 年營收將達 1900 億至 2000 億美元。截至 10 月底的年化營收約為 810 億美元。因此,若要支撐今天的價格,營收必須在兩年內增加一倍以上。
成長也正在降溫。第二季季增 144%,第三季則降至 47%。第二季營業利益為 9.74 億美元,是有史以來第一次獲利。第三季則轉為虧損 5.67 億美元。運算成本占營收的比重從 48% 升至 58%。公司不得不以高價購買約 50 億美元的短期運算資源。降價和折扣使第三季營收減少約 6 億美元。
此外,公司還有近 9000 億美元的運算資源交易承諾,包含與 Google、Amazon、Broadcom 等公司的長期採購和租賃交易。即使營收停滯,付款仍得繼續。公司持有約 1320 億美元的現金和短期投資。這個缺口顯示了 IPO 為何在此時進行。
客戶集中風險也加重了問題。前九個月,前五大買家貢獻了約四分之一的營收。第三季超過 80% 的營收來自過去六個月推出的模型。因此,公司必須持續跑贏所有對手。模型之間只要出現一次落差,就可能迅速失去買家。
從這個角度來看,即使是 1.4 萬億美元,估值也顯得偏高。因為這個價格假設未來會一路順遂。
為什麼估值看起來偏低?
認為估值偏低的理由也很充分。
營收是真實的。2024 年為 3.86 億美元,2025 年為 45.85 億美元,僅第三季就約 170 億美元。截至 10 月底,年化營收約為 810 億美元。同一位買家一年後的支出增加了約 9 倍。淨營收留存率約為 900%。上半年營運現金流約為 39 億美元。
這不是一次性的跳升。買家的支出逐漸形成重複模式。買家不會只用一次就離開,而是會用得更多。
產品也支持這個說法。Fable 5.2 在路演前一天推出。運行速度比上一代快最多 30%。新的快速模式還能再快 2.5 倍。價格為每 100 萬個輸入 token 8 美元、每 100 萬個輸出 token 40 美元,比上一代便宜約 20%。它在 Artificial Analysis 智力指數中獲得 65 分,排名第一,領先得分 60 分的 Google Gemini 4 Carbon。在 FrontierCode 2.0 中,它的得分為 49.1%,高於先前的 32.4%,也領先 OpenAI GPT-6 Astra。
此外還有先行者之爭。在大型模型公司中,Anthropic 是第一家上市的公司。全球有大量資金正在等待純 AI 股票。三家公司合計估值超過 4 萬億美元,但市場上的資金有限。率先上市,就能率先吸引資金。
從這個角度來看,1.4 萬億美元相較於 2 萬億美元像是折價。因為公司在營收、產品和時機上都居於領先地位。
創辦人出售股份透露了什麼?
這場爭論中最受關注的部分,就是創辦人出售股份。
出售股份本身並不違法。創辦人可以出售一小部分多年來建立的事業。但時機會讓市場產生疑問。當估值遭到下修時,每人出售 2.5 億美元的股份,會削弱「我們相信公司」的訊息。
我的看法是:把這次出售視為單一警訊並不恰當,但完全忽視也不對。這次出售顯示股價仍有議價空間。市場會把創辦人出售股份解讀為估值天花板的訊號。
帳目中還有一個令人不安的部分。前九個月營收的 5% 至 7%,約 17 億至 23 億美元,來自後來發現違反使用條款或商業條款的買家。大多數是美國境外的使用者,其帳戶已遭停用。停用帳戶且不退款,長期以來一直是公司的做法。這筆收入若出現在穩定的收入項目中,就會引發對信任的疑問。
帳面虧損也必須正確解讀。九個月內,帳面淨損達 1040 億美元。實際營業虧損只有約 12.6 億美元。其餘來自與估值上升相關的會計重估。早期融資採用「先付款、日後取得股份」的方式。隨著估值上升,這些未來股份的價值也隨之增加,而這筆增值必須以虧損入帳。這是沒有現金流出的會計影響,不是現金消耗。但它讓帳目變得不清晰。
計畫:循序漸進,不要一次投入
我的看法很明確:不要全押,循序漸進。
這次 IPO 的走勢可能大幅波動。需求強勁,訂單很快就填滿整個價格區間,大型買家的熱度也高於 SpaceX IPO。但市場情緒疲弱。11 月 5 日,美股單日下跌 5.5%,是 19 個月來最糟的一天,AI 晶片股也大幅下跌。
首日賣壓也是一項風險。部分董事、主管和員工從首日開始最多可出售 10% 的股份。許多人持有的是估值還很低時取得的股份,因此出售可鎖定巨額獲利。如果很多人同時賣出,股價就會下跌。
因此,我把計畫分成三部分:
第一部分:少量參與 IPO。這是「如果這個價格就是底部,我至少不會錯過」的部位。比例要小。目的不是追逐炒作,而是留在場內。
第二部分:30 天護盤期結束後買進。為了支撐股價,承銷商取得了 30 天的額外股份選擇權。必要時,可按發行價再買進最多 1.2375 億股。這段期間結束時的股價,才是真正的考驗。SpaceX 也有同樣的護盤安排,但股價仍在 7 月中旬跌破發行價。第二部分等這段期間結束後再進場。
第三部分:回落時買進。如果股價跌破發行價,這就是按照計畫買進,而不是恐慌行事的機會。如果公司仍接近 2028 年的目標,就投入第三部分。如果成長進一步降溫,就完全不動用第三部分。等待也是一種交易。
每一部分都要遵守一項規則:總風險要控制在單筆交易不會動搖帳戶的程度。買進前就寫下停損價位。首日股價上漲,不能成為放寬停損的藉口。
結論:偏高,但並非毫無道理
我的答案是「偏高,但並非毫無道理」。
偏高,是因為股價已經反映了許多未來預期。營收必須在兩年內增加一倍以上。運算成本、循環資金流、買家集中風險和 9000 億美元的交易承諾,都讓這件事變得困難。
並非毫無道理,是因為這門生意是真實的。營收成長、買家支出增加,產品表現也支持這個說法。OpenAI 面臨更大的壓力:預計 2026 至 2030 年現金消耗約為 2780 億美元。OpenAI 在 11 月 6 日以 1.25 萬億美元估值完成 110 億美元融資。9 月時,它以 AI 安全為由表示 2026 年不會 IPO。顧問曾提出兩條路:下修估值、立即上市,或繼續等待。它拒絕了下修估值。Anthropic 選擇即使下修估值也要上市,因為它的帳目看起來已準備好公開接受檢視。
因此,我會以紀律看待這次 IPO,而不是追逐炒作。投入規模保持適中。短期看情緒,長期看成果。首日上漲本身並不能證明成功。
Anthropic 可能是百年一遇的 IPO,但這不代表它在任何價格下都是好交易。好交易需要合適的價格、合適的規模和合適的時間跨度。缺少這三者,再精彩的故事也無法保護買家。
#WCTCS9 #ShareWeekly