廣場
關注
熱門
新聞
通知
我的主頁

Surrealist5N1K

vip
18:30 的現場市場分析;為追蹤創新的人士提供清晰、指導性的內容。
鏈上分析師行情分析師加密市場研究員
80
關注
8k
粉絲
28.3k
按讚
#StakeOnLaunchpoolToShare450KVLX #在Launchpool質押分享45萬VLX

Gate Launchpool 推出新機會:質押 BTC、ETH 或 VLX,即可分享總額 454,546 VLX 的獎勵池。🎁

Gate 在 Launchpool 第 386 期向用戶推出 ValueX(VLX)專案。活動於 2026 年 11 月 7 日至 11 月 21 日期間舉行。

有哪些參與選項?

* VLX 池:獎勵 90,910 VLX,預估年化收益率為 47.40%。
* ETH 池:獎勵 181,818 VLX,預估年化收益率為 9.40%。
* BTC 池:獎勵 181,818 VLX,預估年化收益率約為 2.69%。

總獎勵為 454,546 VLX。收益按小時計算,並發放至用戶的現貨帳戶。

ValueX(VLX)的目標是什麼?

ValueX 是一種在 Avalanche 上開發、與 EVM 相容的區塊鏈基礎架構。此專案著重於碳權,以及在鏈上透明追蹤環境資料。目標是衡量並驗證再生能源、海運和植樹造林等領域的環境影響。

參與前須知:

Launchpool 的收益並非固定。尤其是年化收益率會依據池中的總質押量而有所變動。參與者和質押量增加,可能會減少每人可分得的獎勵。

此外,提前提領可能導致已累積的獎勵遭到損失。VLX 價格變動也會
BTC-0.67%
ETH-1.26%
VLX+0.00%
AVAX-0.10%
  • 4
我正在 Gate 交易,這是一家擁有 13 年營運紀錄的頂級交易所。快來加入我,一起深入了解當下最熱門的活動!https://www.gate.com/campaigns/6841?ref=BQNGUwoL&ref_type=132
post-image
  • 1
期貨雙獎池挑戰賽:自動發放 50,000 USDT 獎勵,另有 5 ETH 供符合資格的交易者瓜分 https://www.gate.com/campaigns/6909?ref=BQNGUwoL&ref_type=132
post-image
  • 1
#加密市场承压 近期加密貨幣市場的下跌,首先是由整體市場風險偏好下降所引發,而加密貨幣市場中的槓桿則放大了跌幅。這兩項因素相互加劇,比任何單一加密貨幣相關消息都更能解釋這波全面拋售。

外部與內部因素各自造成多大影響?
導火線來自美股:AI 與半導體股票大幅下挫,納斯達克下跌 5.52%,比特幣跌破 76,000 美元。
槓桿清算放大了跌幅:24 小時內約有 11 億美元遭到清算,其中超過 90% 來自多頭部位。
現貨買盤疲弱:ETF 連續三天出現淨流出,總額約 11.57 億美元。
槓桿仍在上升:現貨交易低迷、期貨槓桿增加,同樣的衝擊可能引發更劇烈的下跌。

目前:先觀望;別急著抄底
持倉較重者:趁反彈賣出部分持倉,先降低槓桿。
打算加碼者:分批小額買進,不要一次全押。
預留資金者:繼續等待;不必擔心錯失機會。

復甦訊號
1. ETF 連續數日出現淨流入,且金額可觀。
2. 納斯達克與費城半導體指數率先止跌。
3. 比特幣守住 75,000–76,000 美元,不再創新低。
截至目前,ETF 只有一天出現小幅淨流入,機構也尚未形成加碼共識。目前最好先觀望,等上述三個訊號出現後再採取行動。 $BTC ‌
山顶Ryak
#加密市场承压 加密市場這輪下跌是外部風險偏好下降先觸發,加密市場自身槓桿把跌幅放大。兩邊互相疊加,比單靠某條幣圈消息更能解釋這次普跌。

外部和內部各起多大作用
導火索在美股:AI 和半導體股大跌,納指跌 5.52%,比特幣跌破 7.6 萬美元。
槓桿踩踏放大跌幅:24 小時強平約 11 億美元,九成以上是多單。
現貨買盤偏弱:ETF 連續三天淨流出,累計約 11.57 億美元。
槓桿還在變高:現貨交易清淡、合約槓桿上升,同樣的衝擊會跌得更猛。

操作上:觀望為主,不急著抄底
倉位重的:趁反彈減一部分,先把槓桿降下來。
想加倉的:分批小量買,不一次打滿。
備用資金:繼續等,不用怕踏空。

轉強的信號
1、ETF 連續幾天淨流入,而且金額明顯。
2、納指和費城半導體先止跌。
3、比特幣守住 7.5 萬~7.6 萬美元,不再創新低。
目前 ETF 只有一天小幅回流,機構還沒形成一致加倉。所以眼下更適合觀望,等上面三個信號出現再動手。$BTC ‌
repost-content-media
NDAQ+0.28%
BTC-0.65%
ON+0.55%
  • 1
#Gate股票畅聊季 #美股史诗级抛售 #每周来晒 Apple「不需要錢」,卻借了 70 億美元:一場拿存款買自家股票的遊戲

Apple 發行了債券。這是逾一年來首次:70 億美元,分為七批,期限從 2 年到 10 年不等。
消息傳出時,許多人的第一個反應是:帳上有 1370 億美元現金,年度營運現金流有 1450 億美元,債務卻只有 800 億美元。為什麼還要借錢?
這個問題切中要害,但方向錯了。真正的問題不是「Apple 為什麼借錢?」而是:一家不需要錢的公司,為什麼要向市場伸手借錢,然後再把借來的錢送回股東口袋?

讓我們把兩件事並列來看。
第一,Apple 自己在做什麼。
在 2025 會計年度,Apple 回購了 893 億美元的股票,並支付 154 億美元股息,總計向股東返還超過 1040 億美元;全年資本支出——包括 AI、資料中心和伺服器——只有 90 億美元。返還給股東的資金,是投入未來資金的 11 倍以上。
第二,同業在做什麼。
在 2026 年前九個月,Microsoft、Google、Meta、Oracle 和 Amazon 的資本支出合計達 5569 億美元,營運現金流合計則為 5429 億美元——資本支出首次超過營運現金流。自由現金流從去年同期的 1435 億美元盈餘,直接轉為 140 億美元赤字。那麼股票回購呢?五家公司的前九個月回購總額從 818
山顶Ryak
#Gate股票畅聊季 #美股史诗级抛售 #每周来晒 蘋果「不缺錢」卻借70億:一場用你的存款,買他股票的遊戲

蘋果發債了。一年多來第一次,70億美元,七檔,2年到10年。
消息出來,很多人的第一反應:帳上躺著1370億美元現金,一年營業現金流1450億,債務才800億,你借什麼錢?
這個問題問到了根子上。但它問反了方向。真正值得追問的不是「蘋果為什麼借錢」,而是——一個根本不缺錢的公司,為什麼還要向市場伸手,然後把借來的錢,送回股東口袋裡?

先把兩件事並排放在一起看。
第一件,蘋果自己在做什麼。
2025財年,蘋果回購股票893億美元,分紅154億,合計超過1040億美元返還股東;而它的資本支出,連AI帶資料中心帶伺服器,全年只有90億。返還股東的錢,是投向未來的錢的11倍以上。
第二件,它的同行在做什麼。
2026年前九個月,微軟、谷歌、Meta、甲骨文、亞馬遜五家,資本支出合計5569億美元,營業現金流合計5429億——資本支出第一次超過了營業現金流,自由現金流從去年同期的盈餘1435億,直接翻成赤字140億。回購呢?前九個月五家回購總額從818億砍到136億,降幅83%。Meta和谷歌,今年乾脆一股沒回購。一邊是砸鍋賣鐵押注AI,一邊是借錢回購自家股票。
同一片天空下,兩種截然相反的資本配置邏輯。
用政治經濟學的框架看,蘋果這70億美元債券的真實功能,不是「融資」,而是債務與股權之間的一次置換。
蘋果的信用評級是穆迪Aaa、標普AA+,固定利率債定價只比同期限美國國債高0.45到0.8個百分點。
市場實際上把蘋果債當成了「企業版國債」。這意味著蘋果能用極低的成本借到長錢,然後把這筆錢投入股票回購,用債權人的固定收益索取權,替換掉一部分股東的剩餘收益索取權。

結果是什麼?流通股數量減少,每股盈餘被動增厚。
過去十年,蘋果回購讓流通股縮減了大約34%,對應每股盈餘提升超過50%。庫克任內累計回購超過8800億美元,盈餘大約翻了三倍,但每股盈餘翻了五倍半。同樣的利潤,更少的股東來分。 留在場內的股東,不需要公司多賺一分錢,手裡的股票自己就會變「貴」。而借錢給蘋果的債權人,拿到的只是比國債多幾十個基點的利息。
這不是「缺錢借錢」,這是資本在信用等級的金字塔上,完成了一次從債權人向股東的靜默轉移。蘋果的資產負債表沒有變差,因為借來的錢沒有變成廠房和設備,它只是換了一件馬甲,從「債務」流進了「股東權益」的出口。

蘋果為什麼能這麼做,而Meta和甲骨文不能?
答案在現金流的所有權結構裡。
蘋果的生意——iPhone、服務、生態鎖定——每年穩定吐出上千億美元自由現金流,不需要持續的重資產投入來維持。
它的AI策略是「借腦」:不自建萬億參數大模型,不買成千上萬塊GPU堆資料中心,而是把外部模型接進自己的硬體入口。資本支出只有同行的零頭,現金流的大部分可以「自由」支配。
同行呢?AI軍備競賽一旦開始,資本支出就變成剛性支出。
2026年前九個月五家巨頭的自由現金流赤字已經說明問題:賺來的錢不夠花,只能借錢花,借來的錢必須投進算力,不能拿來回購。
債券市場對它們的定價也截然不同:微軟的信用違約互換約54個基點,Meta約116個,甲骨文約275個,五倍差距,對應三張不同的評級表。
所以蘋果這70億的真實含義,不是蘋果「穩健」,而是蘋果站在一個不需要燒錢的位置上,選擇了把債務工具用來服務股東,而不是服務增長。
這是一個關於「誰有資格不跟」的問題。答案是有存量現金流護城河的人有資格不跟;沒有的人,只能被裹挾著跟。

毛澤東在《矛盾論》裡講,事物發展的根本原因,不是在事物的外部,而是在事物的內部。
蘋果發債這件事,外部原因是債市條件好、利差窄,但內部原因只有一個:它的資本配置優先級裡,「回報股東」排在「投資未來」前面。
這本身不是罪過。一家成熟企業把自由現金流還給股東,在西方經濟學教科書裡是標準答案。但問題在於,當這種「回報」是透過新增債務來放大和加速的時候,風險就被重新分配了。股東拿到了即期的每股盈餘增厚和股價支撐;債權人拿到了一個極窄的利差;而如果未來某一天利率環境逆轉、或者蘋果的現金流不再像過去那樣穩定,調整的成本會落在誰頭上?不會是已經拿到回購好處的股東。大概率是資產負債表上那800億存量債務的持有者,以及在「現金中性」目標下被逐步消耗的緩衝空間。
蘋果2025財年的有效稅率已經從早年的極低水準回升到15%左右,愛爾蘭的稅務紅利窗口在收窄。這意味著那個曾經支撐超高自由現金流的稅基優勢,正在被全球最低稅規則一點點抹平。當現金流的「超額部分」收窄,而回購的慣性還在,債務的槓桿效應就會從「錦上添花」變成「路徑依賴」。

一個用借來的錢回購股票的公司,本質上是在向未來借時間。時間借得越長,對現金流穩定性的要求就越高。蘋果目前完全撐得住——利息保障倍數超過29倍,債務/EBITDA不到1倍。但「撐得住」和「應該這麼做」,是兩件事。

回到最初的問題:帳上現金多到用不完,為什麼還發債?
因為在資本的世界裡,「自己的錢」和「借來的錢」從來不是同一種錢。自己的錢,用在回購上,減少的是公司的淨資產緩衝;借來的錢,用在回購上,減少的是別人的索取權,公司的淨資產緩衝紋絲不動。蘋果的信用等級允許它用近乎無風險的成本完成這個操作,於是它做了。
這不是財務上的「缺錢」,這是資本配置權力的一次展示:誰擁有最高等級的信用,誰就有資格把債務市場變成股東回報的放大器。而對於不在那個信用等級上的絕大多數企業,以及絕大多數靠工資和存款過日子的人來說,看懂這套邏輯的意義不在於模仿,而在於認清一件事:當「借錢回購」被包裝成「回饋股東」的美德時,真正被回饋的,從來不是站在門外的人。$AAPL ‌
repost-content-media
  • 2
#美股史诗级抛售 為什麼美股隔夜暴跌?24 小時內蒸發了 3 萬億美元。這次並不是「AI 利空」,而是市場為 AI 定價的方式變了。
三天,三組數字。
11 月 4 日,道瓊指數上漲 1,569 點,標普 500 單日市值增加 1.2 萬億美元;
11 月 5 日,標普 500 下跌 4.36%,單日市值蒸發 3 萬億美元,納斯達克 100 指數則下跌 6.36%,創下 2020 年以來最大單日跌幅;
同一天,馬斯克的身價縮水約 900 億美元,Tesla 下跌 10.77%,SpaceX 股權下跌 9.05%。
一切都是由一則貼文引發的。一位民主黨眾議員表示,下屆國會的首要任務應是暫停先進 AI、管制失控的產業,並禁止超級智慧。
現在的問題是:一則不具法律效力的個人聲明,怎麼會讓數兆美元的市值化為烏有?
如果 AI 真的走到盡頭,為什麼 Apple 只跌了 1.53%,民生必需品類股只跌了 0.67%?如果這只是情緒反應,為什麼受創最重的資產都屬於同一類?
把這三組數字放在一起,你會得到與標題結論相反的答案:下跌的不是 AI,而是市場計算 AI 價值的方式。

I. 先看看跌的是什麼:只是鏈條中的一環,而非整個市場
當天標普 500 的 11 個板塊全數下跌,但跌幅差異極大:科技股下跌 7.30%,工業股下跌 4.12%,民生必需品類股只下跌 0.67%。費城半導體指數下跌 12
山顶Ryak
#美股史诗级抛售 美股昨夜為何暴跌?24 小時蒸發 3 萬億,這次不是「AI 利空」,是一次定價方式的更換。
三天,三個數字。
11 月 4 日,道指漲 1569 點,標普一天多出 1.2 萬億美元市值;
11 月 5 日,標普跌 4.36%,一天少掉 3 萬億,納斯達克 100 跌 6.36%,創 2020 年以來最大單日跌幅;
同一天,馬斯克身家縮水約 900 億,特斯拉跌 10.77%,SpaceX 股權跌 9.05%。
觸發這一切的,是一條貼文。一位民主黨眾議員說,下屆國會的頭號要務是暫停先進 AI、監管失控的行業、禁止超級智能。
現在的問題是:一條沒有任何法律效力的個人表態,憑什麼砸掉幾萬億市值?
如果 AI 真要終結,為什麼蘋果只跌 1.53%、必需消費板塊只跌 0.67%?如果只是情緒波動,為什麼跌得最狠的恰好是同一類資產?
把這三個數字放在一起看,會得到和標題相反的結論:跌的不是 AI,是市場給 AI 算帳的方式。

一、先看跌的是誰:一條鏈,不是整個市場
當天標普 11 個板塊全跌,但幅度差十倍:科技跌 7.30%,工業跌 4.12%,必需消費只跌 0.67%。費城半導體指數跌 12.25%,是 2020 年 3 月以來最大單日跌幅,閃迪跌超 22%,美光、西部數據、AMD 跌超 17%。這是定點拆除,不是全面撤退。
市場賣的是「要靠持續巨額資本開支才能兌現未來」的資產——晶片、儲存、光通訊、資料中心。
它們的共同點是:錢先花出去,收入在很遠的將來。於是那條貼文才真正生效。它沒有改變需求,改變的是專案落地要過的關卡數量。多一道審批,併網晚一年,現金流晚到一年,折現回來就少一塊。
對一個靠遠期盈利支撐估值的資產,這比「禁令」殺傷力更大——因為禁令機率極低,審批變慢的機率很高。

二、為什麼跌得這麼狠:槓桿在下面!
政策預期只決定方向,槓桿決定幅度。10 月,美國槓桿 ETF 淨流入 150 億美元,至少兩年最大單月流入。10 月中旬單週流入 93 億美元創紀錄,其中三倍做多半導體 ETF 一隻產品單週吸金 61 億。到 10 月 15 日,美國槓桿 ETF 總規模從年初不足 1500 億漲到 1761 億。
這類產品每天收盤都要調倉維持固定倍數:漲就加買,跌就減賣。下跌當天必須賣出,賣出本身又壓價。同一種方向上的資金做同一件事,跌幅就被機械放大。
VIX 當日從 16.61 漲到 28.18,漲 69.66%。聽起來驚人,但 28 的絕對水準遠低於 2020 年 3 月。這是持倉事件,不是信用事件——市場在換持倉,不是懷疑誰還不上錢。

三、真正改變的,是市場問的問題變了
過去兩年,市場問的是:算力還能漲多少?資本開支還能加多少?
現在問的是:這些錢什麼時候能收回來?審批能不能過?電從哪來?
這不是 AI 結束。人工智慧的產業方向沒有消失,特斯拉的自動駕駛、機器人的研發也沒有停。變的是給遠期故事付多少錢。同樣一份資本開支,以前是估值的燃料,現在要先證明它能落地、能併網、能變成自由現金流。需要給出邊界:如果未來幾週審批沒有實質變化、大廠資本開支指引沒有下調、槓桿資金流出放緩,這輪下跌大概率會被歸類為持倉事故,修復也會很快。
這是可能路徑之一,不能排除。

四、普通投資者要清楚的三點
第一,分清事件性質。
情緒事件(一條貼文、一天漲跌)影響最短;
資金事件(槓桿進出、被動平倉)決定幅度;
基本面事件(法案落地、資本開支連續下調、需求長期萎縮)才改寫長期估值。
三者混著談,就會把波動當轉折。
第二,別看指數,看三個訊號。
監管是否從倡議走到法案與聽證;頭部雲端業者和特斯拉這類公司,下季是否下調資本開支;槓桿 ETF 是否由流入轉為持續贖回,VIX 是否回落。
第三,正確用歷史。
自 1950 年以來,標普在期中選舉後 12 個月平均漲約 17.2%。這是機率,不是訊號——樣本只有十幾次,每次的利率與產業背景都不同。5% 到 10% 的回調在歷史上屬於常態區間,健康,但「健康」不等於「到底」。

回到開頭那條貼文。它沒有禁止任何東西,卻讓幾萬億市值換了位置。因為市場真正定價的,從來不是華盛頓說了什麼,而是一件事從想法變成現實,需要多長的批准時間、多高的資金成本、由誰來承擔代價。
AI 正在被要求回答這三個問題。這不是 AI 的終點,是它開始被要求算清帳的起點。一天跌 4.36% 只是價格在說話;真正的風險,是把這一天的價格,當成產業的結論。
repost-content-media
  • 2
#质押Launchpool瓜分45万VLX Gate Launchpool 第 386 期來了:質押 BTC、ETH 或 VLX,即可瓜分 4,545,460 枚 ValueX(VLX),預估最高年化報酬率為 47.40%。

這些數字看起來很誘人。但今天我想談談比較不誘人的事——你得先想清楚的三個問題。

I. 47.40% 是年化最高預估值,不是你實際能賺到的報酬
Launchpool 的年化報酬率是推算出來的數字。以下是業界常見的比較案例:一場為期 7 天的活動宣稱年化報酬率達 300%,但實際報酬率只有約 5.75%——因為年化只是將短期報酬乘以 365 天。
此外,獎勵池的獎勵是固定的。參與人數越多,每個人能分到的份額就越少,隨著獎勵池逐漸被填滿,年化報酬率也會持續被稀釋。
因此,「最高可達 47.40%」中的「最高」,只代表第一天的理想峰值,不是你能持續賺到的報酬。

II. 新代幣沒有歷史價格錨點,而年化報酬率的分母是「假設價格」
這次活動與成熟代幣最大的差異在於:VLX 是全新代幣,沒有歷史價格、沒有流動性深度,也沒有交易紀錄

最終報酬 = 挖出的 VLX 數量 × 上市後的實際價格 × 你能賣出的比例

47.40% 是以某個基準價格計算出來的,但上市價格將由市場決定。同一天在兩家交易所上市,加上初期流動性不足,可能帶來強勢開盤,也可能立即遭到拋售。無論
山顶Ryak
#质押Launchpool瓜分45万VLX Gate Launchpool 第 386 期來了:質押 BTC、ETH、VLX,瓜分 454.546 萬枚 ValueX(VLX),預估年化最高 47.40%。

數字很性感。但我今天想聊點不性感的——三個必須先想清楚的問題。

一、47.40% 是峰值折算,不是到手收益
Launchpool 的年化是折算值。業內有個經典對照:7 天活動標 300% 年化,實際到手只有約 5.75%——因為年化是把短期收益簡單乘上 365 天。
而且礦池獎勵固定,參與的人越多、份額越薄,年化會隨池子填滿持續稀釋。
所以"最高 47.40%"裡的"最高",對應的只是最理想的首日峰值,不是你能持續拿到的收益。

二、新幣沒有歷史錨,年化的分母是"假定價格"
這期和成熟幣種最大的不同:VLX 是全新代幣,沒有歷史價格、沒有深度、沒有成交紀錄

最終收益 = 挖到的 VLX 數量 × 上線後的實際價格 × 賣得出去的比例

47.40% 是按某個基準價格折算出來的,上線價格由市場決定。雙所同日上線、初期流動性薄,既可能高開,也可能直接砸盤。年化再漂亮,也只是"假設"。

三、上線後的三個觀察點才是勝負手

對新幣來說,決定這波空投值不值得的不是 APR,而是上線後的事實:

1. 代幣經濟學:總量、流通比例、解鎖節奏。新幣最大的殺手從來不是敘事,而是解鎖拋壓;
2. 首日價格發現與深度:雙所同日上線,初期盤口薄、波動大,看的是承接力,不是開盤價;
3. 項目基本面:Web3 碳經濟是個需要落地驗證的敘事,要看真實業務,而不是白皮書。

APR 是誘餌,價格才是答案。新幣的第一場考試今天才開始——在價格發現完成之前,任何"高年化"都只是紙面數字。
這期你會質押嗎?你更看重年化,還是上線後的價格?
repost-content-media
VLX+0.00%
BTC-0.67%
ETH-1.26%
  • 2
#美股史诗级抛售 #每周来晒 #Gate股票畅聊季 我們該如何看待美股大幅下跌?

美國時間 11 月 5 日,標普 500 指數、那斯達克指數和道瓊工業指數分別下跌 4.4%、5.5% 和 3.4%,均創下自 2025 年 4 月關稅衝擊以來最大單日跌幅。與 AI 相關的股票領跌:那斯達克 100 指數下跌逾 6%,費城半導體指數暴跌約 12%,兩者均創下自 2020 年 3 月以來最大單日跌幅。
我們該如何看待美股大幅下跌,接下來又會如何發展?以下是一些簡要看法:

I. 此次拋售的特徵:跌勢急劇、普遍下跌,並出現恐慌與被迫賣出的跡象
1) 跌勢極為急劇。費城半導體指數和那斯達克 100 指數的單日跌幅,均可與 2020 年 3 月 COVID-19 疫情爆發期間的極端情況相比。
2) 跌勢極為普遍。不同於先前 AI 熱潮降溫時期,當時防禦型類股和小型股仍有上漲,昨天美股 11 個類股全數下跌。連防禦型的民生必需品和公用事業類股也下跌,讓投資人「無處可躲」——這可能是被迫賣出的跡象。
3) 波動與恐慌情緒升溫。VIX 升至 28(高於 25 即被視為危險,僅次於年初伊朗局勢期間的水準)。現貨 VIX 與三個月期貨之間的價差擴大至 2025 年 4 月以來最大。這通常是市場恐慌的直接跡象,甚至可能預示著壓力將進一步升高。

II. 此次拋售的原因:對 AI 監管的憂慮在市場情緒影
山顶Ryak
#美股史诗级抛售 #每周来晒 #Gate股票畅聊季 如何看待美股大跌?

美東時間11月5日,美國三大指數標普500、納斯達克和道瓊斯分別下跌4.4%、5.5%、3.4%,均創下2025年4月關稅衝擊以來的最大單日跌幅。AI產業鏈跌幅居前,納斯達克100跌幅超6%,費城半導體指數大跌約12%,都是創下了2020年3月以來的最大單日跌幅。
如何看待美股大跌,以及後續走勢。簡評如下:

一、此次大跌呈現的特徵:跌幅劇烈,下跌面廣、恐慌和踩踏跡象
1)跌幅非常劇烈。費半和納斯達克100跌幅都是2020年3月疫情這種極端情形的單日跌幅。
2)下跌面非常廣。與以往AI降溫時,避險板塊和小幅股上漲不同,昨天美股所有11個板塊都下跌,連避險的必選消費和公用事業都下跌,「無處可藏」,是可能出現踩踏的跡象。
3)波動和恐慌增加。VIX升至28(25以上就是危險水平,僅次於年初伊朗局勢)。VIX現貨與三個月期貨之間的差距擴大至2025年4月以來最大,這往往也是市場恐慌的直接體現,甚至是進一步壓力的先兆。

二、此次大跌的原因:AI監管被情緒放大
這次下跌的直接誘因依然是市場對民主黨贏下期中選舉之後可能加大AI監管和停止資料中心建設的恐慌。
新當選德州州長的民主黨人Gina Hinojosa在周四接受媒體採訪時表示「德州將出台法律保護公民免受資料中心的影響」;聯邦層面,Sanders也再次呼籲暫停全國資料中心的建設。州與聯邦層面的政策主張共同發酵,加劇了市場對於AI基建進度及投資持續性的擔憂。 
這兩天市場反覆搖擺,3日開票當天盤前期貨大跌,隨後反彈修復失地、全球大漲,再到今天大跌。就像我們在民主黨「橫掃」的資產含義提示的那樣,民主黨很多議題對同一資產的影響可能是完全相反的,在哪個能先推進和能否推進都不明朗的情況下,全球市場是「選擇」一個方向來交易,例如大漲和大跌其實都可以找到一堆解釋的理由。
 本質上,期中選舉對資產定價影響的核心在於,市場主導力量究竟是以「糾偏」為目標的制衡(通膨、伊朗局勢、美聯儲、關稅),還是以「為反對而反對」為導向的干擾(AI、財政)。前天是交易前者,昨天是交易後者,但市場是否一定知道會先往哪個方向發展,我們可以表示懷疑。就比如AI監管的擔憂,地方層面的壓力的確需要關注,但參議院現在的力量還不足以讓民主黨在聯邦層面推動AI監管法案。 

三、跌到這個位置如何看?
短期關注流動性,企穩需要出清和催化,市場聚焦黃金與恒科
結合上文分析的下跌特徵,不管是因為什麼原因和催化,以及後續的擔憂兌現與否,短期的走勢都已經不是基本面邏輯主導的了。

► 恐慌和踩踏的出現,是否會有進一步的爆倉和流動性風險,需要一段時間顯現出來,比如我們已經看到一些對沖基金的清倉公告。
美股槓桿水平此前升至歷史新高,FINRA統計的融資餘額隱含槓桿水平升至3.4的歷史最高水平,CBOE期權未平倉量的看多/看空比例也升至1.33,創2018年底以來的新高。這也意味著,市場對價格和波動率變化更為敏感,一旦快速下跌觸發追加保證金、被動減倉及衍生品對沖調整,賣壓便可能從AI板塊向其他持倉擴散,形成價格下跌與去槓桿的相互強化。
目前還暫時局限在股市裡,如果看到美債利率和美元都高,就更需要警惕,這意味著市場拋售美債等安全資產來滿足資金缺口,流動性風險會急劇升溫。
►市場的企穩需要自然出清,或者強力的催化劑扭轉悲觀預期,無論從哪個角度,都需要一些耐心。
目前AI處於青黃不接狀態,關鍵的問題在於沒有需求和模型的新敘述和新催化,所以也會放大信用風險和監管壓力的風險。疊加高強度資本開支不斷擠壓雲端廠商自由現金流,導致AI收入兌現速度和投資回報率的擔憂不斷升溫。
明年上半年是關鍵驗證期,市場需要看到類似今年一季度Anthropic業績超預期、業務形成實際突破,才能增強信心。否則,隨著市場耐心耗盡,對2028年的資本開支和回報前景也會進一步黯淡,市場交易主線或將轉向衰退交易。
從技術位看,納指已經跌破年線,目前在關鍵的60 周線上,如果在這個位置穩不住,就要下探下一個支撐位了。
►其他方向上,觀察期中選舉這兩天的表現後,市場交易上阻力最小的方向逐步匯聚到了恒科和黃金上。
1)恒科是因為AI敞口少,不用太擔心AI 風險,預期地緣風險下降帶來油價和通膨回落也可降低加息壓力。
2)黃金既受益於政治博弈風險上升,也可受益於油價通膨回落降低加息壓力、美元和美債利率走弱。
不過,恒科原本的問題就不在外部而在內部,但「優勢」是足夠低且AI敞口小,但單靠外部環境改善和資金再配置的反彈,阻力來自基本面壓力和地緣風險再升級,這兩天在反彈的過程中,南向大幅淨賣出以及港股做空量走高,都表明市場分歧的加大(市場如何見底?)。
相比之下,黃金的阻力小一些,幾個方向都還順。
repost-content-media
SPX500+0.19%
NAS100-0.07%
XAU+0.38%
ANTHROPIC+0.63%
CBOE+0.08%
  • 3
#美股史诗级抛售 #Gate股票畅聊季 #每周来晒 美國 AI 股票的「去槓桿」時刻:沒有 Fed 降息救援的 1998 年重演!

本文分析美國 AI 股票暴跌及程式化賣出的浪潮:在市場結構層面,槓桿 ETF 和交易商的負 Gamma 部位引發機械式拋售;在估值層面,資本支出和報酬的不確定性造成分歧;在總體經濟層面,Fed 沒有透過降息扮演最後防線。本文探討 AI 交易是否正在重演 1998 年 LTCM 危機,還是走向 2000 年式泡沫。

當 AI 運算能力的買家開始計算成本,賣家就得改寫估值邏輯;而當整個市場的買家消失,對 AI 敘事能否存續的壓力測試便正式開始。週四的賣壓讓美股創下 2025 年 4 月以來最差的單日表現:Nasdaq 下跌逾 5%,費城半導體指數跌幅達雙位數,S&P 500 也大幅下挫。波動率市場更是劇烈——Goldman 恐慌指數逼近滿分,VVIX 單日飆升近 50%,創下 2018 年「波動率末日」以來最大點數漲幅。引發這一切的導火線,是民主黨在選舉中大勝後,市場對德州等地限制資料中心建設的監管措施預期急遽升高。
暴跌後,華爾街陷入一場關於歷史先例的激烈辯論:這是類似 1998 年長期資本管理公司(LTCM)危機的流動性衝擊,還是 2000 年網路泡沫破裂的前奏?Goldman Delta One 交易主管 Rich Privorotsky 傾向前
山顶Ryak
#美股史诗级抛售 #Gate股票畅聊季 #每周来晒 美股AI交易的「去槓桿」時刻:一場沒有降息護航的1998重演!

本文基於美股AI板塊暴跌與程式化拋售的事件展開分析:市場結構層面,槓桿ETF與做市商負Gamma引發機械踩踏;估值層面,資本支出與回報的不確定性形成撕裂;總體經濟層面,聯準會降息護航缺位。據此剖析AI交易是重演1998年LTCM危機,還是走向2000年泡沫。

當AI算力的買方開始算帳,賣方的估值邏輯就需要重寫;而當整個市場的買盤同時消失,一場關於AI敘事生死的壓力測試便正式開啟。週四的拋售讓美股錄得2025年4月以來最差的單日表現:那斯達克跌超5%,費城半導體指數跌幅達兩位數,標普500同步重挫。波動率市場更為極端——高盛的恐慌指數直逼滿分,VVIX單日跳漲近50%,創下2018年「波動末日」以來最大點數漲幅。觸發這一切的導火線,是民主黨橫掃選舉後,市場對德州等地限制資料中心建設的監管預期驟然升溫。
暴跌之後,華爾街陷入了關於歷史先例的激烈辯論:這究竟是1998年長期資本管理公司(LTCM)危機式的流動性衝擊,還是2000年網路泡沫破裂的序幕?高盛Delta One交易主管Rich Privorotsky傾向於前者,但他也承認,決定性的答案尚未到來。

一、市場結構:買盤缺席比程式化踩踏更可怕
從交易層面看,週四的暴跌是一次機械性事件與基本面衝擊的疊加。由於槓桿ETF在收盤前觸發機械性賣盤,疊加做市商的負Gamma部位,市場形成了「自我強化的清倉效應」。野村的估算顯示,當日槓桿ETF與波動率控制基金的拋售規模高達千億美元級別。然而,高盛交易台當日淨賣出30億美元,科技股占大宗。更令交易員不安的是,此前一直扮演「托底者」的超大型科技股,這次沒有等來任何像樣的買盤。
如果僅僅是程式化拋售,市場通常能在流動性恢復後迅速反彈。但多策略基金、量化基金、長線基金與散戶在同一方向上的集體出逃,意味著市場正在經歷一場「共識的崩塌」。真正的問題不在於「誰在賣」,而在於「為什麼沒人敢買」——底層需求的缺席,暴露了AI交易極其脆弱的微觀結構。

二、估值定性:像1998年的基本面,防2000年的資本支出
面對最關鍵的定性之爭,Privorotsky用數據給出了傾向:當前更像1998年。與2000年不同,當前科技巨頭擁有真實的營收、現金流和強健的資產負債表。
更關鍵的是估值:半導體指數的估值倍數較年內高點已壓縮約50%,英偉達未來24個月滾動本益比約為10倍,處於2013年以來最低水準。
相比之下,2000年思科的本益比超過100倍。
然而,Privorotsky也列出了隱憂:當前AI資本支出規模極其龐大,而回報高度不確定。10倍的英偉達和100倍的思科,是支撐「這次不一樣」的最強底氣。
這意味著市場目前殺的是「估值溢價」和「槓桿」,而不是「基本面」。但資本支出的絕對規模意味著,一旦營收端無法匹配這些投入,當前的10倍PE就會變成下一輪下跌的起點。市場在清倉一個健康的成長故事,還是發現這個故事的經濟邏輯本身就是錯的?這需要時間驗證。

三、總體經濟死結:沒有聯準會降息護航的「LTCM時刻」
Privorotsky將AI拋售背後的隱憂分為四層:融資能力、營收匹配度、電力與許可、資本支出的持續性。
他認為市場過度執著於「電力與許可」這個最不重要的第三點,而真正的死結在第二點——營收能否匹配投入。
同時,第一點「融資」正在閃爍紅燈。信用市場已經先於股市發出警報:資料中心CDS籃子突破500基點,CoreWeave的債券利差超過1200基點。與此同時,據高盛IR團隊統計,科技巨頭今年發債規模已達2960億美元,遠超年初預測。更糟的是,電力許可的延誤正在直接推高融資成本,形成惡性循環。
1998年的劇本有一個致命缺陷。當年聯準會在七週內三次降息,迅速化解了危機;而2026年的市場,依然在押注升息。不會有聯準會來召集「AI救援會議」,但這輪建設潮對債券市場的依賴卻前所未有。
1998年或許是正確的終點,但在實質性買盤出現前,2000年的泡沫破裂路徑可能是必經的陣痛。

四、監管變數:德州的「監管重置」與民意反彈
此次拋售的直接導火線,是德州的監管訊號。高盛估算,各州層面的暫停令可能凍結約45%的美國計畫資料中心產能,德州占四分之一。但Privorotsky認為,市場對德州候任州長的表態過於字面化,這更像是一次「監管重置」,而非意識形態的排斥。已獲得許可的資料中心大概率會被允許完工,從而保護2027至2028年的建設進程。然而,民意的反彈不容忽視:Heatmap的調查顯示,強烈反對在住所附近建設資料中心的受訪者比例,一年內從約四分之一擴大到超過六成。
市場對政治訊號往往反應過度。但這次「監管重置」疊加了極高的民意反彈,意味著資料中心的建設成本(包括時間成本與合規成本)將系統性上升。這也印證了前文的邏輯:許可延誤直接推高了融資成本,成為壓在AI基建資產負債表上的一座大山。

結語:從「估值重構」到「流動性出清」
從德州監管引發的拋售,到程式化踩踏中的買盤缺席,再到聯準會降息預期的落空,美股AI交易正在經歷一場從「估值重構」到「流動性出清」的劇烈陣痛。
英偉達10倍的遠期本益比告訴我們,這或許不是2000年泡沫的重演;但資料中心不斷飆升的CDS利差和缺失的長線買盤又提醒我們,1998年的流動性危機尚未見底。
對投資者而言,值得關注的不是總體經濟學家對歷史類比的口舌之爭,而是實質性買盤何時出現、AI營收何時能交卷。在這兩個答案揭曉前,任何反彈都可能只是空頭回補的機械性修復,而非趨勢的逆轉。
repost-content-media
NVDA+2.80%
CSCO-2.05%
CRWV+6.18%
SPX500+0.19%
  • 4
#WCTCS9 #$ZEC
#ShareWeekly
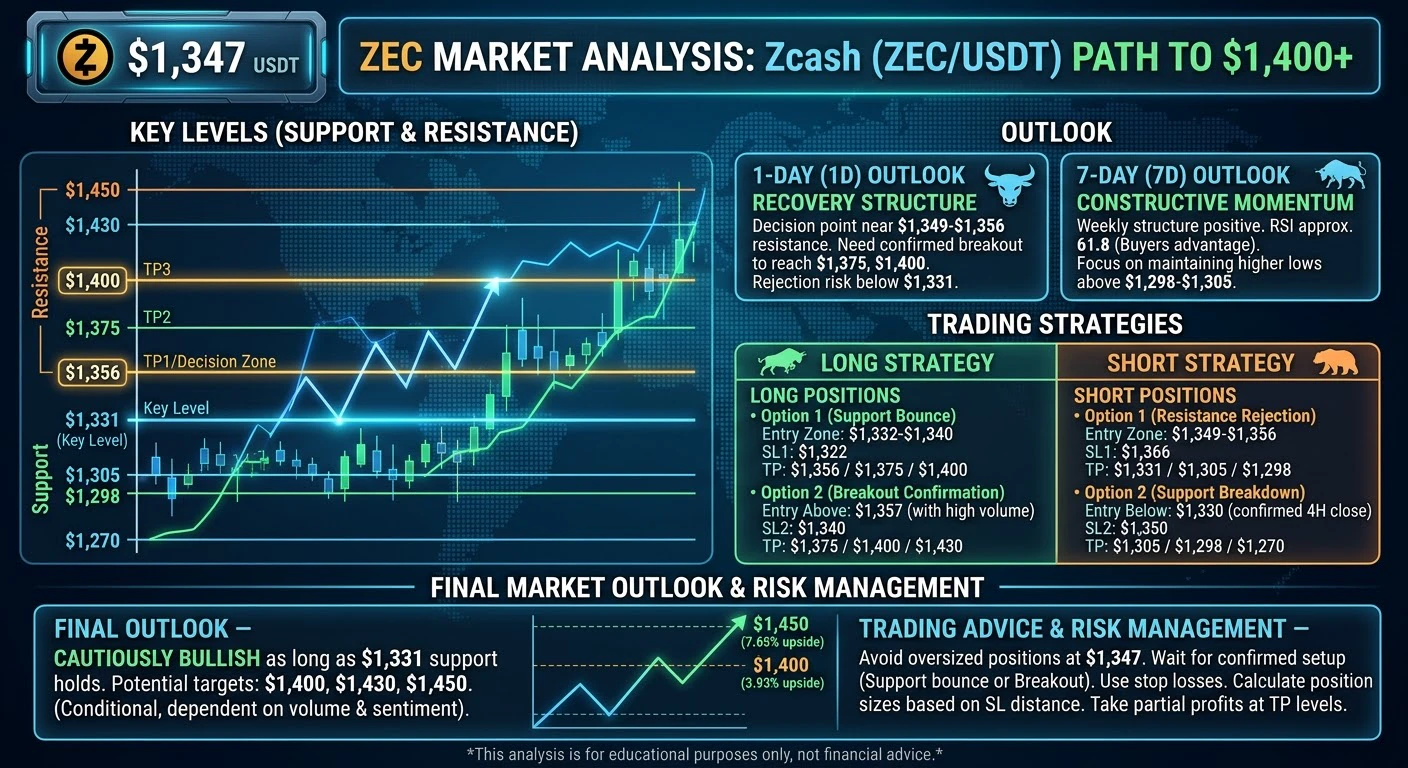
ZEC 目前價格:$1,347 USDT
ZEC 正接近重要的技術決策點。在買方持續展現強勁興趣後,市場如今正測試多頭動能能否延續,或賣方是否會引發另一波修正。我關注的是每日價格結構、每週動能、支撐與阻力位、交易量,以及風險管理。

1. 一日圖表型態(1D)
在 1 日時間框架上,ZEC 正呈現復甦型態,但市場仍需要確認突破,才能建立更強的多頭動能。$1,349–$1,356 區間是重要阻力區。若買方成功推升價格突破此區,並維持日線收盤價在其上方,下一個上行機會可能出現在 $1,375 和 $1,400 附近。
然而,若價格在阻力位附近遭遇拒絕,短期賣壓可能隨之而來。我會密切關注 $1,331 支撐位,因為若失守此價位,目前的復甦型態可能轉弱。交易者在進場前也應留意 RSI、MACD、K 線型態和交易量。

2. 七日圖表型態(7D)
整體每週型態展現正向動能,因此未來七日的展望仍具建設性。最新可取得的技術快照中,每週 RSI 數值約為 61.8,顯示買方持續占優,但未必已進入極度超買狀態。

接下來七日,我會觀察 ZEC 能否維持更高的低點並守住重要支撐位。若成功突破 $1,356,可能為上行至 $1,375、$1,400,甚至 $1,430 開啟空間。另一方面,若未能守住 $1,305–$1,298,則可能表示賣方正逐
HighAmbition
#WCTCS9 #$ZEC
#ShareWeekly
ZEC 當前價格:$1,347 USDT
ZEC 正接近一個重要的技術決策點。在買方持續展現強烈興趣後,市場現在正測試看漲動能能否延續,還是賣方會引發另一波修正。我關注的是每日價格結構、每週動能、支撐與阻力位、交易量以及風險管理。

1. 一日圖表型態 (1D)
在一日時間框架上,ZEC 正呈現復甦結構,但市場仍需要確認突破,才能建立更強的看漲動能。$1,349–$1,356 區間是重要阻力區。如果買方成功推升價格突破此區,並維持每日收盤價高於此區,下一波上行機會可能出現在 $1,375 和 $1,400 附近。
然而,在阻力位附近遭到拒絕可能帶來短期賣壓。我會密切留意 $1,331 支撐位,因為若失守此價位,當前的復甦結構可能轉弱。交易者在進場前也應監測 RSI、MACD、K 線型態和交易量。

2. 七日圖表型態 (7D)
由於較大範圍的每週結構已展現正向動能,未來七日的展望仍具建設性。最新可取得的技術快照顯示,每週 RSI 約為 61.8,代表買方一直占有優勢,但未必已進入極度超買狀態。

接下來七日,我會觀察 ZEC 能否維持更高的低點並守住重要支撐位。若成功突破 $1,356,可能為上探 $1,375、$1,400,甚至 $1,430 打開空間。另一方面,若未能守住 $1,305–$1,298,可能表示賣方正逐漸取得主導權。

3. 重要支撐與阻力位
我的第一個阻力位是 $1,356。下一個阻力區為 $1,375 和 $1,400。如果買盤壓力持續,且市場強勢突破 $1,400,下一個延伸目標可能是 $1,430 和 $1,450。
下行方面,最近的支撐位約在 $1,331。下一個重要支撐位是 $1,305 和 $1,298,其次是 $1,270。這些價位有助於判斷買方是在守住復甦走勢,還是任由市場進一步修正。

4. 我的多頭部位策略
我傾向等待支撐位確認反彈,而不是在當前 $1,347 的價格盲目買進。

我的第一個潛在多頭進場區間是 $1,332–$1,340,前提是買方守住支撐,且出現看漲反轉 K 線。

我的多頭交易計畫包括 SL1 設於 $1,322、TP1 設於 $1,356、TP2 設於 $1,375,以及 TP3 設於 $1,400。

如果 ZEC 以強勁交易量突破 $1,357,並透過成功回測確認突破,也可能出現另一個機會。在這種情況下,交易者可以考慮在 $1,357 上方進場,SL2 設於 $1,340。我的上行目標為 $1,375、$1,400 和 $1,430。

5. 我的空頭部位策略
如果 ZEC 多次未能突破 $1,349–$1,356 阻力區,可能出現做空機會。

在明確遭遇看跌拒絕後,可能的做空進場區間為 $1,349–$1,356。我的第一個失效位是 SL1,設於 $1,366。潛在下行目標為 $1,331、$1,305 和 $1,298。

另一種情況是,如果 ZEC 跌破 $1,330,並以 4 小時 K 線收盤確認跌破,交易者可以考慮在回測失敗後建立空頭部位。此策略的 SL2 設於 $1,350,下行目標為 $1,305、$1,298 和 $1,270。

若採取較寬鬆的風險管理,多頭部位的 SL3 設於 $1,285,而阻力位遭拒空頭策略的 SL3 則設於 $1,375。這些是不同策略的替代失效位,並非同時執行的停損單。

6. ZEC 能漲多高?
我的第一個上行目標是 $1,356。若成功突破,$1,375 可能成為關注焦點,接著是 $1,400。如果市場維持強勁買盤壓力,且整體加密貨幣市場情緒改善,$1,430 和 $1,450 可能成為延伸目標。

以目前 $1,347 的參考價格計算,若漲至 $1,400,漲幅約為 3.93%;若漲至 $1,450,漲幅約為 7.65%

這些都是有條件的價格目標,並非保證實現的預測。交易量、市場流動性和整體市場狀況將決定這些價位能否觸及。

7. 交易者在想什麼?
看漲交易者正關注 $1,356 的突破,因為若確認突破阻力,可能吸引更多買方和動能交易者進場。

短線賣方則在觀察阻力位遭拒、動能轉弱及可能出現的較低高點。如果買方未能守住 $1,331,賣壓可能增加。

中期交易者更關注每週結構。

他們希望看到 ZEC 維持更高的低點,並持續在重要移動平均線上方交易。

若上行突破時伴隨強勁交易量,將有助於提升信心;交易量下降則可能代表復甦走勢正在失去動能。

8. 我的交易建議與風險管理
我會避免在 $1,347 建立過大的部位。相反地,我會等待支撐位確認反彈,或確認突破。

交易者應使用合理的槓桿,依據停損距離計算部位規模,並避免在單一策略中承擔超過交易資金 1% 的風險。

在 TP1 和 TP2 分批獲利了結,也有助於保住獲利,同時保留較小部位以挑戰 TP3。

請始終記住,支撐位可能失守,突破也可能失敗。沒有任何技術指標能保證市場的下一步走勢。

9. 我的最終市場展望
只要 $1,331 支撐區守住,我對 ZEC 的短期展望仍審慎看漲。若強勢突破 $1,356,觸及 $1,375 和 $1,400 的可能性將提高。

然而,如果 ZEC 跌破 $1,331,我會轉趨謹慎。若進一步跌破 $1,305 和 $1,298,價格可能下探 $1,270 支撐區。

我主要關注 $1,331 支撐位與 $1,356 阻力位之間的攻防。我認為保持耐心並等待確認,比憑情緒做出交易決策更重要。

ZEC 具備值得關注的上行潛力,但成功的交易者必須為雙向走勢做好準備。保護你的資金、遵循你的策略,絕不要讓一筆交易損害你的整個投資組合。
repost-content-media
ZEC+1.16%
  • 2
  • 1
我正在 Gate 交易,這是一家擁有 13 年營運紀錄的一流交易所。快來加入我,一起投入當下最熱門的活動!https://www.gate.com/campaigns/6848?ch=9312&ref=BQNGUwoL&ref_type=132&utm_cmp=ImN6yTAn
post-image
  • 6
  • 1
獎勵正在發放!立即開啟你的神秘寶箱,贏取價值高達 100 USDT 的代幣!
  • 1
  • 1
期貨雙獎池挑戰:50,000 USDT 自動入帳獎勵,另有 5 ETH 可供符合資格的交易者瓜分 https://www.gate.com/campaigns/6909?ref=BQNGUwoL&ref_type=132
post-image
  • 1
  • 1
我正在 Gate 交易,這是一家擁有 13 年營運紀錄的一線交易所。快來加入我,一起深入探索當下最熱門的活動!https://www.gate.com/campaigns/6841?ref=BQNGUwoL&ref_type=132
post-image
  • 3
  • 1
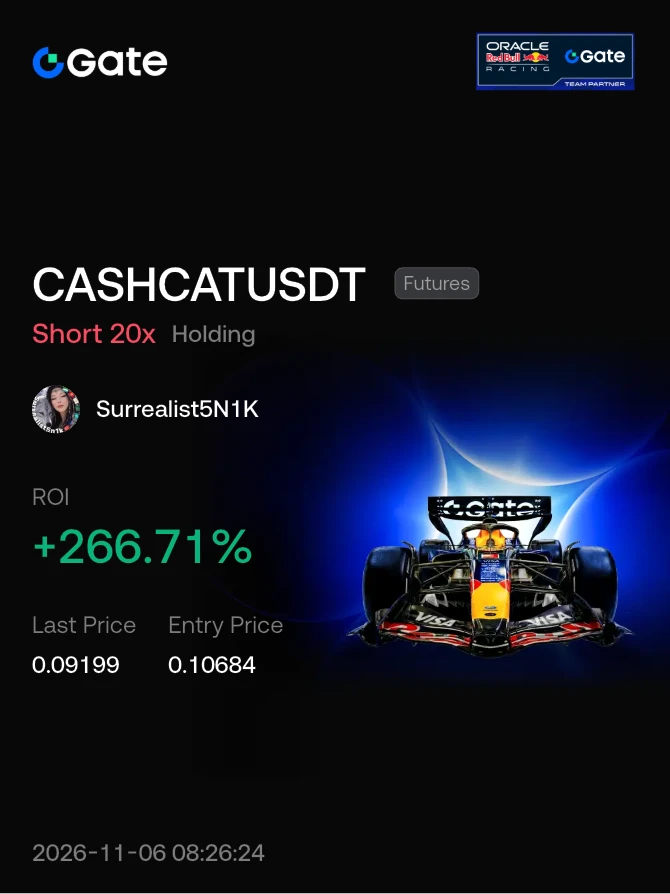
#Share 我的持倉報酬#
post-image
  • 1
載入更多