廣場
關注
熱門
新聞
我的主頁

SinCity

vip
空投獵人
行情分析師
Meme幣捕手
仍然有一盞名為明天的燈, 不要閉上你的眼睛,它在等你。
132
關注
29
粉絲
1.5k
按讚
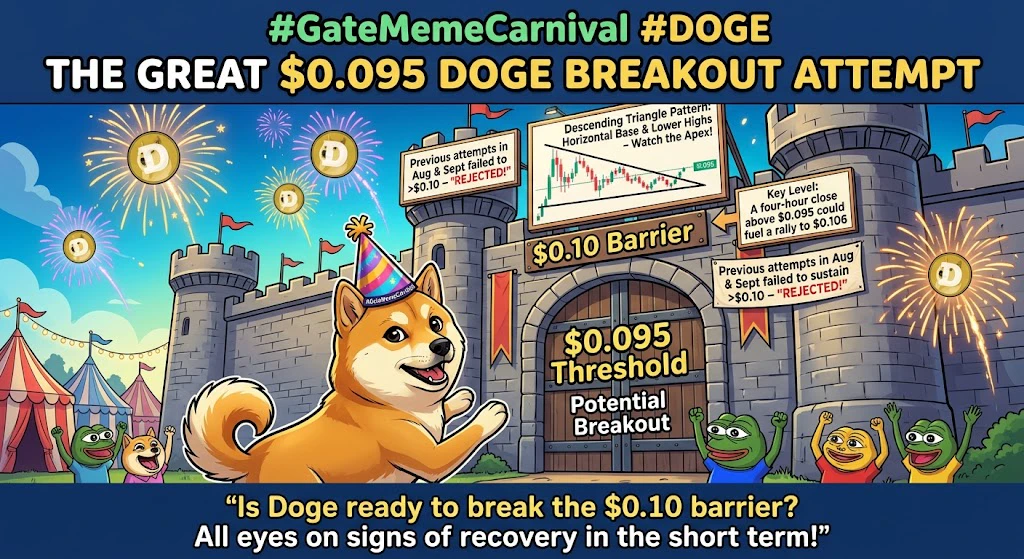
#GateMemeCarnival #DOGE
0.095 美元關口正受到關注,Dogecoin 可能出現突破。
0.095 美元水準已成為 Dogecoin 可能突破的關鍵點。
四小時圖上的價格壓縮加劇,使 $DOGE 的波動區間收窄。
目前正監測收盤價高於 0.095 美元的情況,這可能推動價格升至 0.106 美元。
8 月和 9 月先前的嘗試未能維持在 0.10 美元以上。
Dogecoin 四小時圖上的壓縮價格結構可能預示即將出現變動。
隨著價格在下降三角形形態內波動,0.095 美元水準顯得是關鍵的短期關口。
下降三角形是一種以水平底部和更低高點為特徵的技術形態。儘管這種形態可能表明賣壓隨時間加劇,但由此產生的突破不一定向下。隨著 Dogecoin 價格接近三角形頂點,其波動區間收窄,大幅轉向的可能性提高。
我正密切關注 0.095 美元水準。我預期四小時收盤價高於此關口可能確認向上突破,並有可能產生將價格推升至 0.106 美元所需的動能。
高於 0.10 美元的水準尚未站穩。
0.10 美元區域最近已成為 Dogecoin 的重要阻力。8 月中旬的一輪上漲在此水準受阻,隨後價格回落。同樣地,儘管 0.106 美元水準於 9 月 21 日受到測試,但這波走勢未能維持,之後賣壓再次出現。
價格先從 8 月 22 日 0.10 美元的高點回落,在 0.095 美元形成更
ybaser
#GateMemeCarnival #DOGE
0.095 美元的門檻正受到關注,Dogecoin 可能出現突破。
0.095 美元的價位已成為 Dogecoin 可能突破的關鍵點。
四小時圖上的價格收斂加劇,縮小了 $DOGE 的波動範圍。
目前正監測站上 0.095 美元的收盤價,這可能推動價格升至 0.106 美元。
8 月和 9 月先前的嘗試未能維持在 0.10 美元以上。
Dogecoin 四小時圖上的價格壓縮結構可能預示即將出現變動。
隨著價格在下降三角形形態內波動,0.095 美元的價位成為關鍵的短期門檻。
下降三角形是一種以水平底部和較低高點為特徵的技術形態。雖然這種型態可能表示賣壓隨時間增加,但由此形成的突破不一定會向下。隨著 Dogecoin 價格接近三角形頂點,其波動範圍會縮小,增加方向急劇轉變的可能性。
我正密切關注 0.095 美元的價位。我預期四小時收盤價站上這一價位,可能確認向上突破,並有望產生將價格推升至 0.106 美元所需的動能。
0.10 美元以上的價位尚未守住。
0.10 美元區域近期已成為 Dogecoin 的重要阻力。8 月中旬的一波上漲在此價位停滯,隨後價格回落。同樣地,儘管 0.106 美元的價位曾於 9 月 21 日受到測試,但這波走勢未能持續,隨後賣壓重新出現。
價格先從 8 月 22 日的 0.10 美元高點回落,在 0.095 美元形成較低高點,之後在從 0.106 美元下跌後又形成另一個 0.098 美元的較低高點,這一事實指向市場中逐步形成的阻力區。因此,0.095 美元和 0.098 美元的價位對於價格重新站上 0.10 美元至關重要。
我判斷四小時收盤價站上 0.095 美元,可能確認 Dogecoin 向上突破,並觸發朝 0.106 美元移動的行情。
短期內所有目光都聚焦於復甦跡象
Dogecoin 正在一週賣壓後嘗試復甦。過去 24 小時內,價格上漲 0.93% 至 0.094 美元。這一趨勢顯示,價格正在關鍵門檻下方謹慎復甦。
儘管技術指標尚未發出明確方向訊號,但價格正在逐漸收窄的區間內移動,這表示短期內波動性可能增加。
‍$DOGE
repost-content-media
DOGE-0.75%
#HYPETreasuryHoldingsTop$3.2B
#HYPE財庫公司持倉超32億美元
HYPE 正逐漸成為不僅僅是代幣敘事。
Hyperliquid Strategies 最新的財庫更新凸顯出,機構型資本正如何積極布局 Hyperliquid 生態系。
該公司近期以 1.672 億美元收購約 195 萬枚 HYPE,使其持有量總額達到約 3,704 萬枚 HYPE,目前價值約 32.6 億美元。
此外,它還持有約 2.926 億美元現金。
我的看法很簡單:
這是信念堅定的強烈訊號,但也形成了一個非常有趣的集中風險方程式。
這項策略讓我想起由一些公司普及的更廣泛財庫模式,這些公司利用公開市場資本來累積特定數位資產。
在這個案例中,該資產就是 HYPE。
財庫公司並非只是透過代幣市場獲得 Hyperliquid 的曝險,而是在實際建立對該協議原生資產的大型策略性部位。
這可能為 HYPE 創造持續性需求,並可能減少市場中隨時可供交易的供給量。
但這裡有一個重要區別。
購買價值數十億美元的資產並不會消除風險,而是改變風險所在的位置。
因此,這 2.926 億美元的現金部位尤其重要。
在持有 HYPE 的同時擁有大量流動性,讓公司在極端波動期間具備更大的彈性。如果 HYPE 出現大幅下跌,公司不一定會被迫立即出售代幣來支付營運需求。
這可能降低市場遭遇衝擊時被迫拋售的機率。
然
BeautifulDay
#HYPETreasuryHoldingsTop$3.2B
#HYPE財庫公司持倉超32億美元
HYPE 正逐漸不只是一個代幣故事。
Hyperliquid Strategies 最新的財庫更新凸顯出,機構型資本正積極布局 Hyperliquid 生態系。
該公司近期以 1.672 億美元收購約 195 萬枚 HYPE,使其持倉總量達到約 3704 萬枚 HYPE,目前價值約 32.6 億美元。
該公司還持有約 2.926 億美元現金。
我的看法很簡單:
這是強烈的信心訊號,但也形成了一個非常有趣的集中度風險方程式。
這項策略讓我想起由一些公司普及的更廣泛財庫模式,這些公司運用公開市場資本來累積特定數位資產。
在這個案例中,該資產就是 HYPE。
財庫公司並非只是透過代幣市場取得 Hyperliquid 的曝險,而是在實際建立對該協議原生資產的大型策略性部位。
這可能為 HYPE 創造持續性需求,並可能減少市場上隨時可取得的供應量。
但這裡有一個重要區別。
購買價值數十億美元的資產並不會消除風險,而是改變風險所在的位置。
因此,這 2.926 億美元的現金部位尤其重要。
持有充足流動性並搭配 HYPE,讓公司在極端波動期間擁有更大的彈性。如果 HYPE 出現大幅回撤,公司不一定會被迫立即出售代幣來支付營運需求。
這可能降低市場遭遇衝擊期間被迫拋售的可能性。
然而,財庫模式也存在一項潛在的反身性弱點。
如果公司的交易價格高於其基礎資產價值,發行額外股份來收購更多 HYPE,可能進一步強化累積循環。
但如果市場情緒轉變,且股權開始以低於其基礎 NAV 的價格交易,這種機制就會變得吸引力大減。
同一項在多頭環境下運作極為良好的策略,在長期避險環境中可能會變得更加難以維持。
接著是供應問題。
財庫持有超過 3700 萬枚 HYPE,代表該資產在單一資產負債表上的集中度相當高。
這可以支持稀缺性並減少立即可取得的供應量,但也會帶來額外的治理、流動性與市場結構考量。
因此,我不會只把這項發展看成:
「一家公司買入更多 HYPE,因此 HYPE 必然上漲。」
更重要的問題是,底層 Hyperliquid 生態系是否持續成長。
Hyperliquid 能否維持其在永續合約交易中的地位?
交易量能否保持強勁?
該協議能否抵禦其他競爭性 L1 與 L2 交易平台的市場份額競爭?
HYPE 能否持續吸引長期機構需求,同時避免造成過度集中風險?
這些都是我會關注的問題。
財庫策略無疑強化了這項論點:HYPE 正逐漸發展成一種由機構持有程度日益提高的加密資產。
但機構型累積也伴隨機構型風險。
對我而言,最有趣的部分不只是這個價值 32.6 億美元的 HYPE 部位。
而是財庫累積、流通供應量、市場流動性、NAV,以及 Hyperliquid 實際基本面成長之間的關係。
如果生態系持續擴張,這項財庫策略可能成為強大的結構性需求機制。
然而,如果成長放緩,目前看似利多的相同集中度,可能會成為重要的風險來源。
這就是為什麼除了價格圖表之外,HYPE 也值得關注。
$HYPE
#HYPE #Hyperliquid #Crypto
HYPE+4.87%
$GT
GateToken 目前交易價格為 11.14 美元,守住了三個月前看似遙不可及的價位。過去 30 天內,該代幣上漲超過 40%,90 天內上漲超過 63%;而這一切發生之際,更廣泛的市場正受到美國國債殖利率上升與美元走強的壓力。這種背離是首先值得了解的事情。GT 並非因為宏觀環境友善而上漲,而是因為該代幣的供應量正在縮減,且其背後的平台正以少數交易所能匹敵的速度吸引資金。
最具體的推動因素是代幣銷毀。Gate 於 10 月 5 日完成第三季的鏈上銷毀,永久移除流通中的 1,987,321 GT。銷毀當時,這些代幣的價值超過 2235 萬美元。目前累計銷毀量約為 1.919 億枚代幣,這意味著原本 3 億枚的供應量中,約 63.98% 已被移除。這不是行銷數據,而是可以在鏈上驗證的事實,並且改變了該資產的基本算式。當供應量減少近三分之二時,每一單位需求對價格的影響都會比原本更大。銷毀機制已運作數年,並已使 GT 成為市場上通縮程度最高的交易所代幣之一。
第二個推動因素是資金流入。根據 DefiLlama 的數據,Gate 在 9 月下旬的一段 7 天期間內,錄得超過 1.18 億美元的淨流入,在全球中心化交易所中排名第三。在同一期間,以 24 小時為基準,該平台多次在淨流入方面排名第一,單日數字超過 7900 萬美元。這對 GT 很重要,因為交易所代幣最終代表的是對發行
User_any
$GT
GateToken 目前交易價格為 $11.14,站穩在三個月前看似遙不可及的價位。該代幣在過去 30 天上漲超過 40%,90 天內上漲超過 63%,而這一切發生之際,整體市場正承受美國國債殖利率上升與美元走強的壓力。這種背離是首先值得理解的地方。GT 並非因為總體經濟環境友善而上漲,而是因為該代幣的供應量正在減少,且其背後的平台正以少數交易所難以匹敵的速度吸引資金。
最具體的推動因素是代幣銷毀。Gate 於 10 月 5 日完成第三季鏈上銷毀,永久移除流通中的 1,987,321 GT。在銷毀時,這相當於超過 2235 萬美元的價值。目前累計銷毀總量約為 1.919 億枚代幣,這表示原始 3 億枚供應量中約有 63.98% 已被移除。這不是行銷數字,而是可以在鏈上驗證的數據,也改變了該資產的基本計算方式。當供應量減少近三分之二時,每一單位需求對價格的影響都會比原本更大。銷毀機制已運作數年,並使 GT 成為市場上通縮程度最高的交易所代幣之一。
第二個推動因素是資金流入。根據 DefiLlama 數據,Gate 在 9 月下旬的一段 7 天期間內錄得超過 1.18 億美元的淨流入,在全球中心化交易所中排名第三。在 24 小時的基準上,該平台在同一期間多次位居淨流入第一名,單日數字超過 7900 萬美元。這對 GT 很重要,因為交易所代幣最終代表著對發行它們的平台活動與收入的權利。當資金流入交易所時,會增加交易量、手續費收入,以及對位於該生態系統核心的代幣的需求。
技術面支持基本面故事。GT 突破了今年夏季大部分時間將其維持在 $6 至 $8 之間的區間,並在 $11 上方建立了新的基礎。24 小時區間狹窄,介於 $11.01 與 $11.23 之間,這表示該代幣正在盤整,而非反轉。近期阻力位位於 $11.80,其上方在 $12.07 至 $12.89 之間有一系列價位。下方第一個具意義的支撐位在 $9.60,接著是 $8.31 至 $9.33 之間更深的區域。180 天報酬率為 70.18%,顯示該代幣已走了多遠;而一年報酬率為負 33.84%,則提醒人們它仍低於歷史高點。
讓這次走勢不同於典型交易所代幣上漲行情的,是缺乏單一催化劑。沒有上市公告或合作夥伴關係推動這波上漲。價格是對結構性供應減少與有機資金流入的組合做出反應。這類走勢往往比由頭條新聞推動的行情更持久,因為它反映的是該資產底層經濟狀況的變化,而非情緒的暫時轉變。接下來的問題是資金流入是否會持續。如果 Gate 繼續以目前的速度吸引資金,銷毀機制將持續移除供應量,而這兩股力量將相互強化。如果資金流入放緩,僅靠銷毀可能不足以維持目前的估值。下一季的銷毀數據與平台資金流數據,將告訴你這兩種情境中的哪一種正在發生。
本文不構成投資建議。分析基於公開可取得的資訊,且不保證未來結果。
#GTBurnsNearly2MTokensInQ3
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
GT-0.08%
  • 1
$BZ 布蘭特原油目前接近 $102.04,當日下跌 0.16%,WTI 則為 $93.01,下跌 1.18%。表面上看,這波變動幅度不大。但在表面之下,石油市場正經歷一場悄然卻重大的轉變。過去大部分時間主導定價的風險溢價,正受到兩股強大的實體力量挑戰:中東出口激增,以及 Saudi Aramco 意外降價,重新設定了整個亞洲市場的預期。
第一股力量是供應。根據 Kpler 數據,9 月最後一週的 7 天中,有 4 天的中東原油出口量超過戰前水準。每日出口量達到 1950 萬至 2250 萬桶,而美以對伊朗的戰爭開始前,平均為每日 1800 萬桶。Saudi Arabia 僅在 9 月就預計出口約每日 540 萬桶,超過 8 月每日 244.6 萬桶紀錄的兩倍,因為該國經由荷姆茲海峽轉運原油,以彌補其紅海管線和 Yanbu 港受損造成的影響。JPMorgan 如今估計中東出口量已恢復至戰前水準的 98%。原油正在運輸,而且運輸量之大,是市場沒預期這麼快就會看到的。
第二股力量是 Aramco 的定價決策。週一,這家國營石油公司將 11 月 Arab Light 原油銷往亞洲的官方售價下調 $3,使其價格來到低於 Oman/Dubai 基準平均價每桶 $5 的水準。這是自 2020 年 6 月以來最大的折價。接受 Bloomberg 和 Reuters 調查的交易商與煉油商原本預期
User_any
$BZ 布蘭特原油目前接近 $102.04,當日下跌 0.16%,WTI 報 $93.01,下跌 1.18%。表面上看,這波變動幅度不大。但在這之下,石油市場正經歷一項低調卻重大的轉變。過去一個月大部分時間主導定價的風險溢價,正受到兩股強大實體力量的挑戰:中東出口激增,以及 Saudi Aramco 意外降價,重設了整個亞洲市場的預期。
第一股力量是供應。根據 Kpler 數據,9 月最後一週的 7 天中,有 4 天中東原油出口量超過戰前水準。每日交易量介於 1,950 萬至 2,250 萬桶,相較之下,美國與以色列對伊朗的戰爭開始前,平均每日為 1,800 萬桶。Saudi Arabia 僅在 9 月就預計出口約 540 萬桶/日,超過 8 月所記錄的 244.6 萬桶/日兩倍,因為該國將原油改經荷莫茲海峽運輸,以彌補其紅海管線與 Yanbu 港口受損的影響。JPMorgan 目前估計中東出口量已達戰前水準的 98%。原油正在運輸,而且運輸量之大,是市場原本沒預期會這麼快看到的。
第二股力量是 Aramco 的定價決策。週一,這家國營石油公司將 11 月 Arab Light 原油對亞洲的官方售價下調 $3,設定為每桶低於 Oman/Dubai 基準平均價 $5。這是自 2020 年 6 月以來最大的折價。接受 Bloomberg 與 Reuters 調查的交易商和煉油商原本預期價格將上調 $3 至 $5,與中東基準價格的漲幅一致。Aramco 卻反其道而行。Arab Medium 與 Arab Heavy 等級的價格降幅更深,各下調 $5。Yanbu 恢復出口後,西北歐與地中海地區所有等級的價格均上調 $3,而美國價格則維持不變。
這次降價背後的邏輯是市占率。亞洲是 Saudi Arabia 最重要的市場,而荷莫茲海峽航運恢復,已讓海灣產油商再次具備爭取交易量的能力。Aramco 正將原油量置於價格之上。中質與重質原油更大幅度的降價,顯示含硫原油需求特別疲弱,或反映出 Aramco 決心在競爭對手有機會出手前先安置這些原油。對亞洲煉油商而言,這項折價是增加 Saudi 長約原油採購量的訊號,可能壓低與 Dubai 掛鉤的現貨等級價格,並迫使其他海灣產油商跟進降價。
亞洲與歐洲之間的分歧頗能說明問題。亞洲買家正獲得補償,以反映紅海貨物所避開的運費與安全風險。荷莫茲海峽航線如今承擔實際成本,而 Aramco 正將這項成本納入其對亞洲的官方售價。歐洲買家則在 Yanbu 恢復運作後,透過較短且更安全的紅海航線接收貨物,因此支付溢價。衝突的地理位置已重塑定價版圖,而 Aramco 正調整其官方售價,以反映這項現實。
地緣政治背景仍然動盪。週末期間,Yemen 的 Houthi 武裝聲稱對 Riyadh 與 Khurais 地區的 Saudi Aramco 設施發動飛彈與無人機攻擊。消息傳出後,Brent 最初上漲 0.79% 至 $103.06,WTI 上漲 0.50% 至 $91.57。然而,隨著市場將焦點轉向更廣泛的供應復甦,漲勢很快消退。航運情報公司 Marisks 報告稱,荷莫茲海峽內或附近至少發生 7 起油輪遇襲事件,其中包括一艘於 10 月 1 日起火的科威特超大型原油運輸船。這些攻擊確實存在,但不再像一個月前那樣推動價格。市場已將一定程度的中斷視為新常態。
第三股力量是政策。10 月 2 日,G7 領導人同意在 4 個月內從戰略儲備釋放最多 1 億桶柴油與原油,並在前 20 天內大幅提前釋放柴油。這項協議是在法國總統 Emmanuel Macron 主持的視訊會議後達成,美國向歐洲施壓要求採取行動,並威脅禁止柴油出口。G7 也承諾不對成員國之間的能源產品施加出口限制。透過 International Energy Agency 協調的釋放行動,是自 3 月釋放 4 億桶以來規模最大的一次,主要針對已將歐洲溢價推至創紀錄水準的柴油短缺。對原油而言,這項釋放為一個已經正在放鬆的市場增加供應。對柴油而言,則是處理真正短缺的產品。
技術面反映出實體供應放鬆與持續存在的風險之間的緊張關係。Brent 維持在 $100 關口上方,但一直無法持續突破 $103。$103.59 是即時阻力位,其上方在 $105.90 至 $108.01 之間還有一組阻力位。下方第一個具意義的支撐位在 $94.70,之後是 $78.65 至 $70.19 之間更深的區域。WTI 目前低於 5 日、10 日與 30 日移動平均線,這些均線分別位於 $93.83、$95.31 與 $94.51。MACD 處於負值區域,為 -1.14,且 DIF 已下穿 DEA,確認短期動能已轉弱。$94.11 是 WTI 的近端支撐位;若持續跌破,將為其朝 $76.47 區域移動打開空間。
整體判讀是,石油市場正從地緣政治風險溢價轉向實體供應故事。原油正在流動,Aramco 正透過降價捍衛市占率,而 G7 正向市場增加儲備。這些都是對原油不利的力量。但油輪與 Aramco 設施仍持續遭到攻擊,柴油市場依然緊張到 G7 覺得有必要採取行動。市場正同時反映這兩種現實,結果是 Brent 大致在 $100 至 $103 之間區間震盪。下一波走勢將取決於供應復甦能否持續,或新的升級是否會逆轉這項趨勢。目前,實體原油正占上風,但風險溢價並未消失。
本文不構成投資建議。分析基於公開可取得的資訊,且不保證未來結果。
#ShareWeekly #PlanYourTradesThisWeek #𝐎𝐈𝐋
repost-content-media
BZ-2.29%
Saudi Aramco 執行長 Amin Nasser 週一在倫敦舉行的能源情報論壇上,對全球石油市場做出了直截了當的評估。這家全球最大石油生產商的負責人表示,如有需要,Aramco 可在幾天內達到每日 1,200 萬桶的最大可持續產能;其上游設施目前完好無損;全球社會必須協助確保商品自由流通。他還警告,全球石油供應緩衝已變得「少得令人害怕」,市場壓力將持續惡化,直到霍爾木茲海峽重新開放;即使水道恢復通行,補回全球庫存也可能需要最多兩年。
產能數字是他談話中最具體的部分。Aramco 的最大可持續產能已設定為每日 1,200 萬桶,而 Nasser 確認公司能迅速達到這一水準。今年 5 月的較早報導指出,如有需要,Aramco 可在三週內達到該水準。他週一的聲明顯示,所需時間已縮短;這一點很重要,因為它告訴市場,沙烏地王國擁有可用的閒置產能,且願意動用。Aramco 第一季每日生產約 1,260 萬桶石油當量,但該數字包含非原油產量。1,200 萬桶的數字特指原油。
「少得令人害怕」的緩衝,是 Nasser 訊息中對價格影響最大的部分。全球商業石油庫存估計不到 60 億桶,這一水準幾乎沒有多少空間吸收進一步的衝擊。自衝突開始以來,已有近 30 億桶石油供應流失,而戰略庫存僅釋出約 10 億桶。這一缺口正是市場即使在中東出口部分恢復的情況下仍維持高位的原因。為填補供應缺口而消耗的石
User_any
Saudi Aramco 執行長 Amin Nasser 週一在倫敦舉行的 Energy Intelligence Forum 上,直言不諱地評估了全球石油市場。這位全球最大石油生產商的負責人表示,如有需要,Aramco 可在幾天內達到每日 1200 萬桶的最大可持續產能;目前其上游設施完好無損,全球社會也必須協助確保商品自由流通。他還警告,全球石油供應緩衝已經「薄得令人害怕」,在荷姆茲海峽重新開放前,市場壓力將持續惡化;即使航道恢復通行,重新補足全球庫存也可能需要長達兩年。
產能數字是他發言中最具體的部分。Aramco 的最大可持續產能一直設定為每日 1200 萬桶,Nasser 確認公司可以迅速達到該水準。今年 5 月較早的報導指出,如有需要,Aramco 可在三週內達到該水準。他週一的說法顯示,這一時程已經縮短;這一點很重要,因為它向市場表明,沙烏地王國擁有可用的閒置產能,且願意加以使用。Aramco 在第一季每天生產約 1260 萬桶石油當量,但該數字包含非原油產量。1200 萬桶的數字特指原油。
「薄得令人害怕」的緩衝,是 Nasser 訊息中對價格最具分量的部分。全球商業石油庫存估計少於 60 億桶,這一水準幾乎沒有多少空間可以吸收進一步的衝擊。自衝突開始以來,石油供應已減少近 30 億桶,而戰略庫存釋放量僅約 10 億桶。這一缺口正是即使中東出口部分恢復,市場仍維持高位的原因。為填補供應缺口而消耗的石油並不容易補回,而 Nasser 預估需要兩年才能完成補充,反映出該赤字的規模。
他的評論時機相當重要,因為就在同一天,有報導傳出東西管線再次遭到攻擊;這條關鍵動脈負責將沙烏地東部油田的原油輸送至紅海沿岸。此前,該管線才剛在胡賴斯的一座泵站遭到無人機攻擊受損後恢復運作。消息傳出後,Brent 原油抹去稍早的跌幅,上漲 0.79% 至每桶 $103.06,而 WTI 上漲 0.50% 至 $91.57。市場反應立即出現,但也相對克制。相較於中斷規模,漲幅並不大,因為交易員早已將相當可觀的風險溢價計入價格。
這項溢價可以從價格水準看出。Brent 維持在 $100 以上,遠高於衝突於 2 月開始前約 $72 的交易價格。當前價格與戰前水準之間的差距,是市場對有多少供應面臨風險以及中斷可能持續多久的估計。上週公布的 Aramco 亞洲買家降價措施,透過顯示沙烏地王國將市場占有率置於價格之上,推低了價格。但週一的管線攻擊提醒市場,供應復甦十分脆弱,單一打擊就可能使其逆轉。
Nasser 勾勒出的戰略局勢,是持續受限的局面。他表示,在荷姆茲海峽重新開放前,石油市場壓力將會惡化;即使重新開放,重建全球庫存仍將需要長達兩年。這一時程比多數分析師目前採用的估計更長。這意味著,即使衝突很快結束,市場仍將持續緊張至 2028 年。對價格而言,這意味著風險溢價不太可能迅速消失,而任何新的升級都將產生超出尋常的影響,因為通常用來吸收衝擊的緩衝已不復存在。
G7 決定在四個月內從戰略儲備釋放最多 1 億桶,正是試圖處理 Nasser 所描述的問題。但這項釋放是對既有供應的調度,而非新增產量。它爭取了時間,卻無法重建緩衝。Aramco 的閒置產能,是唯一能迅速投入運作的大規模額外石油來源,而 Nasser 願意使用該產能,這一訊號表明沙烏地王國準備保護市場免受進一步中斷的影響。問題在於,世界其他地區能否同樣有效地協調應對。他呼籲全球社會協助確保商品自由流通,以外交方式表示這場危機需要的不只是單一生產商單獨採取行動。
本文不構成投資建議。分析基於公開可取得的資訊,不保證未來結果。
$XBRUSD ‌$XTIUSD ‌#ShareWeekly #PlanYourTradesThisWeek
#DramaticOilPriceVolatility
#OilPricesBreakThrough$100
repost-content-media
XBRUSD-2.70%
XTIUSD-0.21%
  • 1
十年期美國國債殖利率攀升至 5.34%,不只是債券市場的故事。這代表全球最大經濟體的資金價格上升到一個程度,迫使每位投資人重新思考自己承擔風險所獲得的報酬。當無風險利率高於 5% 時,持有不支付任何收益的資產,其門檻就會提高。這就是數週來將 Bitcoin 壓在 87,000 美元以下的簡單機械性壓力。你不需要複雜的模型就能理解這一點。你只需要問問自己,你是否寧願在沒有波動的情況下賺取 5.3%,還是持有一種一天內可能波動 5% 的資產。這正是每位機構資產配置者現在都在問的問題。
這一刻之所以不尋常,不是因為殖利率很高,而是 Bitcoin 竟然仍然撐住了。自 2023 年底以來,十年期殖利率上升約 135 個基點,而 Bitcoin 大約翻了一倍。這種關係挑戰了較高利率必然利空風險資產的傳統觀點。金融教育家兼 Market Disruptors 主持人 Mark Moss 在最近的一次訪談中表示,這個框架過於簡化。他說:「價格就是真相」,並指出債券市場可能反映的是更強勁的經濟成長,以及對 AI 和基礎設施的大規模投資,而不只是金融壓力。在這種情況下,較高殖利率反映出對更強勁成長的預期,而這種背景最終可能有利於 Bitcoin。
隨著殖利率上升,第二個更具結構性的論點也逐漸受到重視。Fundstrat 的 Sean Farrell 認為,債券市場正在發出政策制定者無法忽視的訊號。十
User_any
10 年期美國國債殖利率攀升至 5.34%,不只是債券市場的故事。這是全球最大經濟體的資金價格上升至迫使每位投資者重新思考自己因承擔風險而獲得多少報酬的水準。當無風險利率高於 5% 時,持有不支付收益的資產,其門檻就會提高。這就是數週來將 Bitcoin 壓制在 $87,000 以下的簡單機械性壓力。你不需要複雜的模型就能理解。你只需要問自己,你是否寧願在沒有波動的情況下賺取 5.3%,還是持有一種一天內可能波動 5% 的資產。這正是每位機構配置者現在都在問的問題。
這一刻不同尋常之處,不在於殖利率很高,而在於 Bitcoin 仍然守住了。自 2023 年底以來,10 年期殖利率上升了約 135 個基點,而 Bitcoin 大約翻了一倍。這種關係挑戰了較高利率必然利空風險資產的傳統觀點。Market Disruptors 主持人兼金融教育家 Mark Moss 在最近的一次訪談中表示,這個框架過於簡化。他指出,債券市場定價的可能是更強勁的經濟成長以及對 AI 和基礎建設的大量投資,而不只是金融壓力,並說:「價格就是真相。」在這種情況下,較高殖利率反映的是對更強勁成長的預期,而這種背景最終可能使 Bitcoin 受益。
隨著殖利率上升,第二個更具結構性的論點也逐漸受到關注。Fundstrat 的 Sean Farrell 認為,債券市場正在發出政策制定者無法忽視的訊號。10 年期殖利率為 5.34%、美國債務占 GDP 比率超過 120%,以及占 GDP 6% 至 7% 的財政赤字,共同形成了一個數學問題。以更高利率為這些債務再融資,會推高利息支出,進而增加政府介入的壓力。Farrell 將財政部長 Scott Bessent 增加回購較長天期美國國債,同時透過短期國庫券為這些購買提供資金的做法,視為他預期未來將更多出現的政策回應範例。在他看來,將融資轉向國庫券,同時減輕債券市場長端的壓力,相當於一種旨在使借貸成本維持在可控範圍內的金融壓抑。「這會導致貨幣貶值,」他說。「而貨幣貶值會帶來 Bitcoin 的超額表現。」
這項論點不需要一夜之間爆發危機。Farrell 將這個過程形容為「融化中的冰塊」,購買力的侵蝕是在多年間逐步發生,而不是一次全部發生。現在可能正在改變的,是背後財政壓力的迫切性。即使長期利率維持在高位,Bitcoin 仍持續復甦,這表示投資者開始將其視為對沖這些殖利率最終可能引發的政策回應,而不只是高貝塔風險資產。Farrell 也指出了支持這一觀點的技術面證據:Bitcoin 在長時間低於 200 日移動平均線後重新站回其上,並突破 50 週移動平均線;他將這一水準視為長期體制轉變的訊號。
鏈上數據支持大型持有者將此視為累積窗口,而非退出理由的觀點。Santiment 追蹤持有 10 至 10,000 BTC 的中型鯨魚地址,發現它們在 10 天內累積了 41,025 BTC,使其總持有量達到 13.64 million BTC,或流通供給量的 67.93%。該群體已回到上次 8 月中旬上漲期間才見到的累積水準。與此同時,持有低於 0.01 BTC 的最小型散戶地址活動極少。這種模式與以下預期一致:如果老練的投資者正在為尚未到來的政策回應進行布局,而較小型持有者則等待更明確的訊號。
機構資金流數據也呈現類似的故事。美國現貨 Bitcoin ETF 已連續第三週錄得淨流入,上週吸引了 $241.1 million,累計流入已達 $57.8 billion。這些基金在 10 月第一個交易日重新轉為淨流入,吸引約 $103 million,而前一天則流出 $148.7 million。BlackRock 的 IBIT 以 $196 million 的流入額領先。相比之下,現貨 Ether ETF 在週二至週四期間合計流失略高於 $110 million,與 Bitcoin 恢復流入形成低調的分歧。這種分歧很重要,因為它告訴你,機構配置者目前並未將這兩種資產視為可以互換。Bitcoin 是宏觀曝險的主要工具;Ethereum 則受到更審慎的對待。
宏觀背景將決定這種韌性能否維持。週五公布的 9 月就業報告顯示,經濟僅增加 29,000 個工作職位,遠低於經濟學家預期的約 84,000 個,就業率上升至 4.2%,薪資成長則放緩至月增 0.1%。這足以使 10 月 Fed 升息的隱含機率從一週前約 70% 降至約 28%。數據公布後,Bitcoin 一度上探 $87,000,隨後穩定在 $86,500 上方。美國股指期貨上漲,美國國債殖利率回落,油價下跌,因為投資者解讀這些數據認為 Fed 有空間維持利率不變,而不是收緊政策。
但 Fed 職責中的通膨面向尚未解決。核心 PCE 年增率為 3.0%,仍遠高於 2% 的目標。30 年期美國國債殖利率維持在接近 5.6%,而 10 年期仍高於 5.2%。如果未來幾週的通膨數據意外高於預期,支撐 Bitcoin 的鴿派重新定價可能迅速逆轉。12 月 FOMC 會議仍有變數,FedWatch 顯示年底前升息的機率高於 75%。市場已為 10 月按兵不動定價,但那是預測,而非確定性。
技術面顯示,市場正在壓縮,等待做出決定。Bitcoin 過去一週一直受限於約 $84,924 至 $86,999 的狹窄區間內。近期阻力位在 $87,368,上方則有 $89,079 至 $92,576 之間的一組價位。下方第一個重要支撐位在 $82,250,其後是 $79,000 至 $80,000 之間更深的區域。50 日簡單移動平均線位於接近 $77,708 的位置,如果下方邊界失守,這將成為下一個吸引價格的磁石。RSI 位於 60 多的中段,處於偏高位置但尚未超買。MACD 柱狀圖已收斂至零,代表多頭與空頭動能處於均衡。這種壓縮通常會先於劇烈波動,但波動方向將取決於數據。
總體來看,高國債殖利率帶來的壓力是真實存在的,但市場的支撐程度優於單看利率數字所暗示的情況。ETF 流入穩定,大型持有者正在累積,而 Bitcoin 作為對沖財政惡化工具的結構性論點正逐漸獲得關注。與此同時,Fed 職責中的通膨面向尚未解決,10 年期殖利率高於 5.2% 仍是真正的阻力。這兩股力量之間的張力,正是目前區間行情的定義。Bitcoin 若能收在 $87,368 上方,將確認市場正越過殖利率壓力,關注其預期中的政策回應。若無法守住 $84,000,焦點將轉回 $82,000 支撐區。未來兩週的數據將告訴你哪股力量正在勝出。
本文不構成投資建議。分析基於公開可取得的資訊,並不保證未來結果。
$BTC $DOGE $GT
repost-content-media
$HYPE #HYPETreasuryHoldingsTop$3.2B
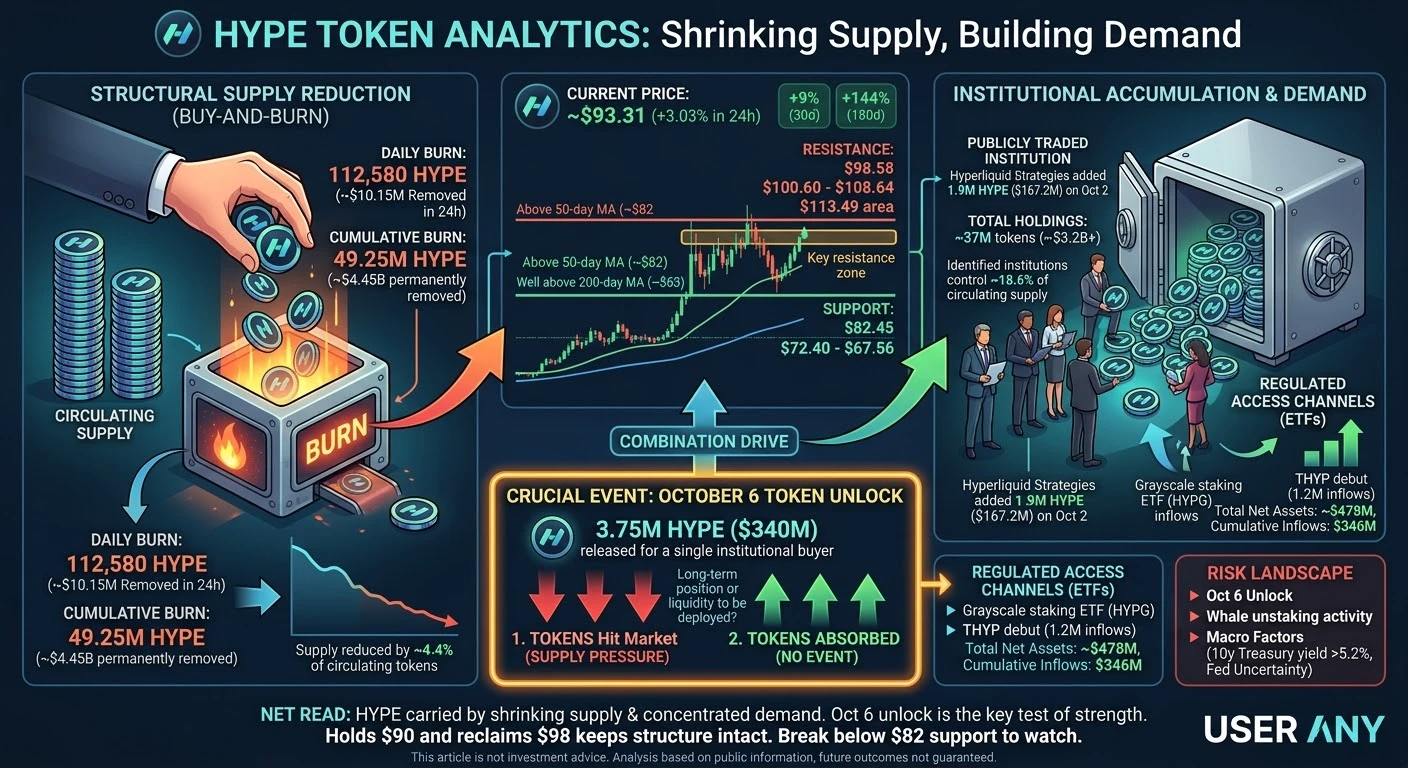
Hyperliquid 的 HYPE 代幣目前交易價格接近 93.31 美元,過去 24 小時上漲 3.03%,這波走勢是由供應結構性減少,以及持續數月累積的機構買入共同推動。該代幣過去 30 天上漲超過 9%,過去 180 天上漲超過 144%,而且是在對風險資產並不特別友善的宏觀背景下實現這些漲幅。這波上漲不同於典型動能行情之處,在於 HYPE 的供應正在縮減,而可識別的機構買方需求正在增加。
最具體的推動因素是買入並銷毀機制。在過去 24 小時內,Hyperliquid 以 90.20 美元的成交量加權平均價格購買並銷毀了 112,580 枚 HYPE,從流通中移除了價值約 1015 萬美元的代幣。這些購買部分由協議收入和費用提供資金。目前累計銷毀量已達 4925 萬枚 HYPE,相當於約 44.5 億美元永久退出供應。這不是行銷數字,而是可以在鏈上驗證的數據,並且改變了該資產的基本計算方式。當供應量減少約相當於流通代幣的 4.4% 時,每單位需求對價格的影響都會比原本更大。
機構買盤是第二大支柱。納斯達克上市公司 Hyperliquid Strategies 於 10 月 2 日再購入 190 萬枚 HYPE,金額約為 1.672 億美元,使其持有量總計約 3700 萬枚代幣,價值超過 32 億美元
User_any
$HYPE #HYPETreasuryHoldingsTop$3.2B
Hyperliquid 的 HYPE 代幣目前交易價格接近 93.31 美元,過去 24 小時上漲 3.03%;這波走勢是由供給結構性減少與已累積數月的機構買入共同推動。該代幣過去 30 天上漲超過 9%,過去 180 天上漲超過 144%,而且是在對風險資產並不特別友善的宏觀背景下實現這一走勢。這波上漲不同於典型動能行情之處,在於 HYPE 的供給正在縮減,而可識別機構買家的需求正在增長。
最具體的推動因素是買入並銷毀機制。過去 24 小時內,Hyperliquid 以 90.20 美元的成交量加權平均價格購買並銷毀了 112,580 枚 HYPE,從流通中移除約價值 1015 萬美元的代幣。這些購買部分由協議收入與費用提供資金。累計銷毀量目前已達 4925 萬枚 HYPE,相當於永久從供給中移除約 445 億美元。這不是行銷數字,而是可以在鏈上驗證的數據,並改變了該資產的基本計算方式。當供給減少約相當於流通代幣的 4.4% 時,每單位需求對價格的影響都會比原本更大。
機構買盤是第二大支柱。那斯達克上市公司 Hyperliquid Strategies 於 10 月 2 日再增持 190 萬枚 HYPE,金額約 1.672 億美元,使其持有總量達約 3700 萬枚代幣,價值超過 32 億美元。該公司也持有約 2.926 億美元現金。其平均成本基礎約為 46.77 美元,這表示其目前持有相當可觀的未實現收益。如今已識別的機構持有約 18.6% 的流通供給,使其成為結構性買家,而非動能交易者。當一家上市公司控制某代幣近五分之一的流通供給時,其累積持倉決策便具有重大影響力。
ETF 管道是第三個需求來源。HYPE 現貨 ETF 在 9 月 28 日至 10 月 2 日的交易週期間錄得 330.6 萬美元淨流入。Grayscale 的質押 ETF HYPG 以 833.55 萬美元包辦全部流入,而 Bitwise 的 ETF BHYP 則出現 502.95 萬美元流出。HYPE ETF 的總淨資產目前已達約 4.78 億美元,累計流入額為 3.46 億美元。21Shares 的 Hyperliquid 現貨 ETF THYP 也於 10 月 2 日上市,首個交易日錄得 120 萬美元淨流入。相較於 Bitcoin ETF,這些資金流規模仍然溫和,但代表了一年前尚不存在的受監管進入管道。
下週最重要的觀察變數是安排於 10 月 6 日進行的代幣解鎖。Hyperliquid 將釋出 375 萬枚 HYPE,按照目前價格計算價值約 3.4 億美元,對象為單一機構買家。這相當於流通供給的約 1.69%。這種規模的解鎖通常會造成短期供給壓力,因為接收者需要決定是持有還是出售。關鍵問題在於,接收這些代幣的機構買家會將其視為長期持倉,還是視為可部署的流動性。如果代幣被吸收而非出售,這次解鎖便會無關緊要。如果代幣進入市場,銷毀機制就需要吸收額外供給,而回購速度將決定價格能否維持。
技術面來看,市場正在測試一個明確定義的阻力區。HYPE 目前交易價格高於約 82 美元的 50 日移動平均線,也遠高於約 63 美元的 200 日移動平均線,確認長期上升趨勢仍然完整。即時阻力位在 98.58 美元,其上方 100.60 至 108.64 美元之間還有一組價位。9 月高點 98.00 美元是最重要的價位;若能持續突破該價位,將為上看 113.49 美元附近打開空間。下方第一個具意義的支撐位在 82.45 美元,其後是 72.40 至 67.56 美元之間的更深支撐區。89.66 至 93.75 美元的 24 小時區間顯示,該代幣正在近期區間上端附近盤整,只要能守在 90 美元上方,這便是建設性的表現。
風險同樣值得重視。10 月 6 日的解鎖是最直接的潛在供給壓力來源,且已有鯨魚解除質押並將代幣轉往交易所的活動被觀察到。團隊薪酬解鎖,以及代幣從質押平台轉移至交易場所,會增加另一層需要被吸收的供給。如果機構買盤同時放緩,而解鎖代幣進入市場,金庫購買與供給釋放之間的平衡可能轉而不利於價格。更廣泛的宏觀環境也是阻力。10 年期美國國債殖利率高於 5.2%,而聯準會的下一步行動仍不確定。高利率提高了持有不支付收益資產的機會成本,即使 HYPE 的供給動態具有支撐作用,也無法免受這種壓力影響。
總體來看,HYPE 正受到供給縮減與集中式機構需求的共同支撐,而這兩股力量都可以量化。銷毀機制每天將代幣從流通中移除,金庫公司也持續累積持倉。但 10 月 6 日的解鎖將真正考驗需求是否足夠強勁,能吸收新增供給。如果 HYPE 在解鎖期間守住 90 美元上方並重新突破 98 美元,整體結構仍然完整。如果解鎖代幣被賣入市場,而銷毀速度無法跟上,82 美元支撐位就會成為下一個需要關注的防線。
本文不構成投資建議。分析基於公開可取得的資訊,且不保證未來結果。
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
HYPE+4.87%
BHYP+8.88%
美國財政部已撤回兩項擱置已久的加密貨幣監控提案,這些提案原本將擴大對自託管錢包與加密貨幣混幣服務的申報要求。這項於 10 月 5 日宣布的措施,正式撤回了多年來一直處於監管懸而未決狀態、並收到超過 7,500 則公眾意見的規則,其中大多數持批評態度。撤回措施顯示聯邦政府處理數位資產金融隱私的方式出現重大轉變,也消除了原本幾乎會影響所有在交易所與個人錢包之間轉移資金的加密貨幣使用者的合規負擔。
第一項提案可追溯至 2020 年 12 月,當時金融犯罪執法網路,亦稱 FinCEN,發布了針對其所稱「非託管錢包」的擬議規則制定通知。這個術語是指由使用者持有私鑰,而非由銀行或交易所持有私鑰的錢包。根據該提案,銀行與貨幣服務業者必須收集並保存涉及此類錢包、金額超過 3,000 美元的交易對手方資訊,並向 FinCEN 申報超過 10,000 美元的交易。實際問題在於,金融機構無法驗證交易另一端的自託管錢包擁有者。該規則要求它們收集自身沒有現實方法取得的資料。
第二項提案於 2023 年 10 月提出,當時 FinCEN 試圖將涉及外國司法管轄區的加密貨幣混幣指定為「主要洗錢疑慮」交易類別。該規則將施加一項特別措施,要求受涵蓋的金融機構在知悉、懷疑或有理由懷疑涉及混幣時申報交易。混幣的定義廣泛到足以涵蓋一般使用者採用的常見隱私技術,而由於 FinCEN 承認難以判定混幣交易發生的地點,風險規避
User_any
美國財政部已撤回兩項長期擱置的加密貨幣監控提案,這些提案原本將擴大對自託管錢包與加密貨幣混幣服務的申報要求。這項於 10 月 5 日宣布的措施,正式清除了已陷入監管停滯多年、並收到超過 7,500 份公眾意見的規則,其中大多數意見持批評態度。撤回措施代表聯邦政府處理數位資產金融隱私的方式出現重大轉變,也消除了原本幾乎會影響每一位在交易所與個人錢包之間轉移資金的加密貨幣使用者的合規負擔。
第一項提案可追溯至 2020 年 12 月,當時金融犯罪執法網絡,即 FinCEN,發布了一份針對其所稱「非託管錢包」的擬議規則制定通知。這個詞是指由使用者持有私鑰,而非由銀行或交易所持有私鑰的錢包。根據該提案,銀行與貨幣服務業務將被要求蒐集並保留涉及此類錢包、金額超過 $3,000 的交易對手方資訊,並就超過 $10,000 的交易向 FinCEN 提交報告。實際問題在於,金融機構無法驗證交易另一端自託管錢包的所有者。該規則將要求它們蒐集自己沒有現實途徑取得的資料。
第二項提案於 2023 年 10 月提出,當時 FinCEN 尋求將涉及外國司法管轄區的加密貨幣混幣,指定為「主要洗錢疑慮」交易類別。該規則將實施一項特別措施,要求受涵蓋的金融機構在知悉、懷疑或有理由懷疑涉及混幣時,申報相關交易。混幣的定義寬廣到足以涵蓋一般使用者採用的常見隱私技術,而且由於 FinCEN 承認難以判定混幣交易發生的地點,避險型機構很可能連純粹的境內交易也會申報。兩項提案均從未最終定案。
這項撤回並非對加密貨幣全面解除監管。《銀行保密法》的義務仍適用於交易所及其他受監管實體,既有的反洗錢架構也仍然存在。改變之處在於,這兩項提案原本將建立的特定申報與驗證義務不會繼續推進。非託管錢包規則的正式撤回日期為 2024 年 4 月 12 日,而混幣規則自發布以來一直處於擱置狀態。兩份通知於 2026 年 10 月 5 日刊登於《聯邦公報》。
立即影響是降低受監管平台與自我保管之間的合規摩擦。根據 2020 年提案,將資金從交易所轉入個人錢包,可能觸發驗證程序與記錄保存義務。消除這種摩擦,有助於維持中心化與去中心化系統之間的開放通道。對中心化交易所與金融機構而言,涉及自託管錢包的交易不會因這些規則而擴大合規負擔。產業倡議者將此決定形容為降低合規壓力,並為去中心化金融帶來提振。
對於重視隱私的工具而言,混幣規則的撤回具有特別重要的意義。2023 年 10 月的提案讓混幣服務,以及任何可能接觸經由這些服務轉移之資金的企業,都蒙上一層陰影。隨著該規則被排除在外,其中所提出的特定申報框架將不會繼續推進。這並不代表混幣服務在各個方面都不受監管,但它消除了廣泛申報要求所帶來的威脅;該要求將難以管理,且可能侵擾合法使用者。
監管環境已經有一段時間持續變化。2026 年 3 月,財政部在一份報告中承認,合法的加密貨幣使用者可以利用混幣服務維護金融隱私,這與早先主要將混幣視為洗錢風險的論述相比,是一項顯著轉變。該部門也將 Tornado Cash 從制裁名單中移除,並告訴法院,針對該案的訴訟應被視為沒有實益。這些步驟,加上兩項規則的撤回,顯示執法優先事項正在重新校準,而非徹底放棄監管。
從一開始就反對兩項提案的倡議團體 Coin Center,將這次撤回描述為金融隱私的重要勝利,也是在捍衛美國人應能直接使用加密貨幣、而不受不當政府監控這項原則。該團體曾主張,非託管錢包規則將為加密貨幣交易設立雙重標準,並鼓勵蒐集敏感的個人金融資訊,而這些人甚至不是蒐集機構的客戶。該團體 2026 年的優先事項包括支持《保有你的代幣法案》,該法案將禁止聯邦政府限制自我保管;以及《區塊鏈監管確定性法案》,該法案將釐清不託管使用者資金的開發者並非貨幣傳輸業者。
整體而言,財政部撤回了兩項原本會將監控擴大至自託管錢包與混幣服務的提案,也因此消除了產業界認為不切實際且具侵擾性的部分合規要求。這項決定並未改變受監管實體現有的反洗錢義務,也未解決聯邦政府未來將如何對待隱私工具的所有未決問題。但它確實關閉了自 2020 年起一直懸而未決的一章,並顯示目前的監管態勢更著重於為合規使用者提供明確性,而非要求金融機構履行其實際上無法完成的廣泛申報義務。
本文不構成投資建議。分析基於公開可取得的資訊,且不
保證未來結果。
repost-content-media
駕馭波動:部分獲利了結與詳細 ETH 分析 📊🚀
💬 本週熱門話題
加密貨幣市場波動正在加劇!隨著市場狀況轉變,部位管理、資產選擇與交易計畫變得越來越重要。
💡 我的分析與討論:
1️⃣ 加碼、減碼、交易,還是觀望?
我正在部分獲利了結,並將止損移至損益兩平。使用 40 倍槓桿時,貪婪就是敵人。TP1 已達成,因此我先鎖定獲利,以保護本金免受突然回撤的影響,同時讓剩餘部位繼續持有,朝向 TP2 和 TP3。
2️⃣ 關注主流幣、山寨幣,還是代幣化美股?
專注於主流幣。我選擇 ETH,因為其技術面在多個時間框架上都極具潛力:
· 📈 週線(1W):宏觀趨勢偏向多方。價格維持在 EMA5(2637.98)和 EMA10(2480.20)之上。MACD 明確看漲(DIF 110.84 > DEA -4.01)。
· 📉 日線(1D):自 1504 低點大幅呈 V 型復甦。價格重新站回 EMA30(2599.77)並交易於 EMA5/10 之上。MACD 正準備形成看漲交叉。
· ⏱️ 4H:明確的 CHoCH(性質變化)確認了局部趨勢反轉。價格在 EMA30(2668.76)上方盤整,為下一波上漲累積動能。
3️⃣ 分享我的部位、交易或損益,以及你本週的計畫。
📈 部位:ETHUSDT 多單(40 倍)
🎯 入場:2667.24
🔥 目前 ROI:+35.30% 🚀
KatyPaty
駕馭波動:部分獲利了結與詳細 ETH 分析 📊🚀
💬 本週熱門話題
加密貨幣市場波動正在加劇!隨著市場狀況變化,部位管理、資產選擇與交易計畫變得越來越重要。
💡 我的分析與討論:
1️⃣ 加碼、減碼、交易,還是暫時觀望?
我正在部分獲利了結,並將止損移至保本。使用 40 倍槓桿時,貪婪就是敵人。TP1 已達成,因此我鎖定獲利,以保護資金免受突然回撤的影響,同時讓剩餘部位繼續持有,朝 TP2 和 TP3 前進。
2️⃣ 關注主流幣、山寨幣,還是代幣化美股?
我純粹專注於主流幣。我選擇 ETH,是因為其技術面在多個時間週期都極具潛力:
· 📈 週線(1W):宏觀趨勢有利於多頭。價格維持在 EMA5(2637.98)和 EMA10(2480.20)之上。MACD 明確看漲(DIF 110.84 > DEA -4.01)。
· 📉 日線(1D):從 1504 低點大幅 V 型復甦。價格重新站上 EMA30(2599.77),並交易於 EMA5/10 之上。MACD 正準備出現看漲交叉。
· ⏱️ 4H:明確的 CHoCH(市場特徵改變)確認局部趨勢反轉。價格在 EMA30(2668.76)支撐上方盤整,為下一波上漲累積動能。
3️⃣ 分享我的部位、交易或損益,以及你本週的計畫。
📈 部位:ETHUSDT 多單(40 倍)
🎯 入場:2667.24
🔥 目前 ROI:+35.30% 🚀
🛡️ 止損:2561.71(風險報酬比:1:1.44)
💰 止盈:
· ✅ TP1:2737.59(已達成,部分平倉)
· ⏳ TP2:2807.94
· ⏳ TP3:2913.47
我本週的計畫:
隨著波動加劇,我會堅持原定計畫。TP1 已經鎖定。我會將止損移至保本。如果價格守住 4H EMA30 支撐,我會持有至 TP2。如果出現大幅回撤,我將無風險退出。
你呢?正在獲利了結,還是建立部位?在下方分享你的交易策略! 👇$ETH
務必自行研究。這不是財務建議。 ‌
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
ETH-0.45%
一項上次出現在 iPod 尚屬新奇事物時的債券殖利率,已重新成為全球金融的核心。週二,9 月 29 日,30 年期美國國債殖利率連續第六個交易日攀升,觸及 5.61%,創下自 2002 年以來的最高水準,之後截至 10 月 2 日小幅回落至約 5.57-5.59%。這一變動並非孤立發生。基準 10 年期殖利率於 10 月 1 日升至最高 5.342%,超越 2007 年高點,並達到自 2002 年初以來的最高水準,而美國國債價格正走向自 2023 年以來最糟糕的 9 月表現。作為背景,30 年期殖利率目前約比一年前高出 0.85 個百分點。
這些數字具有實質影響。10 年期殖利率是美國經濟中房貸利率與企業借貸成本的基準,Fundstrat 策略師 Hardika Singh 指出,歷史數據顯示,一旦 10 年期殖利率突破 5.5%,股票估值便開始收縮。30 年期殖利率高於 5.6%,意味著美國政府借款 30 年所支付的成本高於本世紀任何時期,而每一次新的國債標售都必須在這些水準成交。
推動這波走勢的首要力量是能源。由於市場擔心荷莫茲海峽附近的供應中斷,布蘭特原油一直在每桶 100 至 107 美元之間震盪,這項壓力可追溯至 2 月開始的美伊衝突。高油價會直接推高通膨預期,這也是為何即使聯準會在 9 月將利率升至 3.75-4.00% 區間後,交易員目前仍給予聯準會在 10 月會議再
User_any
一項上次出現在 iPod 尚屬新奇事物時的債券殖利率,已重返全球金融的核心。週二,即 9 月 29 日,30 年期美國國債殖利率連續第六個交易時段上升,觸及 5.61%,創下 2002 年以來最高水準,之後截至 10 月 2 日小幅回落至約 5.57-5.59%。這一走勢並非孤立發生。基準 10 年期殖利率在 10 月 1 日升至最高 5.342%,超越 2007 年的高點,並觸及 2002 年初以來最高水準;與此同時,美國國債價格正迎來 2023 年以來最糟糕的 9 月。作為背景,30 年期殖利率目前約比一年前高出 0.85 個百分點。
這些數字具有實質影響。10 年期殖利率錨定了整個美國經濟的房貸利率與企業借貸成本,Fundstrat 策略師 Hardika Singh 指出,歷史資料顯示,一旦 10 年期殖利率突破 5.5%,股票估值便開始壓縮。30 年期殖利率高於 5.6%,意味著美國政府在三十年期借款上的成本已高於本世紀任何時期,而每一場新的拍賣都必須在這些水準上完成。
推動這一走勢的第一股力量是能源。由於市場擔憂荷莫茲海峽周邊的供應中斷,布蘭特原油一直在每桶 100 至 107 之間震盪,而這項壓力可追溯至 2 月開始的美伊衝突。油價上升會直接推高通膨預期,這也是為何即使聯準會在 9 月將利率升至 3.75-4.00% 區間,交易員目前仍給予 10 月會議再次升息約 70% 的機率。第二項因素是供給。美國財政部正大量發行債券,以為持續存在的赤字提供資金;根據 Goldman Sachs 的估計,今年企業債券市場為支持 AI 基礎設施建設,正吸收超過 2500 億的新發行量,明年可能還會增加 4000 億。這波債券供給迫使殖利率上升以吸引買家,而上週稍晚一次疲弱的國債拍賣顯示,市場的消化能力正接受考驗。第三項因素較難量化,那就是日圓套利交易的平倉;多年來,這種交易讓投資人能在日本低成本借款,再買進殖利率較高的美國債務。正如 Ed Yardeni 所說,那个時代壓低了全球殖利率,而其逆轉則移除了長天期債券市場的一個結構性買家。這些力量彼此強化:昂貴的原油提高通膨風險,通膨風險迫使聯準會採取行動,而更大量的發行量則遇上願意持有的投資人減少的市場。
對於研判這一走勢的交易員而言,這些水準界定的是條件式情境,而非預測:
- 30 年期高於 5.61%,將為走向 5.75% 打開空間,而 6.00% 是下一個心理關卡。
- 30 年期低於 5.50%,將使 5.40% 成為關注焦點,並是第一個支撐區域。
- 10 年期高於 5.35%,將使 5.50% 仍有機會達到;低於 5.20% 時,下一個支撐區位於接近 5.05% 的位置。
風險同樣值得重視。債券的看跌情境建立在油價持續高企以及聯準會進一步升息之上,這將同時加劇政府與 AI 相關企業借款人的融資緊縮。但也存在可信的反向情境:有關美伊分階段協議以重新開放荷莫茲海峽的報導,已在上週稍晚緩解債券壓力;部分策略師仍將 9 月升息視為一次性升息;而 9 月與 10 月的季節性疲弱是已知模式,歷史上往往會讓位於穩定走勢。TLT 等長天期基金已開始反彈,最近一個交易時段上升略低於 1%,顯示即使趨勢仍對買方不利,逢低買進者仍在這些殖利率水準進場。如果你正在關注這個市場,訊號不在於殖利率本身的水準,而在於它如何影響所有以其定價的事物:房貸、企業信貸、股票本益比,以及美元。
整體判讀是:美國殖利率曲線的長端正在重新為一個能源昂貴、發行量龐大且結構性買家減少的世界定價;在油價或聯準會改變這項方程式之前,阻力最小的路徑仍是走高。接下來要關注的是即將公布的 PCE 通膨與就業數據、10 月聯準會會議,以及所有來自海灣地區的頭條消息。
本文不構成投資建議。分析根據公開可取得的資訊,不保證未來結果。
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
$NAS100 $NVDA $EURUSD
TLT-0.92%
NAS100+0.52%
NVDA+2.17%
EURUSD-0.15%
$ZEC #GarrettJinHolds320MInZEC
Zcash 從歷史新高回落,巨鯨避險且動能降溫
Zcash 已從週五創下的 1,535 美元歷史新高回落,截至本文撰寫時交易價格接近 1,450 美元,過去 24 小時下跌約 6%。此次回落發生在一波驚人的月度上漲之後,這項專注於隱私的資產自 8 月中旬約 470 美元的價格上漲超過 215%。這波走勢是由機構資金流入、治理改革,以及迫使看跌交易者回補倉位的軋空共同推動。
市場中的巨鯨
鏈上數據讓一筆重要持倉受到關注。與 Garrett Jin 這位數位資產領域知名人士相關的地址持有約 202,080 ZEC,按目前價格計價值約 3.2 億美元。記錄顯示,這些持倉中的大部分、約 202,100 ZEC,於 2025 年 12 月從一家大型交易所的現貨帳戶提領。另一方面,Jin 在去中心化永續合約平台 Hyperliquid 上維持一筆價值約 6000 萬美元的空頭部位,這是針對現貨曝險的部分避險,而非押注該資產下跌的方向性交易。這項披露引發了人們對持倉集中度以及大型參與者所採用避險策略的討論。
機構需求與 Grayscale ETF
Grayscale 的 ZCSH ETF 於 8 月 25 日推出,其表現進一步鞏固了 Zcash 下方的結構性買盤。該基金累計吸引超過 2.33 億美元的淨流入,其中 9 月 18 日單
YamahaBlue
$ZEC #GarrettJinHolds320MInZEC
Zcash 從歷史高點回落,巨鯨進行對沖且動能降溫
Zcash 已從週五創下的 1,535 美元歷史高點回落,截至撰稿時交易價格接近 1,450 美元,過去 24 小時下跌約 6%。此次回落發生在一波驚人的持續一個月漲勢之後,這項以隱私為重點的資產自 8 月中旬約 470 美元的價格上漲超過 215%。這波走勢是由機構資金流入、治理改革,以及迫使看跌交易者回補部位的軋空共同推動。
房間裡的巨鯨
鏈上數據讓一個重大部位受到關注。與 Garrett Jin 這位數位資產領域知名人士相關的地址持有約 202,080 ZEC,按目前價格計價值約 3.2 億美元。紀錄顯示,這些持倉中的大部分,約 202,100 ZEC,於 2025 年 12 月從一家主要交易所的現貨帳戶提領。另一方面,Jin 在去中心化永續合約平台 Hyperliquid 上持有價值約 6000 萬美元的空頭部位,這是針對現貨曝險的部分對沖,而非押注該資產下跌。這項揭露引發了人們對持倉集中度以及大型參與者所採用對沖策略的討論。
機構需求與 Grayscale ETF
Grayscale 的 ZCSH ETF 於 8 月 25 日推出,其表現進一步強化了 Zcash 下方的結構性買盤。該基金累計吸引超過 2.33 億美元的淨流入,其中 9 月 18 日單日流入 4656 萬美元。其持倉已增至約 596,269 ZEC,占流通供應量的 3.52%,較推出時增加 28.4%。一項計畫中的 3 比 1 拆股旨在讓更廣泛的投資者更容易投資該基金。
治理改革與 NU7 升級
此次漲勢也受到 NU7 網路升級社群治理投票成功結束的支持。約有 240 萬 ZEC 參與投票,其中 99.9% 支持將目標區塊時間從 75 秒縮短至 25 秒。另有 98.9% 支持保留現有的減半時程,99.3% 投票支持盡快推出升級,而不是等待所有已核准的組件完成。該升級目標定於 2026 年 11 月 5 日推出,但須視網路節點軟體的實作情況而定。這一治理流程展現了持有者對網路技術方向的高度共識。
技術面與短期謹慎態度
日線圖顯示,ZEC 跌破 1,444.69 美元的 7 日移動平均線,以及 1,486.79 美元的 30 日移動平均線。相對強弱指數已回落至 42.16,從本月稍早高於 70 的超買區域下滑,而 MACD 已轉為負值,顯示短期動能減弱。即時支撐位在 1,428 美元附近,其後是 1,400 美元區域。若跌破該區域,1,300 美元價位將進入視野。上行方面,第一道阻力是限制近期漲勢的 1,500 至 1,535 美元區域,而 1,672 美元價位則代表更大的阻力。
技術面降溫與基本面支撐之間的背離,使短期方向確實充滿不確定性。ETF 資金流入與治理結果提供了結構性底部,但近期漲勢的速度以及大型參與者之間的持倉集中度,也帶來了一定程度的脆弱性,市場目前正在測試這一點。
DYOR 🔎 NFA ✔️
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly $ZEC ‌ ‌
ZEC-0.80%
HYPE+4.89%
$BTC #BTCRetakes80K
比特幣收復 $80,000:建立在清算、ETF 資金流與情緒轉變之上的復甦
比特幣首次在十多天後重新突破 $80,000 大關,收復上週聯準會升息後失去的漲幅。這波走勢並非緩慢攀升,而是一次迅猛、幾乎猛烈的重新定價,讓市場措手不及。
這波反彈的第一階段是由機械性因素推動的。在比特幣突破 $80,000 水平的單一小時內,超過 1.83 億美元的空頭部位遭到清算,迫使看跌交易者承受損失買回部位。這波被迫買盤為走勢增添動能,推動價格在週五最高升至 $80,930。截至週六,價格已進入盤整區間,撰寫本文時在 $81,300 附近交易。
ETF 買盤回歸
在價格走勢之下,資金流數據呈現出更具結構性的故事。美國現貨比特幣 ETF 週四恢復淨流入,吸收了 1.5945 億美元,主要由 BlackRock 的 IBIT 強勁反彈所帶動。此前 9 月 18 日曾出現 4.33 億美元的大規模流入。這一模式值得注意,因為它顯示出,在聯準會主導的拋售期間暫停配置的機構投資者,正隨著價格穩定而重新進場。
這並非由散戶槓桿推動的投機性激增。資金費率衡量的是在永續期貨市場持有多頭部位的成本,目前已回歸中性。這意味著反彈並非由可能劇烈平倉的過度擁擠多頭所推動。衍生品市場處於平衡狀態。
技術面戰場
圖表如今描述的是一個正處於決策點的市場。$79,800 至 $80,5
YamahaBlue
$BTC #BTCRetakes80K
Bitcoin 收復 80,000 美元:建立在清算、ETF 資金流與情緒轉變之上的復甦
Bitcoin 首次在超過十天後重新站上 80,000 美元,收復了上週聯準會升息後失去的部分漲幅。這波走勢並非緩慢攀升,而是一次讓市場措手不及、急劇且幾乎猛烈的重新定價。
這波上漲的第一階段是機械性的。Bitcoin 突破 80,000 美元關卡時,單一小時內有超過 1.83 億美元的空頭部位遭到清算,迫使看跌交易者以虧損回補部位。這股被迫買盤為走勢增添動能,推動價格在週五最高升至 80,930 美元。截至本文撰寫時,週六價格已進入盤整區間,在 81,300 美元附近交易。
ETF 買盤回歸
在價格走勢之下,資金流數據呈現出更具結構性的故事。美國現貨 Bitcoin ETF 週四恢復淨流入,吸收了 1.5945 億美元,主要由 BlackRock 的 IBIT 強勁反彈帶動。此前,9 月 18 日曾出現 4.33 億美元的大額流入。這一模式值得注意,因為它顯示先前在聯準會主導的拋售期間暫停布局的機構配置者,正在價格穩定之際重新進場。
這並不是由散戶槓桿推動的投機性飆升。衡量永續期貨市場持有多頭部位成本的資金費率已回到中性。這意味著這波上漲並非由過度擁擠的多頭部位推動,而後者可能會劇烈平倉。衍生品市場處於平衡狀態。
技術面戰場
圖表現在描述的是一個正處於決策點的市場。79,800 至 80,500 美元區間已成為即時支撐帶。如果 Bitcoin 守住這一水準,下一個主要測試將是 82,000 至 82,900 美元的阻力區。若明確突破 82,300 美元,將為價格邁向 83,000 至 85,000 美元區間打開道路。下行方面,若失守 80,000 美元,市場焦點將轉向 74,000 至 75,000 美元的支撐區。
日線圖顯示,市場已從接近 74,965 美元的低點復甦,但尚未確認新的上升趨勢。價格正在短期移動平均線上方交易,但中期結構仍在轉換中。近期交易時段的波動率已收縮,這表示市場正在等待催化劑,以決定下一步的方向性走勢。
接下來會發生什麼
未來 24 至 48 小時將是關鍵。若能持續守住 80,000 美元上方,將確認這波復甦,並為測試 82,000 美元阻力位做好準備。若無法守住,則可能表示這波上漲只是空頭回補反彈,而非趨勢真正轉變。
對於關注市場的人而言,需要追蹤的訊號包括 ETF 資金流數據、資金費率,以及 80,000 美元支撐位的表現。這波復甦是真實的,但仍然脆弱。市場已收復一個關鍵的心理價位。現在的問題是,它能否以此為基礎繼續發展。
DYOR 🔎 NFA ✔️
##Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
BTC-0.47%
IBIT+1.72%
  • 1
🔥 市場分歧越大,人們尋找的 Meme 機會就越多
隨著市場分化,策略也正朝不同方向發展 👀
有些人在等待反彈,有些人選擇觀望,還有些人已經在尋找下一個機會。
在 Gate Square 發布你的操作與看法,附上 #GateMemeCarnival 👇
🎯 發文越多=抽獎機會越多,每次抽獎最高可得 10 USDT
📈 每週第一篇有效交易貼文保證獲得 50 USDT 合約持倉試用券
🍀 完成一次跟單交易,即有機會成為每週 2 名得獎者之一,每人可得 20 USDT
市場可能存在分歧,但你的看法仍值得被聽見。
👉 立即加入:https://www.gate.com/campaigns/6197
#GateMemeCarnival
YamahaBlue
🔥 市場越分歧,人們尋找 Meme 機會的動力就越強
隨著市場分化,策略也朝著不同方向發展 👀
有些人在等待反彈,有些人選擇觀望,還有些人已經在尋找下一個機會。
在 Gate Square 發布你的操作與看法,附上 #GateMemeCarnival 👇
🎯 發布越多貼文 = 獲得越多抽獎機會,每次抽獎最高可得 10 USDT
📈 每週首篇有效交易貼文保證獲得 50 USDT 合約持倉試用券
🍀 完成跟單交易,即有機會成為每週 2 名得獎者之一,每人可得 20 USDT
市場可能各持己見,但你的看法仍值得被聽見。
👉 立即加入:https://www.gate.com/campaigns/6197
#GateMemeCarnival
#EthereumSpotETFsSee144MNetInflow #GateSquareMidAutumnReunion
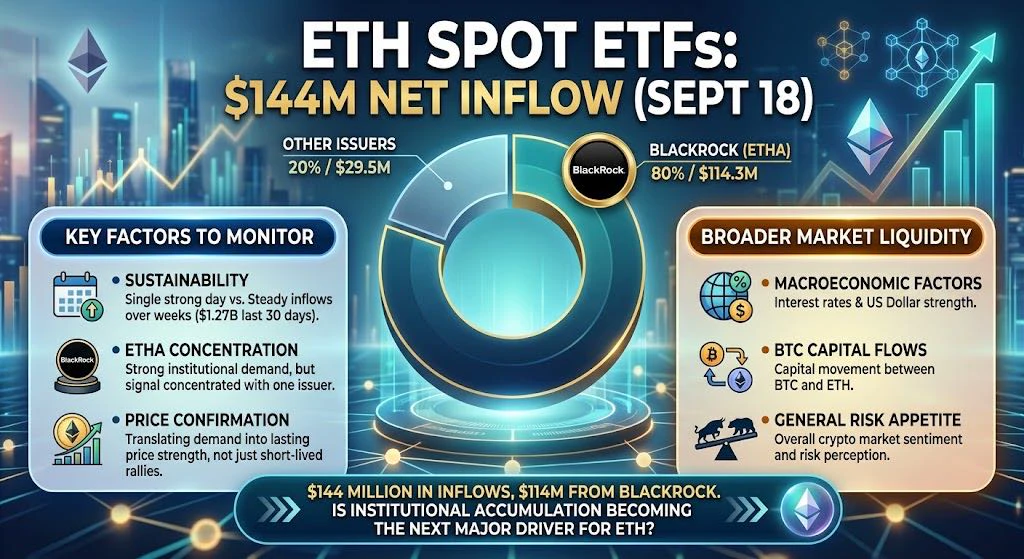
是的,1.44 億美元的資金流入顯示,市場對 ETH 需求前景抱持顯著的看漲趨勢。9 月 18 日,美國現貨 Ethereum ETF 錄得約 1.438 億美元的淨流入;其中 1.143 億美元(約佔當日總額的 80%)來自 BlackRock 的 ETHA 基金。
以下是我未來將關注的因素:
* 持續性:單日強勁的表現不如持續數週的穩定流入那麼重要。目前數據顯示,過去 30 天的淨流入約為 12.7 億美元。
* ETHA 集中度:大部分流入來自 BlackRock,顯示出顯著的機構需求;然而,這也意味著該訊號並未平均分布於各發行商之間。
* 價格確認:ETF 需求雖然構成支撐因素,但 ETH 需要將這項需求轉化為持久的價格強勢,而不只是短暫的上漲。
* 廣泛的市場流動性:利率、美元強勢程度、流入 BTC 的資金,以及整體加密貨幣風險偏好,短期內可能掩蓋 ETF 驅動需求的影響。
總結而言,數據強化了看漲展望,但其本身並不能保證 ETH 從目前起必然上漲。
如果你要將這段內容製作成社群媒體貼文,一個更具影響力的結尾問題可能是:「單日流入 1.44 億美元,其中 1.14 億美元來自 BlackRock。機構累積是否正成為 ETH 的下一個
ybaser
#EthereumSpotETFsSee144MNetInflow #GateSquareMidAutumnReunion
是的,1.44 億美元的資金流入顯示出 ETH 需求前景呈現顯著的看漲趨勢。9 月 18 日,美國現貨 Ethereum ETF 錄得約 1.438 億美元的淨流入;其中 1.143 億美元,即約佔當日總額的 80%,來自 BlackRock 的 ETHA 基金。
以下是我接下來將關注的因素:
* 可持續性:單日的強勁表現不如持續數週的穩定流入來得重要。目前數據顯示,過去 30 天的淨流入約為 12.7 億美元。
* ETHA 集中度:大部分資金流入來自 BlackRock,這表示機構需求相當顯著;然而,這也意味著該訊號並未在各發行商之間平均分布。
* 價格確認:雖然 ETF 需求具有支撐作用,但 ETH 需要將這項需求轉化為持久的價格強勢,而不只是短暫的上漲。
* 廣泛的市場流動性:利率、美元強勢程度、流入 BTC 的資金,以及整體加密貨幣風險偏好,都可能在短期內掩蓋 ETF 驅動需求的影響。
總而言之,這些數據強化了看漲展望,但其本身並不能保證 ETH 將從此處不可避免地上漲。
如果你要將這段內容改寫成社群媒體貼文,一個更具影響力的結尾問題可能是:「單日流入 1.44 億美元,其中 1.14 億美元來自 BlackRock。機構累積是否正成為 ETH 的下一個主要驅動因素?」
$ETH ‌
repost-content-media
ETH-0.42%
BLK+0.64%
BTC-0.47%
指數交易:SanDisk 納入 S&P 100 與被迫性需求的運作機制
有一種特定類型的買盤,與估值、獲利或市場情緒毫無關係。它是機械性的、合約所要求的,而且在收盤鐘聲響起的瞬間便告終。這正是 SanDisk 準備在 9 月 21 日星期一開盤前加入 S&P 100 時正在上演的動態,與 Dell Technologies、Palo Alto Networks 及 Arista Networks 一同加入。這四家公司將取代藍籌指數中的 Nike、Colgate-Palmolive、Simon Property Group 及 Honeywell Aerospace。
對 SanDisk 而言,納入指數是非凡一年成果的 culmination。這家記憶體晶片製造商是 2026 年 S&P 500 中表現最佳的股票,自 1 月以來上漲約 600%。指數變更獲確認後,其股價週四跳漲 11%,收於 1,792 美元。直接催化因素並非產品發布或獲利預期修正,而是一個簡單事實:追蹤 S&P 100 的基金現在必須持有這檔股票,而且必須在週一開盤前建立該部位。
這就是市場結構分析師所稱的資金流交易。需求並不是基於對 SanDisk NAND 定價或資料中心訂單積壓的看法,而是指數規則所造成的機械性結果。每一檔以 S&P 100 為基準的被動基金都必須買進新增成分股並賣出遭剔除的成分股,以將追蹤誤
M谋ngYueZen
指數交易:SanDisk 納入 S&P 100 與被迫需求的運作機制
有一種買進與估值、盈餘或市場情緒毫無關係。它是機械性的、具契約約束力的,而且在收盤鐘響的瞬間就會到期。隨著 SanDisk 準備在 9 月 21 日星期一開盤前加入 S&P 100,這正是目前正在發生的動態,與 Dell Technologies、Palo Alto Networks 及 Arista Networks 一同納入。這四家公司將取代藍籌指數中的 Nike、Colgate-Palmolive、Simon Property Group 及 Honeywell Aerospace。
對 SanDisk 而言,納入指數是一個非凡年份的高潮。這家記憶體晶片製造商是 2026 年 S&P 500 中表現最佳的股票,自 1 月以來上漲約 600%。週四指數變更獲確認後,其股價跳升 11%,收於 $1,792。直接催化劑並不是產品發表或盈餘預期修正,而是追蹤 S&P 100 的基金現在必須持有這檔股票,而且必須在週一開盤前建立該部位。
這就是市場結構分析師所稱的資金流交易。需求並不是對 SanDisk NAND 定價或資料中心待交付訂單的看法,而是指數規則的機械性結果。每一檔以 S&P 100 為基準的被動基金都必須買進新增成分股並賣出被移除的成分股,以將追蹤誤差降至最低。買進行為不考慮估值:無論股價便宜或昂貴,基金都會買進相同美元金額的股票。而且買進集中在再平衡窗口關閉前的最後時刻。
對任何考慮如何解讀這波走勢的人而言,這項區別很重要。支撐股價直到週一開盤的被迫買盤並不是持久的買盤。再平衡完成後,額外的指數需求便會消失,SanDisk 又會根據自身基本面交易。持續時間較長的影響在於能見度。納入指數會讓這檔股票進入每個追蹤 S&P 100 的投資組合,擴大受投資授權要求而必須持有該股的機構持有人群體,並通常吸引更多賣方研究覆蓋。
然而,指數事件發生之際,一個原本就已在推動股價上漲的結構性故事仍在持續。業界高層預期 NAND 記憶體短缺將持續至 2027 年。TrendForce 預測,僅本季 DRAM 合約價格就將再上漲 13% 至 18%。資料中心需求目前已占 NAND 市場逾一半,SanDisk 執行長將此形容為業務定價方式的轉折點:從季度現貨談判轉向帶有價格下限的多年期供應合約。
分析師群體對其中有多少已反映在股價中意見分歧。TIKR 追蹤 SanDisk 的 25 位分析師,其中有 16 個買進評級、4 個優於大盤評級、3 個持有評級、1 個劣於大盤評級,以及 1 個賣出評級。平均目標價約為 $2,125,約比週四收盤價高 19%。最樂觀與最悲觀看法之間的差距很大,這對一檔在如此短時間內上漲如此之多的股票而言很常見。
從現在開始,謹慎的觀察者應該關注什麼?首先是週一開盤前實際流入的資金。機械性買盤確實存在,但它是有限的;再平衡完成後,市場很快就會轉向根據基本面交易。其次是下一份財報,該報告將顯示 NAND 短缺是否正轉化為多頭情境所假設的合約收入與定價能力。第三是更廣泛的記憶體產業,其中 Seagate、Western Digital 及 Micron 正依據相同的供需動態交易。指數事件只是一個時刻。短缺則是一個週期。問題在於,這個週期是否能持續足夠長的時間,以證明目前價格合理。
$SNDK ‌ 請自行研究 🔎 非財務建議 ✔️
NVDA 以綠色顯示 +1.23%,報 222.08;從 189.58 低點反彈後,價格已推升至 EMA30、60 和 90 之上。雖然 234.48 高點仍被視為阻力,但 SuperTrend 209.62 支撐依然強勁。市值達 5.3 萬億美元,圖表似乎在說:「我已接近高點,但得先說服 234。」保持冷靜,關注價位。 #NVDA
非投資建議。
$NVDA ‌
WhyFay
NVDA 目前呈現 +1.23% 綠盤,報 222.08;從 189.58 低點反彈後,價格已推升至 EMA30、60 和 90 之上。雖然 234.48 高點仍被視為阻力位,但 SuperTrend 209.62 支撐依然強勁。市值達 5.3 萬億美元,圖表似乎正在表示:「我已接近高點,但需要先突破 234。」保持冷靜,關注價位。#NVDA
非投資建議。
$NVDA ‌
NVDA+2.17%
$BTDR #USAIConceptStocksRally
明顯反彈:Bitdeer 的 AI 轉型與更廣泛的市場反彈
如果你一直密切關注美國股市,就會看到市場情緒在週五出現明顯轉變。所有主要指數均收高,道瓊工業指數上漲 0.61%,S&P 500 上漲 1.14%,納斯達克上漲 1.69%。波動率指數大幅下跌 10.23%,反映市場焦慮情緒顯著緩解。這波漲勢由人工智慧類股帶動,Tempus AI、Super Micro、Astera Labs 和 Arm 均錄得顯著漲幅。
在這項更廣泛的趨勢中,Bitdeer Technologies Group 表現突出。該股早盤一度下跌,但隨後強勁反彈,收於 $12.98,較前一收盤價上漲 15.28%。此番走勢推動股價回到成交量加權平均價 $12.44 之上,顯示隨著交易日推進,買方果斷進場。該公司目前的市值為 35.2 億美元。
是什麼推動了這股重新燃起的興趣?答案在於該公司 8 月的營運更新。報告顯示,Bitdeer 的 AI 雲端年度經常性收入約達 8600 萬美元,高於 7 月約 7600 萬美元。該公司已部署 4,328 顆 GPU,其中 3,998 顆處於外部訂閱之下。這個不斷成長的 AI 運算變現基礎,為估值提供了更新的業務支柱,有別於其過去與 Bitcoin 挖礦的關聯。
同一份更新指出,該公司深化了長期 AI 資料中心
User_any
$BTDR #USAIConceptStocksRally
明顯反彈:Bitdeer 的 AI 轉型與更廣泛的市場反彈
如果你一直密切關注美國股市,就會看到市場情緒在週五出現明顯轉變。所有主要指數均收高,道瓊指數上漲 0.61%,標普 500 指數上漲 1.14%,那斯達克指數上漲 1.69%。波動率指數大幅下跌 10.23%,反映市場焦慮情緒顯著緩解。這波漲勢由人工智慧類股帶動,Tempus AI、Super Micro、Astera Labs 和 Arm 均錄得顯著漲幅。
在這項更廣泛的趨勢中,Bitdeer Technologies Group 格外突出。該股在早盤下跌,但強勁回升,最終收於 12.98 美元,較前一交易日收盤價上漲 15.28%。這一走勢推動股價重新站上 12.44 美元的成交量加權平均價,顯示隨著交易日推進,買方果斷進場。該公司目前的市值為 35.2 億美元。
是什麼推動了這股重新受到關注的熱潮?答案在於公司 8 月的營運更新。報告顯示,Bitdeer 的 AI 雲端年度經常性收入達到約 8600 萬美元,高於 7 月約 7600 萬美元。公司已部署 4,328 顆 GPU,其中 3,998 顆處於外部訂閱服務中。這個不斷成長的 AI 運算變現基礎,為估值提供了更具新意的業務支柱,有別於其過去與 Bitcoin 挖礦的關聯。
同一份更新指出,公司深化了長期 AI 資料中心與雲端合約,同時大幅擴充整體運算容量。期限較長的合約可以提高收入可見度,並為未來收益提供更可預測的基礎。不過,需要注意的是,單一月份的數據不足以確認持久的趨勢。這些擴充後的容量實際投入運作的速度,仍需在後續披露中獲得確認。
從週線圖來看,該股已從 6.84 美元的低點出現顯著復甦。然而,股價仍低於幾條關鍵移動平均線,包括 12.53 美元的 30 日 EMA、13.45 美元的 60 日 EMA,以及 14.73 美元的 90 日 EMA。SuperTrend 指標則位於更高的 18.66 美元。這一技術面格局顯示,儘管短期動能已轉為上行,中期結構仍面臨阻力。
對觀察人士而言,更廣泛的問題是,AI 基礎設施反彈能否維持其動能。Bitdeer 轉向 AI 雲端服務為其帶來了新的敘事,但市場將密切關注公司能否將擴充後的容量轉化為穩定且長期的收入。目前,這波反彈是真實的,但趨勢的持久性仍有待證明。
請自行研究 DYOR 🔎 非財務建議 NFA ✔️
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
repost-content-media
BTDR-0.63%
TEM+8.91%
ALAB+3.47%
ARM-1.43%
US500+0.01%
$BKKT Bakkt (BKXT) 股價週五收盤大幅走高,上漲超過 15% 至 8.59 美元。目前該股市值約為 3.87 億美元。此次價格走勢是在近期營運更新後出現的,相關更新顯示該公司的業務策略正面轉變。
9 月 9 日,該公司擴大全球商務團隊,並將 2026 全年總交易量(TTV)目標從 25 億美元上調至 30 億美元。管理層表示,需求強於預期,機會管線也更加充足。他們也指出,數個大型機會仍處於早期階段,尚未帶來大量交易量。
該公司 8 月 10 日發布的財務業績顯示,GAAP 淨利為 8080 萬美元。此數字主要受 Transchem 認股權證帶來的 9850 萬美元非現金公允價值收益所推動。季度 TTV 為 1.688 億美元,使上半年 TTV 達到 4.1 億美元。
近幾個月來,Bakkt 也採取了多項策略性行動。該公司於 8 月任命 Matt White 為財務長。4 月完成對 Distributed Technologies Research 的全股票收購。此外,該公司於 6 月取得印度監管機構對其策略性投資 Transchem 的批准。
從週線圖來看,該股已從 6.72 美元的低點回升,但仍遠低於 49.79 美元的 52 週高點。目前股價低於主要週線移動平均線,包括 9.28 美元的 30 日 EMA 和 10.84 美元的 60 日 EMA。SuperT
User_any
$BKKT Bakkt (BKXT) 股價週五大幅收高,上漲超過 15% 至 $8.59。目前該股市值約為 3.87 億美元。此次股價走勢是在近期營運更新後出現的,相關更新顯示該公司的業務策略出現正面轉變。
9 月 9 日,該公司擴大全球商業團隊,並將 2026 全年度總交易量(TTV)目標從 25 億美元上調至 30 億美元。管理層表示,需求強於預期,且機會管線規模更大。他們也指出,數個大型機會仍處於早期階段,尚未帶來可觀的交易量。
該公司 8 月 10 日發布的財務業績顯示,GAAP 淨利為 8080 萬美元。此數字主要受 Transchem 認股權證帶來的 9850 萬美元非現金公允價值收益推動。季度 TTV 為 1.688 億美元,使上半年 TTV 達到 4.10 億美元。
近幾個月,Bakkt 也採取了數項策略性措施。該公司於 8 月任命 Matt White 為財務長。4 月完成對 Distributed Technologies Research 的全股票收購。此外,該公司於 6 月取得印度監管機構對其戰略投資 Transchem 的批准。
從週線圖來看,該股已從 $6.72 的低點回升,但仍遠低於 $49.79 的 52 週高點。目前股價低於主要週線移動平均線,包括位於 $9.28 的 30 日 EMA 以及位於 $10.84 的 60 日 EMA。SuperTrend 指標則位於更高的 $12.55。這項技術面圖表顯示,儘管短期動能有所改善,中期阻力仍然存在。
#USAStocksRally #Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
DYOR 🔎 NFA ✔️
repost-content-media
BKKT-2.13%
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
日圓覺醒:日本的低調緊縮如何改寫全球金融規則
早安。如果您正在倫敦的交易大廳、紐約的對沖基金辦公室或新加坡的財資部門閱讀本文,那麼本週最值得您關注的圖表,不是 S&P 500,也不是布蘭特原油價格,而是日圓。在多年徘徊於使其成為全球最受歡迎融資貨幣的價位後,日圓展開了一波漲勢,迫使各類資產的投資人重新思考長期以來的假設。本週日圓兌美元升至自 2 月以來的最高水準,一度觸及每美元 152.89 日圓,之後在 153.48 附近企穩,這一走勢甚至令經驗豐富的市場參與者感到意外。這項轉變背後存在一個簡單卻深遠的現實:日本銀行已不再是過去那個與眾不同的例外。
在過去十年間的大部分時間裡,日本在全球金融架構中都占據獨特地位。它是拒絕正常化的經濟體。當聯準會、歐洲央行和英格蘭銀行升息以對抗疫情後的通膨時,日本銀行將政策利率維持在負 0.1%,堅持超寬鬆貨幣環境,使日圓成為借貸成本最低的主要貨幣。這種分歧創造了現代金融史上最有利可圖且最持久的交易之一:日圓套利交易。投資人以近乎零的成本借入日圓,將所得資金兌換成高收益貨幣,並賺取其中的利差。根據 Jefferies 基於國際清算銀行資料所作的分析,截至 3 月,跨境日圓借貸即套利交易的代理指標已達創紀錄的 360 萬億日圓,或約 2.35 萬億美元。這是 30 年來規模最大的套利交易累
M谋ngYueZen
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
日圓甦醒:日本悄然收緊政策如何改寫全球金融規則
早安。如果您正在倫敦的交易大廳、紐約的對沖基金辦公室,或新加坡的財務部門閱讀這篇文章,那麼本週最值得您關注的圖表,不是標普 500 指數,也不是布蘭特原油價格,而是日圓。經過多年停留在使其成為全球最受歡迎融資貨幣的低位後,日圓已展開一波漲勢,迫使各類資產的投資者重新思考長期以來的假設。本週日圓兌美元升至自 2 月以來的最高水準,一度觸及 152.89 日圓兌 1 美元,之後在 153.48 附近徘徊,這一走勢甚至令經驗豐富的市場參與者感到意外。這一轉變背後存在一個簡單卻深刻的現實:日本銀行已不再是昔日那個與眾不同的例外。
在過去十年的大部分時間裡,日本在全球金融架構中佔據獨特地位。它是拒絕正常化的經濟體。當聯準會、歐洲央行和英格蘭銀行升息以對抗疫情後的通膨時,日本銀行將政策利率維持在負 0.1%,持續承諾實施超寬鬆貨幣政策,使日圓成為主要貨幣中借貸成本最低者。這種分歧創造了現代金融中最有利可圖且最持久的交易之一:日圓套利交易。投資者以接近零的成本借入日圓,將所得資金兌換成收益率較高的貨幣,並賺取其中的利差。根據傑富瑞基於國際清算銀行數據所作的分析,截至 3 月,跨境日圓借貸(日圓套利交易的代理指標)估計已達創紀錄的 360 萬億日圓,約 2.35 萬億美元。這是三十年來最大的套利交易累積部位,並成為全球風險偏好的基礎支柱之一。
如今,這根支柱正承受壓力。日本銀行已將政策利率提高至 1.0%,而市場預期幾乎一致指向再次升息 0.25 個百分點至 1.25%,時間是在 9 月 18 日為期兩天的會議結束時。根據東京短資數據,這次升息的機率為 97%,高於一個月前的僅 52%。更重要的是,彭博對 52 位經濟學家進行的調查發現,每一位都預期 9 月會採取行動,且近半數預期日本銀行如今將每季升息一次,較先前每六個月升息一次的步調大幅加快。終端利率預期已穩定在約 1.75%,意味著 9 月之後還會再升息三次。這不是邊際調整,而是全球最重要融資貨幣的成本出現根本性轉變。
日圓的漲勢已經引發明顯後果。「套利交易很脆弱,因為這次平倉發生在日本銀行甚至尚未實施市場預期的升息之前,」Saxo 首席投資策略師 Charu Chanana 接受路透社採訪時表示。「部分日圓空頭部位已經遭到削減,但部位配置看起來仍然龐大,因此日圓進一步走強可能會將槓桿的逐步降低轉變成更快速且自我強化的平倉。」截至 9 月,日圓兌套利交易中常見的貨幣,包括墨西哥披索和土耳其里拉,已上漲近 5%。State Street 的 Masahiko Loo 表示,若進一步平倉,考慮到大量未平倉空頭部位,美元兌日圓匯率可能跌向 140 多日圓的中段。
對全球市場而言,這些影響既非假設,也並不遙遠。當投資者借入日圓為收益率較高的資產部位提供資金時,日圓升值會使這些貸款的償還成本提高。如果升值幅度足夠劇烈,可能迫使槓桿基金出售這些資產以彌補損失,形成放大股票、債券和貨幣市場波動的回饋循環。2024 年 8 月正是如此,當時日本銀行升息,令全球市場連日受到衝擊。這一次的風險可說更高。套利交易規模更大,部位更加擁擠,地緣政治背景也更為脆弱。每桶超過 100 美元的油價、美國與伊朗之間持續的衝突,以及不明朗的美國通膨走勢,都進一步加劇了風險。
然而,若將這完全描述成一場迫在眉睫的危機,將會是個錯誤。日圓升值也反映出更具建設性的一面:一個在通貨緊縮與停滯的荒野中度過一代人時間的經濟體,正在逐步實現正常化。日本的消費者物價通膨率持續高於日本銀行 2% 的目標,根據近期政府數據,介於 2.5% 至 3% 之間。日本銀行承認其經濟「已溫和復甦」,但也警告,源自美國貿易政策的更高關稅將影響出口。4 月至 6 月季度的實質 GDP 按年率計算成長 1.1%,連續第三季實現正成長,但私人消費和資本投資均有所放緩。日經 225 指數創下歷史新高,受到聯準會近期降息及更廣泛的再通膨敘事提振。
政治層面又增添了一層複雜性。首相石破茂即將下台,執政的自由民主黨正在舉行黨魁選舉,預計將有五名候選人參選。日本銀行本身已將國內政治不確定性列為風險因素。這場黨魁選舉的結果將形塑未來數月的財政政策,也可能影響貨幣政策收緊的步調。與此同時,美國已表現出願意與日本共同干預貨幣市場的意願,正如 7 月日圓跌至 40 年低點時所做的那樣。美國財政部長 Scott Bessent 曾提及日本可能進一步干預的可能性,歐洲央行決策者 Joachim Nagel 也表示,在某些情況下,協同行動可能受到歡迎。這種合作態度顯示,主要經濟體並非對日圓走勢漠不關心,若失序波動威脅金融穩定,也準備採取行動。
未來幾週,謹慎的觀察者應關注什麼?首先是日本銀行 9 月 18 日的政策聲明,以及植田和男行長隨後舉行的記者會。所使用的措辭將與利率決定本身同樣重要。如果日本銀行暗示未來升息取決於數據且會逐步進行,日圓可能會穩定下來。如果暗示加快步調,套利交易平倉可能會加速。其次是全球股票市場的反應,尤其是美國市場,高估值科技股一直不成比例地受益於廉價日圓融資。第三是油價走勢。如果布蘭特原油持續高於每桶 100 美元,對作為主要能源進口國的日本而言,通膨壓力將會加劇,進一步支持收緊政策的理由。
更深層的真相是,日本提供的免費資金時代正在結束。多年來,日圓套利交易一直是全球風險資產的隱性補貼,讓投資者能以低成本借貸,並在其他地方追逐報酬。這項補貼如今正被撤回,不是突然,而是穩定且有意地撤回。世界正在適應一個不再是貨幣正統規則例外的日本。這種調整能否順利進行,將取決於政策制定者的智慧、市場的韌性,以及投資者是否願意承認環境已經改變。日圓的甦醒不是危機,而是一場修正。而修正,無論多麼令人不適,正是市場重新發現均衡的方式。
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
  • 1
$BZ ‌
百美元之問:油價重返 100 美元以上對全球經濟意味著什麼
早安。如果你正在倫敦的交易台、上海的製造業中心,或休士頓的物流辦公室閱讀這篇文章,那麼本週螢幕上映入眼簾的數字,是你幾個月來未曾見過的數字。布蘭特原油每桶價格自七月底以來首次突破 100 美元,而 WTI 在九月初短暫停頓後,也跟隨突破 100 美元。上次我們看到這樣的價格時,世界仍在消化伊朗戰爭最初的衝擊。如今,隨著衝突絲毫沒有緩和的跡象,問題已不再是油價是否會維持高位,而是這樣的高油價對已經承受壓力的全球經濟意味著什麼。
讓我們先從事實開始。截至本週,布蘭特原油交易價格接近每桶 101 美元,WTI 則略低於這一門檻;在一個交易日內,兩項基準油價都飆升超過 6%。這一波上漲並非投機泡沫。國際能源署已下調供應預測,警告波斯灣正常原油流動的恢復時間如今延後至 2027 年。國際能源署目前預期,2026 年全球石油供應將每日減少 570 萬桶,這將是現代能源史上最大的供應衝擊之一。
原因並不神秘。美國與伊朗之間的戰爭擾亂了航運路線、破壞了基礎設施,並使市場每日減少數百萬桶的產量。OPEC+ 本月決定將生產配額凍結至 10 月,結束持續 6 個月的逐步增產,正是因為衝突正限制其成員的實際出口能力。據報導,沙烏地阿拉伯的產量已降至 1990 年以來的最低水準,而一條關鍵的東西向管線目前面臨中斷;若無法在數日內恢復運
M谋ngYueZen
$BZ ‌
百美元問題:油價重返 100 美元以上對全球經濟意味著什麼
早安。如果你是在倫敦的交易台、上海的製造業樞紐,或休士頓的物流辦公室閱讀這篇文章,那麼本週螢幕上映入眼簾的數字,是你幾個月來未曾見過的數字。布蘭特原油每桶價格自 7 月下旬以來首次突破 100 美元,而 WTI 在 9 月初短暫停頓後也跟隨突破 100 美元。我們上次見到這些水準時,全球仍在消化伊朗戰爭帶來的最初衝擊。如今,隨著衝突絲毫沒有緩和的跡象,問題已不再是油價是否會維持高位,而是這樣的高油價對已經承受壓力的全球經濟意味著什麼。
讓我們先從事實開始。截至本週,布蘭特原油交易價格接近每桶 101 美元,WTI 則略低於這一門檻;此前的一個交易日中,兩項基準油價單日均飆升逾 6%。這波走勢並非投機泡沫。國際能源署已下調供應預測,警告波斯灣原油流量恢復正常的時間如今延後至 2027 年。國際能源署目前預期,2026 年全球石油供應將每日減少 570 萬桶,這將是現代能源史上規模最大的供應衝擊之一。
原因並不神秘。美國與伊朗之間的戰爭擾亂了航運航線、損害基礎設施,並使市場每日減少數百萬桶的產量。OPEC+ 選擇在本月將生產配額凍結至 10 月,結束持續 6 個月的逐步增產,正是因為衝突限制了其成員的實際出口能力。據報導,沙烏地阿拉伯的產量已降至 1990 年以來的最低水準,而一條關鍵的東西向管線目前發生中斷;如果無法在數日內重新啟用,全球供應可能因此減少多達 4%。
這對實體經濟意味著什麼?先從通膨開始。石油是工業世界的血液,而當油價如此大幅上漲時,影響將無處不在。全球債券殖利率已飆升至多年高點,因為投資人將央行需要進一步升息以遏制通膨壓力的可能性納入定價。聯準會已在應對超過 3% 的核心通膨,如今又面臨新的價格上行推力,而這是單靠貨幣政策無法控制的。分析師估計,如果高油價持續數季,美國累計通膨可能額外上升 1.4 個百分點,並對工資與價格產生第二輪效應,使聯準會的任務更加艱鉅。
經濟成長前景同樣令人擔憂。能源成本上升對家庭與企業而言都形同一種稅負。對已經顯露謹慎跡象的美國消費者而言,汽油價格與公用事業帳單上漲,勢必會壓縮非必要支出。對能源密集程度仍高於美國同類經濟體的歐洲經濟體而言,逆風更為強勁。歐洲央行已警告,油價衝擊將對歐元區經濟活動造成顯著壓力,其影響可能相當於 2022 年俄羅斯入侵烏克蘭後所出現的衝擊。在最壞情況下,如果能源基礎設施遭到摧毀且油價升至每桶 160 美元,美國 GDP 可能下滑多達 2.6 個百分點。
然而,若只把這看成一個末日故事,將會是錯誤的。每桶 100 美元的油價令人痛苦,但並非災難。全球經濟過去已承受過每桶 100 美元的油價,最近一次是在 2022 年夏季,當時並未陷入深度衰退。如今的差異在於背景。利率高於當時。財政空間更加有限。而中東與東歐均存在活躍衝突的地緣政治背景,為快速解決局勢提供的途徑更少。
未來幾週,謹慎的觀察者應關注什麼?首先是伊朗衝突的走向。任何降級的跡象,即使只是暫時停火,都可能使油價大幅下跌。其次是美國 8 月消費者價格數據,該數據預計於本月稍晚公布,將首次清楚顯示油價衝擊有多少已傳導至核心通膨。第三是 OPEC+ 的回應。如果該組織決定更積極地開大供應閥門,可能抵銷部分供應損失。但由於衝突限制了實際出口能力,該卡特爾影響價格的能力可能比其配額所顯示的更為有限。
更深層的真相是,這一價位的油價反映出一個供應鏈正被武力而非選擇重新排序的世界。本世紀頭 20 年所定義的廉價且充足的能源時代,不會很快回來。取而代之的局面,將取決於未來幾個月華盛頓、德黑蘭、利雅德與北京所作出的決定。我們其餘的人只能觀察、計算,並為這樣的世界做好準備:一桶石油的價格不再是經濟故事中的註腳,而是其標題。
DYOR 🔎 NFA ✔️
#AugustCoreCPIBeatsExpectations #𝐎𝐈𝐋
#ShareWeekly
$CL ‌$XTIUSD ‌