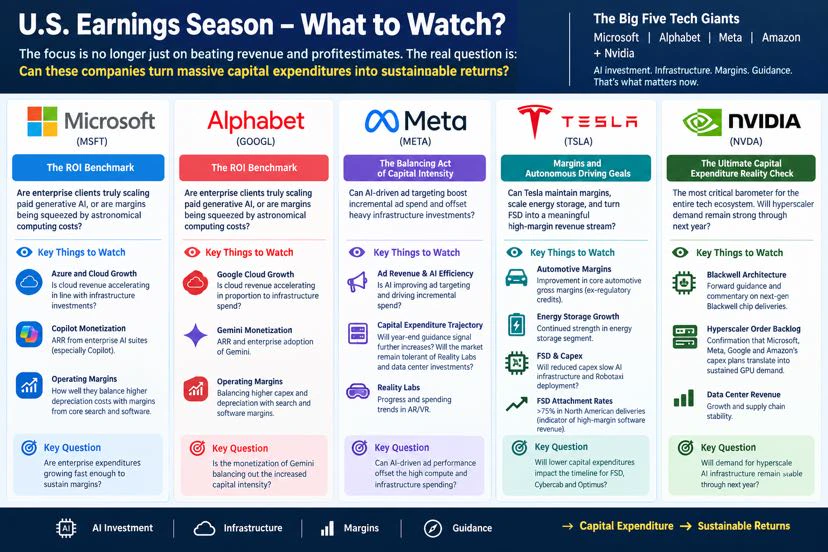
#USEarningsSeason 最受密切關注的公司是大型科技公司的超大規模雲端服務商,特別是 Microsoft、Alphabet、Meta 和 Amazon,以及 Nvidia。
雖然 Tesla 和 Meta 都為本次財報季提供了重要背景資訊,但華爾街的主要論述已明確從單純超越營收預期,轉向「資本支出對投資報酬率」架構。
為什麼這些特定公司的財報此刻如此關鍵?
1. Microsoft (MSFT) 和 Alphabet (GOOGL):*投資報酬率基準*
* 問題:企業客戶是否真的正在擴大付費生成式 AI 的採用,還是利潤率正受到天文數字般的運算成本擠壓?
* 關注重點:
* Azure 和 Google Cloud 成長:投資人正在檢視雲端營收成長是否與投入基礎設施的數十億美元成比例加速。
* Copilot 和 Gemini 的變現:直接來自企業 AI 套件所創造的年度經常性收入(ARR)具體指標。
* 營業利潤率:這些超大規模雲端服務商如何有效平衡資料中心投資帶來的較高折舊成本,以及核心搜尋和軟體業務的利潤率。
2. Meta Platforms (META):資本密集度的平衡之道
Meta 的第三季更新凸顯了其廣告引擎的實力,以及龐大的資本承諾。*關注重點:
* 廣告營收和 AI 效率:AI 驅動的推薦演算法在多大程度上提升了增量廣告支出,這是抵銷巨額投資的關鍵因素。
* 資本支出走勢與 Reality Labs:投資人高度關注年底財測是否會預示資本支出進一步上調,以及市場是否會繼續容忍那些先於直接軟體變現、以基礎設施為重的投資。
3. Tesla (TSLA):利潤率與自動駕駛目標*
* Tesla 第三季業績呈現喜憂參半的局面:核心汽車業務毛利率(不含監管積分)有所改善,能源儲存部門表現強勁,但這些成果受到資本支出預期下修的影響(目前為 200 億美元,前次預測為超過 250 億美元)。
* 關注重點:
* 資本支出減少的影響:削減資本支出是否會影響擴增運算能力的時程;這對 Full Self-Driving (FSD)、Cybercab 和 Optimus 機器人至關重要。
* FSD 變現:目前北美交車中付費採用 FSD 的比率已超過 75%,這是高毛利軟體營收的指標,有望抵銷平均車輛售價下滑的影響。 #### 4. Nvidia (NVDA):*資本支出的終極現實檢驗*
* Nvidia 在財報季較後階段公布業績,仍是整個科技生態系最關鍵的風向標。
* 關注重點:
* Blackwell 架構需求:對下一代 Blackwell 晶片的交付量所提供的前瞻性財測與評論。
* 超大規模雲端服務商訂單積壓:確認 Microsoft、Meta、Google 和 Amazon 公布的龐大資本支出計畫,正直接轉化為持續的 GPU 需求。
Microsoft Azure AI 貢獻度與 Copilot 席次 企業支出成長是否足以維持利潤率?
Meta 廣告表現與大規模 AI 基礎設施資本支出 AI 驅動廣告鎖定的效率提升,能否抵銷高昂的硬體與運算支出?
Alphabet 搜尋韌性與 Google Cloud 加速成長 | Gemini 的變現能否平衡資本密集度的提升?
Tesla 汽車利潤率、能源儲存成長與 FSD 配備率 資本支出減少是否會減緩 AI 基礎設施開發和 Robotaxi 部署?
Nvidia 資料中心營收與 Blackwell 供應鏈 超大規模 AI 基礎設施的需求明年是否會保持穩定?
$NVDA
$GOOGL
$MSFT
$TSLA
$AAPL