


Coin Sniper

幣齡 1.9年
最高等級 3
每日黃金/美元(XAU/USD)信號及直播
#GateTopsGlobalGrowth
Gate 前三大成長:為何資本周轉速度對可持續超額報酬的重要性高於成交量排名
CryptoQuant 數據顯示,Gate 在現貨與期貨成長方面均位居全球前三。但總成交量只是虛榮指標;資本在現貨累積與期貨避險之間輪轉的速度,才決定這反映的是真正的市場深度,還是投機性 churn。真正的優勢在於驗證你的交易風格是否符合當前流動性體制的效率,而不只是跟隨頭條動能。以下是我的驗證框架。 👇
🔍 為何體制拓撲決定真正的優勢
現貨—期貨基差套利效率:兩個區段快速成長,會在現貨價格與永續合約價格之間創造頻繁的錯價。如果基差價差持續擴大 >0.5%,這代表價格發現效率低落,可透過現金套利策略加以利用。監控基差波動相對於成交量成長的變化;持續性的偏離可驗證套利機會,緊密的價差則確認市場效率良好,此時方向性交易占優勢。
波動率飆升期間的流動性深度韌性:平靜期間的高成交量,如果在 VIX 飆升時訂單簿蒸發,就毫無意義。如果壓力事件期間買賣價差擴大至基準的 >3x,無論排名如何,機構資金都會轉向更深的交易場所。追蹤不同波動率體制下的價差擴張比率;真正的深度會在最關鍵時刻維持緊密,避免滑點陷阱。
資本周轉率與留存品質:快速成長往往源自高頻散戶 churn,而非黏著度高的機構資本。如果平均持有期間儘管成交量激增仍降至 24 小時以下,這代表的是投機噪音,而非持
- 3
#FedAnnounceRateDecisionSoon
聯準會決策將至:為何現金流品質比估值倍數更關鍵於利率韌性
隨著核心 CPI 超出預期且升息押注升溫,高估值科技股面臨壓力。但「高估值」是靜態指標;相對於不斷上升的折現率,自由現金流(FCF)的時間分布決定了能否存續。真正的優勢在於驗證一家公司的現金流是前置集中(近期確定性高)還是後置集中(長久期夢想),因為無論目前的 P/E 比率為何,升息都會不成比例地壓低遙遠獲利的現值。以下是我的驗證框架。 👇
🔍 為何久期拓撲決定真正的韌性
FCF 久期與殖利率曲線敏感度:預期獲利在 5 年以上才實現的科技股,其表現如同長久期債券。升息 50 個基點對其現值的壓低幅度,遠高於能立即產生 FCF 的成熟現金牛型科技公司。計算獲利流的修正久期;短久期現金流可驗證韌性,長久期承諾則會放大下行風險,即使名目估值偏低亦然。
訂單簿可見性期限可發出營收確定性訊號:在升息環境中,未來訂單的今日價值會降低。如果一家公司的積壓訂單延伸不到 6 個月,便面臨立即的再融資/重新定價風險。如果積壓訂單涵蓋超過 18 個月且採固定定價,便能在利率完全傳導前鎖定利潤率。監測積壓訂單久期指標;可見性可驗證防禦性配置,較短期限則暴露於波動之中。
資本密集度比率面臨更高資本成本:升息會提高債務償付成本。若依賴廉價債務,具有高資本支出需求的科技公司(AI 基礎設施)
- 3
#GateUSExpandsTo37StateLicenses
Gate US 37 項牌照:為何對永續市場進入而言,牌照拓撲比數量更重要
Gate US 取得麻薩諸塞州 MTL,達到 37 項州牌照。但牌照數量是虛榮指標;相較於合規成本,高 GDP 司法管轄區的結構性覆蓋範圍,才決定這是否能形成持久的競爭護城河,或只是累積行政負擔。真正的優勢在於驗證這些牌照是否能在關鍵經濟樞紐實現無縫法幣入金,或者它們只是分散的許可,仍排除紐約(BitLicense)或德州等關鍵市場,限制真正的全國擴張能力。以下是我的驗證框架。 👇
🔍 為何覆蓋拓撲決定真正效用
GDP 加權牌照覆蓋率:並非所有州都同等重要。如果主要經濟中心(CA、NY、TX、FL)仍受限制,持有低人口州的牌照就幾乎沒有價值。計算已取得牌照州所覆蓋的美國 GDP 百分比;高覆蓋率驗證真正的市場進入能力,而牌照數量很高但覆蓋率低,則代表存在限制用戶獲取潛力的策略性缺口。
每個司法管轄區的法幣入金整合深度:牌照允許營運,但不保證銀行合作關係。如果 Gate 持有麻薩諸塞州牌照,卻缺乏當地銀行對即時 ACH/電匯的整合,該許可就只是理論上的。監測每個已取得牌照州的法幣閘道可用性;功能完善的資金通道可驗證營運準備度,僅有牌照則會製造虛假信心。
互惠協議效率降低維護負擔:部分州有互惠 MTL 協議,可降低續期複雜度。如果 Gate
- 3
#TemasekInvestsSKHynixJapanPlant
Temasek x SK Hynix Japan:為何主權資本訊號對結構性驗證的重要性高於新增產能
Temasek 投資 SK Hynix 的日本廠,正值產能擴張之際,而同業則顯現獲利了結跡象。但新晶圓廠在良率提升之前,都是資本密集型負債;像 Temasek 這類主權財富基金(SWFs)的參與,所傳達的是戰略地緣政治結盟,而非純粹的商業投資報酬率。真正的優勢在於驗證這項合作是否能在出口管制下確保關鍵供應鏈的冗餘性,抑或它代表的是景氣循環下行期間被國家支持的流動性掩蓋的產能過剩風險。以下是我的驗證框架。 👇
🔍 為何地緣政治拓撲決定真正的韌性
主權資本作為監管保險:Temasek 的持股不只是資金,更是政治掩護。在 CHIPS Act 限制與出口管制時代,擁有新加坡主權資本的支持,有助於取得日本材料與設備以及西方市場的准入。監測 SK Hynix Japan 相較於競爭對手的監管核准速度;加速取得許可,能驗證其地緣政治效用,而不只是純粹的製造效率。
供應鏈冗餘與單點故障風險:日本專精於關鍵半導體材料(光阻、晶圓)。將製造與材料採購整合,可降低物流脆弱性。若 SK Hynix Japan 比仰賴跨境運輸的競爭對手更快達成垂直整合里程碑,便能建立結構性的成本與韌性優勢。追蹤材料採購的在地化率;鄰近性可驗證供應鏈安全。
- 3
#GoldNears$4400HitsSevenWeekHigh
黃金 $4,400:為何貨幣溢價對結構性重估的重要性高於實質殖利率
黃金接近 $4,400(7 週高點),白銀也突破 >$65,受到較疲弱的勞動力數據與升息預期下降的推動。但若將此完全歸因於實質殖利率,便忽略了相對於法幣貶值恐懼,黃金貨幣溢價所發生的結構性轉變。真正的優勢在於驗證這波上漲是否反映持久的央行累積與貨幣多元化,還是僅僅押注於短暫的聯準會鴿派立場,並在工資數據恢復正常時反轉。以下是我的驗證框架。 👇
🔍 為何溢價拓撲決定真正價值
央行購買速度與 ETF 資金流出:傳統模型將黃金與西方 ETF 資金流掛鉤,但近期的上漲發生在 ETF 資金流出的情況下。若央行購買,尤其是來自 BRICS 國家的購買加速,而西方散戶正在賣出,這表示黃金定價正從以美元為中心的指標中出現地緣政治脫鉤。監控 IMF/World Gold Council 的儲備數據;主權國家累積黃金可驗證獨立於散戶情緒的結構性底部。
黃金/白銀比率收斂表示工業需求獲得確認:白銀突破 $65 表明工業需求(太陽能/電動車)正追上貨幣投機。若黃金/白銀比率收斂至 60x 以下,便確認這是廣泛的貴金屬走強,而非孤立的避險資金流入。追蹤比率趨勢;工業需求的確認可驗證可持續的週期,而非防禦性輪動。
期貨曲線中已嵌入貨幣貶值預期:黃金期貨的正價差/逆價差結構
- 3
#RobinhoodEcosystemReboundsPONSUp23.6%
PONS +23.6%:為何供應衝擊速度對生態系驗證的重要性高於銷毀比例
PONS 反彈 23.6% 至 $632M MC,供應量銷毀 31%,Boner 也同步飆升 +44%。但代幣銷毀是回溯性的會計事件;剩餘流動性吸收新需求的速度,才決定這究竟是持久的結構性重估,還是訂單簿變薄下的暫時性軋空。真正的優勢在於驗證這 31% 的銷毀是否確實增加了以稀缺性加權的深度,或只是減少了流通量,卻讓市值容易受到早期持有者快速重新分配的影響。以下是我的驗證框架。 👇
🔍 為何稀缺性拓撲決定真正的底部
有效流動性深度與市值比率:31% 的銷毀會減少供應量,但不會自動創造買盤壓力。如果儘管價格上升,買方深度仍低於銷毀前水準的 5%,反彈就很脆弱,容易因滑價而崩跌。即時監測訂單簿厚度;可持續的反彈需要流動性按比例增長,而不只是較薄訂單簿上的名目價格上漲。
銷毀後持有者集中度分布:銷毀通常移除的是休眠或遺失的代幣,而非活躍賣方供應。如果銷毀後前 100 個錢包仍控制超過流通供應量的 40%,退出風險仍集中於內部人士。分析錢包分布變化;持有分散可驗證有機需求,持續的集中度則顯示協同分配的可能性。
生態系內跨資產相關性崩解:PONS 與 Boner(+44%)同步上升,暗示全板塊輪動。如果 PONS 在回調期間跑贏 Bon
- 1
- 2
- 7
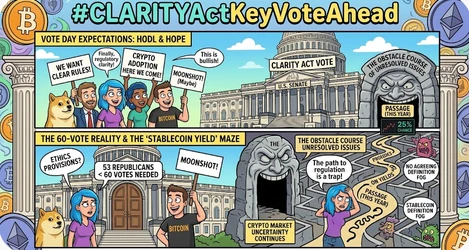
#CLARITYActKeyVoteAhead
CLARITY Act 9 月 15 日表決:為何合規摩擦對機構導入而言比通過機率更重要
參議院將於 9 月 15 日就 CLARITY Act 進行表決,而該法案今年通過的 Kalshi 機率僅為 25%。但二元的通過/失敗框架忽略了合規實施的結構性成本。真正的優勢在於驗證法案推進是否能透過定義明確的託管/收益規則,為機構創造可持續的營運清晰度,或是模糊的倫理/穩定幣條款觸發高昂的法律成本,無論最終票數如何都抑制創新。以下是我的驗證框架。 👇
🔍 為何摩擦拓撲決定真正的市場影響
穩定幣收益分類決定商業模式可行性:收益型穩定幣如何被對待(證券與商品)決定發行方是否能提供利息。即使法案推進,模糊的措辭也會造成合規癱瘓;明確的禁止則會立即摧毀商業模式。追蹤 Treasury/Fed 對收益語義的評論;定義清晰度對營運可行性而言比法案通過更重要。
倫理條款執行機制的複雜性:嚴格的倫理條款可能要求交易所/發行方建立廣泛的內部監控系統。如果中型業者的合規成本超過營收利潤率,儘管有「支持創新」的言論,整合仍會加速。估算合規支出與目前 OPEX 的對比;不成比例的負擔有利於既有業者,同時壓垮新創公司。
州層級先占條款造成實施分裂:聯邦法案通常包含選擇退出條款,允許州監管機構施加更嚴格的規則。即使是「先進的」立法,也可能形成拼湊式合規制度,破壞
KALSHI-5.92%
- 3
#GateSquareMidAutumnReunion
Gate Square 中秋節:為何內容 Alpha 對可持續優勢的重要性高於發文量
Gate Square 的中秋節活動提供超過 15,000 USDT 的獎勵池,包含禮盒、GT 空投,以及原創內容獎勵。但發文頻率並不是優勢;相較於參與者飽和度,你的內容經品質調整後的曝光度才決定真正的價值捕獲。真正的機會在於驗證你的洞察是否能產生真實的社群互動(按讚/分享),進而透過演算法提升獎勵權重,或者當競爭密度稀釋個人 EV,使其低於投入成本時,通用型貼文是否會淹沒在雜訊中。以下是我的驗證框架。 👇
🔍 為何 Alpha 拓撲決定真正的捕獲率
以互動加權的獎勵分配邏輯:多數平台不會平均分配獎勵池,而是根據互動指標(觀看次數、按讚、留言)為獎勵加權。如果你的貼文儘管投入大量心力,卻只產生不到總活動互動量的 1%,你的份額就會不成比例地縮減。分析歷屆得獎者的特徵;高互動內容能捕獲超額價值,低互動貼文無論數量多寡,回報都微乎其微。
原創門檻與演算法過濾:原創內容要求通常會觸發自動抄襲檢查。轉發新聞或通用型技術分析會被過濾,浪費投入的心力,同時卻會計入個人活動指標,而無法帶來轉化。確認平台特定的原創標準;獨特洞察能驗證參與價值,重複利用的內容則會造成沉沒成本。
基於參與者增長的獎勵池稀釋曲線:15,000 USDT 的獎勵池聽起來很可
- 2
#EthereumAndBaseSplitOnAccountAbstraction
ETH/Base AA 分裂:對大規模採用而言,錢包層互通性的重要性高於協議標準
Ethereum L1 與 Base 在帳戶抽象化(EIP-8130 與 EIP-8141)上存在分歧,L1 優先考量抗審查性與隱私,而 L2 則聚焦於可擴展性與合規性。但如果錢包層能成功抽象化底層複雜性,協議碎片化並非致命問題。真正的關鍵在於驗證錢包開發者能否打造無縫的跨鏈使用者體驗,以掩蓋結構性分歧,或不相容的標準是否會形成彼此隔離的生態系,導致流動性與使用者留存率分裂。以下是我的驗證框架。 👇
🔍 為何互通性拓撲決定真正的 UX
跨鏈錢包智慧合約可攜性:單一智慧帳戶錢包能否在 ETH L1 與 Base 上部署相同邏輯,而無需修改程式碼?如果錢包需要鏈特定的實作,開發者摩擦將呈指數級增加,進而拖慢採用。監測錢包 SDK 相容性指標;真正的抽象化允許一次編寫、隨處部署,碎片化標準則迫使開發者重複開發。
跨鏈工作階段金鑰有效性:帳戶抽象化支援免 gas/批次交易的工作階段金鑰。如果由於簽章方案或驗證邏輯不同,工作階段金鑰無法跨越 L1/L2 邊界,使用者就必須不斷重新驗證。測試工作階段金鑰的可攜性;無縫的連續性可驗證統一的 UX,頻繁重新登入則代表結構性碎片化。
合規模組的即插即用效率:Base 的合規導向 A
- 2
#BrentWTITop$100
布蘭特 >$100:為何柴油裂解價差對通膨持續性的影響大於原油價格
紅海局勢中斷之際,布蘭特/WTI 突破 100 美元成為頭條新聞,但柴油不成比例的飆升顯示的是結構性煉油瓶頸,而不只是原油稀缺。真正的優勢在於驗證高油價反映的是暫時性的地緣政治衝擊,還是持續性的中間餾分油短缺;後者會透過運輸/物流成本直接推高核心服務通膨。以下是我的驗證框架。 👇
🔍 為何煉油拓撲決定真正的通膨影響
柴油裂解價差寬度顯示供應限制嚴重程度:柴油與原油之間的價差(裂解價差)揭示煉油廠產能利用率。如果裂解價差擴大至 >30 美元/桶,同時原油上漲,這表示全球煉油瓶頸正在形成約束,無論原油供應狀況如何。監控 3-2-1 裂解價差;即使原油價格趨穩,極端擴大也能驗證成本推動型通膨仍在持續。
運輸成本轉嫁至核心 CPI 的滯後:柴油為貨運/物流提供燃料,並以 60–90 天的滯後嵌入商品/服務價格。當前柴油價格飆升要到 Q4 才會反映在 CPI 中。建立投入成本傳導時間模型;今日的能源衝擊會在明日轉化為黏性的服務通膨,與 Fed 政策無關。
戰略儲備釋放能力與中斷持續時間:SPR 釋放能抑制短期原油價格飆升,但無法解決煉油缺口。如果紅海中斷持續超過儲備消耗窗口,市場就必須吸收實體短缺。評估 SPR 剩餘桶數與預估中斷持續時間;緩衝耗盡會在人工供應停止時造成二元重新定價風險
- 2
#CoinDeskRevealsGateRWAPerpetualsTop3Globally
Gate RWA 永續合約排名前 3 名:為何合成效率比交易量排名更能驗證結構
CoinDesk 報導,Gate 的 RWA 永續合約交易量達到 647 億美元(月增 158%),佔全球 12.6%,排名前 3。但原始交易量是虛榮指標;對現實世界資產的合成曝險之資本效率,才決定這是否反映真正的機構避險需求,或只是針對流動性不足標的的投機性散戶槓桿。真正的優勢在於驗證這些永續合約是否能以可持續的資金費率,對現貨 RWA 進行緊密的基差追蹤,或它們是否因流動性碎片化與預言機延遲而容易面臨脫鉤風險。以下是我的驗證框架。 👇
🔍 為何合成拓撲決定真正效用
相對現貨 RWA 流動性的基差追蹤誤差:RWA 現貨市場(例如代幣化國庫券、私人信貸)通常比原生加密資產更缺乏流動性。如果永續合約價格因底層流動性薄弱而大幅偏離現貨淨資產價值,就會產生套利陷阱,而非有效的避險工具。監測相對於現貨深度的基差波動性;緊密追蹤代表具備有效的價格發現功能,廣泛偏離則表示結構性碎片化。
交易量激增期間的資金費率穩定性:如果交易量跳升 158% 是由平衡的避險或套利推動,應與穩定的資金費率相互對應。持續極端的正或負資金費率,表示單邊投機部位,容易遭遇擠壓連鎖反應。追蹤相對於交易量擴張的資金費率波動性;穩定溢價確認有機需求
- 2
#AugustCoreCPIBeatsExpectations
8 月核心 CPI 上升 0.3%:為何黏性服務通膨對實質殖利率壓力而言比整體數據優於預期更重要
美國 8 月核心 CPI 月比上升 0.3%(預估為 0.2%),為 5 月以來最高,而年比則降溫至 2.4%。但核心指標的月度加速顯示服務定價存在結構性黏性,這被整體商品通膨降溫所掩蓋。真正的關鍵在於確認這 0.3% 的數據反映的是短暫雜訊,還是住房/服務成本重新加速,迫使聯準會維持限制性政策的時間長於市場定價,從而持續推升實質殖利率,並壓縮 BTC 等對存續期敏感的資產。以下是我的驗證框架。 👇
🔍 為何黏性拓撲決定政策路徑
扣除住房的服務動能顯示潛在壓力:住房成本落後市場租金 12–18 個月,扭曲當前讀數。如果扣除住房的服務(醫療、保險、休閒)與核心 CPI 優於預期的 0.3% 同步加速,這表示勞力密集型產業的廣泛定價能力正在回歸。監測超級核心 CPI 趨勢;即使整體通膨降溫,持續的服務通膨仍能驗證「更高更久」的敘事。
實質殖利率凸性放大存續期敏感度:實質殖利率(名目殖利率減去通膨預期)驅動 BTC 與成長股估值。如果黏性的核心 CPI 阻止名目殖利率下降,而通膨預期仍受錨定,實質殖利率就會機械式上升。追蹤 5 年期 TIPS 殖利率;不論情緒如何轉變,實質利率上升都會對零存續期資產形成自動的逆風。
聯準會
- 2
#SenateReleasesNewCLARITYAct
CLARITY Act 9 月 15 日表決:為何合規摩擦比通過機率更關乎營運可行性
參議院新提出的 CLARITY Act 將於 9 月 15 日進行程序性表決,需要 60 票(需要 7 名民主黨跨黨支持者)。但將其框定為二元的通過/失敗,忽略了合規實施的結構性成本。真正的優勢在於驗證法案的具體條款是否能為機構創造可持續的營運明確性,或是關於穩定幣收益和道德觸發條件的模糊措辭,是否會造成過高的法律成本,無論最終票數如何都抑制創新。以下是我的驗證框架。 👇
🔍 為何摩擦拓撲決定真正的產業影響
穩定幣收益分類決定商業模式的可行性:收益型穩定幣的處理方式(證券或商品)決定發行方是否根本能提供利息。即使法案通過,模糊措辭也會造成合規癱瘓;明確禁止則會立即摧毀商業模式。追蹤 Treasury/Fed 對收益語義的評論;對營運可行性而言,定義上的明確性比法案通過更重要。
道德條款的執行機制複雜度:嚴格的道德條款可能要求交易所/發行方建立廣泛的內部監控系統。如果合規成本超過中型業者的營收利潤率,儘管有「支持創新」的言論,整併仍會加速。建立預估合規支出與目前 OPEX 的模型;不成比例的負擔有利於既有業者,同時壓垮新創公司。
州層級優先適用條款造成實施碎片化:聯邦法案通常包含允許州監管機構施加更嚴格規則的選擇退出條款。即使立法「通過
- 2
#OracleQ1EarningsBeatStockUpOver5%
Oracle 財報後 +5%:為何積壓訂單轉換對可持續重估的重要性高於營收超預期
Oracle 股價在 Q1 超出預期後上漲 5%。但盈利超預期屬於回顧性指標;剩餘履約義務 RPO 轉換為認列收入的速度,決定這是否反映持久的 AI 基礎設施需求,或只是在未來疲軟前加速簽訂合約。真正的優勢在於驗證目前的訂單是否代表結構性的多年期承諾,還是將於下季正常化的短期戰術性成果。以下是我的驗證框架。 👇
🔍 為何轉換結構決定真正的品質
RPO 成長率與收入認列速度:如果 RPO 年增 30%,但收入僅增加 10%,這表示仍有大量遞延價值尚未反映在損益表中。反之,如果收入增速超過 RPO 成長,表示積壓訂單的消耗速度快於補充速度,這是未來增速放緩的領先指標。監測每季 RPO/收入比率趨勢;轉換加速證實近期強勁表現,出現背離則警示銷售管道可能耗盡。
AI 基礎設施合約期限顯示黏著度:短期 GPU/雲端合約能推升當期數據,但會造成續約斷崖。附帶調升條款的多年期承諾合約,能提供超越炒作週期的能見度。分析財報說明中的平均合約期限延長情況;期限延長確認企業鎖定,而非交易型現貨採購。
資本支出激增期間的毛利率擴張考驗定價能力:AI 資本支出通常會因硬體折舊而在初期壓縮利潤率。如果 Oracle 在大量投資基礎設施的同時擴張毛利率,這
- 2
#GateTop4MainstreamCEX
Gate #4 CEX:為何產品多元化對實現可持續留存的重要性高於交易量排名
Gate 在 2026 年 8 月以現貨 + 期貨交易量位居全球第 4 名。但總交易量掩蓋了不同使用者群體之間產品整合的深度。真正的優勢在於驗證這種規模是否反映出一個多元化生態系,讓使用者能從現貨無縫轉向衍生品,再轉向 RWA/質押,創造高終身價值(LTV);還是由孤立的活動支撐,即使交易吞吐量亮眼,流失率仍然很高。以下是我的驗證框架。 👇
🔍 為何多元化拓撲決定真正的黏著度(而不只是吞吐量)
跨產品遷移率反映生態系健康度:如果使用者始終侷限於單一產品,高交易量的意義就不大。如果超過 60% 的期貨交易者從未使用現貨/RWA/質押,LTV 就會受到限制。監測跨產品啟用率;無縫遷移能驗證整合式效用,而非碎片化使用。
新使用者導入漏斗效率:排名 $40B 需要持續的流入。如果每位新增活躍使用者的獲取成本(CPAAU)上升,而留存率下降,成長就會變得不可持續。追蹤從註冊到首次交易,再到使用第二項產品的漏斗轉換指標;高效的導入流程證明獲客能力可擴展,且不僅依賴付費行銷。
機構與散戶交易量組合的穩定性:過度依賴散戶期貨交易會造成對波動敏感的收入。如果機構現貨/OTC 交易量按比例成長,就能在熊市期間穩定收益。評估客戶群體組成;均衡的組合能驗證韌性,而非週期性依賴。
- 2
#GateAugustTransparencyReport
Gate 透明度報告:為何 RWA 抵押品品質對結構韌性的重要性高於市場份額
Gate 報告稱儲備金達 82.15 億美元(127% 比率)、股權永續合約交易量月增 308%,以及佔全球 CEX RWA OI 49.6%。但市場份額只是虛榮指標;底層 RWA 抵押品的流動性品質,決定了這種主導地位在壓力事件期間究竟能創造持久穩定,還是潛藏脆弱性。真正的優勢在於驗證這 49.6% 的 RWA 份額是否代表高品質流動資產(國庫券),能即時清算以彌補永續合約損失,還是集中於流動性不足的私人信貸/代幣化股票,並在波動性飆升時造成贖回瓶頸。以下是我的驗證框架。 👇
🔍 為何抵押品拓撲決定真正的安全性
RWA 資產類別流動性層級分布:並非所有 RWA 都相同。國庫券提供近乎即時的流動性;代幣化房地產/私人信貸可能需要數天/數週才能解除部位。如果超過 60% 的 RWA OI 位於第 2/3 級的低流動性資產中,49.6% 的份額就會在追加保證金時變成負債。監控資產類別細分;高品質抵押品能驗證系統韌性,低流動性集中則會造成隱藏的拋售風險。
RWA 與永續合約之間的跨保證金折減效率:使用者能否以 RWA 代幣作為股權永續合約的抵押品,並承擔最低限度的折減?如果折減超過 20%,即使具備整合式品牌,資本效率仍會下降。驗證各產品線的實
RWA-0.07%
- 2
#ZECPlungesOver13%
🛡️ ZEC 在 ATH 後下跌 13%:透明池與屏蔽池流向分歧,對隱私幣反彈驗證的重要性高於價格下跌
Zcash 在觸及 1,200 美元的 ATH 後下跌 13%。但對隱私資產而言,回撤期間透明池與屏蔽池流向之間的方向性分歧,決定了這是健康的獲利了結,還是受監管平台的結構性拒絕。真正的優勢在於驗證賣壓究竟源自投機性透明池多頭退出,還是因交易所下架恐慌與合規壓力,導致屏蔽流動性正在蒸發。以下是我的驗證框架。 👇
🔍 為何流向拓撲決定真正的底部
屏蔽池留存率與透明池賣出量:透明池賣出反映散戶或投機者退出;屏蔽池活動持續則表示核心隱私使用者儘管波動仍在持有。如果屏蔽交易數量隨價格同比下降,這表示包括原生採用者在內的市場正在全面投降。監控 Zcash Foundation 儀表板;穩定的屏蔽指標可驗證投機噪音之下的有機需求。
交易所淨存入與提取失衡揭示託管風險:下跌期間大量淨存入交易所,表示獲利了結或避險;淨提取則表示累積或轉向自行託管。如果存入量激增與價格下跌同時發生,而屏蔽地址顯示資金流出,則推動行動的是託管風險,而非基本面論點發生變化。追蹤鏈上流向模式;錢包行為揭示價格變動背後的真正意圖。
場外交易櫃檯溢價或折價變化發出批發市場情緒訊號:大型區塊交易所在的機構場外交易市場中,散戶現貨價格可能有所滯後。如果公開市場下跌期間場外交易折價大
- 2
#BonkGuyBullishOnUSELESS
Bonk Guy 稱 USELESS 為王:為何敘事流動性比 ATH 地位更能決定迷因週期的存續
Bonk Guy 宣布 USELESS($234M MC)在本週期相較同業創下歷史新高,成為迷因之王。但在迷因市場中,敘事關注轉化為持續買壓的速度,才決定存續,而非意見領袖的信念或相對強弱指標。真正的優勢在於驗證 USELESS 是否已憑藉不斷加深的流動性護城河,取得真正的敘事壟斷地位,還是只是在資金轉移至下一個新奇事物之前,暫時贏得輪動戰。以下是我的驗證框架。 👇
🔍 為何敘事拓撲決定真正的主導地位
跨迷因相關性崩解代表領導地位:真正的迷因之王在下跌期間會脫離板塊 beta,同時引領反彈。如果 USELESS 在前 10 大迷因平均下跌 -5% 時仍上漲 +10%,就代表其具備獨立需求,而非僅是聯動走勢。監測滾動相關係數;持續背離可驗證其領導地位,而非巧合般的時機吻合。
流動性深度成長率與市值擴張:MC 上升但 LP 深度停滯,會造成脆弱性,使小額賣單觸發異常滑價。如果 $234M 估值沒有伴隨訂單簿厚度按比例增加,這波上漲便缺乏結構性基礎。追蹤 LP 對 MC 比率的趨勢;可持續的主導地位要求流動性擴張速度快於投機程度。
催化劑後社群提及量的速度衰減曲線:意見領袖喊單會立即造成尖峰,但真正的王者會在初始熱潮消退後維持較高的基準
- 2
#AIStockGuruReportedlyBullishOnAI
AI 大師重建持倉:為何重建速度比看多喊話更能驗證東山再起
市場傳聞顯示,一支與 AI 相關的基金在 7 月下跌 67% 後,已重新建立 SNDK、BE、INTC、CRWV、SKHY 和 AMD 的多頭持倉。但「重建」一詞含義模糊;相較於先前的峰值曝險,持倉重新累積的速度與組成,決定了這究竟代表真正的信念,還是僅僅是戰術性的均值回歸交易。真正的優勢在於驗證目前的持倉是否反映出結構性論點的修復與改善後的風險參數,或者只是以更低價格重新犯下舊錯,卻沒有處理原先的失敗點。以下是我的驗證框架。 👇
🔍 為何重建拓撲決定真正的信念
相對於先前峰值曝險的持倉規模:重建先前峰值配置的 20%,與恢復至 90% 有本質上的差異。如果目前的持倉規模即使在看多言論下,仍僅略低於下跌前水準,這表示是在謹慎測試,而非全面投入。監測 13F/內部人士申報相較於歷史基準的變化;按比例重建可驗證信心已恢復,部分重建則顯示疑慮仍然存在。
代號選擇的分歧訊號反映論點演變:回到完全相同的標的(INTC、AMD)意味著論點未變;增加新的曝險(CRWV、BE)則表示已學會適應。如果投資組合的組成與 7 月完全一致,原有缺陷可能仍未被處理。分析各持倉的權重變化;重建過程中的策略性多元化,證明的是理性誠實,而非自我驅動的重複。
相對於下跌低點深度的進場
- 2
熱門話題
#GateWCTCS9全球交易賽
35.48k 瀏覽量5.47k 人討論中
#GateX紅牛F1新加坡站奪冠
174.4k 瀏覽量6.5k 人討論中
#韓股大跌你會抄底嗎
61.76k 瀏覽量1.79k 人討論中
#BTC漲1.17%
39.94k 瀏覽量36.42k 人討論中
#STRK24小時漲超55%
25.05k 瀏覽量209 人討論中
#餘幣寶USDT享11%年化
53.92k 瀏覽量303 人討論中
#USELESS交易量接近DOGE
69.13k 瀏覽量1.08k 人討論中
#Gate亮相TOKEN2049
42.82k 瀏覽量22.15k 人討論中
#Ledger攻擊均指向CryptoBilis
40.21k 瀏覽量364 人討論中
#阿斯麥與台積電即將發布Q3財報
12.02k 瀏覽量162 人討論中