#FlapDistributes22.96MInFees
FLAP 2296 萬美元費用分配——這究竟意味著什麼
FLAP 分配 2296 萬美元費用——這對加密貨幣、代幣化股票、黃金與美國股票究竟意味著什麼?
Flap 的 2296 萬美元費用分配數字在加密貨幣領域引起了高度關注,但單看標題數字並不能說明完整故事。
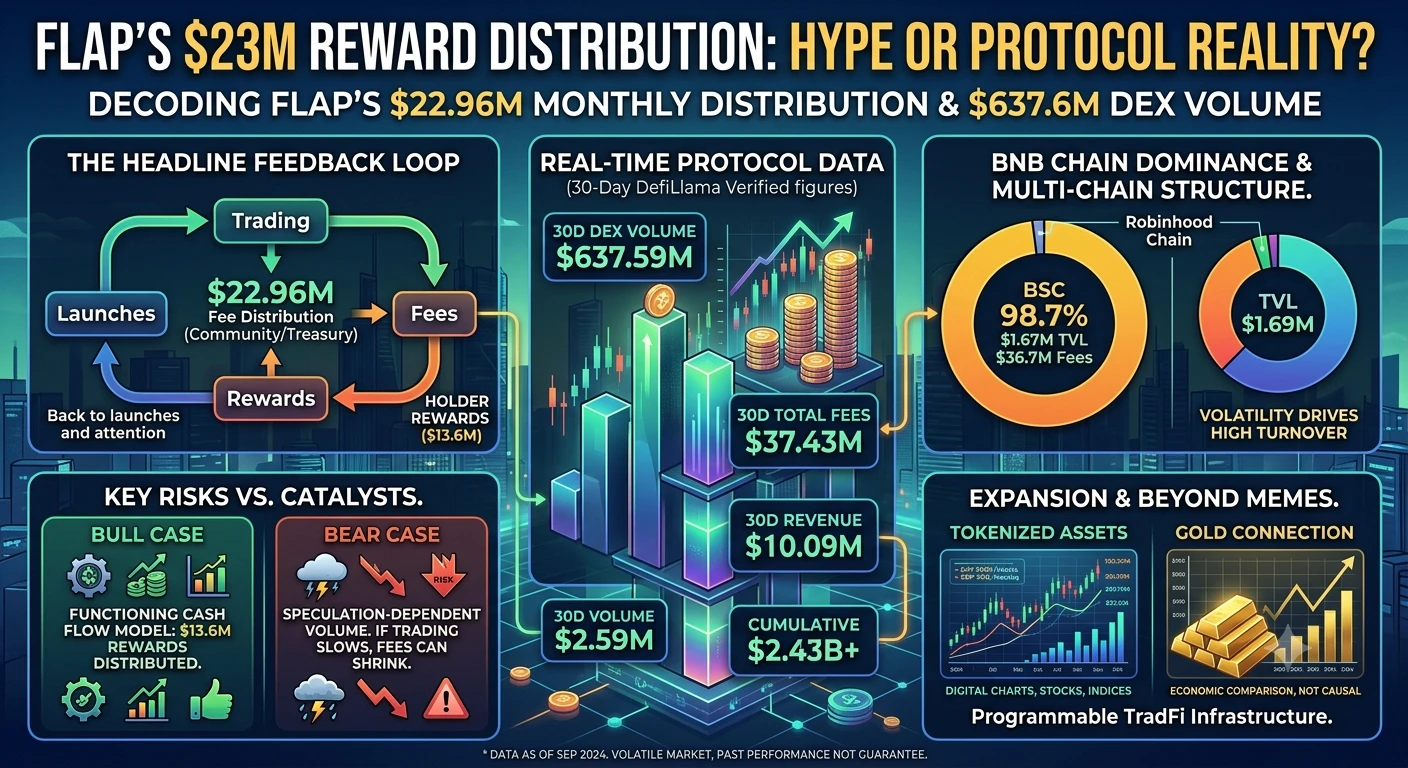
根據一份引用 Flap 創辦人的 9 月 24 日報告,該協議在前 30 天內向其社群與金庫分配了 2296 萬美元費用,其中包括約 1360 萬美元的持有者獎勵。另有 $115K 被加入 DEX 流動性池。據報導的分配額中,BNB Chain 占了 2223 萬美元,而 Robinhood Chain 貢獻了 $733K
真正的問題不只是 2296 萬美元看起來有多大。
真正的問題是:這些費用來自哪裡、這種活動有多大的可持續性,以及 Flap 除了自身生態系之外是否真的重要?
什麼是 FLAP?
Flap 是一個可程式化的代幣發布與交易生態系,圍繞可客製化的代幣發布、交易機制、費用分配與代幣化資產基礎設施打造。
其經濟模型建立在活動之上。
更多發布可以帶來更多交易。
更多交易會產生更多費用。
更多費用隨後可以流入獎勵、流動性與其他生態系機制。
這使 Flap 有別於整個論點僅依賴代幣價格上漲的專案。
重要的是,Flap 目前正在產生可量化的鏈上活動,而不只是承諾未來的實用性。
標題背後的數據
最新的 DefiLlama 快照顯示:
• TVL:169 萬美元
• 24 小時費用:106 萬美元
• 7 天費用:798 萬美元
• 30 天費用:3743 萬美元
• 累計費用:5987 萬美元
收入:
• 24 小時:$255K
• 7 天:192 萬美元
• 30 天:1009 萬美元
• 累計:3174 萬美元
DEX 交易量:
• 24 小時:1637 萬美元
• 7 天:1.2432 億美元
• 30 天:6.3759 億美元
• 累計:24.29 億美元
這些數字很重要,因為「費用」與「收入」並不是相同的指標。DefiLlama 的方法廣泛計算協議費用,而收入代表 Flap 的費用 Safe 收到的報價代幣。
因此,我不會將 2296 萬美元的分配描述為 2296 萬美元的純利潤。
那會造成誤導。
更準確的解讀是,Flap 已經建立了一個大型的費用產生活動循環,其中一部分經濟活動透過生態系進行分配。
最大的訊號:6.3759 億美元交易量
對我而言,最有趣的數字甚至不是 2296 萬美元。
而是 30 天 DEX 交易量達到 6.3759 億美元。
為什麼?
因為獎勵可以被宣布。
交易量則必須實際發生。
在最近的 30 天期間,Flap 處理了超過 $637M 的 DEX 交易量,使累計 DEX 交易量達到約 24.3 億美元。
這顯示圍繞該啟動平台存在真實的交易活動。
但這也揭示了核心風險。
如果交易活動大幅下降,費用產生量也可能大幅下降。
因此,Flap 模型的可持續性高度取決於,在高度投機的時期過後,這種交易量是否仍會持續。
看多論點
看多的論點很直接。
Flap 正在展現一種加密貨幣模型:經濟活動可以產生可量化的費用,而這些費用可以回流至生態系。
據報導的 1360 萬美元持有者獎勵尤其重要,因為這顯示使用者並不是被要求單純等待未來的實用性。
目前存在一個與活動掛鉤且正在運作的獎勵機制。
如果這個循環持續:
更多發布 → 更多交易者 → 更多交易量 → 更多費用 → 更多獎勵 → 更多關注 → 更多活動。
這個回饋循環可能強化 Flap 在 BNB Chain 啟動平台經濟中的地位。
看空論點
但完全相同的機制也造就了最大的弱點。
這是一個依賴活動的模型。
如果迷因代幣投機降溫、新發布減少、交易者離場且交易量下降,費用池可能會迅速縮小。
這意味著不應自動將今天的獎勵水準推演至未來。
目前 169 萬美元的 TVL 也值得關注。
Flap 以僅 169 萬美元的 TVL,支撐約 6.3759 億美元的 30 天 DEX 交易量。
這告訴我們一件重要的事:
Flap 主要由資金周轉與交易活動驅動,而不是單純在協議內持有大量資本。
在高交易量市場期間,這可能極具力量。
當投機消失時,這也可能成為一項弱點。
BNB CHAIN 仍是核心
儘管 Flap 在多條鏈上運作,BNB Chain 仍占據壓倒性主導地位。
DefiLlama 目前顯示約:
• BSC TVL:167 萬美元
• BSC 30 天費用:3673 萬美元
• BSC 30 天 DEX 交易量:6.2997 億美元
這意味著 Flap 約 98.7% 的 TVL 以及幾乎所有目前的經濟活動,仍集中在 BSC。
因此,目前不應將 Flap 視為一個平均分布於多條鏈的經濟體。
它主要是一個 BNB Chain 故事,只是在其他地方擴大活動。
這使 Flap 成為 BSC 上投機活動與啟動平台需求的一項有趣指標。
代幣化股票的連結
這正是 Flap 比一般迷因代幣啟動平台有趣得多的地方。
Flap 一直在建構圍繞傳統資產代幣化表示的基礎設施,建立加密原生交易與傳統金融市場之間的橋樑。
這個概念很有力量。
加密原生使用者可能可以接觸與傳統公司或指數相關資產的代幣化曝險,而不必使用傳統的券商體驗。
但有一項重要區別:
代幣化表示並不會自動等同於擁有標的股票。
流動性、託管、贖回、法律權利、結算與監管架構都可能有所不同。
因此,代幣化股票的曝險不應簡單描述為等同於持有實際股權。
真正的故事不是 Flap 正在取代華爾街。
真正的故事是,區塊鏈基礎設施正日益嘗試將傳統金融曝險帶入加密原生市場。
FLAP 對美國股票重要嗎?
直接來說?
幾乎不重要。
2296 萬美元的分配額,與美國股票市場的規模相比微不足道。
不應將其視為 S&P 500 或 Nasdaq 的直接資金流催化劑。
這種連結是結構性的,而非立即性的。
Flap 代表了讓傳統資產透過區塊鏈基礎設施變得更可程式化、可分割且更容易取得的一項實驗。
從長期來看,這可能很重要,但這並不代表 Flap 的每日費用會推動 Apple、Nasdaq-100 或 S&P 500。
加密貨幣流動性與美國股票流動性本質上仍是不同的市場。
黃金呢?
與黃金的連結甚至更弱。
Flap 不決定金價。
黃金受到實質利率、美元、央行需求、地緣政治風險與避險資金流等因素驅動。
因此,沒有理由將 Flap 的 2296 萬美元分配解讀為看多或看空黃金的訊號。
有趣的比較在於經濟層面,而非因果關係。
黃金是一種不產生收益的資產。
Flap 則圍繞交易產生的費用與獎勵打造。
這是完全不同的主張。
黃金的吸引力來自稀缺性、貨幣特性與防禦性需求。
Flap 的吸引力則來自活動、交易與現金流分配。
真正的考驗:當熱潮消退時會發生什麼?
這是我最密切關注的問題。
任何人在高交易量的投機週期中都可以看起來很亮眼。
真正的考驗是興奮消退後會發生什麼。
如果 Flap 能維持強勁的:
• 30 天交易量
• 30 天費用
• 協議收入
• 使用者活動
• 流動性
即使投機條件降溫,可持續性的論點也會大幅增強。
但如果交易量大幅下降,獎勵也隨之減少,那麼目前的 2296 萬美元數字就應被視為特定高活動期間的產物,而不是永久性的收入來源。
這項區別至關重要。
我接下來會關注什麼
暫時忘掉標題,關注五個數字:
30 天 DEX 交易量——6.3759 億美元是否持續增長?
費用——目前 3743 萬美元的 30 天速度能否保持強勁?
收入——約 1009 萬美元的月收入是否能持續?
TVL——目前 169 萬美元的流動性基礎能否深化?
獎勵——分配是否由可持續的交易活動支撐?
如果這些指標能共同維持健康狀態,這個經濟模型就會變得越來越有趣。
如果交易量下降而獎勵預期仍然高企,風險就會更加明顯。
我的看法
我不會將 Flap 視為 Bitcoin、黃金或美國股票的代理指標。
我會將其視為加密原生現金流基礎設施的一項實驗。
目前的數字無疑很有趣:
據報導,2296 萬美元分配給社群與金庫。
據報導,1360 萬美元分配為持有者獎勵。
根據 DefiLlama,30 天費用為 3743 萬美元。
30 天收入為 1009 萬美元。
30 天 DEX 交易量為 6.3759 億美元。
累計 DEX 交易量為 24.3 億美元。
目前 TVL 為 169 萬美元。
這個故事最強的部分不是某一個巨大的數字。
而是交易量、費用、收入與分配的組合。
最大的風險也很明顯:
這個系統需要持續的經濟活動。
如果交易者持續到來、發布持續進行且交易量維持強勁,Flap 就能持續產生有意義的費用。
如果投機乾涸,同一個費用引擎也可能迅速收縮。
因此,2296 萬美元的標題數字很有趣——但下一個 2296 萬美元將更加重要。
Flap 能否在不依賴短暫熱潮的情況下,重複這種程度的經濟活動?
這才是真正的問題。
而這正是我將持續關注的事情。
免責聲明:這是市場分析與教育內容,而非財務建議。加密資產、迷因代幣與代幣化資產產品可能極度波動,並涉及重大的流動性、市場與監管風險。歷史費用、收入、交易量與分配可能迅速變化,且不保證未來結果。
FLAP 2296 萬美元費用分配——這究竟意味著什麼
FLAP 分配 2296 萬美元費用——這對加密貨幣、代幣化股票、黃金與美國股票究竟意味著什麼?
Flap 的 2296 萬美元費用分配數字在加密貨幣領域引起了高度關注,但單看標題數字並不能說明完整故事。
根據一份引用 Flap 創辦人的 9 月 24 日報告,該協議在前 30 天內向其社群與金庫分配了 2296 萬美元費用,其中包括約 1360 萬美元的持有者獎勵。另有 $115K 被加入 DEX 流動性池。據報導的分配額中,BNB Chain 占了 2223 萬美元,而 Robinhood Chain 貢獻了 $733K
真正的問題不只是 2296 萬美元看起來有多大。
真正的問題是:這些費用來自哪裡、這種活動有多大的可持續性,以及 Flap 除了自身生態系之外是否真的重要?
什麼是 FLAP?
Flap 是一個可程式化的代幣發布與交易生態系,圍繞可客製化的代幣發布、交易機制、費用分配與代幣化資產基礎設施打造。
其經濟模型建立在活動之上。
更多發布可以帶來更多交易。
更多交易會產生更多費用。
更多費用隨後可以流入獎勵、流動性與其他生態系機制。
這使 Flap 有別於整個論點僅依賴代幣價格上漲的專案。
重要的是,Flap 目前正在產生可量化的鏈上活動,而不只是承諾未來的實用性。
標題背後的數據
最新的 DefiLlama 快照顯示:
• TVL:169 萬美元
• 24 小時費用:106 萬美元
• 7 天費用:798 萬美元
• 30 天費用:3743 萬美元
• 累計費用:5987 萬美元
收入:
• 24 小時:$255K
• 7 天:192 萬美元
• 30 天:1009 萬美元
• 累計:3174 萬美元
DEX 交易量:
• 24 小時:1637 萬美元
• 7 天:1.2432 億美元
• 30 天:6.3759 億美元
• 累計:24.29 億美元
這些數字很重要,因為「費用」與「收入」並不是相同的指標。DefiLlama 的方法廣泛計算協議費用,而收入代表 Flap 的費用 Safe 收到的報價代幣。
因此,我不會將 2296 萬美元的分配描述為 2296 萬美元的純利潤。
那會造成誤導。
更準確的解讀是,Flap 已經建立了一個大型的費用產生活動循環,其中一部分經濟活動透過生態系進行分配。
最大的訊號:6.3759 億美元交易量
對我而言,最有趣的數字甚至不是 2296 萬美元。
而是 30 天 DEX 交易量達到 6.3759 億美元。
為什麼?
因為獎勵可以被宣布。
交易量則必須實際發生。
在最近的 30 天期間,Flap 處理了超過 $637M 的 DEX 交易量,使累計 DEX 交易量達到約 24.3 億美元。
這顯示圍繞該啟動平台存在真實的交易活動。
但這也揭示了核心風險。
如果交易活動大幅下降,費用產生量也可能大幅下降。
因此,Flap 模型的可持續性高度取決於,在高度投機的時期過後,這種交易量是否仍會持續。
看多論點
看多的論點很直接。
Flap 正在展現一種加密貨幣模型:經濟活動可以產生可量化的費用,而這些費用可以回流至生態系。
據報導的 1360 萬美元持有者獎勵尤其重要,因為這顯示使用者並不是被要求單純等待未來的實用性。
目前存在一個與活動掛鉤且正在運作的獎勵機制。
如果這個循環持續:
更多發布 → 更多交易者 → 更多交易量 → 更多費用 → 更多獎勵 → 更多關注 → 更多活動。
這個回饋循環可能強化 Flap 在 BNB Chain 啟動平台經濟中的地位。
看空論點
但完全相同的機制也造就了最大的弱點。
這是一個依賴活動的模型。
如果迷因代幣投機降溫、新發布減少、交易者離場且交易量下降,費用池可能會迅速縮小。
這意味著不應自動將今天的獎勵水準推演至未來。
目前 169 萬美元的 TVL 也值得關注。
Flap 以僅 169 萬美元的 TVL,支撐約 6.3759 億美元的 30 天 DEX 交易量。
這告訴我們一件重要的事:
Flap 主要由資金周轉與交易活動驅動,而不是單純在協議內持有大量資本。
在高交易量市場期間,這可能極具力量。
當投機消失時,這也可能成為一項弱點。
BNB CHAIN 仍是核心
儘管 Flap 在多條鏈上運作,BNB Chain 仍占據壓倒性主導地位。
DefiLlama 目前顯示約:
• BSC TVL:167 萬美元
• BSC 30 天費用:3673 萬美元
• BSC 30 天 DEX 交易量:6.2997 億美元
這意味著 Flap 約 98.7% 的 TVL 以及幾乎所有目前的經濟活動,仍集中在 BSC。
因此,目前不應將 Flap 視為一個平均分布於多條鏈的經濟體。
它主要是一個 BNB Chain 故事,只是在其他地方擴大活動。
這使 Flap 成為 BSC 上投機活動與啟動平台需求的一項有趣指標。
代幣化股票的連結
這正是 Flap 比一般迷因代幣啟動平台有趣得多的地方。
Flap 一直在建構圍繞傳統資產代幣化表示的基礎設施,建立加密原生交易與傳統金融市場之間的橋樑。
這個概念很有力量。
加密原生使用者可能可以接觸與傳統公司或指數相關資產的代幣化曝險,而不必使用傳統的券商體驗。
但有一項重要區別:
代幣化表示並不會自動等同於擁有標的股票。
流動性、託管、贖回、法律權利、結算與監管架構都可能有所不同。
因此,代幣化股票的曝險不應簡單描述為等同於持有實際股權。
真正的故事不是 Flap 正在取代華爾街。
真正的故事是,區塊鏈基礎設施正日益嘗試將傳統金融曝險帶入加密原生市場。
FLAP 對美國股票重要嗎?
直接來說?
幾乎不重要。
2296 萬美元的分配額,與美國股票市場的規模相比微不足道。
不應將其視為 S&P 500 或 Nasdaq 的直接資金流催化劑。
這種連結是結構性的,而非立即性的。
Flap 代表了讓傳統資產透過區塊鏈基礎設施變得更可程式化、可分割且更容易取得的一項實驗。
從長期來看,這可能很重要,但這並不代表 Flap 的每日費用會推動 Apple、Nasdaq-100 或 S&P 500。
加密貨幣流動性與美國股票流動性本質上仍是不同的市場。
黃金呢?
與黃金的連結甚至更弱。
Flap 不決定金價。
黃金受到實質利率、美元、央行需求、地緣政治風險與避險資金流等因素驅動。
因此,沒有理由將 Flap 的 2296 萬美元分配解讀為看多或看空黃金的訊號。
有趣的比較在於經濟層面,而非因果關係。
黃金是一種不產生收益的資產。
Flap 則圍繞交易產生的費用與獎勵打造。
這是完全不同的主張。
黃金的吸引力來自稀缺性、貨幣特性與防禦性需求。
Flap 的吸引力則來自活動、交易與現金流分配。
真正的考驗:當熱潮消退時會發生什麼?
這是我最密切關注的問題。
任何人在高交易量的投機週期中都可以看起來很亮眼。
真正的考驗是興奮消退後會發生什麼。
如果 Flap 能維持強勁的:
• 30 天交易量
• 30 天費用
• 協議收入
• 使用者活動
• 流動性
即使投機條件降溫,可持續性的論點也會大幅增強。
但如果交易量大幅下降,獎勵也隨之減少,那麼目前的 2296 萬美元數字就應被視為特定高活動期間的產物,而不是永久性的收入來源。
這項區別至關重要。
我接下來會關注什麼
暫時忘掉標題,關注五個數字:
30 天 DEX 交易量——6.3759 億美元是否持續增長?
費用——目前 3743 萬美元的 30 天速度能否保持強勁?
收入——約 1009 萬美元的月收入是否能持續?
TVL——目前 169 萬美元的流動性基礎能否深化?
獎勵——分配是否由可持續的交易活動支撐?
如果這些指標能共同維持健康狀態,這個經濟模型就會變得越來越有趣。
如果交易量下降而獎勵預期仍然高企,風險就會更加明顯。
我的看法
我不會將 Flap 視為 Bitcoin、黃金或美國股票的代理指標。
我會將其視為加密原生現金流基礎設施的一項實驗。
目前的數字無疑很有趣:
據報導,2296 萬美元分配給社群與金庫。
據報導,1360 萬美元分配為持有者獎勵。
根據 DefiLlama,30 天費用為 3743 萬美元。
30 天收入為 1009 萬美元。
30 天 DEX 交易量為 6.3759 億美元。
累計 DEX 交易量為 24.3 億美元。
目前 TVL 為 169 萬美元。
這個故事最強的部分不是某一個巨大的數字。
而是交易量、費用、收入與分配的組合。
最大的風險也很明顯:
這個系統需要持續的經濟活動。
如果交易者持續到來、發布持續進行且交易量維持強勁,Flap 就能持續產生有意義的費用。
如果投機乾涸,同一個費用引擎也可能迅速收縮。
因此,2296 萬美元的標題數字很有趣——但下一個 2296 萬美元將更加重要。
Flap 能否在不依賴短暫熱潮的情況下,重複這種程度的經濟活動?
這才是真正的問題。
而這正是我將持續關注的事情。
免責聲明:這是市場分析與教育內容,而非財務建議。加密資產、迷因代幣與代幣化資產產品可能極度波動,並涉及重大的流動性、市場與監管風險。歷史費用、收入、交易量與分配可能迅速變化,且不保證未來結果。