#BTC回调触及81000美元
BTC 重新測試 81,000 美元:反彈已經出現,但底部仍需證明
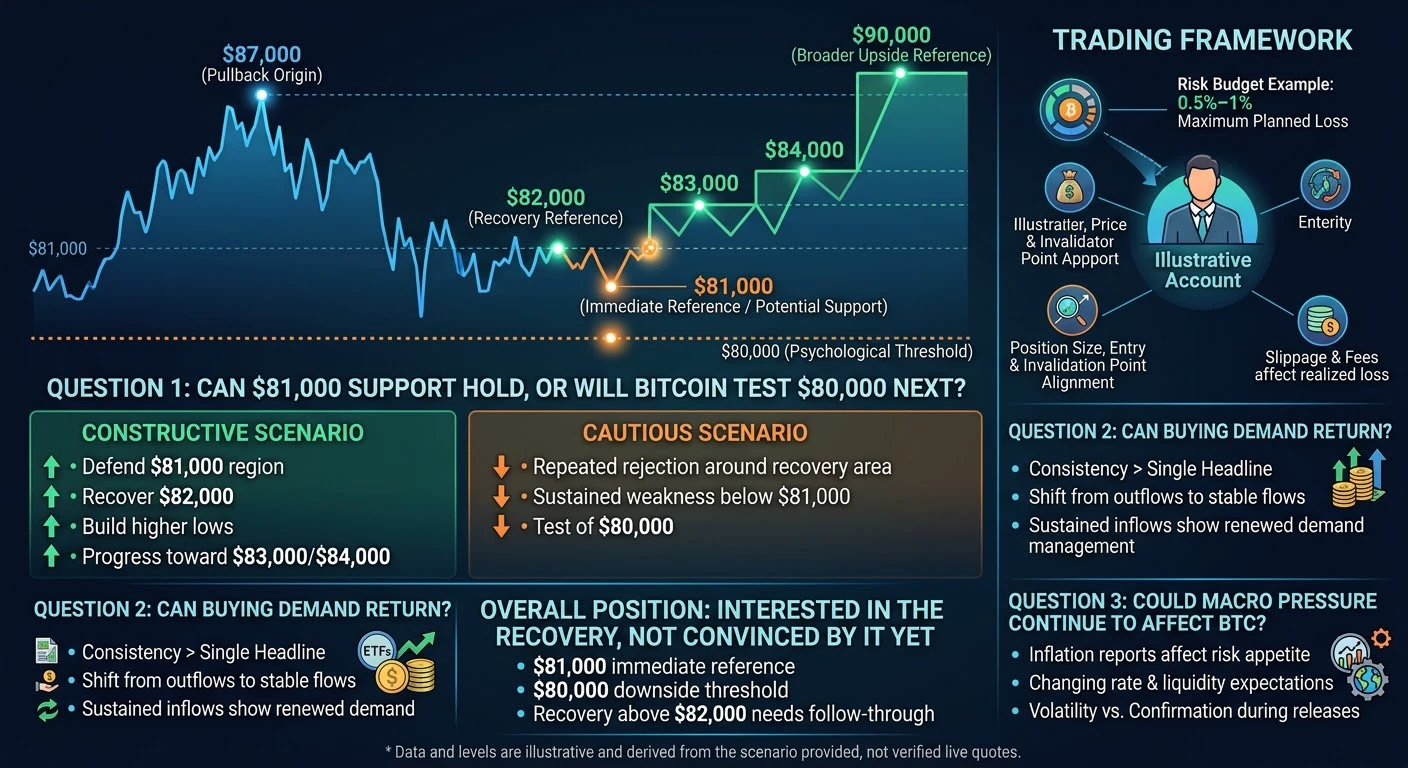
Bitcoin 從約 87,000 美元回落至短暫觸及 81,000 美元,隨後回升至 82,000 美元附近,形成一個重要的決策點。我的看法是,這波反彈值得關注,但目前還不足以解決這是暫時性復甦還是持久底部的爭論。市場可能因賣方暫停、空頭部位平倉,或買方開始測試支撐而反彈。這些力量不一定會帶來相同結果。接下來重要的是,當賣壓回歸時,買方是否能守住這波復甦。
先前圍繞 90,000 美元的討論,顯示預期可能多快地超前於價格。當交易者專注於上行目標時,可能忽略先出現更深度重置的可能性。現在正形成相反的風險:在大幅回落後,交易者可能假設每次復甦都會失敗。我不偏好任何一種極端。在 81,000–82,000 美元附近,我會關注可觀察到的價格行為,而不是對市場尚未確認的底部做出自信預測。
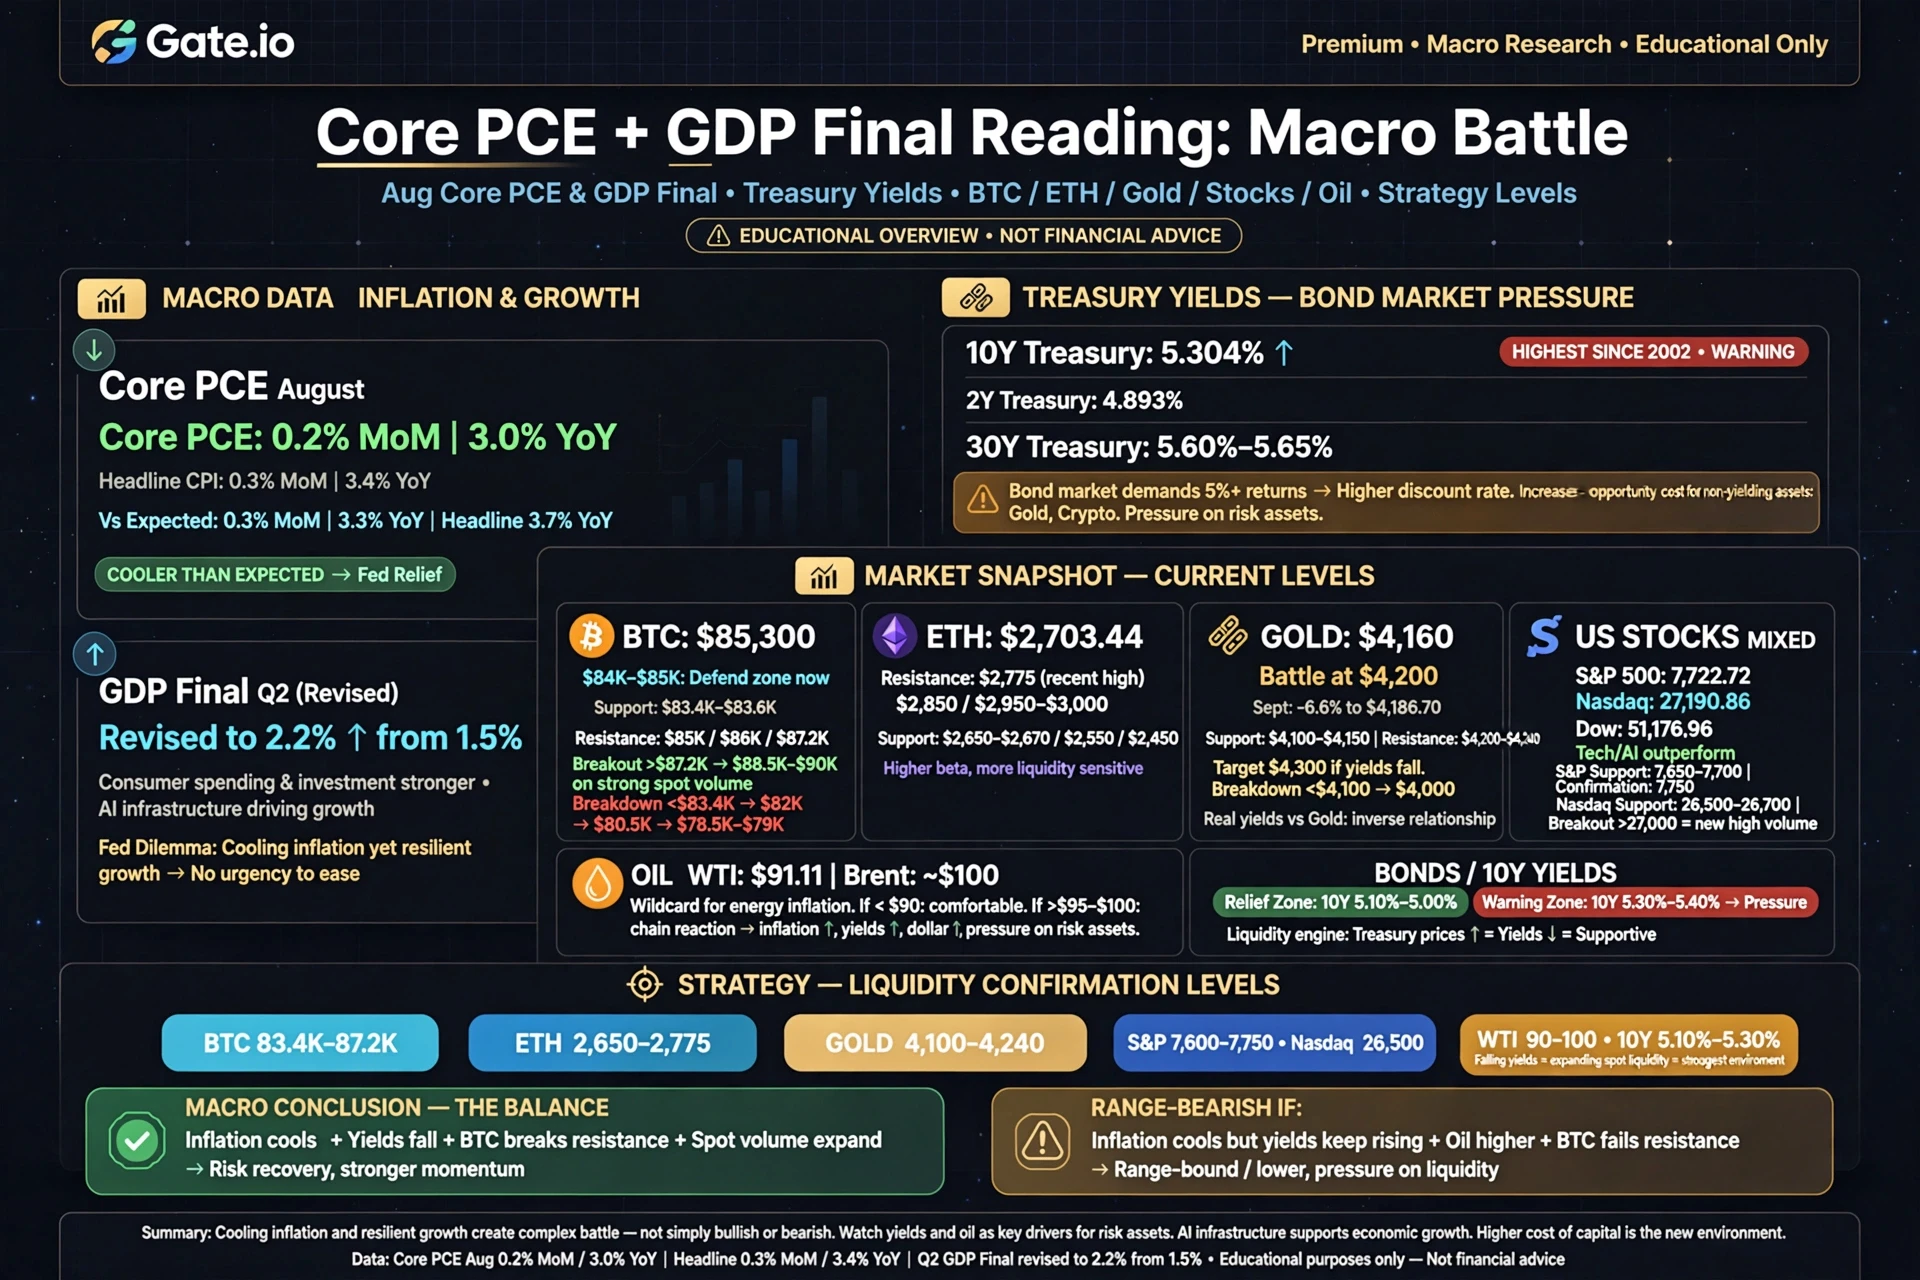
對我而言,81,000 美元是第一個參考點,因為這是此設定中所描述的低點。80,000 美元區域是下一個心理門檻,而 82,000 美元是鄰近的復甦參考位。在此之上,我會觀察 83,000 美元和 84,000 美元這些檢查點,而不會將它們視為已獲證實的阻力位。先前的 87,000 美元區域很重要,因為它標誌著這波回落形成的區域。90,000 美元仍是較廣泛的上行參考位,但不代表市場必須迅速回到那裡。
問題 1:81,000 美元的支撐能守住嗎,還是 Bitcoin 下一步會測試 80,000 美元?
我的看法:81,000 美元可以成為一個有用的支撐區域,但一次觸及和一次反彈不足以確立其強度。我會希望觀察 BTC 回到該價位附近時的表現。如果賣壓帶來的下行幅度減小,且買方能再次將價格推離低點,支撐的理由就會增強。如果每次復甦都更早消退,且 BTC 花更多時間停留在 81,000 美元附近卻無法上升,我會變得更加謹慎。
我會特別注意短暫跌破支撐與持續在支撐下方交易之間的差異。快速跌破 81,000 美元後出現有力復甦,可能與反覆收在 81,000 美元下方且嘗試收復失敗截然不同。在第一種情況下,買方可能正在吸收賣壓。在第二種情況下,市場可能正在接受更低的價格。兩種結果都無法事先確定,這就是為什麼我的交易決策會取決於市場的反應,而不只是價位本身。
測試 80,000 美元並不會自動代表整個多頭結構已經結束。同樣地,只要守在 80,000 美元上方,也不會自動證明持久底部已經形成。整數位會吸引注意,但受到關注不代表一定有支撐。我會希望觀察測試會帶來強勁復甦、緩慢盤整,還是另一段下跌。價格如何離開某個區域,往往比價格曾經到達該區域這件事本身提供更有用的證據。
我的建設性情境會是 BTC 守住 81,000 美元區域,收復 82,000 美元,接著形成更高低點,再次嘗試上行。如果買方能在下一次回落期間保留部分漲幅,那麼向 83,000 美元或 84,000 美元移動會更具說服力。我對單一根快速推升的 K 線興趣較低,更關注市場是否能維持一連串改善中的低點與復甦。
我的謹慎情境會是復甦區域附近反覆遭到拒絕,隨後持續弱於 81,000 美元。在這些條件下,我會將向 80,000 美元移動視為正在發生的風險,而不是將其斥為不可能。如果 80,000 美元也失守,我會使用新的價格結構重新評估市場。我不會僅僅因為某個整數位跌破,就捏造一個精確的更低目標。
作為一個示意性的交易框架,我會考慮將單一投機想法的最大計畫損失控制在交易資本的約 0.5%–1%。這是風險預算範例,不是給所有人的建議配置。1% 的帳戶風險上限並不代表要將停損放在入場價下方整整 1%,也不代表只用帳戶的 1% 買入。部位大小、入場點,以及該想法失效的價位,都需要相互配合。滑價與費用也可能讓實現損失高於計畫。
問題 2:在現貨 BTC ETF 資金流出後,買盤需求能回來嗎?
我的看法:買盤需求可能回來,但我不會假設反彈至 82,000 美元附近就證明 ETF 投資者已經回歸。原始情境中的資金流出說法需要有標明日期的來源,才能被視為當前事實。更廣泛地說,ETF 資金流是 Bitcoin 需求的重要組成部分,但並非整個市場。ETF 需求仍然疲弱時也可能出現復甦,而 ETF 資金流入為正,也可能與其他地方的賣出同時存在。
我會尋找的是一致性,而不是單一則令人鼓舞的標題。從反覆流出轉向較穩定的資金流,會是一種改善。持續流入則能提供更強的需求復甦證據。不過,我仍會將這些資金流與價格行為進行比較。如果新的買盤出現,但 BTC 無法守住漲幅,這可能表示其他賣方正在吸收需求。單一正數並不保證市場會出現正面反應。
在我看來,最強的復甦版本會是需求改善與更健康的價格結構結合。BTC 會守住 81,000 美元區域,在 82,000 美元上方維持漲幅,並顯示買方願意在首次反彈後參與。屆時,向 83,000 美元或 84,000 美元復甦,將比單純由空頭部位平倉推動的走勢擁有更多支撐。不過,在缺乏可靠的資金流與持倉資料時,我會避免將這波反彈標記為機構累積。
我也不會將 ETF 資金流出視為每次下跌的完整解釋。賣出可能來自多個群體,而槓桿可能放大價格反應。上行時也是如此:急劇反彈不一定代表廣泛且長期的買盤。我的偏好是讓解釋範圍小於證據所能支持的程度。如果我能觀察到的只有價格從 81,000 美元復甦至 82,000 美元附近,那麼我能有把握描述的就是價格復甦。
對於考慮分階段操作的人而言,原則比固定配置更重要。較小的初始進場部位,可以在第一個訊號失效或之後出現更強確認時留下應對空間。不過,未使用的資金不應成為價格下跌時持續自動加碼的藉口。在加碼之前,我會希望交易理由仍然有效。價格較低本身並不是投資已變得更安全的證據。
如果需求改善,同時 BTC 也守住更高低點,我自身的偏向會變得更具建設性。如果資金流混雜,且價格持續困在相同的復甦區域附近,我會維持中立。如果表面上的需求無法阻止價格創下新低,我會變得更加防禦。這能讓決策與證據保持連結,而不是與搶先進場的渴望連結。
問題 3:如果貨幣政策維持緊縮,且通膨仍是令人擔憂的問題,宏觀壓力是否可能持續影響 BTC?
我的看法:是的,宏觀壓力可能仍然相關,但我會將一般性的作用機制,與對當前政策立場或即將公布數據的說法區分開來。在未查閱官方行事曆前,我不會將某項特定通膨報告描述為即將公布。更廣泛的問題是,對利率、金融條件與流動性的預期變化,可能影響投資者持有波動性資產的意願。
如果高於預期的通膨數據讓投資者預期政策將在更長時間內維持緊縮,就可能壓抑風險偏好。如果較疲弱的數據改善寬鬆金融條件的展望,就可能支撐風險偏好。然而,這兩種關係都不是自動成立的。市場會對預期與實際結果之間的差異做出反應,也會考量數據公布前的持倉。如果交易者已經將更好的結果定價進去,即使標題看似有利,公布後仍可能出現賣出。
對於處在 81,000–82,000 美元區域附近的 BTC,在重大數據公布前後,我的優先事項會是避免將波動與確認混為一談。第一波走勢可能反轉,鄰近價位的短暫突破也可能向兩個方向發生。我寧可錯過部分走勢,也不會僅因第一根 K 線看起來果斷就進場。能撐過初始反應,並在之後的重新測試中守住的復甦,在我的流程中會更有分量。
在一個假設性的事件風險計畫中,平常在一個想法上承擔 1% 資本風險的交易者,可能選擇較小的 0.5% 風險預算,或完全不建立新的曝險。這不會讓交易變得安全;它只是在判斷錯誤時限制預期損害。降低槓桿並避免過大的部位,也能降低突然價格波動所帶來的脆弱性。停損單有助於維持紀律,但在快速行情中無法保證精確的出場價格。
我不會讓宏觀觀點無限期凌駕於圖表之上。如果整體背景看似具支撐,但 BTC 反覆無法守住復甦,這種弱勢就很重要。如果消息面看似困難,但 BTC 停止創下新低並吸收賣壓,這種韌性同樣重要。我的偏好是讓宏觀條件提供背景,而由價格行動決定實際交易設定是否正在改善。
我的整體立場:對復甦感興趣,但目前仍未被說服
在 81,000–82,000 美元,我會將這個設定描述為需要評估的區域,而不是自動構成買入機會。提早進場可能帶來的報酬,需要與反彈失敗的風險權衡。確認後買入可能意味著更高的進場價格,但確認前買入則代表接受更多不確定性。兩種做法都不一定總是更好。正確選擇取決於交易者是否有清楚控制損失的方法。
對短線交易而言,我會讓決策與支撐、復甦強度及失效條件掛鉤。對長期持有而言,我會更關注在進一步波動中,總曝險是否仍可控。混合這兩種做法很危險。短線交易不應僅因轉為虧損就變成長期投資,而長期計畫也不應僅因一個波動劇烈的交易時段就被放棄。
我也會區分保留資本與試圖最大化每次反彈之間的差異。當證據混雜時,觀望是一種有效立場。沒有必要買在 81,000 美元的精確低點、賣在精確高點,或參與每次向 82,000 美元移動的行情。可重複的流程,比在底部問題上贏得爭論更重要。
我的結論很直接:81,000 美元是即時參考位,80,000 美元是接下來要關注的下行門檻,而 82,000 美元上方的復甦需要後續跟進。若向 83,000 美元和 84,000 美元的進展能在回落中維持,這些漲幅就會更有意義。之後若回到 87,000 美元或 90,000 美元,將需要更多證據,而不只是第一次反彈後的樂觀情緒。在那之前,我會維持適度的信念與受控的風險。
#PlanYourTradesThisWeek #ShareWeekly #BTCPullsBackTo81000 #FedSeptemberMinutesLeanHawkish