


JS大鲨鱼
AiPeter

用戶暫無簡介
三次退圈宣言,三次精準兌現!JS大鯊魚到底是什麼級別的預判?
在幣圈和美股市場,敢喊單的人很多,但敢拿自己的退圈作為賭注的人,又有多少?
今年,有一個人用三次公開的退圈宣言,給市場留下了深刻印象。
他就是我一直關注的 KOL —— JS Big Shark/JS大鯊魚@JS大鲨鱼
回顧他今年的三次經典預判:
第一次:5月,ETH 在2100美元附近時,明牌放話和主力賭命,不到1500就退圈!
後來呢?
ETH最低打到了1504美元,幾乎精準命中他當時設定的目標!
第二次:今年7月29日,提前一週預判閃迪將暴漲30%!
在市場還沒有充分反應的時候,他在週三就給出判斷:閃迪下週一前必漲30%!
結果僅僅兩天,閃迪便上漲31%以上,預判迅速兌現!
第三次:早在今年8月,就預判AI儲存板塊將跌破年內新低,閃迪將跌破870美元!
當時正是美股三件套交易最熱的時候,又有誰真的相信了?
而如今11月的行情大家也看到了,整個金融市場創造出歷史級下跌,
閃迪不僅跌破870美元,更是一路下探低位
三次預判,三個目標,三次兌現。
從ETH到美股,從精準捕捉下跌目標,到提前預判個股大幅上漲,JS大鯊魚展現出來的,不只是對行情的敏銳,更是對市場節奏的深刻理解。
市場從來不缺預測,缺的是敢於公開立場、敢於
在幣圈和美股市場,敢喊單的人很多,但敢拿自己的退圈作為賭注的人,又有多少?
今年,有一個人用三次公開的退圈宣言,給市場留下了深刻印象。
他就是我一直關注的 KOL —— JS Big Shark/JS大鯊魚@JS大鲨鱼
回顧他今年的三次經典預判:
第一次:5月,ETH 在2100美元附近時,明牌放話和主力賭命,不到1500就退圈!
後來呢?
ETH最低打到了1504美元,幾乎精準命中他當時設定的目標!
第二次:今年7月29日,提前一週預判閃迪將暴漲30%!
在市場還沒有充分反應的時候,他在週三就給出判斷:閃迪下週一前必漲30%!
結果僅僅兩天,閃迪便上漲31%以上,預判迅速兌現!
第三次:早在今年8月,就預判AI儲存板塊將跌破年內新低,閃迪將跌破870美元!
當時正是美股三件套交易最熱的時候,又有誰真的相信了?
而如今11月的行情大家也看到了,整個金融市場創造出歷史級下跌,
閃迪不僅跌破870美元,更是一路下探低位
三次預判,三個目標,三次兌現。
從ETH到美股,從精準捕捉下跌目標,到提前預判個股大幅上漲,JS大鯊魚展現出來的,不只是對行情的敏銳,更是對市場節奏的深刻理解。
市場從來不缺預測,缺的是敢於公開立場、敢於
- 1
重磅更新
學習
JS大鲨鱼
洗錢 2|鏈上洗錢的最後一公里:錢怎麼落地,又怎麼被抓?
鏈上洗得再乾淨,最後也得換回現金。幾乎所有路都要經過幾道大門,執法機構就守在門口。這一期講 Lichtenstein 和 Morgan 案裡,錢怎麼落地、又在哪一步露了馬腳。
$BTC
鏈上洗得再乾淨,最後也得換回現金。幾乎所有路都要經過幾道大門,執法機構就守在門口。這一期講 Lichtenstein 和 Morgan 案裡,錢怎麼落地、又在哪一步露了馬腳。
$BTC
高品質系列3
JS大鲨鱼
洗錢 3|一國總理的帳戶裡,為什麼多了 7 億美元?(1MDB一馬案)
2009年9月30日下午,一筆 7 億美元從馬來西亞發了出去。根據美國司法部的訴狀,這筆錢經過一家空殼公司,繞了一大圈,最後流進了「馬來西亞官員1號」的帳戶。這一期還原指控中的完整路線,最後再用簡單的話復盤一遍。
$BTC
2009年9月30日下午,一筆 7 億美元從馬來西亞發了出去。根據美國司法部的訴狀,這筆錢經過一家空殼公司,繞了一大圈,最後流進了「馬來西亞官員1號」的帳戶。這一期還原指控中的完整路線,最後再用簡單的話復盤一遍。
$BTC
超高含金量第二期
JS大鲨鱼
上一期《傳統資產換軌》,全網播放量突破3000萬
那一期,我們講的是資本正在換軌
這一期,我們講更重要的東西
AI,正在從回答問題,走向替人工作
Muse 只是一個信號
真正要被重新定價的,可能是整個世界的生產方式
《傳統資產換軌Ⅱ》,繼續
那一期,我們講的是資本正在換軌
這一期,我們講更重要的東西
AI,正在從回答問題,走向替人工作
Muse 只是一個信號
真正要被重新定價的,可能是整個世界的生產方式
《傳統資產換軌Ⅱ》,繼續
無敵含金量影片再次更新!!
JS大鲨鱼
上一期《傳統資產換軌》,全網播放量突破3000萬
那一期,我們講的是資本正在換軌
這一期,我們講更重要的東西
AI,正在從回答問題,走向替人工作
Muse 只是一個信號
真正要被重新定價的,可能是整個世界的生產方式
《傳統資產換軌Ⅱ》,繼續
那一期,我們講的是資本正在換軌
這一期,我們講更重要的東西
AI,正在從回答問題,走向替人工作
Muse 只是一個信號
真正要被重新定價的,可能是整個世界的生產方式
《傳統資產換軌Ⅱ》,繼續
減少交易
JS大鲨鱼
牛市建倉已經完成.
出去度個假.
過些天見.
祝大家好運.
這段時間短線做得夠多了.
回頭算一筆帳才發現.
每天盯盤 折騰多空 扛著情緒和壓力.
最後未必比熊市底部買好現貨.
然後安安靜靜吃一整段趨勢賺得更多.
交易有時候不是做得越多賺得越多.
真正的大錢.
往往來自低位敢買.
中途拿得住.
高位捨得走.
接下來讓市場自己跑.
等真正到了高位.
我回來帶大家一起逃頂.
出去度個假.
過些天見.
祝大家好運.
這段時間短線做得夠多了.
回頭算一筆帳才發現.
每天盯盤 折騰多空 扛著情緒和壓力.
最後未必比熊市底部買好現貨.
然後安安靜靜吃一整段趨勢賺得更多.
交易有時候不是做得越多賺得越多.
真正的大錢.
往往來自低位敢買.
中途拿得住.
高位捨得走.
接下來讓市場自己跑.
等真正到了高位.
我回來帶大家一起逃頂.
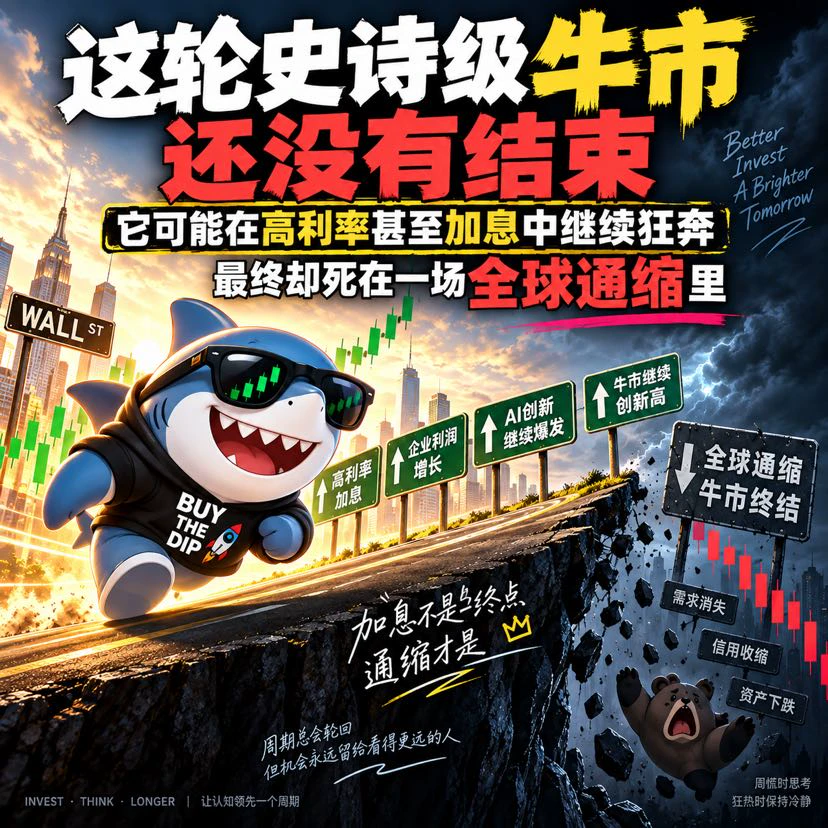
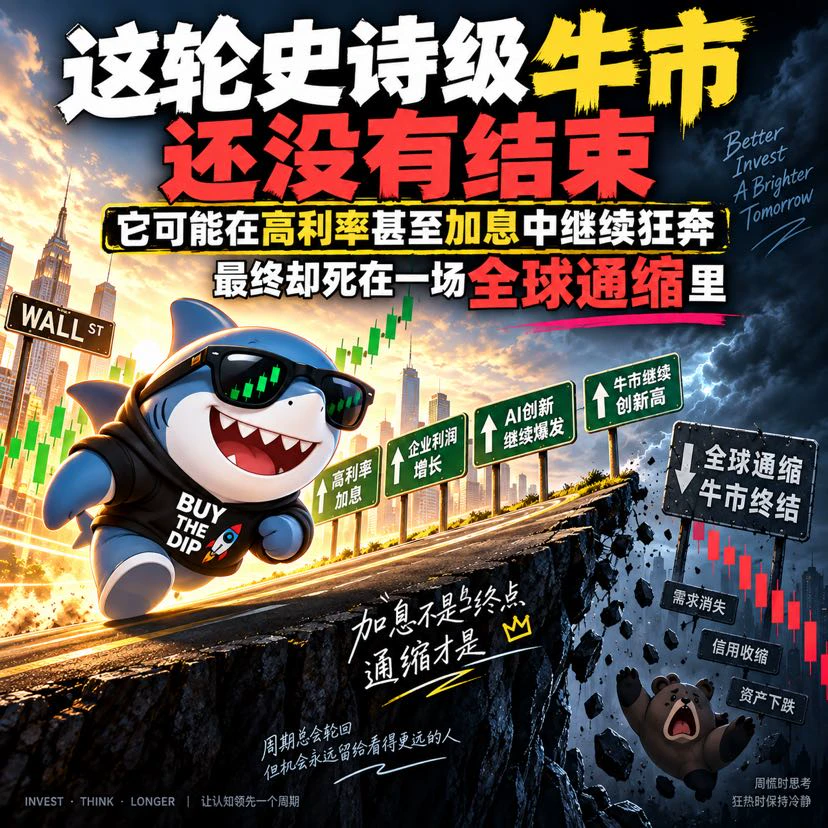
升息不代表牛市結束
JS大鲨鱼
【黃金坑正在靠近】
歷史已經證明過很多次.
1994年Fed快速升息.
2004—2006年連續17次升息.
2022年又經歷幾十年來最快的一輪升息.
但升息本身,並沒有立刻結束牛市.
真正殺死牛市的,從來不是「升息」兩個字.
而是高利率最終打壞了獲利、信用和資本支出.
現在Fed已經升息25個基點.
接下來真正要看的只有三件事:
AI資本支出有沒有集體掉頭.
企業獲利有沒有開始明顯下修.
信用市場有沒有出現裂縫.
如果這三個沒有同時轉壞.
那接下來的一次深度洗盤,反而可能是下一輪大行情最好的起點.
價格先跌.
槓桿先清.
情緒先恐慌.
但基本面沒壞.
這就是黃金坑.
如果這一步真的出現.
下一輪可能不只是反彈.
而是AI、儲存、電力、機器人、航空航太一起進入新的資產重估週期.
真正的大牛市,往往不是從所有人最舒服的時候開始.
而是從最難受的位置啟動. #MU #SNDK #FOMC $BTC $ETH
歷史已經證明過很多次.
1994年Fed快速升息.
2004—2006年連續17次升息.
2022年又經歷幾十年來最快的一輪升息.
但升息本身,並沒有立刻結束牛市.
真正殺死牛市的,從來不是「升息」兩個字.
而是高利率最終打壞了獲利、信用和資本支出.
現在Fed已經升息25個基點.
接下來真正要看的只有三件事:
AI資本支出有沒有集體掉頭.
企業獲利有沒有開始明顯下修.
信用市場有沒有出現裂縫.
如果這三個沒有同時轉壞.
那接下來的一次深度洗盤,反而可能是下一輪大行情最好的起點.
價格先跌.
槓桿先清.
情緒先恐慌.
但基本面沒壞.
這就是黃金坑.
如果這一步真的出現.
下一輪可能不只是反彈.
而是AI、儲存、電力、機器人、航空航太一起進入新的資產重估週期.
真正的大牛市,往往不是從所有人最舒服的時候開始.
而是從最難受的位置啟動. #MU #SNDK #FOMC $BTC $ETH
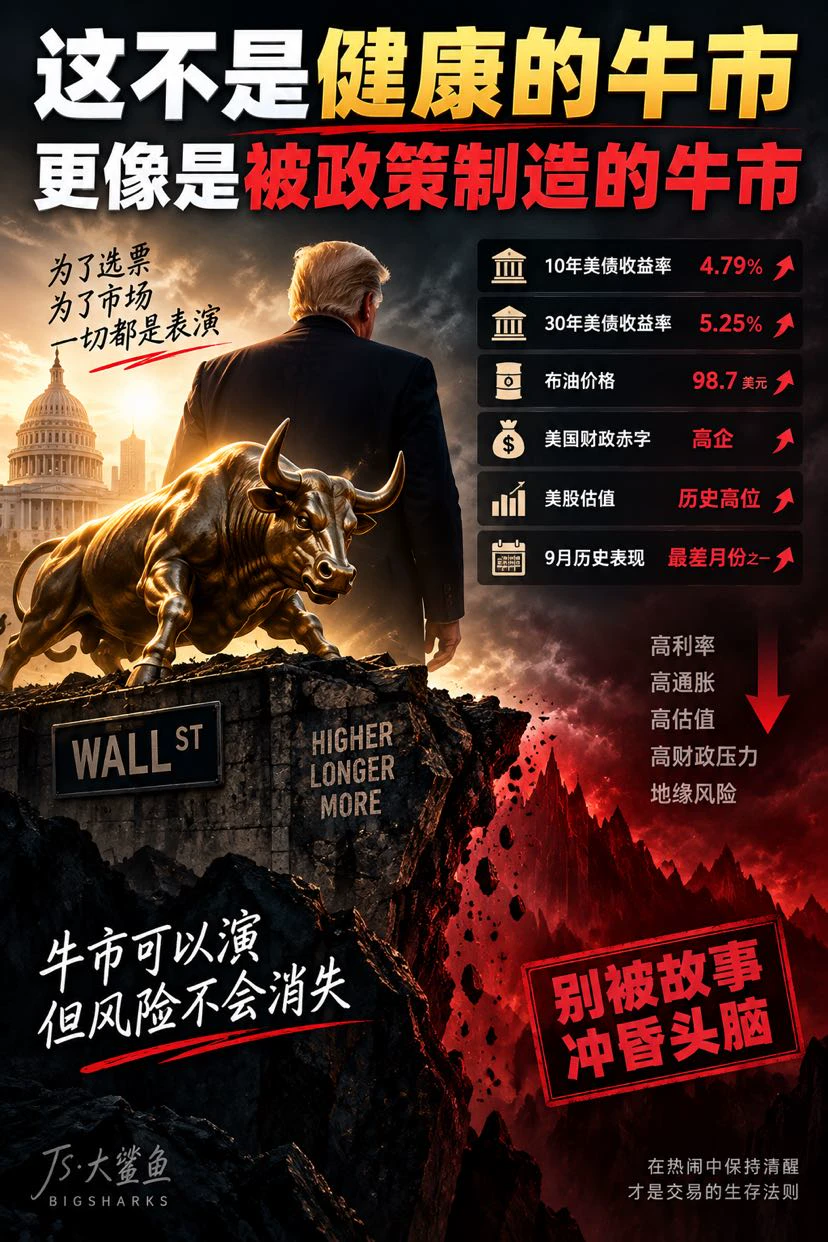
風險一直在
JS大鲨鱼
現在這個市場,我越來越覺得不對勁.
不是說馬上要崩.
而是很多宏觀指標放在一起看,都不像一個應該繼續無腦上漲的環境.
10 年、30 年期美國國債殖利率都在高位.
全球長期利率重新抬頭.
油價高位運行.
美國財政赤字和發債壓力還在增加.
股票估值已經很貴.
9 月本身又是歷史上的弱月份.
正常情況下,這套組合對高估值科技股並不友好.
但指數就是跌不下去.
為什麼?
因為現在市場交易的已經不完全是宏觀基本面,而是政策托底、AI 盈利和美國繼續維持資產價格繁榮的預期.
尤其臨近美國中期選舉週期.
川普當然希望看到的是:
股市強.
就業穩.
退休金帳戶上漲.
企業繼續投資.
美國資產繼續吸引全球資金.
所以現在更像一個被政策預期不斷延長的牛市.
注意,我說的是「政策預期」.
不是說川普可以直接控制股市,更不是說有人按一下按鈕就能把指數拉上去.
真正支撐市場的還是企業盈利、AI 資本支出、財政刺激、資金流和風險偏好.
但問題也恰恰在這裡.
現在的牛市和最舒服的宏觀牛市完全不同.
舒服的牛市應該是:
通膨下降
↓
美國國債殖利率下降
↓
融資成本下降
↓
企業盈利增長
↓
估值擴張
現在卻是:
長債殖利率高
+
油價高
+
財政壓力大
+
估值高
+
AI 資本支出巨大
然後股票繼續創新高.
這種背離可以維持很久.
甚至可以繼續逼空,再創新高.
但它需要越來越強的盈利和故事去維持.
所以我現在不會因為宏觀不好就直接看空.
相反,越是這種「不應該漲但一直漲」的市場,越容易把空頭全部逼出去.
真正危險的時間,是最後一個空頭也開始相信牛市的時候.
接下來我只盯三個訊號:
30 年期美國國債能不能突破 5.3% 甚至 5.5%.
油價和通膨會不會重新失控.
AI 資本支出、HBM、DRAM、企業 SSD 需求會不會第一次同時降速.
尤其是最後一個.
NVDA 是 AI 的大腦.
MU、海力士、SNDK 是 AI 需求最直接的溫度計.
只要這些公司的訂單、價格和利潤繼續增長,這個市場就還有理由繼續把故事往後講.
但如果有一天出現:
美國國債殖利率繼續上升
+
AI CapEx 下調
+
HBM/DRAM/SSD 開始降溫
+
信用利差擴大
那時候就不是普通回調了.
2007 年也不是利率一高股市馬上就崩.
真正的問題,是高利率維持足夠久以後,終於有一個最脆弱的地方扛不住了.
當年先裂的是房地產和次貸.
這一輪,我會盯著 AI 資本支出和信用市場.
所以現在別急著猜頂.
這個市場完全可能繼續漲.
甚至為了維持牛市預期,還可能出現最後一段非常漂亮的加速.
但我會一邊吃肉,一邊盯著門口.
因為現在的宏觀環境告訴我的不是「馬上崩」.
而是:
這輪牛市繼續往上走,需要付出的代價越來越貴了.
不是說馬上要崩.
而是很多宏觀指標放在一起看,都不像一個應該繼續無腦上漲的環境.
10 年、30 年期美國國債殖利率都在高位.
全球長期利率重新抬頭.
油價高位運行.
美國財政赤字和發債壓力還在增加.
股票估值已經很貴.
9 月本身又是歷史上的弱月份.
正常情況下,這套組合對高估值科技股並不友好.
但指數就是跌不下去.
為什麼?
因為現在市場交易的已經不完全是宏觀基本面,而是政策托底、AI 盈利和美國繼續維持資產價格繁榮的預期.
尤其臨近美國中期選舉週期.
川普當然希望看到的是:
股市強.
就業穩.
退休金帳戶上漲.
企業繼續投資.
美國資產繼續吸引全球資金.
所以現在更像一個被政策預期不斷延長的牛市.
注意,我說的是「政策預期」.
不是說川普可以直接控制股市,更不是說有人按一下按鈕就能把指數拉上去.
真正支撐市場的還是企業盈利、AI 資本支出、財政刺激、資金流和風險偏好.
但問題也恰恰在這裡.
現在的牛市和最舒服的宏觀牛市完全不同.
舒服的牛市應該是:
通膨下降
↓
美國國債殖利率下降
↓
融資成本下降
↓
企業盈利增長
↓
估值擴張
現在卻是:
長債殖利率高
+
油價高
+
財政壓力大
+
估值高
+
AI 資本支出巨大
然後股票繼續創新高.
這種背離可以維持很久.
甚至可以繼續逼空,再創新高.
但它需要越來越強的盈利和故事去維持.
所以我現在不會因為宏觀不好就直接看空.
相反,越是這種「不應該漲但一直漲」的市場,越容易把空頭全部逼出去.
真正危險的時間,是最後一個空頭也開始相信牛市的時候.
接下來我只盯三個訊號:
30 年期美國國債能不能突破 5.3% 甚至 5.5%.
油價和通膨會不會重新失控.
AI 資本支出、HBM、DRAM、企業 SSD 需求會不會第一次同時降速.
尤其是最後一個.
NVDA 是 AI 的大腦.
MU、海力士、SNDK 是 AI 需求最直接的溫度計.
只要這些公司的訂單、價格和利潤繼續增長,這個市場就還有理由繼續把故事往後講.
但如果有一天出現:
美國國債殖利率繼續上升
+
AI CapEx 下調
+
HBM/DRAM/SSD 開始降溫
+
信用利差擴大
那時候就不是普通回調了.
2007 年也不是利率一高股市馬上就崩.
真正的問題,是高利率維持足夠久以後,終於有一個最脆弱的地方扛不住了.
當年先裂的是房地產和次貸.
這一輪,我會盯著 AI 資本支出和信用市場.
所以現在別急著猜頂.
這個市場完全可能繼續漲.
甚至為了維持牛市預期,還可能出現最後一段非常漂亮的加速.
但我會一邊吃肉,一邊盯著門口.
因為現在的宏觀環境告訴我的不是「馬上崩」.
而是:
這輪牛市繼續往上走,需要付出的代價越來越貴了.
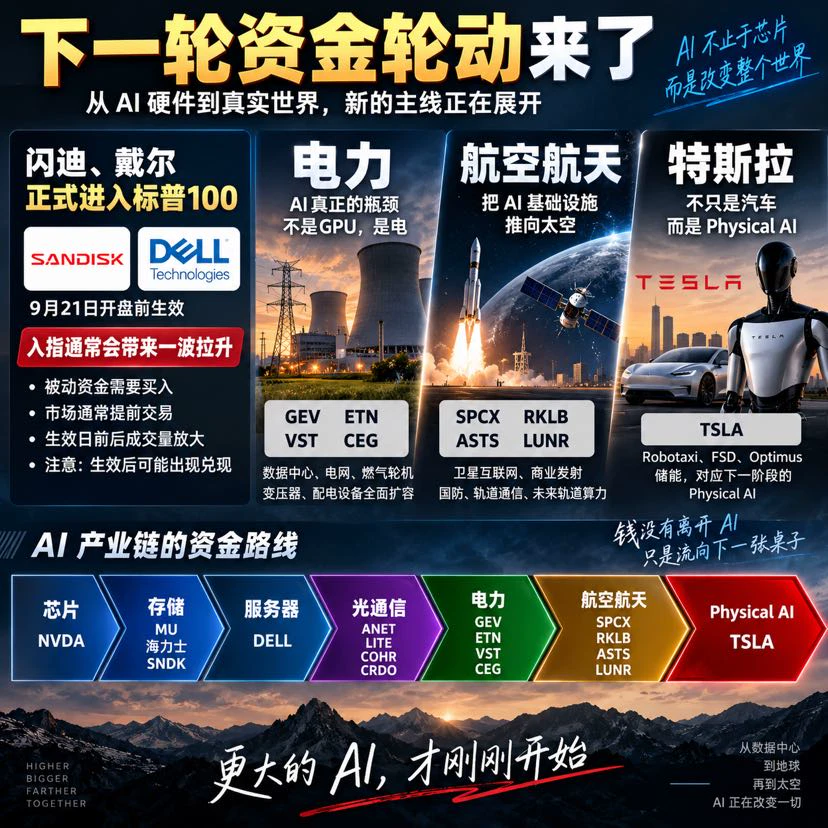
x下一輪資金輪動
JS大鲨鱼
下一輪資金輪動,我重點盯:特斯拉、航空航天、電力.
另外還有兩個我會繼續盯的老朋友:
閃迪 SNDK、戴爾 DELL.
它們即將進入標普100.
這個事情很簡單.
進入標普100之後,追蹤指數的ETF和被動基金需要按照新的權重調整持倉.
所以從名單公布到正式生效這段時間,市場通常會提前交易被動資金買入預期.
也就是說:
公布名單
↓
主動資金提前搶跑
↓
被動資金調倉
↓
生效日前後成交量放大
所以SNDK和DELL,我認為還有一輪「入指交易」值得盯.
但真正要小心的是生效之後.
因為提前埋伏的資金可能借被動資金進場兌現利潤.
所以我的思路不是生效當天追.
而是提前吃預期,越接近正式生效越注意衝高兌現.
再往後看,下一輪資金輪動我重點看三個方向.
第一,電力.
AI現在真正缺的不只是GPU,是電.
GEV、ETN、VST、CEG.
第二,航空航天.
SPCX、RKLB、ASTS、LUNR.
衛星網際網路、商業發射、國防、軌道通訊,甚至未來的軌道算力,都在把AI基礎設施繼續往外延伸.
第三,特斯拉.
TSLA現在已經不能只按照汽車公司看.
Robotaxi、FSD、Optimus、儲能.
它對應的是下一階段的 Physical AI.
所以我看到的資金路線越來越清楚:
NVDA 晶片
↓
MU、海力士、SNDK 儲存
↓
DELL 伺服器
↓
光通訊
↓
電力
↓
航空航天
↓
TSLA Physical AI
SNDK和DELL進入標普100,本身也是一個很有意思的訊號.
錢沒有離開AI.
它只是在沿著整個產業鏈尋找下一塊還沒有被完全定價的資產.
短線我盯SNDK、DELL的入指行情.
下一輪我盯電力、航空航天、特斯拉.
資金永遠不會停.
它只會從已經吃飽的地方,流向下一張桌子.
另外還有兩個我會繼續盯的老朋友:
閃迪 SNDK、戴爾 DELL.
它們即將進入標普100.
這個事情很簡單.
進入標普100之後,追蹤指數的ETF和被動基金需要按照新的權重調整持倉.
所以從名單公布到正式生效這段時間,市場通常會提前交易被動資金買入預期.
也就是說:
公布名單
↓
主動資金提前搶跑
↓
被動資金調倉
↓
生效日前後成交量放大
所以SNDK和DELL,我認為還有一輪「入指交易」值得盯.
但真正要小心的是生效之後.
因為提前埋伏的資金可能借被動資金進場兌現利潤.
所以我的思路不是生效當天追.
而是提前吃預期,越接近正式生效越注意衝高兌現.
再往後看,下一輪資金輪動我重點看三個方向.
第一,電力.
AI現在真正缺的不只是GPU,是電.
GEV、ETN、VST、CEG.
第二,航空航天.
SPCX、RKLB、ASTS、LUNR.
衛星網際網路、商業發射、國防、軌道通訊,甚至未來的軌道算力,都在把AI基礎設施繼續往外延伸.
第三,特斯拉.
TSLA現在已經不能只按照汽車公司看.
Robotaxi、FSD、Optimus、儲能.
它對應的是下一階段的 Physical AI.
所以我看到的資金路線越來越清楚:
NVDA 晶片
↓
MU、海力士、SNDK 儲存
↓
DELL 伺服器
↓
光通訊
↓
電力
↓
航空航天
↓
TSLA Physical AI
SNDK和DELL進入標普100,本身也是一個很有意思的訊號.
錢沒有離開AI.
它只是在沿著整個產業鏈尋找下一塊還沒有被完全定價的資產.
短線我盯SNDK、DELL的入指行情.
下一輪我盯電力、航空航天、特斯拉.
資金永遠不會停.
它只會從已經吃飽的地方,流向下一張桌子.
m美債分享
JS大鲨鱼
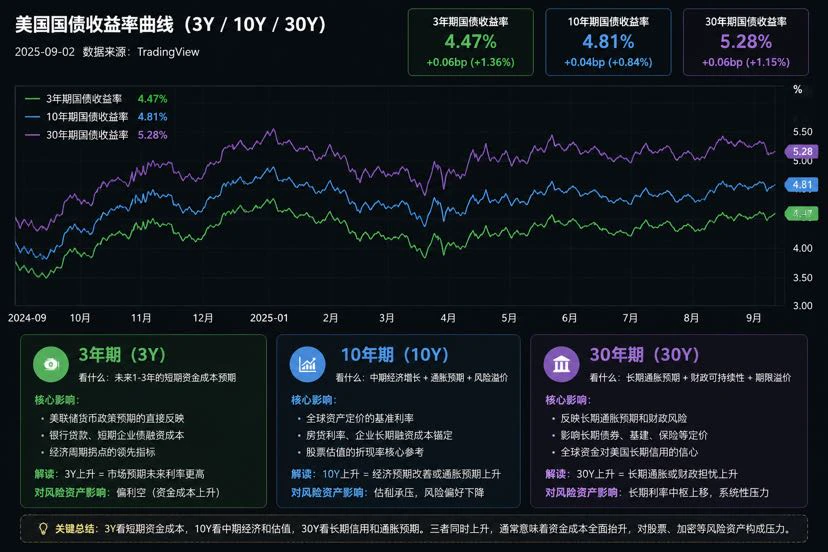
美债正在告诉市场. 钱越来越贵了
最近真正值得盯的. 不只是美股和币圈的K线.
是5年. 10年. 30年美债收益率.
很多人知道美债收益率上涨会压制风险资产. 但三个期限代表的东西完全不同.
5Y看企业融资.
10Y看股票估值.
30Y看长期信用和财政.
5Y最接近企业未来几年的融资环境.
美国企业大量依靠公司债. 银行贷款等方式融资. 很多债务到期以后需要借新还旧.
以前3%的债到期了. 如果无风险利率一直在高位. 新债可能要5%. 6%甚至更高才能有人接.
利率高几天问题不大.
高几个月甚至几年才真正要命.
越来越多旧债进入再融资周期 → 利息吃掉利润 → 现金流下降 → 减少回购和投资 → 裁员卖资产.
所以5Y高. 压的是企业未来的利润和现金流.
10Y是我看美股最重视的一条线.
它是全球风险资产最重要的估值锚之一.
10Y只有2%的时候. 资金愿意给AI. 半导体. 科技公司几十倍甚至更高的估值.
10Y接近5%的时候. 市场就要重新算账.
买美债已经有接近5%的名义收益. 为什么还要承担股票20%. 30%的波动去买几十倍PE?
所以AI需求可以继续增长. 财报也可以很好. 股票一样可以跌.
公司没有变差.
只是资金不愿意再给那么贵的价格.
所以10Y高. 杀的是估值.
真正让我更警惕的是30Y.
30Y交易的已经不只是美联储下一次降不降息.
它背后是美国长期财政赤字. 国债供应. 通胀. 能源价格. 以及全球资金愿意用什么价格继续借钱给美国.
如果30Y长期站在5%以上甚至继续创新高. 说明市场正在要求更高的长期风险补偿.
最终会传导到长期企业融资. 房地产. 房贷. 基建和整个金融体系.
所以30Y高. 压的是长期资产负债表和信用体系.
真正危险的是:
5Y↑ + 10Y↑ + 30Y↑
5Y告诉你企业的钱越来越贵.
10Y告诉你股票估值越来越难撑.
30Y告诉你整个金融体系的长期资金也越来越贵.
如果油价同时上涨. 链条会更加完整.
油价↑ → 通胀压力↑ → 降息空间↓ → 美债收益率↑ → 美元偏强 → 全球流动性下降.
最后一定会传到加密市场.
因为币圈吃的就是流动性.
钱便宜的时候.
BTC → ETH → SOL → 山寨.
资金一层一层往风险更高的地方溢出.
钱开始变贵的时候则完全反过来.
山寨先死 → ETH/SOL承压 → BTC相对抗跌 → 流动性继续恶化 → BTC最后补跌.
所以有时候BTC看起来还没怎么跌. 山寨已经尸横遍野.
不是故事突然结束了.
是水位开始下降了.
以后看盘记住几个东西就够了.
5Y看融资.
10Y看估值.
30Y看长期信用.
美元看全球流动性.
BTC/ETH看风险偏好.
股票可以继续创新高. BTC也可以继续硬撑.
但如果5Y. 10Y. 30Y同时不断创新高.
我会越来越谨慎.
因为美债不会告诉你市场哪一天崩.
它只是提前告诉你. 钱越来越贵了.
等到再融资开始集中到期. 杠杆开始收缩.
股票杀估值.
币圈杀流动性.
最后杀的. 都是同一批钱.
最近真正值得盯的. 不只是美股和币圈的K线.
是5年. 10年. 30年美债收益率.
很多人知道美债收益率上涨会压制风险资产. 但三个期限代表的东西完全不同.
5Y看企业融资.
10Y看股票估值.
30Y看长期信用和财政.
5Y最接近企业未来几年的融资环境.
美国企业大量依靠公司债. 银行贷款等方式融资. 很多债务到期以后需要借新还旧.
以前3%的债到期了. 如果无风险利率一直在高位. 新债可能要5%. 6%甚至更高才能有人接.
利率高几天问题不大.
高几个月甚至几年才真正要命.
越来越多旧债进入再融资周期 → 利息吃掉利润 → 现金流下降 → 减少回购和投资 → 裁员卖资产.
所以5Y高. 压的是企业未来的利润和现金流.
10Y是我看美股最重视的一条线.
它是全球风险资产最重要的估值锚之一.
10Y只有2%的时候. 资金愿意给AI. 半导体. 科技公司几十倍甚至更高的估值.
10Y接近5%的时候. 市场就要重新算账.
买美债已经有接近5%的名义收益. 为什么还要承担股票20%. 30%的波动去买几十倍PE?
所以AI需求可以继续增长. 财报也可以很好. 股票一样可以跌.
公司没有变差.
只是资金不愿意再给那么贵的价格.
所以10Y高. 杀的是估值.
真正让我更警惕的是30Y.
30Y交易的已经不只是美联储下一次降不降息.
它背后是美国长期财政赤字. 国债供应. 通胀. 能源价格. 以及全球资金愿意用什么价格继续借钱给美国.
如果30Y长期站在5%以上甚至继续创新高. 说明市场正在要求更高的长期风险补偿.
最终会传导到长期企业融资. 房地产. 房贷. 基建和整个金融体系.
所以30Y高. 压的是长期资产负债表和信用体系.
真正危险的是:
5Y↑ + 10Y↑ + 30Y↑
5Y告诉你企业的钱越来越贵.
10Y告诉你股票估值越来越难撑.
30Y告诉你整个金融体系的长期资金也越来越贵.
如果油价同时上涨. 链条会更加完整.
油价↑ → 通胀压力↑ → 降息空间↓ → 美债收益率↑ → 美元偏强 → 全球流动性下降.
最后一定会传到加密市场.
因为币圈吃的就是流动性.
钱便宜的时候.
BTC → ETH → SOL → 山寨.
资金一层一层往风险更高的地方溢出.
钱开始变贵的时候则完全反过来.
山寨先死 → ETH/SOL承压 → BTC相对抗跌 → 流动性继续恶化 → BTC最后补跌.
所以有时候BTC看起来还没怎么跌. 山寨已经尸横遍野.
不是故事突然结束了.
是水位开始下降了.
以后看盘记住几个东西就够了.
5Y看融资.
10Y看估值.
30Y看长期信用.
美元看全球流动性.
BTC/ETH看风险偏好.
股票可以继续创新高. BTC也可以继续硬撑.
但如果5Y. 10Y. 30Y同时不断创新高.
我会越来越谨慎.
因为美债不会告诉你市场哪一天崩.
它只是提前告诉你. 钱越来越贵了.
等到再融资开始集中到期. 杠杆开始收缩.
股票杀估值.
币圈杀流动性.
最后杀的. 都是同一批钱.
ZEC 的故事
JS大鲨鱼
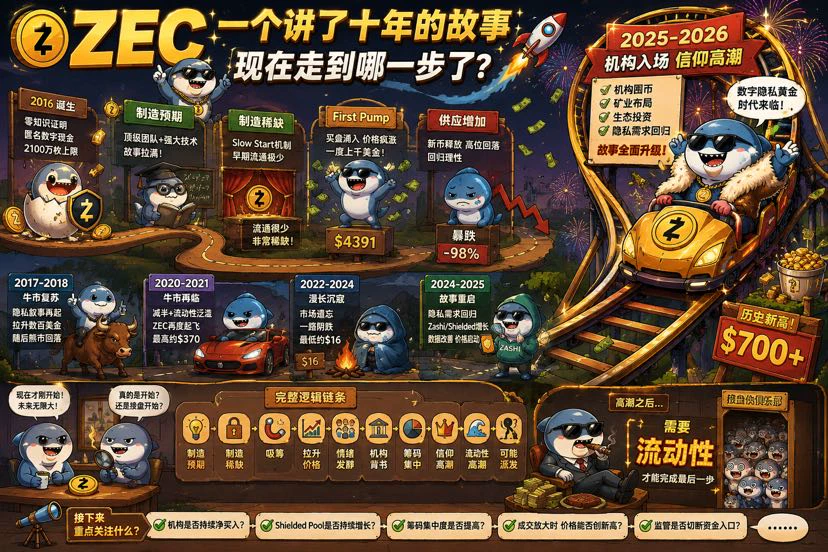
《ZEC:參與過多次ZEC操盤的大鯊魚,告訴你現在走到哪一步了》
2016年,ZEC出生。
那時候市場需要一個新的故事。
BTC解決了去中心化,卻解決不了隱私。
於是ZEC來了。
2100萬枚上限、零知識證明、匿名數位現金、明星密碼學團隊……
故事幾乎無可挑剔。
更關鍵的是,它剛上線的時候流通籌碼非常少。
一個足夠大的故事,撞上一個足夠小的流通盤。
結果可想而知。
價格被迅速推到一個極其誇張的位置。
很多人第一次認識ZEC,不是因為研究了零知識證明,而是因為:
它漲瘋了。
這其實很重要。
金融市場裡最好的廣告,從來不是白皮書。
是上漲。
價格漲起來以後,自然會有人替它解釋為什麼值這麼多錢。
但隨著越來越多ZEC被挖出來,流通盤擴大,最初的稀缺開始消失。
價格也隨之坍塌。
第一幕結束。
但故事沒有死。
2017年牛市來了。
隱私重新成為故事。
ZEC重新上漲。
牛市結束,再跌回去。
2020—2021年,又來一次。
BTC上漲、市場流動性氾濫、資金重新尋找山寨機會。
那個已經講過很多年的故事再次被翻出來:
如果未來所有交易都可以被追蹤,人類是不是一定需要一種真正的隱私資產?
ZEC又活了。
價格又從幾十美元走向幾百美元。
然後牛市結束。
它又一次被市場遺忘。
真正有意思的,其實不是這些上漲。
而是2022—2024年的沉默。
ZEC一路跌。
2024年最低只剩大約16美元。
沒有多少人討論它。
沒有多少人相信它。
曾經幾百美元追進去的人已經沒有興趣再講「隱私革命」。
一個資產最冷的時候到了。
但換一個角度看:
這恰恰也是籌碼最好重新洗牌的時候。
因為真正便宜的籌碼,從來不會出現在所有人都相信故事的時候。
它往往出現在:
沒人看。
沒人聊。
沒人願意買。
甚至連罵它的人都懶得罵的時候。
然後,2025年開始了。
ZEC沒有直接重複十年前的故事。
它換了一種講法。
以前講的是:
「匿名數位現金。」
後來講的是:
「AI時代,隱私本身就是稀缺資產。」
這句話的想像空間明顯更大了。
與此同時,Zashi、Shielded Pool、隱私使用數據開始成為市場討論的東西。
於是故事第一次有了一些可以被量化的數據。
然後價格開始動。
價格一動,沉睡了幾年的市場記憶全部回來了。
接下來才是整個故事真正精彩的地方。
資本開始進場。
Winklevoss Capital出現。
Cypherpunk Technologies開始建立ZEC Treasury。
不只是嘴上看好。
開始真金白銀買ZEC。
然後公開提出一個非常有想像力的目標:
最終累積ZEC供應量的5%。
市場聽到這句話以後,故事已經完全變了。
以前大家買ZEC,是因為:
「隱私幣可能會漲。」
現在變成:
「機構正在搶一種供應有限的數位隱私資產。」
注意。
從這裡開始,價格和故事之間的關係反過來了。
最開始:
故事推動價格。
後來:
價格開始證明故事。
50美元的時候,沒有人關心隱私。
100美元的時候,有人開始研究。
300美元的時候,市場開始說隱私賽道復興。
500美元的時候,開始有人討論數位隱私黃金。
價格越高,故事反而越容易讓人相信。
這就是金融市場最有意思的地方。
很多人以為:
因為基本面越來越好,所以價格越來越高。
但很多時候真實順序是:
價格越來越高,所以越來越多人開始尋找它為什麼應該更貴的理由。
到了2026年,遊戲又升級了一層。
資本不滿足於只買幣。
開始進入礦業。
Cypherpunk開始建立ZEC礦業算力。
於是資本的觸手從二級市場繼續向上游延伸:
買幣。
囤幣。
投資生態。
進入礦業。
影響新增供應。
這時候市場看到的已經不是一個普通山寨幣了。
而是一個越來越完整的故事:
供應只有2100萬。
隱私需求正在回來。
Shielded Pool增長。
機構開始囤幣。
資本開始進入礦業。
AI時代需要隱私。
籌碼越來越少。
機構還在買。
當這些東西全部疊在一起,最強大的東西就出現了:
信仰。
而信仰一旦形成,就會製造一個非常漂亮的正回饋。
價格上漲
↓
更多人相信機構在搶籌
↓
持幣者越來越不願意賣
↓
市場流通籌碼減少
↓
更少的錢就可以推動更大的漲幅
↓
價格繼續上漲
↓
媒體和社交平台開始瘋狂討論
↓
新的資金進場
↓
價格再次上漲
到了這裡,已經不需要任何人主動講故事了。
市場會自己講。
持幣的人會講。
賺錢的人會講。
KOL會講。
媒體會講。
甚至後來進場的人,會主動尋找更多證據證明自己的買入是正確的。
這才是一個資產最強的時候。
也是最值得警惕的時候。
因為資本市場有一個永遠繞不開的問題:
如果一個大資金在低位拿到了大量籌碼。
最終想兌現利潤。
賣給誰?
答案只有兩個字:
流動性。
而什麼時候流動性最大?
通常不是市場最恐慌的時候。
恰恰是所有人最相信故事的時候。
所以真正的大規模派發,從來不一定伴隨著利空。
很多時候恰恰相反。
利好不斷。
媒體不斷報導。
目標價越來越高。
成交量越來越大。
所有人都在討論它還可以漲多少。
因為只有這個時候,市場才擁有足夠多的人,去接住那些需要兌現的籌碼。
所以把ZEC十年的故事全部壓縮下來,其實只有這一條線:
製造預期
↓
製造稀缺
↓
價格啟動
↓
價格吸引注意力
↓
注意力帶來資金
↓
資金推高價格
↓
價格強化敘事
↓
機構入場提供信用
↓
籌碼進一步集中
↓
流通盤進一步減少
↓
價格加速
↓
市場形成信仰
↓
全民尋找更高估值的理由
↓
流動性進入高潮
↓
最後才可能輪到派發
注意。
我說的是「可能」。
因為現在還沒有足夠證據證明ZEC已經進入最後的派發階段。
這也是我現在研究ZEC最關注的地方。
我已經不太關心它今天漲5%還是跌10%。
我要看的,是另外幾個東西:
機構還在不在持續買。
Shielded Pool還在不在增長。
籌碼是不是繼續集中。
礦業資本是不是繼續進入。
監管有沒有開始切斷機構資金入口。
以及最重要的一點:
成交量越來越大的時候,價格還能不能繼續創新高。
如果有一天出現一個很有意思的現象:
新聞越來越好。
討論越來越熱。
成交量越來越大。
所有人都開始相信ZEC的未來。
但機構買入速度開始下降。
籌碼集中停止。
價格面對巨量成交卻再也推不動了。
那時候,我反而會真正警惕。
因為市場最危險的時候,從來不是沒人相信故事。
而是所有人終於相信故事的時候。
2016年,ZEC賣的是技術預期。
2017年,賣的是隱私革命。
2021年,賣的是牛市復興。
2025年,賣的是隱私重新定價。
到了2026年:
機構囤幣、資本集中、礦業布局、AI隱私、數位隱私黃金……
這個故事已經越來越完整。
故事講到這裡,其實結局已經越來越清楚了。
ZEC最大的問題,從來不是它有沒有隱私價值。
而是隱私價值能不能進入主流金融體系。
過去十年,ZEC可以靠敘事、稀缺、牛市流動性和資本集中,一次又一次完成重新定價。
但這一次,它面對的是完全不同的東西:
監管開始堵資金入口。
歐盟反洗錢框架已經把 anonymity-enhancing coins 直接寫進限制範圍。
銀行、金融機構、合規加密服務商面對匿名增強型資產的空間越來越窄。
這意味著什麼?
意味著ZEC可以繼續被拉高。
甚至因為籌碼越來越集中,它完全可能出現比普通山寨更加瘋狂的逼空行情。
但價格能拉多高,和長期有沒有人接盤,是兩回事。
一個資產想長期維持幾百億甚至更高的估值,靠的絕對不可能只是散戶。
它需要銀行。
需要基金。
需要資管。
需要ETF。
需要做市商。
需要託管機構。
需要源源不斷的合規資本進入。
如果這些資金入口最終被監管一道一道堵住,那麼ZEC剩下的最大買方是誰?
散戶。
而散戶最大的特點,就是可以製造情緒,卻無法長期承接巨大的資本退出。
於是整個十年的故事,最終形成了一個非常諷刺的閉環:
2016年
製造預期。
↓
製造稀缺。
↓
拉高價格。
↓
價格製造情緒。
↓
牛市反覆復活敘事。
↓
熊市完成籌碼換手。
↓
資本重新集中。
↓
機構背書。
↓
礦業布局。
↓
流通盤收縮。
↓
價格暴漲。
↓
信仰達到高潮。
↓
監管開始堵住機構資金入口。
↓
最後只剩散戶承擔流動性。
這就是我對ZEC最終結局的判斷:
它未必馬上跌。
甚至在高度控籌、流通盤越來越薄的情況下,它還可能繼續製造非常誇張的上漲。
但這種上漲越瘋狂,最後需要承接的流動性就越大。
而一個被主流金融體系逐漸限制資金入口的隱私資產,不可能永遠依靠散戶維持越來越高的估值。
沒有持續新增資本,再漂亮的敘事最終都會失去定價能力。
沒有機構流動性,再高的價格最後都只是紙面財富。
所以ZEC真正的風險,從來不是某一天突然出現一根大陰線。
而是有一天你會發現:
價格還在。
故事還在。
信仰還在。
但是錢進不來了。
當資本入口被堵住,剩下的就只是存量資金互相接盤。
而散戶,撐不起一個被機構資本拋棄的高估值市場。
所以我的長期判斷沒有改變:
ZEC可以繼續炒。
可以繼續拉。
甚至可以繼續瘋狂。
但如果隱私幣最終被隔離在主流合規金融體系之外,
那麼這場持續十年的資本遊戲,終點不是星辰大海。
是流動性枯竭。
再到估值坍塌。
最後走向歸零。
底部需要籌碼。
上漲需要故事。
高潮需要信仰。
派發需要流動性。
而歸零,
只需要最後一個接盤的人消失。
2016年,ZEC出生。
那時候市場需要一個新的故事。
BTC解決了去中心化,卻解決不了隱私。
於是ZEC來了。
2100萬枚上限、零知識證明、匿名數位現金、明星密碼學團隊……
故事幾乎無可挑剔。
更關鍵的是,它剛上線的時候流通籌碼非常少。
一個足夠大的故事,撞上一個足夠小的流通盤。
結果可想而知。
價格被迅速推到一個極其誇張的位置。
很多人第一次認識ZEC,不是因為研究了零知識證明,而是因為:
它漲瘋了。
這其實很重要。
金融市場裡最好的廣告,從來不是白皮書。
是上漲。
價格漲起來以後,自然會有人替它解釋為什麼值這麼多錢。
但隨著越來越多ZEC被挖出來,流通盤擴大,最初的稀缺開始消失。
價格也隨之坍塌。
第一幕結束。
但故事沒有死。
2017年牛市來了。
隱私重新成為故事。
ZEC重新上漲。
牛市結束,再跌回去。
2020—2021年,又來一次。
BTC上漲、市場流動性氾濫、資金重新尋找山寨機會。
那個已經講過很多年的故事再次被翻出來:
如果未來所有交易都可以被追蹤,人類是不是一定需要一種真正的隱私資產?
ZEC又活了。
價格又從幾十美元走向幾百美元。
然後牛市結束。
它又一次被市場遺忘。
真正有意思的,其實不是這些上漲。
而是2022—2024年的沉默。
ZEC一路跌。
2024年最低只剩大約16美元。
沒有多少人討論它。
沒有多少人相信它。
曾經幾百美元追進去的人已經沒有興趣再講「隱私革命」。
一個資產最冷的時候到了。
但換一個角度看:
這恰恰也是籌碼最好重新洗牌的時候。
因為真正便宜的籌碼,從來不會出現在所有人都相信故事的時候。
它往往出現在:
沒人看。
沒人聊。
沒人願意買。
甚至連罵它的人都懶得罵的時候。
然後,2025年開始了。
ZEC沒有直接重複十年前的故事。
它換了一種講法。
以前講的是:
「匿名數位現金。」
後來講的是:
「AI時代,隱私本身就是稀缺資產。」
這句話的想像空間明顯更大了。
與此同時,Zashi、Shielded Pool、隱私使用數據開始成為市場討論的東西。
於是故事第一次有了一些可以被量化的數據。
然後價格開始動。
價格一動,沉睡了幾年的市場記憶全部回來了。
接下來才是整個故事真正精彩的地方。
資本開始進場。
Winklevoss Capital出現。
Cypherpunk Technologies開始建立ZEC Treasury。
不只是嘴上看好。
開始真金白銀買ZEC。
然後公開提出一個非常有想像力的目標:
最終累積ZEC供應量的5%。
市場聽到這句話以後,故事已經完全變了。
以前大家買ZEC,是因為:
「隱私幣可能會漲。」
現在變成:
「機構正在搶一種供應有限的數位隱私資產。」
注意。
從這裡開始,價格和故事之間的關係反過來了。
最開始:
故事推動價格。
後來:
價格開始證明故事。
50美元的時候,沒有人關心隱私。
100美元的時候,有人開始研究。
300美元的時候,市場開始說隱私賽道復興。
500美元的時候,開始有人討論數位隱私黃金。
價格越高,故事反而越容易讓人相信。
這就是金融市場最有意思的地方。
很多人以為:
因為基本面越來越好,所以價格越來越高。
但很多時候真實順序是:
價格越來越高,所以越來越多人開始尋找它為什麼應該更貴的理由。
到了2026年,遊戲又升級了一層。
資本不滿足於只買幣。
開始進入礦業。
Cypherpunk開始建立ZEC礦業算力。
於是資本的觸手從二級市場繼續向上游延伸:
買幣。
囤幣。
投資生態。
進入礦業。
影響新增供應。
這時候市場看到的已經不是一個普通山寨幣了。
而是一個越來越完整的故事:
供應只有2100萬。
隱私需求正在回來。
Shielded Pool增長。
機構開始囤幣。
資本開始進入礦業。
AI時代需要隱私。
籌碼越來越少。
機構還在買。
當這些東西全部疊在一起,最強大的東西就出現了:
信仰。
而信仰一旦形成,就會製造一個非常漂亮的正回饋。
價格上漲
↓
更多人相信機構在搶籌
↓
持幣者越來越不願意賣
↓
市場流通籌碼減少
↓
更少的錢就可以推動更大的漲幅
↓
價格繼續上漲
↓
媒體和社交平台開始瘋狂討論
↓
新的資金進場
↓
價格再次上漲
到了這裡,已經不需要任何人主動講故事了。
市場會自己講。
持幣的人會講。
賺錢的人會講。
KOL會講。
媒體會講。
甚至後來進場的人,會主動尋找更多證據證明自己的買入是正確的。
這才是一個資產最強的時候。
也是最值得警惕的時候。
因為資本市場有一個永遠繞不開的問題:
如果一個大資金在低位拿到了大量籌碼。
最終想兌現利潤。
賣給誰?
答案只有兩個字:
流動性。
而什麼時候流動性最大?
通常不是市場最恐慌的時候。
恰恰是所有人最相信故事的時候。
所以真正的大規模派發,從來不一定伴隨著利空。
很多時候恰恰相反。
利好不斷。
媒體不斷報導。
目標價越來越高。
成交量越來越大。
所有人都在討論它還可以漲多少。
因為只有這個時候,市場才擁有足夠多的人,去接住那些需要兌現的籌碼。
所以把ZEC十年的故事全部壓縮下來,其實只有這一條線:
製造預期
↓
製造稀缺
↓
價格啟動
↓
價格吸引注意力
↓
注意力帶來資金
↓
資金推高價格
↓
價格強化敘事
↓
機構入場提供信用
↓
籌碼進一步集中
↓
流通盤進一步減少
↓
價格加速
↓
市場形成信仰
↓
全民尋找更高估值的理由
↓
流動性進入高潮
↓
最後才可能輪到派發
注意。
我說的是「可能」。
因為現在還沒有足夠證據證明ZEC已經進入最後的派發階段。
這也是我現在研究ZEC最關注的地方。
我已經不太關心它今天漲5%還是跌10%。
我要看的,是另外幾個東西:
機構還在不在持續買。
Shielded Pool還在不在增長。
籌碼是不是繼續集中。
礦業資本是不是繼續進入。
監管有沒有開始切斷機構資金入口。
以及最重要的一點:
成交量越來越大的時候,價格還能不能繼續創新高。
如果有一天出現一個很有意思的現象:
新聞越來越好。
討論越來越熱。
成交量越來越大。
所有人都開始相信ZEC的未來。
但機構買入速度開始下降。
籌碼集中停止。
價格面對巨量成交卻再也推不動了。
那時候,我反而會真正警惕。
因為市場最危險的時候,從來不是沒人相信故事。
而是所有人終於相信故事的時候。
2016年,ZEC賣的是技術預期。
2017年,賣的是隱私革命。
2021年,賣的是牛市復興。
2025年,賣的是隱私重新定價。
到了2026年:
機構囤幣、資本集中、礦業布局、AI隱私、數位隱私黃金……
這個故事已經越來越完整。
故事講到這裡,其實結局已經越來越清楚了。
ZEC最大的問題,從來不是它有沒有隱私價值。
而是隱私價值能不能進入主流金融體系。
過去十年,ZEC可以靠敘事、稀缺、牛市流動性和資本集中,一次又一次完成重新定價。
但這一次,它面對的是完全不同的東西:
監管開始堵資金入口。
歐盟反洗錢框架已經把 anonymity-enhancing coins 直接寫進限制範圍。
銀行、金融機構、合規加密服務商面對匿名增強型資產的空間越來越窄。
這意味著什麼?
意味著ZEC可以繼續被拉高。
甚至因為籌碼越來越集中,它完全可能出現比普通山寨更加瘋狂的逼空行情。
但價格能拉多高,和長期有沒有人接盤,是兩回事。
一個資產想長期維持幾百億甚至更高的估值,靠的絕對不可能只是散戶。
它需要銀行。
需要基金。
需要資管。
需要ETF。
需要做市商。
需要託管機構。
需要源源不斷的合規資本進入。
如果這些資金入口最終被監管一道一道堵住,那麼ZEC剩下的最大買方是誰?
散戶。
而散戶最大的特點,就是可以製造情緒,卻無法長期承接巨大的資本退出。
於是整個十年的故事,最終形成了一個非常諷刺的閉環:
2016年
製造預期。
↓
製造稀缺。
↓
拉高價格。
↓
價格製造情緒。
↓
牛市反覆復活敘事。
↓
熊市完成籌碼換手。
↓
資本重新集中。
↓
機構背書。
↓
礦業布局。
↓
流通盤收縮。
↓
價格暴漲。
↓
信仰達到高潮。
↓
監管開始堵住機構資金入口。
↓
最後只剩散戶承擔流動性。
這就是我對ZEC最終結局的判斷:
它未必馬上跌。
甚至在高度控籌、流通盤越來越薄的情況下,它還可能繼續製造非常誇張的上漲。
但這種上漲越瘋狂,最後需要承接的流動性就越大。
而一個被主流金融體系逐漸限制資金入口的隱私資產,不可能永遠依靠散戶維持越來越高的估值。
沒有持續新增資本,再漂亮的敘事最終都會失去定價能力。
沒有機構流動性,再高的價格最後都只是紙面財富。
所以ZEC真正的風險,從來不是某一天突然出現一根大陰線。
而是有一天你會發現:
價格還在。
故事還在。
信仰還在。
但是錢進不來了。
當資本入口被堵住,剩下的就只是存量資金互相接盤。
而散戶,撐不起一個被機構資本拋棄的高估值市場。
所以我的長期判斷沒有改變:
ZEC可以繼續炒。
可以繼續拉。
甚至可以繼續瘋狂。
但如果隱私幣最終被隔離在主流合規金融體系之外,
那麼這場持續十年的資本遊戲,終點不是星辰大海。
是流動性枯竭。
再到估值坍塌。
最後走向歸零。
底部需要籌碼。
上漲需要故事。
高潮需要信仰。
派發需要流動性。
而歸零,
只需要最後一個接盤的人消失。
ZEC+1.16%
寧可錯過,紀律第一
JS大鲨鱼
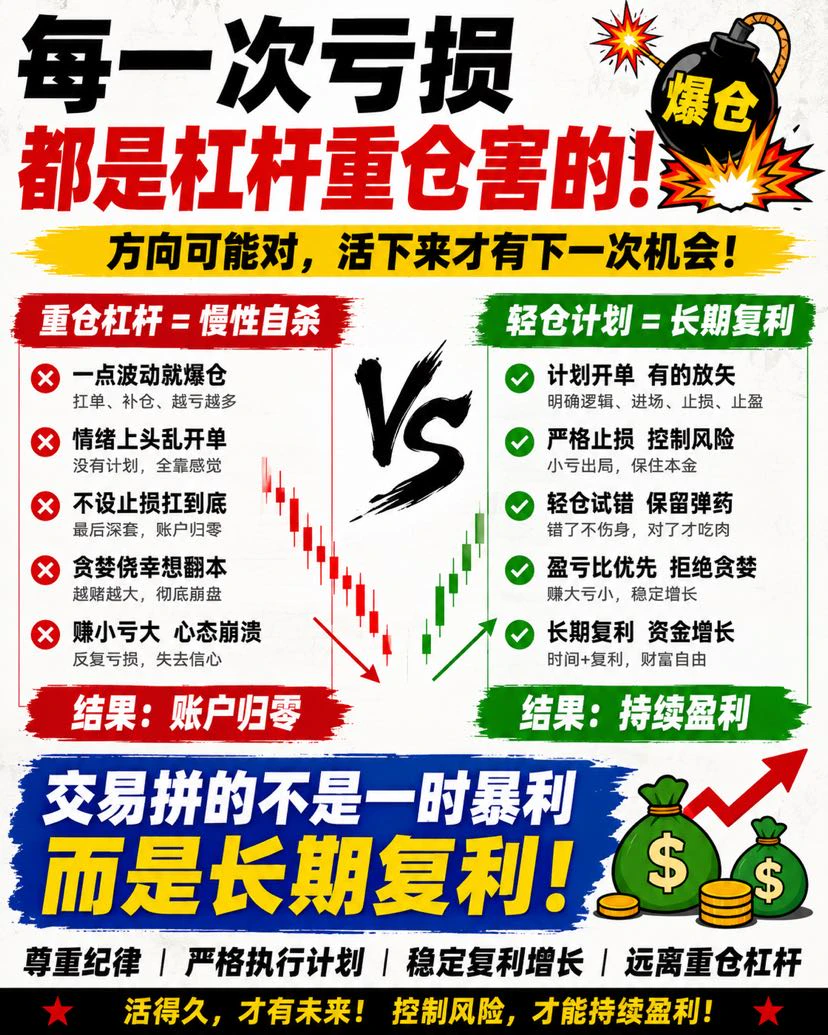
做交易這麼久,我回頭看自己真正虧得重的幾次,原因其實高度一致:
槓桿太高,倉位太重。
很多時候方向甚至沒看錯。
看多,最後確實漲了。
看空,最後也確實跌了。
可中間一個正常波動,就因為倉位太重開始變形。
不願意止損,開始扛單。
扛不住了繼續補倉。
倉位越來越大,心態越來越差。
最後市場稍微掃一下流動性,前面辛辛苦苦賺的錢一次全部吐回去。
所以我越來越確定一件事:
交易真正難的從來不是賺一次大錢,而是把利潤留下來。
想持續複利,就必須接受紀律的約束。
沒有計畫,不開單。
沒有明確止損,不開單。
盈虧比不合適,不開單。
倉位超過計畫,不開單。
情緒上頭,更不開單。
寧願錯過,也不要重倉賭。
小倉位可以讓你犯錯。
重倉只允許你對一次。
交易做到最後,拼的已經不是誰膽子大。
拼的是誰活得久,誰能把每一次盈利留下來,然後繼續複利。
槓桿太高,倉位太重。
很多時候方向甚至沒看錯。
看多,最後確實漲了。
看空,最後也確實跌了。
可中間一個正常波動,就因為倉位太重開始變形。
不願意止損,開始扛單。
扛不住了繼續補倉。
倉位越來越大,心態越來越差。
最後市場稍微掃一下流動性,前面辛辛苦苦賺的錢一次全部吐回去。
所以我越來越確定一件事:
交易真正難的從來不是賺一次大錢,而是把利潤留下來。
想持續複利,就必須接受紀律的約束。
沒有計畫,不開單。
沒有明確止損,不開單。
盈虧比不合適,不開單。
倉位超過計畫,不開單。
情緒上頭,更不開單。
寧願錯過,也不要重倉賭。
小倉位可以讓你犯錯。
重倉只允許你對一次。
交易做到最後,拼的已經不是誰膽子大。
拼的是誰活得久,誰能把每一次盈利留下來,然後繼續複利。
沃什分析
JS大鲨鱼
做空需要宏觀理由
沃什今天講話其實沒那麼複雜.
核心就三件事.
通膨沒回到2%,降息就別想太多.
就業還沒壞,美聯儲也沒有救市理由.
AI投資和企業獲利還很強,所以他也沒把經濟說壞.
這就是現在最麻煩的地方.
經濟不差.
AI還在燒錢擴張.
通膨又壓不下去.
那美聯儲就可以繼續把利率按在高位,甚至保留繼續升息的空間.
所以今天真正要看的不是沃什嘴上有多鷹,而是美債怎麼走.
如果只是2年期往上,10年和30年還能穩住,那只是市場重新定價短端利率,AI股未必馬上死.
如果2年、10年、30年一起往上衝,尤其10年重新突破前高,那就完全不一樣了.
融資成本全面抬升,高估值AI先挨刀.
我現在的判斷很簡單.
沃什偏鷹,但還沒到系統性利空.
真正危險的是後面三個東西一起出現:
美聯儲繼續鷹.
10年美債突破前高.
AI獲利開始降速.
這三個一旦撞到一起,高估值AI就不是回調了,是殺估值.
沃什今天講話其實沒那麼複雜.
核心就三件事.
通膨沒回到2%,降息就別想太多.
就業還沒壞,美聯儲也沒有救市理由.
AI投資和企業獲利還很強,所以他也沒把經濟說壞.
這就是現在最麻煩的地方.
經濟不差.
AI還在燒錢擴張.
通膨又壓不下去.
那美聯儲就可以繼續把利率按在高位,甚至保留繼續升息的空間.
所以今天真正要看的不是沃什嘴上有多鷹,而是美債怎麼走.
如果只是2年期往上,10年和30年還能穩住,那只是市場重新定價短端利率,AI股未必馬上死.
如果2年、10年、30年一起往上衝,尤其10年重新突破前高,那就完全不一樣了.
融資成本全面抬升,高估值AI先挨刀.
我現在的判斷很簡單.
沃什偏鷹,但還沒到系統性利空.
真正危險的是後面三個東西一起出現:
美聯儲繼續鷹.
10年美債突破前高.
AI獲利開始降速.
這三個一旦撞到一起,高估值AI就不是回調了,是殺估值.
ZEC 空單就完了
JS大鲨鱼
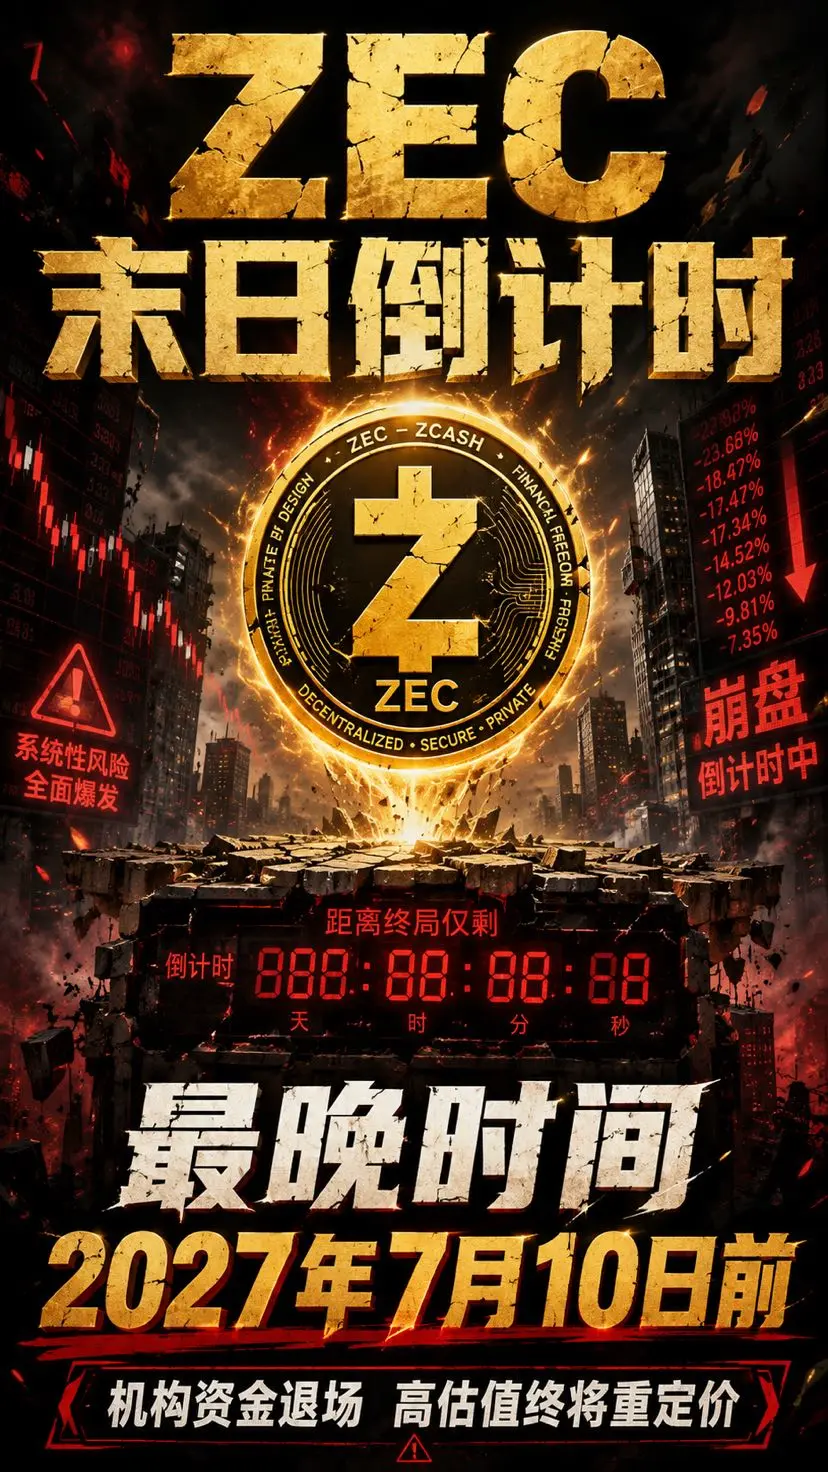
我明確看空ZEC的中長期走勢,歸零倒數.
核心原因只有一個:
它未來最需要的機構資金,正在被監管堵住.
歐盟AMLR真正影響的,不是普通交易者,而是整個受監管金融體系.
銀行.
金融機構.
基金管理公司.
投資公司.
保險資金.
資產管理機構.
合規CASP.
託管和相關金融中介.
這些機構未來在涉及匿名化、交易混淆和隱私增強型加密資產時,都會面臨明確的合規限制.
這才是ZEC最大的長期問題.
因為一個資產可以靠控盤把價格拉得很高.
但想長期維持幾十億、上百億美元的估值,最終必須有機構資金不斷進場.
沒有銀行體系.
沒有大型基金.
沒有保險資金.
沒有主流資管.
沒有穩定的合規機構買盤.
那這個市值靠什麼長期撐住?
靠莊家自己左手倒右手?
靠永續合約爆空?
靠散戶追漲?
這些都能製造價格.
但製造不了真正的長期資本.
ZEC現在最容易讓人產生錯覺的地方,就是把「價格很高」理解成「市場認可度很高」.
其實如果籌碼高度集中,真實流通盤很小,價格完全可以被少量邊際資金推到極高的位置.
500美元可以.
800美元可以.
1000美元甚至更高也可以.
因為市值只是:
最後成交價 × 流通量.
它不代表真的有同等規模的資金進入.
所以ZEC現在看到的巨大市值,很可能只是被極低流通盤放大的帳面數字.
真正的問題在後面.
當核心籌碼想兌現時,誰來接?
過去市場還能講一個故事:
美國ETF.
機構配置.
傳統金融入場.
但ETF不是提交申請就等於一定能通過.
如果底層資產本身存在嚴重籌碼集中、真實流動性不足、價格容易被少數帳戶影響,同時又帶有隱私屬性,那麼監管會直接面對幾個最棘手的問題:
價格發現是否真實?
市場是否容易被操縱?
NAV是否可靠?
做市商如何有效對沖?
大額申購贖回時有沒有足夠現貨深度?
監管能不能真正看清底層籌碼結構?
這些問題解決不了,所謂「機構化」就只是故事.
而歐洲現在做的事情,恰恰是在進一步壓縮ZEC進入正規金融體系的空間.
這就形成了一個非常危險的結構:
價格越來越高.
市值越來越大.
但能夠合法、合規、大規模承接它的金融機構反而越來越少.
這才是最值得警惕的地方.
短期ZEC依然可以繼續漲.
嚴重控盤的資產,頂部從來不是由估值決定的.
只要莊家不鬆籌碼,浮籌夠少,空頭夠多,它完全可以繼續拉升、繼續逼空、繼續製造更高市值.
但長期一定要回到最基礎的資本邏輯:
誰提供最終流動性?
如果歐洲金融機構逐步退出.
如果美國ETF和機構化進程又因為集中度、流動性和市場操縱問題受阻.
那麼ZEC最後面對的就不是「還能不能繼續漲」.
而是:
這麼大的籌碼,最後到底賣給誰?
莊家可以控制價格.
可以控制浮籌.
可以控制短期波動.
甚至可以製造一個看起來非常漂亮的千億美元故事.
但莊家唯一控制不了的,是外部世界願意拿多少真錢來接盤.
這就是我看空ZEC中長期最核心的邏輯.
價格可以做出來.
機構購買力做不出來.
當一個資產的價格越來越高,而能夠合規承接它的大資金越來越少,這種背離最終一定會被市場重新定價.
核心原因只有一個:
它未來最需要的機構資金,正在被監管堵住.
歐盟AMLR真正影響的,不是普通交易者,而是整個受監管金融體系.
銀行.
金融機構.
基金管理公司.
投資公司.
保險資金.
資產管理機構.
合規CASP.
託管和相關金融中介.
這些機構未來在涉及匿名化、交易混淆和隱私增強型加密資產時,都會面臨明確的合規限制.
這才是ZEC最大的長期問題.
因為一個資產可以靠控盤把價格拉得很高.
但想長期維持幾十億、上百億美元的估值,最終必須有機構資金不斷進場.
沒有銀行體系.
沒有大型基金.
沒有保險資金.
沒有主流資管.
沒有穩定的合規機構買盤.
那這個市值靠什麼長期撐住?
靠莊家自己左手倒右手?
靠永續合約爆空?
靠散戶追漲?
這些都能製造價格.
但製造不了真正的長期資本.
ZEC現在最容易讓人產生錯覺的地方,就是把「價格很高」理解成「市場認可度很高」.
其實如果籌碼高度集中,真實流通盤很小,價格完全可以被少量邊際資金推到極高的位置.
500美元可以.
800美元可以.
1000美元甚至更高也可以.
因為市值只是:
最後成交價 × 流通量.
它不代表真的有同等規模的資金進入.
所以ZEC現在看到的巨大市值,很可能只是被極低流通盤放大的帳面數字.
真正的問題在後面.
當核心籌碼想兌現時,誰來接?
過去市場還能講一個故事:
美國ETF.
機構配置.
傳統金融入場.
但ETF不是提交申請就等於一定能通過.
如果底層資產本身存在嚴重籌碼集中、真實流動性不足、價格容易被少數帳戶影響,同時又帶有隱私屬性,那麼監管會直接面對幾個最棘手的問題:
價格發現是否真實?
市場是否容易被操縱?
NAV是否可靠?
做市商如何有效對沖?
大額申購贖回時有沒有足夠現貨深度?
監管能不能真正看清底層籌碼結構?
這些問題解決不了,所謂「機構化」就只是故事.
而歐洲現在做的事情,恰恰是在進一步壓縮ZEC進入正規金融體系的空間.
這就形成了一個非常危險的結構:
價格越來越高.
市值越來越大.
但能夠合法、合規、大規模承接它的金融機構反而越來越少.
這才是最值得警惕的地方.
短期ZEC依然可以繼續漲.
嚴重控盤的資產,頂部從來不是由估值決定的.
只要莊家不鬆籌碼,浮籌夠少,空頭夠多,它完全可以繼續拉升、繼續逼空、繼續製造更高市值.
但長期一定要回到最基礎的資本邏輯:
誰提供最終流動性?
如果歐洲金融機構逐步退出.
如果美國ETF和機構化進程又因為集中度、流動性和市場操縱問題受阻.
那麼ZEC最後面對的就不是「還能不能繼續漲」.
而是:
這麼大的籌碼,最後到底賣給誰?
莊家可以控制價格.
可以控制浮籌.
可以控制短期波動.
甚至可以製造一個看起來非常漂亮的千億美元故事.
但莊家唯一控制不了的,是外部世界願意拿多少真錢來接盤.
這就是我看空ZEC中長期最核心的邏輯.
價格可以做出來.
機構購買力做不出來.
當一個資產的價格越來越高,而能夠合規承接它的大資金越來越少,這種背離最終一定會被市場重新定價.
ZEC+1.29%
載入更多
熱門話題
#BTC反彈後再爭6萬美元關口
2.2M 瀏覽量30.1K 人討論中
#下週PCE與GDP數據將揭曉
260.2K 瀏覽量2.6K 人討論中
#Gate直通IPO第三期ANT總配售92100股
848.8K 瀏覽量5.1K 人討論中
#美聯儲理事庫克支持進一步加息
468K 瀏覽量3.5K 人討論中
#ARK申請撤回兩隻加密指數ETF
6.8M 瀏覽量73.9K 人討論中
#黃金逼近3500美元關口
768.4K 瀏覽量5K 人討論中
#Gate年度榮耀盛典
3M 瀏覽量23.7K 人討論中
#Launchpool三大項目同步開放
1M 瀏覽量36K 人討論中
#GateRWA永續合約增長領跑行業
513.9K 瀏覽量4.1K 人討論中
#美國11月初請失業金人數高於預期
225.6K 瀏覽量1.9K 人討論中