



AFx_Crypto

幣齡 1.2年
最高等級 0
全職加密貨幣狂熱者 || 內容創作者 || 始終看漲 || 讓我們全天候合作
Citi 已上調其對 Bitcoin 和 Ethereum 的 12 個月價格目標。
該銀行目前預期:
• Bitcoin 為 113,000 美元,高於 82,000 美元
• Ethereum 為 3,028 美元,高於 2,240 美元
Citi 也預期未來 12 個月將有約 50 億美元的加密貨幣資金流入,原因包括更強勁的加密貨幣活動、更具支持性的宏觀環境,以及 ETF 需求回溫。
值得注意的是,Citi 預期機構資金流將逐步恢復,而不是透過單一波突然湧入。
這些是 Citi 的預測,而非保證。加密貨幣市場仍可能朝任一方向大幅波動,因此實際結果將取決於流動性、ETF 資金流、宏觀環境和投資者需求。
對我而言,更重要的啟示是,傳統金融機構持續加強對數位資產的長期關注。
DYOR。NFA。
#OneGateWitnessProgram
- 5
$TRUMP 正在尋求超越迷因幣本身。
在 2026 年 Korea Blockchain Week 上,Bill Zanker 討論了 TRUMP 生態系接下來可能的發展,包括推出 Trump 主題行動遊戲的計畫、類似 Shark Tank 的電視節目構想,獲勝者可能會獲得代幣,甚至還有打造 Trump 主題遊樂園的可能性。
行動遊戲是這個故事中最具體的部分。一款名為 Trump Billionaires Club 的 Trump 主題加密遊戲已經公布,計畫提供行動版與網頁版,獎勵則與 $TRUMP 掛鉤。
這項更廣泛的構想似乎是將 $TRUMP 擴展至娛樂、遊戲與消費者體驗,而不是將其限制在迷因幣敘事之中。
電視節目與遊樂園的構想目前仍應被視為 Zanker 討論的計畫,而非已確認推出的項目。
對 $TRUMP 持有者而言,有趣的問題在於,這些構想是否能隨著時間推移轉化為持續的生態系活動。
一如往常,DYOR,並區分已公布的計畫與已確認推出的產品。
#OneGateWitnessProgram
TRUMP-0.94%
- 6
- 1
- 7
🇨🇭 瑞士國家銀行對穩定幣提出新疑慮
瑞士國家銀行(SNB)警告,穩定幣的廣泛採用可能使央行更難管理貨幣政策。
這項疑慮主要與人們若開始將大量資金從傳統銀行存款轉移至穩定幣後可能發生的情況有關。
這可能會減少商業銀行可取得的存款基礎,進而影響放款,以及央行利率決策傳導至整體經濟的方式。
SNB 管理委員會成員 Petra Tschudin 也強調,隨著數位貨幣持續發展,有必要仔細評估其監管影響。
穩定幣正成為金融體系中日益重要的一環,而這場辯論顯示,其影響已超越加密貨幣市場。
目前的關鍵問題是,監管機構如何在維持有效貨幣政策傳導的同時支持創新。
#OneGateWitnessProgram
瑞士國家銀行(SNB)警告,穩定幣的廣泛採用可能使央行更難管理貨幣政策。
這項疑慮主要與人們若開始將大量資金從傳統銀行存款轉移至穩定幣後可能發生的情況有關。
這可能會減少商業銀行可取得的存款基礎,進而影響放款,以及央行利率決策傳導至整體經濟的方式。
SNB 管理委員會成員 Petra Tschudin 也強調,隨著數位貨幣持續發展,有必要仔細評估其監管影響。
穩定幣正成為金融體系中日益重要的一環,而這場辯論顯示,其影響已超越加密貨幣市場。
目前的關鍵問題是,監管機構如何在維持有效貨幣政策傳導的同時支持創新。
#OneGateWitnessProgram
- 4
巴西正朝著將傳統金融基礎設施上鏈再邁進一步。
CSD BR 已與 Ripple 合作,將選定的 BTG Pactual 投資基金份額所有權紀錄鏡像至 XRP Ledger。
有趣的是,這不只是要將證券放上區塊鏈並取代現有系統。
CSD BR 將繼續維護用於登記、託管與結算的官方紀錄,而 XRPL 則作為透明驗證與稽核的額外層。
第一階段採用 XRPL 的多用途代幣標準,並根據 KYC 與 AML 要求,將存取權限限制在獲授權的參與者。
如果該模式證明成功,合作雙方計畫探索更廣泛的基於區塊鏈的受監管資產發行與交易。
對我而言,這裡更大的重點在於基礎設施:區塊鏈正從實驗與試點,走向真正受監管的金融市場工作流程。
#OneGateWitnessProgram $XRP
XRP-0.72%
- 5
- 1
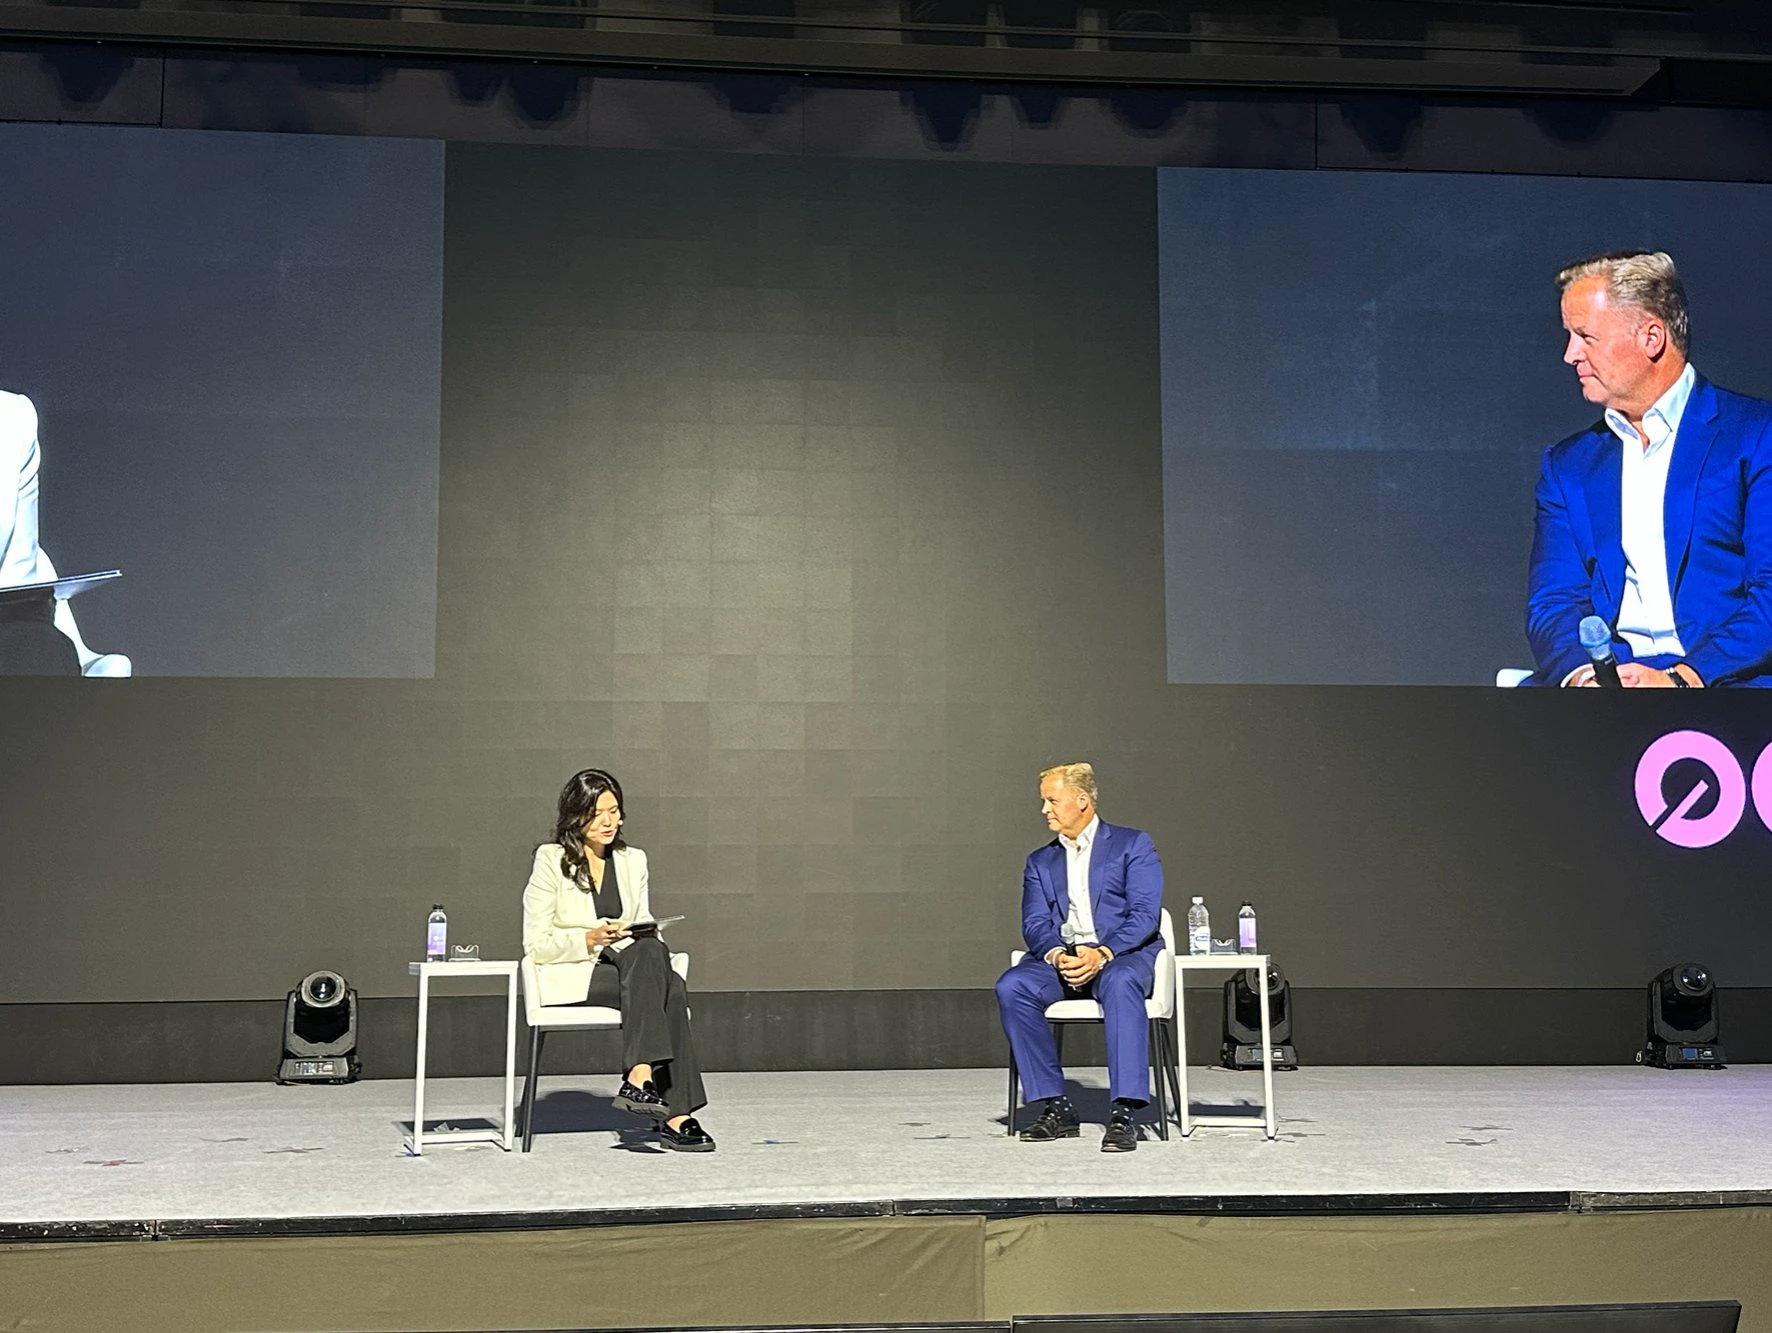
前 CFTC 委員 Brian Quintenz 在 Korea Blockchain Week 2026 期間,強調了加密貨幣產業格局在未來一年可能發生多大變化。
其中一項重大轉變,是傳統金融與代幣化之間日益增強的連結,因為越來越多金融資產與服務正轉向以區塊鏈為基礎的基礎設施。
但這個故事已不再侷限於金融領域。
加密貨幣與區塊鏈也正擴展至娛樂、音樂和社群網路等領域,創造出代表所有權、分配價值以及與數位內容互動的新方式。
更重要的啟示是,區塊鏈的採用正逐步從小眾的金融用途,轉向更廣泛的數位基礎設施。
下一階段可能不再只是單純交易加密貨幣,而是關注區塊鏈技術將在哪些日常數位體驗中發揮作用。
#OneGateWitnessProgram
其中一項重大轉變,是傳統金融與代幣化之間日益增強的連結,因為越來越多金融資產與服務正轉向以區塊鏈為基礎的基礎設施。
但這個故事已不再侷限於金融領域。
加密貨幣與區塊鏈也正擴展至娛樂、音樂和社群網路等領域,創造出代表所有權、分配價值以及與數位內容互動的新方式。
更重要的啟示是,區塊鏈的採用正逐步從小眾的金融用途,轉向更廣泛的數位基礎設施。
下一階段可能不再只是單純交易加密貨幣,而是關注區塊鏈技術將在哪些日常數位體驗中發揮作用。
#OneGateWitnessProgram
- 7
- 3
美國正準備從其戰略石油儲備中釋出最多 4000 萬桶原油,因燃料價格持續居高不下。
此舉發生在 2026 年期中選舉前夕,政府正面臨降低能源成本的壓力。
一項重要細節是:這並非只是永久出售原油。這些原油將透過交換和借貸安排提供,參與公司預計之後歸還原油,並另加原油。
更大的整體情況很明顯:華盛頓正利用戰略石油儲備,向市場增加短期供應,並協助減輕燃料價格壓力。
對加密貨幣和全球市場而言,更低或更穩定的能源成本也可能影響通膨預期、流動性和風險情緒。
石油供應 → 能源價格 → 通膨 → 市場。
值得關注這些原油進入市場流通後,市場將如何反應。
#OneGateWitnessProgram
此舉發生在 2026 年期中選舉前夕,政府正面臨降低能源成本的壓力。
一項重要細節是:這並非只是永久出售原油。這些原油將透過交換和借貸安排提供,參與公司預計之後歸還原油,並另加原油。
更大的整體情況很明顯:華盛頓正利用戰略石油儲備,向市場增加短期供應,並協助減輕燃料價格壓力。
對加密貨幣和全球市場而言,更低或更穩定的能源成本也可能影響通膨預期、流動性和風險情緒。
石油供應 → 能源價格 → 通膨 → 市場。
值得關注這些原油進入市場流通後,市場將如何反應。
#OneGateWitnessProgram
- 6
- 2
- 3
Polymarket 正在採取一項有趣的行動。
這個預測市場平台已延攬前 Goldman Sachs 合夥人 Lisa Mantil,擔任新的機構成長主管。
Mantil 在 Goldman Sachs 任職約 27 年,而她的新職務將專注於吸引更多機構參與者加入 Polymarket,包括投資管理公司、交易公司、企業和銀行。
真正引起我注意的是這項行動的發展方向。
預測市場過去主要與散戶用戶有所關聯,但 Polymarket 顯然正試圖打造一個也能吸引專業及機構參與者的平台。
現在的挑戰,是將這份興趣轉化為更深的流動性、更強大的基礎設施,以及機構真正能夠大規模使用的產品。
由一位擁有數十年傳統金融經驗的人來主導這項工作,確實值得注意。
接下來看看 Polymarket 能將預測市場的機構業務拓展到何種程度,將會很有意思。
#OneGateWitnessProgram
POLYMARKET-0.40%
GS-1.55%
- 8
- 2
- 4
美國消費者信心在 9 月明顯受到打擊。
美國經濟諮商會的消費者信心指數下跌 6.7 點至 81.9,遠低於經濟學家預期的約 89 水準。
這項下滑顯示消費者對經濟前景變得更加謹慎。對價格、昂貴的商品與服務、能源成本及勞動市場狀況的擔憂,都導致這次數值走弱。
我認為值得注意的是預期指數,該指數下跌至 63.6,連續第三個月下滑。當預期持續減弱時,這可能很重要,因為消費者情緒往往會影響支出決策。
這些數據並不代表美國經濟一定會陷入衰退,但確實凸顯出家庭信心正承受日益增加的壓力。
對市場而言,這是另一項值得關注的經濟指標,應與通膨、就業及消費支出數據一同觀察。
#NvidiaAdds$150BBuybackAuthorization
美國經濟諮商會的消費者信心指數下跌 6.7 點至 81.9,遠低於經濟學家預期的約 89 水準。
這項下滑顯示消費者對經濟前景變得更加謹慎。對價格、昂貴的商品與服務、能源成本及勞動市場狀況的擔憂,都導致這次數值走弱。
我認為值得注意的是預期指數,該指數下跌至 63.6,連續第三個月下滑。當預期持續減弱時,這可能很重要,因為消費者情緒往往會影響支出決策。
這些數據並不代表美國經濟一定會陷入衰退,但確實凸顯出家庭信心正承受日益增加的壓力。
對市場而言,這是另一項值得關注的經濟指標,應與通膨、就業及消費支出數據一同觀察。
#NvidiaAdds$150BBuybackAuthorization
- 8
- 2
- 5
Morgan Stanley 正深入布局數位資產
目前傳統金融與加密貨幣領域的有趣之處不只是 Bitcoin。
而是銀行正在如何運用數位資產背後的技術。
Morgan Stanley 持續積極布局穩定幣、代幣化和基於區塊鏈的金融基礎設施。該公司也曾公開討論其在 DeFi 領域的工作,最近還推出了依照美國穩定幣框架儲備要求設計的 Stablecoin Reserves Portfolio。
這一點很重要,因為代幣化正讓這場討論超越單純將加密貨幣放上投資平台。
更大的構想,是將傳統金融資產和流程置於區塊鏈軌道上。
想想看這可能代表什麼:
• 使用穩定幣實現更快速的支付和結算
• 代幣化基金及其他金融資產
• 基於區塊鏈的記錄保存
• 更有效率的資產轉移
• 與傳統金融互動的 DeFi 基礎設施
Morgan Stanley 本身已將代幣化描述為一個有潛力提升營運效率、透明度以及近乎即時結算能力的領域。
而這並不是孤立發生的。
各大金融機構正日益探索區塊鏈如何融入現有金融基礎設施。Morgan Stanley 自身的研究指出,數位資產正朝主流金融市場發展,穩定幣和代幣化產品的重要性也日益提升。
對我而言,重要的結論很簡單:
機構加密貨幣的發展故事,正逐漸從「銀行會使用加密貨幣嗎?」轉變為「金融領域的哪些部分會率先移至鏈上?」
穩定幣、代幣化和區塊鏈結算,最終可能成為傳統金融與數位資產經濟
BTC+0.64%
- 4
- 4
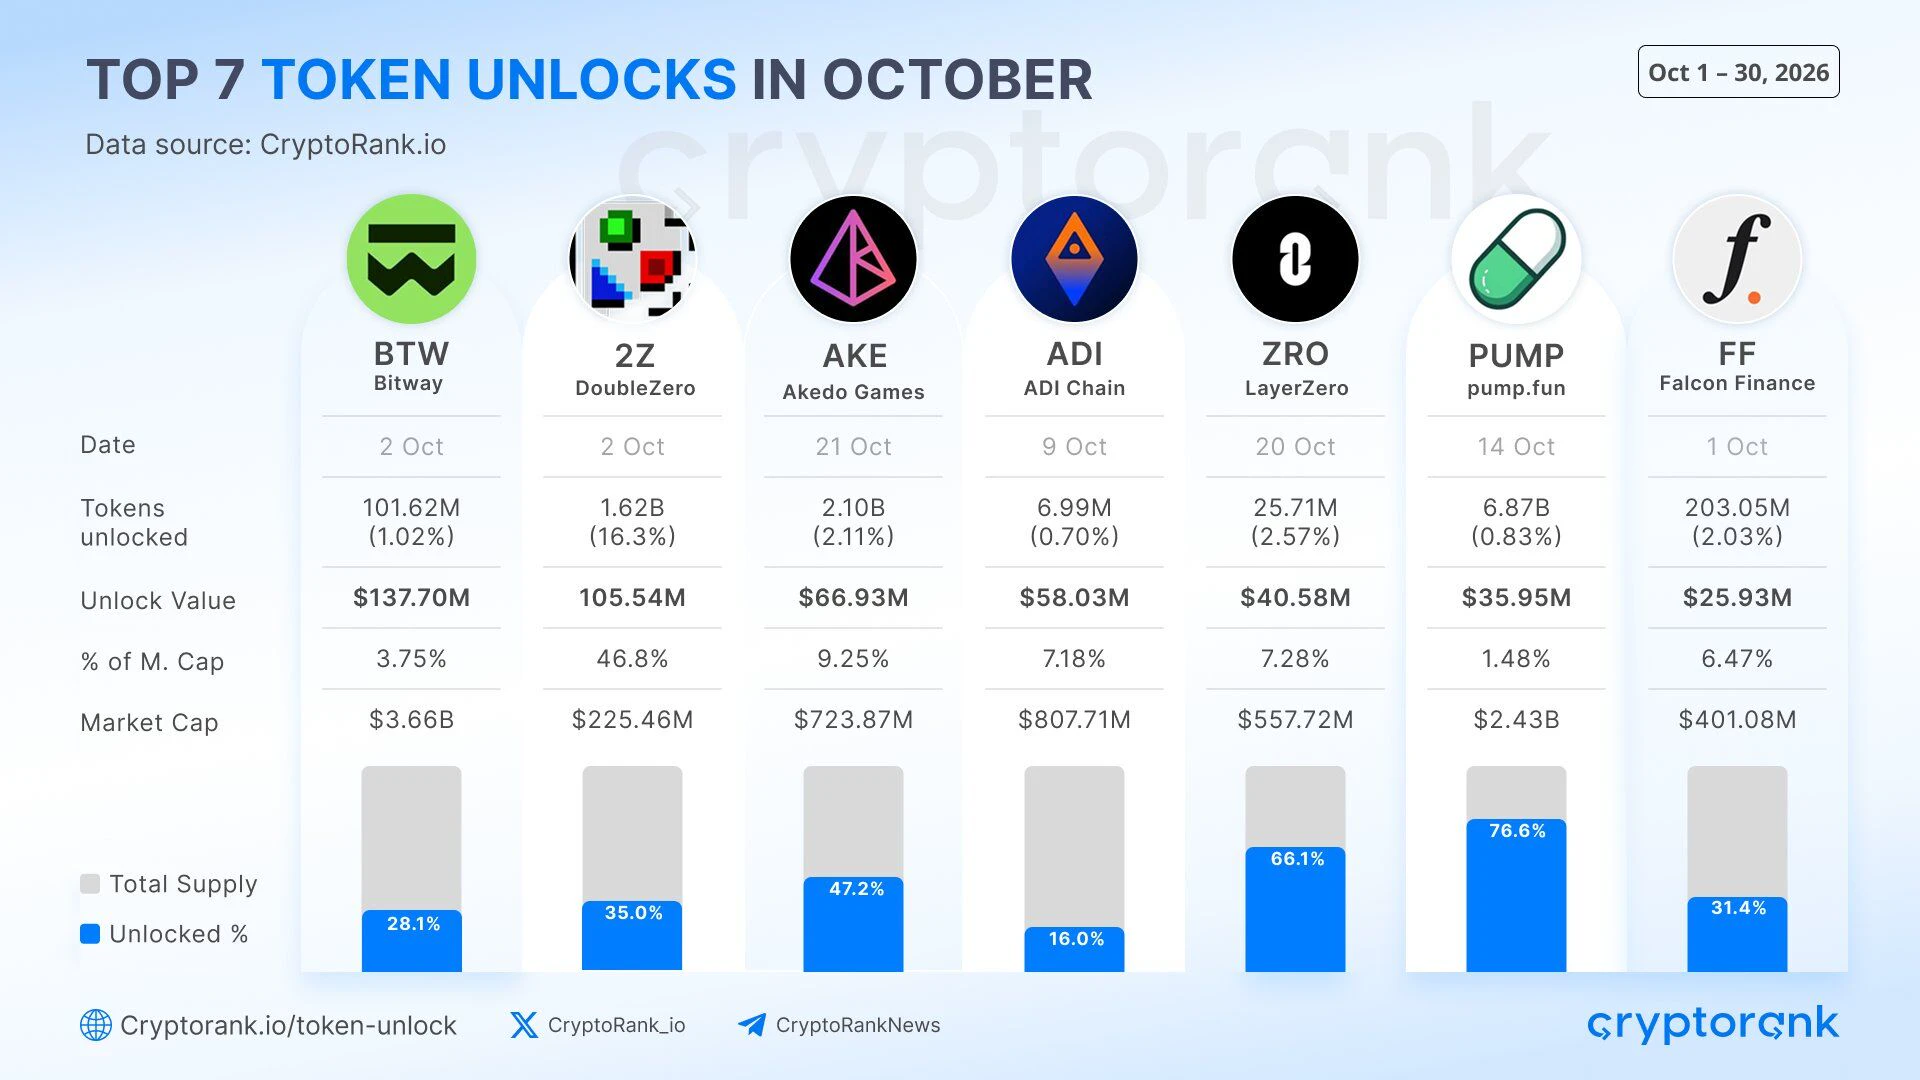
10 月正逐漸成為代幣解鎖繁忙的一個月。
根據最新以 CryptoRank 為基礎的數據,前 7 大預定解鎖總額估計約為 4.7066 億美元。按美元價值計算,最大的是 BTW,預計將於 10 月 2 日解鎖約 1.377 億美元。
以下是明細:
• FF — 約 2593 萬美元 | 10 月 1 日
• BTW — 約 1.3770 億美元 | 10 月 2 日
• 2Z — 約 1.0554 億美元 | 10 月 2 日
• ADI — 約 5803 萬美元 | 10 月 9 日
• PUMP — 約 3595 萬美元 | 10 月 14 日
• ZRO — 約 4058 萬美元 | 10 月 20 日
• AKE — 約 6693 萬美元 | 10 月 21 日
引起我注意的是 2Z。根據所參考的數據,其預定解鎖量估計約占總供應量的 16.3%,相當於其當前市值的約 46.8%。因此,百分比影響比單純查看美元金額更為重要。
與此同時,我不會自動將每次解鎖都視為看跌事件。
解鎖只代表先前被鎖定的代幣可以使用。這些代幣是否真的進入市場,取決於接收者及其決定。隨著代幣價格變動,美元數字也可能改變。
對我來說,有趣的部分將是觀察每個解鎖日期前後的交易量、流動性與價格表現。
標題數字很大,但真正的故事在於代幣可用後會發生什麼。
#NvidiaAdds$150BBuybackAutho
- 6
- 1
- 7
🚨 Anthropic 傳聞中的 IPO:營收飆升,虧損引發疑問
Anthropic 正在潛在 IPO 前吸引關注,路透社報導其營收大幅成長,同時伴隨巨額財務虧損。
據報導,這家 AI 公司在 2025 年創造了近 46 億美元的營收,約為前一年的 12 倍。然而,其報導的淨虧損約達 420 億美元。
這個數字背後有一項重要細節:其中約 340 億美元與一筆會計費用有關,該費用源自可轉換為股份的融資工具估計價值提高。這表示報導的淨虧損並不代表等額的現金耗損。
與此同時,潛在的 IPO 估值可能超過 2 萬億美元,但最終估值與上市細節仍不確定。
我的看法是:Anthropic 的成長凸顯了對 AI 的巨大需求,但也引發一個重要問題:營收成長要多快才能轉化為可持續的獲利能力?
AI 競賽正快速升溫,但長期財務表現將與成長同等重要。
#NvidiaAdds$150BBuybackAuthorization
- 5
- 1
- 6
加州剛在政治與迷因幣之間劃出了一條新界線。🇺🇸
州長 Gavin Newsom 已簽署 AB 2409,這是一項針對加州公職人員發行迷因幣的法律。
關鍵在於:這並不是禁止迷因幣。
相反地,該法案聚焦於與公職人員相關的代幣,並針對其發行與推廣引入限制。
隨著政治人物越來越常參與加密貨幣話題,加州如今正為這條界線應劃在哪裡制定更明確的規則。
加密貨幣與政治越來越難以分開,而監管也正逐漸跟上。
#USDTEarningsUpto11%APR
州長 Gavin Newsom 已簽署 AB 2409,這是一項針對加州公職人員發行迷因幣的法律。
關鍵在於:這並不是禁止迷因幣。
相反地,該法案聚焦於與公職人員相關的代幣,並針對其發行與推廣引入限制。
隨著政治人物越來越常參與加密貨幣話題,加州如今正為這條界線應劃在哪裡制定更明確的規則。
加密貨幣與政治越來越難以分開,而監管也正逐漸跟上。
#USDTEarningsUpto11%APR
- 4
- 2
- 7
🏦 AI 代理程式可能改變銀行保留存款的方式嗎?
Apollo 首席經濟學家 Torsten Slok 提出了一種有趣的可能性:AI 代理程式最終可能會自動化人們存放現金的選擇。
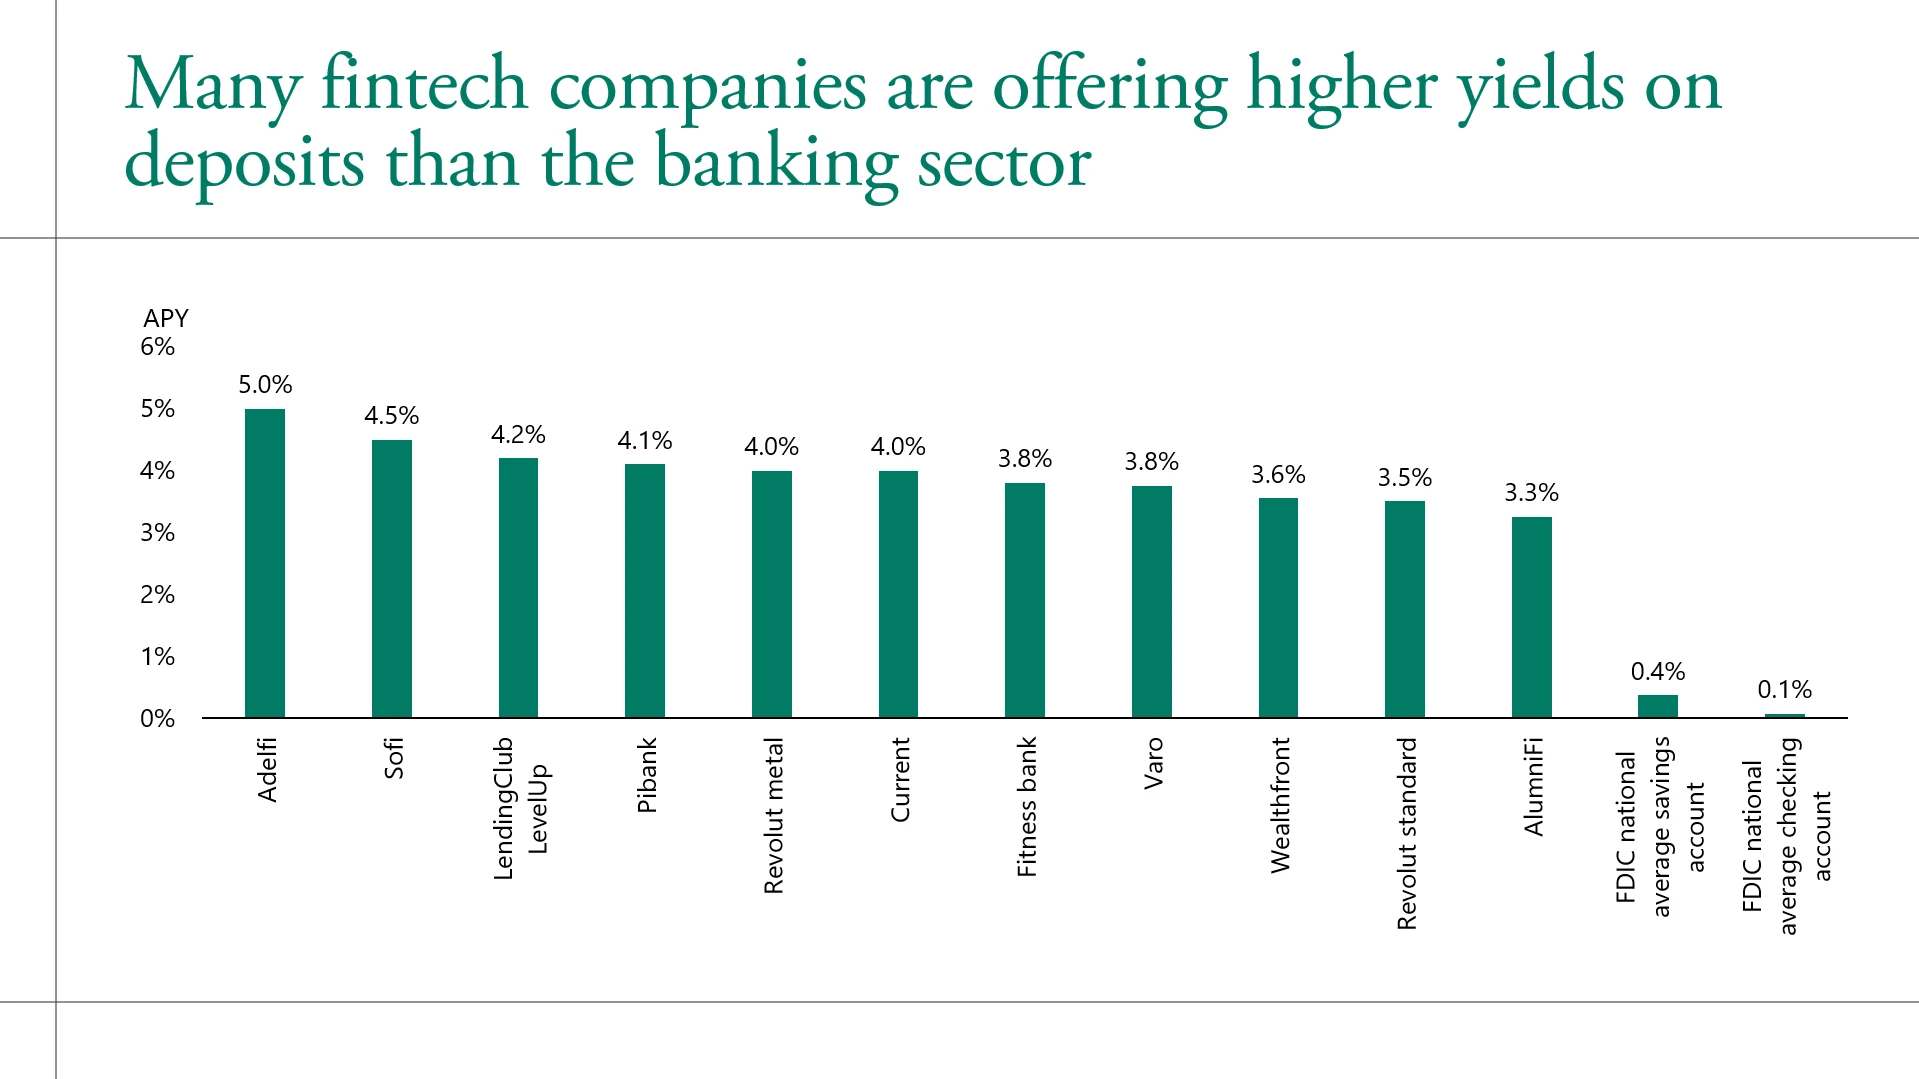
如今,有人可能會把錢放在支票帳戶中,只賺取約 0.1% 的利息。但如果 AI 代理程式能自動比較利率,並將資金轉入提供 3.3%–5% 利率的帳戶,這項決策可能會變得幾乎毫不費力。
這可能會對傳統銀行帶來挑戰。
銀行高度依賴低成本存款來為其業務提供資金。如果 AI 代理程式開始將大量家庭現金轉向收益較高的替代方案,銀行可能會面臨更積極爭取存款的壓力。
Slok 將這種潛在情境描述為「代理型銀行擠兌」。
但這裡有一項重要區別:
這是未來的風險情境,而不是今天正在發生的銀行擠兌。
更大的問題在於,當 AI 代理程式能代表使用者持續搜尋、比較並轉移資金時,金融決策將如何改變。
AI 可能不只會改變我們使用資訊的方式。
它最終可能會改變我們的資金存放在哪裡。
- 3
- 1
- 6
Bitcoin 可能即將接近另一個重大里程碑。
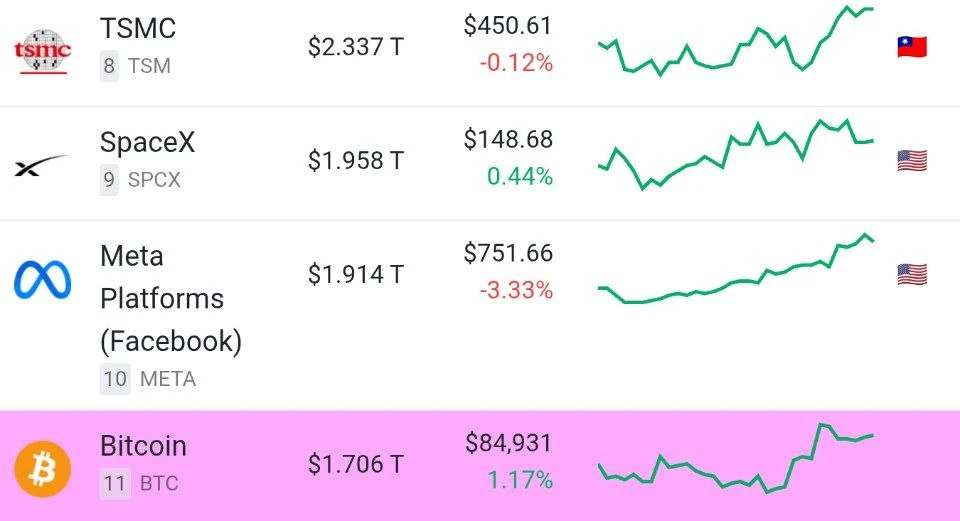
根據近期的市值比較,Bitcoin 需要達到約 95,300 美元,才能超越 Meta,重新躋身全球市值最大的 10 項資產之列。
確切水準可能會隨著 Bitcoin 的價格與 Meta 的市值變動而改變,因此 95,300 美元是約略門檻,而不是固定目標。
儘管如此,這項比較很有意思。
Bitcoin 已經不只是與其他加密貨幣競爭。其市值正日益與全球一些市值最大的上市公司相提並論。
你認為 Bitcoin 距離重返前 10 名還有多近?
#GateSquareMidAutumnReunion
DYOR。NFA。
$BTC
根據近期的市值比較,Bitcoin 需要達到約 95,300 美元,才能超越 Meta,重新躋身全球市值最大的 10 項資產之列。
確切水準可能會隨著 Bitcoin 的價格與 Meta 的市值變動而改變,因此 95,300 美元是約略門檻,而不是固定目標。
儘管如此,這項比較很有意思。
Bitcoin 已經不只是與其他加密貨幣競爭。其市值正日益與全球一些市值最大的上市公司相提並論。
你認為 Bitcoin 距離重返前 10 名還有多近?
#GateSquareMidAutumnReunion
DYOR。NFA。
$BTC
BTC+0.64%
- 12
- 3
- 17
山寨幣正展現出一些有趣的強勢表現。
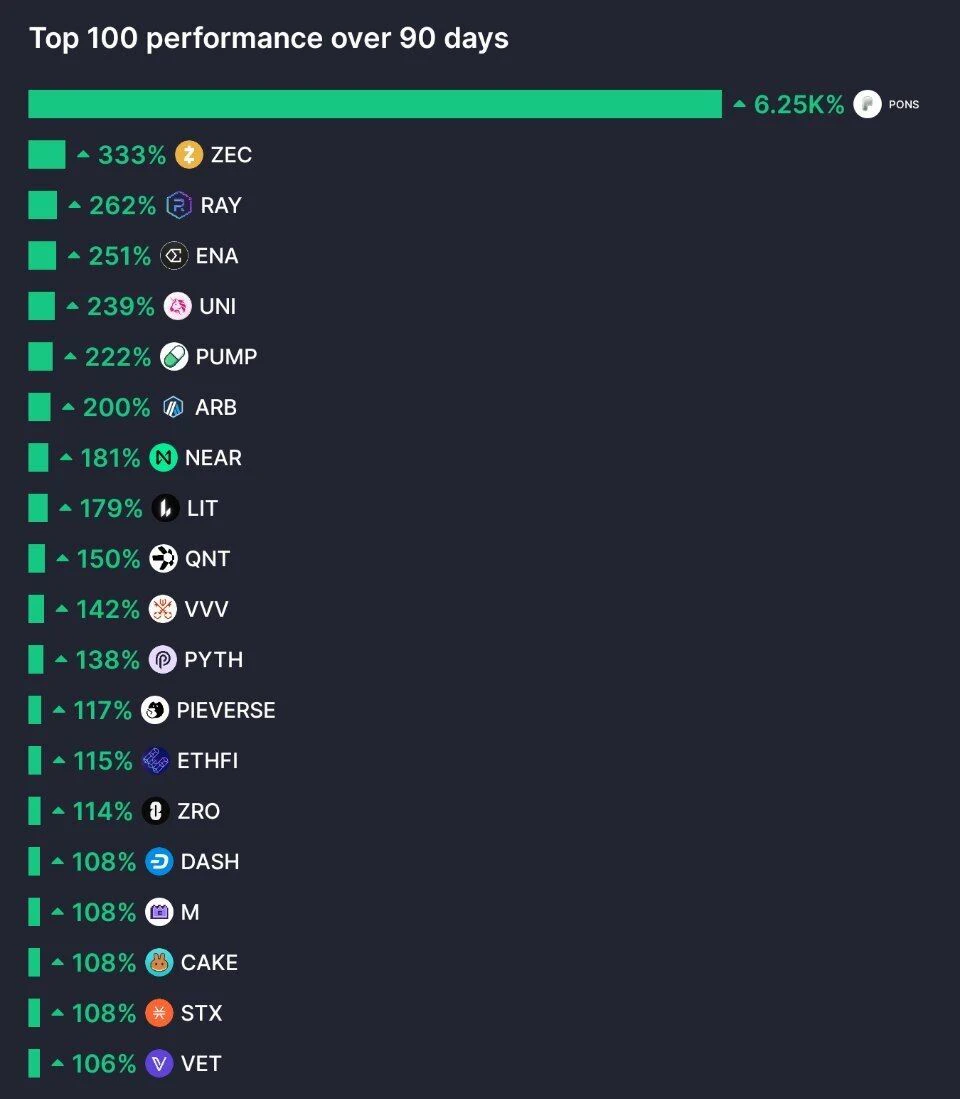
近期廣為流傳的一份市場快照聲稱,過去 90 天內,前 100 大山寨幣中只有 9 種下跌,而有 22 種上漲至少 100%。
這些數字很有意思,但應被視為特定的市場快照,而非永久不變的統計數據。結果可能會因確切時間、排名來源,以及哪些資產被納入前 100 大而有所不同。
不過,如果更廣泛的數據持續顯示出這種表現,這可能意味著 Bitcoin 和 Ethereum 以外的市場參與度正在增強。
現在的關鍵問題是,這種強勢能否在更廣泛的山寨幣市場中延續。
你目前在山寨幣市場中看到了什麼?
#GateBTCSpotVolumeRanksTop3
DYOR。NFA。
近期廣為流傳的一份市場快照聲稱,過去 90 天內,前 100 大山寨幣中只有 9 種下跌,而有 22 種上漲至少 100%。
這些數字很有意思,但應被視為特定的市場快照,而非永久不變的統計數據。結果可能會因確切時間、排名來源,以及哪些資產被納入前 100 大而有所不同。
不過,如果更廣泛的數據持續顯示出這種表現,這可能意味著 Bitcoin 和 Ethereum 以外的市場參與度正在增強。
現在的關鍵問題是,這種強勢能否在更廣泛的山寨幣市場中延續。
你目前在山寨幣市場中看到了什麼?
#GateBTCSpotVolumeRanksTop3
DYOR。NFA。
- 7
- 2
- 4
Ethereum 可能成為 AI 代理的中立軌道
SharpLink 執行長 Joseph Chalom 最近分享了對 AI 與加密貨幣未來的一項有趣看法。
Chalom 在接受 Paul Barron 訪談時表示,Ethereum 可以作為 AI 代理「不可審查的中立軌道,發揮非常重要的作用」。
這個概念不只是單純使用 ETH 進行支付。
隨著 AI 代理越來越能夠與金融系統互動,它們可能需要具備可程式化、透明,且能夠在不依賴單一公司或平台的情況下運作的基礎設施。
這正是 Ethereum 可能變得重要的地方。
智慧合約可以提供規則,而區塊鏈則可以為交易與數位資產提供共享的結算層。
當然,這是 Chalom 的觀點,並不保證 AI 經濟將如何發展。真正的問題在於,Ethereum 是否能夠高效擴展,以支援大量自主代理與金融互動。
AI + 加密貨幣正逐漸成為一項越來越重要的議題。
#GateBTCSpotVolumeRanksTop3 $ETH
你認為 Ethereum 可能成為 AI 代理的重要金融軌道嗎?
ETH+0.82%
- 7
- 1
- 6
熱門話題
#OneGate見證計劃
35.59k 瀏覽量1.7k 人討論中
#核心PCE與GDP終值
99.52k 瀏覽量1.25k 人討論中
#Marvell漲4.5%
73.56k 瀏覽量601 人討論中
#三大 Launchpool 同步進行瓜分豐厚空投
72.29k 瀏覽量1.96k 人討論中
#Anthropic披露與SpaceX簽署最高845億美元算力協議
17.29k 瀏覽量1.87k 人討論中
#ETH理財享5%加息年化
58.5k 瀏覽量984 人討論中
#美光即將披露四季度財報
1.03k 瀏覽量745 人討論中
#美國30年期國債收益率創2002年以來新高
14.41k 瀏覽量88 人討論中
#美伊談判陷入僵持布倫特站上106美元
1.56k 瀏覽量452 人討論中
#OpenAI年化經常性收入接近700億美元
20.23k 瀏覽量1.13k 人討論中