


分享您的看法
placeholder
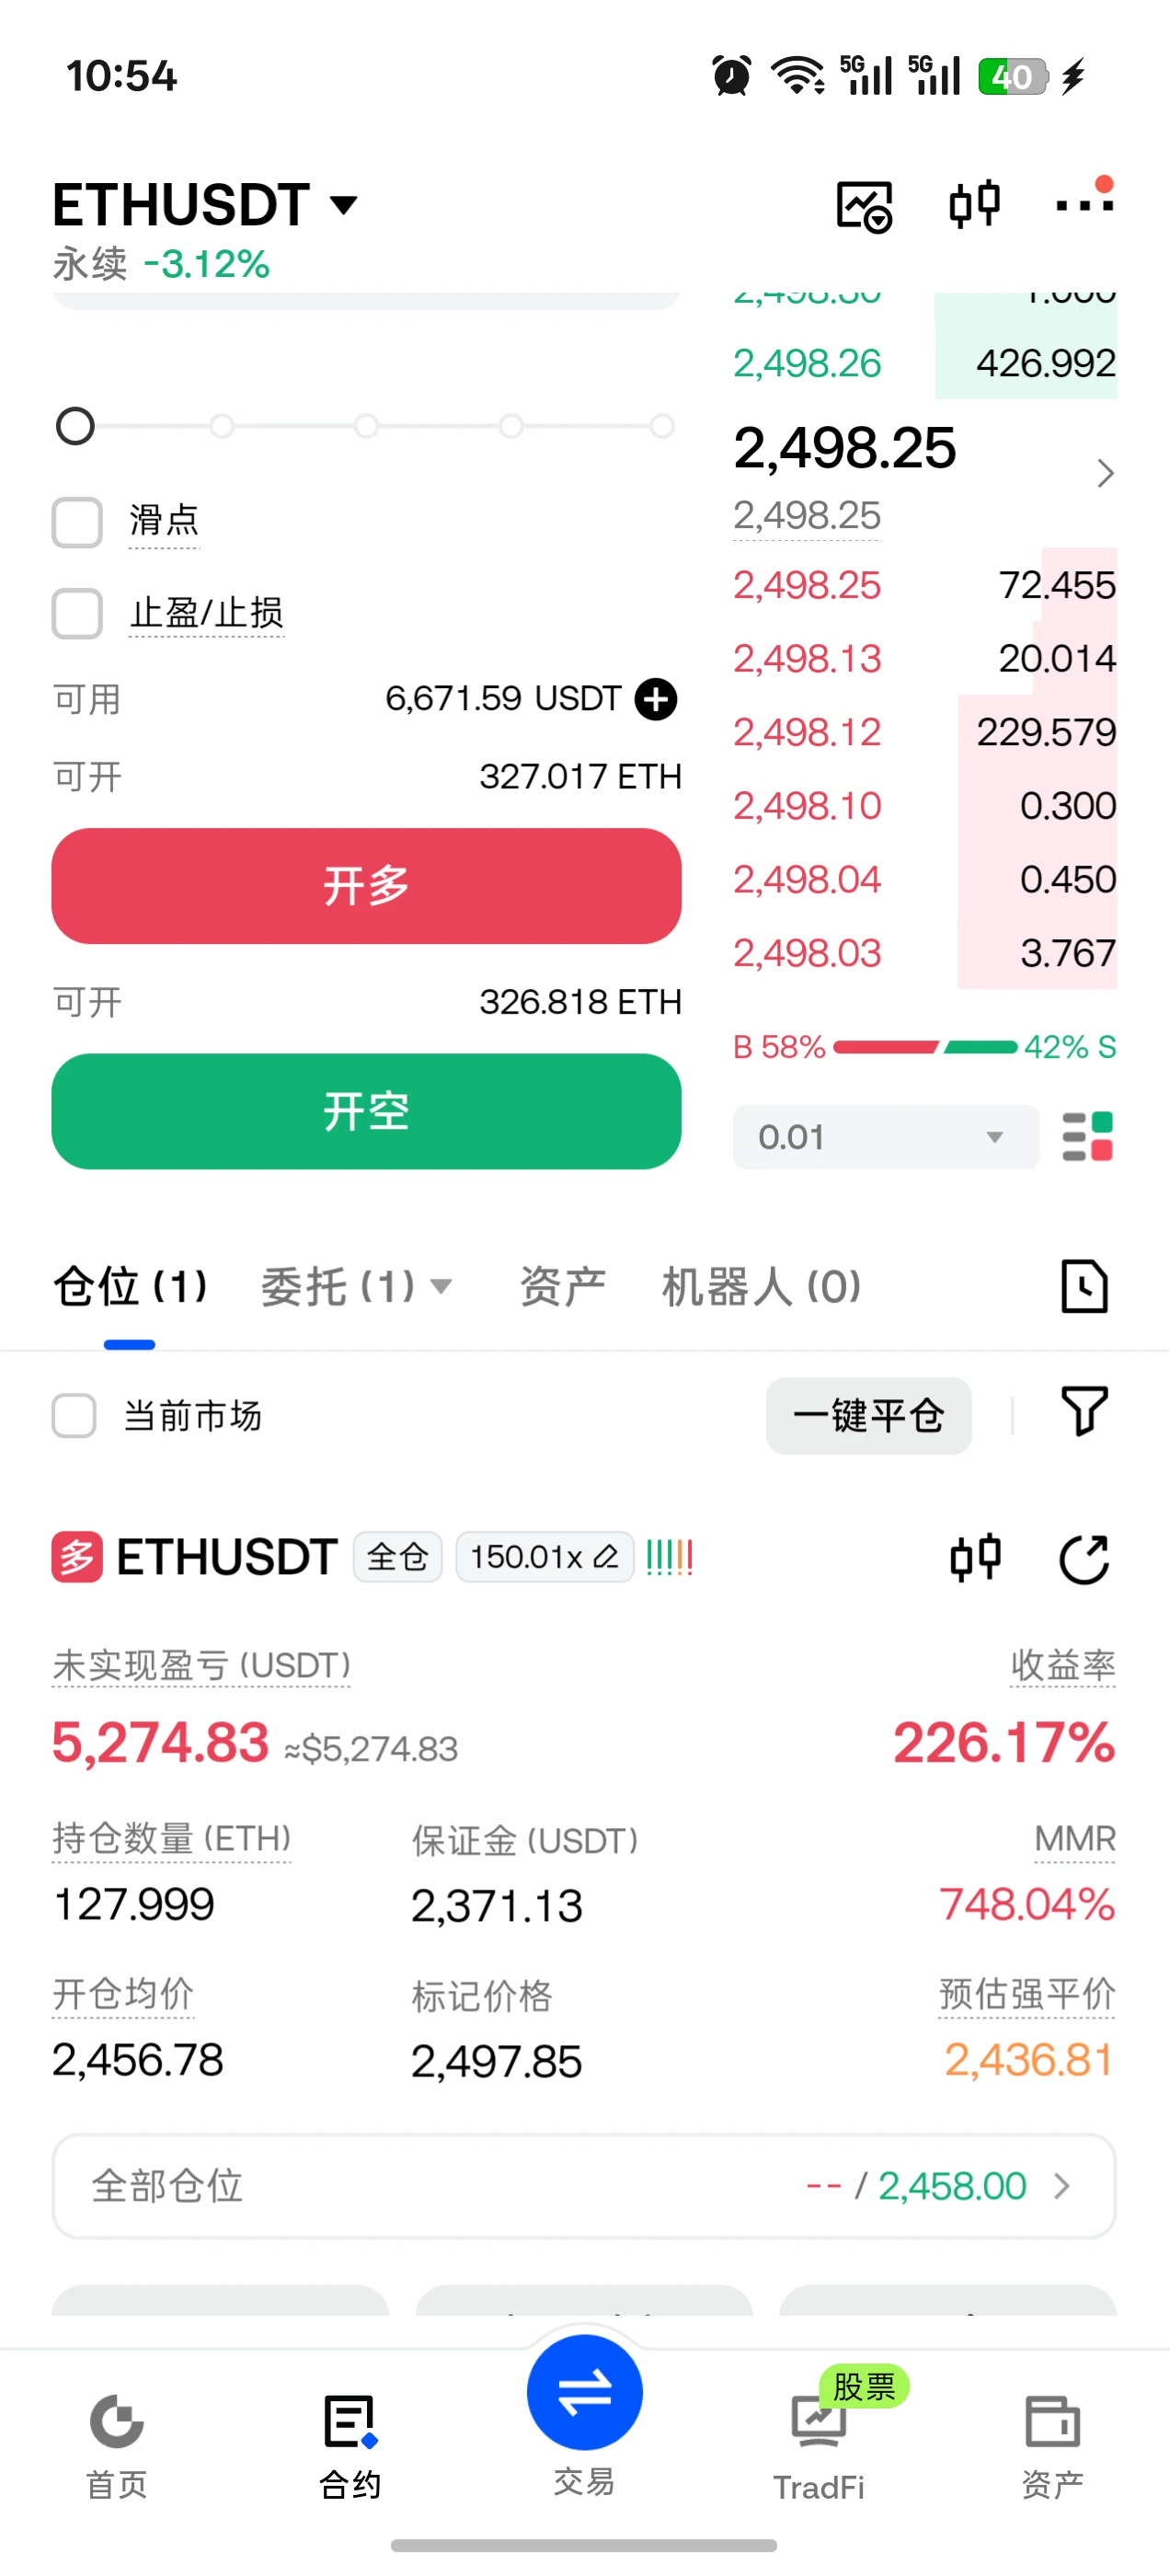
不是馬後炮!$ETH 提前佈局空單,低位止盈才是真本事!
昨天美股開盤前,我就已經提前提醒大家佈局$ETH 做空,沒想到行情這麼給力,一路向下殺,最低點位差點跌破2400!
該出手時就出手,該止盈時也絕不手軟,這波直接帶粉絲在低位平倉,把利潤穩穩落袋,隨後直接反手做多,完美實現多空雙吃!穩穩把利潤裝進口袋!
#BTC回调触及81000美元
昨天美股開盤前,我就已經提前提醒大家佈局$ETH 做空,沒想到行情這麼給力,一路向下殺,最低點位差點跌破2400!
該出手時就出手,該止盈時也絕不手軟,這波直接帶粉絲在低位平倉,把利潤穩穩落袋,隨後直接反手做多,完美實現多空雙吃!穩穩把利潤裝進口袋!
#BTC回调触及81000美元
ETH-2.86%
- 1
- 1
早安,朋友們
感謝上帝,終於星期五了 🎉
感謝上帝,終於星期五了 🎉
- 1
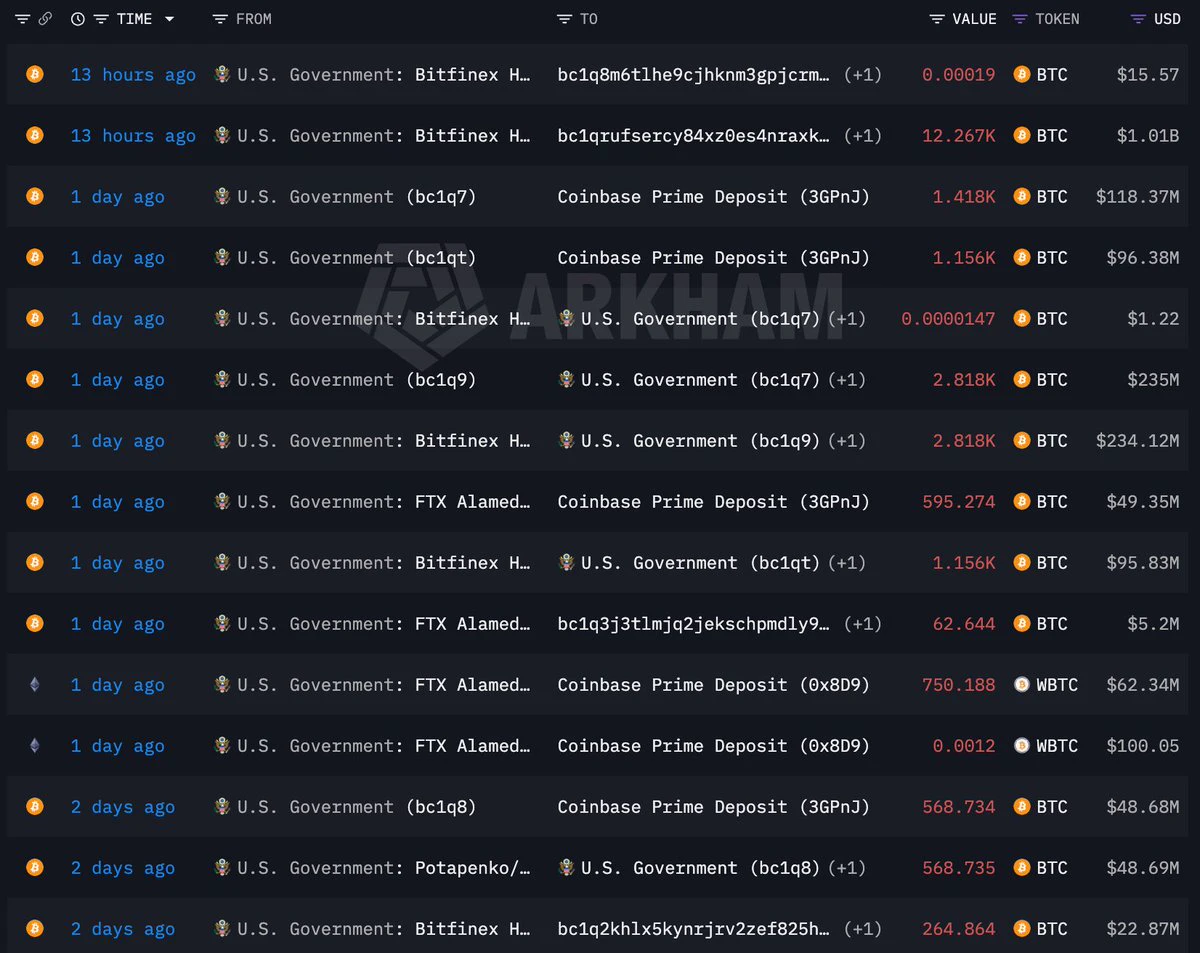
美國政府在過去 3 天內向 $BTC 存入 17,733 $WBTC (14.8 億美元)和 750 #CoinbasePrime (6200 萬美元)。
在此期間,$BTC 的價格下跌了 6.9%。
在此期間,$BTC 的價格下跌了 6.9%。
- 1
OpenAI 首次披露一起 Category 5 級影響行動!
俄羅斯行動被評為 Category 5?
俄羅斯 Dark Clark 行動被列為 Category 5,這可是 2024 年披露以來的頭一回。
他們搞了個假研究平台,還偽造洩露文件和音訊,簡直把 AI 當造假流水線。
伊朗那邊也沒閒著,用七個假人設向全球中小媒體塞文章,近100篇文章進入約十餘家線上媒體發布或轉載。
雖然社交媒體互動低,但內容真能混進真實傳播鏈,想想就後怕。
OpenAI 還特別警告,營運者自己吹的影響力別全信。
可假故事都引來了事實查核和政府否認,這病毒式擴散夠猛的。
AI 造假從批量發帖進化到偽造機構、滲透媒體,防不勝防啊。
俄羅斯行動被評為 Category 5?
俄羅斯 Dark Clark 行動被列為 Category 5,這可是 2024 年披露以來的頭一回。
他們搞了個假研究平台,還偽造洩露文件和音訊,簡直把 AI 當造假流水線。
伊朗那邊也沒閒著,用七個假人設向全球中小媒體塞文章,近100篇文章進入約十餘家線上媒體發布或轉載。
雖然社交媒體互動低,但內容真能混進真實傳播鏈,想想就後怕。
OpenAI 還特別警告,營運者自己吹的影響力別全信。
可假故事都引來了事實查核和政府否認,這病毒式擴散夠猛的。
AI 造假從批量發帖進化到偽造機構、滲透媒體,防不勝防啊。
- 1

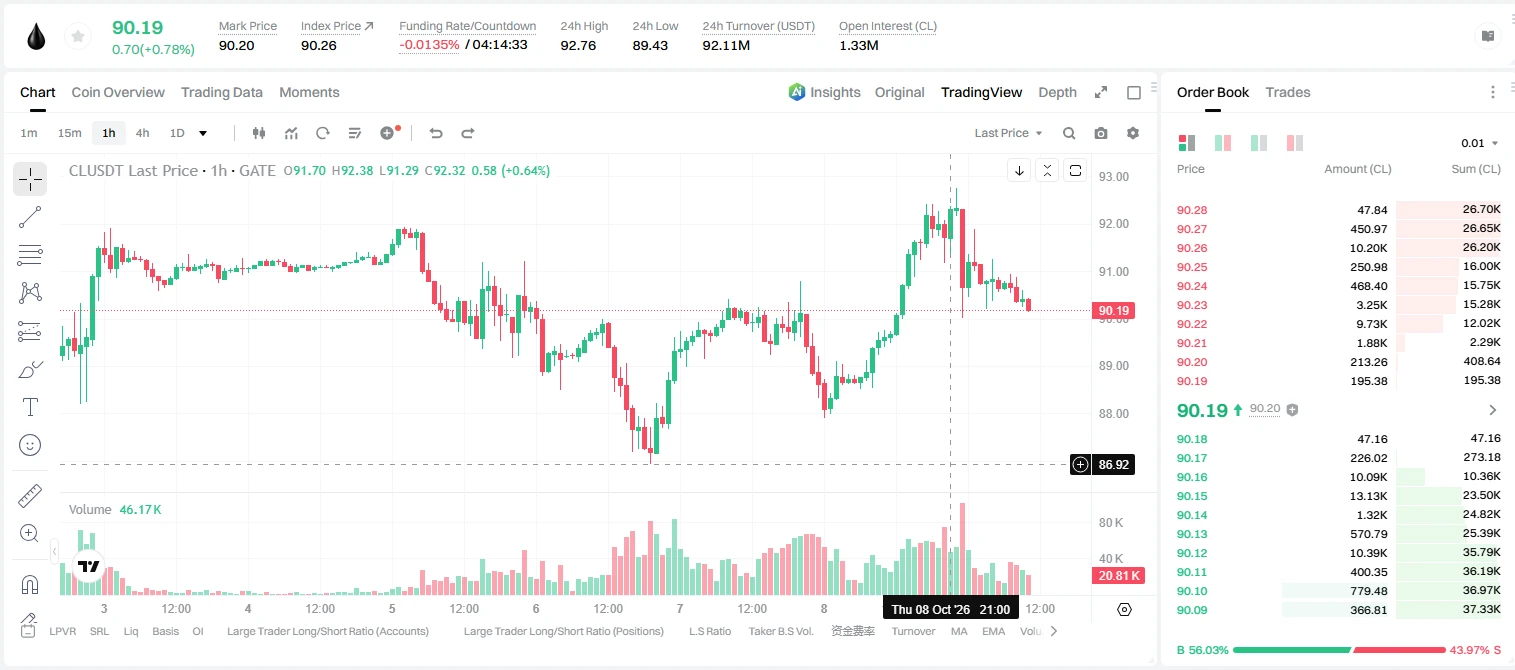
目前每個人都錯過了正在 $CL /USDT 形成的真正放空機會。
$CL /USDT - 放空
交易計畫:
進場:90.06 – 90.38
SL:91.76
TP1:89.07
TP2:88.30
TP3:87.15
為什麼是這個設定?
為什麼是現在?日線趨勢處於區間震盪,這表示價格正在蓄勢,準備出現方向性突破,而 1h ATR 的 0.640054 顯示波動性足以推動一段行情。15m RSI 位於 34.75,確認看跌動能但尚未過度延伸,使 90.06 至 90.38 的進場區間成為高機率觸發區。如果價格從該區域反應,第一個目標位於 89.07,第二個目標位於 88.30,為有耐心的交易者提供清晰的風險報酬比。關鍵界線是 91.29 的失效位,因為任何高於該價位的走勢都會摧毀整個放空論點,並迫使我們重新思考結構。
討論:
我們會觸及 TP2,還是會陷入陷阱?
⚠️ 僅為個人市場分析。NFA — 請管理風險並自行研究。
教育性內容,不構成投資建議,也不是買入、賣出、存入或提取任何資產的推薦。不含付費推廣或推薦/聯盟連結。
CL+0.42%
- 2
- 4
$TIA 方向看似一致,量能萎縮卻沒有表態
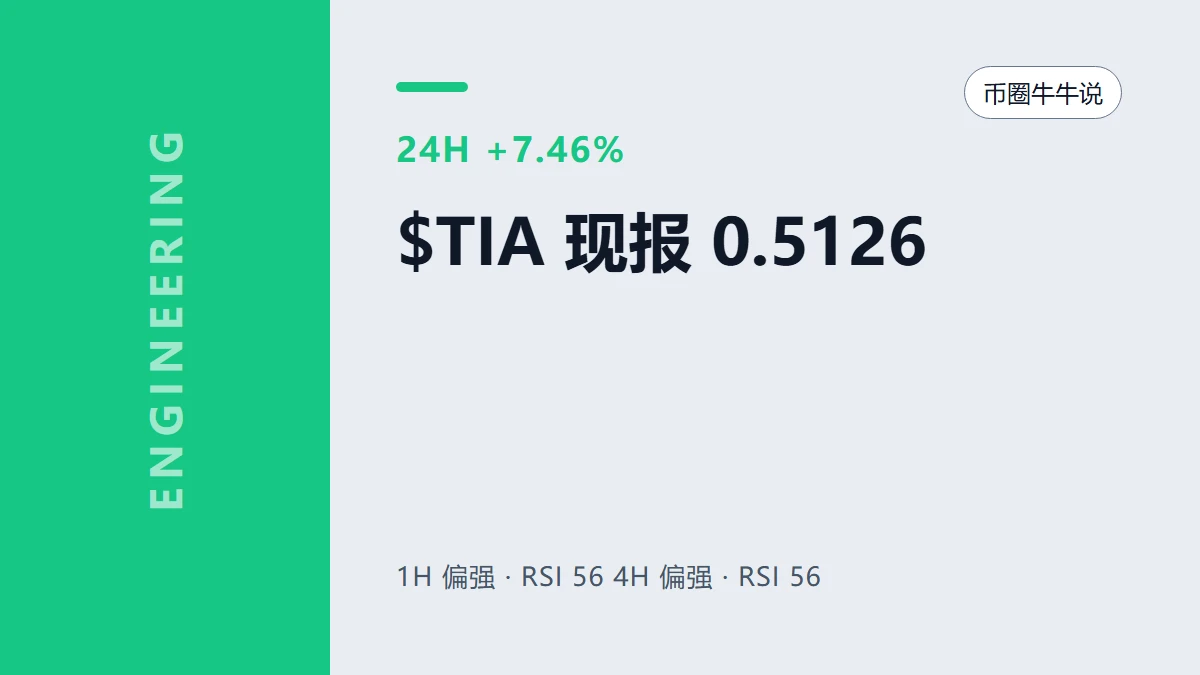
$TIA 24小時+7.46%,現價0.5126。1小時和4小時結構都偏強,但目前成交量只有前20根均量的0.13倍。方向一致,參與度卻沒有跟上,這正是眼下最值得爭論的地方。
反方也有清楚的失效線。跌破1小時支撐0.4446,說明短線承接沒有通過檢驗;若繼續破壞4小時支撐0.4351,原先的強勢或修復判斷就必須重寫。觀點可以堅持,證據變了卻不能裝作沒看見。
位置比形容詞更誠實。現價距離1小時支撐0.4446約13.27%,距離壓力0.5303約3.45%。把兩個距離放在一起,才能看清哪一邊需要更多證據。只看漲跌幅,很容易把已經走完的空間當成還沒開始。
量能沒有替走勢背書:目前1小時成交量只有前20根均量的0.13倍。低成交也能快速移動價格,但持續性必須由下一段行情證明。一次觸碰或一根長K線,都不夠當結論。
偏強一方需要完成的任務很明確:先站穩1小時壓力0.5303,再觀察4小時壓力0.5303附近是否還能維持承接。如果只是盤中短暫越過又迅速回到區間,所謂突破就缺少最關鍵的後半段。
把情緒先放下,結構給出的資訊很具體。1小時EMA20在0.4958743,目前偏強;4小時EMA20在0.47810347,目前偏強。短週期負責暴露變化,大週期負責限制想像。兩者一致時要防擁擠,兩者衝突時要防反覆,不能只挑對自己有利的一邊。
這篇判斷會按兩個條件複
TIA+7.53%
- 1
#每周来晒 #美联储9月纪要偏鹰
十月升息的機率
聯準會不太可能在即將到來的 10 月 27–28 日會議上升息。
儘管 9 月會議紀要顯示,與會者一致同意將聯邦基金利率提高至 3.75%–4.00%,並保留年底前進一步緊縮的可能性,但有幾項因素支持聯準會在 10 月暫停升息:
9 月會議紀要中的過時情緒:9 月會議召開時,關鍵的勞動市場與價格數據尚未公布。9 月新增就業人數低於 30,000 人(+29,000),以及薪資增長降溫,都顯示經濟動能正在冷卻。
傳導滯後與時機:多名 FOMC 參與者傾向於「耐心暫停」,以評估先前的利率調整如何逐步影響信貸環境。從歷史來看,央行官員在政策轉向期間很少偏好連續升息,除非出現意外的經濟衝擊。
12 月窗口:聯準會點陣圖顯示年底前還會升息 25 個基點,但市場高度偏好 2026 年 12 月,認為這比 10 月更可能是升息時機。
火熱 CPI 數據對市場預期的影響
如果 10 月 14 日公布的 CPI 數據大幅超出預期(例如整體 CPI 遠高於預期的約 3.6%–3.7%,或核心月度通膨飆升至 0.3% 以上):
10 月升息重新定價:10 月升息的機率將迅速從低於 20% 攀升至 40%–60%,重新引發對即時會議風險的關注。
12 月升息確定:金融市場將把 2026 年 12 月升息定價為幾乎確定
- 1
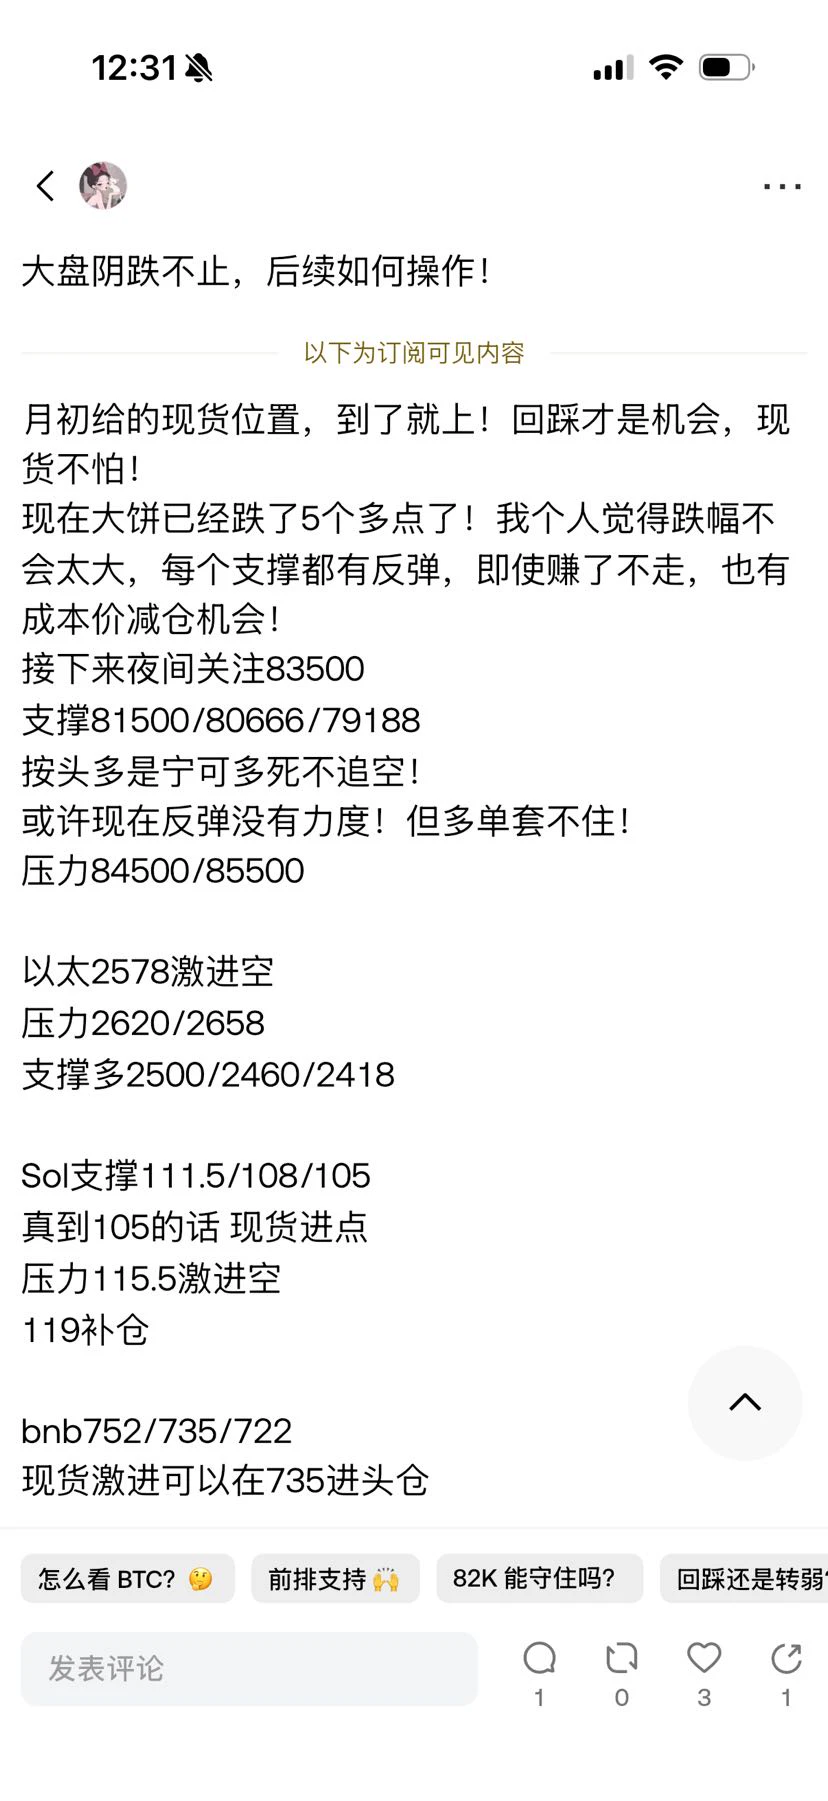
寧可多死不追空!!!!!
後續如何看?多多吃完飯更新~
後續如何看?多多吃完飯更新~
市場情緒又到「貪婪」了,恐慌貪婪指數今天衝到70。這個數大家平時可能不太看,但簡單說就是把波動率、成交量、社交媒體熱度、比特幣市佔率這些數據揉成一個0到100的分數。25以下是極度恐慌,75以上是極度貪婪,現在剛好卡在70,屬於「貪婪」區間。
有意思的是,這個指數在極端值的時候參考意義更大。極度恐慌往往出現在市場超跌、情緒冰點,歷史上回頭看不少是階段性底部;極度貪婪則相反,過熱的時候反而要小心。現在是70,還沒到最瘋狂,但情緒明顯升溫了。
我自己的感覺是,最近鏈上活躍度和ETF資金流入都不錯,市場確實比夏天那會兒熱。不過情緒指標是滯後反映,它告訴你大家現在有多興奮,但不一定告訴你接下來怎麼走。很多人喜歡在恐慌時定投,貪婪時管住手,邏輯是逆向操作。但也沒必要看到70就清倉,指標只是溫度計,不是預言機。
另外,恐慌貪婪指數不同平台演算法略有差異,有些會算穩定幣流動、谷歌趨勢這些。Gate上面也能看到類似的市場情緒工具,參考著用就行,別當成買賣信號。$BTC $ETH
- 1
#美股AI概念股普跌ALAB跌超9% 這輪 AI 牛市的錨,還撐得住嗎?
昨晚持有美股科技、AI 硬體產業鏈的投資者,又是難眠一夜。盤面上一片慘烈:英特爾大跌約 5%,應用光電重挫 13%,Lumentum 跌 5.6%,美光、閃迪接近 5%,Coherent 暴跌超過 9%;費城半導體指數單日大跌 3.39%;英偉達收跌接近 3%,單日市值蒸發超過萬億人民幣。
鍋,又甩給了 OpenAI。
OpenAI 是個假利空。OpenAI 披露,截至 9 月底年化營收約 500 億美元,市場此前傳 680 億到 700 億,差了近 200 億。
但這不是爆雷。口徑不同:Anthropic 把 AWS、谷歌雲的合作夥伴收入算進營收,OpenAI 沒算,500 億才是它自己的數。
增速也不差:第三季整體營收增速 77%,企業業務 107%。一個還在 77% 增長的公司,談不上爆雷。
這只是 AI 股下跌的一個藉口而已。
關鍵還是要看英偉達。因為英偉達是這輪行情的總錨。
一級、二級市場,最終都在給算力定價,算力的出口就是英偉達。
它一個季度 962 億,是下游幾千億資本支出的匯總;1080 億指引,是替全行業預告算力投入。
它是承重牆:撐住,大家各自玩;塌了,沒人跑得掉。
上一個這樣的錨,是 2000 年的思科,同樣賣基礎設施、同樣市值登頂,錨一塌,股價跌 88%。但塌分兩種。
估值塌:股價跌、
NVDA-2.86%
- 1

$HYPE 24h -3.9%,看多方向已定:盯死 88.54 与 84.64
$HYPE 現報 84.69,24h -3.9%。這個位置我直接看多——防守階段,但 HYPE 多週期看多。
昨天起盤面在交易一個傳聞——Hyperliquid 計畫布局期權,Uniswap 試點合規流動性架構。未經證實,只當情緒燃料。事件後 84.53 走到 84.77,+0.28%,盤面沒瘋。
一是日線結構沒壞,MA7 上穿 MA30 已 19 天,RSI 44.4 偏弱但沒破位。
二是籌碼面穩,資金費率中性,OI 對存檔 -0.19%,24h 量比 1.674 放量不是踩踏,恐貪 59 偏貪婪。
防守市擺明面——全市場 77 個幣只有 22 個在漲,美股加密概念股均值 -3.06%,HYPE 7d -4.86%,只做區間。
上方阻力:88.54
下方支撐:84.64
路徑很乾脆——84.64 之上看多,跌破就防守失敗離場。
現價 84.69 進場,止損 84.64,止盈看 88.54。關注我,下波行情不迷路。
$HYPE
HYPE-2.62%
- 1
比特幣回調!$70K 接下來?主要銀行採用加密貨幣,並在 Solana 上將代幣化股票證券化!
觀看 ▶️
#crypto #crytponews #bitcoin #solana #tokenization #banks #securitize #stocks #穩定幣 #thinkingcrypto
觀看 ▶️
#crypto #crytponews #bitcoin #solana #tokenization #banks #securitize #stocks #穩定幣 #thinkingcrypto
- 1
- 2
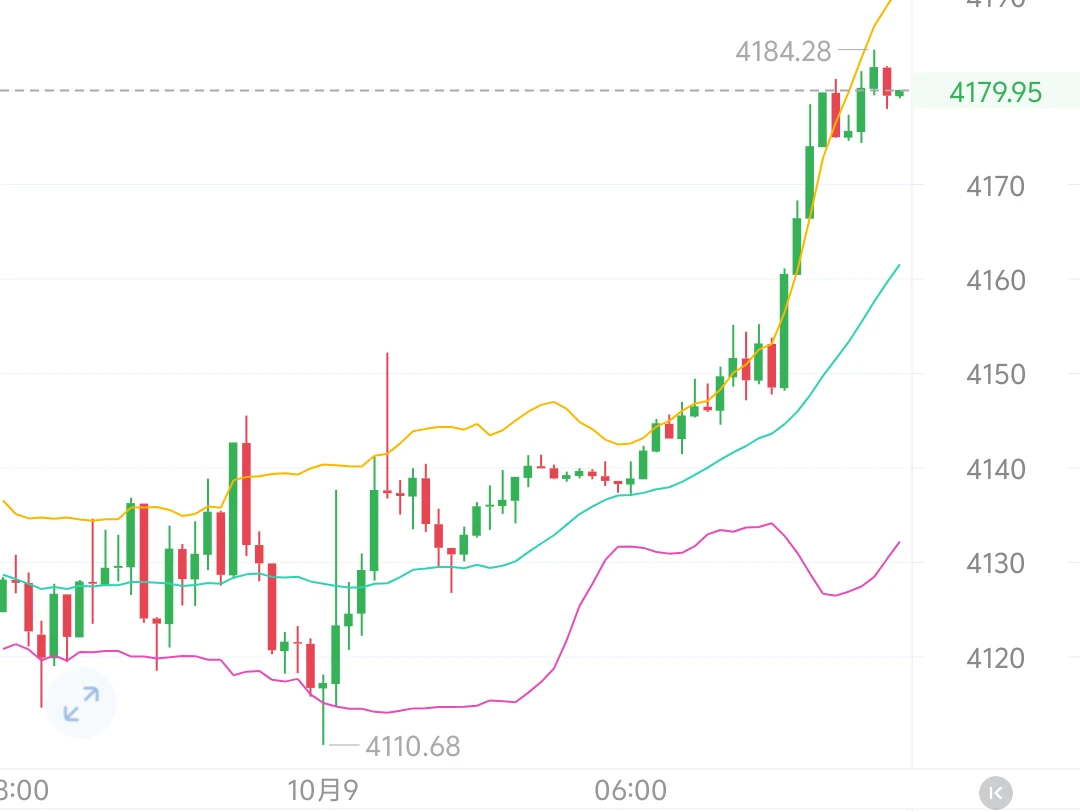
黃金早盤延續強勢上攻,最高觸及4176.後略有回撤,目前交投於4171附近。5分鐘圖上,布林帶開口朝上,價格貼著上軌運行;MACD紅柱逐漸縮短,DIFF和DEA仍位於零軸上方,說明短線多頭動能有所減弱。這個位置不宜追多,可等衝高受阻後再擇機布局,下看4100!
$BTC $ETH #GateMoney正式上线 #BTC回调触及81000美元 #美联储9月纪要偏鹰
$BTC $ETH #GateMoney正式上线 #BTC回调触及81000美元 #美联储9月纪要偏鹰
- 2
載入更多
加入 4000 萬人匯聚的頭部社群
⚡️ 與 4000 萬 人一起參與加密貨幣熱潮討論
💬 與喜愛的頭部創作者互動
👍 查看感興趣的內容

熱門話題
Gate亮相TOKEN2049
35.16k 瀏覽量20.76k 人討論中
Gate 在 TOKEN2049 Singapore 帶來多項重磅活動!Gate Money 正式發佈、F1 紅牛車隊車手互動、Gate Gala 品牌盛典輪番登場,共同見證「大門,金融無界」的全新篇章。本屆 TOKEN2049,Gate 哪個精彩瞬間最讓你印象深刻?
BTC回調觸及81000美元
25.4k 瀏覽量35.67k 人討論中
美股AI概念股普跌ALAB跌超9%
24.57k 瀏覽量547 人討論中