

$MSTR 槓桿代理:Strategy 如何以近乎讓比特幣收益翻倍的幅度超越 Nasdaq 100
當一家公司的估值不再取決於其營運業務,而開始取決於其持有的資產時,便會出現一種特定形式的超額報酬。Strategy Inc. (MSTR) 現在正處於這種情況。過去一個月,該股上漲約 48%,成為 Nasdaq 100 中表現最佳的股票。推動其資產負債表的資產比特幣同期上漲約 12%。這代表標的資產走勢被放大四倍,也同時說明了這項工具的吸引力與風險。
這家公司前身為 MicroStrategy,持有 845,050 BTC,累計成本基礎約為 637.3 億美元,混合平均價格為每枚 75,412 美元。按目前價格計算,這些持倉帶來約 21.8 億美元的未實現收益。但該股的月度報酬並不只是比特幣價格上漲的反映,而是透過有意設計的資本結構所產生的結果;該結構利用股權與可轉換債務發行,累積比單靠標的資產所能提供更多的比特幣。
該結構今年稍早受到考驗。2026 年 6 月 29 日,董事會批准了數位信用資本框架,首次授權有選擇性地出售比特幣。在接下來的十週內,公司以 4.325 億美元出售 6,948 BTC,用於支付特別股股息及回購股份。此舉在該股上方投下心理陰影,引發外界對累積策略是否已達到極限的疑問。這項壓力在 8 月下旬開始消退,當時 Strategy 恢復購買,以 3.697 億美元購入 4,603 BTC。執行董事長 Michael Saylor 透過一則簡短的社群媒體貼文宣告回歸:「We're ₿ack.」
這項融資模式的運作機制值得理解。Strategy 透過市場價格股權發行及可轉換票據發行籌集資本,接著將所得資金投入比特幣。截至 2026 年 5 月,在部分回購後,未償還可轉換票據總額達到 67 億美元。特別股系列 STRC 支付 12% 的年度股息,高於 11.5%;公司已回購價值 1.763 億美元的這些股份,並將回購授權額度提高一倍至 20 億美元。普通股股東不會收到股息;高階主管表示普通股股東仍是優先對象,但目前沒有發放普通股股息的計畫。
監管背景提供了額外催化劑。9 月 18 日,SEC 推出臨時性的「創新豁免」,允許特定平台交易代幣化的美國上市股票。該公告推動 MSTR 單一交易日上漲 16.4%,收於 $153.92,交易量則升至一個月平均值的近兩倍。這項豁免被視為對加密貨幣相關股票有利,因為它可能擴大代幣化資產的取得管道與流動性。
公司的軟體業務持續產生溫和但穩定的營收。2026 年第二季總營收為 1.224 億美元,年增 6.9%,毛利為 8160 萬美元。然而,該季營運虧損為 83.3 億美元,主因是比特幣持倉的公允價值會計處理,而非營運疲弱。這就是讓傳統估值指標對 MSTR 幾乎失去意義的會計扭曲:公司申報的虧損反映的是一項無意出售的資產所產生的按市價計價調整,而不是其軟體業務的表現。
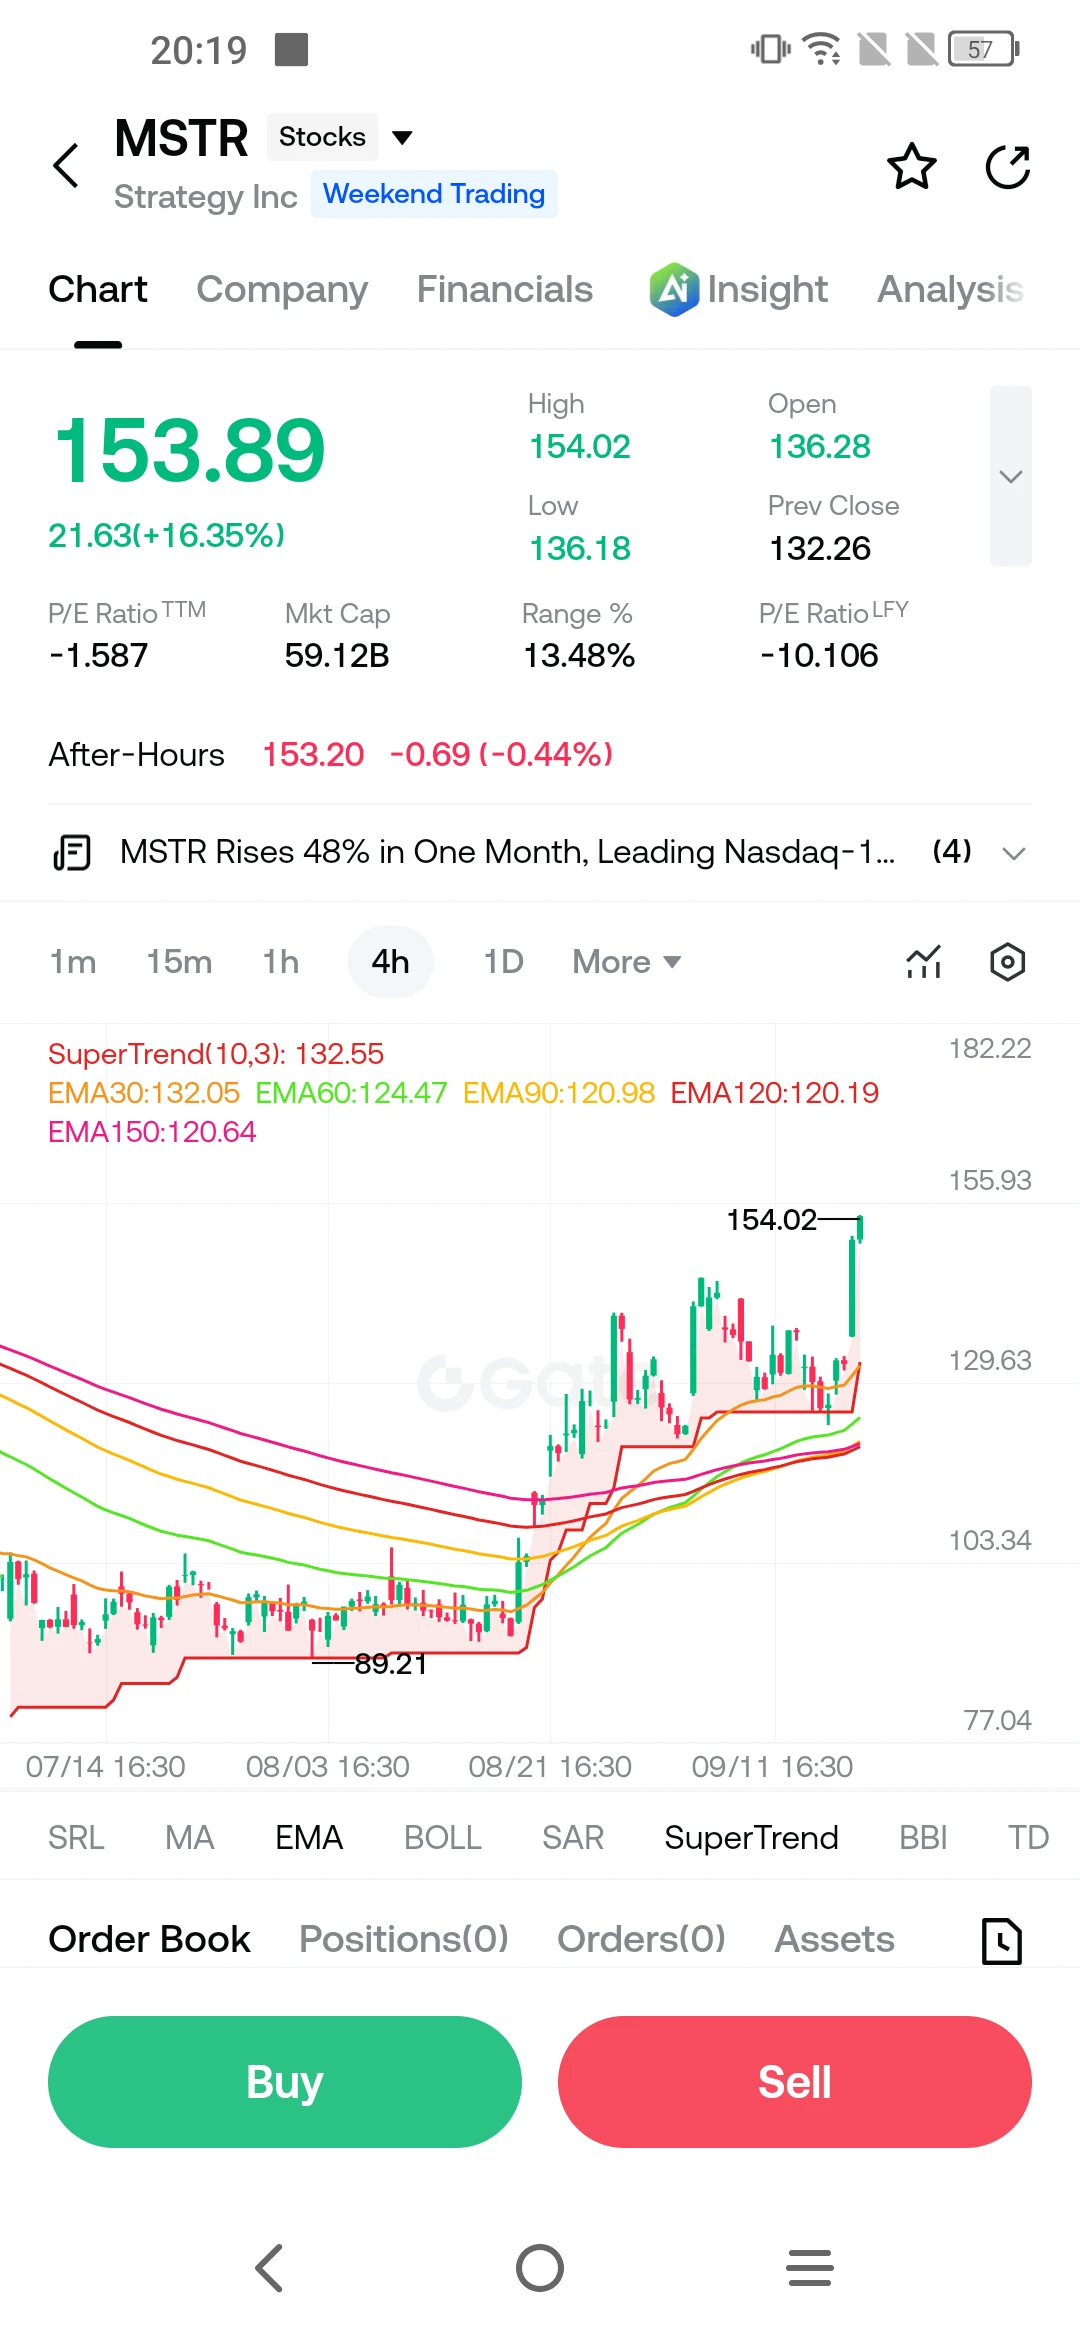
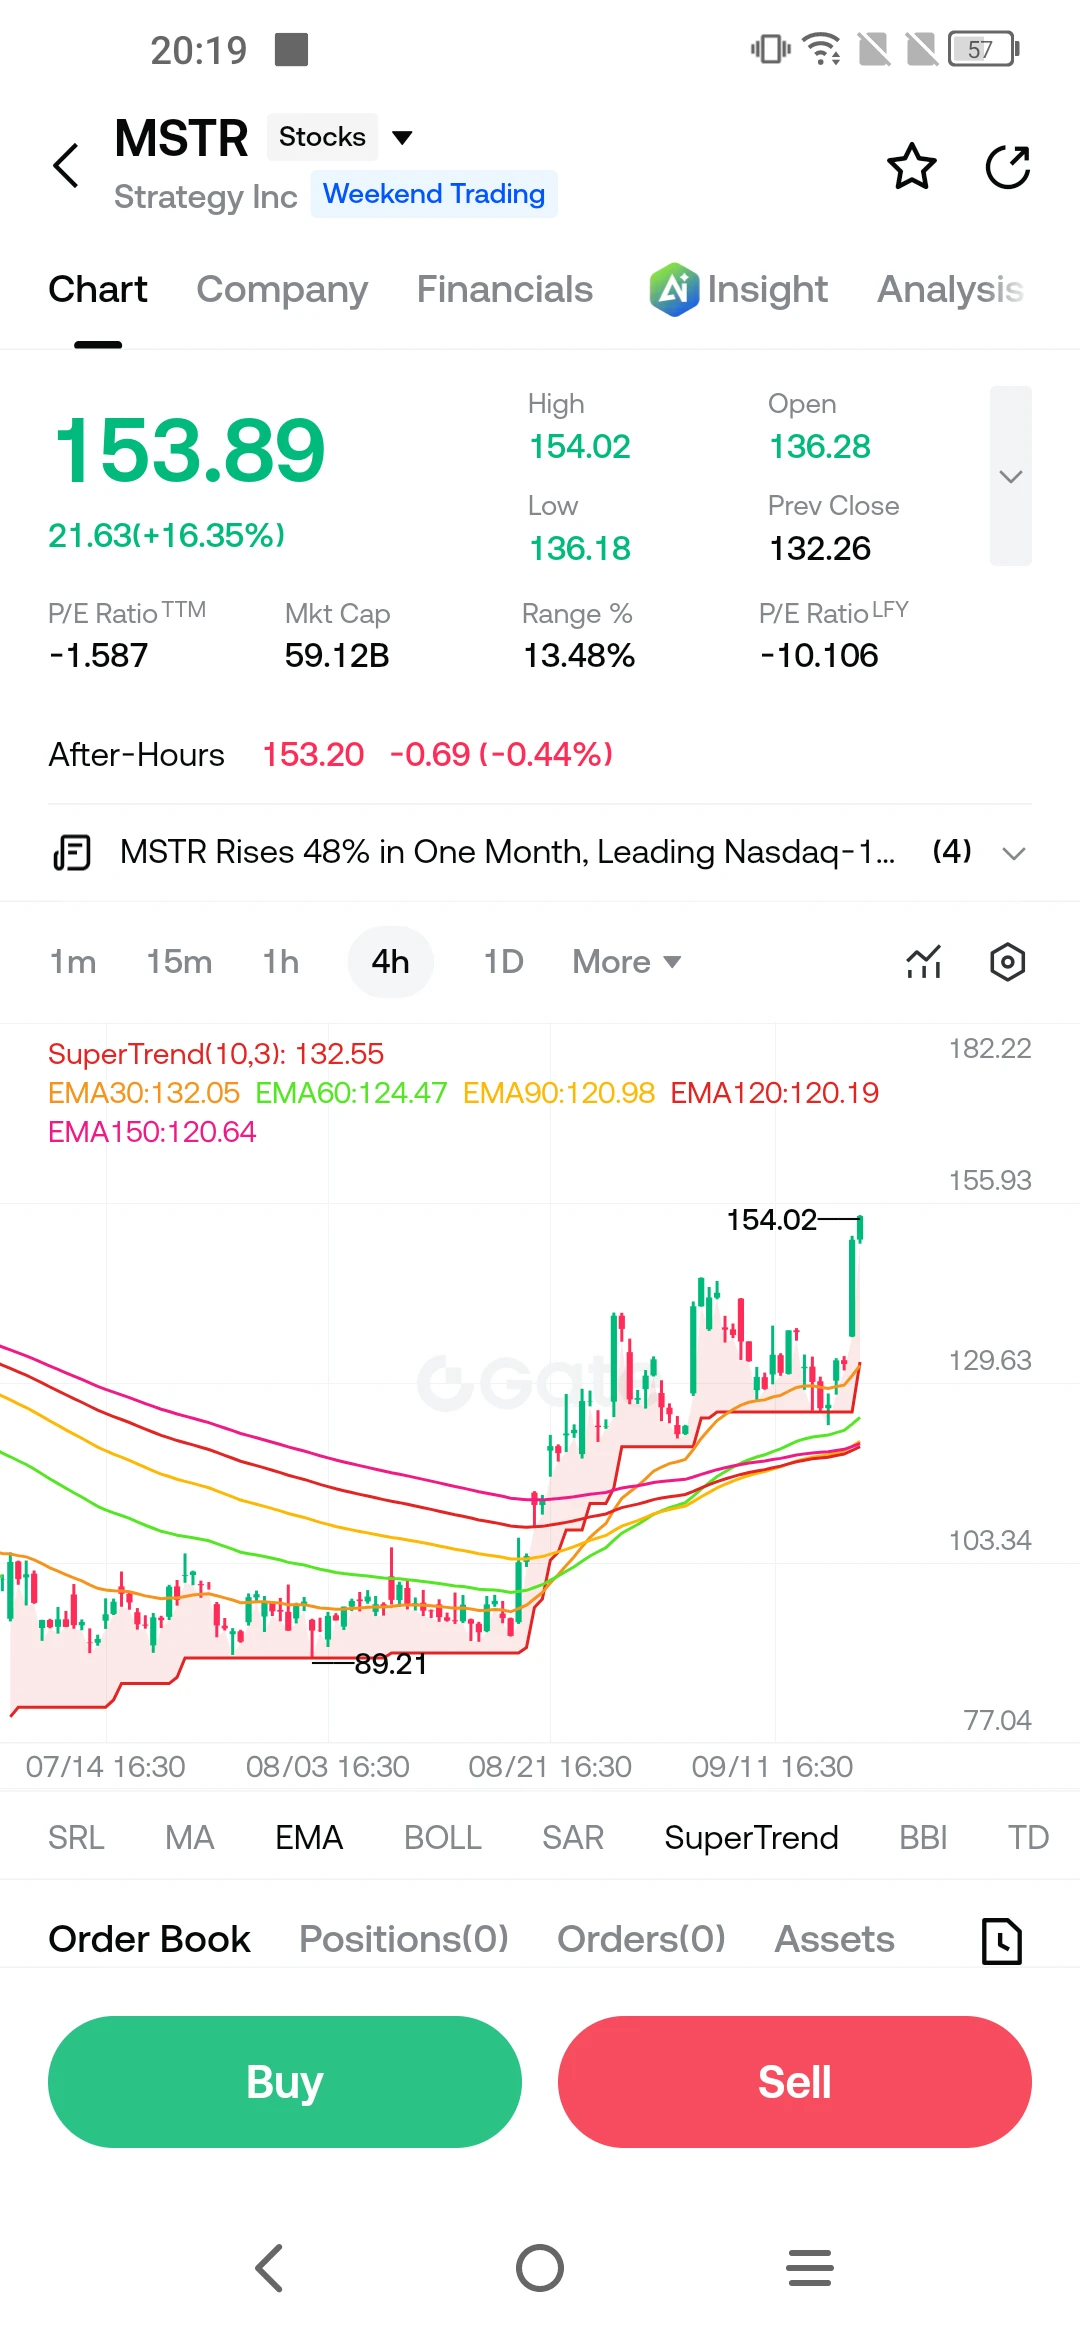
四小時圖上的技術面顯示,該股在 153.89 附近交易,已從 89.21 的低點回升。股價明顯高於短期移動平均線,SuperTrend 指標位於 132.55,提供動態支撐。即時阻力位是 154,該股曾測試並短暫突破此價位,之後回落。若果斷突破該區域上方,將打開通往 160 至 165 區間的路徑。下方則是 130 水平,多次吸引買盤,8 月低點附近有更強支撐。
謹慎的觀察者應如何看待此刻?首先,四倍放大效應會雙向運作。比特幣上漲 12% 帶來股票上漲 48%,但幅度相近的下跌也會造成幅度相近的損失。這項工具並非比特幣的替代品,而是對比特幣持有觀點的槓桿化表達,並包裝在同時增加機會與複雜性的資本結構中。其次,恢復購買比特幣消除了最直接的心理壓力,但公司能否持續累積,取決於其能否以有利條件取得資本市場的資金。第三,SEC 的創新豁免提供了監管順風,推升了整個加密貨幣股票市場,但其為期五年的臨時性質意味著長期框架仍未解決。這波上漲是真實的。槓桿也是真實的。問題在於,標的資產能否維持股票價格已反映的步調。
#MSTRTopsNasdaq100 #BTCRetakes80K
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly DYOR 🔎 NFA ✔️
當一家公司的估值不再取決於其營運業務,而開始取決於其持有的資產時,便會出現一種特定形式的超額報酬。Strategy Inc. (MSTR) 現在正處於這種情況。過去一個月,該股上漲約 48%,成為 Nasdaq 100 中表現最佳的股票。推動其資產負債表的資產比特幣同期上漲約 12%。這代表標的資產走勢被放大四倍,也同時說明了這項工具的吸引力與風險。
這家公司前身為 MicroStrategy,持有 845,050 BTC,累計成本基礎約為 637.3 億美元,混合平均價格為每枚 75,412 美元。按目前價格計算,這些持倉帶來約 21.8 億美元的未實現收益。但該股的月度報酬並不只是比特幣價格上漲的反映,而是透過有意設計的資本結構所產生的結果;該結構利用股權與可轉換債務發行,累積比單靠標的資產所能提供更多的比特幣。
該結構今年稍早受到考驗。2026 年 6 月 29 日,董事會批准了數位信用資本框架,首次授權有選擇性地出售比特幣。在接下來的十週內,公司以 4.325 億美元出售 6,948 BTC,用於支付特別股股息及回購股份。此舉在該股上方投下心理陰影,引發外界對累積策略是否已達到極限的疑問。這項壓力在 8 月下旬開始消退,當時 Strategy 恢復購買,以 3.697 億美元購入 4,603 BTC。執行董事長 Michael Saylor 透過一則簡短的社群媒體貼文宣告回歸:「We're ₿ack.」
這項融資模式的運作機制值得理解。Strategy 透過市場價格股權發行及可轉換票據發行籌集資本,接著將所得資金投入比特幣。截至 2026 年 5 月,在部分回購後,未償還可轉換票據總額達到 67 億美元。特別股系列 STRC 支付 12% 的年度股息,高於 11.5%;公司已回購價值 1.763 億美元的這些股份,並將回購授權額度提高一倍至 20 億美元。普通股股東不會收到股息;高階主管表示普通股股東仍是優先對象,但目前沒有發放普通股股息的計畫。
監管背景提供了額外催化劑。9 月 18 日,SEC 推出臨時性的「創新豁免」,允許特定平台交易代幣化的美國上市股票。該公告推動 MSTR 單一交易日上漲 16.4%,收於 $153.92,交易量則升至一個月平均值的近兩倍。這項豁免被視為對加密貨幣相關股票有利,因為它可能擴大代幣化資產的取得管道與流動性。
公司的軟體業務持續產生溫和但穩定的營收。2026 年第二季總營收為 1.224 億美元,年增 6.9%,毛利為 8160 萬美元。然而,該季營運虧損為 83.3 億美元,主因是比特幣持倉的公允價值會計處理,而非營運疲弱。這就是讓傳統估值指標對 MSTR 幾乎失去意義的會計扭曲:公司申報的虧損反映的是一項無意出售的資產所產生的按市價計價調整,而不是其軟體業務的表現。
四小時圖上的技術面顯示,該股在 153.89 附近交易,已從 89.21 的低點回升。股價明顯高於短期移動平均線,SuperTrend 指標位於 132.55,提供動態支撐。即時阻力位是 154,該股曾測試並短暫突破此價位,之後回落。若果斷突破該區域上方,將打開通往 160 至 165 區間的路徑。下方則是 130 水平,多次吸引買盤,8 月低點附近有更強支撐。
謹慎的觀察者應如何看待此刻?首先,四倍放大效應會雙向運作。比特幣上漲 12% 帶來股票上漲 48%,但幅度相近的下跌也會造成幅度相近的損失。這項工具並非比特幣的替代品,而是對比特幣持有觀點的槓桿化表達,並包裝在同時增加機會與複雜性的資本結構中。其次,恢復購買比特幣消除了最直接的心理壓力,但公司能否持續累積,取決於其能否以有利條件取得資本市場的資金。第三,SEC 的創新豁免提供了監管順風,推升了整個加密貨幣股票市場,但其為期五年的臨時性質意味著長期框架仍未解決。這波上漲是真實的。槓桿也是真實的。問題在於,標的資產能否維持股票價格已反映的步調。
#MSTRTopsNasdaq100 #BTCRetakes80K
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly DYOR 🔎 NFA ✔️