








#Gate股票畅聊季 為什麼超預期的季報也救不了英偉達
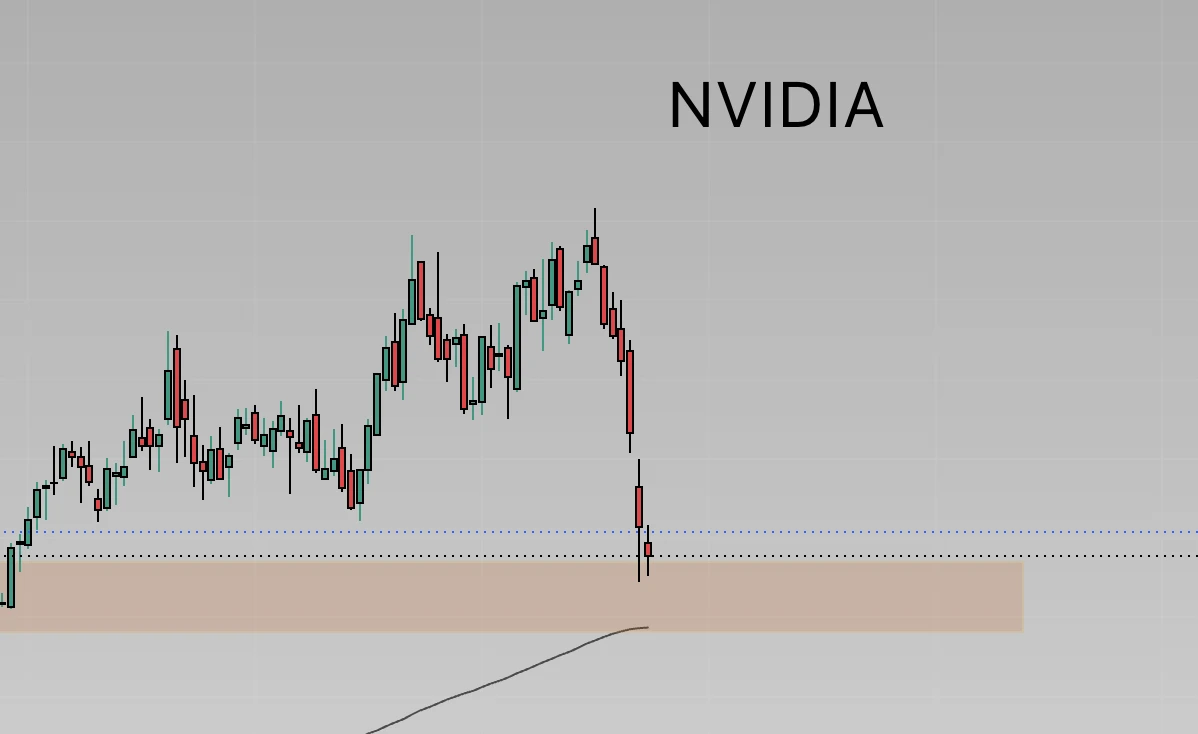
北京時間11月18日清晨,英偉達交出了一份幾乎挑不出毛病的季報。營收1158億美元,同比翻倍,比市場預期高出近65億;下季度指引1300億,比預期高47億;連2028財年的營收增長預期,都從70%上調到了75%。這是它連續第17個季度超過華爾街預期。盤後股價大約漲了4%,修復力度極為有限。
"業績超預期"和"股價不認"之間的裂縫拉到這麼開,不多見。市場沒有否定這份財報,它是在說:你答的這道題,我已經不考了。
01 市場換了考卷
先看11月5日。那天納斯達克跌5.52%,費城半導體指數跌12.25%,英偉達單日跌9.26%。當天沒有一份壞財報,觸發拋售的是中期選舉結果。民主黨拿下國會兩院,加上10個州41項資料中心相關地方議案裡,40項傾向限制開發。德州新當選州長甚至在競選時承諾,專門立法出台前暫停新增審批。
兩件事湊在一起,動搖了AI算力擴張的兩個外部前提:審批和電。摩根士丹利10月的報告測算,到2028年美國資料中心用電需求97GW,即便把天然氣發電、燃料電池、核電都算上,淨缺口仍有33GW。GPU買得到,電送不進去,這是物理約束,不是估值問題。東吳證券在財報後的判斷比較準:主要矛盾已經從"需求能不能增長",轉向"高資本開支、融資成本與投資回報能不能匹配"。
過去三年,英偉達只需要證明需求還在;現在市場要它證明這些需求付得起錢,而且這筆錢能賺回來。前一題它答了17個季度,後一題一個季度都沒答過。
02 最該看的那一行,不是營收
我盯的不是1158億,是毛利率。
三季度GAAP毛利率74.8%,比上季度的75.0%掉了0.2個百分點。公司指引四季度毛利率71%到72%,並稱這是低點,2028財年回升到72%到73%。三個數排在一起:74.8%,71.5%(指引中值),72.5%(2028財年承諾中值)。按公司自己的口徑,毛利率的峰值已經過去,而且回不到74.8%。
這筆帳不難算。四季度營收指引中值1300億,毛利率從74.8%降到71.5%,差3.3個百分點,一個季度少賺43億美元。按這個營收規模粗算,一年是172億。英偉達2026財年全年淨利潤是1200.67億美元,毛利率掉3.3個點,一年少賺的錢相當於上個完整財年淨利潤的14%。
克雷斯在電話會上還說了另一句:按多年期協議,Hopper GPU的重新簽約價格最高達到原價的兩倍,B300自推出以來價格漲了60%以上。
一邊漲價,一邊毛利率還要掉3個多點。兩句話放一起,指向的是一件事:成本漲得比價格快。HBM在漲,先進封裝在漲,電和機房都在漲。英偉達過去三年最厲害的地方不是算力,是它能一邊放量一邊提價、毛利率還往上走。2026財年毛利率71.07%,到今年三季度74.8%。現在這條線拐了。
這是"賣鏟人"在承認,鏟子不能越賣越貴。
03 利潤翻倍,現金流腰斬
現金流的問題,上一個財季已經露頭。截至7月26日的財季,英偉達營收962.21億美元,同比漲106%,淨利潤596.88億美元。同一個季度,應收帳款從407億漲到630.59億,周轉天數從45天拉長到60天;經營現金流從503.44億掉到240.77億。
管理層的解釋是部分投資級客戶簽了多季度大額合同,付款週期拉長。這個解釋站得住,但它同時暴露了另一件事:客戶在占用英偉達的錢。截至7月26日的10-Q顯示,五家未具名直接客戶合計占應收帳款七成,其中最大一家占22%。電影《大空頭》的原型艾斯曼10月在播客裡就抓著這個數字:一家全球市值最高的公司之一,七成應收帳款壓在五個帳戶上。帳期從45天給到60天,意味著英偉達替客戶多墊了半個月。這半個月的差,落到根上是信用問題:誰在替誰墊錢。
04 買鏟子的人,帳算不平了
客戶為什麼拖帳,看它們的帳本就明白了。四家最大的雲端廠商,最近一個季度合計資本支出約2000億美元,創單季新高;同期合計自由現金流為負264億美元,季度環比減少331億。四家裡只有微軟還是正的,亞馬遜、Alphabet、Meta均轉負。亞馬遜當季花掉的資本開支是經營現金流的1.8倍,微軟只有0.7倍。買GPU的錢,已經不全靠自己賺來的了。這筆投入最終要靠AI收入收回來,而收入確認的節奏比折舊慢得多。Alphabet自己承認,折舊和第三方算力支出短期內會壓雲端業務的利潤率。這些投入,有一部分要靠外部融資來補。融資窗口取決於資本市場願不願意繼續給錢。10月CoreWeave的信用違約互換利差明顯走闊,是個提醒。
三個月前,英偉達手裡的雲端業務積壓訂單是2萬億美元,現在2.5萬億。多出來的5000億不是現金,是承諾。
兌現多少,不看英偉達的產能,看客戶的融資窗口。
05 四成淨利潤,買了自己的股票
還有一筆帳,市場基本沒討論。三季度,英偉達以回購加股息的形式向股東返還281億美元,占當季GAAP淨利潤653億的43%。9月董事會又批准增加1500億美元回購授權,季末剩餘額度2273億。一家營收還在同比翻倍的公司,把四成以上的淨利潤拿去買自己的股票。這是成熟公司的動作,不是成長公司的動作。
這個動作可以有幾種解讀:覺得自家股票便宜;找不到比回購更好的產能去處;或者拿回購對沖高管變動帶來的估值衝擊。哪一種,指向的都是同一件事:在內部人眼裡,英偉達的"成長期"可能已經過去了。
治理的問題也繞不開。11月12日,黃仁勳在個人風波中辭去總裁、CEO和董事職務,克雷斯出任臨時CEO,董事會明確表態不打算讓他復職。
市場對這件事的定價很乾脆:伯恩斯坦把目標價從400美元砍到200,貝爾德從500砍到200,長期多頭艾夫斯算的是"留任值300、換帥值225"。
英偉達的商業模式,核心是路線圖的可信度,晶片性能只是入場券。Rubin Ultra明年推出,Feynman 2028年推出,客戶之所以敢簽多年期協議,是因為相信這份時間表會按時到。而拍板"下一個技術轉折點在哪"的人,33年裡只有黃仁勳一個。他不設COO,不設接班人,持股3.5%,沒有雙重股權。這套結構他在的時候叫效率,他不在的時候叫空窗。"路線圖按計畫推進"這句話,現在由一位財務出身的臨時CEO來說。
06 中國產線要跟著調排產
英偉達四季度毛利率如果真落在71%到72%,它就會往上游要價。光模組、PCB、液冷、電源這些環節本來毛利就薄,整機成本往上走的時候,第一個被壓的就是它們。這不是需求的事,問題出在利潤分配上。AI這塊蛋糕還在變大,但切法在變。另一筆帳在交付節奏上。2.5萬億的訂單簿,按四季度指引年化算,相當於四年半以上的營收。只要有一個季度延遲交付,配套產能的擴張計畫就得重排。國內給英偉達配套的產線是按季度鎖排產的,一個季度錯位,全年節奏都亂。
07 接下來看三個數
第一,四季度毛利率落在71%到72%的哪一端。落在下端,說明成本壓力還在擴散;落在上端,說明Vera Rubin的爬坡比預期順。這一行比營收數字重要得多。
第二,新增的那部分積壓訂單裡,非投資級客戶占多少。占比往上走,說明訂單簿的信用品質在下降。
第三,正式CEO是內部人還是外部人。內部人,市場會讀成"守成",路線圖不變但想像力打折;外部人,路線圖要重估,短期波動更大。
英偉達現在要證明的,不是AI有沒有需求,這件事已經不用證明了。它要證明的是,CEO換了人、電價和融資成本都在往上走,這門生意還能不能維持過去三年那種毛利結構。
季報證明的是前者,市場在等的是後者。這兩件事之間隔著的不是一個季度,是一個週期。$NVDA
北京時間11月18日清晨,英偉達交出了一份幾乎挑不出毛病的季報。營收1158億美元,同比翻倍,比市場預期高出近65億;下季度指引1300億,比預期高47億;連2028財年的營收增長預期,都從70%上調到了75%。這是它連續第17個季度超過華爾街預期。盤後股價大約漲了4%,修復力度極為有限。
"業績超預期"和"股價不認"之間的裂縫拉到這麼開,不多見。市場沒有否定這份財報,它是在說:你答的這道題,我已經不考了。
01 市場換了考卷
先看11月5日。那天納斯達克跌5.52%,費城半導體指數跌12.25%,英偉達單日跌9.26%。當天沒有一份壞財報,觸發拋售的是中期選舉結果。民主黨拿下國會兩院,加上10個州41項資料中心相關地方議案裡,40項傾向限制開發。德州新當選州長甚至在競選時承諾,專門立法出台前暫停新增審批。
兩件事湊在一起,動搖了AI算力擴張的兩個外部前提:審批和電。摩根士丹利10月的報告測算,到2028年美國資料中心用電需求97GW,即便把天然氣發電、燃料電池、核電都算上,淨缺口仍有33GW。GPU買得到,電送不進去,這是物理約束,不是估值問題。東吳證券在財報後的判斷比較準:主要矛盾已經從"需求能不能增長",轉向"高資本開支、融資成本與投資回報能不能匹配"。
過去三年,英偉達只需要證明需求還在;現在市場要它證明這些需求付得起錢,而且這筆錢能賺回來。前一題它答了17個季度,後一題一個季度都沒答過。
02 最該看的那一行,不是營收
我盯的不是1158億,是毛利率。
三季度GAAP毛利率74.8%,比上季度的75.0%掉了0.2個百分點。公司指引四季度毛利率71%到72%,並稱這是低點,2028財年回升到72%到73%。三個數排在一起:74.8%,71.5%(指引中值),72.5%(2028財年承諾中值)。按公司自己的口徑,毛利率的峰值已經過去,而且回不到74.8%。
這筆帳不難算。四季度營收指引中值1300億,毛利率從74.8%降到71.5%,差3.3個百分點,一個季度少賺43億美元。按這個營收規模粗算,一年是172億。英偉達2026財年全年淨利潤是1200.67億美元,毛利率掉3.3個點,一年少賺的錢相當於上個完整財年淨利潤的14%。
克雷斯在電話會上還說了另一句:按多年期協議,Hopper GPU的重新簽約價格最高達到原價的兩倍,B300自推出以來價格漲了60%以上。
一邊漲價,一邊毛利率還要掉3個多點。兩句話放一起,指向的是一件事:成本漲得比價格快。HBM在漲,先進封裝在漲,電和機房都在漲。英偉達過去三年最厲害的地方不是算力,是它能一邊放量一邊提價、毛利率還往上走。2026財年毛利率71.07%,到今年三季度74.8%。現在這條線拐了。
這是"賣鏟人"在承認,鏟子不能越賣越貴。
03 利潤翻倍,現金流腰斬
現金流的問題,上一個財季已經露頭。截至7月26日的財季,英偉達營收962.21億美元,同比漲106%,淨利潤596.88億美元。同一個季度,應收帳款從407億漲到630.59億,周轉天數從45天拉長到60天;經營現金流從503.44億掉到240.77億。
管理層的解釋是部分投資級客戶簽了多季度大額合同,付款週期拉長。這個解釋站得住,但它同時暴露了另一件事:客戶在占用英偉達的錢。截至7月26日的10-Q顯示,五家未具名直接客戶合計占應收帳款七成,其中最大一家占22%。電影《大空頭》的原型艾斯曼10月在播客裡就抓著這個數字:一家全球市值最高的公司之一,七成應收帳款壓在五個帳戶上。帳期從45天給到60天,意味著英偉達替客戶多墊了半個月。這半個月的差,落到根上是信用問題:誰在替誰墊錢。
04 買鏟子的人,帳算不平了
客戶為什麼拖帳,看它們的帳本就明白了。四家最大的雲端廠商,最近一個季度合計資本支出約2000億美元,創單季新高;同期合計自由現金流為負264億美元,季度環比減少331億。四家裡只有微軟還是正的,亞馬遜、Alphabet、Meta均轉負。亞馬遜當季花掉的資本開支是經營現金流的1.8倍,微軟只有0.7倍。買GPU的錢,已經不全靠自己賺來的了。這筆投入最終要靠AI收入收回來,而收入確認的節奏比折舊慢得多。Alphabet自己承認,折舊和第三方算力支出短期內會壓雲端業務的利潤率。這些投入,有一部分要靠外部融資來補。融資窗口取決於資本市場願不願意繼續給錢。10月CoreWeave的信用違約互換利差明顯走闊,是個提醒。
三個月前,英偉達手裡的雲端業務積壓訂單是2萬億美元,現在2.5萬億。多出來的5000億不是現金,是承諾。
兌現多少,不看英偉達的產能,看客戶的融資窗口。
05 四成淨利潤,買了自己的股票
還有一筆帳,市場基本沒討論。三季度,英偉達以回購加股息的形式向股東返還281億美元,占當季GAAP淨利潤653億的43%。9月董事會又批准增加1500億美元回購授權,季末剩餘額度2273億。一家營收還在同比翻倍的公司,把四成以上的淨利潤拿去買自己的股票。這是成熟公司的動作,不是成長公司的動作。
這個動作可以有幾種解讀:覺得自家股票便宜;找不到比回購更好的產能去處;或者拿回購對沖高管變動帶來的估值衝擊。哪一種,指向的都是同一件事:在內部人眼裡,英偉達的"成長期"可能已經過去了。
治理的問題也繞不開。11月12日,黃仁勳在個人風波中辭去總裁、CEO和董事職務,克雷斯出任臨時CEO,董事會明確表態不打算讓他復職。
市場對這件事的定價很乾脆:伯恩斯坦把目標價從400美元砍到200,貝爾德從500砍到200,長期多頭艾夫斯算的是"留任值300、換帥值225"。
英偉達的商業模式,核心是路線圖的可信度,晶片性能只是入場券。Rubin Ultra明年推出,Feynman 2028年推出,客戶之所以敢簽多年期協議,是因為相信這份時間表會按時到。而拍板"下一個技術轉折點在哪"的人,33年裡只有黃仁勳一個。他不設COO,不設接班人,持股3.5%,沒有雙重股權。這套結構他在的時候叫效率,他不在的時候叫空窗。"路線圖按計畫推進"這句話,現在由一位財務出身的臨時CEO來說。
06 中國產線要跟著調排產
英偉達四季度毛利率如果真落在71%到72%,它就會往上游要價。光模組、PCB、液冷、電源這些環節本來毛利就薄,整機成本往上走的時候,第一個被壓的就是它們。這不是需求的事,問題出在利潤分配上。AI這塊蛋糕還在變大,但切法在變。另一筆帳在交付節奏上。2.5萬億的訂單簿,按四季度指引年化算,相當於四年半以上的營收。只要有一個季度延遲交付,配套產能的擴張計畫就得重排。國內給英偉達配套的產線是按季度鎖排產的,一個季度錯位,全年節奏都亂。
07 接下來看三個數
第一,四季度毛利率落在71%到72%的哪一端。落在下端,說明成本壓力還在擴散;落在上端,說明Vera Rubin的爬坡比預期順。這一行比營收數字重要得多。
第二,新增的那部分積壓訂單裡,非投資級客戶占多少。占比往上走,說明訂單簿的信用品質在下降。
第三,正式CEO是內部人還是外部人。內部人,市場會讀成"守成",路線圖不變但想像力打折;外部人,路線圖要重估,短期波動更大。
英偉達現在要證明的,不是AI有沒有需求,這件事已經不用證明了。它要證明的是,CEO換了人、電價和融資成本都在往上走,這門生意還能不能維持過去三年那種毛利結構。
季報證明的是前者,市場在等的是後者。這兩件事之間隔著的不是一個季度,是一個週期。$NVDA