






#黄仁勋辞职 #每周来晒 黃仁勳的離開,是 AI 泡沫破裂的開始嗎?
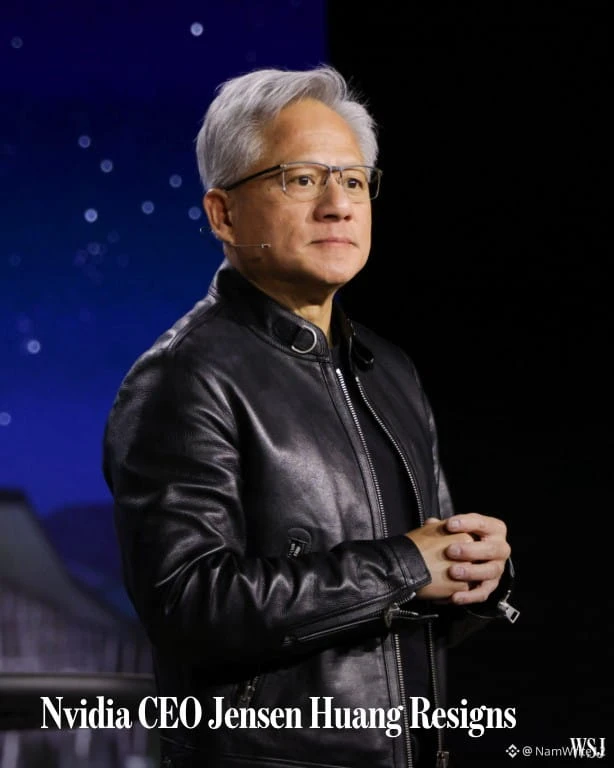
2026 年 11 月 12 日,輝達官宣:黃仁勳辭去總裁、CEO 及董事職務,即刻生效;由長期擔任 CFO 的科萊特·克雷斯出任臨時 CEO,董事會同步啟動正式繼任者遴選 。
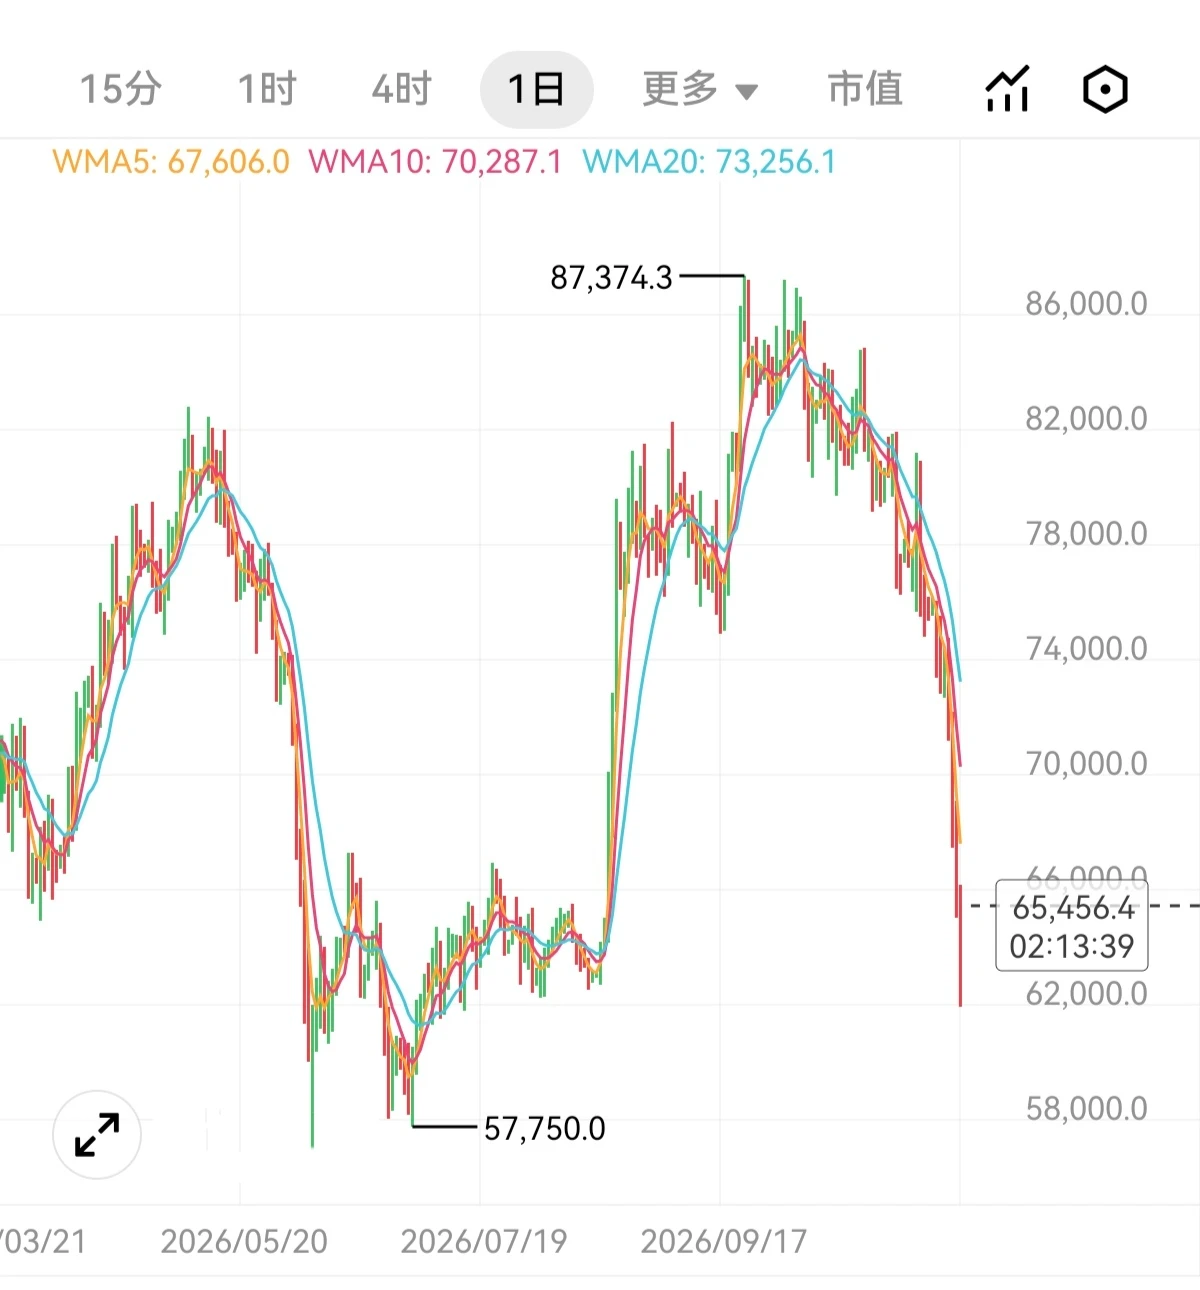
消息傳出,輝達盤中一度暴跌近 14%,收盤跌幅收窄至約 4.3%,市場瞬間把這件事解讀為 AI 浪潮的標誌性拐點:「AI 之王退場,泡沫要破了」 。
但如果把時間線拆開看,這件事更像是一根導火線,而不是爆炸本身。
黃仁勳離任的直接誘因是個人私德與董事會獨立調查,並非產業需求突然崩塌;股價急跌反映的是市場對「創辦人光環」的重新定價,不等於整條 AI 產業鏈的基本面已經失效。
真正決定 AI 泡沫會不會破裂的,從來不是某一個人的去留,而是資本支出、落地回報、競爭格局與政策約束這四條主線。
黃仁勳對於輝達,遠不只是一名 CEO。執掌公司 33 年,他主導了三次生死轉型:從遊戲顯卡,到通用計算 CUDA 生態系,再到今天全球 AI 算力基礎設施的核心供應商。他不只是定產品路線,還負責串聯台積電、雲端服務商、模型公司、各國監管機構,用極強的個人影響力把「AI 需要更多算力」這個敘事推向全球。CUDA 生態系、軟硬體整合、供應鏈節奏、大客戶談判,很多關鍵決策都打上了他的烙印。
市場願意給輝達高估值,一部分買的是晶片,一部分買的就是黃仁勳持續押對方向的能力。所以當他突然離開,資金第一反應就是:那個「持續兌現奇蹟」的主心骨不見了,風險溢價必須上調 。
但這裡有一個關鍵區分:創辦人光環可以消失,已經建成的壁壘不會一夜清零。CUDA 的開發者生態系、已經交付的伺服器、成熟的代工鏈條、已經鎖定的雲端服務商訂單,是多年累積形成的網路效應。
短期來看,業務還會按原有節奏推進,財報、出貨、毛利率這些硬指標,才是決定估值的核心。市場當天的分化也印證了這一點:輝達大跌,但 AMD、博通等競爭對手反而走強,資金賣出的是「黃仁勳溢價」,並不是全盤否定 AI 算力需求本身。
也就是說,這是一次公司層面的信任衝擊,不是全產業的系統性崩盤。
所謂 AI 泡沫,其實早已在黃仁勳離任之前就被反覆討論。
當前的矛盾非常清晰:全球 AI 資本支出已經走到萬億級別,但下游商業化回報遠遠跟不上投入速度。多家機構估算,未來幾年 AI 基礎設施投入規模龐大,而生成式 AI 直接可變現的市場規模仍相對有限;大量企業部署 AI 之後,並沒有帶來淨利潤提升,很多試點停留在演示階段,沒有形成穩定現金流。
市場給高估值,本質是押注未來:今天燒錢建算力,未來靠智慧代理、產業落地、自動化把收益兌現。一旦這個兌現週期拉長,或者投入產出比持續惡化,泡沫就有收縮壓力。在黃仁勳時代,他的演講、產品迭代、大客戶訂單,一直在不斷為這個遠期敘事背書;失去這個背書之後,市場會從「相信故事」轉向「要求證據」,估值體系會變得更加嚴苛 。
後黃仁勳時代,輝達將從創辦人驅動的「進攻模式」,轉向制度化治理的「驗證模式」。臨時掌舵的克雷斯是財務出身,熟悉公司現金流、成本控制與資本分配,意味著未來戰略可能會更偏向穩健:控制資本支出的節奏、提高獲利品質、平衡成長與風險,而不是繼續激進押注高風險路線。
這本身是成熟大型企業的正常轉型,但對 AI 板塊而言意味著兩件事。
第一,輝達不再是那個不計代價推動算力擴容的「引擎」,整個產業鏈的擴張節奏可能放緩;
第二,競爭對手、國產算力廠商、軟體層公司將獲得更大的窗口期。過去市場預設輝達的路線就是產業路線,現在路線的不確定性上升,資金會重新分配,從單一龍頭擴散到替代方案,也會從純粹的硬體炒作轉向有實際落地場景的公司。
放到 A 股和全球科技鏈上,這種變化會帶來明顯的結構性分化。
如果只是黃仁勳個人原因離任、公司營運與訂單沒有實質惡化,那麼短期更多是情緒衝擊:算力鏈、光模組、高速互連等前期漲幅較高的標的會加劇波動,但真正有訂單、有現金流的企業不會被一次性拋棄。如果後續繼任者調整戰略、削減擴張,或者美國出口管制進一步收緊,那麼整條算力鏈的需求預期就會下修,前期靠估值驅動的題材股會率先擠泡沫。
反過來,AI 也不會簡單消失:具身智慧、機器人、工業自動化、企業降本場景仍在持續推進,只是資金會從「賭遠期想像」轉向「看當期回報」。
泡沫破裂不是 AI 死掉,而是估值回歸,把沒有業績支撐的炒作擠出去,留下真正創造價值的環節。
還有一層容易被忽略的風險:地緣政治。
輝達的業務本身就處在大國科技博弈的焦點,出口管制、晶片分級、供應鏈轉移持續壓縮它的擴張空間。黃仁勳的個人溝通能力,曾經在平衡各國監管、維護客戶關係上起到緩衝作用;繼任者很難複製這套人脈與話語權。一旦政策收緊疊加管理層動盪,輝達的交付、定價、市占率都會面臨更大不確定性,進而傳導給整個全球算力供應鏈。這才是比人事變動更值得警惕的風險。
當然,泡沫也有「軟著陸」的可能性。
如果輝達順利完成交接,產品迭代、生態系維護、大客戶交付沒有明顯斷檔,同時下游 AI 應用開始真正創造收入,資本支出從盲目擴張轉向有回報的成長,那麼這一輪調整只是 AI 從狂熱期進入成熟期。
歷史上很多技術革命都經歷過類似階段:網際網路、行動網際網路都出現過泡沫破裂,但技術本身最終改變了產業。AI 的核心邏輯是降低生產、研發、服務的成本,這個底層需求沒有消失,只是兌現週期比市場想像的更長。
站在投資者視角,需要建立三層觀察訊號來判斷這一次到底是情緒回檔,還是泡沫起點。
第一層是輝達自身:財報指引、資料中心營收、毛利率、客戶訂單有沒有實質性下滑;
第二層是產業鏈:雲端服務商資本支出是否下調、算力利用率、下游應用付費意願有沒有改善;
第三層是治理與競爭:新管理層的戰略方向、美國晶片管制、替代方案的滲透率。
只有當這三層訊號同時惡化,才可以說 AI 泡沫進入加速破裂階段;單一的創辦人離任,不足以觸發系統性崩塌。
說到底,黃仁勳的離開是一個時代的落幕,而不是技術的終點。他用個人魅力和戰略眼光加速了 AI 的繁榮,也放大了市場對這條賽道的樂觀預期。當這個「錨點」消失,市場會回歸最樸素的商業法則:營收、利潤、現金流。所謂泡沫,就是價格跑在兌現前面;當市場不再願意為遠期故事支付高溢價,泡沫就開始收縮。這個過程不會是一天暴跌就完成,而是一輪漫長的分化:純題材、沒有落地能力的標的持續出清,真正創造效率的基礎設施與應用公司,會在震盪中站穩腳跟。
AI 的浪潮不會因為一個人的退場戛然而止,但市場的狂歡,已經失去了最有號召力的鼓手。接下來的行情,不再是相信夢想的遊戲,而是考驗兌現能力的競賽。$NVDA
2026 年 11 月 12 日,輝達官宣:黃仁勳辭去總裁、CEO 及董事職務,即刻生效;由長期擔任 CFO 的科萊特·克雷斯出任臨時 CEO,董事會同步啟動正式繼任者遴選 。
消息傳出,輝達盤中一度暴跌近 14%,收盤跌幅收窄至約 4.3%,市場瞬間把這件事解讀為 AI 浪潮的標誌性拐點:「AI 之王退場,泡沫要破了」 。
但如果把時間線拆開看,這件事更像是一根導火線,而不是爆炸本身。
黃仁勳離任的直接誘因是個人私德與董事會獨立調查,並非產業需求突然崩塌;股價急跌反映的是市場對「創辦人光環」的重新定價,不等於整條 AI 產業鏈的基本面已經失效。
真正決定 AI 泡沫會不會破裂的,從來不是某一個人的去留,而是資本支出、落地回報、競爭格局與政策約束這四條主線。
黃仁勳對於輝達,遠不只是一名 CEO。執掌公司 33 年,他主導了三次生死轉型:從遊戲顯卡,到通用計算 CUDA 生態系,再到今天全球 AI 算力基礎設施的核心供應商。他不只是定產品路線,還負責串聯台積電、雲端服務商、模型公司、各國監管機構,用極強的個人影響力把「AI 需要更多算力」這個敘事推向全球。CUDA 生態系、軟硬體整合、供應鏈節奏、大客戶談判,很多關鍵決策都打上了他的烙印。
市場願意給輝達高估值,一部分買的是晶片,一部分買的就是黃仁勳持續押對方向的能力。所以當他突然離開,資金第一反應就是:那個「持續兌現奇蹟」的主心骨不見了,風險溢價必須上調 。
但這裡有一個關鍵區分:創辦人光環可以消失,已經建成的壁壘不會一夜清零。CUDA 的開發者生態系、已經交付的伺服器、成熟的代工鏈條、已經鎖定的雲端服務商訂單,是多年累積形成的網路效應。
短期來看,業務還會按原有節奏推進,財報、出貨、毛利率這些硬指標,才是決定估值的核心。市場當天的分化也印證了這一點:輝達大跌,但 AMD、博通等競爭對手反而走強,資金賣出的是「黃仁勳溢價」,並不是全盤否定 AI 算力需求本身。
也就是說,這是一次公司層面的信任衝擊,不是全產業的系統性崩盤。
所謂 AI 泡沫,其實早已在黃仁勳離任之前就被反覆討論。
當前的矛盾非常清晰:全球 AI 資本支出已經走到萬億級別,但下游商業化回報遠遠跟不上投入速度。多家機構估算,未來幾年 AI 基礎設施投入規模龐大,而生成式 AI 直接可變現的市場規模仍相對有限;大量企業部署 AI 之後,並沒有帶來淨利潤提升,很多試點停留在演示階段,沒有形成穩定現金流。
市場給高估值,本質是押注未來:今天燒錢建算力,未來靠智慧代理、產業落地、自動化把收益兌現。一旦這個兌現週期拉長,或者投入產出比持續惡化,泡沫就有收縮壓力。在黃仁勳時代,他的演講、產品迭代、大客戶訂單,一直在不斷為這個遠期敘事背書;失去這個背書之後,市場會從「相信故事」轉向「要求證據」,估值體系會變得更加嚴苛 。
後黃仁勳時代,輝達將從創辦人驅動的「進攻模式」,轉向制度化治理的「驗證模式」。臨時掌舵的克雷斯是財務出身,熟悉公司現金流、成本控制與資本分配,意味著未來戰略可能會更偏向穩健:控制資本支出的節奏、提高獲利品質、平衡成長與風險,而不是繼續激進押注高風險路線。
這本身是成熟大型企業的正常轉型,但對 AI 板塊而言意味著兩件事。
第一,輝達不再是那個不計代價推動算力擴容的「引擎」,整個產業鏈的擴張節奏可能放緩;
第二,競爭對手、國產算力廠商、軟體層公司將獲得更大的窗口期。過去市場預設輝達的路線就是產業路線,現在路線的不確定性上升,資金會重新分配,從單一龍頭擴散到替代方案,也會從純粹的硬體炒作轉向有實際落地場景的公司。
放到 A 股和全球科技鏈上,這種變化會帶來明顯的結構性分化。
如果只是黃仁勳個人原因離任、公司營運與訂單沒有實質惡化,那麼短期更多是情緒衝擊:算力鏈、光模組、高速互連等前期漲幅較高的標的會加劇波動,但真正有訂單、有現金流的企業不會被一次性拋棄。如果後續繼任者調整戰略、削減擴張,或者美國出口管制進一步收緊,那麼整條算力鏈的需求預期就會下修,前期靠估值驅動的題材股會率先擠泡沫。
反過來,AI 也不會簡單消失:具身智慧、機器人、工業自動化、企業降本場景仍在持續推進,只是資金會從「賭遠期想像」轉向「看當期回報」。
泡沫破裂不是 AI 死掉,而是估值回歸,把沒有業績支撐的炒作擠出去,留下真正創造價值的環節。
還有一層容易被忽略的風險:地緣政治。
輝達的業務本身就處在大國科技博弈的焦點,出口管制、晶片分級、供應鏈轉移持續壓縮它的擴張空間。黃仁勳的個人溝通能力,曾經在平衡各國監管、維護客戶關係上起到緩衝作用;繼任者很難複製這套人脈與話語權。一旦政策收緊疊加管理層動盪,輝達的交付、定價、市占率都會面臨更大不確定性,進而傳導給整個全球算力供應鏈。這才是比人事變動更值得警惕的風險。
當然,泡沫也有「軟著陸」的可能性。
如果輝達順利完成交接,產品迭代、生態系維護、大客戶交付沒有明顯斷檔,同時下游 AI 應用開始真正創造收入,資本支出從盲目擴張轉向有回報的成長,那麼這一輪調整只是 AI 從狂熱期進入成熟期。
歷史上很多技術革命都經歷過類似階段:網際網路、行動網際網路都出現過泡沫破裂,但技術本身最終改變了產業。AI 的核心邏輯是降低生產、研發、服務的成本,這個底層需求沒有消失,只是兌現週期比市場想像的更長。
站在投資者視角,需要建立三層觀察訊號來判斷這一次到底是情緒回檔,還是泡沫起點。
第一層是輝達自身:財報指引、資料中心營收、毛利率、客戶訂單有沒有實質性下滑;
第二層是產業鏈:雲端服務商資本支出是否下調、算力利用率、下游應用付費意願有沒有改善;
第三層是治理與競爭:新管理層的戰略方向、美國晶片管制、替代方案的滲透率。
只有當這三層訊號同時惡化,才可以說 AI 泡沫進入加速破裂階段;單一的創辦人離任,不足以觸發系統性崩塌。
說到底,黃仁勳的離開是一個時代的落幕,而不是技術的終點。他用個人魅力和戰略眼光加速了 AI 的繁榮,也放大了市場對這條賽道的樂觀預期。當這個「錨點」消失,市場會回歸最樸素的商業法則:營收、利潤、現金流。所謂泡沫,就是價格跑在兌現前面;當市場不再願意為遠期故事支付高溢價,泡沫就開始收縮。這個過程不會是一天暴跌就完成,而是一輪漫長的分化:純題材、沒有落地能力的標的持續出清,真正創造效率的基礎設施與應用公司,會在震盪中站穩腳跟。
AI 的浪潮不會因為一個人的退場戛然而止,但市場的狂歡,已經失去了最有號召力的鼓手。接下來的行情,不再是相信夢想的遊戲,而是考驗兌現能力的競賽。$NVDA