


分享您的看法
placeholder

#Gate广场中秋团圆局 $MU 回撤22%的美光,9月30日的财报会是一个转折点吗?
2025年4月触底以来,美光科技(MU)走出一轮极致行情,17个月内股价暴涨15倍。但今年6月创下阶段新高后,该股快速回落,累计回撤22%。
该公司即将于9月30日发布最新财报的关键节点,这波深度回调引发市场激烈博弈:此次调整是AI存储超级周期中的良性上车机会,还是行业周期反转的风险预警?
本轮美光股价的爆发式上涨,核心驱动力是AI产业催生的高带宽内存(HBM)刚需。作为适配AI大模型、高性能计算的3D堆叠DRAM芯片,HBM是AI算力体系的核心配套硬件,全球仅美光、三星、SK海力士三家企业实现量产,行业长期处于供不应求的紧缺状态。供需失衡彻底引爆了美光的业绩。
数据显示,公司2026财年前三季度营收达790亿美元,同比大幅增长203%,净利润从去年同期53亿美元飙升至470亿美元。
机构预测,美光2026财年全年营收增速将达247%,2027财年虽有所放缓,但仍可维持88%的高增长。亮眼业绩支撑下,公司当前市值达1.1万亿美元,毛利率高达72.6%,远期市盈率仅6倍,估值处于行业低位,成为市场看多的核心依据。更值得期待的是行业长期供需格局。HBM生产难度极高,晶圆消耗量是普通DRAM的3倍,且受制于EUV光刻机产能,行业产能短期难以大幅释放。
SK海力士预判,2027年DRAM供需失衡将达到历
2025年4月触底以来,美光科技(MU)走出一轮极致行情,17个月内股价暴涨15倍。但今年6月创下阶段新高后,该股快速回落,累计回撤22%。
该公司即将于9月30日发布最新财报的关键节点,这波深度回调引发市场激烈博弈:此次调整是AI存储超级周期中的良性上车机会,还是行业周期反转的风险预警?
本轮美光股价的爆发式上涨,核心驱动力是AI产业催生的高带宽内存(HBM)刚需。作为适配AI大模型、高性能计算的3D堆叠DRAM芯片,HBM是AI算力体系的核心配套硬件,全球仅美光、三星、SK海力士三家企业实现量产,行业长期处于供不应求的紧缺状态。供需失衡彻底引爆了美光的业绩。
数据显示,公司2026财年前三季度营收达790亿美元,同比大幅增长203%,净利润从去年同期53亿美元飙升至470亿美元。
机构预测,美光2026财年全年营收增速将达247%,2027财年虽有所放缓,但仍可维持88%的高增长。亮眼业绩支撑下,公司当前市值达1.1万亿美元,毛利率高达72.6%,远期市盈率仅6倍,估值处于行业低位,成为市场看多的核心依据。更值得期待的是行业长期供需格局。HBM生产难度极高,晶圆消耗量是普通DRAM的3倍,且受制于EUV光刻机产能,行业产能短期难以大幅释放。
SK海力士预判,2027年DRAM供需失衡将达到历
MU+3.80%
- 8
- 4
為什麼 SYMBOL 正悄悄布置一個沒人討論的空頭陷阱?
$XRP /USDT - 空頭
交易計畫:
入場:1.3727 – 1.3795
止損:1.4083
止盈1:1.3519
止盈2:1.3358
止盈3:1.3116
為什麼是這個佈局?
為什麼是現在?日線趨勢處於區間盤整,這通常會以一波決定性行情告終,而 1 小時 ATR 為 0.013428,顯示波動率正在壓縮,可能即將迎來爆發。15 分鐘 RSI 為 39.5,確認空頭動能仍然完整,但尚未過度延伸。入場區間位於 1.3727 至 1.3795 之間,正好是 1 小時價格 1.3761 徘徊的位置,為做空提供了精確的觸發點。止盈1 位於 1.3519,止盈2 位於 1.3358,界定了前兩個目標,而 1.4083 則是明確的失效位,將有效交易與失敗的跌破走勢區分開來。
討論:
我們是不是即將推進至止盈2,還是這個區間即將困住空頭?
⚠️ 僅為個人市場分析。NFA — 管理風險並自行研究。
教育內容,不構成投資建議,也不構成買入、賣出、存入或提領任何資產的推薦。無付費推廣或推薦/聯盟連結。
$XRP /USDT - 空頭
交易計畫:
入場:1.3727 – 1.3795
止損:1.4083
止盈1:1.3519
止盈2:1.3358
止盈3:1.3116
為什麼是這個佈局?
為什麼是現在?日線趨勢處於區間盤整,這通常會以一波決定性行情告終,而 1 小時 ATR 為 0.013428,顯示波動率正在壓縮,可能即將迎來爆發。15 分鐘 RSI 為 39.5,確認空頭動能仍然完整,但尚未過度延伸。入場區間位於 1.3727 至 1.3795 之間,正好是 1 小時價格 1.3761 徘徊的位置,為做空提供了精確的觸發點。止盈1 位於 1.3519,止盈2 位於 1.3358,界定了前兩個目標,而 1.4083 則是明確的失效位,將有效交易與失敗的跌破走勢區分開來。
討論:
我們是不是即將推進至止盈2,還是這個區間即將困住空頭?
⚠️ 僅為個人市場分析。NFA — 管理風險並自行研究。
教育內容,不構成投資建議,也不構成買入、賣出、存入或提領任何資產的推薦。無付費推廣或推薦/聯盟連結。
XRP-3.77%
- 1
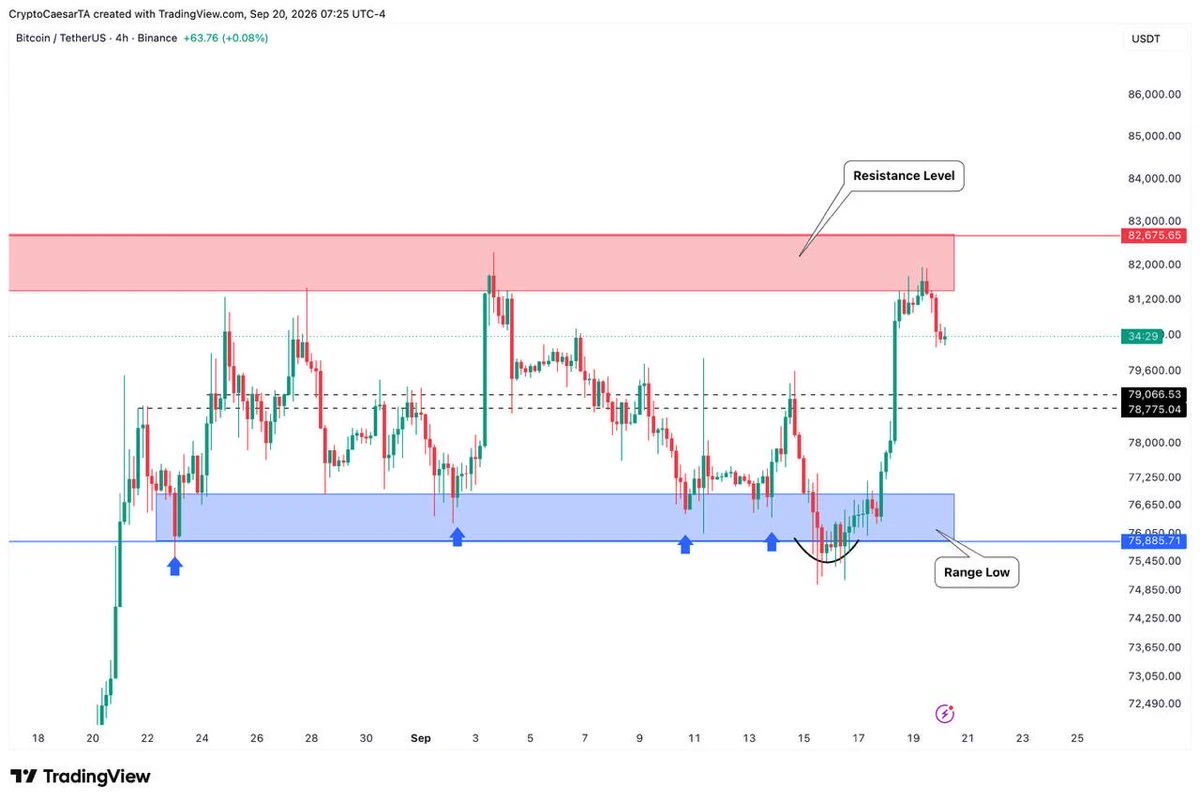
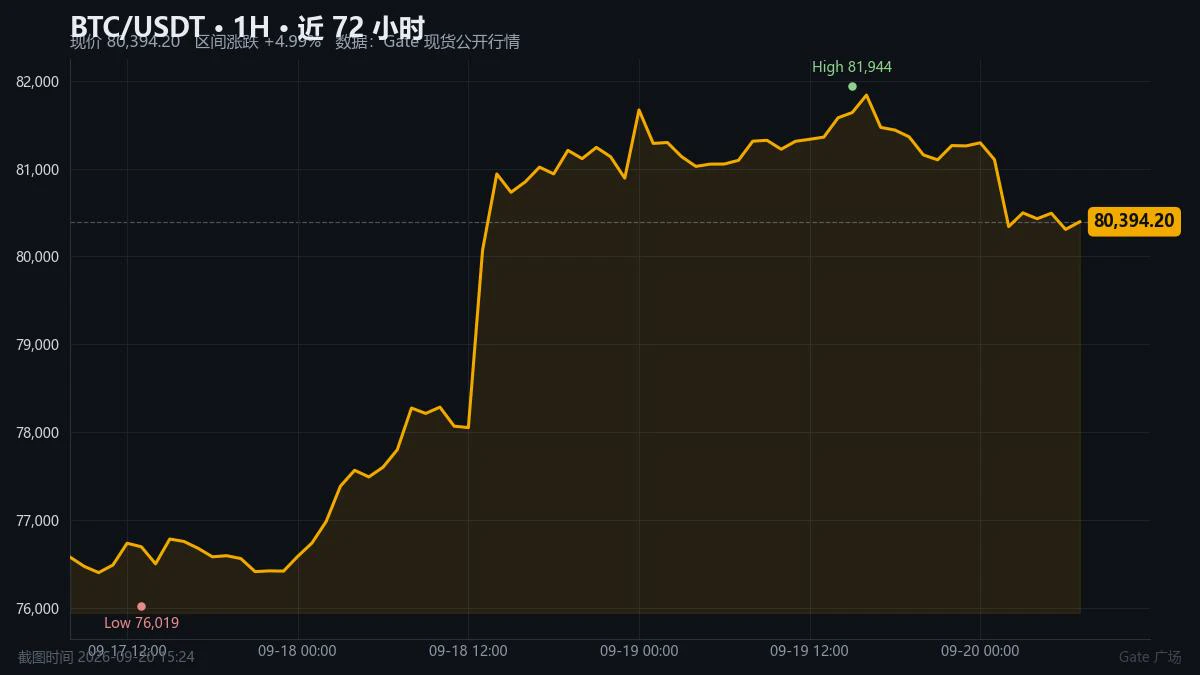
比特幣從 9 月 15 日的低點反彈了 8.7%,現在卡在 8 萬美元上方的一道牆前面。
價格從約 74,965 美元回到約 81,500 美元。鏈上口徑裡,剔除內部轉帳後的已花費產出利潤率仍在 1.0 以上,意思是花出去的幣平均在賺錢,市場把這份拋壓吃下了,沒有再次破位。
結構上更值得看的是兩組人的分工。長期持有者與短期持有者的該指標之比接近 0.88,說明這段時間實現利潤的主要是短線客,老幣相對安靜,還沒成為賣壓的主力。要是價格進入 83,000 到 86,000 美元區間後老幣的花費明顯抬頭,上方阻力會變硬;下方 72,500 到 75,000 美元是主要的支撐帶。
大家點擊下面我gate的群連結,進群每天領取最新策略!獲得一手資訊,贏在起跑線!https://gate.onelink.me/Hls0/group?chatroom=1SJTUysiir&ref=VFLGBL1CAQ&ref_type=105
反彈走的是情緒,能不能過牆要看老幣動不動。
價格從約 74,965 美元回到約 81,500 美元。鏈上口徑裡,剔除內部轉帳後的已花費產出利潤率仍在 1.0 以上,意思是花出去的幣平均在賺錢,市場把這份拋壓吃下了,沒有再次破位。
結構上更值得看的是兩組人的分工。長期持有者與短期持有者的該指標之比接近 0.88,說明這段時間實現利潤的主要是短線客,老幣相對安靜,還沒成為賣壓的主力。要是價格進入 83,000 到 86,000 美元區間後老幣的花費明顯抬頭,上方阻力會變硬;下方 72,500 到 75,000 美元是主要的支撐帶。
大家點擊下面我gate的群連結,進群每天領取最新策略!獲得一手資訊,贏在起跑線!https://gate.onelink.me/Hls0/group?chatroom=1SJTUysiir&ref=VFLGBL1CAQ&ref_type=105
反彈走的是情緒,能不能過牆要看老幣動不動。
BTC-1.08%
- 1
gm,
今天是擁有美好一天的好日子。也是做些荒謬事情的好日子。
🐸
今天是擁有美好一天的好日子。也是做些荒謬事情的好日子。
🐸
- 1
內部人士正悄悄布局 TAO 的空頭部位,而區間行情正困住多頭。
$TAO /USDT - 空頭
交易計畫:
進場:251.6 – 253.8
止損:263.0
TP1:244.9
TP2:239.8
TP3:232.0
為什麼採用這項布局?
為什麼是現在?1 小時價格位於 252.7,處於進場區間內;15 分鐘 RSI 顯示 45.1,確認看跌動能;而 1 小時 ATR 為 4.311852,顯示波動性足以推動價格朝日線區間低點移動。1 日趨勢處於區間內,意味著 TAO 缺乏明確的方向性,因此跌破進場區間可能會加速拋售,朝 TP1 的 244.9 和 TP2 的 239.8 移動。246.0 的失效位是防止這項布局遭遇突然反轉的明確底線。
討論:
我們會觸及 TP2,還是會在 246.0 被套住?
⚠️ 僅供個人市場分析。NFA — 請管理風險並自行研究。
教育內容,不構成投資建議,也不構成買入、賣出、存入或提取任何資產的推薦。不含付費推廣或推薦/聯盟連結。
$TAO /USDT - 空頭
交易計畫:
進場:251.6 – 253.8
止損:263.0
TP1:244.9
TP2:239.8
TP3:232.0
為什麼採用這項布局?
為什麼是現在?1 小時價格位於 252.7,處於進場區間內;15 分鐘 RSI 顯示 45.1,確認看跌動能;而 1 小時 ATR 為 4.311852,顯示波動性足以推動價格朝日線區間低點移動。1 日趨勢處於區間內,意味著 TAO 缺乏明確的方向性,因此跌破進場區間可能會加速拋售,朝 TP1 的 244.9 和 TP2 的 239.8 移動。246.0 的失效位是防止這項布局遭遇突然反轉的明確底線。
討論:
我們會觸及 TP2,還是會在 246.0 被套住?
⚠️ 僅供個人市場分析。NFA — 請管理風險並自行研究。
教育內容,不構成投資建議,也不構成買入、賣出、存入或提取任何資產的推薦。不含付費推廣或推薦/聯盟連結。
TAO-6.14%
- 1
【$AKE 訊號】做多 + 負費率軋空,1H 動量延續
$AKE 1H RSI 90.53,訂單簿買賣比 0.24,負費率 -0.8456%。
現價 0.115096 貼著 1H 布林上軌 0.0929 外側運行,4H MACD 柱 0.0062 擴張。訂單簿深度失衡 -61.19%,上方賣牆厚,價格仍頂在高位。
1H RSI 90.53、4H RSI 92.86,超買區運行;OI 穩定,負費率 -0.8456%。這個位置盈虧比 1.50,入場後止損空間約 5%,倉位收緊,目標1減半。
🎯方向:做多
⚡入場/掛單:0.11475071 - 0.11509600
🛑止損:0.10934120
🚀目標1:0.12372820
🚀目標2:0.12804430
🛡️交易管理:
- 執行策略:到達目標1後減倉50%,並將止損上移至保本位。若價格跌回入場位,自動離場,保護本金。
(深度邏輯:OI 穩定,負費率 -0.8456%,空頭持倉成本高;1H RSI 90.53、4H RSI 92.86,MACD 雙週期多頭擴張;訂單簿買賣比 0.24,深度失衡 -61.19%。高波動階段,倉位優先,嚴格執行止損。)
查看即時行情 👇 $AKE
---
關注我:獲取更多加密市場即時分析與洞察! $BTC $ETH $SOL
$AKE 1H RSI 90.53,訂單簿買賣比 0.24,負費率 -0.8456%。
現價 0.115096 貼著 1H 布林上軌 0.0929 外側運行,4H MACD 柱 0.0062 擴張。訂單簿深度失衡 -61.19%,上方賣牆厚,價格仍頂在高位。
1H RSI 90.53、4H RSI 92.86,超買區運行;OI 穩定,負費率 -0.8456%。這個位置盈虧比 1.50,入場後止損空間約 5%,倉位收緊,目標1減半。
🎯方向:做多
⚡入場/掛單:0.11475071 - 0.11509600
🛑止損:0.10934120
🚀目標1:0.12372820
🚀目標2:0.12804430
🛡️交易管理:
- 執行策略:到達目標1後減倉50%,並將止損上移至保本位。若價格跌回入場位,自動離場,保護本金。
(深度邏輯:OI 穩定,負費率 -0.8456%,空頭持倉成本高;1H RSI 90.53、4H RSI 92.86,MACD 雙週期多頭擴張;訂單簿買賣比 0.24,深度失衡 -61.19%。高波動階段,倉位優先,嚴格執行止損。)
查看即時行情 👇 $AKE
---
關注我:獲取更多加密市場即時分析與洞察! $BTC $ETH $SOL
- 1
- 1
讓我帶你回顧 2023 - 2026 年
我是一位出身貧困的女士,但我從未讓自己的背景定義我。相反地,我的背景對我而言是一項挑戰,促使我挺直身子、面對恐懼。
我就是那個從不依靠任何人幫助的女士。我將問題視為挑戰,並以正確的心態一一面對,克服它們並成為贏家。
讓我與大家分享成長的這一面。只是這一面,想讓你知道「你也能做到,你不需要放棄,因為放棄根本不是選項。
第一張圖是我在 2023 年初為自己買的第一個替代電力供應設備,「一台 9.5 萬的發電機」。我用自己的錢買的,這些錢是透過交易賺來的,因為我真的需要它來提高生產力。說來好笑,當時我覺得它很貴,因為以我當時的經濟能力,我的預算根本沒達到那個數字。
第二張圖是我現在家中使用的替代電力供應設備,「一套 24/7 運作的 200 萬太陽能系統」,也是我用自己的錢安裝的。
接下來是我的工作空間。
第三張圖是我 2023 年的工作空間。不到 50 萬。
第四張圖是我現在的工作空間。超過 500 萬奈拉……這些東西都是用我自己的錢買的,而這些錢是透過交易賺來的。
看看從 2023 - 2026 年的成長。
我不希望你只是看見成長,我希望你明白,這一切源自我投入數小時、數天、數月和數年的專注、相信自己,以及盡我最大努力。
這只是我公開分享的成長面向之一,我已經完成了很多事情,而我能說的只有:「感謝上帝讓一切持續運轉。」
感謝上帝讓我發現交易、
我是一位出身貧困的女士,但我從未讓自己的背景定義我。相反地,我的背景對我而言是一項挑戰,促使我挺直身子、面對恐懼。
我就是那個從不依靠任何人幫助的女士。我將問題視為挑戰,並以正確的心態一一面對,克服它們並成為贏家。
讓我與大家分享成長的這一面。只是這一面,想讓你知道「你也能做到,你不需要放棄,因為放棄根本不是選項。
第一張圖是我在 2023 年初為自己買的第一個替代電力供應設備,「一台 9.5 萬的發電機」。我用自己的錢買的,這些錢是透過交易賺來的,因為我真的需要它來提高生產力。說來好笑,當時我覺得它很貴,因為以我當時的經濟能力,我的預算根本沒達到那個數字。
第二張圖是我現在家中使用的替代電力供應設備,「一套 24/7 運作的 200 萬太陽能系統」,也是我用自己的錢安裝的。
接下來是我的工作空間。
第三張圖是我 2023 年的工作空間。不到 50 萬。
第四張圖是我現在的工作空間。超過 500 萬奈拉……這些東西都是用我自己的錢買的,而這些錢是透過交易賺來的。
看看從 2023 - 2026 年的成長。
我不希望你只是看見成長,我希望你明白,這一切源自我投入數小時、數天、數月和數年的專注、相信自己,以及盡我最大努力。
這只是我公開分享的成長面向之一,我已經完成了很多事情,而我能說的只有:「感謝上帝讓一切持續運轉。」
感謝上帝讓我發現交易、
- 1
守正出奇,全是運氣。
- 1
今年6月開始做 YouTube
因為每天都在交易,就順手記錄下來,慢慢做成了自己的 Vlog。
記錄交易,也記錄生活。📈🇯🇵
因為每天都在交易,就順手記錄下來,慢慢做成了自己的 Vlog。
記錄交易,也記錄生活。📈🇯🇵
- 1

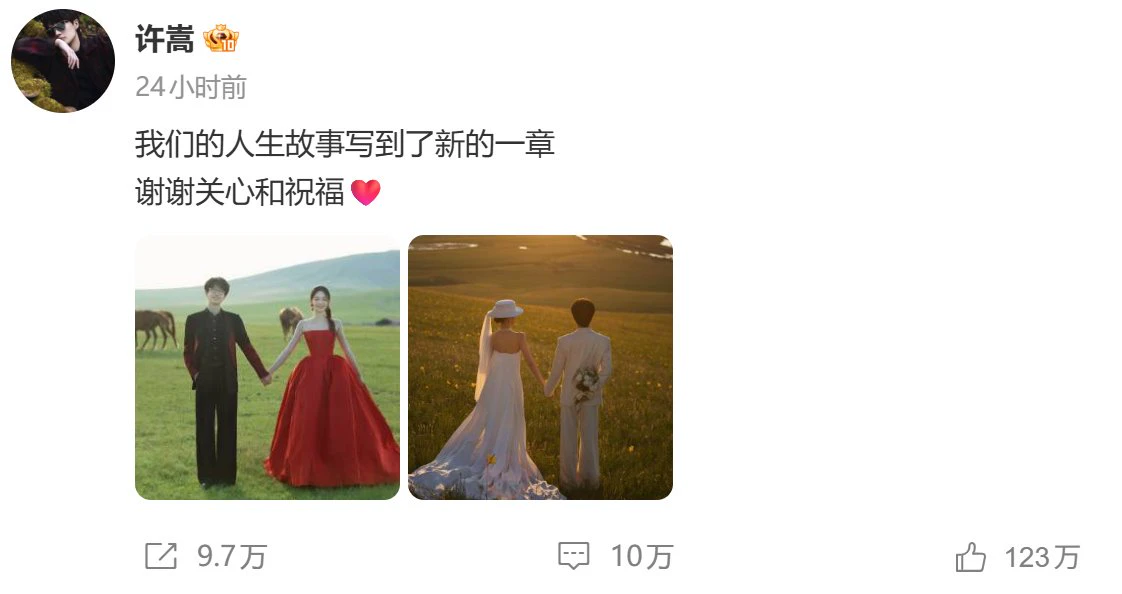
爺青結
許嵩終於還是和妹妹結婚了
這次妹妹沒有挑紫色的圍巾
許嵩終於還是和妹妹結婚了
這次妹妹沒有挑紫色的圍巾
- 1
智慧自動化剛透過最新的開發者套件整合接觸到大量流動性。Ripple 正將 $XRP 直接推進 Stripe 和 Tempo 用於 AI 標準的高階技術堆疊。開發者現在可以輕鬆實作週期性加密貨幣支付,不必再繁瑣周折。- 現已完整支援自動化代理交易 - 多鏈功能簡化資產管理 - $XRP 的實際應用案例持續每日擴展 看到開發者真的開始建構我們幾年前還只能談論的基礎設施,真是不可思議。#XRP #AI #GateIdleEarnAutoYieldUpTo3% #GateLaunchesTrenchesWith0GasFee #ShareWeekly #WeekendMarketBullishOrBearish
XRP-3.72%
- 4
- 7
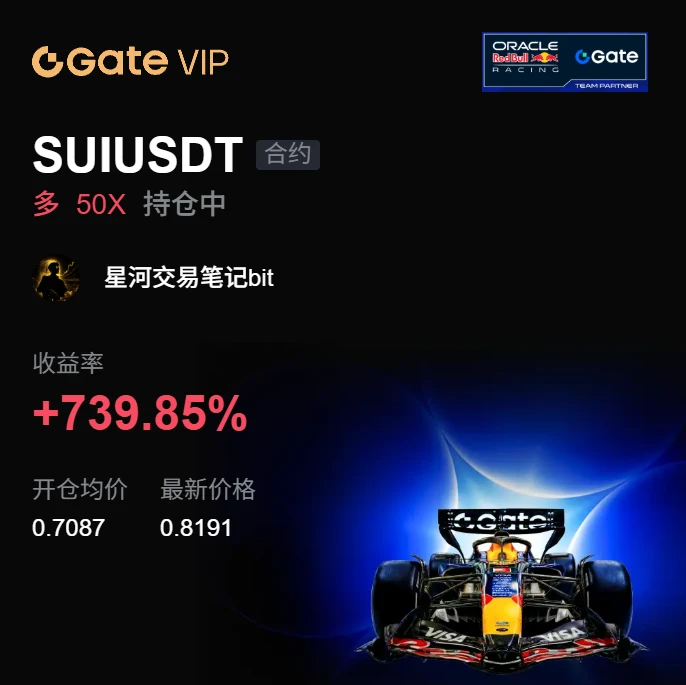
這單 $SUI 多單能拿到現在,核心不是猜方向,而是 0.7087 上方的回踩確認。價格第一次衝 0.8162 時我沒追,等它回踩不破短均線,才按計畫把倉位補齊,目前浮盈+731.01%。
盤面結構上,均線開始向上發散,但真正重要的是前高關鍵位沒有完全吃透。只要價格站在回踩關鍵位置上方,多頭結構就還在;如果放量跌穿,那就是假突破後的回吐,我會先減倉。上方關鍵位區第一次觸及通常會有洗盤,量能沒有繼續放大前,不適合把目標一次性看太遠。
我的做法是七成按計畫止盈,三成留觀察,保護位跟著結構抬。錯過更高位置也不追,等它把關鍵位變成關鍵位再說。這裡我更看重回踩品質,而不是一根陽線帶來的興奮。🙂
$BNB $LAB
盤面結構上,均線開始向上發散,但真正重要的是前高關鍵位沒有完全吃透。只要價格站在回踩關鍵位置上方,多頭結構就還在;如果放量跌穿,那就是假突破後的回吐,我會先減倉。上方關鍵位區第一次觸及通常會有洗盤,量能沒有繼續放大前,不適合把目標一次性看太遠。
我的做法是七成按計畫止盈,三成留觀察,保護位跟著結構抬。錯過更高位置也不追,等它把關鍵位變成關鍵位再說。這裡我更看重回踩品質,而不是一根陽線帶來的興奮。🙂
$BNB $LAB
- 1
載入更多
加入 4000 萬人匯聚的頭部社群
⚡️ 與 4000 萬 人一起參與加密貨幣熱潮討論
💬 與喜愛的頭部創作者互動
👍 查看感興趣的內容

熱門話題
MSTR領漲納指100
73.81k 瀏覽量2.85k 人討論中
Strategy(MSTR)過去一個月上漲約 48%,成為納斯達克 100 指數中表現最好的股票,同期比特幣上漲約 12%。公司目前持有 845,050 枚 BTC,累計買入成本約 637.3 億美元。MSTR 並非比特幣的完全複製品,波動幅度可能更為劇烈。這輪漲勢還能持續嗎?
Gate 24 小時淨流入居交易所 Top1
26.33k 瀏覽量3.67k 人討論中
BTC重回80K
56.85k 瀏覽量60.31k 人討論中