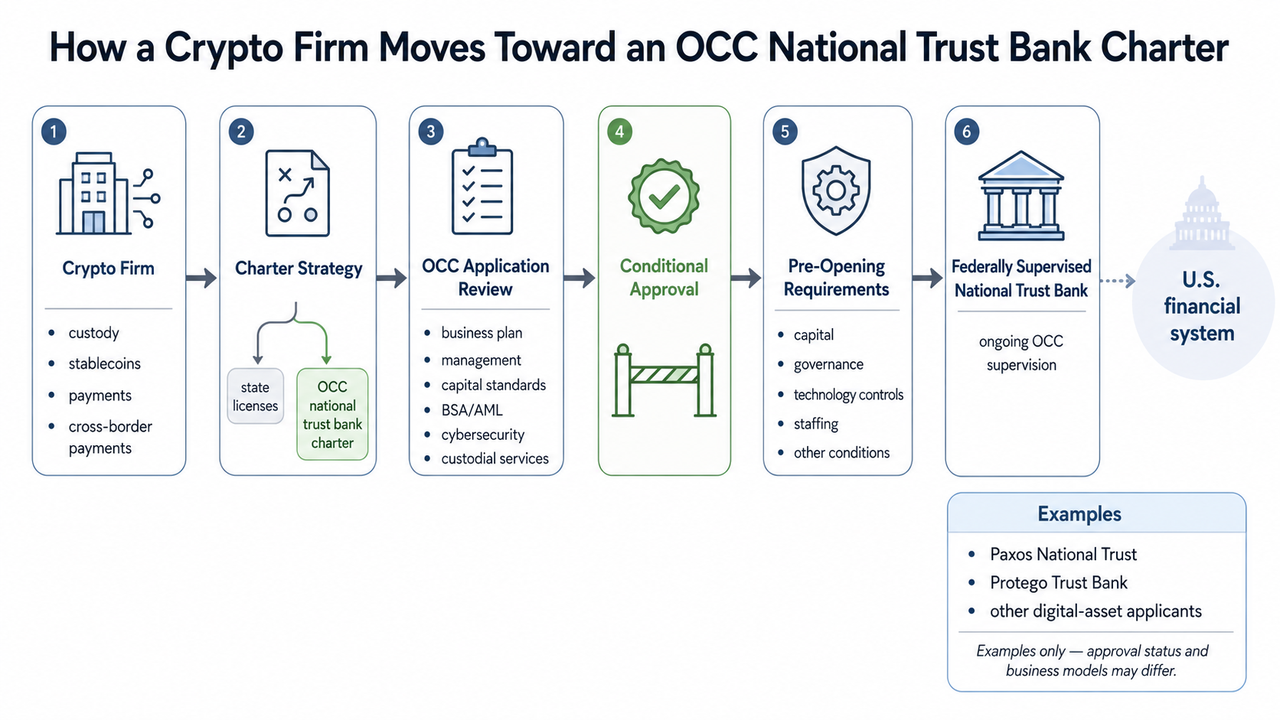
對於在聯邦監管與州許可之間權衡的數位資產業者而言,OCC(貨幣監理署)特許狀固然重塑了監管適用架構,但監管義務未因此消除。國家信託銀行架構允許加密企業納入聯邦監管金融體系,成為金融版圖一環,同時仍需遵守資本標準、公司治理、風險控管與監管要求。隨著 Protego Trust Bank、Paxos National Trust 等專注於加密服務的業者積極申請,並試圖將託管、支付及相關業務併入傳統銀行和信託公司規章,此一監管差異愈加顯著。
對於經營託管、穩定幣、支付及涉跨境服務的公司來說,重點不僅在於是否能取得銀行執照,更須釐清特許狀允許從事的具體業務、必須具備的前置組織或轉型條件,OCC 的資本與管理評鑑標準,以及業務範圍是否涉及銀行控股公司、外國銀行或其他受監管實體的額外規範。本節將實務揭示申請流程內容,包括如何審查申請、准許哪些業務、附帶批准及持續監督,另整理川普與拜登不同執政下的監理政策演變。最終目的為明確界定加密業者在投入聯邦監管銀行或信託業務前必備的核心條件,而非單純將 OCC 特許狀與傳統銀行營運畫上等號。
主要要點
-
OCC 特許狀申請起點在於業務模型規畫:申請者須證明其行為符合法定授權與適用規範。
-
OCC 在新設機構開業前,會就業務規劃、財務預測、團隊組成、股權結構、資本資金、流動性、合規體系、資安防護及營運風險進行系統審查。
-
取得附帶批准不等同無限制經營,申請人須於最終核准前,妥善完成所有組織與開業條件。
-
國家信託銀行屬於有限目的國家銀行,並非吸收存款的傳統商業銀行。
-
通過核准後,企業即納入聯邦銀行體系,並接受 OCC 的持續監管、稽查及相關業務規範。
什麼是 OCC 國家信託銀行特許狀?
美國貨幣監理署依據聯邦法授權設立並監督國家銀行,包括專責信託業務及相關活動的國家銀行。主要依據《國家銀行法》(12 USC 21–27),受託功能則可依 12 USC 92a 衍生單獨授權。
國家信託銀行特許狀聚焦託管、保管、受託服務、資產管理及相關數位資產,殊異於傳統消費型銀行業。
兩者區隔至關重大。未納入 FDIC 保險的國家信託銀行,運作模式與傳統收受保險存款並發放消費貸款的商業銀行本質不同,其業務受特許狀、銀行法規及審批承諾所限制。非所有國家信託銀行都吸收 FDIC 保險存款,亦非每家都需配合 FDIC 保險。
但擁有聯邦身分,便有營運優勢:取得國家信託銀行特許狀者可依聯邦授權服務全國用戶,前提是業務遵循聯邦及州法令。
OCC 於 2025 年 12 月指出,旗下已有約 60 家國家信託銀行接受監管。
這種監理方式與各州獨立審批形成鮮明對照,美國加密銀行監管是否可長遠支持企業發展,成為業者評估核心。
OCC 加密銀行特許狀申請流程解析
目前並無專屬「加密銀行牌照」專線,數位資產業者須按 OCC 現行特許流程審批,並依技術、託管型態及加密活動風險接受針對性審查。
1. 界定擬推動的數位資產業務
申請人必須清楚說明銀行計畫從事的實際業務。
可能業務包括數位資產託管、受託管理、穩定幣服務、支付等,並需論證這些活動皆屬國家銀行合法範圍。OCC 將個案裁量申請內容是否合規。
因此,擇定 OCC 國家銀行特許狀或州級牌照時,須綜合監理難易與業務適配度評量。
合規基礎隨 OCC 持續發布解釋性信函而精進。2025 年 3 月,解釋性信函 1183 取消「監理無異議」前置要求;1186 號信函明定國家銀行可因支付鏈上費用而持有限度加密資產,1188 號則承認指定類型的避險加密交易可獲授權。
2. 撰寫業務規劃及財務預案
OCC 特許申請需提交內容詳實且高度專業的業務方案。
材料須包含正式業務規劃、財務預估、組織架構及主要經營層資料。
作為加密本位金融機構,業務設計須精確銜接科技功能與銀行責任。如何落實託管管理?誰負責私鑰掌控?用戶資產與公司資金如何隔離?遭受資安攻擊時應對機制?交易量意外激增如何處理?
資本規劃須根據上述風險精準量身,非一刀切。託管型信託銀行與全能型銀行資產結構與風控屬性迥異,申請者要證明資本充足、流動性可靠。OCC 指引特別要求國家信託銀行強化流動性管理與備援融資規劃。
3. 完備管理、合規及風險審查
光有技術優勢,並無法保證審查通過。
OCC 著重高管團隊與重要負責人資歷,發起人、董事及高層管理皆需提供詳細經驗與財務背景並接受徵信。
對數位資產企業而言,合規架構更屬核心。加密業務開業前,必須具備健全之 BSA/AML/OFAC 合規體系。
各項流程須完善納入客戶身分認定、盡職調查、異常行為監控、制裁機制、內控治理、獨立測試及升級。資安防護、錢包管理、技術依賴、鏈上設施建置及營運韌性,皆須經 OCC 驗證具有效控能力。
更全面的 OCC 加密銀行合規規範在取得特許後持續適用。獲准設立後,合規成為長期監理重點,而非一次作業。
補充說明,專業加密服務也未必需依附國家信託銀行身分。例如 Gate Institutional 提供的是機構型交易體驗,非 OCC 核可銀行,法律地位、託管機制及監理框架本質迥異,無法互通視之。
4. 公示、OCC 審核與補充資料
申請流程包含透明公示。OCC 要求特許申請必須事前公告,近年國家信託銀行核准案幾乎皆公開籌備狀態,OCC 並徵詢並審閱社會各界意見。
實質審查期間,若申請業務說明、股權結構、合規規劃或風控內容不充足,監管機關有權要求補充資料。
OCC 審查並無「加速通關」。申請內容複雜度、資料齊全程度、外部意見、法律爭議乃至申請人對監管詢問的回應效率,均影響整體時程。
5. 附帶批准僅為過程節點
順利通過審查,多數情況會先給予附帶批准。
2025 年 12 月 12 日,OCC 針對 5 家數位資產導向國家信託銀行給予附帶批准。First National Digital Currency Bank、Ripple National Trust Bank 新領特許,BitGo Bank & Trust、Fidelity Digital Assets、Paxos Trust Company 完成信託型態轉換。
這反映新設與轉型兩種審核路徑。Anchorage Digital Bank 早於 2021 年由南達科他州信託轉型為國家信託銀行。其聯邦銀行身分說明了合規託管對機構客戶的關鍵性,詳見 Anchorage Digital Bank 與 USDPT 關係。
但附帶批准非代表立即營運。OCC 通常要求資本、管理團隊、政策指南、治理及技術條件皆備齊後始能開業。近年 OCC 專案明確要求於最終授權生效前,完成所有組織建置與開業條件。
BitGo 案例同時顯示,加密託管服務可按需求切換各類監理身分,模式細節見 BitGo 數位資產託管架構。
2026 年國家信託銀行監理重點更新
OCC 最終規則自 2026 年 4 月 1 日起生效,明定國家銀行只要限於信託業務及相關行為,得合法從事經批准之非受託及受託業務。OCC 強調本規則屬於釐清性質,並未擴張或刪減原有特許範圍。
數位銀行因而不再受限於每一業務皆必須傳統受託人角色。關聯託管、財富管理及銀行業務,只要方式符合法定基礎且獲核准,皆可納入業務範疇。
惟特許狀不代表數位資產產品皆可經營。每項新業務仍須通過合法性內控評估與與核可範圍一致檢查。
通過特許後的合規須知
最終核准後,監管關係才正式啟動,並非程序結束。
OCC 將定期稽查國家銀行履行其法定義務。專注加密服務的國家信託銀行,須持續鞏固公司治理、資本結構、流動性、BSA/AML 風控、資安防護及營運框架等基本要求。
重大業務異動,也有可能導致新監管事項適用。特許狀核准時僅限託管為主的企業,不得擅自拓展借貸、支付、鏈上質押或其他不符特許範圍業務。
這正是 OCC 加密銀行特許的監理平衡:聯邦身分賦予銀行全國化體制,同時公司必須不斷接受聯邦嚴密監管與檢查。
結論
唯有證明本身業務能於聯邦銀行體系下合法合規、安全穩健運作,加密業者方可取得 OCC 國家銀行或國家信託銀行特許狀。最具競爭力的申請案,必能結合法規合適的數位資產服務、健全營運規劃、堅強管理團隊、充足資本與流動性、企業級內控及完善 BSA/AML 合規。
附帶批准象徵程序的重大里程碑,絕非最終目標。企業需全方位符合 OCC 開業及組織管理標準,並長期接受監管。
特許狀於加密業者而言價值遠不只聯邦認證,更在於企業內部必須具備永續在受監理架構下經營的營運實力。
常見問題
加密業者可直接申請國家信託銀行特許狀嗎?
可以。若擬議業務合乎聯邦銀行法,公司可主動申設國家信託銀行。現有州信託組織則可選擇轉換國家特許,如 Anchorage Digital 及 2025 年 12 月案例即為典型。
國家信託銀行必須擁有 FDIC 存款保險嗎?
不一定。多數國家信託銀行因未吸收 FDIC 保險存款,因此不必獲 FDIC 保險,是否需求取決於特許內容及實際經營。
申請 OCC 特許狀的資本要求是多少?
無唯一適用於全部申請者的明定標準。OCC 會依據業務規畫、財務預算及風險屬性具體評估應備資本規模,因此託管型與一般銀行間需求存有明顯差異。
國家信託銀行是否可全美經營?
取得聯邦特許狀即享全美服務資格,無須逐州個別申請銀行執照,惟各項業務仍受相應美國聯邦及地方法監管。例如 Protego 取得附帶批准後,即能以國家信託銀行名義服務全美客戶。
OCC 所謂附帶批准是否等同最終特許?
否,附帶批准需企業先完成所有組織及開業籌備,僅於完全達成條件後 OCC 方會發出最終核准。
國家信託銀行能否經營加密資產託管及執行業務?
OCC 已認定數位資產託管為國家銀行業核准範疇,部分交易撮合亦有官方立場。惟各項業務須於法定授權及風管規劃內進行。
免責聲明
本內容僅供教育及參考,並不構成法律、合規、金融或投資建議。銀行及數位資產業務合規標準隨時可能調整,具體監理仍須依實際營運架構判斷。擬申請 OCC 特許狀之公司,應依個別狀況尋求專業法律及合規意見。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。


相關文章
Sui:使用者如何利用其速度、安全性和可擴充性?
Morpho 代幣經濟學深入解析:MORPHO 的應用、分配方式與價值邏輯
SUN 代幣的運作機制為何?治理與激勵模型深入解析
USD.AI 效益來源解析:AI 基礎設施貸款如何創造收益
Morpho vs Aave:深入解析 DeFi 借貸協議的機制與結構差異