不過,EIP-1559 並不代表以太坊能夠持續維持通縮。隨著 Layer 2 擴容網路發展、交易成本下降,以及部分鏈上活動轉移至二層網路,以太坊主網的手續費收入結構也發生了變化。當網路銷毀的 ETH 少於驗證者獎勵所帶來的新增發行量時,即使銷毀機制仍正常運作,ETH 的總供應量也可能繼續增加。近期圍繞以太坊銷毀規模下降的討論,反映出市場正在重新評估網路使用量、擴容效率與代幣供應之間的關係。
要理解 ETH 銷毀量下降,需要區分網路交易活躍度、手續費水準和代幣供應變化。銷毀量減少不一定代表以太坊生態需求萎縮,也不能直接推導出 ETH 價格將下跌。本文將從 EIP-1559 的運作機制出發,分析 PoS 新增發行、Layer 2 擴容、Blob 費用及網路活動如何共同影響 ETH 的長期供應結構。
核心要點
- EIP-1559 透過銷毀交易基礎費用(Base Fee)減少 ETH 供應,但不會停止 PoS 驗證者獎勵帶來的新增發行。
- ETH 是否通縮,取決於特定期間內銷毀量與新增發行量的相對大小,而不是銷毀機制是否存在。
- 主網 Gas 費用下降會減少每單位 Gas 對應的 ETH 銷毀量,但不一定代表以太坊生態整體使用量下降。
- Layer 2 擴容能夠降低使用者交易成本,卻可能改變主網區塊空間需求和手續費銷毀結構。
- EIP-4844 引入的 Blob 費用同樣具有銷毀機制,但其費用市場與一般執行層 Gas 市場彼此獨立。
- 投資者應結合 ETH 淨供應變化、主網費用、Blob 使用率、質押規模和 Layer 2 活動,綜合判斷以太坊代幣經濟模型的變化。
EIP-1559 是什麼?ETH 手續費銷毀機制如何運作?
EIP-1559 是以太坊在 2021 年倫敦升級中引入的交易手續費改革機制,主要目的是改善 Gas 費用的定價方式,讓使用者更容易估算交易成本。在此機制下,以太坊交易費用主要由基礎費用(Base Fee)和優先費用(Priority Fee)組成。基礎費用由協議根據區塊空間需求動態調整,並在交易執行後銷毀;優先費用則通常支付給區塊提議者,用於激勵交易打包。使用者還可以設定最高費用上限,避免實際支付金額超出預期。
基礎費用的變化與區塊使用情況有關。當網路交易需求較高、區塊持續超過目標使用量時,Base Fee 通常會上升;當區塊空間需求不足時,Base Fee 則會下降。以太坊並不是按照固定數量銷毀 ETH,而是根據實際使用的 Gas 和對應的基礎費用決定銷毀規模。例如,兩筆交易即使消耗相同數量的 Gas,如果執行時的 Base Fee 不同,最終銷毀的 ETH 數量也會不同。
這項設計將網路使用需求與 ETH 供應變化連結起來。使用者為了執行交易而支付基礎費用,相關 ETH 會被永久銷毀,不再進入驗證者或其他參與者的帳戶。不過,EIP-1559 的主要目標並不是確保 ETH 永遠通縮,而是改善手續費市場的運作方式。ETH 銷毀只是這項機制帶來的貨幣供應影響,實際銷毀規模仍取決於網路使用情況和手續費水準。
ETH 銷毀量為什麼會下降?是網路活動減少了嗎?
ETH 銷毀量下降通常與主網基礎費用降低有關,但不能簡單理解為以太坊生態活動全面減少。銷毀規模同時受到交易消耗的 Gas 數量和 Base Fee 水準影響。如果網路能夠以較低費用處理大量交易,即使交易數量維持穩定,銷毀的 ETH 也可能明顯減少。相反地,當熱門應用集中使用主網區塊空間時,手續費可能快速上升,並在短時間內產生較大的銷毀量。DeFi 交易、NFT 鑄造和其他鏈上活動都曾在特定期間推動主網費用上漲,但這些需求不一定能夠長期維持。
2026 年 11 月,圍繞 ETH 銷毀機制的討論再次受到關注。Vitalik Buterin 近期提出,不應將持續提高的手續費銷毀量視為 ETH 長期價值的主要基礎,因為較高的銷毀規模可能依賴昂貴的交易費用,而低成本、可擴展的網路同樣具有重要價值。這項觀點並不代表 EIP-1559 將被取消,而是強調 ETH 的價值還需要建立在網路安全性、去中心化、抗審查能力及實際金融用途之上。
以太坊生態的活動分布也正在變化。越來越多一般轉帳、交易和應用互動透過 Layer 2 網路完成,使用者不再需要為每筆操作直接支付以太坊主網的完整執行費用。主網承擔的任務逐漸集中於結算、資料可用性和安全保障。要判斷網路是否真正失去需求,需要同時觀察主網交易、Layer 2 活動、結算需求和應用使用情況,而不是只看每日銷毀了多少 ETH。
為什麼 EIP-1559 不保證 ETH 持續通縮?
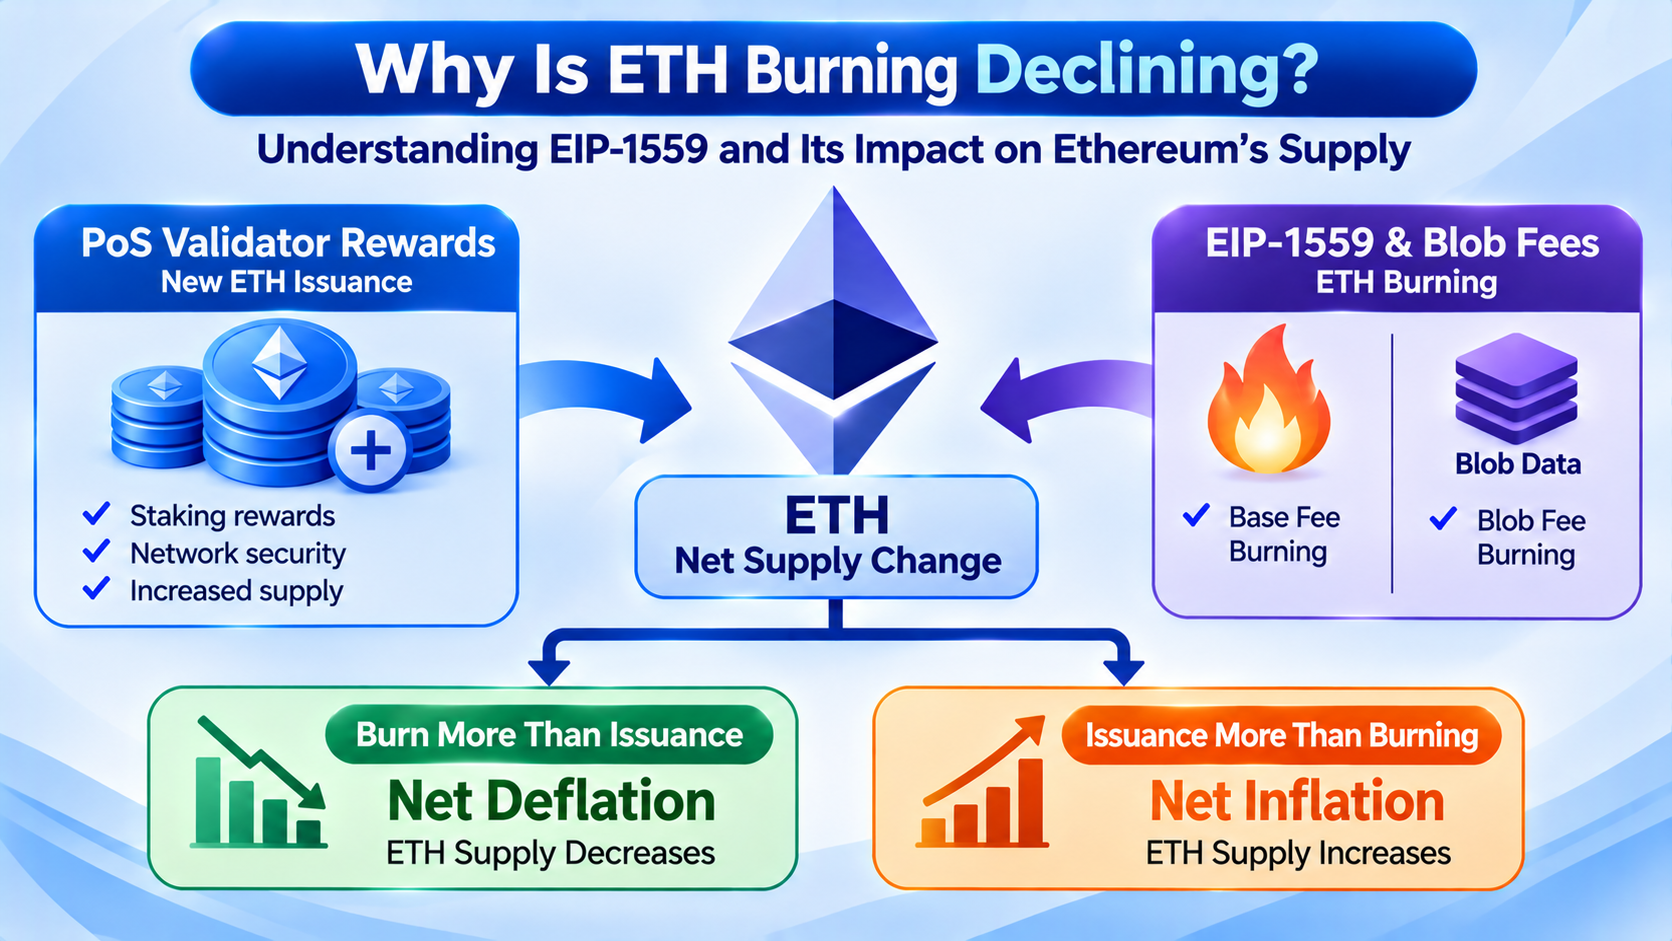
ETH 的供應變化受到兩個主要因素影響:新增發行與銷毀。新增發行主要來自 PoS 共識機制下發放給驗證者的獎勵,銷毀則主要來自交易基礎費用和其他適用的協議費用。當某段期間內銷毀量超過新增發行量時,ETH 總供應量下降,呈現淨通縮;當新增發行量超過銷毀量時,ETH 總供應量增加,呈現淨通膨。這兩種情況都可能在 EIP-1559 正常運作的前提下發生。
2022 年完成 The Merge 後,以太坊停止了原有的 PoW 挖礦獎勵發行,ETH 新增發行主要來自 PoS 共識層。這大幅降低了網路的新增發行速度,也讓交易手續費銷毀更容易在部分期間超過發行量。不過,發行速度下降不代表發行完全停止。驗證者持續參與區塊提議和驗證,並獲得協議獎勵。質押規模、驗證者獎勵規則和網路費用水準共同決定 ETH 的淨供應變化。
例如,假設某段期間以太坊新增發行 1,000 ETH,但只銷毀了 600 ETH,網路仍會淨增加約 400 ETH;如果同期銷毀量達到 1,500 ETH,則會淨減少約 500 ETH。這只是用於解釋機制的假設數字,不代表目前網路的實際發行和銷毀水準。EIP-1559 保證的是符合規則的基礎費用會被銷毀,而不是保證銷毀數量始終超過驗證者獎勵。將 ETH 描述為必然持續通縮的資產,容易忽略其供應機制本身具有動態變化的特點。
Layer 2 擴容為什麼會影響 ETH 銷毀規模?
Layer 2 是以太坊擴容體系的重要組成部分,主要透過在主網之外執行或處理大量交易,再將相關資料或狀態證明提交至以太坊,實現更低的使用者交易成本。Arbitrum、Optimism、Base 等網路都採用不同的 Rollup 技術方案。對一般使用者而言,Layer 2 能夠降低直接使用主網的成本,讓支付、交易和應用互動更加便利。對以太坊主網而言,交易活動轉移至 Layer 2,也改變了區塊空間需求的來源。
過去,使用者在以太坊主網進行一次複雜的 DeFi 交易,可能需要消耗較多 Gas,並支付較高的基礎費用。透過 Layer 2 執行類似操作後,大量計算和交易處理可以在二層完成,最後由 Rollup 將相關資料或證明提交至主網。主網仍然承擔重要的結算和安全功能,但不再直接處理每筆使用者操作。這使得生態總交易量增長與主網手續費增長之間的關係,不再像早期那樣直接。
擴容還帶來一個值得關注的經濟問題:網路使用成本下降可能促進更多應用和使用者進入以太坊生態,但這些新增活動未必能立即轉化為同比例增長的 ETH 銷毀量。低費用可以改善使用者體驗,也可能降低每筆交易帶來的手續費收入。未來以太坊能否在維持低成本的同時形成足夠的 ETH 銷毀需求,取決於 Layer 2 活動規模、主網結算需求以及資料可用性市場的發展。擴容成功與 ETH 持續通縮並不是完全相同的目標。
EIP-4844 與 Blob 費用如何改變 ETH 的銷毀結構?
EIP-4844 是以太坊在 2024 年 Dencun 升級中引入的重要擴容機制,透過 Blob 資料為 Rollup 提供更適合批量提交交易資料的空間。在此之前,Layer 2 通常需要使用相對昂貴的主網交易資料儲存方式。Blob 的引入使 Rollup 能夠以不同於一般執行層交易的方式發布資料,降低部分資料可用性成本,也推動 Layer 2 交易費用下降。對於需要處理大量使用者交易的 Rollup 而言,這項變化有助於改善成本結構和擴展能力。
Blob 採用獨立的費用市場,其基礎費用同樣會被銷毀,但與一般執行層 Gas 的基礎費用分開計算。一般交易主要根據執行層區塊空間需求調整 Base Fee,Blob 費用則取決於 Blob 資料空間的供需情況。當 Blob 使用量較低、資料空間相對充足時,其基礎費用可能維持在較低水準,即使 Layer 2 持續提交資料,產生的 ETH 銷毀量也可能有限。隨著 Blob 需求增加,費用機制會相應調整,但不能假設 Layer 2 交易量增加必然帶來同比例的銷毀增長。
這項變化使 ETH 銷毀結構更加複雜。投資者不僅需要觀察主網一般交易產生的費用,還需要關注 Blob 資料需求及其對應的費用水準。隨著以太坊持續推進資料可用性擴容,網路可能在處理更多 Layer 2 資料的同時維持較低的單位成本。對使用者和應用程式開發者而言,這通常有利於擴大使用範圍;從 ETH 供應角度來看,低成本擴容也可能使銷毀量在較長期間內維持相對溫和。評估 EIP-4844 的作用,需要同時考量擴容效率和代幣經濟影響,而不是單獨以 ETH 銷毀規模衡量升級成效。
PoS 質押規模如何影響 ETH 的新增發行量?
以太坊完成 The Merge 後,網路透過 PoS 共識機制維持安全性,驗證者透過質押 ETH 參與區塊提議和驗證,並按照協議規則獲得獎勵。與 PoW 時代依靠礦工競爭計算資源不同,PoS 的安全機制主要依賴驗證者的質押資產及相應的懲罰規則。ETH 新增發行主要來自共識層獎勵,而獎勵規模與參與質押的 ETH 數量、驗證者表現及協議參數有關。質押規模增加通常會提高網路的總獎勵發行量,但單位質押 ETH 的獎勵率不會按相同比例增長。
質押獎勵與 ETH 銷毀之間不存在直接且固定的對應關係。即使網路交易活動維持穩定,如果共識層新增發行量發生變化,ETH 的淨供應增速也可能隨之調整。反過來,當主網交易需求顯著增加、Base Fee 上升時,銷毀量可能在短時間內超過新增發行量,使 ETH 重新進入淨通縮狀態。PoS 發行與 EIP-1559 銷毀分別由不同機制驅動,兩者共同決定最終的供應變化。
還需要區分質押鎖定與代幣銷毀。使用者將 ETH 用於質押,並不代表這些 ETH 被永久移出總供應。質押資產仍然屬於網路中的 ETH,只是在特定條件下受到驗證者退出和提取流程的約束。銷毀則代表相關 ETH 從協議認可的供應中永久減少。市場有時會將質押規模增長與流通市場上可出售供應減少聯繫起來,但這屬於流動性層面的分析,不能直接等同於 ETH 總供應量下降。要判斷以太坊是否通縮,仍然需要觀察實際發行與銷毀資料。
ETH 銷毀量下降是否意味著價格一定承壓?
ETH 銷毀量下降可能削弱部分投資者對代幣稀缺性的預期,但它與市場價格之間不存在固定的因果關係。EIP-1559 的銷毀機制能夠減少供應增量,在其他條件相同的情況下,較低的淨發行量可能對長期供應結構產生影響。不過,ETH 價格還會受到投資者需求、市場流動性、宏觀利率、機構資金配置、鏈上應用發展和整體加密市場情緒等因素影響。即使網路進入淨通縮狀態,如果市場賣出需求明顯增加,價格仍然可能下跌;即使供應量溫和增長,如果資產需求擴大,價格也可能上漲。
手續費銷毀與網路經濟活動之間的關係同樣需要謹慎理解。較高的 ETH 銷毀量可能來自活躍的 DeFi 交易和應用需求,也可能來自短期投機、NFT 熱潮或網路擁塞。高額手續費能夠提高銷毀規模,卻也可能降低一般使用者使用網路的意願。低手續費雖然減少單位交易的銷毀貢獻,但能夠改善應用體驗,為支付、穩定幣結算和其他高頻場景創造條件。以太坊長期發展的關鍵,不是持續維持昂貴的交易費用,而是在維持網路安全和去中心化的同時,支援更多具有實際價值的經濟活動。
從投資角度來看,ETH 的價值也不能完全歸結於供應收縮。ETH 可用於支付網路費用、參與質押、提供 DeFi 抵押品,並在以太坊及相關生態中承擔多種經濟功能。隨著穩定幣、代幣化資產和鏈上金融服務發展,ETH 的需求結構可能持續變化,但生態活動增加能在多大程度上轉化為 ETH 資產需求,仍需要具體分析。銷毀量是觀察網路經濟活動的重要指標,卻不是獨立的價格預測工具,更不適合作為判斷買賣時機的唯一依據。
投資者應如何判斷 ETH 是否可能重新進入通縮?
觀察 ETH 的供應趨勢,需要區分短期波動和長期變化。
單日銷毀量容易受到熱門應用、市場波動和臨時網路擁塞影響,無法充分反映整個網路的經濟狀況。投資者可以結合 7 日、30 日及更長週期的 ETH 淨供應變化,觀察銷毀量是否持續高於新增發行量。若某段期間 ETH 總供應持續減少,可以判斷該期間呈現淨通縮;如果供應量持續增加,則說明新增發行超過同期銷毀。對於不同統計平台,還需要注意資料更新時間、供應口徑及統計區間是否一致。
需要觀察費用結構和網路活動。主網 Base Fee、Gas 使用量、Blob 費用及 Layer 2 資料提交需求,能夠幫助解釋銷毀規模為什麼發生變化。
如果主網費用下降,但 Layer 2 交易量和資料使用量持續增加,可能反映出活動正在轉移至擴容網路,而不是整個生態同步收縮。投資者還可以結合穩定幣供應、DeFi 活動、鏈上結算及實際應用使用情況,判斷以太坊是否正在形成新的需求來源。不同指標之間存在時間差,短期活動增長也不一定能立即轉化為 ETH 銷毀量增加。
需要關注 PoS 發行和協議升級。質押規模變化、驗證者獎勵機制調整,以及未來可能影響執行層或資料可用性費用市場的升級,都可能改變 ETH 的長期供應結構。
評估這些變化時,應區分已實施的協議規則與仍處於研究、討論或提案階段的設計。對長期投資者而言,ETH 是否在某個季度實現通縮只是分析的一部分,更重要的是以太坊能否持續吸引真實經濟活動,並透過安全、可擴展的基礎設施維持其在鏈上金融體系中的作用。
總結
ETH 銷毀量下降並不代表 EIP-1559 失效,而是反映出以太坊手續費市場和網路活動結構正在變化。EIP-1559 將交易基礎費用永久銷毀,使 ETH 供應與網路區塊空間需求建立連結,但其設計並未保證銷毀量始終高於新增發行量。The Merge 完成後,PoS 大幅降低了 ETH 新增發行速度,網路在部分期間出現淨通縮,但隨著手續費下降和活動轉移至 Layer 2,ETH 也可能重新進入淨通膨狀態。
Layer 2 擴容和 Blob 資料機制進一步改變了網路費用的產生方式。更多交易能夠以較低成本完成,有利於擴大以太坊生態的使用範圍,卻不一定帶來同比例增加的 ETH 銷毀量。低費用與低銷毀量不一定代表網路發展受阻,較高的銷毀規模也不能單獨證明網路具有更強的長期經濟價值。
對投資者而言,ETH 的供應變化應當與網路需求、質押發行、Layer 2 活動和市場資金流向結合分析。EIP-1559 是以太坊代幣經濟模型的重要組成部分,但 ETH 的長期價值仍然取決於網路能否持續提供安全、可靠且具有實際需求的區塊鏈基礎設施。與其將通縮視為必然結果,不如理解發行與銷毀之間的動態關係,這更有助於形成客觀的市場判斷。
FAQ
ETH 銷毀量下降是什麼意思?
ETH 銷毀量下降是指特定期間內,透過 EIP-1559 等機制永久移出供應的 ETH 數量減少。主要影響因素包括主網 Gas 使用量、基礎費用水準及 Blob 資料費用。
EIP-1559 是否保證 ETH 永遠通縮?
不能。EIP-1559 保證符合規則的基礎費用會被銷毀,但 ETH 仍會透過 PoS 共識機制新增發行。只有銷毀量超過新增發行量時,ETH 總供應量才會減少。
ETH 為什麼會從通縮重新變成通膨?
當網路手續費下降、ETH 銷毀量低於驗證者獎勵帶來的新增發行量時,總供應量就可能增加。這屬於以太坊現有貨幣機制下可能出現的正常狀態。
Layer 2 交易越多,ETH 銷毀量就越高嗎?
不一定。Layer 2 能夠批量處理交易,並透過主網提交資料或證明。其對 ETH 銷毀量的影響取決於主網執行費用、Blob 資料費用及實際結算需求,不能簡單按照二層交易數量推算。
Blob 費用會被銷毀嗎?
會。EIP-4844 引入的 Blob 基礎費用具有銷毀機制,但其費用市場獨立於一般執行層 Gas 市場。
ETH 質押是否等於銷毀?
不等於。質押 ETH 仍然屬於網路總供應的一部分,而銷毀 ETH 會永久減少供應。兩者對流動性和代幣經濟模型的影響不同。
ETH 銷毀量減少是否意味著價格一定下跌?
不代表。銷毀量會影響供應變化,但 ETH 價格還會受到投資需求、宏觀環境、市場流動性和生態發展等多種因素影響。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。


相關文章
Pendle vs Notional:DeFi 固定收益協議對比分析
什麼是 Pendle 的 PT 和 YT?深入解析收益拆分機制
0x Protocol 的核心組成有哪些?Relayer、Mesh 及 API 架構詳解
0x Protocol vs Uniswap:訂單簿協議與 AMM 模型有何不同?

Cardano vs 以太坊:兩大主流智能合約平台的本質差異