CoreWeave 與 IREN 是 AI 雲端運算基礎設施市場中成長路徑不同的兩家公司。CoreWeave 主要透過高效能 GPU 叢集提供 AI 雲端運算服務;IREN 則以比特幣挖礦、電力資源及資料中心營運為基礎,拓展 AI 雲端服務業務。兩家公司都受惠於 AI 運算需求成長,但其資源基礎、業務成熟度及營收結構各有不同。
隨著 AI 模型訓練與推論需求增加,運算市場的競爭已不僅限於 GPU 採購,也涵蓋資料中心建設、電力供應、高速網路及長期客戶合作關係。對 AI 雲端服務供應商而言,快速部署 GPU 叢集固然重要,但能否穩定提供運算服務、控制融資成本並提高設備使用率,同樣攸關其商業模式的永續性。
比較 CoreWeave 與 IREN,有助於了解兩條 AI 基礎設施發展路徑:一條以雲端運算能力建立業務,另一條則運用既有能源及資料中心資源拓展雲端運算。本文將依據兩者的背景、GPU 雲端服務模式、營收來源、基礎設施優勢及財務風險,分析其在 Neocloud 市場中的不同定位。
重點摘要
-
CoreWeave 與 IREN 都參與 AI 運算基礎設施市場,但發展路徑不同:CoreWeave 已建立以 GPU 雲端服務為核心的業務;IREN 則從比特幣挖礦及電力基礎設施的基礎上,拓展至 AI 雲端服務。
-
CoreWeave 的競爭重點在於 GPU 叢集部署、雲端軟體平台、客戶服務,以及對大規模 AI 工作負載的支援。IREN 的差異化資源則主要來自電力容量、資料中心開發及基礎設施營運。
-
兩家公司都需要投入大量資本建置 AI 運算能力,但其既有資產、營收結構及業務轉型階段不同。
-
長期客戶合約可提高營收能見度,但合約總價值不等於已實現營收,也不能直接代表利潤。
-
比較這兩家公司時,投資人不應只看 GPU 數量及資料中心規模,還應考量營運能力、GPU 使用率、資本支出、融資成本及現金流。
CoreWeave 與 IREN 的發展路徑有何不同?
CoreWeave 與 IREN 都具有與加密運算相關的背景,但進入 AI 雲端運算市場的方式不同。
CoreWeave 成立於 2017 年,早期參與加密貨幣挖礦及 GPU 運算資源業務,之後逐步將重心轉向 AI 與高效能運算。其轉型關鍵在於將 GPU 資源發展為完整的雲端運算服務,包括運算叢集、高速網路、資料儲存、資源排程及客戶管理平台。
因此,CoreWeave 的業務重點不僅是建設資料中心,也為 AI 客戶提供可直接使用的運算環境。公司需管理 GPU 叢集的效能、穩定性及資源使用率,同時透過雲端軟體及相關服務支援不同類型的 AI 工作負載。
相較之下,IREN 起初更專注於比特幣挖礦基礎設施。該公司多年來營運大規模挖礦場址,累積了電力採購、資料中心開發及運算設備營運的經驗。隨著 AI 運算需求增加,IREN 開始將部分基礎設施資源用於 GPU 雲端服務,並向 AI 公司擴大提供運算資源。
這項差異表示,CoreWeave 更接近已具規模、專注於 AI 的雲端服務供應商;IREN 則正在將既有能源及資料中心資源轉化為 AI 雲端服務能力。然而,IREN 也直接提供 GPU 雲端運算服務,因此不能簡單歸類為僅出租資料中心空間的基礎設施公司。
CoreWeave 的 AI 雲端服務商業模式是什麼?
CoreWeave 的商業模式以高效能 GPU 叢集及 AI 雲端服務平台為基礎。該公司透過部署 NVIDIA GPU、建設高速互連網路及配套儲存系統,提供模型訓練、推論及其他高效能運算服務。
其營收主要來自客戶使用 GPU 運算資源及相關雲端服務。部分客戶採用長期合約,事先約定運算資源、服務期間及交付條件;其他客戶則可能依據自身業務需求選擇不同的運算配置。
CoreWeave 的價值不僅來自 GPU 硬體本身,也來自圍繞這些硬體建立的軟體與作業系統。例如,一項 AI 訓練任務可能需要數千張 GPU 同時運作。若叢集排程效率不佳或網路通訊形成瓶頸,即使客戶取得足夠數量的 GPU,也可能無法達到預期的訓練效率。
因此,CoreWeave 需持續投資資源排程、網路最佳化、儲存及系統監控。隨著 AI 客戶從訓練擴展至推論,雲端平台也必須支援不同規模及運作週期的運算任務。
此模式具有一定的平台特性,但也高度依賴資本投入。公司必須在完全實現客戶營收之前,承擔 GPU 採購、資料中心部署及相關融資成本。
截至 2026 年第二季末,CoreWeave 公布的 Revenue Backlog 約為 $1,040 億,反映已簽訂合約所對應的未來營收。然而,這些營收仍取決於合約交付及服務可用性等條件,不能直接視為已實現的營業收入。
IREN 如何從比特幣挖礦轉型為 GPU 雲端運算?
IREN 的 AI 雲端運算業務建立在既有比特幣挖礦基礎設施之上。其早期商業模式主要依靠 ASIC 礦機參與比特幣網路運算,並透過區塊獎勵及交易手續費創造營收。
隨著 AI 運算需求增加,IREN 開始重新配置部分資料中心資源,並將業務從比特幣挖礦擴展至 GPU 雲端服務。這與傳統礦業公司不同,因為 IREN 不僅要管理電力及資料中心設施,也必須管理 GPU 採購、高速網路建設,以及向 AI 客戶交付運算服務。
IREN 的主要轉型優勢來自既有的電力及資料中心開發資源。對需要大規模部署 GPU 的公司而言,取得電力及資料中心建設時程可能成為擴張瓶頸。若既有場址可符合 AI 基礎設施需求,便可能有助於縮短部分專案的建設時程。
然而,挖礦場址無法直接轉換為成熟的 AI 資料中心。ASIC 礦機不能取代 AI GPU,既有冷卻系統、網路架構及電力設施也可能需要大幅升級。因此,IREN 的轉型涉及新增設備投資、基礎設施升級,以及雲端服務營運能力的建立。
財務資料顯示,IREN 的 AI 業務已開始貢獻營收,但在 2026 財年尚未完全取代比特幣挖礦業務。該公司在 2026 財年的 AI 雲端服務營收約為 $1.288 億,比特幣挖礦營收約為 $5.782 億,反映其仍處於業務結構轉型階段。
CoreWeave 與 IREN 的商業模式有哪些主要差異?
兩家公司都提供 AI 運算能力,但其發展階段、資源基礎及營運重點存在顯著差異。
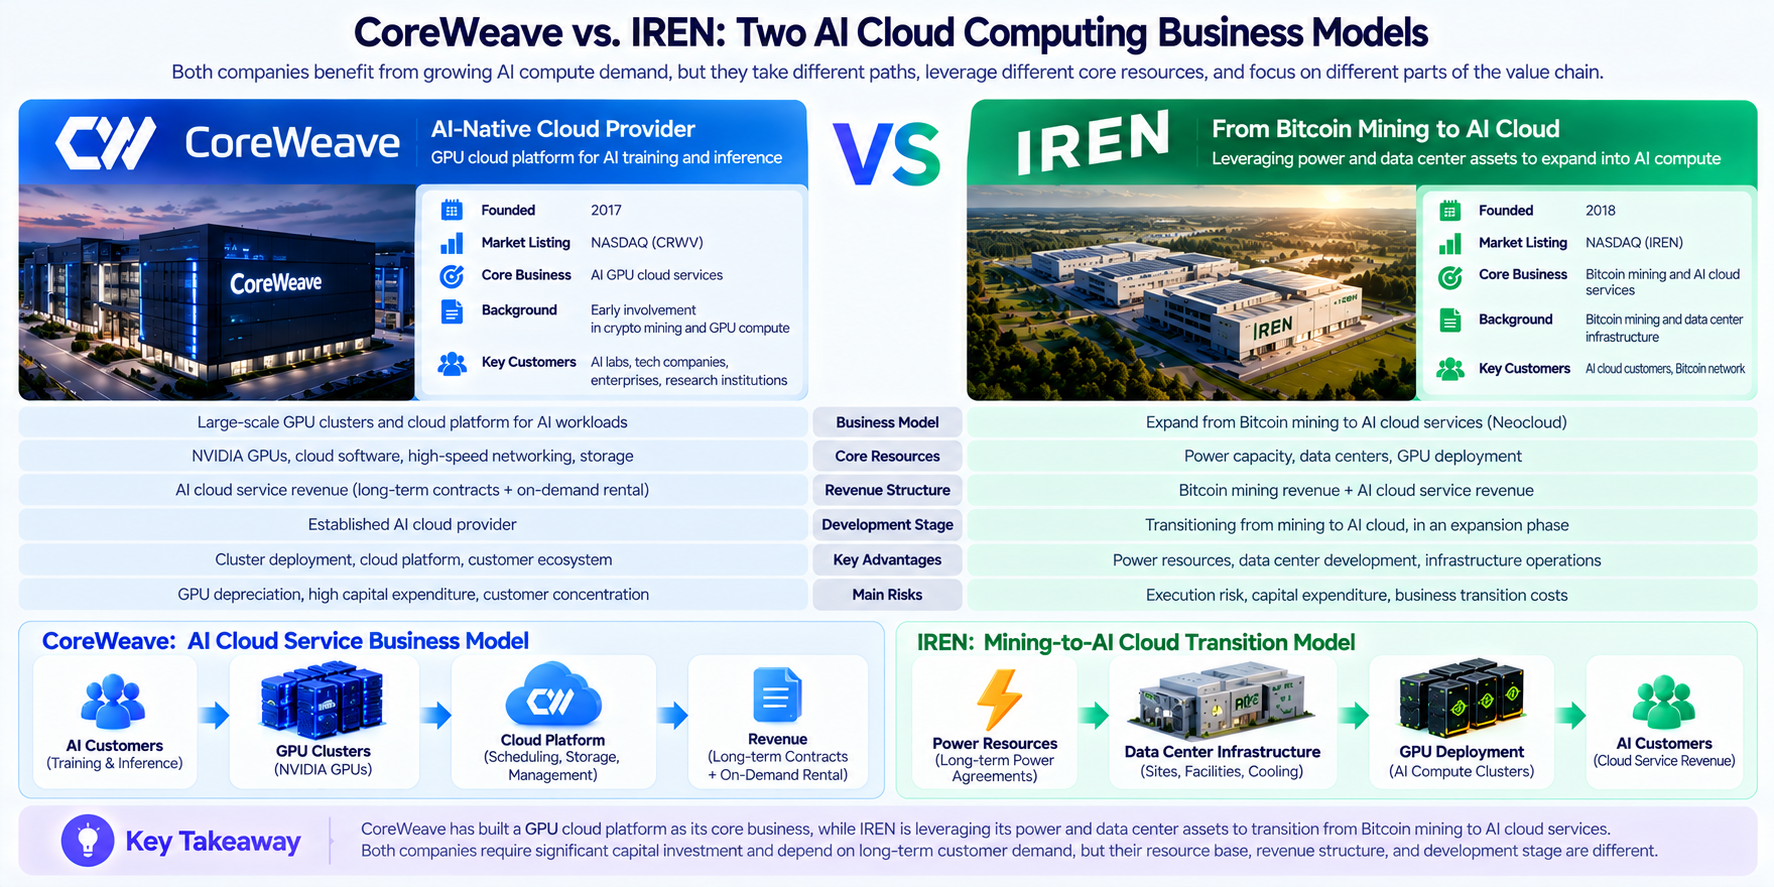
需要注意的是,圖片中顯示的差異反映的是截至 2026 年 10 月兩家公司的發展階段,而非永久固定的商業模式。隨著 IREN 擴展 AI 雲端服務,其可能逐漸與 CoreWeave 形成更直接的競爭。
從產業鏈角度來看,CoreWeave 的發展更重視雲端運算平台的規模化交付;IREN 的轉型則更著重於將既有電力及資料中心資源轉化為可銷售的 AI 運算能力。
兩家公司最終都需要解決相同問題:隨著 GPU 及資料中心投資擴大,如何持續產生足夠的客戶需求,以及如何將合約營收轉化為營運現金流。
為何電力資源對 IREN 更重要,而雲端平台能力對 CoreWeave 更重要?
AI 運算基礎設施的競爭通常涵蓋兩個關鍵領域:公司能否取得足夠的電力及資料中心容量,以及能否將這些基礎設施轉化為穩定且高效的 GPU 雲端服務。
對 IREN 而言,電力資源是轉型的重要起點。該公司原本圍繞比特幣挖礦建設資料中心,因此累積了場址開發、電力設施及運算設備營運的經驗。隨著 AI 資料中心的電力需求提高,這些資源可能協助公司進入新市場。
然而,僅有電力容量無法直接產生 AI 雲端服務營收。必須完成資料中心升級、GPU 部署、網路連接及客戶交付後,容量才能轉化為實際運算服務。因此,評估 IREN 時,有必要區分規劃中的電力資源、已建成的資料中心,以及實際投入營運的 GPU 叢集。
CoreWeave 更依賴完整的雲端平台能力。其客戶不僅需要 GPU,也需要穩定的網路、資料儲存、叢集排程及軟體環境。對大規模 AI 模型訓練而言,叢集中任何一個環節的效能瓶頸,都可能影響整體運算效率。
CoreWeave 同樣需要大量電力及資料中心容量。2026 年第二季,該公司公布約 1.5 GW 的已啟用電力容量,以及約 3.7 GW 的已簽約電力容量,顯示其擴張同樣依賴能源及基礎設施資源。
因此,兩家公司並非分別只專注於電力或雲端軟體,而是以不同順序累積資源。IREN 從電力及資料中心擴展至 GPU 雲端服務;CoreWeave 則在既有 AI 雲端平台業務的基礎上,持續擴展基礎設施。
長期 AI 運算合約如何影響兩家公司的營收模式?
長期運算合約是 Neocloud 公司重要的商業模式之一。與短期隨選租用相比,多年期合約通常可為服務供應商提供更明確的需求規劃,使其能依據客戶承諾規劃 GPU 採購及資料中心建設。
對 CoreWeave 而言,長期客戶合約為其大規模 GPU 基礎設施投資提供重要基礎。公司可依據合約條款部署運算資源,並在持續提供服務時認列營收。其 Revenue Backlog 反映未來合約營收的潛在規模,但不等於已收到的現金,也不表示所有營收皆不存在履約風險。
對 IREN 而言,長期合約還有另一層意義:有助於公司逐步從依賴比特幣價格及挖礦難度的營收模式,轉向以 AI 客戶運算需求為基礎的服務營收。相較於挖礦營收,長期合約可能提高部分未來營收的可預測性。
2026 年 8 月,IREN 披露其預計於 2026 年部署的容量之 Contracted ARR 已達約 $40 億,而當時其已營運業務對應的年化營收約為 $10 億。這兩項數據之間的顯著差距,主要反映已簽約但尚未完全上線的運算能力。
此處應區分三個概念:合約總價值、年化營收指標,以及財務報表中列報的實際營業收入。
合約總價值通常涵蓋整個服務期間。年化營收指標則根據特定時間點的業務規模估算年度營收水準。然而,實際營業收入必須依照會計規則,隨服務交付逐步認列。
因此,CoreWeave 的 Revenue Backlog 無法直接在規模上與 IREN 的 Contracted ARR 比較。兩項指標採用不同的衡量定義,傳達的業務資訊並不完全相同。
CoreWeave 與 IREN 在營收規模及獲利能力方面如何比較?
財務資料更清楚反映兩家公司不同的發展階段。CoreWeave 已建立具相當規模的 AI 雲端服務營收。根據公司 2026 年第二季財務業績,其單季營業收入約為 $25.3 億,超過去年同期的兩倍,顯示其 AI 雲端服務業務正快速擴張。IREN 的 AI 雲端服務營收仍處於較早期的規模化階段。2026 財年,其 AI 雲端服務營收為 $1.288 億,較前一財年的 $1,640 萬大幅增加。然而,同期比特幣挖礦營收仍達 $5.782 億。
營收成長不一定會轉化為相應的利潤成長。Neocloud 公司必須承擔 GPU 折舊、資料中心建設、融資利息及營運費用。因此,即使營業收入快速成長,仍可能持續呈現淨虧損。
IREN 的 2026 財年財務報表尤其突顯其業務轉型成本。公司當年列報約 $6.388 億的資產減損費用,主要與淘汰部分比特幣礦機,以及將相關場址轉換為 AI 雲端服務有關。
這顯示,挖礦公司的轉型不僅是增加新的營收來源,也可能需要淘汰既有資產並重新評估其財務價值。因此,評估兩家公司商業模式的永續性時,應考量營收成長、設備折舊、資產減損、資本支出及現金流,而非僅依賴營收規模或合約價值。
CoreWeave 與 IREN 面臨哪些不同的資本支出及融資風險?
AI 雲端運算屬於資本密集型業務。公司通常需要在收取全部服務營收之前,完成 GPU 採購、資料中心建設、網路部署及相關設備安裝。因此,融資能力會直接影響擴張速度。
對 CoreWeave 而言,資本壓力主要來自大規模 GPU 叢集的擴張。公司需持續採購下一代運算設備,並透過債務、股權及其他融資方式支援建設。2026 年第二季,CoreWeave 公布淨利息費用約為 $6.40 億,淨虧損約為 $6.26 億,顯示融資成本對其財務表現造成重大影響。
對 IREN 而言,資本支出除了 GPU 及資料中心建設外,也包括從比特幣挖礦轉型為 AI 雲端服務時的基礎設施升級成本。其融資安排可能結合 GPU 設備融資、客戶預付款及其他資本來源,以支援新專案交付。
兩家公司面臨的風險並不相同。CoreWeave 需要管理在既有相當規模業務下持續擴張所帶來的債務及設備更新壓力。IREN 則需證明其新建運算能力能夠按計畫交付,並且已簽訂的合約能轉化為實際營收。
不過,這並不表示其中一家公司的融資模式能被簡單判定為比另一家更安全。債務成本、客戶信用品質、合約條款、設備折舊及專案報酬,都需要結合具體財務資料一併分析。
如何評估 CoreWeave 與 IREN 的 AI 雲端運算業務永續性?
比較兩家公司時,首先應考量實際營運中的 GPU 運算能力,而非僅看規劃部署的設備數量。只有在資料中心建設、GPU 安裝、網路測試及客戶交付均完成後,運算資源才能產生穩定的服務營收。
-
應持續關注實際營業收入與未來合約承諾之間的關係。CoreWeave 的 Revenue Backlog 與 IREN 的 Contracted ARR 都可反映客戶需求,但兩者計算方式不同,且都不能取代財務報表中已實現的營收。
-
應持續關注設備折舊及更新週期。GPU 技術持續發展,新硬體可能提高單位運算效率,同時也會影響舊設備的租賃競爭力。公司需在設備經濟壽命期間維持足夠使用率,以涵蓋採購、融資及營運成本。
-
應檢視營運現金流與資本支出的關係。快速成長的 Neocloud 公司即使已列報營收成長,仍可能持續需要大量外部融資。因此,營收增加不一定表示公司已實現自籌資金。
-
應評估客戶集中度及合約履約風險。長期合約可提高營收能見度,但若客戶集中度過高,或合約相關基礎設施未能按時交付,公司仍可能面臨營運壓力。
從這個角度來看,CoreWeave 與 IREN 的比較不僅是判斷哪家公司擁有更多 GPU,而是了解兩條發展路徑如何將基礎設施投資轉化為可持續的 AI 雲端服務營收。
如何透過 Gate 股票交易買賣 CoreWeave(CRWV)及 IREN(IREN)?
隨著 AI 運算基礎設施成為美國股票市場的重要投資主題,CoreWeave(NASDAQ:CRWV)與 IREN(NASDAQ:IREN)也受到越來越多投資人關注。兩家公司分別代表以 GPU 雲端平台為核心的 Neocloud 模式,以及從比特幣挖礦轉型至 AI 雲端服務的發展路徑。除了關注 AI 運算需求成長外,投資人在評估不同商業模式的營運表現時,也應考量公司財務報表、長期客戶合約、資本支出及融資成本。
Gate 已推出股票交易服務,讓用戶可使用 USDT 參與美國股票及 ETF 市場。用戶可進入 Gate 股票交易頁面,搜尋 CRWV 或 IREN,查看相關市場資訊,並依據帳戶所在地、交易資格及頁面實際顯示的支援情況,選擇可用的交易方式。不同於代幣化股票產品,Gate 股票交易透過合作券商提供證券市場交易服務。具體交易時間、費用及訂單規則以平台頁面為準。
結論
CoreWeave 與 IREN 都是 AI 運算基礎設施市場的重要參與者,但其發展路徑及業務成熟度存在顯著差異。
CoreWeave 已建立以 GPU 雲端服務為核心的業務。其競爭優勢主要來自大規模運算叢集、雲端軟體平台及客戶交付能力。相較之下,IREN 則運用既有的比特幣挖礦及資料中心基礎設施所累積的電力與場址資源,拓展 AI 雲端服務業務。目前仍處於營收結構轉型階段。
兩家公司都依賴長期客戶需求及持續資本投入,但營運重點不同。CoreWeave 需管理大規模 GPU 投資及融資成本;IREN 則需在完成業務轉型的同時,將電力及資料中心資源轉化為可營運的 AI 運算服務。
這項比較也反映 Neocloud 產業的一項核心特徵:電力及資料中心決定運算能力能否部署,GPU 及雲端軟體決定這些能力能否交付,而客戶營收及現金流最終決定商業模式能否持續。
對加密產業而言,IREN 的轉型顯示部分由比特幣挖礦公司累積的基礎設施資源,可延伸至 AI 運算市場。然而,從挖礦場址營運發展為成熟的 Neocloud 平台,仍需要長期建立技術能力、資本資源及客戶關係。
常見問題
CoreWeave 與 IREN 最大的差異是什麼?
CoreWeave 已建立以 AI GPU 雲端服務為核心的業務,而 IREN 正從比特幣挖礦及資料中心營運轉型至 AI 雲端服務。
CoreWeave 是 Neocloud 公司嗎?
是。CoreWeave 是專注於 AI 運算需求的雲端服務供應商,提供 GPU 叢集、網路、儲存及相關雲端軟體服務。
IREN 也是 Neocloud 公司嗎?
IREN 正發展 GPU 雲端服務業務,可視為一家從加密挖礦轉型至 Neocloud 服務的公司。然而,其 2026 財年營收仍包含相當規模的比特幣挖礦業務。
CoreWeave 與 IREN 都具有加密挖礦背景嗎?
兩家公司都與加密運算領域有歷史淵源,但其起點及轉型路徑不同。CoreWeave 早年參與 GPU 挖礦;IREN 則長期營運比特幣 ASIC 挖礦業務。
為何 IREN 的電力資源很重要?
AI 資料中心需要大量且穩定的電力。IREN 既有的電力及資料中心開發資源可能有助於其部署 GPU 叢集,但相關設施仍必須符合 AI 運算的電力、冷卻及網路需求。
CoreWeave 的主要營收來源是什麼?
CoreWeave 主要透過提供 GPU 雲端運算及相關服務創造營收。其客戶包括 AI 開發公司、大型科技公司,以及其他需要高效能運算資源的機構。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄
重點摘要
CoreWeave 與 IREN 的發展路徑有何不同?
CoreWeave 的 AI 雲端服務商業模式是什麼?
IREN 如何從比特幣挖礦轉型為 GPU 雲端運算?
CoreWeave 與 IREN 的商業模式有哪些主要差異?
為何電力資源對 IREN 更重要,而雲端平台能力對 CoreWeave 更重要?
長期 AI 運算合約如何影響兩家公司的營收模式?
CoreWeave 與 IREN 在營收規模及獲利能力方面如何比較?
CoreWeave 與 IREN 面臨哪些不同的資本支出及融資風險?
如何評估 CoreWeave 與 IREN 的 AI 雲端運算業務永續性?
如何透過 Gate 股票交易買賣 CoreWeave(CRWV)及 IREN(IREN)?
結論
常見問題


相關文章
USD.AI 效益來源解析:AI 基礎設施貸款如何創造收益
USD.AI 代幣經濟學:深入解析 CHIP 代幣的應用場景與激勵機制
Pharos 如何推动 RWA 上链?解析其 RealFi 基础设施逻辑
Pharos 代幣經濟學深度解析:長期激勵機制、稀缺性模型及 RealFi 基礎設施的價值邏輯
Arweave:用AO電腦捕捉市場機會