比特幣企業儲備策略與傳統加密資產投資存在一項重要差異:企業不只是購買並持有 BTC,也可能透過挖礦、基礎設施營運及資本市場融資參與比特幣生態系。這類企業不僅會受到比特幣價格變化的影響,也會受到全網算力競爭及營運成本的約束。American Bitcoin(ABTC)正是結合挖礦與儲備累積的案例。
從加密貨幣市場的角度來看,ABTC 的核心問題不只是「公司持有多少 BTC」,而是「公司如何取得這些 BTC,以及這些 BTC 如何轉化為每股經濟價值」。挖礦產出、市場購買、儲備管理及股份數量變化,都會影響投資者對公司比特幣曝險的判斷。
因此,分析 American Bitcoin 時,需要建立一套從比特幣網路延伸至企業資產負債表的觀察框架:先了解挖礦如何產生 BTC,再分析企業如何管理儲備,最後判斷儲備成長是否真正改善每股價值,以及這個過程需要承擔哪些成本與風險。
核心要點
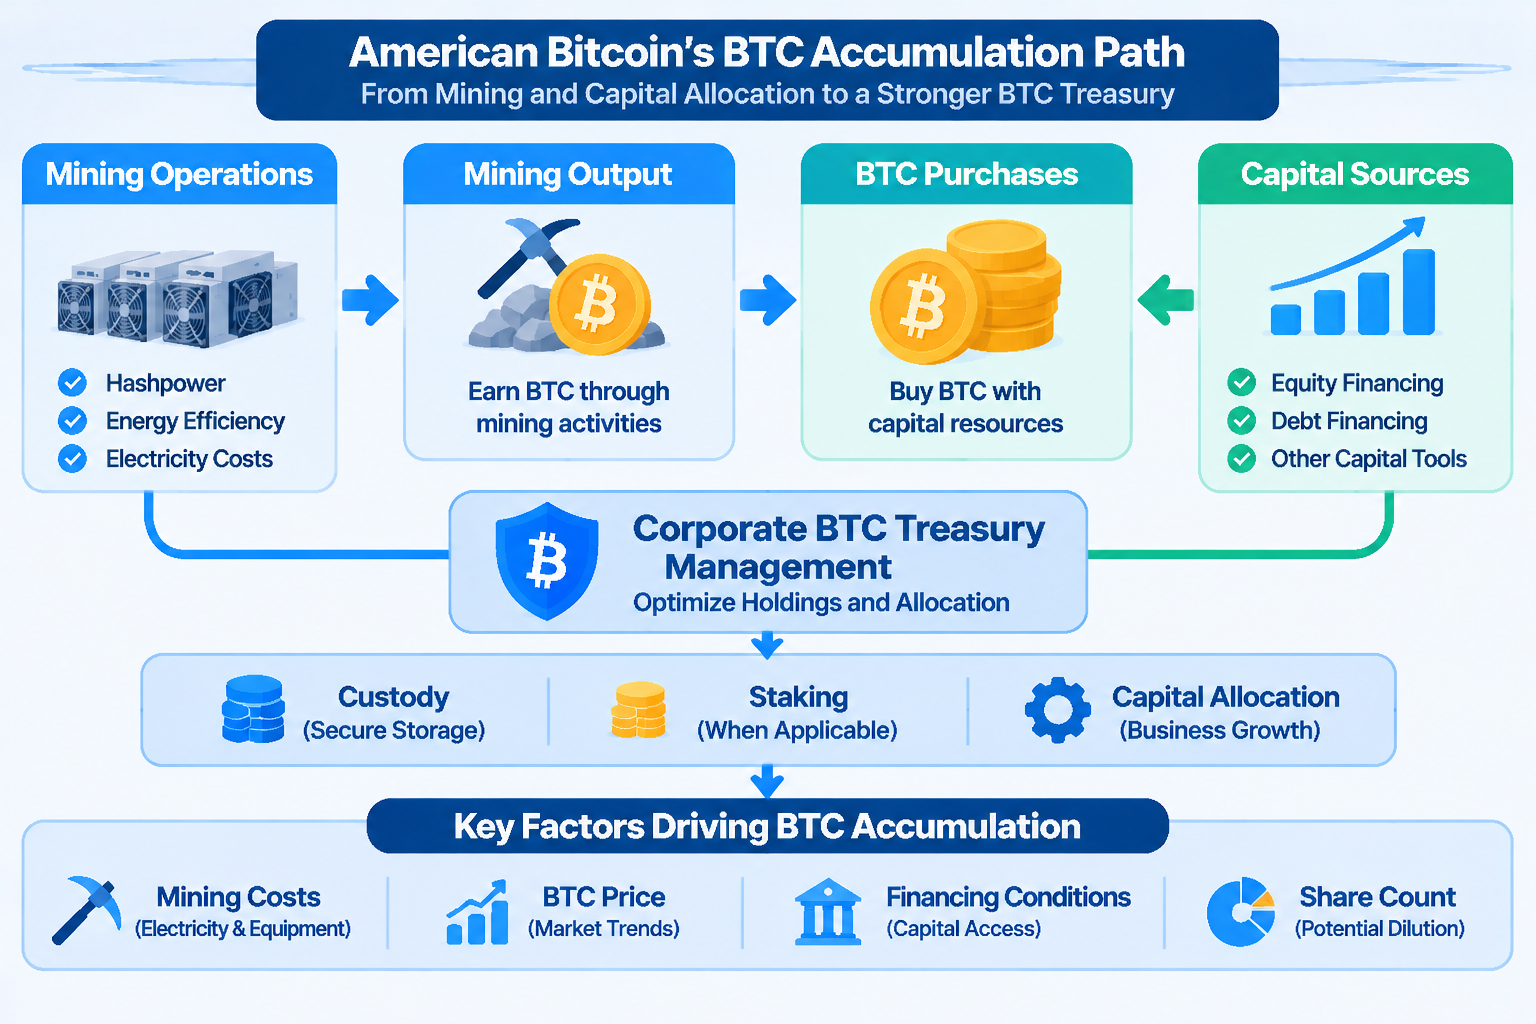
- BTC 累積存在兩條路徑:一條來自礦機營運與挖礦產出,另一條來自資本支持下的市場購買,兩者共同影響企業 BTC 儲備規模。
- 挖礦產出不等於淨儲備成長:電力、設備、維護及其他營運支出,以及 BTC 的處分行為,都可能影響最終保留的比特幣數量。
- BTC 儲備規模需要結合股本觀察:單純關注企業持有多少 BTC 並不充分,還應關注每股對應的 BTC 曝險及其變化。
- Bitcoin per Share 是重要的觀察面向:這項指標有助於了解 BTC 儲備與股份數量之間的關係,但不能單獨代表股票的合理估值或實際報酬。
- 儲備成長取決於營運與資本條件:BTC 價格、挖礦成本、融資能力及股份稀釋,都會影響企業累積 BTC 的效率及其對股東的意義。
比特幣挖礦:企業取得 BTC 的基礎機制
比特幣採用工作量證明機制,礦工透過 ASIC 專用設備進行雜湊運算,參與區塊競爭。礦工或礦池成功產生新區塊後,可以獲得協議規定的區塊補貼及區塊內的交易手續費。對於規模化礦業公司而言,挖礦是一項持續投入資本、電力及營運資源的業務,而不是零成本取得比特幣的方式。
American Bitcoin 將礦機營運作為業務基礎,透過算力參與比特幣網路,並依照礦池分配規則取得相應的 BTC 收益。礦池模式能夠匯集多個礦工的算力,降低單一礦工獨立挖出區塊時面臨的收益波動,但礦池會按照參與者貢獻的算力及自身規則分配收益,也可能收取相應費用。因此,企業實際取得的 BTC 數量,需要結合算力貢獻、礦池結算方式及網路狀況進行理解。
挖礦的經濟效益受到多項變數共同影響。礦機能效比決定單位算力需要消耗多少電力,電價影響每單位 BTC 的能源成本,全網算力及難度則影響單位算力能夠取得的預期收益。即使企業增加礦機數量,如果全網算力成長更快,或電力成本上升,挖礦利潤也可能受到壓縮。因此,判斷企業的挖礦能力不能只看總算力,還需要同時關注單位算力效率、設備運轉率及生產成本。
從挖礦產出到 BTC 儲備:累積策略如何運作
American Bitcoin 的業務模式不只依靠礦機產出 BTC,也包括企業層面的儲備累積。挖礦產出為公司提供內部產生比特幣的管道,而市場購買則讓公司能夠在營運產出之外調整儲備規模。兩種方式可以共同發揮作用,但其資金來源及經濟成本不同。
透過挖礦取得 BTC,需要承擔礦機購置、託管、電力、維護及設備折舊等營運成本。市場購買則需要使用公司既有現金、融資所得或其他可用資金,並直接面對買入時的 BTC 市場價格。若市場價格上漲,儲備的美元計價價值可能增加;若價格下跌,資產價值也可能隨之下降。企業需要在擴大儲備與維持營運流動性之間取得平衡。
儲備策略還涉及 BTC 的保管、質押及可動用性。企業披露的比特幣持倉不一定全部處於完全自由支配的狀態,部分 BTC 可能用於礦機採購安排或其他融資交易。投資者應區分公司持有的 BTC 總量、實際託管數量、已質押數量及可自由調配的資產,避免僅憑總持倉數字判斷企業的流動性狀況。
Bitcoin per Share:如何理解每股比特幣曝險?
對於以 BTC 儲備為核心策略的上市公司,投資者經常關注每股對應的比特幣數量(Bitcoin per Share)。這項指標試圖將企業 BTC 儲備與公司股份數量連結起來,協助投資者觀察每股股票對應的理論 BTC 曝險。其基本概念是,將公司持有的 BTC 數量除以特定口徑下的股份數量。
但這項指標不表示股東擁有相應數量的 BTC,也不代表公司會按照每股 BTC 數量向股東分配比特幣。它只是衡量企業儲備與股份數量之間關係的分析指標。股東實際擁有的是公司的股權,公司持有的 BTC 仍屬於公司資產的一部分,並受到債權、營運義務、質押安排及公司治理結構等因素約束。
分析每股對應的比特幣數量時,分母的選擇尤其重要。只使用某一時間點的已發行普通股數量,可能無法完整反映可轉換證券、認股權證、限制性股票及未來潛在融資帶來的股份變化。若公司透過增發股票籌集資金,即使 BTC 總儲備增加,每股 BTC 曝險也未必同步提高。因此,投資者應同時關注基本股份數及潛在稀釋後的股份口徑。
更重要的是,每股對應的比特幣數量不能單獨代表公司價值。這項指標沒有直接反映挖礦成本、債務、現金、設備資產、管理費用及其他負債,也不能取代每股淨資產或企業價值分析。若要判斷儲備成長是否真正有利於股東,需要綜合分析每股 BTC 曝險、公司淨資產、融資成本及長期營運報酬。
比特幣礦企與 BTC 儲備公司的差異
傳統比特幣礦企主要透過算力營運取得區塊獎勵及交易手續費,其營運價值通常與挖礦成本、設備效率、算力規模及 BTC 市場價格密切相關。礦企可能出售部分挖礦所得,以支付電費、設備採購及營運支出,也可能選擇保留部分 BTC,形成企業儲備。
BTC 儲備公司則可能更強調透過資本市場融資及資產配置增加比特幣持倉。其主要價值驅動因素可能包括 BTC 價格變化、融資成本、資本配置效率及每股 BTC 曝險變化。若企業缺乏挖礦業務,其 BTC 儲備成長可能主要依賴市場購買及融資安排。
American Bitcoin 的特點在於結合兩種模式:透過挖礦形成 BTC 產出,同時將儲備累積作為企業策略的重要組成部分。這種結構有機會讓企業在挖礦營運與 BTC 資產配置之間形成協同,但也使投資者需要同時分析礦業營運風險及儲備資產風險。挖礦效率不佳可能削弱內部 BTC 生成能力,而過度依賴外部融資則可能增加資本成本及股權稀釋壓力。
因此,不能只根據公司持有的 BTC 數量,就將其歸類為單純的比特幣儲備公司;也不能只根據礦機規模,就將其視為傳統礦企。更合理的分析方式,是將挖礦業務、儲備策略及融資結構分別拆解,再判斷它們如何共同影響公司的長期表現。
加密市場投資者應關注哪些指標?
首先是挖礦效率與單位生產成本。算力規模反映企業參與網路競爭的能力,但單位算力能耗、設備運轉率及電力成本更直接地影響挖礦經濟效益。投資者應關注礦機更新速度、設備效率及實際運轉算力,而不是只依賴公司宣布的計畫部署規模。
其次是 BTC 儲備的品質與變化來源。儲備總量可以呈現企業的資產累積規模,但還需要區分挖礦產出、市場購買、資產質押及其他變動。若儲備成長主要來自高成本融資購買,與透過高效率挖礦形成的內部產出,在經濟意義上並不相同。
第三是每股 BTC 曝險與股份稀釋。企業可能透過發行股票籌集資金,以擴大 BTC 儲備,但新增股份也會改變每股對應的資產曝險。投資者應將 BTC 總量與完全稀釋後的股份數量結合起來觀察,避免將公司整體儲備成長直接等同於現有股東每股價值成長。
最後是企業資產負債表與流動性。BTC 價格下跌時,儲備資產價值可能下降,而企業仍需要支付電力、託管、人員、設備及融資相關費用。若部分 BTC 已被質押或用於融資安排,企業應對市場波動的靈活性也可能受到影響。對加密市場投資者而言,真正重要的是企業能否在不同市場週期中維持可持續的挖礦經濟效益及資本結構。
Gate 上的 ABTC:從股票市場觀察比特幣企業
Gate 股票專區提供 American Bitcoin(ABTC)的股票交易頁面,讓使用者可以從股票市場角度觀察一家以比特幣挖礦及儲備累積為核心業務的上市公司。對於加密市場參與者而言,這是一種透過上市公司股權接觸比特幣產業的方式,但它與直接購買 BTC 存在本質差異。
ABTC 股價不只由 BTC 行情決定。挖礦業務表現、礦機效率、儲備變化、公司融資、股份稀釋及股票市場供需,都會影響股價。因此,使用者在研究 ABTC 時,可以將 BTC 價格及網路資料作為產業背景,同時結合公司財務披露判斷營運狀況。
Gate TradFi 及股票專區為傳統資產交易提供不同的產品入口,而 ABTC 則是連結加密產業與傳統股票市場的具體案例。交易前應確認實際產品類型及交易規則,不應將股票交易頁面理解為 BTC 現貨帳戶或比特幣衍生品部位。
常見問題
American Bitcoin 的 BTC 主要來自哪裡?
公司透過 ASIC 礦機參與比特幣挖礦以取得 BTC,同時也可以透過市場購買等方式增加儲備。分析儲備變化時,需要區分挖礦產出與外部購買。
Bitcoin per Share 是什麼?
Bitcoin per Share 是將企業 BTC 儲備與股份數量連結起來的分析指標,用於觀察每股對應的理論 BTC 曝險。這不代表股東直接擁有相應數量的比特幣。
BTC 儲備越多,ABTC 股票價值就越高嗎?
不一定。股票價值還會受到股份數量、債務、融資成本、挖礦營運效率、資產質押及市場預期等因素影響。儲備成長不一定會帶來每股價值同步成長。
American Bitcoin 與傳統比特幣礦企有什麼差異?
ABTC 將挖礦營運與企業 BTC 儲備累積結合起來。傳統礦企可能更關注算力營運及挖礦收入,而 ABTC 也將儲備擴張及每股 BTC 曝險作為策略重點。
持有 ABTC 是否可以取得比特幣?
持有 ABTC 代表持有 American Bitcoin 的股票,並不代表直接取得 BTC。公司持有的比特幣屬於公司資產,股東透過股票取得的是公司的股權曝險。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。


相關文章

Zcash 與 Monero:兩款隱私幣的技術路徑對比分析
區塊鏈盈利能力和發行 - 重要嗎?
比特幣年第二章
Notcoin & UXLINK:鏈上數據比較
Solv協定:集中式去中心化金融趨勢下的資產管理新範式