Trung tâm
Đang theo dõi
Hot
Tin nhanh
Hồ sơ

YamahaBlue

vip
Số năm 2.9Năm
Cấp cao nhất 5
"Chào mừng bạn đến với thế giới crypto! Tại đây, chúng ta sẽ học hỏi, phát triển và khám phá cơ hội cùng nhau. Hãy bắt đầu nào!"
264
Đang theo dõi
267
Fans
19.2k
Đã thích
Bốc thăm may mắn Growth Points
Mời bạn bè tham gia và giành những phần thưởng hấp dẫn!
https://www.gate.com/activities/pointprize/?now_period=24&refUid=14294131
post-image
Gate_Square
🎁 5.000 USDT đang chờ nhận! Vòng 2️⃣ 4️⃣ của chương trình quay thưởng Growth Points đang diễn ra!
300 điểm = 1 lượt quay. Tối đa 10 lượt quay mỗi ngày. Mỗi lượt quay đều trúng thưởng! 🤩
💫 Duy trì hoạt động và kiếm điểm mỗi ngày:
🔹 Square: Đăng bài, thích, bình luận — tối đa 600 điểm/ngày
🔹 Live: Xem, thích, bình luận, chia sẻ livestream — tối đa 300 điểm/ngày
🔹 Chat: Tham gia thảo luận — tối đa 90 điểm/ngày
🔹 Nhà sáng tạo: Đăng nội dung token/thẻ giao dịch được chỉ định — tối đa 300 điểm/nhiệm vụ
Trúng ghế gaming Win Gate, voucher hoàn phí giao dịch và nhiều phần thưởng khác!
👉 Thử vận may ngay:
https://www.gate.com/activities/pointprize?now_period=24
$BTC $ETH $SOL
repost-content-media
#英伟达股价新高 #OneGate见证计划 NVIDIA đạt một mức cao nhất mọi thời đại khác: Đằng sau vốn hóa thị trường 5,76 nghìn tỷ USD, AI thực sự đang bùng nổ hay chỉ là bong bóng?
Khi năng lực điện toán trở thành dầu mỏ của một kỷ nguyên mới, bất kỳ ai kiểm soát các nhà máy lọc dầu sẽ kiểm soát quyền định giá.
Ba tháng trước, Phố Wall vẫn đang đồng loạt “dội gáo nước lạnh” vào NVIDIA. Vào mùa hè năm 2026, những tuyên bố rằng “bong bóng AI sắp vỡ” xuất hiện khắp nơi. Giá cổ phiếu NVIDIA giảm từ mức cao kỷ lục hồi tháng 5, xóa sổ tới khoảng 1 nghìn tỷ USD giá trị vốn hóa. Những hoài nghi của nhà đầu tư “Big Short
miss_1903
#英伟达股价新高 #OneGate见证计划 NVIDIA Lập Đỉnh Mọi Thời Đại Mới: Đằng Sau Vốn Hóa Thị Trường 5,76 Nghìn Tỷ USD, AI Thực Sự Đang Bùng Nổ Hay Chỉ Là Bong Bóng?
Khi năng lực tính toán trở thành dầu mỏ của một kỷ nguyên mới, bất kỳ ai kiểm soát các nhà máy lọc dầu sẽ kiểm soát quyền định giá.
Ba tháng trước, Phố Wall vẫn đồng loạt “dội gáo nước lạnh” vào NVIDIA. Vào mùa hè năm 2026, những tuyên bố rằng “bong bóng AI sắp vỡ” xuất hiện khắp nơi. Giá cổ phiếu NVIDIA giảm từ mức đỉnh kỷ lục hồi tháng 5, xóa sổ tới khoảng 1 nghìn tỷ USD vốn hóa thị trường. Những hoài nghi của nhà đầu tư “Big Short” Michael Burry, lần đầu được nêu ra vào đầu năm, tiếp tục thu hút sự chú ý, trong khi tranh luận về việc liệu chi tiêu vốn cho AI có thể tạo ra lợi nhuận hay không ngày càng gay gắt.
Và rồi?
Vào thứ Hai ngày 5/10 theo giờ miền Đông Mỹ, NVIDIA đóng cửa ở mức 238,90 USD, tăng 2,12% trong ngày. Trong phiên, cổ phiếu dứt khoát vượt qua mức đỉnh tháng 5, với giá đóng cửa thiết lập đỉnh mọi thời đại mới. Tổng vốn hóa thị trường đạt 5,76 nghìn tỷ USD, vững vàng giữ vị trí số một trong số các công ty niêm yết trên toàn thế giới. Hiện công ty chỉ còn cách mốc 6 nghìn tỷ USD khoảng 230 tỷ USD — ngưỡng chưa công ty nào trong lịch sử nhân loại từng đạt được.
Từ việc xóa sổ 1 nghìn tỷ USD đến khi trở lại đỉnh cao, NVIDIA chỉ mất chưa đầy một quý. Đây không phải lần đầu tiên. Trong ba năm qua, NVIDIA phải đối mặt với phép thử về “bong bóng” gần như sáu tháng một lần, rồi đáp lại những hoài nghi bằng một báo cáo kết quả kinh doanh.
Nhưng lần này, trọng tâm tranh luận đã thay đổi. Mọi người không còn hỏi liệu “AI có thật hay không”, mà là: khi một công ty kiếm được nhiều hơn trong một quý so với GDP cả năm của nhiều quốc gia, chính xác thì giới hạn của công ty này nằm ở đâu?
01 Từ Việc Xóa Sổ 1 Nghìn Tỷ USD Đến Khi Trở Lại Đỉnh Cao: Điều Gì Đã Xảy Ra Trong Ba Tháng Qua
Để hiểu ý nghĩa của mức đỉnh mới này, trước tiên chúng ta cần nhìn lại những diễn biến đầy kịch tính trong vài tháng qua. Ngày 14/5 năm nay, NVIDIA vừa thiết lập mức giá đóng cửa kỷ lục 235,74 USD, khi tâm lý thị trường vẫn đang ở điểm sôi. Nhưng khi tháng 7 đến, cục diện đột ngột thay đổi.
Có một số tác nhân:
Thứ nhất, nhà đầu tư “Big Short” Michael Burry đã công khai nêu nghi ngờ từ đầu tháng 2: nghĩa vụ mua hàng của NVIDIA tăng vọt từ 16,1 tỷ USD một năm trước lên 95,2 tỷ USD. Điều này có nghĩa NVIDIA đã đặt một lượng lớn đơn hàng không thể hủy trước khi nhu cầu trở nên rõ ràng. Đến mùa hè, lập luận này liên tục được viện dẫn và tiếp tục thu hút sự chú ý trên thị trường.
Thứ hai, báo cáo kết quả kinh doanh của các khách hàng lớn như Amazon và Meta cho thấy dòng tiền tự do đã sụt giảm mạnh hoặc đình trệ. Thị trường bắt đầu lo ngại: liệu những gã khổng lồ công nghệ này có thực sự thu hồi được hàng trăm tỷ USD mà họ đang chi cho GPU hay không?
Thứ ba, khả năng kiếm tiền từ các ứng dụng AI liên tục tụt hậu so với chi tiêu vốn cho phần cứng, còn những hoài nghi về “tài trợ vòng tròn” ngày càng lớn — đặc biệt sau khi NVIDIA công bố vào tháng 8 rằng họ sẽ cùng Apollo, BlackRock, Blackstone, Goldman Sachs, KKR và các tổ chức khác thành lập một nền tảng tài trợ năng lực tính toán trị giá hơn 500 tỷ USD.
Cộng thêm những gián đoạn bên ngoài như căng thẳng địa chính trị gia tăng ở Trung Đông, nhiều áp lực đã đẩy cổ phiếu NVIDIA xuống dưới 190 USD tại một thời điểm vào cuối tháng 7, giảm khoảng 20% so với đỉnh tháng 5 và làm mất khoảng 1 nghìn tỷ USD vốn hóa thị trường. Khi đó, luận điểm “bong bóng AI” là kết luận đúng đắn nhất về mặt chính trị của Phố Wall. Bước ngoặt đến vào ngày 26/8. Sau khi thị trường đóng cửa hôm đó, NVIDIA công bố báo cáo kết quả kinh doanh quý II năm tài chính 2027 — các con số bùng nổ, và cổ phiếu có lúc tăng khoảng 5% trong phiên ngoài giờ. Sau đó là những gì chúng ta đang chứng kiến: cổ phiếu từng bước phục hồi phần đã mất, vượt qua đỉnh tháng 5 với khối lượng giao dịch lớn vào ngày 5/10 và đóng cửa ở mức kỷ lục 238,90 USD, đưa vốn hóa thị trường vượt 5,76 nghìn tỷ USD. Chỉ số Nasdaq cũng đạt đỉnh mọi thời đại trong ngày hôm đó. Từ “bong bóng sắp vỡ” đến mức đỉnh kỷ lục, kịch bản đã đảo chiều nhanh hơn nhiều người tưởng. Mỗi dãy giá đỡ phát sáng là một nhà máy AI xử lý các Token.
02 Kiếm 59,69 Tỷ USD Trong Một Quý: Những Con Số Này Đáng Kinh Ngạc Đến Mức Nào?
Hãy bắt đầu bằng một loạt con số để hình dung “cỗ máy in tiền AI” trông như thế nào. Các số liệu cốt lõi của NVIDIA trong quý II năm tài chính 2027, kết thúc vào ngày 26/7/2026: tổng doanh thu 96,22 tỷ USD, tăng 106% so với cùng kỳ năm trước và 18% so với quý trước. Lợi nhuận ròng 59,69 tỷ USD, tăng 126% so với cùng kỳ năm trước. Biên lợi nhuận gộp 75% — điều đó có nghĩa là gì? Biên lợi nhuận gộp của Apple khoảng 45%, còn của TSMC khoảng 55%. Đối với một nhà sản xuất chip, đạt biên lợi nhuận gộp 75% có nghĩa là sản phẩm của họ không có nguy cơ bị ế và họ hoàn toàn kiểm soát được giá bán.
Nhưng điều thực sự đáng kinh ngạc là cơ cấu mảng kinh doanh trung tâm dữ liệu. Doanh thu trung tâm dữ liệu đạt 89 tỷ USD, tăng 117% so với cùng kỳ năm trước và 18% so với quý trước, chiếm hơn 90% tổng doanh thu. Doanh thu trong một quý của công ty này vượt doanh thu cả năm của nhiều công ty công nghệ.
Phân tích chi tiết: các nhà cung cấp dịch vụ đám mây siêu quy mô — những khách hàng lớn như Google, Microsoft và Amazon — đóng góp 48,7 tỷ USD, tăng 102% so với cùng kỳ năm trước. Khách hàng AI cloud, công nghiệp và doanh nghiệp đóng góp 40,3 tỷ USD, tăng 138% so với cùng kỳ năm trước. Hãy lưu ý con số thứ hai: khách hàng doanh nghiệp và AI cloud đang tăng trưởng nhanh hơn các nhà cung cấp siêu quy mô.
Điều này có nghĩa là gì? Điều đó có nghĩa nhu cầu về năng lực tính toán AI đang mở rộng từ “một số ít gã khổng lồ công nghệ mạnh tay chi tiền để xây dựng nền móng” sang nhiều ngành và nhiều công ty hơn. Nhu cầu không thu hẹp mà đang mở rộng. Động lực cốt lõi của chu kỳ tăng trưởng này là việc đẩy mạnh xuất xưởng các chip dựa trên kiến trúc Blackwell Ultra. Đồng thời, nền tảng Vera Rubin thế hệ tiếp theo đã bước vào sản xuất hàng loạt quy mô đầy đủ và sẽ được triển khai bởi các đối tác bao gồm CoreWeave, Google Cloud, Microsoft Azure, Oracle OCI và Nebius.
Nói đơn giản: các sản phẩm cũ vẫn đang bán chạy, trong khi sản phẩm mới đã bắt đầu được đưa vào hoạt động.
Dự báo còn ấn tượng hơn: công ty kỳ vọng doanh thu quý III đạt 108 tỷ USD (±2%) — đưa doanh thu quý vượt mốc 100 tỷ USD lần đầu tiên. Jensen Huang cho biết trong cuộc họp công bố kết quả kinh doanh rằng AI đã đạt đến “điểm bùng phát” và “năng lực tính toán đang được chuyển hóa thành doanh thu”. Tại hội nghị TMT của Goldman Sachs vào tháng 9, ông còn nói thẳng hơn: “Mục tiêu tăng trưởng doanh thu 70% mà chúng tôi đưa ra là giới hạn nguồn cung, không phải giới hạn nhu cầu.” Nói cách khác: không phải thị trường không muốn thêm chip; chỉ là chúng tôi không thể sản xuất đủ nhanh. Đây là logic nền tảng đằng sau đà tăng liên tục của cổ phiếu — nhu cầu vượt nguồn cung.
03 Bong Bóng Hay Thời Kỳ Hoàng Kim? Phố Wall Chia Rẽ
Mỗi khi NVIDIA thiết lập đỉnh mới, tranh luận lại quay trở lại. Nhưng lần này, lập luận của cả hai phía sắc bén hơn bao giờ hết.
Trước tiên, hãy xem xét luận điểm lạc quan.
Hou Wey Fook, giám đốc đầu tư của DBS Group, công khai cho biết vào ngày 5/10 rằng hệ số giá trên lợi nhuận dự phóng 12 tháng của NVIDIA chỉ là 17x, trong khi thị trường kỳ vọng tăng trưởng lợi nhuận của công ty trong năm tới vẫn ở mức 70%. Ông so sánh điều này với bong bóng internet: hệ số P/E của Cisco vào khoảng 100x trước khi bong bóng vỡ. “Nếu NVIDIA được xác định là công ty đại diện trong lĩnh vực AI và hệ số P/E hiện tại của công ty chỉ ở mức hơn 10x, thì làm sao có thể gọi đây là bong bóng?”
Morgan Stanley duy trì xếp hạng “Overweight” đối với NVIDIA trong báo cáo mới nhất ngày 5/10, với giá mục tiêu 300 USD, đồng thời một lần nữa chọn đây là cổ phiếu hàng đầu trong ngành bán dẫn. Morgan Stanley cũng ước tính rằng dự báo tăng trưởng 70% phản ánh những hạn chế về nguồn cung, trong khi tăng trưởng nhu cầu thực tế gần gấp đôi.
Tuyên bố của chính Jensen Huang còn trực tiếp hơn. Tại hội nghị TMT của Goldman Sachs ngày 10/9, ông thẳng thắn phản hồi những hoài nghi về “tài trợ vòng tròn”: “Tôi đã xem các báo cáo tài chính. Chúng tôi bỏ ra 1 USD và nhận lại 100 USD lợi nhuận. Đó có phải là tài trợ vòng tròn không? Nếu đúng vậy thì chúng tôi nên làm nhiều hơn.” Ông cũng nhấn mạnh rằng trước khi đầu tư, công ty xác nhận bên nhận vốn có các hợp đồng thực sự. Tổng giá trị của những hợp đồng có độ tin cậy cao như vậy mà ông từng thấy đã đạt 100 tỷ USD. Đến năm 2030, thị trường cơ sở hạ tầng AI sẽ đạt 3 nghìn tỷ USD đến 4 nghìn tỷ USD.
Những lo ngại từ phía bi quan cũng không hoàn toàn thiếu cơ sở.
Mối lo đầu tiên: nghĩa vụ mua hàng tăng vọt. Michael Burry chỉ ra rằng nghĩa vụ mua hàng của NVIDIA đã tăng từ 16,1 tỷ USD một năm trước lên 95,2 tỷ USD. Lập luận của ông là khối lượng lớn đơn hàng không thể hủy như vậy cho thấy NVIDIA đang đặt cược vào nhu cầu chưa được kiểm chứng. Đáng chú ý, báo cáo kết quả kinh doanh mới nhất cho thấy các cam kết cung ứng dài hạn của NVIDIA tiếp tục tăng lên khoảng 279 tỷ USD, so với chỉ 119 tỷ USD một quý trước, chủ yếu liên quan đến việc mua bộ nhớ.
Mối lo thứ hai: dòng tiền của các khách hàng lớn. Những công ty như Amazon và Meta, vốn đang mua GPU mạnh tay nhất, đều chịu áp lực về dòng tiền tự do. Nếu họ không thể thu hồi số tiền đã chi cho chip, chuỗi nhu cầu này có thể tiếp tục được bao lâu?
Mối lo thứ ba: khả năng kiếm tiền từ các ứng dụng AI. Hàng tỷ USD đã được đầu tư vào phần cứng, nhưng có bao nhiêu công ty thực sự kiếm được tiền từ các ứng dụng AI? Hầu hết các startup AI vẫn đang trong giai đoạn đốt tiền.
Bề ngoài, cuộc tranh luận này xoay quanh việc NVIDIA có đắt hay không. Trên thực tế, nó có thể được phân tách thành hai câu hỏi sâu sắc hơn:
Thứ nhất, xây dựng cơ sở hạ tầng AI là một chu kỳ kéo dài một thập kỷ hay một bong bóng ba năm? Quan điểm của Huang là đây “một trong những đợt xây dựng cơ sở hạ tầng lớn nhất trong lịch sử nhân loại”, được đo lường bằng hàng chục năm. Goldman Sachs cũng mô tả chu kỳ này là một “siêu chu kỳ đầu tư” thay vì bong bóng. Nhưng lịch sử cho thấy trong mọi cuộc cách mạng công nghệ, cuối cùng luôn có người nhầm lẫn xu hướng dài hạn với hiệu suất ngắn hạn và phải trả giá.
Thứ hai, khi một công ty chiếm tỷ trọng lớn đến vậy trong các cổ phiếu công nghệ toàn cầu, ai sẽ gánh chịu rủi ro tập trung? Vốn hóa thị trường của NVIDIA lớn hơn toàn bộ thị trường chứng khoán của nhiều quốc gia. Tỷ trọng của công ty trong chỉ số Nasdaq đang tăng lên.
Điều này có nghĩa là nếu NVIDIA gặp vấn đề, toàn bộ thị trường rộng lớn hơn sẽ rung chuyển. Vẫn còn quá sớm để đưa ra kết luận. Nhưng có một điều chắc chắn: đây không phải câu chuyện có thể được tóm tắt đơn giản là “bong bóng” hay “thời kỳ hoàng kim”.
#GTBurnsNearly2MTokensInQ3
Tôi có quan điểm tích cực về giá trị dài hạn của GT; tuy nhiên, tôi phân biệt điều đó với câu hỏi liệu GT hiện có phải là một phương tiện đầu tư hấp dẫn dựa trên tokenomics xuất sắc hay không.
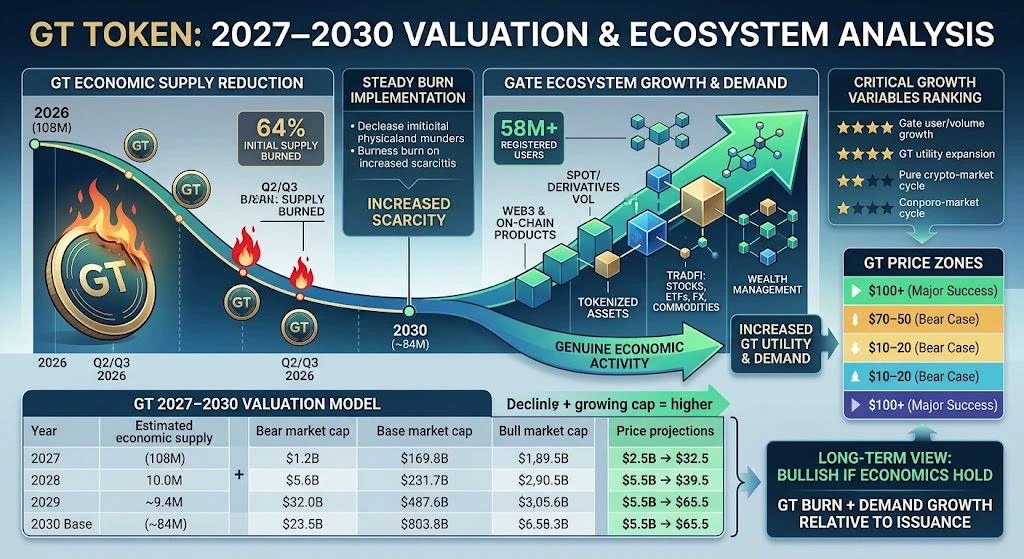
Sự kiện đốt trong Q3 2026 có ý nghĩa quan trọng: Gate đã đốt 1.987.321 GT, đưa tổng lượng bị đốt lên 191.934.541 GT (xấp xỉ 63,98% nguồn cung ban đầu 300 triệu).
Quan điểm của tôi như sau: GT đang phát triển thành một cơ hội đầu tư được thúc đẩy bởi cả sự khan hiếm nguồn cung và tăng trưởng hệ sinh thái.
1. Việc giảm nguồn cung là một diễn biến thực sự đáng kể.
Sau các sự kiện
ybaser
#GTBurnsNearly2MTokensInQ3
Tôi có quan điểm tích cực về giá trị dài hạn của GT; tuy nhiên, tôi phân biệt điều đó với câu hỏi liệu GT hiện có phải là một phương tiện đầu tư hấp dẫn dựa trên tokenomics xuất sắc hay không.
Sự kiện đốt trong Q3 2026 có ý nghĩa quan trọng: Gate đã đốt 1.987.321 GT, nâng tổng số GT đã đốt lên 191.934.541 GT (tương đương khoảng 63,98% nguồn cung ban đầu 300 triệu token).
Quan điểm của tôi như sau: GT đang trở thành một cơ hội đầu tư được thúc đẩy bởi cả sự khan hiếm nguồn cung và sự phát triển của hệ sinh thái.
1. Việc giảm nguồn cung là một diễn biến thực sự đáng kể.
Sau các sự kiện đốt lũy kế được báo cáo, chỉ còn khoảng 108,1 triệu GT từ nguồn cung ban đầu 300 triệu token. Đây là sự sụt giảm nguồn cung mang tính cơ cấu và đáng kể. Quan trọng hơn, Gate đã duy trì quá trình đốt này không chỉ như một chiêu tiếp thị nhất thời, mà là một hoạt động bền vững qua nhiều chu kỳ thị trường khác nhau.
2. Chỉ một sự kiện đốt là chưa đủ để tạo ra giá trị.
Đây là điểm mấu chốt. Nếu nhu cầu không tăng, một token vẫn có thể là khoản đầu tư kém ngay cả khi nguồn cung của nó thu hẹp và trở nên khan hiếm.
Luận điểm ủng hộ triển vọng tăng giá của GT như sau:
Hệ sinh thái Gate phát triển → Các trường hợp sử dụng/nhu cầu đối với GT tăng → Các sự kiện đốt tiếp diễn → Nguồn cung giảm → Giá trị trên mỗi token đang lưu hành tăng. GT có nhiều trường hợp sử dụng trong hệ sinh thái Gate và đóng vai trò là tài sản gốc của GateChain, đồng thời được dùng để thanh toán phí giao dịch. Tài liệu của GateChain mô tả cả việc đốt phí giao dịch và các hoạt động mua lại rồi đốt định kỳ là những thành phần trong cơ chế giảm phát của mạng lưới.
Mặc dù khối lượng đốt trong quý III thấp hơn một chút về mặt số liệu so với quý II, điều này vẫn phát đi tín hiệu tăng giá.
Trong quý II, khoảng 2,57 triệu GT đã được đốt, trong khi con số này là 1,99 triệu GT trong quý III.
Do đó, tôi không diễn giải sự kiện đốt mới nhất là sự tăng tốc của quá trình giảm phát, mà là việc chương trình tiếp tục được triển khai ổn định. Đối với tôi, tính nhất quán của quá trình quan trọng hơn khối lượng đốt cụ thể trong bất kỳ quý riêng lẻ nào.
Vậy những yếu tố nào có thể làm gia tăng đáng kể giá trị của GT? Tôi sẽ theo dõi bốn yếu tố sau:
Yếu tố Tầm quan trọng dài hạn
Hoạt động đốt GT liên tục Rất cao
Tăng trưởng người dùng/khối lượng giao dịch của Gate Rất cao
Tiện ích GT không mang tính đầu cơ Cao
Rủi ro pháp lý/sàn giao dịch Rất cao
Yếu tố quan trọng nhất là hoạt động kinh tế thực chất. Vượt ra ngoài giao dịch giao ngay và phái sinh cơ bản, Gate đang mở rộng sang cơ sở hạ tầng Web3, các sản phẩm on-chain, tài sản token hóa và những sản phẩm tài chính khác. Nếu sự mở rộng này tạo ra nhu cầu thực tế đối với GT, tác động của nguồn cung thu hẹp sẽ trở nên mạnh mẽ hơn nhiều. Khung đánh giá dài hạn của tôi
Tôi sẽ tiếp cận GT như sau:
Kịch bản giảm giá:
Tăng trưởng hệ sinh thái Gate chậm lại → nhu cầu đối với GT đình trệ → việc đốt token vẫn tiếp diễn nhưng không đủ để bù đắp nhu cầu yếu.
Kịch bản cơ sở:
Gate tiếp tục tăng trưởng về số người dùng và khối lượng giao dịch → nhu cầu đối với GT tăng dần → hoạt động đốt hơn 2 triệu GT mỗi quý tiếp tục diễn ra → nguồn cung giảm đều → GT tăng giá cùng với toàn bộ thị trường crypto.
Kịch bản tăng giá:
Gate nổi lên như một nền tảng crypto/tài chính đa tài sản toàn cầu thống trị, còn GT được tích hợp sâu vào các sản phẩm của nền tảng → tiện ích tăng + nhu cầu tăng + nguồn cung liên tục giảm tạo ra hiệu ứng cộng hưởng mạnh mẽ.
Đây là kịch bản thứ ba khiến GT trở nên đặc biệt hấp dẫn.
Một điểm cần theo dõi
Trang GT chuyên dụng của Gate định nghĩa GT là token tiện ích cốt lõi của hệ sinh thái và nhấn mạnh cơ chế giảm phát của token; tuy nhiên, các số liệu nguồn cung lưu hành được hiển thị tại đó có thể thay đổi tùy thuộc vào ngày hoặc nguồn dữ liệu. Do đó, khi định giá tài sản, tôi sẽ dựa trên nguồn cung on-chain hiện tại và vốn hóa thị trường thay vì chỉ dựa vào con số ban đầu 300 triệu token.
Tóm lại: Với điều kiện Gate tiếp tục chuyển tăng trưởng nền tảng thành tiện ích thực tế cho GT, tôi xem GT là một câu chuyện tokenomics dài hạn mạnh mẽ. Việc nguồn cung ban đầu giảm 64% là rất ấn tượng; câu hỏi hiện không còn là “GT có thể trở thành một tài sản khan hiếm hay không?”—bởi nó đã trở thành như vậy. Câu hỏi thực sự là: “Mức độ nhu cầu kinh tế nào sẽ xuất hiện đối với khoảng 108 triệu token còn lại?”
Nếu nhu cầu này tăng đáng kể, tôi tin GT có tiềm năng hợp lý để vượt trội so với một khoản đầu tư thụ động vào thị trường crypto trong dài hạn. Mặc dù đây không phải là lời khuyên đầu tư, đây là khía cạnh trong luận điểm của tôi mà tôi sẽ theo dõi sát sao nhất.
Đúng vậy. Tôi sẽ xây dựng mô hình xoay quanh hai biến số quan trọng nhất đối với GT: nguồn cung giảm dần và hoạt động kinh tế của Gate mở rộng.
Tôi đã cập nhật các giả định bằng dữ liệu Q3 2026 mới nhất hiện có. Gate báo cáo đã đốt 191,9345 triệu GT, còn lại khoảng 108,0655 triệu GT từ lượng phân bổ ban đầu 300 triệu; trang nguồn cung hiện tại của Gate cho thấy 95,814 triệu đang lưu hành, 12,251 triệu bị đóng băng và 21,252 triệu GT chưa được đào. Gate cũng báo cáo hơn 58 triệu người dùng đã đăng ký trong Q2, với khối lượng giao dịch giao ngay nằm trong top ba toàn cầu, đồng thời mở rộng sang cổ phiếu, ETF, TradFi, quản lý tài sản và các sản phẩm khác.
Mô hình định giá GT giai đoạn 2027–2030
Giá tham chiếu hiện tại: khoảng 11,1 USD tính đến ngày 7 tháng 10 năm 2026.
Đối với mô hình, tôi sử dụng nguồn cung GT kinh tế hiện tại khoảng 108,1 triệu và giả định rằng hoạt động đốt trong tương lai tiếp tục vượt lượng phát hành mới. Đây là giả định thận trọng hơn đáng kể so với việc giả định toàn bộ 21,25 triệu token chưa được đào sẽ đơn giản biến mất.
Năm Nguồn cung kinh tế ước tính Vốn hóa thị trường theo kịch bản giảm giá Vốn hóa thị trường theo kịch bản cơ sở Vốn hóa thị trường theo kịch bản tăng giá
2026 108 triệu 0,8 tỷ USD 1,2 tỷ USD 1,8 tỷ USD
2027 ~102 triệu 1,0 tỷ USD → 9,8 USD 2,0 tỷ USD → 19,6 USD 3,0 tỷ USD → 29,4 USD
2028 ~96 triệu 1,2 tỷ USD → 12,5 USD 3,0 tỷ USD → 31,3 USD 4,5 tỷ USD → 46,9 USD
2029 ~90 triệu 1,4 tỷ USD → 15,6 USD 4,0 tỷ USD → 44,4 USD 6,0 tỷ USD → 66,7 USD
2030 ~84 triệu 1,6 tỷ USD → 19,0 USD 5,5 tỷ USD → 65,5 USD 8,0 tỷ USD → 95,2 USD
Kịch bản trung tâm của tôi
Tôi ước tính vùng giá trị hợp lý của GT vào năm 2030 sẽ quanh mức 55–70 USD, với giả định:
* Gate tiếp tục mở rộng cơ sở người dùng và hệ sinh thái giao dịch.
* Hoạt động đốt hàng quý duy trì quanh mức vài triệu GT như hiện tại.
* GT tiếp tục đạt thêm tiện ích trên sàn giao dịch Gate, GateChain/Layer và hệ sinh thái tài chính rộng lớn hơn.
* Gate thành công trong việc chuyển sự mở rộng của mình thành hoạt động kinh tế thực tế thay vì chỉ đơn thuần bổ sung sản phẩm.
Đợt đốt gần đây rất quan trọng vì đây không phải là tokenomics trên lý thuyết: Gate thực sự đã loại bỏ 1,987 triệu GT trong Q3, sau 2,57 triệu GT trong Q2.
Kịch bản thực sự thú vị
Giả sử GT cuối cùng đạt 100 USD.
Với khoảng 84 triệu token kinh tế, điều đó tương đương khoảng:
84 triệu × 100 USD = 8,4 tỷ USD vốn hóa thị trường
Đây không phải là con số phi lý đối với một nền tảng crypto/tài chính toàn cầu lớn.
Gate cho biết họ đã có hơn 58 triệu người dùng, 4.800+ tài sản kỹ thuật số và 12.500 cổ phiếu/ETF, trong khi hệ sinh thái rộng lớn hơn của họ đang mở rộng sang cổ phiếu, ETF, ngoại hối, hàng hóa, quản lý tài sản và các dịch vụ dành cho tổ chức.
Vì vậy, câu hỏi thực sự không phải là:
“GT có thể đạt 100 USD không?”
Về mặt toán học, điều đó có thể xảy ra.
Câu hỏi phù hợp hơn là:
“Gate có thể xây dựng một hệ sinh thái token trị giá hơn 8–10 tỷ USD trong khi tiếp tục thu hẹp nguồn cung GT hay không?”
Nếu có, mức 100 USD sẽ trở nên khả thi thay vì hoàn toàn mang tính đầu cơ.
Điều tôi thích nhất ở GT
Có một vòng phản hồi tiềm năng mạnh mẽ:
Gate tăng trưởng
↓
Nhiều người dùng / khối lượng / sản phẩm hơn
↓
Tiện ích và nhu cầu đối với GT tăng
↓
Nhiều GT được đốt hơn
↓
Nguồn cung thấp hơn
↓
Độ khan hiếm cao hơn
↓
Giá trị kinh tế trên mỗi GT cao hơn
Gate ngày càng định vị mình là nhiều hơn một sàn giao dịch crypto. Việc mở rộng sang cổ phiếu, ETF, TradFi và quản lý tài sản trong Q2 đặc biệt quan trọng vì điều này có khả năng làm tăng quy mô kinh tế gắn với hệ sinh thái.
Nhưng đây là cảnh báo lớn nhất của tôi
Tôi sẽ không định giá GT chỉ dựa trên tốc độ đốt.
Hoạt động đốt 2 triệu GT mỗi quý nghe có vẻ rất lớn, nhưng với nguồn cung kinh tế khoảng 108 triệu, ngay cả khi đốt thêm 8 triệu mỗi năm thì nguồn cung cũng chỉ giảm khoảng 7–8% mỗi năm trước khi tính đến lượng phát hành.
Phía nhu cầu phải tăng trưởng.
Đó là lý do tôi xếp hạng các biến số như sau:
1. Tăng trưởng người dùng/khối lượng của Gate — ⭐⭐⭐⭐⭐
2. Mở rộng tiện ích của GT — ⭐⭐⭐⭐⭐
3. Tốc độ đốt bền vững — ⭐⭐⭐⭐
4. Khả năng thực thi về mặt pháp lý — ⭐⭐⭐⭐
5. Chu kỳ thuần túy của thị trường crypto — ⭐⭐⭐
Các vùng giá GT của tôi
Nếu phải đưa ra những xác suất dài hạn tương đối thay vì giả vờ rằng có một mục tiêu chính xác duy nhất:
* 10–20 USD: tăng trưởng hệ sinh thái yếu / thị trường giá xuống kéo dài
* 20–35 USD: kết quả hợp lý trong giai đoạn 2027–28
* 35–55 USD: hệ sinh thái mở rộng mạnh mẽ
* 55–75 USD: vùng giá tăng giá nhưng thực tế của tôi vào năm 2030
* 75–100+ USD: thành công lớn / Gate trở thành nền tảng đa tài sản toàn cầu thống trị
* 100+ USD: có thể xảy ra, nhưng đòi hỏi cả sự tăng trưởng đáng kể của hệ sinh thái và nguồn cung tiếp tục thu hẹp
Quan điểm tổng thể của tôi: tăng giá trong dài hạn, nhưng có điều kiện.
Ở mức khoảng 11 USD, GT không cần mức định giá phi lý để tạo ra lợi nhuận đáng kể. Việc tăng lên 30 USD sẽ tương đương với mức định giá khoảng hơn 3 tỷ USD theo nguồn cung được mô hình hóa; 50 USD sẽ tương đương khoảng 4,5 tỷ USD; 75 USD khoảng 6,3 tỷ USD; và 100 USD khoảng 8,4 tỷ USD.
Điều đó khiến tỷ lệ rủi ro/lợi nhuận ngày càng trở nên thú vị nếu Gate có thể biến cơ sở hơn 58 triệu người dùng và nền tảng đa tài sản đang mở rộng thành nhu cầu GT bền vững.
Một lưu ý quan trọng: lộ trình nguồn cung của mô hình là một giả định, không phải dự báo của Gate. Lượng 21,25 triệu GT chưa được đào mà Gate hiển thị cho thấy cần theo dõi việc phát hành trong tương lai; lượng phát hành cao hơn giả định có thể làm giảm đáng kể tiềm năng tăng giá từ hoạt động đốt.
Nếu nắm giữ GT trong giai đoạn 2027–2030, tôi sẽ theo dõi một chỉ số quan trọng hơn tất cả các chỉ số khác: mức đốt GT + tăng trưởng nhu cầu GT so với lượng phát hành mới. Nếu cả hai vẫn thuận lợi, luận điểm về hiệu ứng cộng hưởng dài hạn sẽ trở nên mạnh mẽ hơn đáng kể.
$GT ‌
repost-content-media
Biến động của thị trường crypto đang gia tăng, và dữ liệu trong tuần qua cho thấy điều đó rất rõ ràng. Bitcoin bắt đầu tháng 10 bằng cú tăng vọt vượt 87.200 USD sau báo cáo việc làm yếu hơn kỳ vọng, rồi đảo chiều mạnh xuống dưới 84.000 USD chỉ trong vài giờ. Trong khoảng thời gian đó, các đợt thanh lý crypto tăng vọt vượt 570 triệu USD, trong đó các lệnh long chiếm 99% khoản thua lỗ chỉ riêng trong giờ cuối. Đến ngày 2 tháng 10, các lệnh short tiếp tục mất thêm 110 triệu USD trong một đợt biến động kéo dài 10 phút. Đến ngày 5 tháng 10, các trader bi quan chứng kiến 113 triệu USD vị thế short b
discovery
Biến động của thị trường crypto đang gia tăng, và dữ liệu trong tuần qua cho thấy điều đó rất rõ. Bitcoin bắt đầu tháng 10 bằng cú tăng vọt lên trên 87.200 USD sau báo cáo việc làm yếu hơn dự kiến, rồi nhanh chóng đảo chiều xuống dưới 84.000 USD chỉ trong vài giờ. Trong khoảng thời gian đó, các lệnh thanh lý crypto tăng vượt 570 triệu USD, với các vị thế long chiếm 99% khoản thua lỗ chỉ trong giờ cuối. Đến ngày 2 tháng 10, các vị thế short tiếp tục mất thêm 110 triệu USD trong một đợt biến động kéo dài 10 phút. Đến ngày 5 tháng 10, các nhà giao dịch bearish chứng kiến 113 triệu USD vị thế short bị đóng cưỡng chế trong 24 giờ. Cả hai phía của giao dịch đều đang bị trừng phạt. Đó là diện mạo của biến động gia tăng, và đây là môi trường mà bạn đang hoạt động.
Bitcoin đang giao dịch quanh 86.000 USD sau khi lấy lại mốc này trong phiên giao dịch châu Á, nhưng chưa thể vượt 87.000 USD, vốn vẫn là phép thử quan trọng đối với động lực tăng. Biên độ chi phối hai tuần qua nằm trong khoảng 82.997 đến 85.649 USD, và bước di chuyển tiếp theo ra khỏi biên độ này sẽ định hình xu hướng cho phần còn lại của tháng 10. Mốc 84.433 USD là vùng hỗ trợ ngắn hạn cần được giữ vững để cấu trúc tích cực vẫn nguyên vẹn, trong khi 87.360 USD là vùng kháng cự sẽ xác nhận đà breakout. Dữ liệu lịch sử cho thấy Bitcoin đã tăng trong 10 trên 15 tháng 10 gần nhất, với lợi suất trung vị khoảng 11,2%, nhưng thống kê đó chỉ là mức cơ sở, không phải sự đảm bảo. Tháng 10 năm ngoái cũng diễn ra theo mô hình tương tự cho đến khi một cú sập nhanh xóa sạch phần tăng.
Dữ liệu dòng vốn ETF bổ sung thêm một lớp thông tin cho bức tranh này. Các ETF Bitcoin giao ngay của Mỹ đã quay lại trạng thái dòng vốn ròng vào trong ngày giao dịch đầu tiên của tháng 10, thu hút 102,7 triệu USD sau khi ghi nhận dòng vốn ròng chảy ra 148,7 triệu USD trong phiên trước đó. Trong hai ngày đầu tháng, các quỹ này thu hút tổng cộng 134,4 triệu USD dòng vốn ròng vào. Tổng dòng vốn ròng vào tích lũy hiện đạt 57,8 tỷ USD. Đây là lực cầu đáng kể, nhưng tự nó chưa đủ để đẩy giá vượt qua kháng cự. Nhu cầu từ các tổ chức vẫn ổn định, nhưng thị trường vẫn đang chờ một chất xúc tác đủ mạnh để hấp thụ áp lực bán xuất hiện mỗi khi Bitcoin tiến gần 87.000 USD.
Cổ phiếu Mỹ được token hóa đang nổi lên như một trong những diễn biến đáng chú ý hơn trong môi trường này. Khối lượng giao dịch cổ phiếu truyền thống được token hóa đã vượt 54 tỷ USD vào tháng 6 năm 2026, tăng từ 831 triệu USD vào tháng 7 năm 2025. Riêng SpaceX đóng góp 36 tỷ USD trong khối lượng đó. Khối lượng token hóa của Micron Technology tăng gấp 17 lần, từ 736 triệu USD vào tháng 4 lên 13,16 tỷ USD vào tháng 5. Trên Solana, các DEX giao ngay ghi nhận 5,8 tỷ USD khối lượng cổ phiếu được token hóa trong quý II, tăng 114% so với quý trước. Tính đến giữa tháng 9, Raydium đã xử lý khoảng 2,3 tỷ USD khối lượng cổ phiếu được token hóa trong quý III. Đây là một thị trường đang tăng trưởng nhanh, mang đến cho các nhà giao dịch crypto khả năng tiếp cận mức độ tiếp xúc với cổ phiếu truyền thống mà không cần rời khỏi hệ sinh thái on-chain. Sức hấp dẫn rất rõ ràng: cùng một cơ sở hạ tầng dùng để thanh toán giao dịch crypto giờ đây có thể thanh toán mức độ tiếp xúc với Apple, Nvidia hoặc Tesla, và thanh khoản đang ngày càng sâu hơn khi nhiều nền tảng tích hợp các sản phẩm này.
Những hệ quả đối với việc quản lý rủi ro trong môi trường này cần được nêu rõ. Khi cả vị thế long và short đều bị thanh lý trong cùng một tuần, đòn bẩy là điểm chung. Các đợt thanh lý trị giá 570 triệu USD vào ngày 2 tháng 10 và các đợt short squeeze trị giá 113 triệu USD vào ngày 5 tháng 10 không xuất phát từ những thay đổi trong triển vọng cơ bản. Chúng xuất phát từ việc định vị. Thị trường đã đi ngược lại giao dịch đông đúc theo cả hai hướng, và những nhà giao dịch chịu thiệt hại là những người nắm giữ quy mô vị thế mà họ không đủ khả năng để mất. Quy mô vị thế quan trọng hơn hướng đi trong một thị trường như thế này. Một nhận định đúng nhưng sử dụng đòn bẩy quá lớn cũng cho ra kết quả giống như một nhận định sai.
Lựa chọn tài sản là biến số thứ hai. Mức thống trị của Bitcoin duy trì quanh 58% đến 59% trong suốt giai đoạn biến động gần đây, cho thấy vốn đang tập trung vào tài sản lớn nhất và có thanh khoản cao nhất thay vì luân chuyển sang altcoin. Mô hình này phù hợp với trạng thái tránh rủi ro trong thị trường crypto. Khi thanh khoản thắt chặt và biến động gia tăng, các tài sản lớn nhất thường trụ vững tốt hơn vì có sổ lệnh sâu hơn và sự tham gia lớn hơn từ các tổ chức. Ngược lại, altcoin phải đối mặt với áp lực nặng nề nhất khi vốn khan hiếm. Dòng vốn chuyển sang cổ phiếu được token hóa cũng là một biến thể của cùng chủ đề: các nhà giao dịch đang tìm kiếm mức độ tiếp xúc với những tài sản bên ngoài vũ trụ crypto-native, nhưng thực hiện điều đó thông qua các nền tảng thanh toán on-chain.
Lịch dữ liệu toàn cầu là biến số thứ ba, và lịch này dày đặc trong hai tuần tới. CPI và PCE tháng 9 đều sẽ được công bố trước cuộc họp FOMC ngày 28 tháng 10. Thị trường đã định giá khả năng tạm dừng tại cuộc họp đó, với xác suất tăng lãi suất giảm xuống dưới 15% sau báo cáo việc làm yếu. Tuy nhiên, các số liệu lạm phát sẽ quyết định liệu việc tạm dừng có được duy trì hay Fed cảm thấy buộc phải hành động một lần nữa. Báo cáo việc làm tháng 10 vào ngày 6 tháng 11 sẽ cung cấp đánh giá tiếp theo về việc sự yếu kém trong tháng 9 là bất thường hay là khởi đầu của một xu hướng. Mỗi công bố trong số này đều có khả năng tác động đến thị trường crypto, bởi toàn bộ nhóm tài sản này hiện đang giao dịch dựa trên kỳ vọng lãi suất thay vì các yếu tố cơ bản của chính nó.
Nhìn tổng thể, thị trường đang ở giai đoạn mà sự kiên nhẫn và kỷ luật quan trọng hơn sự chắc chắn. Biên độ từ 82.997 đến 87.360 USD được xác định khá rõ, và kết quả của biên độ này sẽ quyết định hướng đi của bước biến động tiếp theo. Dòng vốn ETF vào là tín hiệu tích cực nhưng chưa mang tính quyết định. Cổ phiếu được token hóa đang tăng trưởng nhưng chưa đủ lớn để hấp thụ áp lực bán do các yếu tố vĩ mô thúc đẩy. Lịch dữ liệu dày đặc, và động thái tiếp theo của Fed vẫn chưa chắc chắn. Trong môi trường này, đứng ngoài là một lựa chọn hợp lệ, còn việc theo dõi các tài sản chủ chốt cùng thị trường cổ phiếu được token hóa sẽ mang đến cho bạn hai góc nhìn về nơi dòng vốn đang chảy vào. Những nhà giao dịch sống sót qua các thị trường biến động không phải là những người dự đoán được mọi bước đi. Họ là những người quản lý mức độ tiếp xúc của mình để một biến động đơn lẻ không thể loại họ khỏi cuộc chơi.
Bài viết này không phải là lời khuyên đầu tư. Phân tích dựa trên thông tin công khai và không đảm bảo kết quả trong tương lai.
#ShareWeekly #PlanYourTradesThisWeek
$BTC $XRP $LINK
  • 1
🌕 Lễ hội Giao dịch Trăng Rằm Gate: ba bước mở khóa các quyền lợi Tết Trung Thu!
Nhận phong bao lì xì miễn phí, mở khóa phong bao lì xì thông qua giao dịch và giành giải thưởng lớn bằng cách leo bảng xếp hạng—hãy lưu lại hướng dẫn này!
🧧 Bước 1: Đăng ký và xác minh để nhận phong bao lì xì miễn phí
Đăng nhập trang sự kiện và hoàn tất xác minh danh tính để nhận phong bao lì xì miễn phí trong các khoảng thời gian được chỉ định. Mỗi người có thể tham gia tối đa 3 lần; số lượng có hạn và được trao theo nguyên tắc ai đến trước được phục vụ trước.
Thời gian mở: 9/25–9/27, 10/1–10/7
Hằng ngày 12:00–1
GateSquare
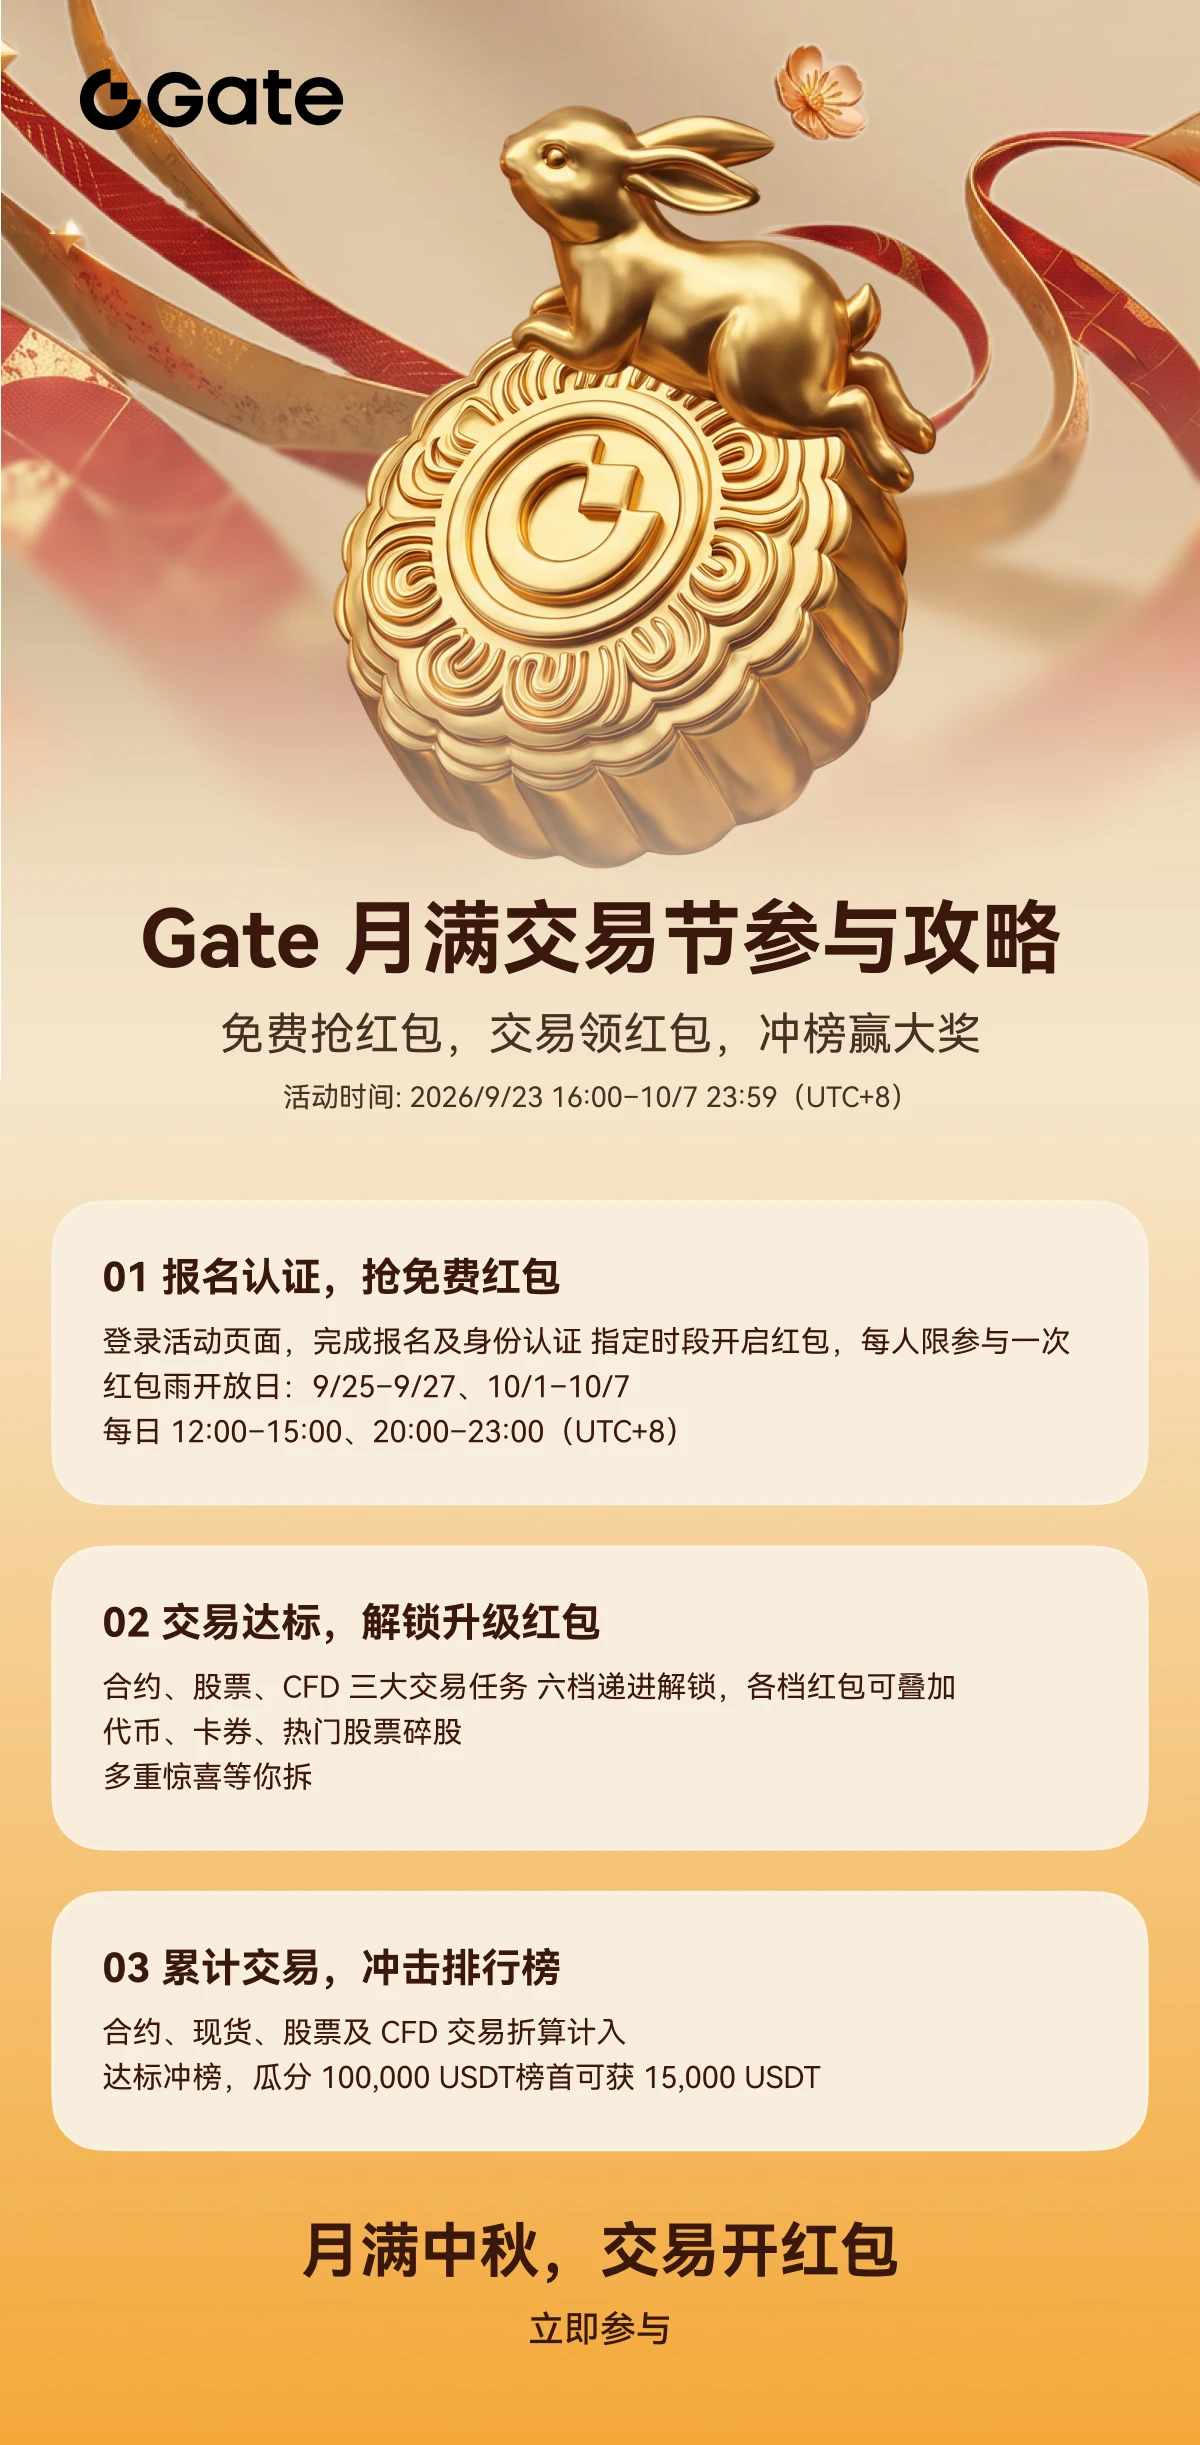
🌕 Lễ hội giao dịch Trăng tròn Gate, ba bước mở khóa ưu đãi Tết Trung Thu!
Săn lì xì miễn phí, giao dịch mở khóa lì xì, đua bảng xếp hạng giành giải lớn—hãy lưu ngay hướng dẫn này!
🧧 Bước 1: Đăng ký xác minh, săn lì xì miễn phí
Đăng nhập trang sự kiện và hoàn tất xác minh danh tính để mở lì xì miễn phí trong các khung giờ chỉ định, mỗi người được tham gia tối đa 3 lần, số lượng có hạn, ai đến trước được trước
Ngày diễn ra: 25/9–27/9, 1/10–7/10
Mỗi ngày 12:00–15:00, 20:00–23:00 (UTC+8)
🎁 Bước 2: Đạt yêu cầu giao dịch, mở khóa lì xì theo từng cấp
Tham gia giao dịch hợp đồng, cổ phiếu hoặc CFD, hoàn thành 6 cấp nhiệm vụ giao dịch để lần lượt mở khóa lì xì nâng cấp, phần thưởng ở mỗi cấp được cộng dồn
Lì xì chứa các bất ngờ như token ngẫu nhiên, phiếu ưu đãi và cổ phiếu lẻ phổ biến
🏆 Bước 3: Tích lũy giao dịch, chinh phục bảng xếp hạng
Tham gia giao dịch hợp đồng, giao ngay, cổ phiếu và CFD, xếp hạng theo khối lượng giao dịch hiệu lực sau quy đổi
Đạt ngưỡng tương ứng sẽ có cơ hội chia sẻ tổng giải thưởng bảng xếp hạng 100.000 USDT
Người đứng đầu có thể nhận 15.000 USDT!
Trăng tròn đón Tết Trung Thu, lì xì về tay, tiếp tục giao dịch tranh ngôi đầu!
⏰ 23/9/2026 16:00–7/10 23:59 (UTC+8)
👉 Tham gia ngay: https://www.gate.com/campaigns/mid-autumn-2026
‍#Gate #Gate月满交易节 #TếtTrungThu
repost-content-media
Dữ liệu on-chain xác nhận BitMine Immersion Technologies đã mua thêm 12.500 ETH, trị giá khoảng 33,65 triệu USD. Giao dịch này được các công cụ theo dõi on-chain phát hiện và các nhà phân tích thị trường đưa tin. Lần mua này tiếp nối mô hình đã được công ty thiết lập là mua Ethereum mỗi tuần kể từ khi triển khai chiến lược ngân quỹ vào tháng 6 năm 2025.
Tính đến ngày 4 tháng 10, BitMine nắm giữ 6.016.414 ETH, tương đương khoảng 4,9% tổng nguồn cung Ethereum. Mục tiêu được công ty công bố là đạt 5%, một cột mốc mà chủ tịch Tom Lee gọi là “Alchemy of 5%”. Trong tổng số tài sản nắm giữ, 5.067.309
User_any
Dữ liệu on-chain xác nhận BitMine Immersion Technologies đã mua thêm 12.500 ETH, trị giá khoảng 33,65 triệu USD. Giao dịch này được các công cụ theo dõi on-chain phát hiện và các nhà phân tích thị trường đưa tin. Lần mua này tiếp nối mô hình đã được công ty duy trì là mua Ethereum hằng tuần kể từ khi triển khai chiến lược ngân quỹ vào tháng 6 năm 2025.
Tính đến ngày 4 tháng 10, BitMine nắm giữ 6.016.414 ETH, tương đương khoảng 4,9% tổng nguồn cung Ethereum. Mục tiêu được công ty công bố là đạt 5%, một mục tiêu mà chủ tịch Tom Lee gọi là “Giả kim thuật 5%”. Trong tổng số tài sản nắm giữ, 5.067.309 ETH, trị giá khoảng 13,8 tỷ USD, đang được stake và tạo ra phần thưởng với lợi suất thường niên 2,63%.
Lần mua mới được tài trợ bằng sự kết hợp giữa lượng tiền mặt dự trữ của công ty và hoạt động bán cổ phiếu phổ thông trên thị trường. Tổng lượng tiền mã hóa, tiền mặt và các tài sản nắm giữ khác của BitMine đạt 17,4 tỷ USD tính đến ngày 4 tháng 10, bao gồm 214 Bitcoin, khoản đầu tư trị giá 180 triệu USD vào Beast Industries, khoản đầu tư trị giá 117 triệu USD vào Eightco Holdings, cùng 643 triệu USD tiền mặt và chứng khoán có thể bán được.
Đặc điểm cấu trúc giúp mô hình của BitMine khác với một công ty ngân quỹ Bitcoin là lợi suất staking. Bitcoin trên bảng cân đối kế toán không tạo ra thu nhập. Ethereum có thể được stake, và BitMine kiếm được khoảng 2,63% mỗi năm từ số coin đang stake, tương đương khoảng 363 triệu USD mỗi năm. Doanh thu đó có thể được sử dụng để tài trợ cho các lần mua tiếp theo mà không chỉ dựa vào việc huy động thêm vốn.
Các rủi ro vẫn không thay đổi so với trước đây. Việc sở hữu gần 5% nguồn cung lưu hành của một mạng lưới có nghĩa là nếu công ty từng cần thoái vốn, thị trường sẽ cảm nhận được tác động. Tỷ lệ staking 84% cũng đồng nghĩa phần lớn token đang bị khóa trong các trình xác thực, hạn chế khả năng phản ứng của công ty trước nhu cầu thanh khoản đột ngột. Bản thân lợi suất staking cũng biến động, phụ thuộc vào các điều kiện mạng lưới và tổng lượng ETH được stake. Dự phóng doanh thu là một ước tính, không phải sự đảm bảo.
Lần mua này là một phần gia tăng nhỏ so với tổng lượng tài sản công ty nắm giữ, nhưng xác nhận rằng chiến lược tích lũy vẫn đang được triển khai. BitMine hiện đã tiến rất gần mục tiêu 5%.
Bài viết này không phải là lời khuyên đầu tư. Phân tích dựa trên thông tin công khai và không đảm bảo kết quả trong tương lai.
$ETH ‌#BitmineAddsMoreETH,HoldingsTop6.01M 🧐
BMNR-5,87%
ETH-4,57%
BTC-2,54%
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã giảm về khoảng 5,28% sau khi chạm 5,34% vào đầu tuần, mức cao nhất kể từ năm 2002. Diễn biến này đánh dấu sự tạm dừng của đợt bán tháo trái phiếu đã đẩy chi phí vay dài hạn lên mức cao nhất trong nhiều thập kỷ, diễn ra khi hai động lực thúc đẩy các mức lợi suất này bắt đầu hạ nhiệt.
Giá dầu đã giảm, với dầu thô Brent có thời điểm rơi xuống dưới 100 USD/thùng và WTI giao dịch quanh mức 89 USD. Đà giảm diễn ra sau hai diễn biến làm gia tăng nguồn cung trên thị trường. Xuất khẩu dầu thô từ Trung Đông đã phục hồi về gần mức trước chiến tranh, khi lượ
User_any
Lợi suất trái phiếu Kho bạc kỳ hạn 10 năm đã lùi về khoảng 5,28% sau khi chạm 5,34% vào đầu tuần, mức cao nhất kể từ năm 2002. Động thái này đánh dấu sự tạm dừng của đợt bán tháo trái phiếu từng đẩy chi phí vay dài hạn lên mức cao nhất trong nhiều thập kỷ, diễn ra khi hai động lực thúc đẩy các lợi suất này bắt đầu hạ nhiệt.
Giá dầu đã giảm, với dầu thô Brent có thời điểm rơi xuống dưới 100 USD/thùng và WTI được giao dịch quanh mức 89 USD. Đà giảm diễn ra sau hai diễn biến làm gia tăng nguồn cung trên thị trường. Xuất khẩu dầu thô từ Trung Đông đã phục hồi về gần mức trước chiến tranh, với lượng hàng xuất khẩu của Saudi Arabia trở lại mức chưa từng thấy kể từ trước khi xung đột bắt đầu vào tháng 2. Song song đó, Nhóm Bảy quốc gia đã nhất trí giải phóng tối đa 100 triệu thùng dầu diesel và dầu thô từ các kho dự trữ khẩn cấp trong vòng bốn tháng, trong đó một phần đáng kể được đưa ra thị trường trong 20 ngày đầu tiên.
Đà giảm của lợi suất và giá dầu phản ánh một chuỗi quan hệ nhân quả rõ ràng. Khi chi phí năng lượng giảm, kỳ vọng lạm phát từng góp phần đẩy lợi suất trái phiếu dài hạn lên cao cũng hạ nhiệt. Điều đó làm giảm áp lực buộc Cục Dự trữ Liên bang Mỹ tiếp tục tăng lãi suất, qua đó làm giảm chi phí cơ hội của việc nắm giữ các tài sản rủi ro. Lợi suất trái phiếu Kho bạc kỳ hạn 2 năm, kỳ hạn nhạy cảm nhất với kỳ vọng chính sách của Fed, đã giảm khoảng hai điểm cơ bản xuống 4,8%, còn xác suất tăng lãi suất vào tháng 10 đã giảm xuống khoảng 19% từ mức khoảng 51% một tuần trước.
Những áp lực từng đẩy lợi suất lên mức cao nhất trong nhiều thập kỷ vẫn chưa biến mất. Mức nợ chính phủ vẫn ở mức cao trên khắp các nền kinh tế phát triển. Hoạt động xây dựng cơ sở hạ tầng trí tuệ nhân tạo tiếp tục hấp thụ vốn. Và lạm phát, dù đang hạ nhiệt ở mức cận biên, vẫn cao hơn mục tiêu 2% của Cục Dự trữ Liên bang Mỹ. Đà giảm này là một khoảng dừng, không phải sự đảo chiều, và hướng đi tiếp theo sẽ phụ thuộc vào việc những cải thiện về nguồn cung trên các thị trường năng lượng có được duy trì hay không, cũng như dữ liệu lạm phát sắp tới có xác nhận rằng đà hạ nhiệt gần đây là bền vững hay không.
Bài viết này không phải là lời khuyên đầu tư. Phân tích dựa trên thông tin công khai và không đảm bảo kết quả trong tương lai.
$BTC $GT $ETH $SPCX $EURUSD
repost-content-media
BTC-2,54%
GT-3,02%
ETH-4,57%
SPCX-2,57%
EURUSD-0,65%
SpaceX đang đàm phán huy động khoảng 40 tỷ USD nợ để mua chip Nvidia, theo một báo cáo do Financial Times đăng tải và sau đó được Bloomberg xác nhận. Khoản tài trợ sẽ do Apollo Global Management dẫn dắt, gồm khoảng 10 tỷ USD khoản vay ngân hàng và 30 tỷ USD nợ hạng đầu tư. Giao dịch dự kiến hoàn tất vào năm 2027. Các cuộc thảo luận được cho là vẫn đang ở giai đoạn đầu và có thể kết thúc mà không đạt được thỏa thuận.
Quy mô khoản tài trợ phản ánh chi phí xây dựng cơ sở hạ tầng điện toán làm nền tảng cho trí tuệ nhân tạo tiên tiến. Các công ty công nghệ và nhà phát triển AI đang đầu tư và vay hà
User_any
SpaceX đang đàm phán để huy động khoảng 40 tỷ USD nợ nhằm mua chip Nvidia, theo một báo cáo được Financial Times công bố và sau đó Bloomberg xác nhận. Khoản tài trợ này sẽ do Apollo Global Management dẫn dắt, gồm khoảng 10 tỷ USD các khoản vay ngân hàng và 30 tỷ USD nợ cấp đầu tư. Giao dịch dự kiến hoàn tất vào năm 2027. Các cuộc đàm phán được cho là vẫn ở giai đoạn đầu và có thể kết thúc mà không đạt thỏa thuận.
Quy mô khoản tài trợ phản ánh chi phí xây dựng cơ sở hạ tầng điện toán làm nền tảng cho trí tuệ nhân tạo tiên tiến. Các công ty công nghệ và nhà phát triển AI đang đầu tư và vay hàng trăm tỷ USD để xây dựng và thuê các trung tâm dữ liệu lớn, chứa đầy những con chip cần thiết để huấn luyện và vận hành các hệ thống AI. Việc mở rộng năng lực điện toán trên toàn thế giới đã đẩy chi phí đất đai, chip và thiết bị phát điện tăng cao, đồng thời thúc đẩy một loạt thương vụ tài trợ lớn trong toàn ngành.
Bối cảnh của động thái này là một quyết định chiến lược được đưa ra hồi đầu năm nay. Trong cuộc gọi công bố kết quả kinh doanh đầu tiên của công ty với tư cách doanh nghiệp đại chúng vào tháng 8, CEO Elon Musk cho biết SpaceX đã quyết định chỉ xây dựng trên công nghệ Nvidia, viện dẫn kiến trúc Vera là lựa chọn tốt nhất cho khối lượng công việc AI của công ty. Ông mô tả mối quan hệ này là một quan hệ đối tác chặt chẽ trên nhiều cấp độ. Kiến trúc này, bao gồm CPU Vera được xây dựng riêng cho các tác nhân AI, được thiết kế để xử lý việc điều phối, thực thi mã và xử lý dữ liệu xoay quanh quá trình suy luận mô hình. SpaceX cũng có kế hoạch mở rộng kiến trúc này vào không gian thông qua chương trình vệ tinh Starmax.
Các cam kết chi tiêu đằng sau quyết định đó là rất lớn. SpaceX đã chi 15,8 tỷ USD cho điện toán AI trong quý II năm 2026, chiếm 86% tổng chi tiêu vốn của công ty trong giai đoạn này. Công ty dự kiến kết thúc năm 2026 với hơn 2 gigawatt công suất điện toán và tiến gần mức 10 gigawatt vào cuối năm 2027. Công ty đã hoàn tất đợt chào bán trái phiếu cấp đầu tư trị giá 25 tỷ USD vào tháng 6 năm 2026, ngay sau đợt phát hành cổ phiếu lần đầu ra công chúng, và khoản tài trợ mới sẽ làm tăng thêm gánh nợ đó.
Cấu trúc huy động vốn này đã thu hút sự chú ý của các nhà đầu tư tín dụng. Trái phiếu hiện hữu của SpaceX đáo hạn vào năm 2056 đang được giao dịch ở mức chiết khấu so với mệnh giá, với mức chênh lệch lợi suất so với trái phiếu Kho bạc tương tự mức thường gắn với nợ được xếp hạng rác, dù công ty vẫn có xếp hạng cấp đầu tư. Khoảng cách giữa xếp hạng và mức định giá của thị trường cho thấy một số nhà đầu tư thận trọng trước gánh nợ ngày càng tăng và chi tiêu vốn lớn của công ty.
Các chi tiết của khoản tài trợ dự kiến vẫn chưa được chốt. Các cuộc đàm phán đang diễn ra, và đã có thông tin về sự tham gia của các bên cho vay bổ sung, trong đó có quỹ trái phiếu PIMCO. Nếu hoàn tất, thương vụ này sẽ nằm trong số những khoản tài trợ bằng nợ lớn nhất gắn với quá trình xây dựng cơ sở hạ tầng AI. Việc thương vụ có diễn ra như mô tả hay không sẽ phụ thuộc vào diễn biến của các cuộc đàm phán và liệu các điều khoản có thu hút đủ nhu cầu từ nhà đầu tư hay không.
Bài viết này không phải là lời khuyên đầu tư. Phân tích dựa trên thông tin công khai và không đảm bảo các kết quả trong tương lai.
$NVDA ‌$SPCX ‌#NvidiaHitsRecordHigh #ShareWeekly #PlanYourTradesThisWeek
repost-content-media
SPCX-2,52%
NVDA-0,75%
APO-0,37%
$USDJPY 🤔 ‌
Thành viên hội đồng Ngân hàng Trung ương Nhật Bản Ayano Sato đã phát tín hiệu ủng hộ việc tăng lãi suất theo từng giai đoạn, một lập trường đưa bà đến gần hơn với đồng thuận của hội đồng so với quan điểm phản đối hồi tháng 9. Trong cuộc phỏng vấn với Kyodo News, Sato cho biết bà đã bỏ phiếu phản đối đợt tăng lãi suất tháng trước vì tiêu dùng thiếu động lực và lạm phát cơ bản chưa tăng tốc, nhưng bà nói thêm rằng các điều kiện tài chính hiện vẫn đang nới lỏng và lãi suất nên được điều chỉnh dần dần. Bà cũng cho biết không nên định trước tốc độ tăng lãi suất trong tương lai, và thờ
User_any
$USDJPY 🤔 ‌
Thành viên hội đồng Ngân hàng Trung ương Nhật Bản Ayano Sato đã phát tín hiệu ủng hộ việc tăng lãi suất theo từng giai đoạn, một lập trường đưa bà tiến gần hơn đến sự đồng thuận của hội đồng so với bất đồng hồi tháng 9. Trong một cuộc phỏng vấn với Kyodo News, Sato cho biết bà đã bỏ phiếu phản đối đợt tăng lãi suất tháng trước vì tiêu dùng thiếu động lực và lạm phát cơ bản chưa tăng tốc, nhưng nói thêm rằng các điều kiện tài chính hiện vẫn mang tính hỗ trợ và lãi suất nên được điều chỉnh dần dần. Bà cũng cho biết không nên đặt trước tốc độ tăng lãi suất trong tương lai, và thời điểm phù hợp sẽ phụ thuộc vào diễn biến của tiêu dùng và thu nhập.
Những bình luận của Sato đáng chú ý vì bà được Thủ tướng Sanae Takaichi bổ nhiệm, người ủng hộ chính sách tiền tệ nới lỏng hơn, và bà là một trong hai thành viên hội đồng đã phản đối đợt tăng lãi suất tháng 9 lên 1,25%. Đợt tăng này đưa lãi suất chính sách lên mức cao nhất kể từ năm 1995 và đánh dấu khoảng thời gian ngắn nhất giữa các lần tăng dưới thời Thống đốc Kazuo Ueda. Các bên tham gia thị trường đã diễn giải hai phiếu phản đối là dấu hiệu cho thấy kế hoạch tăng lãi suất của BOJ sẽ tiếp tục vấp phải sự phản đối từ chính quyền Takaichi, qua đó khiến đồng yên suy yếu. Những phát biểu mới nhất của Sato làm dịu nhận định đó. Khi một trong những thành viên dè dặt nhất của hội đồng thừa nhận rằng chính sách vẫn mang tính hỗ trợ, rào cản đối với đợt tăng lãi suất tiếp theo có vẻ thấp hơn, dù thời điểm vẫn chưa được xác định.
Ngân hàng trung ương đang xoay xở trong một môi trường lạm phát phức tạp. Giá tiêu dùng cơ bản tại Tokyo tăng 2,7% so với cùng kỳ vào tháng 9, từ mức 1,8% trong tháng 8 và cao hơn dự báo trung vị 2,4% của thị trường. BOJ cho biết lạm phát cơ bản đang tiến gần mục tiêu 2% và dự kiến chỉ số giá tiêu dùng sẽ tăng tốc rõ rệt lên trên 2% trong nửa sau của năm tài khóa 2026 trước khi giảm trở lại về mức mục tiêu. Chi phí nhập khẩu đang truyền vào giá tiêu dùng thông qua chi phí năng lượng và thực phẩm cao hơn, trong khi đồng yên yếu đang làm gia tăng áp lực đó. Sato thừa nhận các rủi ro đối với triển vọng giá nghiêng về phía tăng do giá dầu thô tăng liên quan đến xung đột ở Trung Đông.
Thị trường trái phiếu phản ánh những áp lực đó. Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 30 năm đạt mức kỷ lục 4,235% trong tuần này, cao nhất kể từ khi Nhật Bản lần đầu phát hành kỳ hạn này vào năm 1999. Lợi suất kỳ hạn 10 năm đang giao dịch gần mức 3,09%, sát mức cao nhất trong 30 năm, và Bộ Tài chính đã nâng lãi coupon của đợt phát hành mới kỳ hạn 10 năm lên 3,1% lần đầu tiên trong ba thập kỷ. Làn sóng bán tháo bắt nguồn từ lo ngại về việc phát hành thêm nợ và những quan ngại lạm phát liên quan đến xung đột ở Trung Đông. Nợ công của Nhật Bản xấp xỉ gấp đôi quy mô nền kinh tế, lớn nhất trong thế giới phát triển, và chi phí tài trợ đang tăng khi BOJ nâng lãi suất và thu hẹp hoạt động mua trái phiếu.
Đồng yên vẫn chịu áp lực. Tỷ giá đô la-yên đang giao dịch quanh mức 158,5, gần mức thấp nhất trong hai tuần, khi chênh lệch lợi suất lớn giữa Mỹ và Nhật Bản tiếp tục có lợi cho đồng đô la. Thị trường hợp đồng tương lai đang định giá xác suất khoảng 25% BOJ tăng lãi suất tại cuộc họp ngày 29 và 30 tháng 10, và các nhà kinh tế nhìn chung kỳ vọng ngân hàng trung ương sẽ giữ nguyên chính sách tại cuộc họp đó, đồng thời để ngỏ khả năng hành động vào tháng 12. BOJ có thể sử dụng báo cáo triển vọng hàng quý để phát tín hiệu rằng lạm phát cơ bản nhìn chung đã đạt mục tiêu 2%, một sự thay đổi mang tính biểu tượng cho thấy niềm tin gia tăng vào tính bền vững của tăng trưởng giá.
Sato cho biết ngân hàng trung ương sẽ hoạch định chính sách độc lập nhưng theo cách cuối cùng phù hợp với chính sách tài khóa chủ động của chính quyền. Cách diễn đạt đó phản ánh sự cân bằng mà BOJ đang cố gắng đạt được. Ngân hàng muốn bình thường hóa chính sách mà không làm xáo trộn các kế hoạch chi tiêu của chính phủ, đồng thời muốn kiểm soát lạm phát mà không bóp nghẹt một nền kinh tế vẫn đang phục hồi. Cuộc họp tiếp theo sẽ không giải quyết được căng thẳng đó, nhưng có thể làm rõ cách hội đồng dự định tiến hành. Hiện tại, các tín hiệu cho thấy thắt chặt dần vẫn là hướng đi, dù tốc độ có thể chậm hơn mong muốn của những thành viên theo lập trường cứng rắn trong hội đồng.
Bài viết này không phải là lời khuyên đầu tư. Phân tích dựa trên thông tin công khai và không đảm bảo các kết quả trong tương lai.
USDJPY-0,01%
$ETH ‌
Ethereum đang được giao dịch quanh mức 2.617 USD, giảm khoảng 3,3% trong 24 giờ qua, và diễn biến này đã đưa tài sản trở lại mức mà các bên tham gia thị trường đã theo dõi sát sao trong nhiều tuần. Đà giảm không xuất phát từ một tiêu đề duy nhất. Nó phản ánh sự kết hợp của nhiều lực tác động đã hình thành từ đầu tháng, và để hiểu được chúng cần nhìn xa hơn biểu đồ giá.
Áp lực rõ rệt nhất đến từ dòng vốn tổ chức. Các quỹ ETF Ethereum giao ngay tại Mỹ ghi nhận dòng tiền ròng chảy ra 50,76 triệu USD vào ngày 5 tháng 10, kéo dài chuỗi rút vốn lên năm phiên liên tiếp kể từ ngày 29 tháng 9.
User_any
$ETH ‌
Ethereum đang giao dịch quanh mức 2.617 USD, giảm khoảng 3,3% trong 24 giờ qua, và diễn biến này đã đưa tài sản trở lại mức mà các bên tham gia thị trường theo dõi sát sao trong nhiều tuần. Đà giảm không xuất phát từ một tin tức duy nhất. Nó phản ánh sự kết hợp của nhiều lực tác động đã hình thành từ đầu tháng, và để hiểu rõ cần nhìn xa hơn biểu đồ giá.
Áp lực rõ rệt nhất đến từ dòng vốn tổ chức. Các quỹ ETF Ethereum giao ngay của Mỹ ghi nhận dòng tiền ròng chảy ra 50,76 triệu USD vào ngày 5 tháng 10, kéo dài chuỗi rút vốn lên năm phiên liên tiếp kể từ ngày 29 tháng 9. Tổng dòng tiền chảy ra trong giai đoạn này đạt khoảng 205,88 triệu USD, khiến tổng dòng vốn vào ròng lũy kế giảm còn khoảng 13,75 tỷ USD. Điều này diễn ra sau một tháng 9 mạnh mẽ, khi các quỹ Ether thu hút 832 triệu USD, mức cao thứ hai theo tháng kể từ tháng 8 năm 2025. Ba đến năm phiên yếu không thể xóa bỏ một tháng dòng vốn vào, nhưng cho thấy nhu cầu đối với các sản phẩm này đang hạ nhiệt khi quý IV bắt đầu.
Thị trường phái sinh đã khuếch đại diễn biến này. Lãi suất mở Ethereum có lúc tăng lên 19,9 tỷ USD vào ngày 2 tháng 10, mức cao nhất kể từ tháng 11 năm 2025, trước khi phục hồi về 18,7 tỷ USD sau các đợt thanh lý. Khối lượng taker ròng lũy kế trên một sàn giao dịch lớn đã ở mức âm kể từ tháng 8 và giảm mạnh vào ngày 2 tháng 10, cho thấy lượng bán trên thị trường vượt lượng mua. Đồng thời, tỷ lệ đòn bẩy ước tính giảm xuống 0,66, mức thấp nhất trong bảy tháng, cho thấy quy mô các vị thế phái sinh đã giảm tương đối so với lượng ETH được nắm giữ trên các sàn giao dịch. Đòn bẩy thấp hơn làm giảm rủi ro thanh lý dây chuyền, nhưng cũng phản ánh khẩu vị rủi ro suy giảm.
Dữ liệu on-chain bổ sung thêm một lớp thông tin. Chỉ báo Age Consumed, đo lường lượng cung ngủ đông trong thời gian dài đang di chuyển trên mạng lưới, đã tăng vọt lên 580 triệu ngày-token vào ngày 30 tháng 9, cao gấp khoảng chín lần mức trung bình các ngày trong tuần của tháng 9 và cao nhất kể từ ngày 2 tháng 6. Điều này trùng với một sự cố bảo mật liên quan đến một nhà cung cấp dịch vụ staking, kích hoạt hàng chờ rút vốn đạt đỉnh 851.000 ETH vào ngày 2 tháng 10 trước khi giảm xuống 786.000 vào ngày 5 tháng 10. Một hàng chờ riêng gồm khoảng 1,5 triệu ETH, trị giá gần 4 tỷ USD, đang chờ tham gia staking, với thời gian chờ ước tính 25 ngày. Các hàng chờ này phản ánh những giới hạn vận hành trong hệ thống staking thay vì tâm lý định hướng, nhưng chúng vẫn ảnh hưởng đến lượng tài sản lưu hành.
Bức tranh kỹ thuật cho thấy một tài sản đang tích lũy trong một vùng được xác định rõ. Ethereum đóng cửa ở mức 2.670 USD vào ngày 2 tháng 10, mức đóng cửa thấp nhất kể từ ngày 20 tháng 9, và kể từ đó giao dịch trong khoảng 2.590 đến 2.725 USD. Mức 2.645 USD ở phía dưới là mức giá ngay trước đợt tăng tháng 9, và một phiên đóng cửa dưới mức này sẽ báo hiệu sự phá vỡ giảm khỏi giai đoạn đi ngang gần đây. Ở phía trên, 2.775 USD là mức giá đóng cửa ngày 21 tháng 9, và mọi phiên đóng cửa kể từ đó đều thấp hơn mức này. Đường trung bình 50 ngày nằm gần 2.465 USD, thấp hơn nhiều so với giá hiện tại, cho thấy xu hướng trung hạn vẫn được duy trì dù động lực ngắn hạn suy yếu.
Môi trường kinh tế vĩ mô tiếp tục định hình xu hướng chung. Cục Dự trữ Liên bang đã tăng lãi suất vào tháng 9, và lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vẫn gần mức cao nhất trong nhiều thập kỷ, làm tăng chi phí cơ hội của việc nắm giữ các tài sản không tạo ra lợi suất. Đồng USD đã mạnh lên, tạo thêm một trở ngại. Những lực tác động này ảnh hưởng đến mọi tài sản rủi ro, và Ethereum cũng không ngoại lệ. Câu hỏi hiện nay là liệu vùng hỗ trợ 2.645 USD có trụ vững hay đợt điều chỉnh sẽ kéo dài về mức tiếp theo gần 2.465 USD. Câu trả lời sẽ phụ thuộc ít hơn vào tin tức riêng của crypto và nhiều hơn vào việc áp lực vĩ mô có dịu đi trong những tuần tới hay không.
Bài viết này không phải là lời khuyên đầu tư. Phân tích dựa trên thông tin công khai và không đảm bảo kết quả trong tương lai.
repost-content-media
ETH-4,57%
Giao dịch để vươn lên dẫn đầu và mở khóa các đợt airdrop trị giá lên tới 100.000 USDT https://www.gate.com/campaigns/site-444?ch=8159&ref=AwBFBl5c&ref_type=132
post-image
  • 1
Giai đoạn 4 của Mùa luân chuyển token Hot: Người dùng mới và quay lại nhận mức tăng 1,5× khối lượng giao dịch, cạnh tranh cho 120.000 USDT https://www.gate.com/campaigns/6395?ref=AwBFBl5c&ref_type=132&utm_cmp=lDOVEArp
post-image
  • 4
Tôi đang giao dịch trên Gate, một sàn giao dịch hàng đầu với bề dày hoạt động 13 năm. Hãy tham gia cùng tôi và khám phá những sự kiện nóng nhất ngay lúc này! https://www.gate.com/campaigns/6518?ref=AwBFBl5c&ref_type=132
post-image
  • 3
#BTCBreaksThrough$86,000
🚀 Bitcoin vượt qua 86.000 USD!
BTC đã trở lại trên $86K mức, cho thấy động lực mạnh mẽ khi bên mua giành lại quyền kiểm soát. Bài kiểm tra quan trọng tiếp theo là $87K khu vực. 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
FenerliBaba
#BTCBreaksThrough$86,000
🚀 Bitcoin Bứt Phá Mốc 86.000 USD!
BTC đã trở lại trên $86K mốc, cho thấy đà tăng mạnh khi phe mua giành lại quyền kiểm soát. Vùng kháng cự quan trọng tiếp theo là $87K . 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
repost-content-media
BTC-2,54%
GT-3,02%
ETH-4,57%
  • 1
📢 Thông báo phần thưởng | Kế hoạch tăng trưởng nhà sáng tạo mới của Gate Square
Phần thưởng hàng tuần tháng 9 (9.11–9.27) đã được phân phối. Chúc mừng các nhà sáng tạo chiến thắng! 🎉
Bắt đầu từ hôm nay, nhận tối đa 100 USDT mỗi tuần 👉 https://www.gate.com/campaigns/6244
🎁 Phần thưởng hấp dẫn đang chờ đón
① Phần thưởng điểm hàng tuần: Đăng bài để tích điểm, nhận tối đa 100 USDT
② TOP 10 hàng tuần: Tối đa 300 USDT + thẻ dùng thử VIP+1 + quyền lợi dành cho nhà sáng tạo
③ TOP 3 hàng tháng: Tranh tài trên bảng xếp hạng tháng và nhận 500 USDT + GT trị giá 30 USDT độc quyền
🔥 Chia sẻ quan điểm c
GateSquare
📢 Thông báo phần thưởng|Kế hoạch phát triển nhà sáng tạo mới của Gate Square
Phần thưởng hằng tuần tháng 9 (11.9–27.9) đã được trao, chúc mừng các nhà sáng tạo đoạt giải! 🎉
Ngay hôm nay, mỗi tuần có thể nhận tối đa 100 USDT 👉 https://www.gate.com/campaigns/6244
🎁 Phần thưởng hấp dẫn đang chờ bạn
① Phần thưởng điểm số hằng tuần: Đăng bài tích điểm, nhận tối đa 100 USDT
② TOP 10 hằng tuần: Tối đa 300 USDT + thẻ trải nghiệm VIP+1 + quyền lợi nhà sáng tạo
③ TOP 3 hằng tháng: Tranh ngôi bảng xếp hạng tháng, độc quyền 500 USDT + GT trị giá tương đương 30 USDT
Chi tiết phần thưởng:
https://docs.google.com/spreadsheets/d/1u4TWKlxBcKkeZGUvQXkMSMYifvYUdaCfON5oZE86q40/edit?hl=zh-CN&gid=0#gid=0
🔥 Chia sẻ quan điểm cùng #每周来晒 và #市场回调如何布局 trong tuần này để nhận phần thưởng!
👉 https://www.gate.com/post
repost-content-media
GT-3,02%
  • 2
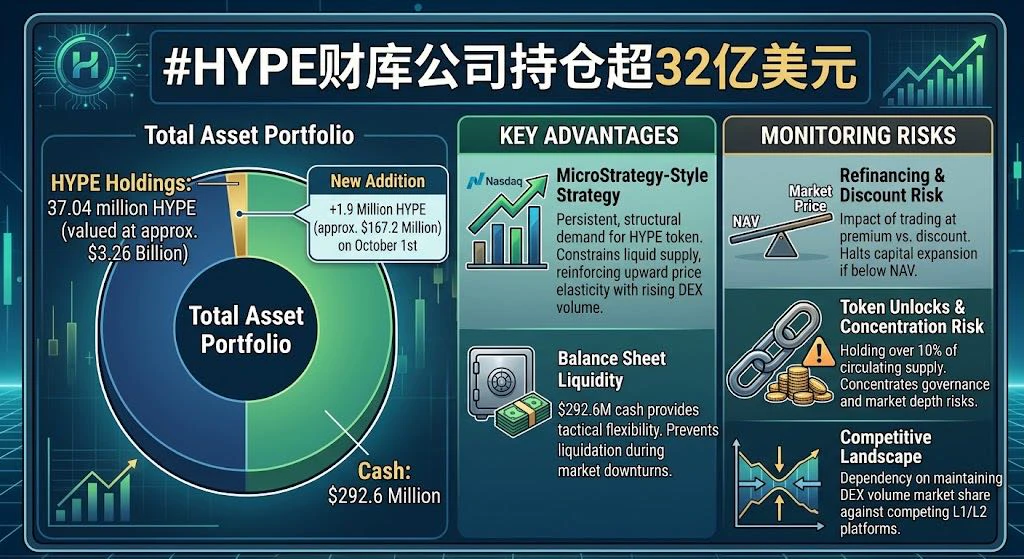
#HYPE财库公司持仓超32亿美元
Việc mua thêm 1,9 triệu token HYPE gần đây với giá khoảng 167,2 triệu USD—nâng tổng tài sản lên 37 triệu HYPE (trị giá khoảng 3,26 tỷ USD) và 292,6 triệu USD tiền mặt—là một bước đi chiến lược điển hình, nhưng cũng tạo ra những động lực cấu trúc riêng:
Quan điểm của tôi: Dù điều này cho thấy niềm tin mạnh mẽ, nó cũng kéo theo rủi ro tập trung.
Bản cập nhật ngân quỹ mới nhất từ Hyperliquid Strategies cho biết tổng lượng HYPE nắm giữ là 37,04 triệu token—trị giá khoảng 3,26 tỷ USD—sau khi bổ sung khoảng 1,95 triệu HYPE vào ngày 1 tháng 10.
1. Chiến lược kiểu MicroStrategy dành
ybaser
#HYPE财库公司持仓超32亿美元
Việc gần đây mua thêm 1,9 triệu token HYPE với giá khoảng 167,2 triệu USD—đưa tổng tài sản lên 37 triệu HYPE (trị giá khoảng 3,26 tỷ USD) và 292,6 triệu USD tiền mặt—là một động thái chiến lược điển hình, nhưng cũng tạo ra những động lực cấu trúc độc đáo:
Quan điểm của tôi: Dù điều này cho thấy niềm tin mạnh mẽ, nó cũng kéo theo rủi ro tập trung.
Bản cập nhật ngân quỹ mới nhất từ Hyperliquid Strategies cho thấy tổng lượng HYPE nắm giữ là 37,04 triệu token—trị giá khoảng 3,26 tỷ USD—sau khi bổ sung khoảng 1,95 triệu HYPE vào ngày 1 tháng 10.
1. Chiến lược theo phong cách MicroStrategy dành cho các DEX perpetual
Hyperliquid Strategies hoạt động như một công cụ ngân quỹ chuyên biệt, được thiết kế để tích lũy nguồn cung token gốc của giao thức. Bằng cách chuyển quyền tiếp cận vốn cổ phần công chúng (Nasdaq) thành hoạt động mua token thực tế, công ty tạo ra nhu cầu bền vững và mang tính cấu trúc đối với HYPE. Đối với một DEX perpetual có khối lượng giao dịch cao như Hyperliquid, việc khóa vĩnh viễn khoảng 37 triệu token trên thực tế sẽ hạn chế nguồn cung lưu hành thanh khoản, qua đó củng cố độ co giãn tăng giá khi khối lượng giao dịch tăng.
2. Thanh khoản bảng cân đối kế toán và phạm vi hoạt động
Việc nắm giữ 292,6 triệu USD tiền mặt bên cạnh các token HYPE mang lại sự linh hoạt về mặt chiến thuật. Công ty không bị buộc phải thanh lý toàn bộ token để tài trợ hoạt động hoặc trả nợ trong các giai đoạn thị trường suy giảm; điều này ngăn chặn một đợt bán tháo mất kiểm soát nếu giá token biến động mạnh.
3. Các rủi ro chính cần theo dõi
*Rủi ro tái cấp vốn và chiết khấu: Nếu tài sản được giao dịch ở mức cao hơn Giá trị tài sản ròng (NAV), việc phát hành cổ phiếu để mua thêm HYPE là một động thái gia tăng giá trị. Tuy nhiên, nếu tâm lý thị trường suy yếu và tài sản được giao dịch dưới NAV (ở mức chiết khấu), việc mở rộng vốn sẽ dừng lại và chu kỳ phản xạ này sẽ đảo chiều.
* Mở khóa token và sự tập trung nguồn cung lưu hành: Dù việc đưa 1,9 triệu token ra khỏi thị trường giúp giảm áp lực bán trong ngắn hạn, việc một công cụ ngân quỹ duy nhất nắm giữ hơn 10% vốn hóa thị trường lưu hành sẽ tập trung các rủi ro về quản trị và độ sâu thị trường vào một bảng cân đối kế toán.
Điều này củng cố vị thế của HYPE như một tài sản cấp tổ chức; tuy nhiên, hiệu suất của tài sản này sẽ vẫn phụ thuộc nhiều vào việc Hyperliquid có thể duy trì thị phần khối lượng DEX trước các nền tảng giao dịch perpetual L1/L2 cạnh tranh hay không.
$HYPE ‌
repost-content-media
HYPE-4,34%
  • 3
Con số quan trọng nhất trong tài chính toàn cầu hiện nay không phải là lãi suất chính sách của Cục Dự trữ Liên bang hay lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm. Đó là lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 30 năm, đã tăng lên mức kỷ lục 4,235% vào thứ Hai, cao nhất kể từ khi quốc gia này lần đầu phát hành trái phiếu kỳ hạn đó vào năm 1999. Nhật Bản là quốc gia chủ nợ lớn nhất thế giới, là mỏ neo của thị trường trái phiếu toàn cầu và là nguồn vốn rẻ nhất mà các nhà đầu tư quốc tế đã dựa vào trong nhiều thập kỷ. Khi chi phí vay kỳ hạn dài của nước này biến động nhanh như vậy, tác độn
User_any
Con số quan trọng nhất trong tài chính toàn cầu hiện nay không phải là lãi suất chính sách của Cục Dự trữ Liên bang hay lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm. Đó là lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 30 năm, đã tăng lên mức kỷ lục 4,235% vào thứ Hai, cao nhất kể từ khi nước này lần đầu phát hành trái phiếu kỳ hạn đó vào năm 1999. Nhật Bản là quốc gia chủ nợ lớn nhất thế giới, trụ cột của thị trường trái phiếu toàn cầu và là nguồn vốn giá rẻ nhất mà các nhà đầu tư quốc tế đã dựa vào trong nhiều thập kỷ. Khi chi phí vay ở kỳ hạn dài của nước này biến động nhanh như vậy, tác động sẽ không chỉ dừng lại ở Tokyo.
Để hiểu vì sao điều này quan trọng với bạn, cần bắt đầu từ giao dịch chênh lệch lãi suất. Trong nhiều năm, các nhà đầu tư vay yen với lãi suất gần bằng 0 và dùng số tiền đó để mua các tài sản có lợi suất cao hơn tại Mỹ, châu Âu và các thị trường mới nổi. Đây không phải là một chiến lược ngách. Nó là một cấu trúc nền tảng của tài chính toàn cầu, hỗ trợ mọi thứ từ tín dụng doanh nghiệp Mỹ đến nợ của các thị trường mới nổi và mọi loại tài sản rủi ro. Vay yen xuyên biên giới đã đạt mức kỷ lục 360 nghìn tỷ yen, tương đương khoảng 2,34 nghìn tỷ USD, tính đến tháng 3. Đó là quy mô của kênh tài trợ hiện đang bị thử thách.
Cơ chế này sẽ vận hành cho đến khi không còn như vậy. Khi lợi suất tại Nhật Bản tăng, chi phí trả các khoản vay bằng yen tăng lên, siết chặt biên lợi nhuận của mọi vị thế được tài trợ bằng yen vay. Nếu yen cũng mạnh lên, chi phí hoàn trả các khoản vay đó sẽ tiếp tục tăng. Kết quả là một quá trình tất toán mang tính cơ học: các nhà đầu tư bán các khoản đầu tư toàn cầu để trả nợ bằng yen, và áp lực bán đó đồng thời lan sang trái phiếu, cổ phiếu và tiền tệ. Đây không phải là giả thuyết. Vào tháng 8/2024, một động lực tương tự đã khiến chỉ số Nikkei của Nhật Bản giảm 12,4% trong một ngày và gây ra các đợt bán tháo lan rộng trên các thị trường toàn cầu.
Thị trường trái phiếu là nơi quá trình này thể hiện rõ đầu tiên. Lợi suất trái phiếu kỳ hạn 30 năm của Nhật Bản đã tăng từ khoảng 3,15% trước khi Takaichi trở thành lãnh đạo đảng cầm quyền lên 4,235% hiện nay, tăng hơn một điểm phần trăm. Lợi suất kỳ hạn 10 năm đang dao động gần 2,8%, tiến sát mức 3% mà một số nhà phân tích xem là ngưỡng kích hoạt một làn sóng bán mới. Ngân hàng Trung ương Nhật Bản đã công khai liên hệ một phần mức tăng này với hoạt động phát hành trái phiếu của các công ty liên quan đến AI, được cơ quan này mô tả là một “cú sốc nhu cầu tích cực lớn” đang đẩy lãi suất dài hạn lên cao hơn. Tuy nhiên, động lực quan trọng hơn là tài khóa. Các kế hoạch chi tiêu mở rộng của Thủ tướng Sanae Takaichi đã làm dấy lên lo ngại về tính bền vững của gánh nặng nợ Nhật Bản, và thị trường trái phiếu đang định giá lại rủi ro đó theo thời gian thực.
Vai trò của yen trong toàn bộ vấn đề này đi ngược trực giác. Thông thường, lợi suất trong nước cao hơn sẽ củng cố một đồng tiền vì chúng thu hút dòng vốn. Điều đó không xảy ra tại Nhật Bản. Yen vẫn yếu, giao dịch gần mức 157 yen đổi 1 USD, ngay cả sau khi BOJ tăng lãi suất và chính phủ can thiệp vào thị trường ngoại hối vào cuối tháng 7. Lý do là phần bù rủi ro tài khóa đang triệt tiêu lợi thế lợi suất. Khi các nhà đầu tư nghi ngờ khả năng trả nợ của một chính phủ, lợi suất cao hơn trở thành dấu hiệu cảnh báo thay vì yếu tố hấp dẫn. Yen bị kẹt giữa hai lực: lãi suất cao hơn đáng lẽ sẽ hỗ trợ đồng tiền này, và những lo ngại tài khóa đang làm suy yếu nó.
Những tác động đối với các chiến lược đầu tư toàn cầu đã hiện rõ trong dữ liệu dòng vốn. Các tổ chức Nhật Bản là những bên nắm giữ trái phiếu Kho bạc Mỹ ở nước ngoài lớn nhất, và các khoản đầu tư danh mục của họ ở nước ngoài lên tới khoảng 4,8 nghìn tỷ USD. Khi lợi suất trong nước tăng, động lực giữ nguồn vốn đó ở nước ngoài suy giảm. Các nhà đầu tư Nhật Bản giờ đây có thể kiếm được 4% hoặc hơn từ trái phiếu chính phủ kỳ hạn 30 năm trong nước, một mức sinh lời không thể tưởng tượng vài năm trước. Điều đó làm giảm nhu cầu đối với nợ của Mỹ và châu Âu, từ đó đẩy lợi suất toàn cầu lên cao hơn. Quý I/2026 chứng kiến Nhật Bản bán 29,6 tỷ USD trái phiếu Kho bạc Mỹ, một dấu hiệu cho thấy quá trình hồi hương vốn này đã bắt đầu.
Lộ trình chính sách của BOJ là biến số quan trọng khác. Thị trường đang định giá khoảng 101 điểm cơ bản tăng lãi suất từ BOJ đến tháng 9/2027, so với 64 điểm cơ bản từ Cục Dự trữ Liên bang. Khoảng cách đó đang thu hẹp, và khi thu hẹp, giao dịch chênh lệch lãi suất bằng yen trở nên kém sinh lời hơn. Theo các nhà phân tích, giao dịch chênh lệch lãi suất của “dòng tiền nhanh” đã được tất toán, nhưng các dòng vốn tổ chức chậm hơn vẫn đang điều chỉnh. Rủi ro là quá trình điều chỉnh này không diễn ra có trật tự. Nếu lợi suất Nhật Bản tiếp tục tăng và yen mạnh lên đột ngột, quá trình tất toán có thể tăng tốc và lan ra ngoài biên giới Nhật Bản.
Đối với bất kỳ ai quản lý danh mục đầu tư, bài học là Nhật Bản không còn là nguồn vốn miễn phí. Nước này đang trở thành đối thủ cạnh tranh để thu hút vốn toàn cầu. Kỷ nguyên tiền Nhật Bản luôn rẻ, vốn giữ lợi suất trái phiếu toàn cầu thấp hơn mức mà các yếu tố nền tảng trong nước đơn thuần có thể biện minh, đang kết thúc. Điều đó không có nghĩa mọi tài sản sẽ định giá lại chỉ sau một đêm. Nó có nghĩa là chi phí vốn của toàn hệ thống đang tăng lên, và quá trình điều chỉnh sẽ thể hiện ở lợi suất trái phiếu, định giá cổ phiếu và thị trường tiền tệ trong những tháng tới. Hãy theo dõi lợi suất JGB kỳ hạn 10 năm và yen. Hai con số đó sẽ cho bạn biết nhiều hơn về hướng đi của thanh khoản toàn cầu so với bất kỳ một bản công bố dữ liệu nào của Mỹ.
Bài viết này không phải là lời khuyên đầu tư. Phân tích dựa trên thông tin công khai và không đảm bảo kết quả trong tương lai.
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
  • 3
$JPN225 Lợi suất trái phiếu chính phủ kỳ hạn 30 năm của Nhật Bản đã tăng lên mức kỷ lục 4,235% vào thứ Hai, cao nhất kể từ khi nước này lần đầu phát hành nợ kỳ hạn 30 năm vào năm 1999. Lợi suất đã vượt 4% lần đầu tiên vào tháng 5 và chưa quay đầu kể từ đó. Lợi suất kỳ hạn 10 năm đang dao động gần 2,8%, mức được ghi nhận lần gần nhất vào năm 1996. Đây không phải là một đợt định giá lại diễn ra từ từ. Đây là sự chuyển dịch mang tính cấu trúc trong cách quốc gia chủ nợ lớn nhất thế giới tự tài trợ, và điều này diễn ra trong khi Ngân hàng Trung ương Nhật Bản (BOJ) vẫn chính thức cam kết duy trì l
User_any
$JPN225 Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 30 năm đã tăng lên mức kỷ lục 4,235% vào thứ Hai, cao nhất kể từ khi nước này lần đầu phát hành trái phiếu kỳ hạn 30 năm vào năm 1999. Lợi suất đã vượt 4% lần đầu tiên vào tháng 5 và không quay đầu kể từ đó. Lợi suất kỳ hạn 10 năm đang dao động quanh mức 2,8%, mức được ghi nhận lần gần nhất vào năm 1996. Đây không phải là một đợt định giá lại dần dần. Đây là sự thay đổi mang tính cấu trúc trong cách quốc gia chủ nợ lớn nhất thế giới tự huy động tài chính, và điều này diễn ra trong khi Ngân hàng Nhật Bản vẫn chính thức cam kết duy trì lãi suất chính sách chỉ ở mức 1%.
Động lực trực tiếp cho biến động hôm thứ Hai là sự kỳ vọng. Thủ tướng Sanae Takaichi dự kiến trình bày bài phát biểu chính sách trước quốc hội, và thị trường chờ đợi xem bà sẽ dung hòa hai ưu tiên cạnh tranh như thế nào: “chính sách tài khóa có trách nhiệm, chủ động” mang dấu ấn của bà và nhu cầu duy trì tính bền vững tài khóa. Lợi suất kỷ lục là cách thị trường trái phiếu cho thấy họ vẫn chưa bị thuyết phục. Bài phát biểu của Takaichi, được trình bày vào chiều thứ Hai, nhắc lại cam kết thông qua việc cắt giảm thuế tiêu dùng để giải quyết tình trạng giá cả tăng cao, đồng thời khẳng định bà sẽ không trì hoãn các cải cách cần thiết. Thị trường nghe rõ phần đầu tiên. Phần thứ hai là điều mà thị trường vẫn chờ được chứng kiến.
Điều khiến thời điểm này khác với những giai đoạn căng thẳng trái phiếu Nhật Bản trước đây là Ngân hàng Nhật Bản đã công khai liên hệ đà tăng của lợi suất dài hạn với sự bùng nổ AI toàn cầu. Phó Thống đốc Shinichi Uchida cho biết hôm thứ Hai rằng dù AI đã thúc đẩy giá cổ phiếu và nới lỏng các điều kiện tài chính, làn sóng phát hành trái phiếu khổng lồ từ các doanh nghiệp liên quan đến AI đã gây áp lực tăng lên lãi suất dài hạn. Đây là một thừa nhận đáng chú ý. BOJ đang thừa nhận rằng một lực tác động nằm ngoài tầm kiểm soát của họ đang đẩy chi phí vay trong nước lên cao. Uchida cũng cảnh báo rằng nếu lợi nhuận từ AI không thành hiện thực, thị trường có thể đối mặt với một đợt điều chỉnh. Ông cho rằng nhu cầu AI mạnh mẽ có thể làm thay đổi lãi suất tự nhiên của Nhật Bản, tức mức lãi suất lý thuyết mà tại đó nền kinh tế tăng trưởng ổn định mà không khiến lạm phát tăng tốc.
Tiền tệ là nơi căng thẳng giữa chính sách tiền tệ và thực tế tài khóa thể hiện rõ nhất. USD/JPY đang giao dịch ở mức 157,86, duy trì trên ngưỡng 157 ngay cả sau khi giới chức Nhật Bản can thiệp vào thị trường ngoại hối vào cuối tháng 7. Hoạt động can thiệp nhằm hỗ trợ đồng yên, nhưng chưa đảo ngược được xu hướng. Nguyên nhân là chênh lệch lợi suất. Lãi suất chính sách của Nhật Bản là 1%, trong khi lãi suất quỹ liên bang Mỹ nằm trong khoảng 3,75% đến 4%, tạo ra khoảng cách khoảng 275 điểm cơ bản. Khoảng cách này là động lực chính khiến đồng yên suy yếu, và hoạt động can thiệp không thể thu hẹp nó. GBP/JPY đang giao dịch ở mức 208,85, còn EUR/JPY ở mức 176,94, cả hai đều phản ánh cùng một động lực. Khi chênh lệch lợi suất rộng như vậy, dòng vốn sẽ hướng đến các đồng tiền có lợi suất cao hơn, và đồng yên vẫn chịu áp lực bất chấp những nỗ lực chính thức.
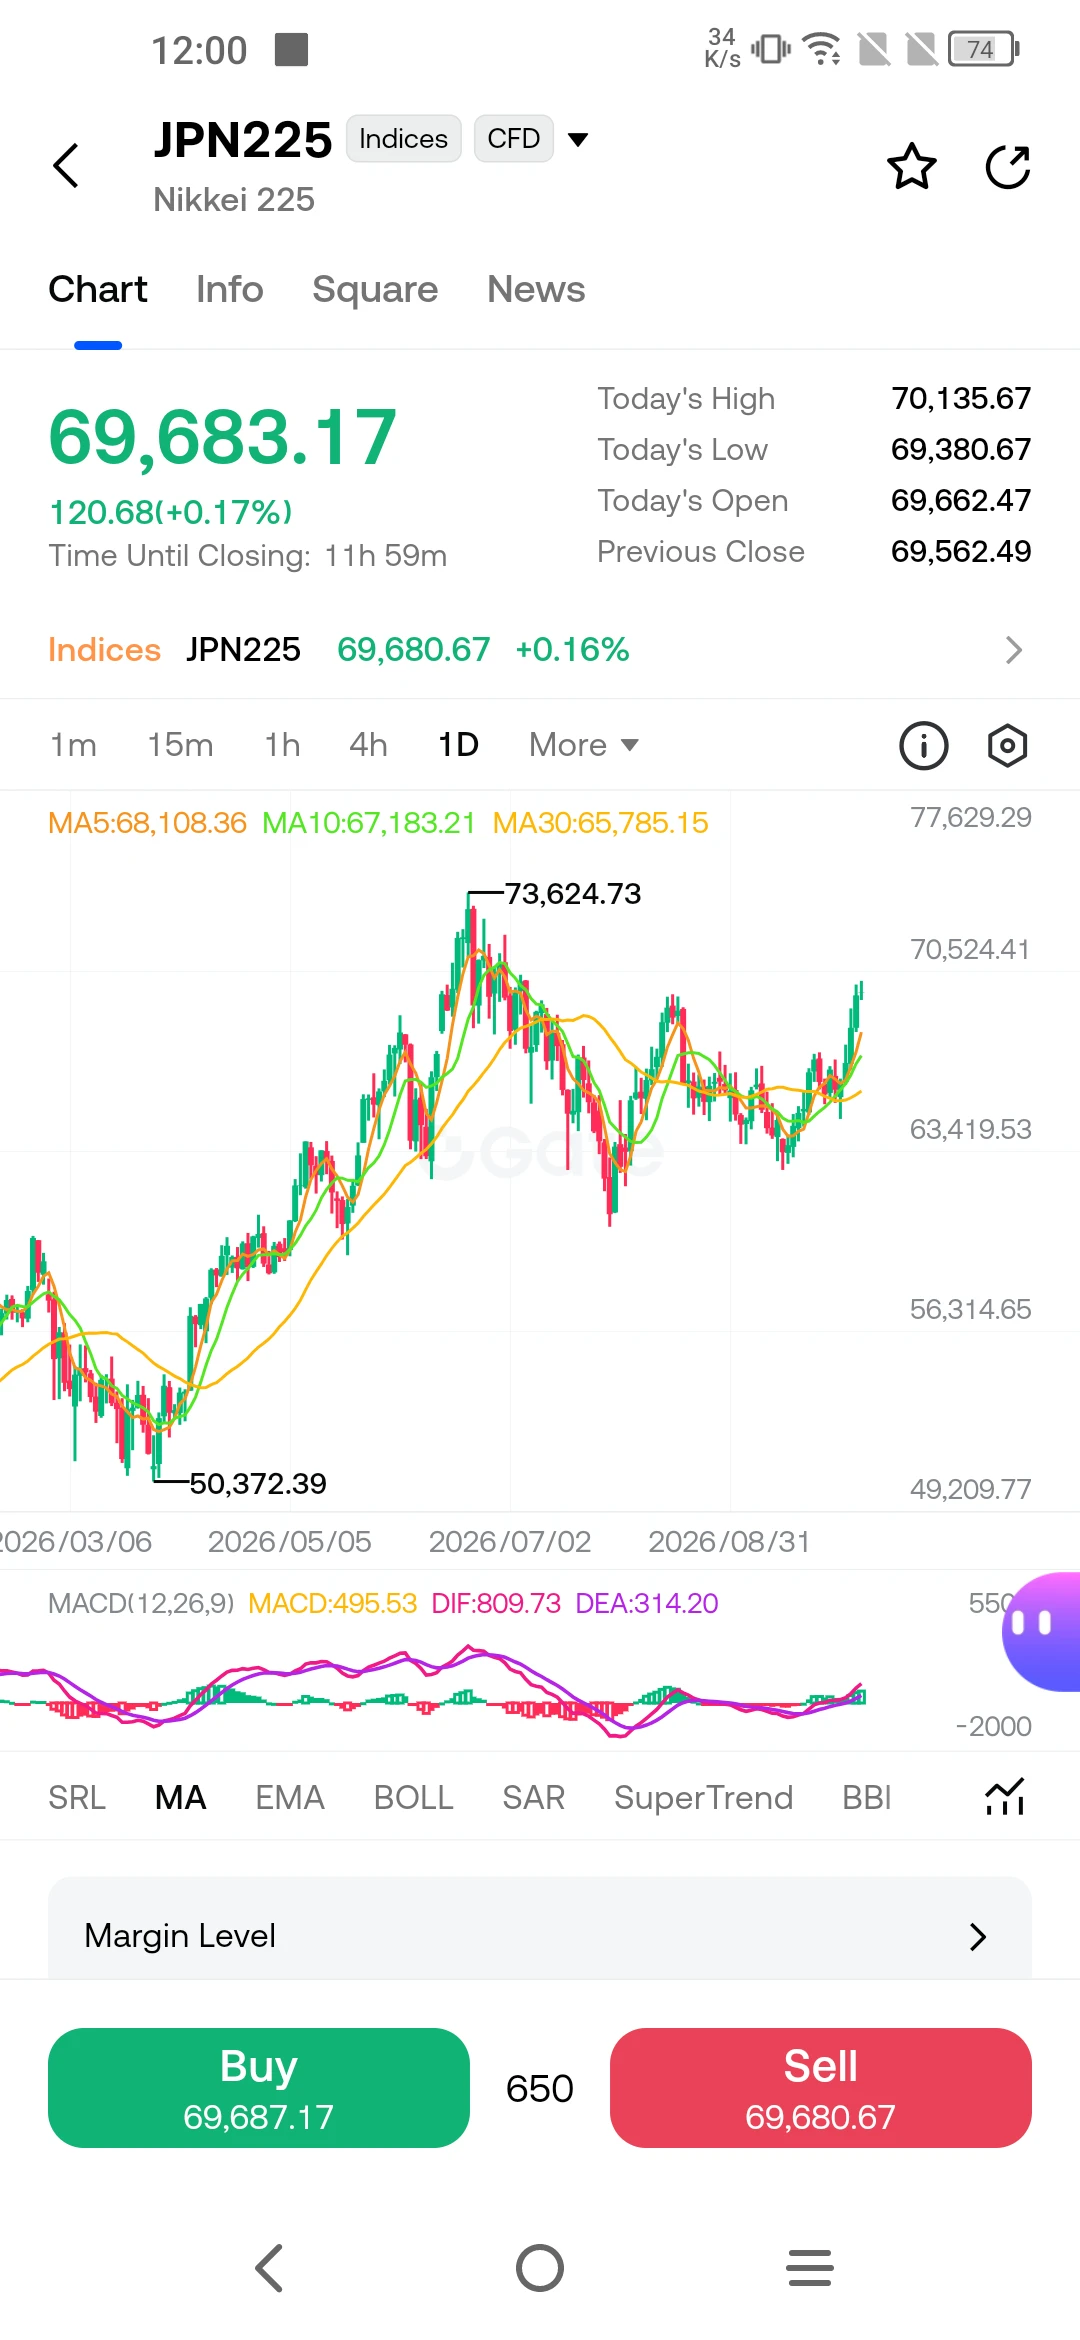
Nikkei 225 đang giao dịch ở mức 69.683, duy trì trên các đường trung bình động quan trọng, nằm trong khoảng từ 65.785 đến 68.108. Chỉ số này vẫn vững vàng bất chấp đợt bán tháo trái phiếu, một phần vì các cổ phiếu liên quan đến AI đang thúc đẩy thị trường chứng khoán toàn cầu cũng hiện diện trên thị trường Nhật Bản. Tuy nhiên, sự phân kỳ giữa tâm lý lạc quan của thị trường cổ phiếu và sự thận trọng của thị trường trái phiếu đáng được lưu ý. Cổ phiếu đang định giá cho đà tăng trưởng tiếp diễn nhờ AI. Trái phiếu đang định giá chi phí tài trợ cho đà tăng trưởng đó. Khi hai thị trường phân kỳ mạnh như vậy, một trong hai bên sẽ phải điều chỉnh.
Các dự báo của chính BOJ cho thấy con đường phía trước khó khăn như thế nào. Trong báo cáo triển vọng tháng 4, ngân hàng trung ương đã điều chỉnh mạnh dự báo CPI lõi cho năm tài khóa 2026, từ 1,9% lên 2,8%, đồng thời hạ dự báo tăng trưởng GDP thực từ 1,0% xuống 0,5%. Sự kết hợp giữa lạm phát cao hơn và tăng trưởng chậm hơn này chính là định nghĩa của tình trạng đình lạm. Thước đo lạm phát mới của BOJ, loại trừ các yếu tố một lần như trợ cấp giáo dục và năng lượng, đã đạt 2,8% vào tháng 4, cao hơn nhiều so với mục tiêu 2% và tăng nhanh hơn thước đo chuẩn của chính phủ. Ngân hàng trung ương đang mắc kẹt giữa nhu cầu bình thường hóa chính sách để kiểm soát lạm phát và rủi ro việc tiếp tục tăng lãi suất sẽ bóp nghẹt một quá trình phục hồi vốn đã yếu.
Bạn nên theo dõi điều gì từ đây? Biến số đầu tiên là ngân sách của Takaichi. Nếu bà đưa ra một kế hoạch củng cố tài khóa đáng tin cậy song song với việc cắt giảm thuế, phần dài hạn của đường cong lợi suất có thể ổn định. Nếu thị trường nhận thấy lộ trình tài khóa không bền vững, lợi suất kỳ hạn 30 năm có thể tiến đến 4,5% hoặc cao hơn. Biến số thứ hai là chu kỳ phát hành trái phiếu AI. Cảnh báo của Uchida về một đợt điều chỉnh không chỉ mang tính lý thuyết. Nếu các công ty liên quan đến AI tiếp tục tràn ngập thị trường trái phiếu bằng nguồn cung mới, lợi suất dài hạn sẽ vẫn chịu áp lực bất kể BOJ làm gì. Biến số thứ ba là đồng yên. Việc bứt phá bền vững trên 160 sẽ gia tăng áp lực buộc BOJ phải tăng lãi suất một lần nữa, nhưng mỗi lần tăng lãi suất lại có nguy cơ làm thị trường trái phiếu mất ổn định hơn. Ngân hàng trung ương đang ở trong một vị thế khó khăn, và thị trường biết điều đó. Vài tuần tới sẽ cho thấy liệu những cam kết tài khóa của Takaichi có thể thuyết phục các nhà đầu tư rằng Nhật Bản có thể tăng trưởng để thoát khỏi gánh nặng nợ nần hay thị trường trái phiếu sẽ buộc vấn đề phải được giải quyết trước.
Bài viết này không phải là lời khuyên đầu tư. Phân tích dựa trên thông tin công khai và không đảm bảo kết quả trong tương lai.
$EURJPY ‌ $USDJPY ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
JPN225-1,29%
USDJPY-0,01%
GBPJPY-0,47%
EURJPY-0,58%
  • 2