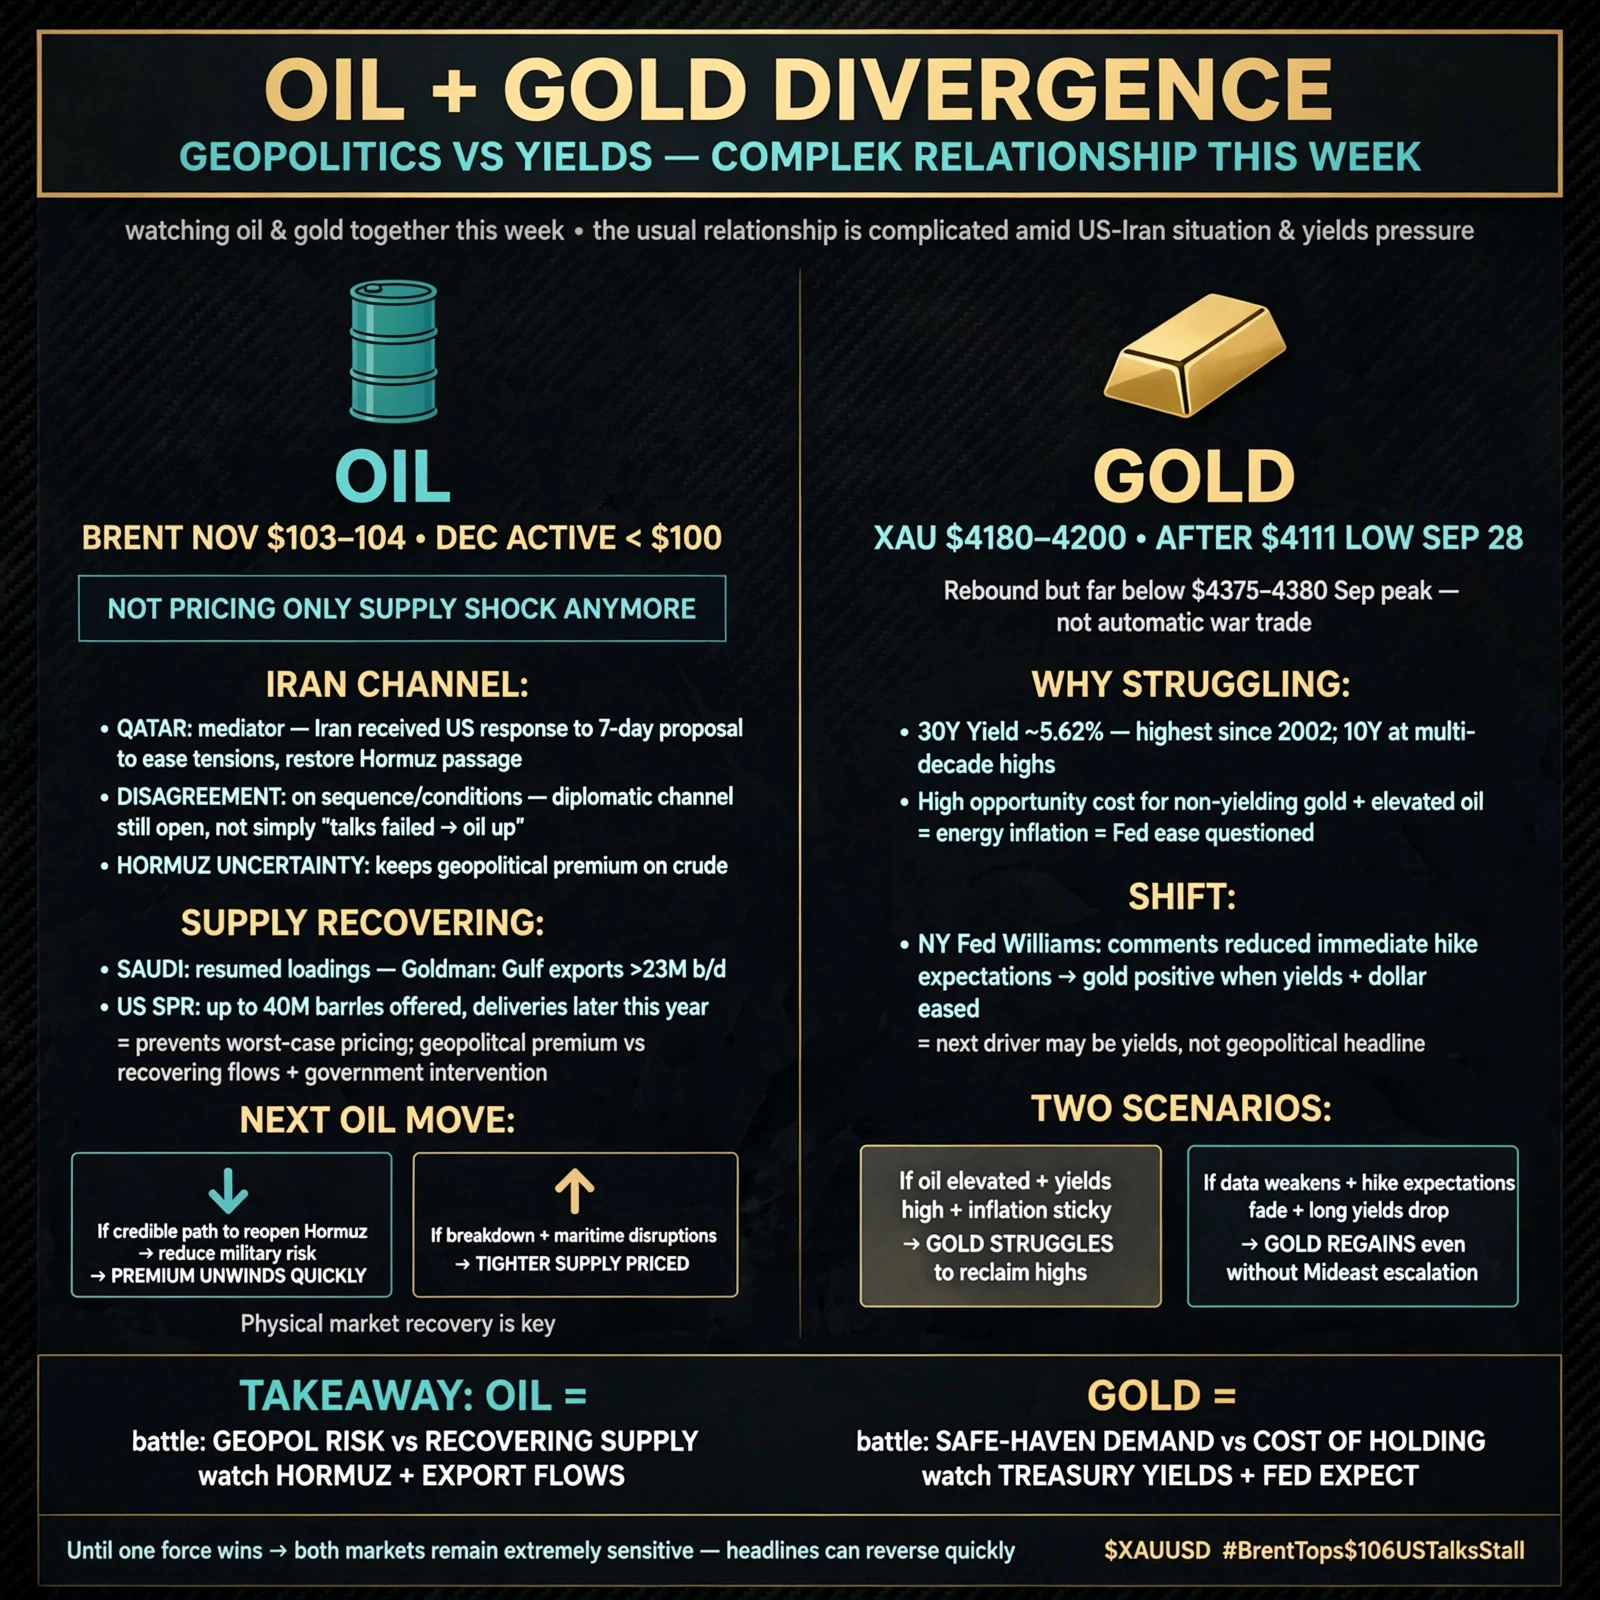
Tôi đã theo dõi dầu và vàng cùng nhau trong tuần này vì mối quan hệ thông thường giữa rủi ro địa chính trị và các tài sản trú ẩn đã trở nên phức tạp hơn nhiều. Tình hình Mỹ-Iran vẫn chưa được giải quyết, nhưng thị trường dầu không còn chỉ định giá khả năng xảy ra cú sốc nguồn cung. Hôm nay, hợp đồng Brent tháng 11 đang giao dịch quanh mức 103–104 USD, trong khi hợp đồng tháng 12 có thanh khoản cao hơn đang ở dưới 100 USD. Trong khi đó, vàng đang quanh mức 4.180–4.200 USD sau một đợt điều chỉnh rất mạnh từ các mức đỉnh tháng 9. Điều đó cho tôi thấy thị trường đang cố cân bằng hai lực hoàn toàn khác nhau: rủi ro địa chính trị đang hỗ trợ hàng hóa, trong khi lãi suất cao và lợi suất trái phiếu Kho bạc đang gây áp lực lên vàng.
Những diễn biến mới nhất giữa Mỹ và Iran đặc biệt quan trọng vì các cuộc đàm phán chưa hoàn toàn biến mất. Qatar vẫn đang đóng vai trò trung gian, và Iran đã nhận được phản hồi của Mỹ về đề xuất kéo dài bảy ngày nhằm hạ nhiệt căng thẳng và cuối cùng khôi phục hoạt động qua lại bình thường tại Eo biển Hormuz. Bất đồng hiện nay một phần xoay quanh trình tự và các điều kiện để những bước đi này được thực hiện. Vì vậy, tôi không nghĩ thị trường có thể xem đây là tình huống đơn giản kiểu “đàm phán thất bại, do đó dầu tăng giá”. Kênh ngoại giao vẫn còn, nhưng mức độ bất định xung quanh Hormuz vẫn đủ lớn để duy trì phần bù rủi ro địa chính trị trong giá dầu thô.
Điều khiến thị trường dầu hôm nay đáng chú ý hơn là nguồn cung cũng đang phục hồi. Saudi Arabia đã nối lại một phần hoạt động bốc xếp dầu, và Goldman Sachs ước tính xuất khẩu từ vùng Vịnh đã phục hồi lên hơn 23 triệu thùng mỗi ngày. Sự phục hồi này đang ngăn thị trường định giá kịch bản nguồn cung tồi tệ nhất, ngay cả khi các cuộc đàm phán vẫn chưa chắc chắn. Ngoài ra, chính phủ Mỹ đang cung cấp tối đa 40 triệu thùng dầu từ Kho Dự trữ Dầu mỏ Chiến lược, với thời điểm giao hàng dự kiến vào cuối năm. Vì vậy, hiện dầu đang bị kẹp giữa một bên là phần bù rủi ro địa chính trị thực sự và bên kia là nguồn cung bổ sung từ các dòng chảy đang phục hồi cùng sự can thiệp của chính phủ.
Đó là lý do tôi không nghĩ diễn biến tiếp theo của dầu sẽ chỉ được quyết định bởi giá niêm yết. Nếu các cuộc đàm phán tạo ra một lộ trình đáng tin cậy hướng tới việc mở lại Eo biển Hormuz và giảm rủi ro quân sự đối với hoạt động vận chuyển, phần bù rủi ro địa chính trị có thể nhanh chóng thu hẹp. Nếu đàm phán đổ vỡ và gián đoạn hàng hải gia tăng trở lại, thị trường có thể ngay lập tức bắt đầu định giá tình trạng nguồn cung thắt chặt hơn. Điểm quan trọng là thị trường dầu vật chất đã cho thấy những dấu hiệu phục hồi, vì vậy diễn biến tiếp theo có thể phụ thuộc rất nhiều vào việc sự phục hồi đó tiếp tục hay bị gián đoạn.
Vàng đang kể một câu chuyện khác. XAU/USD hiện quanh mức 4.180–4.200 USD, sau khi giảm xuống khoảng 4.111 USD vào ngày 28 tháng 9 trước khi phục hồi. Đợt phục hồi này rất đáng chú ý, nhưng vàng vẫn thấp hơn nhiều so với đỉnh tháng 9 quanh mức 4.375–4.380 USD. Do đó, thị trường không xem bất ổn địa chính trị là lý do tự động để đẩy giá vàng lên cao hơn.
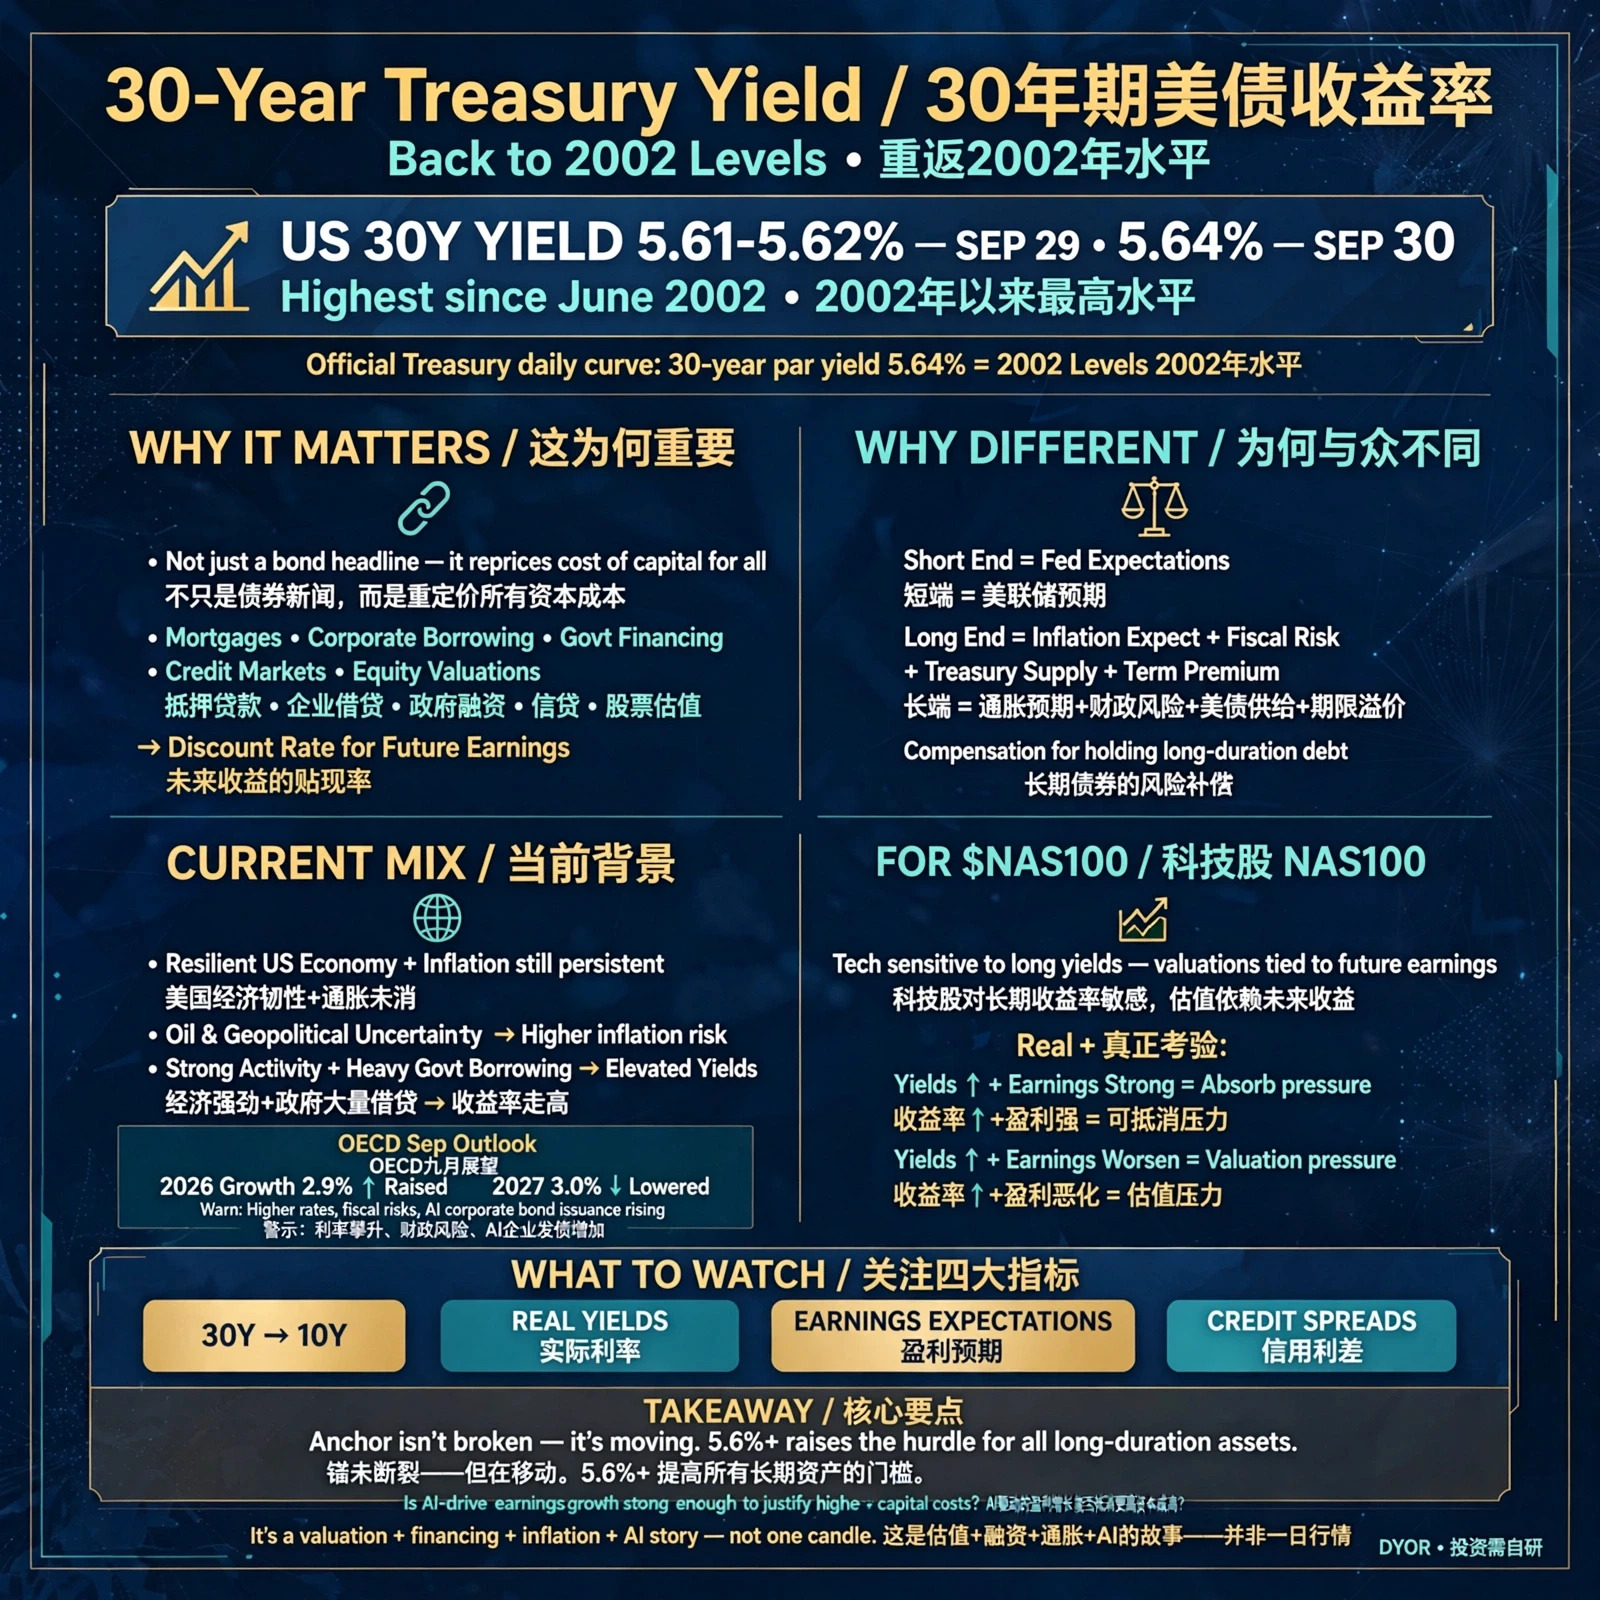
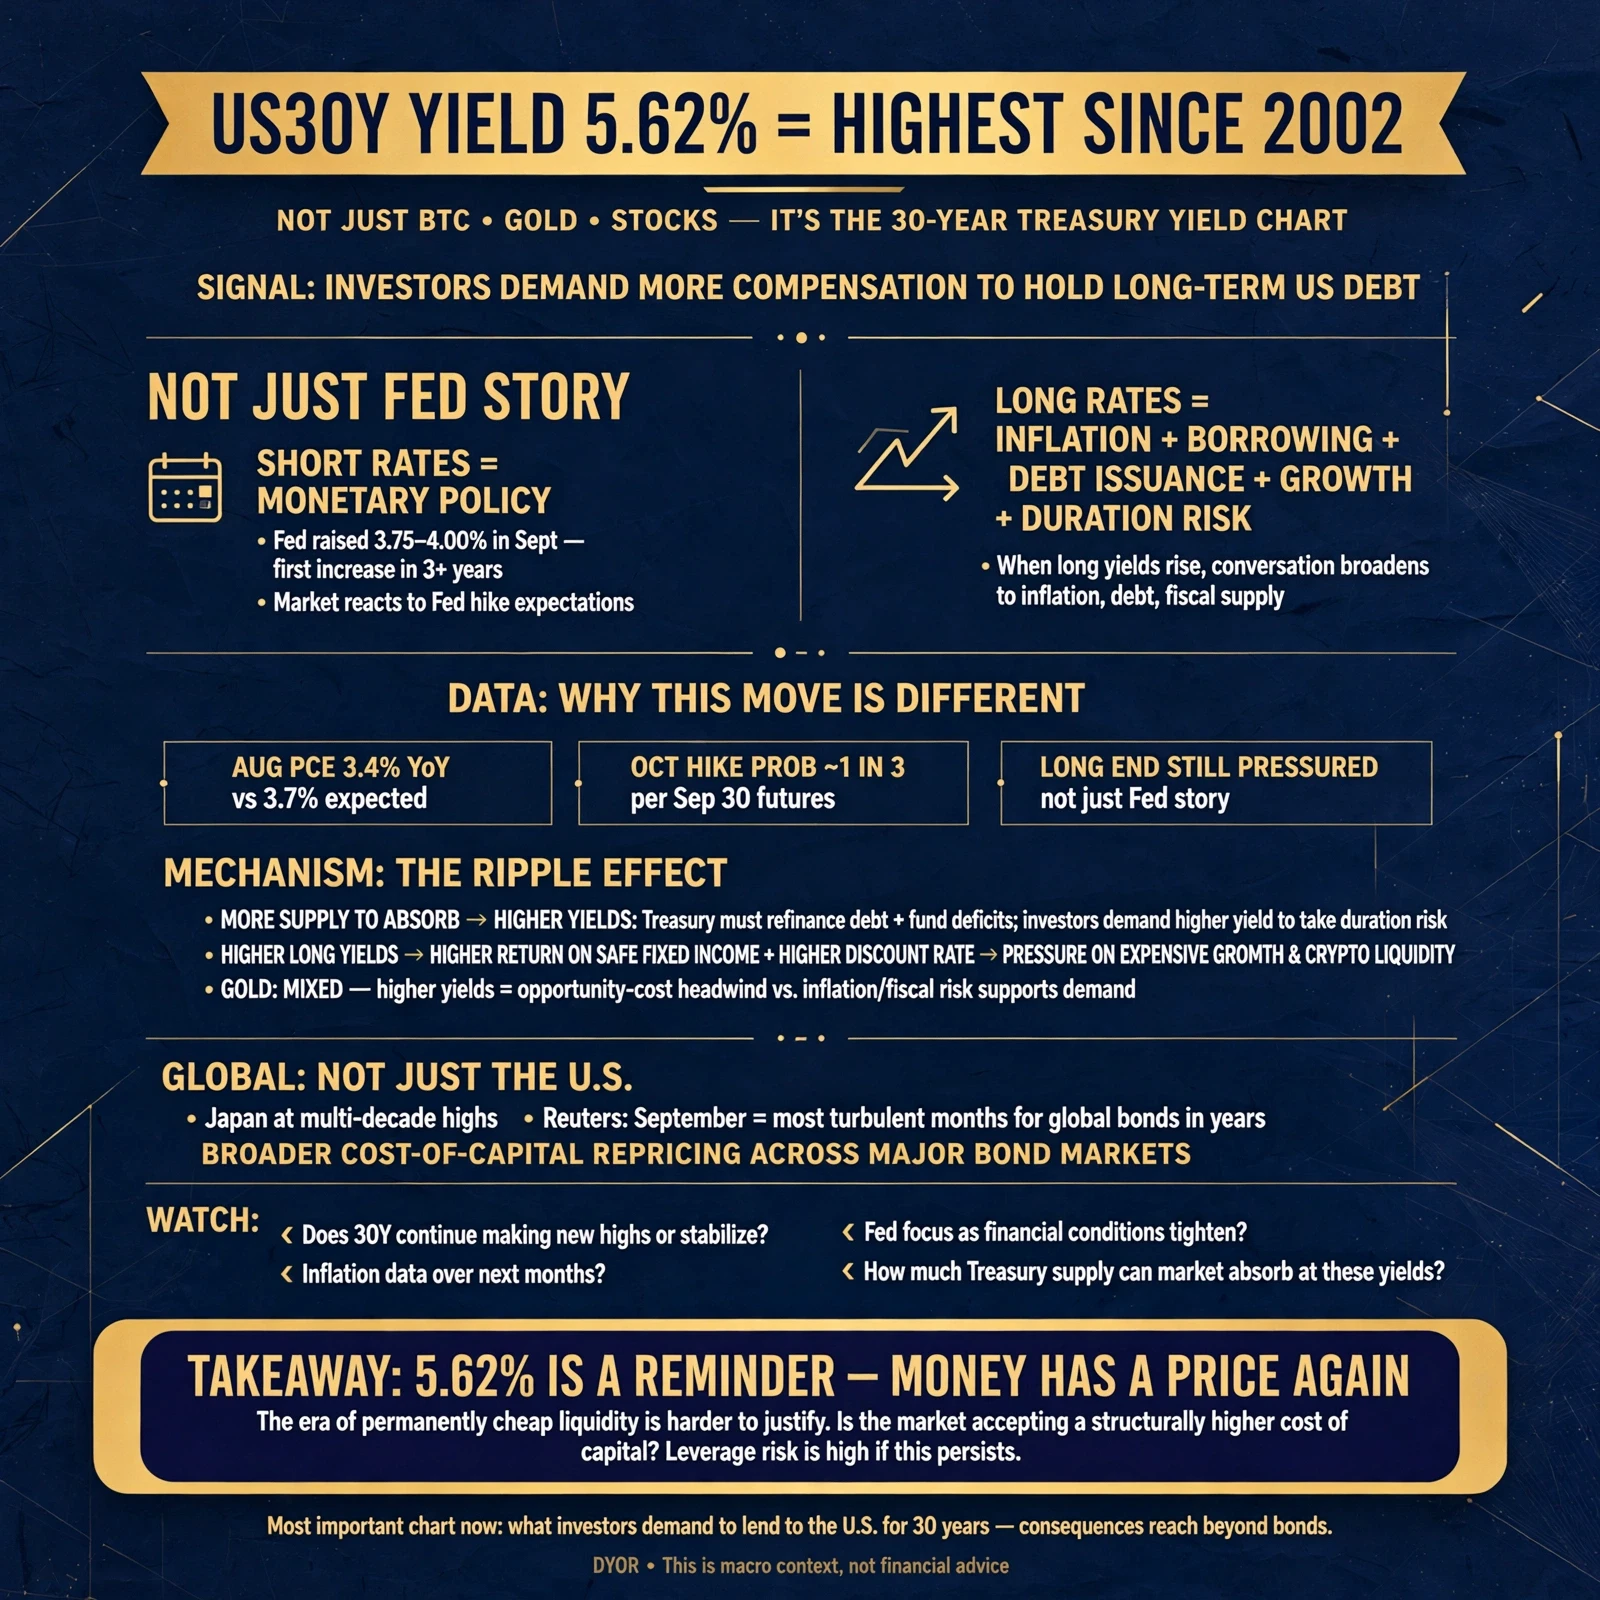
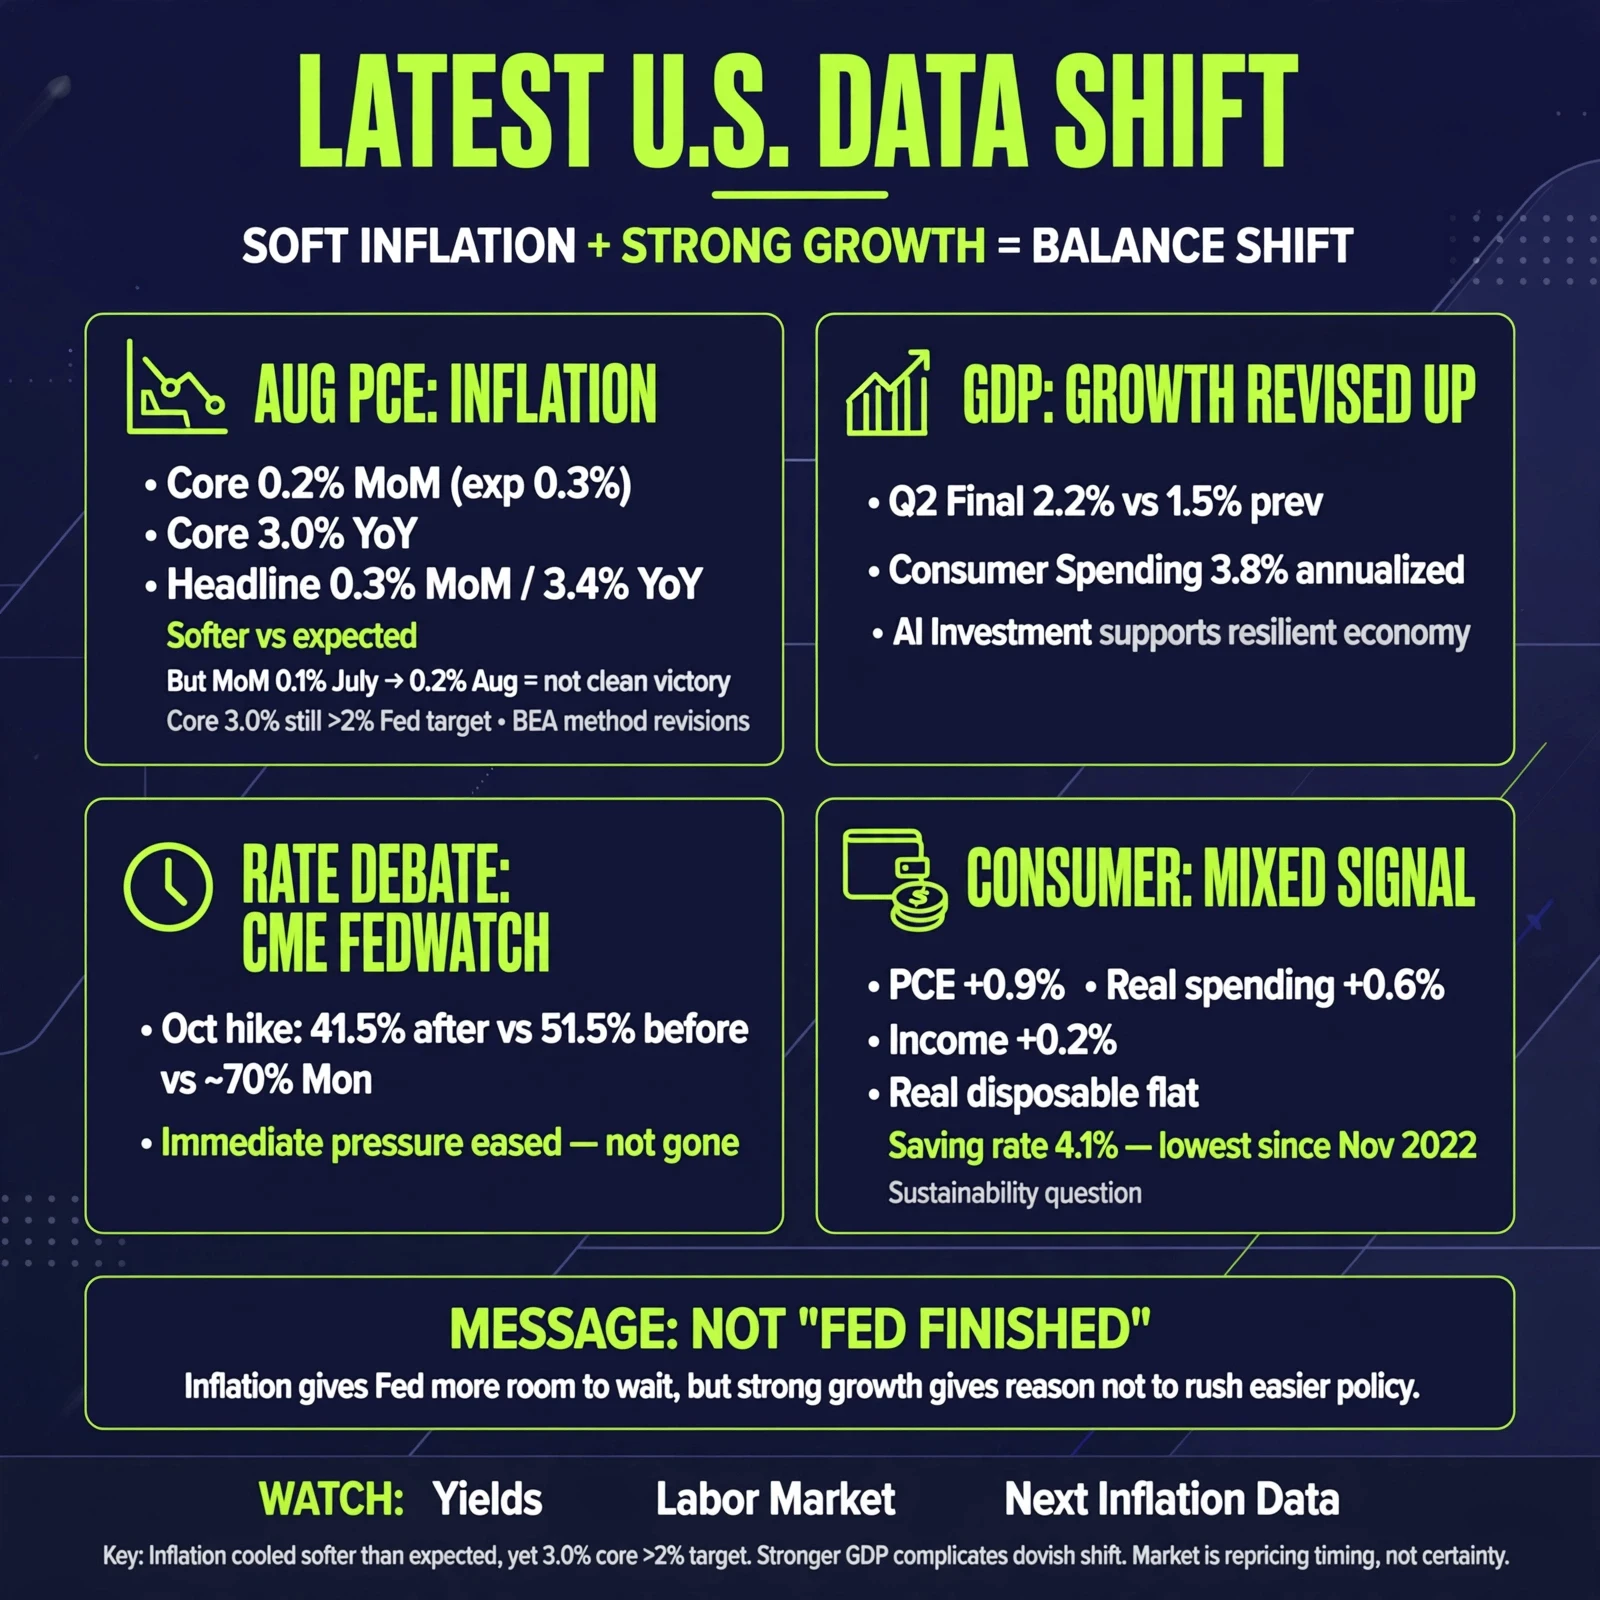
Lý do nằm ở thị trường trái phiếu. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 30 năm gần đây đã đạt khoảng 5,62%, mức cao nhất kể từ năm 2002, trong khi lợi suất kỳ hạn 10 năm cũng vẫn quanh các mức cao nhất trong nhiều thập kỷ. Lợi suất dài hạn cao làm tăng chi phí cơ hội của việc nắm giữ một tài sản không tạo ra lợi suất như vàng. Đồng thời, giá dầu cao tạo ra một vấn đề khác vì lạm phát năng lượng kéo dài có thể khiến nhà đầu tư đặt câu hỏi về tốc độ Cục Dự trữ Liên bang có thể nới lỏng chính sách. Sự kết hợp đó giải thích vì sao vàng gặp khó khăn ngay cả khi bất ổn địa chính trị vẫn ở mức cao.
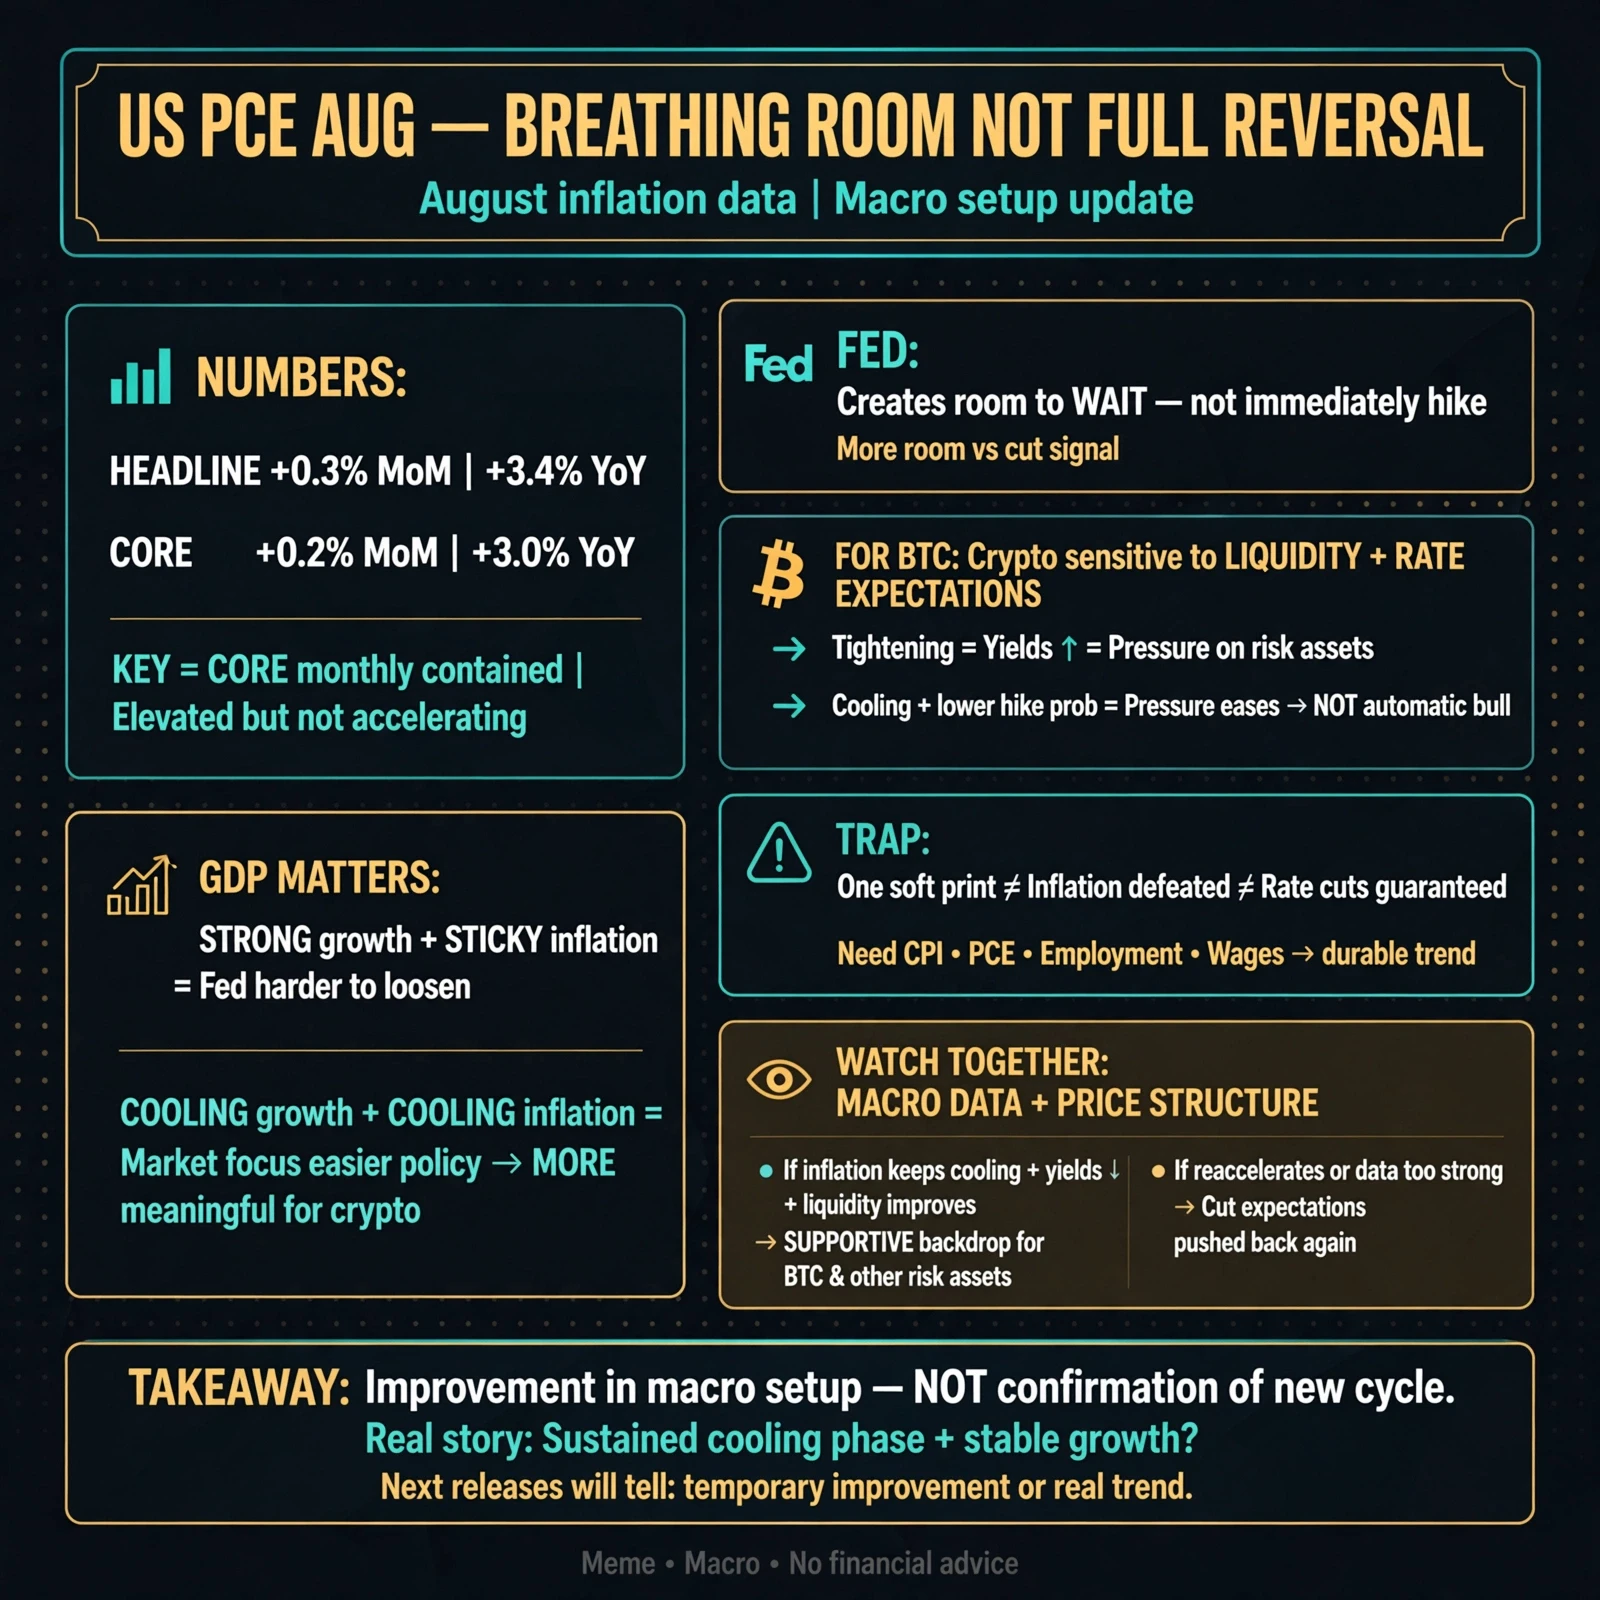
Tuy nhiên, hôm nay đã xuất hiện một thay đổi quan trọng. Những bình luận mới từ Chủ tịch Fed New York John Williams đã làm giảm một phần kỳ vọng trước mắt về một đợt tăng lãi suất khác, và vàng đã phản ứng tích cực vào những thời điểm lợi suất Kho bạc cùng đồng đô la suy yếu. Điều đó có nghĩa là động lực lớn tiếp theo của XAU/USD có thể không phải là một tiêu đề địa chính trị khác. Đó có thể là hướng đi của lợi suất Mỹ sau các dữ liệu lạm phát và thị trường lao động mới nhất.
Theo tôi, thị trường hiện đang đứng giữa hai kịch bản. Nếu dầu tiếp tục duy trì ở mức cao, lợi suất Kho bạc vẫn ở gần các mức cao nhất trong nhiều năm này và kỳ vọng lạm phát vẫn dai dẳng, vàng có thể tiếp tục gặp khó khăn trong việc lấy lại các mức đỉnh tháng 9. Nhưng nếu dữ liệu kinh tế Mỹ suy yếu, kỳ vọng tăng lãi suất giảm dần và lợi suất dài hạn cuối cùng bắt đầu đi xuống, vàng có thể lấy lại động lực ngay cả khi Trung Đông không có một đợt leo thang lớn.
Vì vậy, tôi không còn chỉ xem vàng là một “giao dịch theo chiến tranh”. Câu hỏi quan trọng hơn là liệu thị trường trái phiếu cuối cùng có tạo dư địa để vàng phục hồi hay không.
Đối với dầu, tôi đang theo dõi Eo biển Hormuz và các dòng chảy xuất khẩu thực tế. Đối với vàng, tôi đang theo dõi lợi suất Kho bạc và kỳ vọng của Fed.
Dầu đang bị chi phối bởi cuộc giằng co giữa rủi ro địa chính trị và nguồn cung phục hồi. Vàng đang bị chi phối bởi cuộc giằng co giữa nhu cầu trú ẩn và chi phí nắm giữ một tài sản không tạo ra lợi suất. Cho đến khi một trong các lực đó rõ ràng giành chiến thắng, tôi dự đoán cả hai thị trường sẽ vẫn cực kỳ nhạy cảm với các tiêu đề tin tức và có khả năng đảo chiều nhanh chóng.
$XAUUSD
#BrentTops$106USTalksStall