#
#USSeptemberJobs29K #NonFarmPayrolls #ShareWeekly Báo cáo việc làm tháng 9 được công bố vào thứ Sáu, ngày 2 tháng 10, và nó đã tạo ra một điều hiếm thấy. Báo cáo này làm lung lay niềm tin của thị trường trái phiếu mà không làm lung lay thị trường chứng khoán. Bảng lương phi nông nghiệp chỉ tăng 29.000 việc làm, so với mức đồng thuận khoảng 84.000 đến 90.000. Tỷ lệ thất nghiệp nhích lên 4,2% từ 4,1%, đưa số người được thống kê là thất nghiệp lên khoảng 7,1 triệu. Sau đó là phần mà hầu hết mọi người lướt qua: Cục Thống kê Lao động đã điều chỉnh giảm tổng cộng 60.000 việc làm trong hai tháng trước, kéo tháng 7 xuống mức mất ròng 10.000 việc làm, lần công bố âm đầu tiên kể từ tháng 2, đồng thời giảm số liệu tháng 8 từ 162.000 ban đầu xuống 133.000. Khu vực tư nhân tạo thêm 46.000 việc làm trong khi chính phủ giảm 17.000, nối dài mức sụt giảm 216.000 việc làm trong năm qua. Thu nhập trung bình mỗi giờ chỉ tăng 5 cent, tương đương 0,1%, lên 37,81 USD, với tốc độ tăng hằng năm hạ nhiệt còn 3,0%. Tỷ lệ tham gia lực lượng lao động tăng lên 61,8%, đó chính xác là lý do tỷ lệ thất nghiệp trôi lên cao hơn mà không khiến số liệu tiêu đề sụp đổ. Y tế tạo thêm 17.000 việc làm, xây dựng thêm 11.000 và sản xuất thêm 9.000, trong khi các hoạt động tài chính mất 7.000 việc làm và hiện thấp hơn 129.000 việc làm so với đỉnh tháng 5 năm 2025. Mức tăng việc làm trung bình hằng tháng trong 12 tháng đã giảm xuống khoảng 45.000. Đây không phải là thị trường lao động đang hạ nhiệt. Đây là một thị trường lao động đang hoạt động cầm chừng.
Phản ứng diễn ra ngay lập tức và lệch hẳn về một phía. Chỉ trong vài phút, thị trường hợp đồng tương lai đã hạ xác suất tăng 25 điểm cơ bản tại cuộc họp ngày 27-28 tháng 10 xuống khoảng 17% đến 23%, từ mức gần 64% đến 70% một tuần trước, trong khi xác suất giữ nguyên lãi suất tăng lên trên 80% và thậm chí chạm 86% trên công cụ FedWatch. Trên thị trường dự đoán Kalshi, mức dịch chuyển còn mạnh hơn, từ gần 70% xuống khoảng 18%. Vì vậy, trong suy nghĩ của thị trường, đợt tăng lãi suất tháng 10 đã chết vào thứ Sáu, và đó chính xác là lý do các tài sản rủi ro tăng giá. Nhưng hãy nhìn vào điều đã không xảy ra. Xác suất tăng lãi suất tháng 12 vẫn ở mức cao, trên 75% trên thị trường hợp đồng tương lai lãi suất và khoảng 65% trên các thị trường dự đoán, trong khi định giá kỳ hạn vẫn hàm ý khoảng 89 điểm cơ bản thắt chặt cho đến cuối năm sau. Thị trường không chuyển hướng sang cắt giảm lãi suất. Đơn giản là thị trường đã chuyển một đợt tăng lãi suất từ tháng 10 sang tháng 12. Bất kỳ ai đọc điều này như sự khởi đầu của một chu kỳ nới lỏng đều đang hiểu sai.
Sau đó là tín hiệu then chốt, chi tiết phân biệt một phiên giao dịch lành mạnh kiểu tin xấu là tin tốt với một phát súng cảnh báo. Chứng khoán đóng cửa cao hơn. S&P 500 tăng 0,73% lên 7.722,72 và kết thúc tuần trong phạm vi 1% so với mức cao nhất mọi thời đại, Nasdaq Composite tăng 1,19% lên 27.190,86 và lập kỷ lục mới trong phiên, Dow tăng 0,49% lên 51.176,96, còn Russell 2000 tăng 0,9% lên 2.832,90. Tuy nhiên, lợi suất trái phiếu Kho bạc vẫn tăng. Lợi suất trái phiếu kỳ hạn 10 năm tăng lên 5,28%, cao hơn 12 điểm cơ bản trong tuần, kỳ hạn 30 năm đạt 5,62%, và chỉ kỳ hạn 2 năm giảm xuống 4,83%. Điều đó làm độ dốc chênh lệch giữa kỳ hạn 10 năm và 2 năm tăng lên 44 điểm cơ bản từ 29. Chỉ số USD tăng lên 101,92, tăng 0,7% trong tuần và gần mức cao nhất trong 18 tháng. Hãy dừng lại một giây để nhìn vào sự kết hợp này. Việc làm yếu, lợi suất dài hạn cao hơn, đồng USD mạnh hơn. Thị trường trái phiếu không định giá một đợt giảm tốc. Thị trường đang định giá lạm phát dai dẳng và phần bù kỳ hạn tăng. Lợi suất kỳ hạn 10 năm chạm 5,304% vào ngày 30 tháng 9, mức cao nhất kể từ tháng 5 năm 2002, một đỉnh cao trong 24 năm. Khi đầu dài của đường cong không tăng giá trước dữ liệu việc làm yếu, vấn đề lạm phát đang lấn át vấn đề tăng trưởng. Đó là tín hiệu quan trọng nhất trên thị trường lúc này.
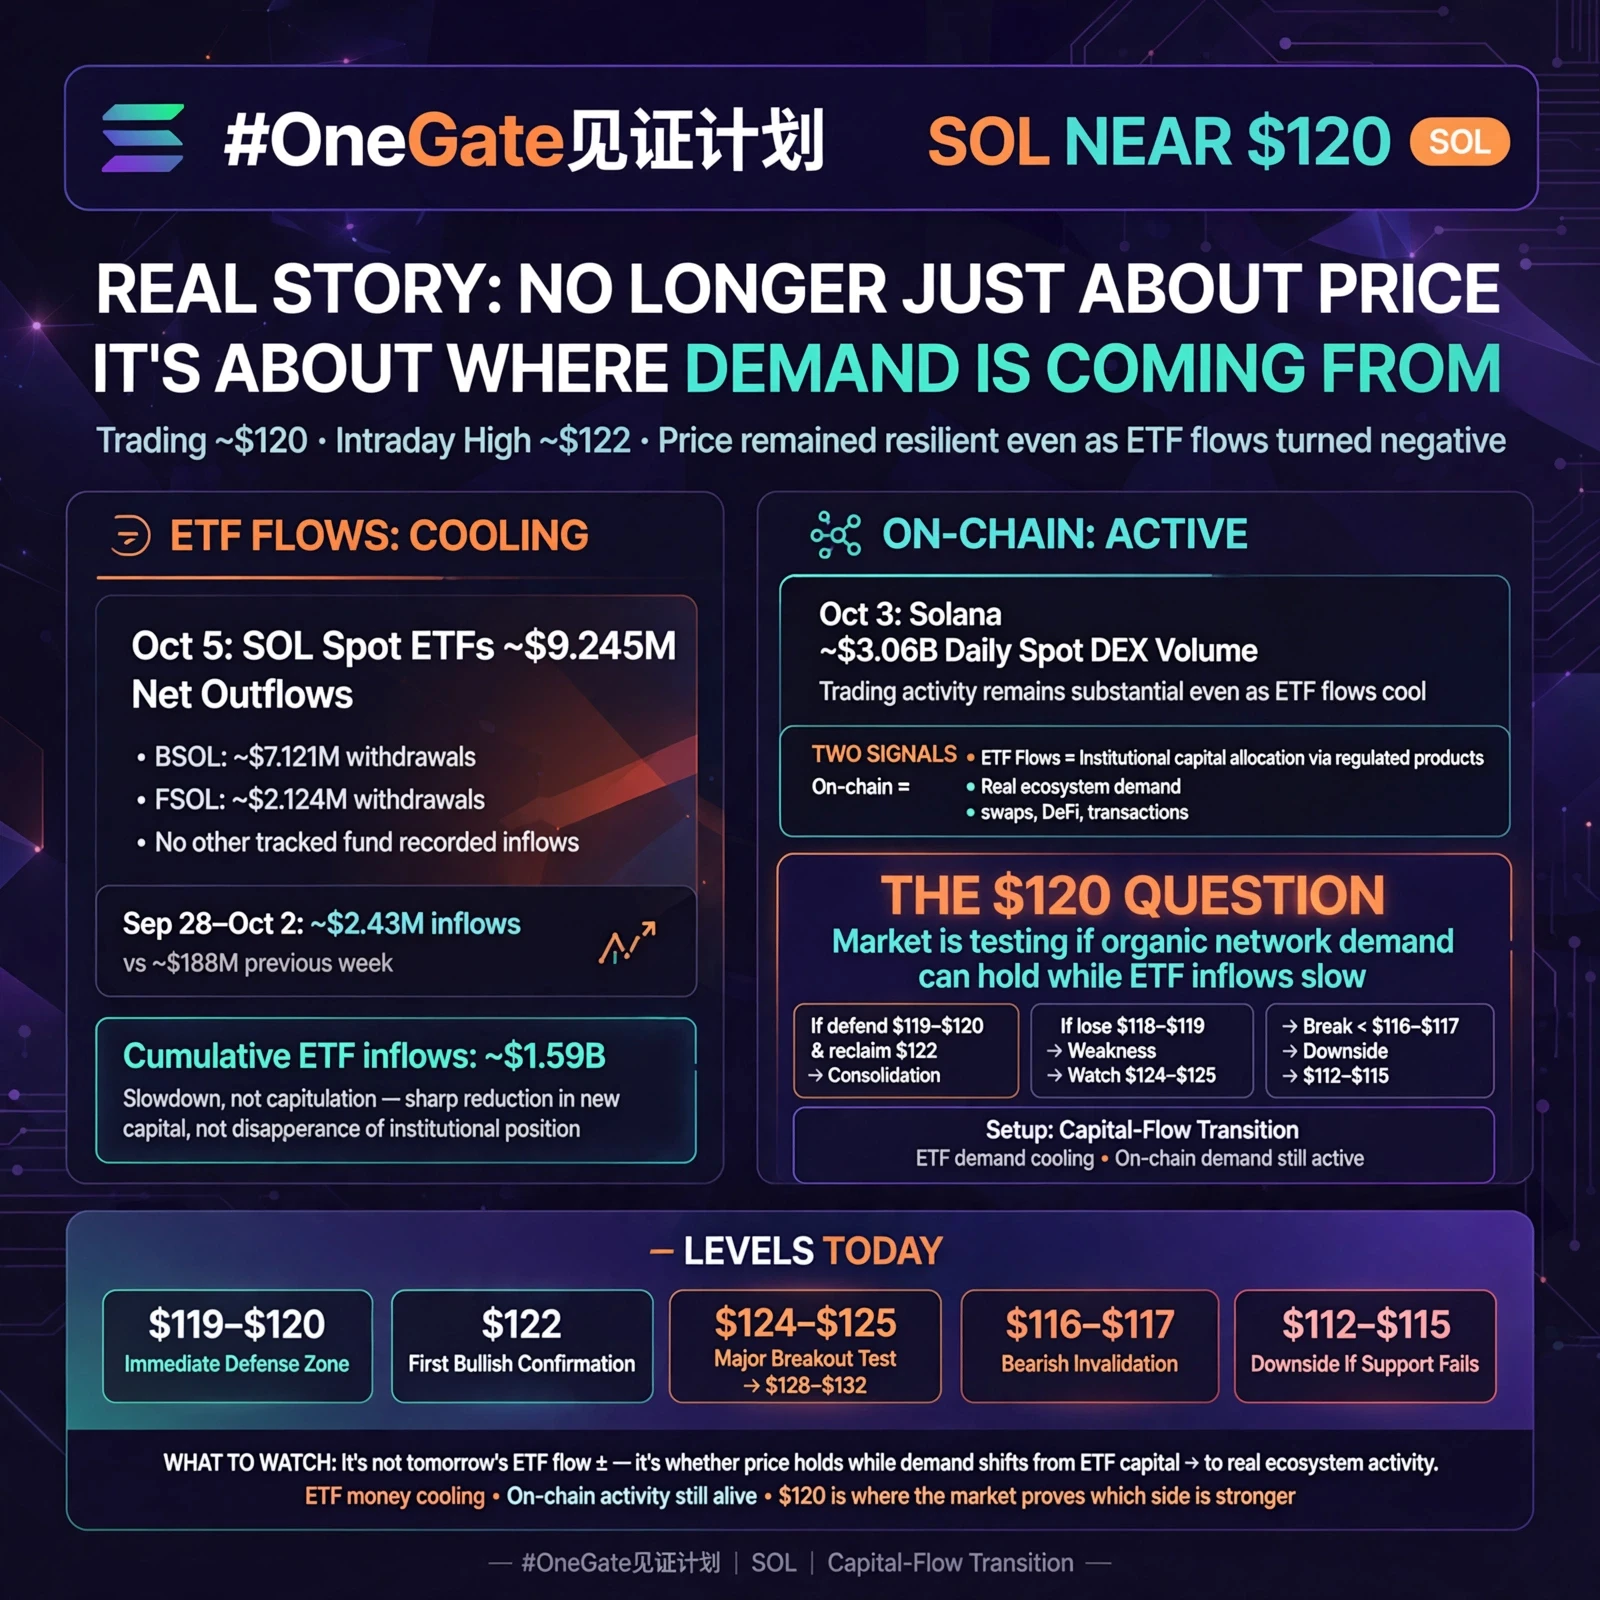
Phản ứng của Bitcoin trung thực hơn phản ứng của thị trường chứng khoán. Bitcoin đóng cửa quanh 85.206 USD, tăng 0,42%, sau khi tăng vọt về phía 87.000 USD theo tin tức rồi từ bỏ phần lớn mức tăng trong biên độ hẹp từ 84.555 đến 85.334 USD. Khối lượng vị thế mở tăng 2,3 tỷ USD khi các nhà giao dịch trả giá cao hơn để đặt cược tăng giá, và khoảng 600 triệu USD vị thế bị thanh lý trong đợt biến động đảo chiều. Tổng giá trị thị trường crypto tăng 2,27% lên khoảng 2,93 nghìn tỷ USD, còn tỷ trọng thống trị của Bitcoin tăng trở lại gần 60%, trong khi tỷ trọng thống trị của stablecoin giảm xuống 6,3%. Ether ở gần 2.714 USD, XRP gần 1,49 USD và Solana gần 118 USD. Để có bối cảnh, Bitcoin vẫn tăng khoảng 44% trong 90 ngày và 6,4% trong tháng 9, là tháng tăng thứ ba liên tiếp và quý tăng đầu tiên trong một năm, nhưng vẫn thấp hơn khoảng 34% so với mức cao nhất mọi thời đại và chỉ cao hơn không đáng kể so với mức mở cửa năm gần 87.700 USD, sau khi từng giao dịch thấp tới 58.000 USD hồi đầu năm. Khoảng cách giữa động lực ba tháng và bức tranh cả năm chính là toàn bộ câu chuyện của thị trường này.
Bây giờ là các dòng vốn, bởi đây là nơi thông điệp thực sự nằm ở đó. Các ETF Bitcoin giao ngay của Mỹ thu hút sơ bộ 82,9 triệu USD trong tuần từ ngày 28 tháng 9 đến ngày 2 tháng 10. Đó là một con số dương, nhưng giảm 96% so với tuần đạt hàng tỷ USD ngay trước đó. Trong quý, các quỹ thu hút 6,3 tỷ USD, nhưng dòng vốn ròng từ đầu năm đến nay chỉ ở mức khoảng 985 triệu USD, vì nửa đầu năm đã chứng kiến khoảng 5,4 tỷ USD chảy ra. Tổng tài sản ETF ở mức gần 109,3 tỷ USD, giảm 14,6% so với đỉnh 128 tỷ USD vào giữa tháng 1. Các quỹ Ether chứng kiến khoảng 118 triệu USD dòng vốn chảy ra vào đầu tháng 10, còn các sản phẩm Solana chỉ thu hút 0,8 triệu USD trong tuần, so với 188,1 triệu USD của tuần trước. Trong khi đó, các quỹ thị trường tiền tệ của Mỹ hấp thụ 2,4 tỷ USD trong tuần kết thúc ngày 25 tháng 9, khoản huy động hằng tuần lớn nhất kể từ tháng 10 năm 2025, còn nhu cầu Bitcoin giao ngay trên chuỗi đã thu hẹp khoảng 170.000 coin trong 30 ngày qua. Hãy đọc những điều đó cùng nhau: đồng USD cận biên vẫn đang chọn lợi suất phi rủi ro trên 5% thay vì beta của crypto.
Vàng và bạc giải thích cùng một cơ chế từ phía đối diện. Vàng giao dịch gần 4.150 USD mỗi ounce, thấp hơn nhiều so với kỷ lục 5.589 USD đạt được hồi đầu năm, và BMO đã hạ dự báo quý IV xuống 4.650 USD. Bạc ở quanh 61 USD, gần một nửa kỷ lục 121 USD hồi cuối tháng 1, trong khi platinum ở gần 1.707,80 USD và palladium quanh 1.231,46 USD. Mỗi kim loại trong số đó đều có chiến tranh ngay bên cạnh mà vẫn không thể duy trì đà tăng, bởi khi trái phiếu Kho bạc trả lợi suất trên 5% và đồng USD ở mức cao nhất trong 18 tháng, chi phí cơ hội của việc nắm giữ một tài sản không sinh lợi suất trở nên khắc nghiệt. Nhu cầu trú ẩn là có thật, nhưng đang thua lợi suất. Đó là cái giá của chế độ lãi suất cao trong thời gian dài, và cũng là lực cản đang đè lên crypto.
Dầu mỏ là mắt xích truyền dẫn kết nối tất cả những điều này. Dầu Brent giao dịch quanh 102,31 USD mỗi thùng và WTI gần 92,87 USD, với chênh lệch Brent-WTI nới rộng qua 11 USD và các loại dầu khu vực như Murban chạm 109 đến 110 USD. Dầu thô tăng hơn 70% trong năm nay. Lý do rất đơn giản: Mỹ và Iran đã bước sang tháng thứ bảy của cuộc chiến, Eo biển Hormuz vẫn là điểm nghẽn, và Washington đang bổ sung nhóm tàu sân bay thứ ba cùng thêm binh sĩ tới khu vực. Đề xuất mở lại eo biển trong vòng bảy ngày để đổi lấy việc nới lỏng trừng phạt và lệnh ngừng bắn của Iran đã bị từ chối, còn các cuộc đàm phán thông qua trung gian đã đình trệ. Tình trạng khan hiếm diesel là điều quan trọng nhất, bởi nó truyền dẫn vào vận tải hàng hóa, thực phẩm và hàng hóa cốt lõi, chính là đường ống mà Fed đang theo dõi. Mỗi USD tăng thêm trên một thùng dầu cuối cùng sẽ xuất hiện trong số liệu lạm phát, và đó là lý do dầu mỏ giờ đây là một biến số của chính sách tiền tệ, không chỉ là một loại hàng hóa.
Vậy Fed thực sự đang nghĩ gì? Vào ngày 16 tháng 9, Fed đã nâng biên độ mục tiêu lên 3,75% đến 4,00%, lần tăng đầu tiên kể từ năm 2023, với cuộc bỏ phiếu nhất trí 12-0. Dự báo dot plot cho thấy quan chức trung vị kỳ vọng thêm một lần tăng 25 điểm cơ bản trong năm nay, với các dự báo cuối năm tập trung trong khoảng 4,1% đến 4,4%. Giọng điệu từ cấp lãnh đạo vẫn liên tục diều hâu, và Chủ tịch Fed New York John Williams cho biết thêm một lần tăng vào cuối năm nay có thể phù hợp, đồng thời nhấn mạnh rằng không cần vội vàng thực hiện. Kết luận là Fed không còn chủ yếu phản ứng với việc làm. Fed đang phản ứng với lạm phát. Báo cáo việc làm cho Fed thêm thời gian chờ đợi, chứ không cho phép Fed dừng lại. Quyết định tiếp theo sẽ được đưa ra vào ngày 28 tháng 10, và kịch bản cơ sở của thị trường hiện là giữ nguyên lãi suất tại cuộc họp đó rồi tăng vào tháng 12.
Điều đó khiến hai tuần tới quan trọng hơn nhiều so với thứ Sáu tuần trước. CPI tháng 9 sẽ được công bố vào ngày 14 tháng 10, với mức tiêu đề dự kiến gần 3,4% so với cùng kỳ năm trước và CPI lõi khoảng 2,4%. Chỉ số giá sản xuất sẽ được công bố tiếp vào ngày 15 tháng 10, khảo sát kỳ vọng người tiêu dùng của Fed New York sẽ xuất hiện vào ngày 7 tháng 10, và chúng ta cũng sẽ nhận được dữ liệu ISM dịch vụ cùng biên bản FOMC trong khoảng thời gian đó. Nếu CPI lõi tăng tốc và PPI cho thấy áp lực trong chuỗi cung ứng đang tích tụ, xác suất tăng lãi suất tháng 12 sẽ vững hơn, lợi suất kỳ hạn 10 năm hướng tới 5,4%, và mọi tài sản rủi ro có thời lượng dài, bao gồm Bitcoin, sẽ bị siết. Nếu lạm phát hạ nhiệt, xác suất tăng lãi suất sẽ giảm, đồng USD suy yếu, và con đường ít kháng cự nhất sẽ chuyển sang hướng tăng. Hãy theo dõi các số liệu này, không phải lịch.
Đây là cách tôi xác định các mức giá và kịch bản thay vì giả vờ biết tương lai. Với Bitcoin, bức tường đầu tiên là 87.000 đến 87.500 USD, nơi giá đã bị từ chối hai lần, và một lần đóng cửa ngày được xác nhận trên vùng đó sẽ mở ra mốc 90.000 USD rồi đến mức thoái lui 0,618 gần 93.650 USD. Ở phía dưới, 82.000 đến 82.500 USD là đường hỗ trợ đã trụ vững, với 80.811 USD bên dưới, và nếu phá vỡ vùng đó, giá sẽ lộ diện khu vực 74.900 USD quanh các đường trung bình động 50 ngày và 200 ngày, lần lượt ở gần 78.300 USD và 75.300 USD. Mức mở cửa năm gần 87.700 USD có ý nghĩa về mặt tâm lý, bởi việc lấy lại mốc này sẽ biến năm 2026 từ một năm thua lỗ thành một năm đi ngang. Theo quan điểm của tôi, thiết lập ngắn hạn thực sự mang tính xây dựng, bởi lực cản lớn nhất duy nhất, một đợt tăng lãi suất tháng 10, vừa biến mất. Nhưng tôi không xem đó là tín hiệu bật đèn xanh để đuổi theo giá. Lý do xác suất tăng lãi suất giảm là việc tuyển dụng đang xấu đi, và một thị trường lao động suy yếu là rủi ro tăng trưởng cuối cùng sẽ chạm đến mọi tài sản rủi ro, bao gồm cả tài sản này. Vì vậy, kế hoạch của tôi là kiên nhẫn ở các cực của biên độ thay vì có niềm tin mạnh ở vùng giữa. Tôi muốn thấy dòng vốn ETF trở lại trên 1 tỷ USD mỗi ngày trước khi tin vào một đợt phá vỡ, và muốn thấy lợi suất kỳ hạn 10 năm ngừng tăng trước khi tin vào một đợt tăng giá trên diện rộng.
Bức tranh lớn hơn là chúng ta đang sống trong một chế độ mà thanh khoản đắt đỏ, năng lượng là một biến số chính sách, và trái phiếu cuối cùng cũng trả đủ để cạnh tranh với mọi thứ khác. Bitcoin không cần Fed cắt giảm lãi suất để tăng giá. Bitcoin cần xác suất tăng lãi suất ngừng tăng và lợi suất thực ngừng nuốt chửng cả thế giới. Thứ Sáu đã dịch chuyển biến số đầu tiên theo hướng có lợi cho chúng ta. Biến số thứ hai vẫn còn hoàn toàn chưa được giải quyết.